주요 내용
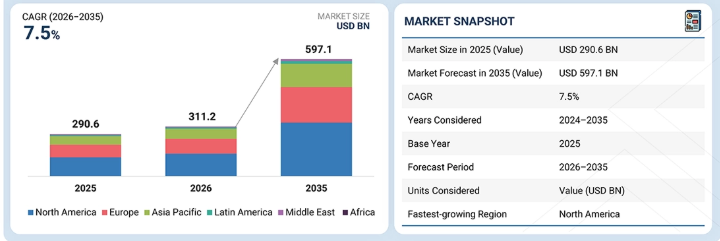
시장 개요:기준 연도 시장 규모 (2025년): 2,906억 달러현재 시장 규모 (2026년): 3,112억 달러예상 시장 규모 (2035년): 5,971억 달러연평균 성장률 (CAGR, 2026–2035): 7.5%
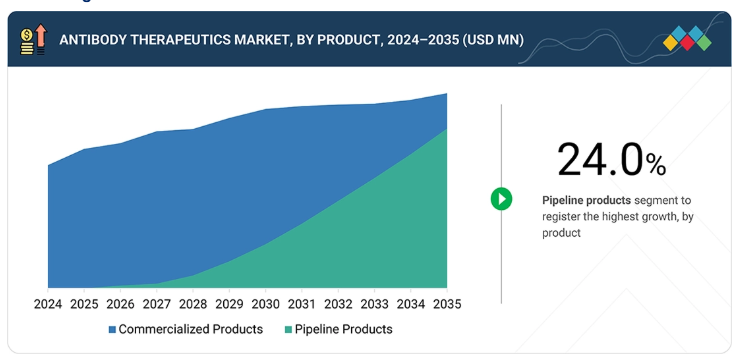
세그먼트 리더십:지역별 리더: 북미는 항체 발견, 바이오의약품 제조, 규제 승인 및 상용화를 위한 성숙한 생태계의 뒷받침을 받아 2025년 전 세계 시장의 약 35%를 차지했습니다.제품별 리더: 상용화된 제품은 종양학, 자가면역, 염증성 및 기타 만성 질환 적응증 전반에 걸친 강력한 채택에 힘입어 전체 시장 점유율을 차지했습니다.제형별 리더: 단일클론 항체는 2025년 약 85%의 점유율로 제형 부문에서 압도적인 우위를 차지했다. 최종 사용자 부문 리더: 병원 및 전문 진료 센터는 2025년 시장의 약 78%를 차지했다.
시장 전망 및 경쟁 구도:F. Hoffmann-La Roche, Johnson & Johnson, Merck & Co., Inc., AbbVie, Sanofi 등 주요 기업들은 신제품 출시, 사업 확장, 인수합병, 파트너십 및 협력을 통해 글로벌 입지를 확대해 왔습니다.
- 이노벤트 바이오로직스, 셀트리온, 이뮤노코어 등은 다양한 적응증에 대한 항체 치료제를 개발하며 시장 점유율을 빠르게 확보하고 있다.
항체 치료제 시장은 종양학, 자가면역 질환, 염증성 질환, 안과 및 희귀 질환 전반에 걸친 표적 생물학적 제제에 대한 수요 증가에 힘입어 급속히 성장하고 있습니다. 이러한 성장은 단일클론 항체의 강력한 상업적 채택, 승인 범위 확대 및 적응증 확장, 그리고 이중특이성 항체, 다중특이성 항체, 항체-약물 접합체(ADC), Fc 공학화 항체와 같은 차세대 항체 형식에 대한 투자 증가에 의해 뒷받침되고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 변화
기존 소분자 약물에서 표적 생물학적 제제로의 근본적인 전환이 항체 치료제 시장을 변화시키고 있다. 2026년부터 2031년까지의 기간 동안, 단일클론 항체는 2025년에 시장을 주도했던 상업적 기반으로서 여전히 그 위상을 유지할 것이며, 동시에 업계는 이중특이성 및 다중특이성 항체, 항체-약물 접합체, 항체 단편 및 기타 공학화된 제형으로 점차 영역을 확장해 나갈 것입니다. 이러한 차세대 치료 방식은 여러 작용 기전을 결합하고, 표적 선택성을 향상시키며, 기존 치료법에 대한 내성 문제를 해결할 수 있습니다.
시장 생태계
항체 치료제 시장은 고도로 통합된 다단계 가치 사슬을 통해 운영됩니다. 상류 부문에는 항체 발견 플랫폼 제공업체, 세포주 및 발현 시스템 개발사, 배양 배지 및 시약 공급업체, 바이오리액터 제조업체, 정제 기술 기업, 분석 장비 공급업체 등이 포함됩니다. 중간 단계에서는 바이오의약품 기업과 전문 CDMO가 GMP 조건 하에서 단일클론 항체, 이중특이성 항체, 항체-약물 접합체 및 기타 공학적으로 설계된 제형을 개발, 규모 확대 및 제조합니다.
지역
예측 기간 동안 북미가 전 세계 항체 치료제 시장 전체에서 가장 빠르게 성장할 지역으로 전망
북미 항체 치료제 시장은 글로벌 바이오의약품 기업의 강력한 입지, 확립된 단일클론 항체 프랜차이즈, 높은 의료비 지출, 성숙한 임상시험 네트워크, 그리고 첨단 생물학적 제제 제조 인프라에 힘입어 선도적인 위치를 유지하고 있습니다. 이 지역의 성장은 종양학, 자가면역 질환, 염증성 질환, 안과 및 희귀 질환 전반에 걸친 표적 생물학적 제제에 대한 수요 증가와 더불어, 단일클론 항체, 이중특이성 항체, 항체-약물 접합체(ADC) 및 기타 차세대 제형에 대한 지속적인 투자에 힘입어 뒷받침되고 있습니다.
항체 치료제 시장: 기업 평가 매트릭스
현재 항체 치료제 시장 구조 내에서, F. 호프만-라 로슈(스위스), 존슨앤드존슨(미국), 머크 앤드 컴퍼니(미국), 애브비(미국) 등 주요 바이오제약 기업들은 대규모 상용화 항체 포트폴리오, 확장되는 후기 단계 파이프라인, 그리고 단일클론 항체, 이중특이성 항체, ADC 및 공학화된 항체 제형과 같은 차세대 플랫폼을 통해 입지를 강화하고 있습니다.
주요 시장 참여 기업
- F. 호프만-라 로슈(스위스)
- 존슨앤드존슨(미국)
- 머크 앤드 컴퍼니(미국)
- 애브비(미국)
- 사노피(프랑스)
- 암젠(미국)
- 아스트라제네카(영국)
- 브리스톨-마이어스 스큅(미국)
- 노바티스 AG(스위스)
- 다케다 제약(일본)
최근 동향
2026년 7월 : 사노피의 ‘사르클리사 에스케나(Sarclisa Escena)’가 다발성 골수종에 대한 피하 투여 치료제로 FDA 승인을 받았으며, 이는 신체 부착형 주사기를 통해 투여되는 최초의 항암 치료제입니다.
2026년 5월 : FDA는 PD-1/PD-L1 치료 대상이 아닌 환자의 절제 불가능한/전이성 삼중 음성 유방암에 대해 TROP2 표적 ADC인 ‘다트로웨이(Datroway)’를 승인했습니다.
2025년 12월 : FDA는 HER2 양성 전이성 유방암의 1차 치료제로 ‘엔허투(Enhertu)’와 ‘페르투주맙(pertuzumab)’의 병용 요법을 승인하여, 종양 치료 초기 단계에서 ADC 사용을 확대했습니다.
1 서론 46
1.1 연구 목적 46
1.2 시장 정의 46
1.3 연구 범위 46
1.3.1 시장 세분화 및 대상 지역 47
1.3.2 포함 및 제외 항목 48
1.3.3 분석 대상 연도 48
1.3.4 분석 대상 통화 49
1.4 이해관계자 49
1.5 변경 사항 요약 49
2 집행 요약 51
2.1 주요 통찰 및 시장 하이라이트 51
2.2 주요 시장 참여자: 통찰 및 전략적 동향 52
2.3 시장 성장을 주도하는 혁신적 트렌드 53
2.4 고성장 부문 및 신흥 시장 54
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 55
3 심층 분석 56
3.1 항체 치료제 시장 개요 56
3.2 투여 경로 및 지역별 항체 치료제 시장 57
3.3 항체 치료제 시장: 지역별 개요 58
3.4 2026년 대 2035년 출처별 항체 치료제 시장 점유율 (%) 58
4 시장 개요 59
4.1 서론 59
4.2 시장 동향 59
4.2.1 성장 동인 60
4.2.1.1 항체 치료제의 임상적 성공 및 규제 승인 증가 60
4.2.1.2 항체 공학 및 이중특이성 플랫폼의 기술 발전 61
4.2.2 제약 요인 61
4.2.2.1 특허 만료 및 바이오시밀러 경쟁으로 인한 가격 압박 심화 61
4.2.3 기회 62
4.2.3.1 항체 치료제의 비종양 치료 분야로의 확장 62
4.2.3.2 이특이성 및 다특이성 항체 플랫폼의 급속한 확장 62
4.2.4 과제 62
4.2.4.1 생체적합성, 안전성 및 면역 이상 반응과 관련된 우려 62
4.3 미충족 의료 수요 및 미개척 분야 63
4.4 상호 연결된 시장 및 부문 간 기회 63
4.5 1/2/3위 기업들의 전략적 움직임 64
5 산업 동향 65
5.1 포터의 5가지 힘 분석 65
5.1.1 신규 진입자의 위협 66
5.1.2 대체재의 위협 66
5.1.3 구매자의 협상력 66
5.1.4 공급자의 협상력 66
5.1.5 경쟁 강도 67
5.2 거시경제 전망 67
5.2.1 서론 67
5.2.2 GDP 동향 및 전망 68
5.2.3 글로벌 항체 치료제 시장의 동향 68
5.3 밸류 체인 분석 69
5.4 생태계 분석 70
5.4.1 주요 항체 CDMO/CMO 및 서비스 제공업체 목록 71
5.4.2 주요 항체 제조업체의 생산 기지 및 생산 능력 확장 72
5.5 가격 분석 72
5.5.1 주요 업체별 주요 제품의 평균 판매 가격 (2025년) 73
5.5.2 제품별 예상 가격 분석 (2023–2025) 73
5.5.3 지역별 주요 제품의 평균 판매 가격 (2025) 74
5.6 주요 컨퍼런스 및 행사, 2026–2027 74
5.7 고객의 비즈니스에 영향을 미치는 트렌드/변혁 75
5.8 투자/자금 조달 활동 75
5.9 2025년 미국 관세가 글로벌 항체 치료제 시장에 미치는 영향 76
5.9.1 서론 76
5.9.2 가격 영향 분석 77
5.9.3 국가/지역별 영향 77
5.9.3.1 북미 77
5.9.3.2 유럽 78
5.9.3.3 아시아 태평양 78
5.9.4 최종 사용 산업에 미치는 영향 79
5.9.4.1 병원 79
5.9.4.2 전문 클리닉 및 암 센터 79
5.9.4.3 기타 전문 진료 기관 79
6 기술 발전, AI가 주도하는 영향, 혁신,
및 향후 응용 분야 80
6.1 서론 80
6.2 주요 신기술 80
6.2.1 이특이성 및 다특이성 항체 공학 80
6.2.2 차세대 항체-약물 접합체(ADC) 80
6.2.3 FC 공학 및 반감기 연장 81
6.3 관련 기술 81
6.3.1 항체 발견 및 공학 플랫폼 81
6.3.2 당공학 및 발현 시스템 공학 82
6.4 보완 기술 82
6.4.1 피하 투여 및 복합 제형 82
6.4.2 동반 진단 및 바이오마커 기반 환자 선별 82
6.5 기술/제품 로드맵 83
6.6 향후 응용 분야 83
6.7 파이프라인 분석 83
6.7.1 주요 파이프라인 제품 및 적응증 확대 84
6.7.2 중단되거나 우선순위가 낮아진 파이프라인 자산 85
6.8 AI/생성형 AI가 글로벌 항체 치료제 시장에 미치는 영향 86
6.8.1 주요 활용 사례 및 시장 잠재력 87
6.8.2 글로벌 항체 치료제 시장에서 AI 도입 사례 연구 87
6.8.3 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 88
6.8.4 글로벌 항체 치료제 시장에서 생성형 AI 도입에 대한 고객의 준비도 88
7 지속 가능성 및 규제 환경 89
7.1 지역별 규제 및 규정 준수 89
7.1.1 규제 기관, 정부 기관 및 기타 조직 90
7.1.2 규제 체계 및 보험 적용 93
7.1.3 산업 표준 96
7.2 지속 가능성에 미치는 영향 및 규제 정책 이니셔티브 97
7.3 인증, 라벨링 및 친환경 표준 98
8 고객 환경 및 구매자 행동 99
8.1 의사결정 과정 99
8.2 구매자 이해관계자 및 구매 평가 기준 100
8.2.1 구매 과정의 주요 이해관계자 100
8.2.2 최종 사용자별 주요 구매 기준 100
8.3 도입 장벽 및 내부 과제 102
8.4 최종 사용자의 미충족 요구 102
8.5 시장 수익성 103
9 제품별 항체 치료제 시장 104
9.1 서론 105
9.2 상용화된 제품 105
9.2.1 키트루다 109
9.2.1.1 키트루다의 선도적 지위 유지를 위한 초기 단계 사용, 병용 요법 및 피하 투여 전환 109
9.2.2 듀픽센트 113
9.2.2.1 듀픽센트의 지속적인 성장을 뒷받침하기 위한 제2형 염증성 질환 및 연령대 확대로 113
9.2.3 스카이리지 116
9.2.3.1 지속적인 IL-23 효능 및 위장병학 분야로의 확장을 통한 스카이리지 채택 강화 116
9.2.4 다르잘렉스 119
9.2.4.1 1차 치료 병용 요법 및 신속한 피하 투여를 통한 다르잘렉스 프랜차이즈 확대 119
9.2.5 바이브가트 122
9.2.5.1 FcRn 계열 확대 및 자가 투여 방식을 통한 바이브가트 보급 가속화 122
9.2.6 기타 상용화 제품 125
9.3 파이프라인 제품 128
9.3.1 이보네시마브 132
9.3.1.1 이보네시맙의 글로벌 잠재력을 뒷받침하는 PD-1/VEGF 이중 차단 및 광범위한 3상 개발 132
9.3.2 사시투주맙 티루모테칸(SAC-TMT) 135
9.3.2.1 TROP2 검증 및 토포이소머라제-I 페이로드 활성을 통한 고형암 전반에 걸친 SAC-TMT의 적용 확대 135
9.3.3 IZALONTAMAB BRENGITECAN 138
9.3.3.1 내성 상피암에서 iza-bren을 뒷받침하는 이중 EGFR/HER3 표적화 및 ADC 전달 138
9.3.4 기타 파이프라인 제품 141
10 형식별 항체 치료제 시장 144
10.1 서론 145
10.2 단일클론 항체 145
10.2.1 광범위한 임상 검증 및 반복적인 적응증 확장을 통해 단일클론 항체가 가장 큰 제형으로 자리매김 145
10.3 다클론 항체 149
10.3.1 다클론 항체에 대한 수요 유지를 위한 비상 대비 및 전문적인 사용 149
10.4 항체 단편 152
10.4.1 조직 침투성 향상 및 국소 전달을 통한 항체 단편 시장 성장 지원 152
10.5 이중 특이성 항체 155
10.5.1 이중 특이성 항체를 고성장 포맷으로 만들기 위한 신속 승인 및 이중 표적 메커니즘 155
10.6 항체-약물 접합체(ADC) 158
10.6.1 DM1 161
10.6.1.1 DM1 페이로드 부문을 지탱하는 확립된 HER2 사용 및 지역 후속 제품 161
10.6.2 MMAE 164
10.6.2.1 MMAE 성장을 뒷받침하는 광범위한 표적 적용 가능성 및 방대한 승인 제품 기반 164
10.6.3 SN-38 168
10.6.3.1 지속적인
SN-38 수요 지속 지원 168
10.6.4 DM4 171
10.6.4.1 DM4 페이로드 부문을 공고히 하기 위한 엽산 수용체-알파 기반의 환자 선별 171
10.6.5 기타 페이로드 유형 174
10.7 기타 항체 치료제 177
11 표적별 항체 치료제 시장 180
11.1 서론 181
11.2 PD-1/PD-L1 181
11.2.1 PD-1/PD-L1 수요 유지를 위한 광범위한 종양학 적용 및 병용 전략 181
11.3 TNF 알파 185
11.3.1 TNF 알파 판매량 유지를 위한 바이오시밀러 접근성 및 확고한 지침 적용 185
11.4 사이토카인/염증 경로 표적 188
11.4.1 만성 질환 치료 적용을 주도할 인터루킨 및 염증 경로의 확대 188
11.5 HER2 191
11.5.1 HER2 표적 항체를 강화할 ADC 혁신 및 바이오마커 주도적 확대 191
11.6 기타 표적 194
12 원천별 항체 치료제 시장 197
12.1 서론 198
12.2 인간 유래 198
12.2.1 완전 인간화 항체를 뒷받침하는 낮은 면역원성 및 만성 사용 확대 198
12.3 인간화 202
12.3.1 인간화 항체의 주도적 위치를 유지하기 위한 대규모 블록버스터 기반 및 공학적 유연성 202
12.4 키메라 205
12.4.1 키메라 항체 시장 규모 유지를 위한 확립된 임상 사용 및 바이오시밀러 접근성 205
12.5 기타 출처 208
13 투여 경로별 항체 치료제 시장 211
13.1 서론 212
13.2 정맥 내 투여 212
13.2.1 복잡한 종양학 및 병원 기반 투여 방식이 정맥 내 투여를 가장 큰 투여 경로로 만드는 요인 212
13.3 피하 투여 216
13.3.1 투여 부담 감소 및 재택 치료 가능성으로 인해 피하 투여가 가장 빠르게 성장하는 투여 경로가 될 전망 216
13.4 기타 투여 경로 219
14 치료 분야별 항체 치료제 시장 222
14.1 서론 223
14.2 자가면역 및 염증성 질환 223
14.2.1 만성 질환의 부담과 수요 유지를 위한 표적 생물학적 제제 순차적 도입 223
14.3 종양학 227
14.3.1 시장 성장을 촉진할 초기 단계 면역요법, ADC 및 이중특이성 항체 227
14.4 혈액학 230
14.4.1 혈액학 항체 사용 가속화를 위한 반응 기대치 심화 및 외래 진료 방식 230
14.5 감염병 233
14.5.1 시장 성장을 뒷받침할 장기 작용 예방 및 대비 프로그램 233
14.6 골 질환 236
14.6.1 수요 유지를 위한 인구 고령화, 골절 예방 및 바이오시밀러 접근성 236
14.7 면역학 239
14.7.1 성장을 주도할 제2형 질환 확대 및 바이오마커 기반 치료 239
14.8 신경학 242
14.8.1 질병 진행 억제 항체와 투여 편의성 향상으로 신경학 분야가 고성장 분야로 부상 242
14.9 기타 치료 분야 245
15 최종 사용자별 항체 치료제 시장 248
15.1 서론 249
15.2 병원 및 전문 진료 센터 249
15.2.1 병원과 전문 진료 센터의 주도적 지위 유지를 위한 복잡한 주입 프로토콜 및 다학제적 진료 249
15.3 장기 요양 시설 253
15.3.1 점진적인 장기 요양 도입을 뒷받침하는 고령화 인구 및 정기적인 만성 생물학적 치료 253
15.4 기타 최종 사용자 256
16 지역별 항체 치료제 시장 259
16.1 서론 260
16.2 북미 260
16.2.1 미국 267
16.2.1.1 시장 성장을 견인할 규제 승인 속도와 고부가가치 전문 치료 267
16.2.2 캐나다 272
16.2.2.1 안정적인 항체 치료제 도입을 뒷받침하는 공공 보험 환급 및 통합 암 치료 272
16.3 유럽 277
16.3.1 독일 282
16.3.1.1 고부가가치 항체 치료제 사용을 뒷받침하는 AMNOG 평가 및 밀집된 전문 의료 네트워크 282
16.3.2
영국 287
16.3.2.1 표적 항체 도입을 지속하기 위한 MHRA의 민첩성 및 NHS 전문 진료 경로 28716.3.3 프랑스 29216.3.3.1 시장 성장을 뒷받침하기 위한 국가 HTA, 종양학 인프라 및 생물학적 제제 투자 29216.3.4 이탈리아 297
16.3.4.1 통제된 항체 시장 확장을 가능하게 하는 AIFA 모니터링 및 병원 종양학 네트워크 297
16.3.5 스페인 302
16.3.5.1 신중한 도입을 뒷받침하는 병원 약국의 전문 지식 및 국가적 포지셔닝 보고서 302
16.3.6 기타 유럽 국가 307
16.4 아시아 태평양 312
16.4.1 중국 318
16.4.1.1 항체 시장 확장을 가속화하는 국내 이중특이성 항체 및 ADC 혁신 318
16.4.2 일본 323
16.4.2.1 안정적이고 고부가가치적인 도입을 뒷받침하는 보편적 보장 및 동종 최초 신약 출시 323
16.4.3 대한민국 32816.4.3.1 신속한 시장 발전을 뒷받침할 생물학적 제제 생산 규모 및 바이오시밀러 분야 선도적 위상 32816.4.4 인도 33316.4.4.1 항체 접근성 확대를 위한 비용 효율적인 바이오시밀러 및 전문 의료 서비스 확대 333
16.4.5 호주 338
16.4.5.1 차별화된 항체 도입을 뒷받침하는 전문 센터 및 효율적인 규제 338
16.4.6 기타 아시아 태평양 지역 343
16.5 라틴 아메리카 348
16.5.1 브라질 352
16.5.1.1 라틴 아메리카의 항체 수요를 뒷받침하는 대규모 공공 및 민간 의료 시스템 352
16.5.2 멕시코 358
16.5.2.1 증가하는 도입을 뒷받침할 대규모 기관 구매자 및 민간 종양학 네트워크 358
16.5.3 기타 라틴 아메리카 362
16.6 중동 368
16.6.1 GCC 국가 372
16.6.1.1 사우디아라비아 378
16.6.1.1.1 ‘비전 2030’ 투자 및 SFDA 현대화를 통해 전문 생물학적 제제 접근성 가속화 378
16.6.1.2 아랍에미리트 383
16.6.1.2.1 프리미엄 항체 제제의 보급을 뒷받침하는 민간 보험, 의료 허브 및 규제 개혁 383
16.6.1.3 기타 GCC 국가 388
16.6.2 중동 기타 지역 392
16.7 아프리카 396
16.7.1 바이오시밀러 및 지역 제조 이니셔티브가 접근성 확대를 위한 길을 제시 396
17 경쟁 구도 402
17.1 서론 402
17.2 주요 전략/승리 요인 402
17.2.1 항체 치료제 시장 참여 기업들의 전략 개요 402
17.3 매출 분석, 2023–2025 404
17.4 시장 점유율 분석, 2025 404
17.5 기업 평가 매트릭스: 주요 기업, 2025년 406
17.5.1 스타 기업 406
17.5.2 신흥 선도 기업 406
17.5.3 보편적 기업 406
17.5.4 참여 기업 406
17.5.5 기업 활동 범위: 주요 기업, 2025 408
17.5.5.1 기업 활동 범위 408
17.5.5.2 지역별 활동 범위 409
17.5.5.3 형식별 활동 범위 410
17.5.5.4 원천별 활동 범위 411
17.5.5.5 투여 경로별 분포 412
17.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 413
17.6.1 진보적인 기업 413
17.6.2 대응력 있는 기업 413
17.6.3 역동적인 기업 413
17.6.4 출발선 413
17.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 415
17.6.5.1 주요 스타트업/중소기업 상세 목록 415
17.6.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 416
17.7 기업 가치 평가 및 재무 지표 417
17.7.1 기업 가치 평가 417
17.7.2 재무 지표 417
17.8 브랜드/제품 비교 418
17.9 경쟁 시나리오 419
17.9.1 제품 승인 419
17.9.2 거래 420
17.9.3 기타 동향 420
18 기업 프로필 421
18.1 주요 기업 421
18.1.1 F. HOFFMANN-LA ROCHE LTD. 421
18.1.1.1 사업 개요 421
18.1.1.2 제공 제품 423
18.1.1.3 최근 동향 424
18.1.1.3.1 제품 승인 424
18.1.1.3.2 거래 425
18.1.1.3.3 사업 확장 426
18.1.1.4 MnM의 견해 426
18.1.1.4.1 주요 강점 426
18.1.1.4.2 전략적 선택 426
18.1.1.4.3 약점 및 경쟁 위협 426
18.1.2 ABBVIE INC. 427
18.1.2.1 사업 개요 427
18.1.2.2 제공 제품 429
18.1.2.3 최근 동향 429
18.1.2.3.1 제품 승인 429
18.1.2.3.2 거래 430
18.1.2.3.3 사업 확장 431
18.1.2.4 MnM의 관점 431
18.1.2.4.1 주요 강점 431
18.1.2.4.2 전략적 선택 431
18.1.2.4.3 약점 및 경쟁 위협 431
18.1.3 AMGEN INC. 432
18.1.3.1 사업 개요 432
18.1.3.2 제공 제품 434
18.1.3.3 최근 동향 434
18.1.3.3.1 제품 승인 434
18.1.3.3.2 거래 435
18.1.3.3.3 사업 확장 436
18.1.3.4 MnM의 견해 436
18.1.3.4.1 주요 강점 436
18.1.3.4.2 전략적 선택 436
18.1.3.4.3 약점 및 경쟁 위협 436
18.1.4 REGENERON PHARMACEUTICALS, INC. 437
18.1.4.1 사업 개요 437
18.1.4.2 제공 제품 438
18.1.4.3 최근 동향 439
18.1.4.3.1 제품 승인 439
18.1.4.3.2 거래 439
18.1.4.3.3 사업 확장 440
18.1.4.4 MnM의 견해 440
18.1.4.4.1 주요 강점 440
18.1.4.4.2 전략적 선택 440
18.1.4.4.3 약점 및 경쟁 위협 440
18.1.5 ASTRAZENECA PLC 441
18.1.5.1 사업 개요 441
18.1.5.2 제공 제품 442
18.1.5.3 최근 동향 443
18.1.5.3.1 제품 승인 443
18.1.5.3.2 거래 443
18.1.5.3.3 사업 확장 444
18.1.5.4 MnM의 견해 444
18.1.5.4.1 주요 강점 444
18.1.5.4.2 전략적 선택 444
18.1.5.4.3 약점 및 경쟁 위협 444
18.1.6 BIOGEN INC. 445
18.1.6.1 사업 개요 445
18.1.6.2 제공 제품 447
18.1.6.3 최근 동향 447
18.1.6.3.1 제품 승인 447
18.1.6.3.2 거래 448
18.1.6.3.3 사업 확장 448
18.1.6.4 MnM의 관점 449
18.1.6.4.1 주요 강점 449
18.1.6.4.2 전략적 선택 449
18.1.6.4.3 약점 및 경쟁 위협 449
18.1.7 MERCK & CO., INC. 450
18.1.7.1 사업 개요 450
18.1.7.2 제공 제품 451
18.1.7.3 최근 동향 452
18.1.7.3.1 제품 승인 452
18.1.7.3.2 거래 452
18.1.7.4 MnM의 견해 453
18.1.7.4.1 주요 강점 453
18.1.7.4.2 전략적 선택 453
18.1.7.4.3 약점 및 경쟁 위협 453
18.1.8 노바티스 AG 454
18.1.8.1 사업 개요 454
18.1.8.2 제공 제품 455
18.1.8.3 최근 동향 456
18.1.8.3.1 제품 승인 456
18.1.8.3.2 거래 456
18.1.8.4 MnM의 견해 456
18.1.8.4.1 주요 강점 456
18.1.8.4.2 전략적 선택 456
18.1.8.4.3 약점 및 경쟁 위협 456
18.1.9 다이이치 산쿄(DAIICHI SANKYO COMPANY, LIMITED) 457
18.1.9.1 사업 개요 457
18.1.9.2 제공 제품 459
18.1.9.3 최근 동향 459
18.1.9.3.1 제품 승인 459
18.1.9.3.2 거래 460
18.1.10 GSK PLC 461
18.1.10.1 사업 개요 461
18.1.10.2 제공 제품 462
18.1.10.3 최근 동향 463
18.1.10.3.1 제품 승인 463
18.1.11 사노피(SANOFI) 464
18.1.11.1 사업 개요 464
18.1.11.2 제공 제품 465
18.1.11.3 최근 동향 466
18.1.11.3.1 제품 승인 466
18.1.11.3.2 거래 466
18.1.12 GILEAD SCIENCES, INC. 467
18.1.12.1 사업 개요 467
18.1.12.2 제공 제품 468
18.1.12.3 최근 동향 469
18.1.12.3.1 제품 승인 469
18.1.13 JAZZ PHARMACEUTICALS PLC 470
18.1.13.1 사업 개요 470
18.1.13.2 주요 제품 471
18.1.13.3 최근 동향 472
18.1.13.3.1 제품 승인 472
18.1.13.3.2 거래 내역 472
18.1.14
PFIZER INC. 473
18.1.14.1 사업 개요 473
18.1.14.2 주요 제품 474
18.1.14.3 최근 동향 475
18.1.14.3.1 제품 승인 475
18.1.14.3.2 거래 475
18.1.15 존슨앤드존슨 476
18.1.15.1 사업 개요 476
18.1.15.2 제공 제품 477
18.1.15.3 최근 동향 478
18.1.15.3.1 제품 승인 478
18.1.15.3.2 거래 478
18.1.16 엘리 릴리 앤 컴퍼니 479
18.1.16.1 사업 개요 479
18.1.16.2 제공 제품 480
18.1.16.3 최근 동향 481
18.1.16.3.1 제품 승인 481
18.1.16.3.2 사업 확장 481
18.1.17 H. LUNDBECK A/S 482
18.1.17.1 사업 개요 482
18.1.17.2 제공 제품 483
18.1.17.3 최근 동향 483
18.1.17.3.1 제품 승인 483
18.2 기타 기업 484
18.2.1 CHUGAI PHARMACEUTICAL CO., LTD. 484
18.2.2 AKESO, INC. 485
18.2.3 쓰촨 켈룬-바이오테크 바이오파마슈티컬(주) 486
18.2.4 셀트리온(주) 488
18.2.5 CSL 베어링 489
18.2.6 오츠카 아메리카 제약 주식회사 490
18.2.7 LEPU 바이오파마 유한회사 491
18.2.8 시노셀테크 그룹 유한회사 492
18.2.9 시너모어 바이오로직스 493
18.2.10 상하이 준시 바이오사이언스 유한공사 494
18.2.11 장쑤 헝루이 제약 유한공사 495
19 연구 방법론 497
19.1 연구 데이터 497
19.1.1 2차 데이터 498
19.1.2 1차 데이터 498
19.2 시장 추정 방법론 500
19.2.1 시장 규모 추정 500
19.2.2 일차 전문가들의 통찰 502
19.2.3 바텀업 접근법 503
19.3 시장 성장률 전망
|