
| ■ 영문 제목 : Professional Footwear Market Size, Share & Trends Analysis Report By End Use (Construction, Oil & Gas, Chemicals, Food Processing, Pharmaceuticals, Healthcare, Transportation & Logistics, Mining, HORECA, Aviation, Military, DIY), By Region, And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : GVR06JNE066 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 4월 ■ 페이지수 : 150 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 2영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 재료 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
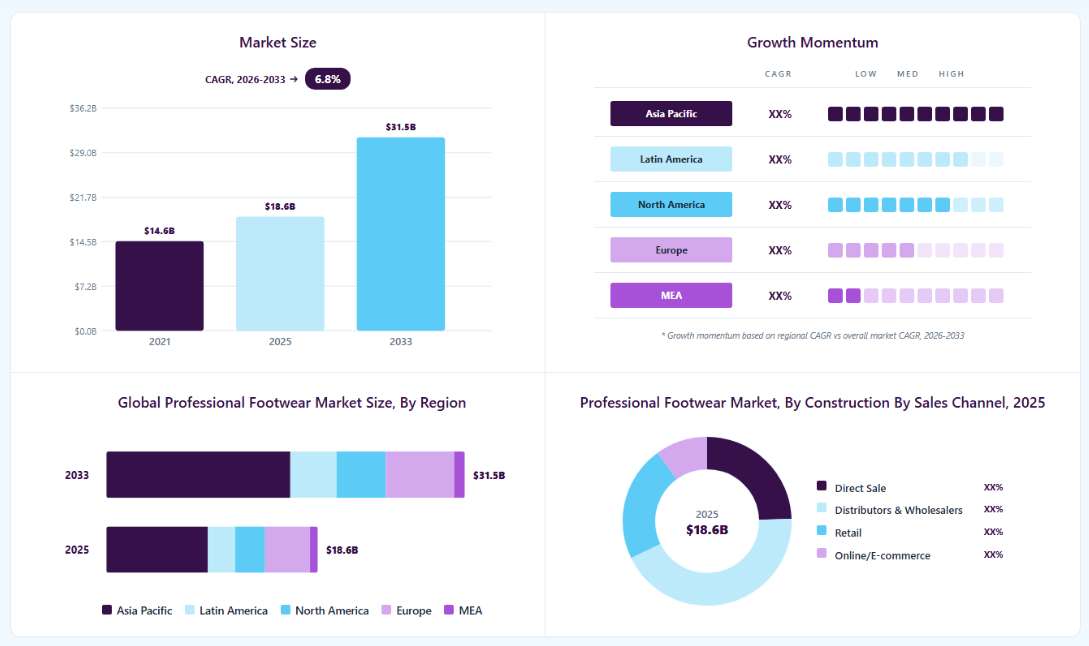
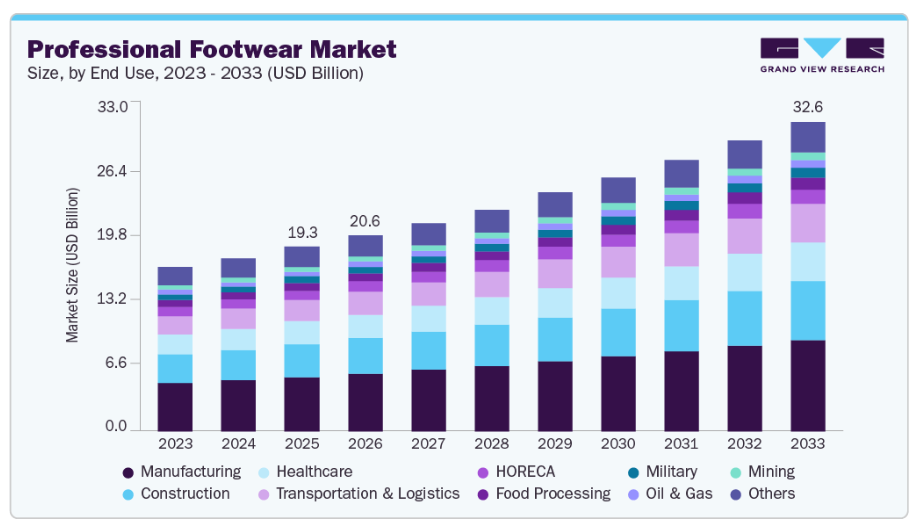
2025년 전 세계 전문 신발 시장 규모는 193억 달러로 집계되었으며, 2026년 206억 달러에서 2033년 326억 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 6.8%를 기록할 것으로 예상됩니다. 2025년 아시아 태평양 지역은 전 세계 시장의 46.1%를 차지하며 가장 큰 비중을 기록했습니다. 이 시장의 성장은 주로 작업장 안전에 대한 인식 제고와 건설, 제조, 석유·가스, 광업 등 다양한 산업 분야에서 엄격한 규제 기준이 시행되고 있는 데 기인합니다.
■ 보고서 목차
주요 시장 동향 및 통찰
지역별 주요 사항
시장 규모 및 전망2025년 시장 규모: 193억 달러 2026년 예상 시장 규모: 206억 달러 2033년 전망 시장 규모: 326억 달러
정부 및 규제 기관은 작업장 부상을 줄이기 위해 안전화를 포함한 인증된 개인 보호 장비(PPE)의 사용을 의무화하고 있다. 산업 활동의 증가, 인프라 개발, 그리고 물류, 의료, 서비스와 같은 분야의 확장이 시장 성장을 견인하고 있다. 또한, 전 세계 노동 인구가 지속적으로 증가함에 따라 장시간 근무에 적합한 내구성이 뛰어나고 편안하며 성능 중심의 신발에 대한 수요가 증가하고 있습니다. 소재 및 디자인 분야의 기술 발전과 인체공학적 설계 및 경량 신발에 대한 관심이 높아지는 점도 전문 신발의 채택을 촉진하고 있으며, 친환경 소재에 대한 강조가 커짐에 따라 지속 가능한 신발 시장의 트렌드와 점차 조화를 이루고 있습니다. 시장 동향성장 동인: 근로자 안전 및 사고 예방에 대한 인식 제고근로자 안전 및 사고 예방에 대한 인식 제고는 산업 전반에 걸쳐 전문 신발 수요를 견인하는 주요 요인입니다. 고용주들은 업무상 부상이 생산성에 영향을 미칠 뿐만 아니라 보상 비용 증가와 운영 차질로 이어진다는 점을 인식하며, 직원 복지를 점점 더 우선시하고 있습니다. 그 결과, 기업들은 위험을 최소화하고 더 안전한 근무 환경을 보장하기 위해 안전화를 포함한 고품질 개인 보호 장비(PPE)에 적극적으로 투자하고 있습니다. 이러한 인식 제고는 전 세계 각 지역의 엄격한 규제 기준과 준수 요건에 의해 강력하게 뒷받침되고 있습니다. 미국의 OSHA 29 CFR 1910.136 및 1926.96, 전 세계적인 ISO 20345, EU 규정 (EU) 2016/425, 인도의 IS 15298과 같은 규정은 위험한 작업장에서 보호용 신발의 사용을 의무화하고 있습니다. 이러한 표준은 신발이 내충격성, 미끄럼 방지, 전기적 위험에 대한 보호와 같은 특정 기준을 충족할 것을 요구하며, 고용주들이 인증된 안전화 솔루션을 도입하도록 유도하고 있습니다. 제약 요인: 저렴한 위조품 및 저품질 신발 제품의 쉬운 입수산업 집중도 및 특성전문 신발 산업은 여러 글로벌 기업과 수많은 지역 및 현지 제조업체가 공존하는 분산된 구조를 띠고 있습니다. 기존 기업들은 강력한 브랜드 인지도, 제품 혁신, 국제 안전 표준 준수를 바탕으로 상당한 시장 점유율을 차지하고 있지만, 시장의 상당 부분은 가격에 민감한 현지 수요를 충족시키는 소규모 업체들이 차지하고 있습니다. 저가 대체품의 공급과 수탁 생산은 경쟁을 더욱 심화시켜, 단일 기업이 전 세계적으로 지배하는 경우가 없는 분산된 시장 구조를 초래하고 있습니다. 전문 신발 산업은 안전성, 편안함, 내구성을 향상시켜야 할 필요성에 힘입어 중등도에서 높은 수준의 혁신을 보이고 있다. 제조업체들은 제품 성능을 개선하기 위해 경량 복합재, TPU(열가소성 폴리우레탄), EVA(에틸렌-비닐 아세테이트)와 같은 첨단 소재를 지속적으로 개발하고 있다. 또한, 특히 장시간 작업을 수행하는 근로자들을 위해 인체공학적 디자인, 피로 완화 기술, 통기성 소재 분야의 혁신이 중요성을 더해가고 있습니다. 스마트 신발 및 센서 기반 안전 기능과 같은 새로운 트렌드도 시장의 미래를 형성하기 시작하고 있습니다. 안전화는 ISO 20345, ASTM, OSHA와 같은 엄격한 표준은 물론 BIS 및 EU PPE 규정과 같은 지역별 인증의 적용을 받기 때문에, 규제는 시장 형성에 결정적인 역할을 합니다. 이러한 규정은 내충격성, 미끄럼 방지, 전기적 위험에 대한 보호 등 특정 안전 기능을 의무화하고 있습니다. 이러한 표준을 준수하는 것은 시장 참여에 필수적이며, 제품 설계, 테스트 과정 및 제조 관행에 영향을 미칩니다. 특히 개발도상국에서 안전 규제의 집행이 강화됨에 따라 인증된 신발의 채택이 더욱 가속화되고 있습니다. 이 시장은 건설, 제조, 석유 및 가스, 의료, 물류, 광업 등 다양한 산업 분야에 걸쳐 수요가 분포되어 있는 다채로운 최종 사용자층이 특징입니다. 그러나 건설 및 제조와 같은 특정 부문은 작업장 위험에 더 많이 노출되어 있어 시장을 주도하고 있습니다. 대규모 산업 고객들이 대량 구매를 통해 상당한 비중을 차지하지만, 특히 신흥 시장에서는 중소기업 및 비공식 부문도 상당한 비중을 차지하고 있습니다. 이처럼 다양한 최종 사용자층의 분포는 여러 세그먼트에 걸쳐 프리미엄 제품과 비용 효율적인 제품 모두에 대한 기회를 창출합니다. 성장 동인, 기회 및 제약 요인이 시장은 주로 작업장 안전에 대한 인식 제고와 건설, 제조, 석유 및 가스 등 다양한 산업 전반에 걸친 엄격한 규제 기준의 시행에 의해 주도되고 있습니다. 고용주들은 작업장 부상을 줄이고 규제를 준수하기 위해 인증된 안전화 구매에 점점 더 많은 투자를 하고 있습니다. 또한, 급속한 산업화, 인프라 개발, 물류 및 서비스 부문의 확장은 보호용 신발에 대한 꾸준한 수요를 더욱 뒷받침하고 있습니다. 이 시장은 기술 발전과 변화하는 고객 선호도에 힘입어 강력한 기회를 제시하고 있습니다. 가볍고 인체공학적이며 편안한 신발에 대한 수요가 증가함에 따라 제조업체들은 첨단 소재와 디자인을 활용한 혁신을 추진하고 있습니다. 더욱이, 지속 가능한 소재의 채택 증가와 전자상거래 채널의 확장은 새로운 성장의 길을 열어주고 있으며, 지속 가능한 신발 시장에 대한 관심이 높아짐에 따라 제품 혁신과 차별화를 위한 추가적인 기회가 창출되고 있습니다. 의료, 항공, 서비스와 같은 신흥 부문에서의 수요 증가 또한 시장 범위를 넓히고 있습니다. 인증된 안전화의 높은 비용은 가격에 민감한 시장, 특히 중소기업에서의 채택을 제한할 수 있습니다. 또한, 원자재 가격 변동과 저가 위조 제품의 유통은 가격 압박을 야기하고 수익성에 영향을 미치고 있습니다. 공급망 차질과 비정규 부문의 낮은 인식 수준 또한 시장 확장에 지속적인 도전 과제로 남아 있습니다. 최종 용도 분석2025년 제조 부문은 방대한 노동력과 중장비, 날카로운 자재, 미끄러운 표면과 같은 작업장 위험에 지속적으로 노출되어 있는 특성으로 인해 시장을 주도하며 29.5%의 점유율을 차지했습니다. 제조 환경에서는 내충격성, 미끄럼 방지 밑창, 내구성 등의 기능을 갖춘 안전화를 지속적으로 착용해야 하므로, 이 부문이 수요의 주요 원천이 되고 있습니다. 또한, 산업 시설의 엄격한 안전 규정과 준수 요건은 이 부문에서 인증된 안전화의 광범위한 채택을 더욱 뒷받침하고 있습니다. 운송 및 물류 부문은 전 세계적으로 전자상거래, 창고업, 공급망 네트워크가 급속히 확장됨에 따라 가장 빠르게 성장하고 있습니다. 이 부문의 근로자들은 무거운 물건 들기, 자재 취급, 장시간 근무와 같은 위험에 노출되어 있어 편안하고 내구성이 뛰어난 신발에 대한 필요성이 증가하고 있습니다. 근로자 생산성, 안전 규정 준수, 인체공학적 디자인에 대한 관심이 높아짐에 따라 이 부문의 전문 신발 수요는 더욱 가속화되고 있습니다. 지역별 분석북미 전문 신발 시장은 미국, 캐나다, 멕시코 전역에 걸쳐 확립된 규제 체계와 강력한 산업 기반에 힘입어 성장하고 있습니다. OSHA(직업안전보건청) 및 CCOHS(캐나다 직업안전보건센터)와 같은 기관이 시행하는 작업장 안전 규정은 위험 산업 분야에서 인증된 안전화의 사용을 의무화하고 있습니다. 이러한 일관된 규제 집행은 건설, 제조, 에너지와 같은 부문 전반에 걸쳐 꾸준한 수요를 보장합니다. 미국 전문용 신발 시장 동향미국 신발 시장, 특히 전문용 신발 부문은 탄탄한 산업 기반과 엄격한 작업장 안전 규정의 힘입어 북미 시장을 주도했습니다. 제조, 석유 및 가스, 물류 등 다양한 부문에서 높은 노동력 참여율은 보호용 신발에 대한 꾸준한 수요를 지속적으로 뒷받침하고 있습니다. 또한, 국방비 증가가 특수 및 전술용 신발 수요에 기여하고 있으며, 세계은행(World Bank)에 따르면 2023년 미국 군사 지출은 9,160억 1,000만 달러, 2024년에는 9,973억 1,000만 달러로 집계되었습니다. 캐나다 전문 신발 시장은 산업 및 인프라 개발에 대한 투자 증가에 힘입어 지역 시장 내에서 점차 확대되고 있습니다. 캐나다 통계청(Statistics Canada)의 자료에 따르면, 산업용 건물 건설 투자는 2021년 약 16억 5천만 달러에서 2024년 21억 9천만 달러 이상으로 증가했으며, 이는 지속적인 프로젝트 활동과 인력 배치를 나타냅니다. 이러한 추세는 전문 신발을 포함한 안전 장비에 대한 필요성을 높이고 있으며, 직업 안전 기준에 대한 관심이 높아짐에 따라 시장 성장이 더욱 뒷받침되고 있습니다. 유럽 전문 신발 시장 동향유럽의 전문 신발 시장은 엄격한 안전 규제와 강력한 직장 보호 문화에 의해 형성되고 있습니다. 제조, 건설, 물류 등 고위험 산업 전반에 걸쳐 EN ISO 20345 및 EU PPE 규정(2016/425)과 같은 표준 준수가 의무화되어 있습니다. 강력한 집행과 고용주의 높은 책임감은 해당 지역 전반에 걸쳐 안정적이고 지속적인 수요를 창출하는 데 기여하고 있습니다. 독일의 전문 신발 시장은 탄탄한 산업 기반과 선진 제조 부문에 힘입어 성장하고 있습니다. 자동차, 기계, 화학 등 독일의 잘 정립된 산업들은 안전화에 대한 꾸준한 수요를 견인하고 있습니다. 국제무역청(International Trade Administration)에 따르면, 독일의 글로벌 수출액은 2022년 9,550억 달러에서 2023년 1조 달러 이상으로 증가했으며, 이는 첨단 제조 활동의 꾸준한 성장을 반영합니다. 이러한 성장은 산업 생산량 증가와 노동력 참여 확대를 의미하며, 결과적으로 인증된 전문 신발에 대한 수요를 뒷받침하고 있습니다. 프랑스의 전문 신발 시장은 산업 활동 증가와 인프라 개발에 힘입어 이 지역 내에서 성장하는 시장으로 부상하고 있습니다. 프랑스는 엄격한 안전 규정 준수가 요구되는 제조, 운송, 에너지 등의 분야에 대한 투자가 증가하고 있습니다. 또한, 작업장 안전 기준에 대한 강조가 커지고 보호 장비의 도입이 확대됨에 따라 프랑스 내 전문 신발에 대한 꾸준한 수요가 이어지고 있습니다. 아시아 태평양 전문 신발 시장 동향아시아 태평양 지역의 전문 신발 시장은 급속한 산업 성장, 대규모 인프라 개발, 그리고 위험한 환경에서 근무하는 방대한 노동력에 의해 주도되고 있습니다. 제조, 건설, 광업, 물류와 같은 확장 중인 산업들은 안전 신발에 대한 필요성을 높이고 있습니다. 규제 집행은 국가마다 차이가 있지만, 인식 제고와 산업 확장은 꾸준한 수요를 뒷받침하고 있습니다. 중국의 전문 신발 시장은 대규모 제조 기반과 건설, 광업, 중공업 등 다양한 산업 분야에서 강력한 입지를 바탕으로 아시아 태평양 시장을 주도하고 있습니다. 중국의 방대한 산업 생산량과 수출 주도형 경제로 인해 고위험 환경에서 근무하는 방대한 노동력이 존재하며, 이는 안전화에 대한 지속적인 수요를 견인하고 있습니다. 또한, 작업장 안전 규정에 대한 관심이 높아지고 산업 시설의 현대화가 진행됨에 따라 각 부문에서 인증된 전문 신발의 도입이 더욱 강화되고 있습니다. 인도의 전문 신발 시장은 급속한 인프라 개발, 확대되는 산업 활동, 증가하는 노동력 기반에 힘입어 이 지역에서 가장 빠르게 성장하는 시장입니다. 인도 브랜드 에쿼티 재단(India Brand Equity Foundation)에 따르면, 인도의 물류 시장 규모는 2024년 약 2,284억 달러로 평가되었으며, 2033년까지 약 4,287억 달러에 달할 것으로 전망되어 2,200만 명 이상의 노동력을 뒷받침하고 있습니다. 이러한 발전으로 인해 건설, 자재 취급 및 운송 위험에 노출되는 노동력이 크게 증가하고 있으며, 이에 따라 해당 부문 전반에 걸쳐 전문 신발에 대한 꾸준한 수요가 창출되고 있습니다. 라틴 아메리카 전문 신발 시장 동향라틴 아메리카의 전문 신발 시장은 자원 기반 산업, 특히 광업과 더불어 증가하는 산업 및 인프라 활동의 영향을 크게 받고 있습니다. 칠레, 페루, 아르헨티나와 같은 국가들은 강력한 광업 부문을 보유하고 있으며, 이 부문에서는 열악한 환경에 노출된 대규모 노동력이 필요합니다. 이로 인해 가혹한 작업 환경에 적합한 내구성이 뛰어나고 보호 기능이 우수한 신발에 대한 수요가 증가하고 있습니다. 브라질의 전문 신발 시장은 탄탄한 산업 기반과 광업, 건설, 농업, 제조업 등의 부문에서의 입지를 바탕으로 성장하고 있습니다. 위험한 환경에서 근무하는 브라질의 방대한 노동력은 보호용 신발에 대한 꾸준한 수요를 이끌어내고 있습니다. 또한, 인프라 및 산업 개발에 대한 지속적인 투자는 다양한 산업 전반에 걸쳐 안전 기준을 준수하는 신발에 대한 필요성을 높이고 있습니다. 중동 및 아프리카 전문 신발 시장 동향중동 및 아프리카의 전문 신발 시장은 자원 산업과 지속적인 인프라 개발이 복합적으로 작용하여 성장하고 있습니다. 중동 지역에서는 사우디아라비아와 아랍에미리트(UAE)와 같은 국가들이 건설 프로젝트에 막대한 투자를 하고 있어, 고위험 환경에서 근무하는 인력이 증가하고 있습니다. 이러한 환경에서는 내충격성, 미끄럼 방지, 내구성 등의 기능을 갖춘 보호 신발이 필요하며, 이는 해당 지역 전반의 시장 성장을 뒷받침하고 있습니다. 사우디아라비아의 전문 신발 시장은 대규모 인프라 개발과 석유·가스 부문의 활발한 활동에 힘입어 중동 및 아프리카 지역을 선도하고 있습니다. 국가 개발 계획에 따른 진행 중인 프로젝트로 인해 건설, 에너지, 산업 현장에서 근로자 배치가 증가하고 있으며, 이러한 위험한 환경에 노출될 경우 보호 신발의 사용이 필수적입니다. 이로 인해 주요 산업 전반에 걸쳐 안전 기준을 충족하고 내구성이 뛰어난 신발에 대한 꾸준한 수요가 발생하고 있습니다. 주요 전문 신발 기업 분석이 시장에서 활동하는 주요 기업으로는 울버린 월드 와이드(Wolverine World Wide Inc.), VF 코퍼레이션(VF Corporation), 바타 코퍼레이션(Bata Corporation) 등이 있다.
주요 전문 신발 기업:이번 전문용 신발 시장에 대한 연구를 위해 다음 주요 기업들을 분석 대상으로 선정했습니다.
최근 동향
글로벌 전문 신발 시장 보고서 세분화이 보고서는 글로벌, 지역 및 국가 차원의 판매량 및 매출 성장 전망을 제시하며, 2021년부터 2033년까지 각 하위 부문의 최신 동향과 기회에 대한 분석을 제공합니다. 본 연구를 위해 Grand View Research는 최종 용도와 지역을 기준으로 글로벌 전문 신발 시장을 다음과 같이 세분화했습니다:
목차 제1장. 연구 방법론 및 범위 1.1. 연구 방법론 1.2. 연구 범위 및 가정 1.3. 정보 수집 1.3.1. 구매한 데이터베이스 1.3.2. GVR의 내부 데이터베이스 1.3.3. 2차 자료 및 제3자 관점 1.3.4. 1차 조사 1.4. 정보 분석 1.4.1. 데이터 분석 모델 1.5. 시장 정의 및 데이터 시각화 1.6. 데이터 검증 및 공개 제2장. 요약 2.1. 시장 전망 2.2. 부문별 전망 2.3. 경쟁 동향 제3장. 시장 변수, 동향 및 범위 3.1. 시장 계보 전망 3.2. 시장 세분화 및 범위 3.3. 집중도 및 성장 전망 매핑 3.4. 산업 가치 사슬 분석 3.5. 규제 체계 3.6. 전문 신발 시장 – 시장 역학 3.6.1. 시장 동인 분석 3.6.2. 시장 제약 요인 분석 3.6.3. 시장 기회 분석 3.6.4. 시장 과제 분석 3.7. 산업 분석 도구: 전문 신발 시장 3.7.1. 포터의 5력 분석 3.7.2. 거시경제 분석 3.8. 경제 메가 트렌드 분석 제4장. 전문 신발 시장: 최종 용도 추정 및 동향 분석 4.1. 전문 신발 시장: 최종 용도 동향 분석, 2025년 및 2033년 4.2. 건설 4.2.1. 시장 추정 및 전망, 2021년~2033년 (10억 달러, 천 켤레) 4.2.1.1. 판매 채널별 4.2.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.2.1.1.1.1. 직접 판매 4.2.1.1.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.2.1.1.1.2. 유통업체 및 도매업체 4.2.1.1.1.2.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.2.1.1.1.3. 소매 4.2.1.1.1.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.2.1.1.1.4. 온라인/전자상거래 4.2.1.1.1.4.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.3. 제조 4.3.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.3.1.1. 판매 채널별 4.3.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.3.1.1.1.1. 직접 판매 4.3.1.1.1.1.1. 시장 추정 및 전망, 2021–2033 (10억 달러, 천 켤레) 4.3.1.1.1.2. 유통업체 및 도매업체 4.3.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.3.1.1.1.3. 소매 4.3.1.1.1.3.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.3.1.1.1.4. 온라인/전자상거래 4.3.1.1.1.4.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.4. 석유 및 가스 4.4.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.4.1.1. 판매 채널별 4.4.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.4.1.1.1.1. 직접 판매 4.4.1.1.1.1.1. 2021년~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.4.1.1.1.2. 유통업체 및 도매업체 4.4.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.4.1.1.1.3. 소매 4.4.1.1.1.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.4.1.1.1.4. 온라인/전자상거래 4.4.1.1.1.4.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.5. 화학 제품 4.5.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.5.1.1. 판매 채널별 4.5.1.1.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.5.1.1.1.1. 직접 판매 4.5.1.1.1.1.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.5.1.1.1.2. 유통업체 및 도매업체 4.5.1.1.1.2.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.5.1.1.1.3. 소매 4.5.1.1.1.3.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.5.1.1.1.4. 온라인/전자상거래 4.5.1.1.1.4.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.6. 식품 가공 4.6.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.6.1.1. 판매 채널별 4.6.1.1.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.6.1.1.1.1. 직접 판매 4.6.1.1.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.6.1.1.1.2. 유통업체 및 도매업체 4.6.1.1.1.2.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.6.1.1.1.3. 소매 4.6.1.1.1.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.6.1.1.1.4. 온라인/전자상거래 4.6.1.1.1.4.1. 시장 추정 및 전망, 2021–2033년 (십억 달러, 천 켤레) 4.7. 제약 4.7.1. 시장 추정 및 전망, 2021–2033년 (십억 달러, 천 켤레) 4.7.1.1. 판매 채널별 4.7.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.7.1.1.1.1. 직접 판매 4.7.1.1.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.7.1.1.1.2. 유통업체 및 도매업체 4.7.1.1.1.2.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.7.1.1.1.3. 소매 4.7.1.1.1.3.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.7.1.1.1.4. 온라인/전자상거래 4.7.1.1.1.4.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.8. 의료 4.8.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.8.1.1. 판매 채널별 4.8.1.1.1. 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 4.8.1.1.1.1. 직접 판매 4.8.1.1.1.1.1. 시장 추정 및 전망, 2021 – 2033 (십억 달러, 천 켤레) 4.8.1.1.1.2. 유통업체 및 도매업체 4.8.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.8.1.1.1.3. 소매 4.8.1.1.1.3.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.8.1.1.1.4. 온라인/전자상거래 4.8.1.1.1.4.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.9. 운송 및 물류 4.9.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.9.1.1. 판매 채널별 4.9.1.1.1. 시장 추정 및 전망, 2021–2033 (10억 달러, 천 켤레) 4.9.1.1.1.1. 직접 판매 4.9.1.1.1.1.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.9.1.1.1.2. 유통업체 및 도매업체 4.9.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.9.1.1.1.3. 소매 4.9.1.1.1.3.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.9.1.1.1.4. 온라인/전자상거래 4.9.1.1.1.4.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.10. 광업 4.10.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.10.1.1. 판매 채널별 4.10.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.10.1.1.1.1. 직접 판매 4.10.1.1.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.10.1.1.1.2. 유통업체 및 도매업체 4.10.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.10.1.1.1.3. 소매 4.10.1.1.1.3.1. 2021년~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.10.1.1.1.4. 온라인/전자상거래 4.10.1.1.1.4. 1. 시장 추정 및 전망, 2021년~2033년 (10억 달러, 천 켤레) 4.11. HORECA 4.11.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.11.1.1. 판매 채널별 4.11.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.11.1.1.1.1. 직접 판매 4.11.1.1.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.11.1.1.1.2. 유통업체 및 도매업체 4.11.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.11.1.1.1.3. 소매 4.11.1.1.1.3.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.11.1.1.1.4. 온라인/전자상거래 4.11.1.1.1.4.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.12. 항공 4.12.1. 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 4.12.1.1. 판매 채널별 4.12.1.1.1. 시장 추정 및 전망, 2021–2033 (10억 달러, 천 켤레) 4.12.1.1.1.1. 직접 판매 4.12.1.1.1.1.1. 시장 추정 및 전망, 2021 – 2033 (10억 달러, 천 켤레) 4.12.1.1.1.2. 유통업체 및 도매업체 4.12.1.1.1.2.1. 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 4.12.1.1.1.3. 소매 4.12.1.1.1.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.12.1.1.1.4. 온라인/전자상거래 4.12.1.1.1.4. 1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.13. 군용 4.13.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.13.1.1. 판매 채널별 4.13.1.1.1. 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 4.13.1.1.1.1. 정부 및 국방 입찰 4.13.1.1.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.13.1.1.1.2. 기관 직접 조달 4.13.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.13.1.1.1.3. 공인 유통업체 4.13.1.1.1.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 4.13.1.1.1.4. 방위 산업체 4.13.1.1.1.4.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.14. DIY 4.14.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.14.1.1. 판매 채널별 4.14.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.14.1.1.1. 1. 직접 판매 4.14.1.1.1.1.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 4.14.1.1.1.2. 유통업체 및 도매업체 4.14.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.14.1.1.1.3. 소매 4.14.1.1.1.3.1. 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 4.14.1.1.1.4. 온라인/전자상거래 4.14.1.1.1.4.1. 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 4.15. 기타 4.15.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.15.1.1. 판매 채널별 4.15.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.15.1.1.1. 1. 직접 판매 4.15.1.1.1.1.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.15.1.1.1.2. 유통업체 및 도매업체 4.15.1.1.1.2.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 4.15.1.1.1.3. 소매 4.15.1.1.1.3.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 4.15.1.1.1.4. 온라인/전자상거래 4.15.1.1.1.4.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 제5장. 전문용 신발 시장: 지역별 추정 및 동향 분석 5.1. 전문용 신발 시장: 지역별 동향 분석, 2025년 및 2033년 5.2. 북미 5.2.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.2.2. 최종 용도별 시장 추정치 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.2.2.1. 미국 5.2.2.1.1. 시장 추정치 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.2.2.1.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.2.2.2. 캐나다 5.2.2.2.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.2.2.2.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.2.2.3. 멕시코 5.2.2.3.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.2.2.3.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.3. 유럽 5.3. 1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 5.3.2. 2021~2033년 최종 용도별 시장 추정 및 전망 (10억 달러, 천 켤레) 5.3.2.1. 독일 5.3.2.1.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.3.2.1.2. 2021~2033년 최종 용도별 시장 추정 및 전망 (십억 달러, 천 켤레) 5.3.2.2. 영국 5.3.2.2.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.3.2.2.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.3.2.3. 이탈리아 5.3.2.3.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 5.3.2.3.2. 2021~2033년 최종 용도별 시장 추정 및 전망 (10억 달러, 천 켤레) 5.3.2.4. 스페인 5.3.2.4.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.3.2.4.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.3.2.5. 프랑스 5.3.2.5.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 5.3.2.5.2. 2021~2033년 최종 용도별 시장 추정 및 전망 (10억 달러, 천 켤레) 5.3.2.6. 스칸디나비아 5.3.2.6.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.3.2.6.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (십억 USD, 천 켤레) 5.3.2.7. 네덜란드 5.3.2.7.1. 시장 추정 및 전망, 2021–2033 (십억 USD, 천 켤레) 5.3.2.7.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.4. 아시아 태평양 5.4.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.4.2. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (10억 달러, 천 켤레) 5.4.2.1. 중국 5.4.2.1.1. 시장 추정 및 전망, 2021년~2033년 (10억 달러, 천 켤레) 5.4.2.1.2. 최종 용도별 시장 추정 및 전망, 2021년~2033년 (십억 달러, 천 켤레) 5.4.2.2. 인도 5.4.2.2.1. 2021–2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 5.4.2.2.2. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 달러, 천 켤레) 5.4.2.3. 일본 5.4.2.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.4.2.3.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.4.2.4. 호주 5.4.2.4.1. 2021~2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 5.4.2.4.2. 2021~2033년 최종 용도별 시장 추정 및 전망 (10억 USD, 천 켤레) 5.4.2.5. 대한민국 5.4.2.5.1. 2021–2033년 시장 추정 및 전망 (10억 USD, 천 켤레) 5.4.2.5.2. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 USD, 천 켤레) 5.4.2.6. 인도네시아 5.4.2.6.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 5.4.2.6.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.4.2.7. 태국 5.4.2.7.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.4.2.7.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.4.2.8. 말레이시아 5.4.2.8.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.4.2.8.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.4.2.9. 뉴질랜드 5.4.2.9.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.4.2.9.2. 2021년~2033년 최종 용도별 시장 추정 및 전망 (10억 달러, 천 켤레) 5.5. 라틴 아메리카 5.5.1. 2021년~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 5.5.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.5.2.1. 브라질 5.5.2.1.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.5.2.1.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.5.2.2. 아르헨티나 5.5.2.2.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.5.2.2.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.5.2.3. 칠레 5.5.2.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.5.2.3.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.5.2.4. 페루 5.5.2.4.1. 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.5.2.4.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러, 천 켤레) 5.5.2.5. 콜롬비아 5.5.2.5.1. 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 5.5.2.5.2. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 USD, 천 켤레) 5.6. 중동 및 아프리카 5.6.1. 2021~2033년 시장 추정 및 전망 (십억 달러, 천 켤레) 5.6.2. 2021~2033년 최종 용도별 시장 추정 및 전망 (십억 달러, 천 켤레) 5.6.2.1. 사우디아라비아 5.6.2.1.1. 2021~2033년 시장 추정 및 전망 (10억 달러, 천 켤레) 5.6.2.1.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.6.2.2. 아랍에미리트(UAE) 5.6.2.2.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.6.2.2. 2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.6.2.3. 남아프리카 공화국 5.6.2.3.1. 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 5.6.2.3.2. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD, 천 켤레) 제6장. 경쟁 구도 6.1. 주요 글로벌 기업, 그들의 이니셔티브 및 시장에 미치는 영향 6.2. 주요 기업/경쟁사 분류 6.3. 경쟁 대시보드 분석 6.4. 기업 시장 위치 분석 6.5. 2025년 기업 히트맵 분석 6.6. 기업 프로필 6.6.1. Wolverine World Wide Inc 6.6.1.1. 기업 개요 6.6.1.2. 재무 실적 6.6.1.3. 제품 벤치마킹 6.6.1.4. 전략적 이니셔티브 6.6.2. VF Corporation 6.6.2.1. 기업 개요 6.6.2.2. 재무 실적 6.6.2.3. 제품 벤치마킹 6.6.2.4. 전략적 이니셔티브 6.6.3. 바타 코퍼레이션 6.6.3.1. 회사 개요 6.6.3.2. 재무 실적 6.6.3.3. 제품 벤치마킹 6.6.3.4. 전략적 이니셔티브 6.6.4. ASICS 6.6.4.1. 회사 개요 6.6.4.2. 재무 실적 6.6.4.3. 제품 벤치마킹 6.6.4.4. 전략적 이니셔티브 6.6.5. PIP 6.6.5.1. 회사 개요 6.6.5.2. 재무 실적 6.6.5.3. 제품 벤치마킹 6.6.5.4. 전략적 이니셔티브 6.6.6. Dunlop Protective Footwear 6.6.6.1. 회사 개요 6.6.6.2. 재무 실적 6.6.6.3. 제품 벤치마킹 6.6.6.4. 전략적 이니셔티브 6.6.7. Rock Fall (UK) LTD 6.6.7.1. 회사 개요 6.6.7.2. 재무 실적 6.6.7.3. 제품 벤치마킹 6.6.7.4. 전략적 이니셔티브 6.6.8. Hilson Footwear Pvt. Ltd 6.6.8.1. 회사 개요 6.6.8.2. 재무 실적 6.6.8.3. 제품 벤치마킹 6.6.8.4. 전략적 이니셔티브 6.6.9. U-Power Group Spa 6.6.9.1. 회사 개요 6.6.9.2. 재무 실적 6.6.9.3. 제품 벤치마킹 6.6.9.4. 전략적 이니셔티브 6.6.10. Cofra SRL 6.6.10.1. 회사 개요 6.6.10.2. 재무 실적 6.6.10.3. 제품 벤치마킹 6.6.10.4. 전략적 이니셔티브 6.6.11. Uvex 그룹 6.6.11.1. 회사 개요 6.6.11.2. 재무 실적 6.6.11.3. 제품 벤치마킹 6.6.11.4. 전략적 이니셔티브 6.6.12. Elten GmbH 6.6.12.1. 회사 개요 6.6.12.2. 재무 실적 6.6.12.3. 제품 벤치마킹 6.6.12.4. 전략적 이니셔티브 6.6.13. Carhartt 6.6.13.1. 회사 개요 6.6.13.2. 재무 실적 6.6.13.3. 제품 벤치마킹 6.6.13.4. 전략적 이니셔티브 6.6.14. Ariat International, Inc. 6.6.14.1. 회사 개요… |

| ※본 조사보고서 [세계의 전문 신발 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 건설, 석유 및 가스, 화학, 식품 가공, 제약] (코드 : GVR06JNE066) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 전문 신발 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 건설, 석유 및 가스, 화학, 식품 가공, 제약] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!