주요 내용
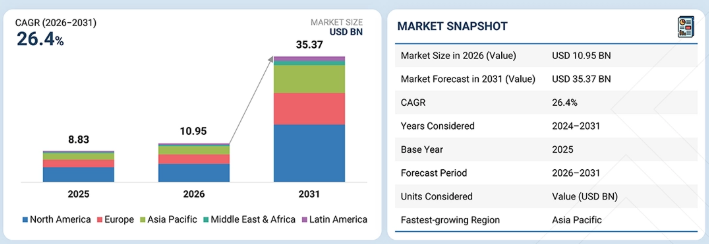
시장 개요:기준 연도 시장 규모 (2025년): 88억 3천만 달러현재 시장 규모 (2026년): 109억 5천만 달러예상 시장 규모 (2031년): 353억 7천만 달러연평균 성장률 (CAGR, 2026–2031): 26.4%
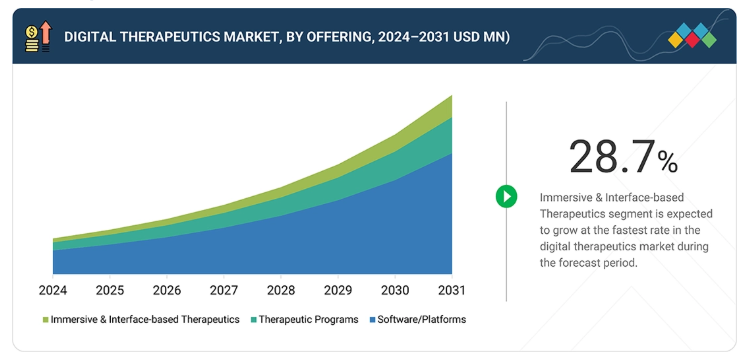
세그먼트 리더십:지역별 리더: 북미는 2025년 디지털 치료제 시장에서 47.6%의 가장 큰 점유율을 차지했습니다.성장 주도 세그먼트: 몰입형 및 인터페이스 기반 치료제 세그먼트는 예측 기간 동안 28.7%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.제품 유형별 리더: 처방용 디지털 치료제 세그먼트는 2025년 시장을 주도했습니다. 응용 분야 리더: 예방적 응용 분야 부문은 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 수익 모델 리더: 결과/가치 기반 모델 부문은 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 판매 채널 부문 선두: B2B 판매 채널 부문이 2025년 73.6%의 점유율로 시장을 주도했습니다. 최종 사용자 부문 선두: 의료 서비스 제공자 부문이 2026년부터 2031년까지 시장을 주도할 것으로 예상됩니다.
시장 전망 및 경쟁 구도: Teladoc Health, Inc., Noom, Inc., 그리고 Hinge Health, Inc.는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 글로벌 디지털 치료제 시장의 주요 기업으로 꼽혔습니다. Freespira와 Mindable Health GmbH는 전문적인 틈새 시장에서 확고한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내며, 신흥 시장 리더로서의 잠재력을 입증했습니다.
디지털 치료제 산업은 의료 비용을 절감하면서도 환자 치료 결과를 개선하는, 임상적으로 검증된 소프트웨어 기반 중재에 대한 수요 증가에 힘입어 성장하고 있다. 만성 질환 유병률의 증가, 원격 환자 모니터링 및 AI 기반 맞춤형 치료의 확산, 가치 기반 의료로의 전환은 의료 제공자, 보험사, 고용주 및 제약 회사들이 환자 참여도를 높이고, 치료 순응도를 개선하며, 장기적인 임상 결과를 최적화하기 위해 디지털 치료제를 질병 예방, 관리 및 치료에 통합하도록 장려하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
디지털 치료제 시장은 독립형 모바일 건강 및 웰니스 애플리케이션에서 임상적으로 검증되고 AI를 활용하며 통합된 디지털 치료 플랫폼으로 전환되는 등 상당한 변화를 겪었습니다. 공급업체들은 기본적인 질병 관리 솔루션에서 개인 맞춤형 디지털 중재, 원격 환자 모니터링, 웨어러블 통합 치료제, 디지털 바이오마커, 몰입형 기술(VR/AR), 실세계 데이터 분석과 같은 고급 기능으로 진화했습니다. 의료 서비스 제공자, 보험사, 고용주, 제약사 및 환자들의 수요가 증가함에 따라 시장 도입 속도가 가속화되고 있습니다. 의료 서비스가 점점 더 가치 기반 및 환자 중심의 치료로 전환됨에 따라, 차세대 디지털 치료제는 환자 참여도, 치료 순응도, 임상 결과 및 장기적인 질병 관리를 개선하는 데 필수적인 요소로 자리 잡고 있습니다.
시장 생태계
디지털 치료제 시장 생태계는 Teladoc Health, Omada Health, Hinge Health, DarioHealth, Click Therapeutics, WellDoc, Sidekick Health와 같은 선도적인 기업들로 구성되어 있으며, 이들은 만성 질환 관리, 행동 건강, 근골격계 치료, 원격 환자 모니터링을 위한 임상적으로 검증된 소프트웨어 솔루션을 제공합니다. 웰티 테라퓨틱스(Wellthy Therapeutics), 어플라이드VR(AppliedVR), XR헬스(XRHealth), 카나리 헬스(Canary Health)와 같은 신생 기업들은 AI 기반 맞춤형 치료법, 몰입형(VR/XR) 중재, 디지털 행동 건강 솔루션을 발전시키고 있습니다. 아마존 웹 서비스(AWS), 마이크로소프트 애저(Microsoft Azure), 구글 클라우드(Google Cloud), 애플(Apple), 구글(Google)을 포함한 기술 제공업체들은 확장 가능한 클라우드 인프라, 인공지능, 데이터 분석, 연결형 헬스케어 생태계를 지원합니다. 의료 제공자, 보험사, 고용주, 제약 및 생명과학 기업, 진단 및 재활 센터, 학술 및 연구 기관, 환자를 포함한 최종 사용자들은 이러한 솔루션을 활용하여 임상 결과를 개선하고, 환자 참여도를 높이며, 원격 진료를 지원하고, 전반적인 의료 비용을 절감하고 있습니다.
지역
아시아 태평양 지역은 예측 기간(2026-2031년) 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
아시아 태평양 지역은 만성 질환 유병률 증가, 의료 분야의 급속한 디지털화, 스마트폰 및 인터넷 보급률 확대, AI 기반 디지털 헬스 솔루션의 채택 증가로 인해 디지털 치료제 시장에서 가장 빠르게 성장하는 지역 중 하나입니다. 또한, 정부의 지원 정책, 원격의료 및 원격 환자 모니터링 인프라 확충, 디지털 헬스 스타트업에 대한 투자 증가, 예방 및 가치 기반 의료에 대한 관심 고조 등이 이 지역 전반에 걸쳐 디지털 치료제 채택을 가속화하고 있습니다.
디지털 치료제 시장: 기업 평가 매트릭스
디지털 치료제 시장 매트릭스에서 텔라독 헬스(Teladoc Health, Inc.)(스타)는 가상 진료, 만성 질환 관리, 정신 건강, 원격 환자 모니터링, AI 기반 디지털 헬스 솔루션 전반에 걸친 강력한 입지를 바탕으로 높은 시장 매출과 포괄적인 디지털 케어 포트폴리오를 갖추고 있어 두각을 나타내고 있습니다. 광범위한 글로벌 고객 기반, 통합 의료 생태계, 전략적 인수합병, 그리고 의료 제공자, 보험사, 고용주와의 강력한 파트너십은 디지털 치료제 시장에서 이 회사의 선도적 입지를 공고히 하고 있습니다. 클릭 테라퓨틱스(Click Therapeutics, Inc.)(신흥 리더)는 임상적으로 검증된 처방형 디지털 치료제(PDT), 탄탄한 임상 증거 확보, 그리고 여러 질환 영역에 걸친 소프트웨어 기반 치료 중재 개발을 위해 선도적인 제약사들과 협력함으로써 인정을 받고 있습니다.
Teladoc Health가 규모, 포트폴리오의 폭, 글로벌 진출 범위, 확고한 상업적 입지를 바탕으로 시장을 선도하는 반면, Click Therapeutics는 의료 시스템 전반에 걸쳐 처방용 디지털 치료제, AI 기반 맞춤형 치료, 근거 기반 소프트웨어 중재에 대한 수요가 지속적으로 확대됨에 따라 리더 쿼드런트로 도약할 강력한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
- Teladoc Health, Inc. (미국)
- Noom, Inc. (미국)
- Omada Health Inc. (미국)
- Hinge Health, Inc. (미국)
- DarioHealth Corp. (미국)
- Sword Health, Inc. (포르투갈)
- Virta Health Corp (미국)
- Welldoc, Inc. (미국)
- Click Therapeutics, Inc. (미국)
- Resmed (미국)
- Sidekick Health (아이슬란드)
- Akili, Inc. (미국)
- AppliedVR, Inc. (미국)
- Wellthy Therapeutics Pvt Ltd (인도)
- Headspace Inc. (미국)
- Lark Technologies, Inc. (미국)
- XRHealth (미국)
- Amalgam Rx, Inc. (미국)
- Aptar Digital Health (프랑스)
- Canary Health (미국)
최근 동향
2026년 6월 : DarioHealth는 Beluga Health와 전략적 제휴를 체결하여, Dario의 AI 기반 디지털 치료 플랫폼을 Beluga Health의 가상 진료 역량과 결합함으로써 의료진이 뒷받침하는 통합 심혈관·대사 및 행동 건강 관리 서비스를 제공함으로써, 확장 가능하고 개인화된 만성 질환 관리를 실현한다고 발표했다.
2026년 4월 : Noom, Humana, Welldoc은 b.well Connected Health와 파트너십을 맺고 안전한 건강 데이터 접근 및 상호운용성을 확대하여, 회원들이 장기 건강 기록을 맞춤형 디지털 치료제 및 만성 질환 관리 솔루션과 통합할 수 있도록 지원했습니다.
2026년 1월 : Sword Health는 Kaia Health를 인수하여 AI 기반 디지털 근골격계 치료 포트폴리오를 강화하고, 정신 건강 분야로 사업을 확장하며, 통합된 종단간 디지털 케어 플랫폼을 통해 글로벌 성장을 가속화했습니다.
1 서론 36
1.1 연구 목적 36
1.2 시장 정의 36
1.3 연구 범위 37
1.3.1 시장 세분화 및 지역 범위 37
1.3.2 포함 및 제외 항목 38
1.3.3 분석 대상 기간 39
1.4 분석 대상 통화 39
1.5 한계점 40
1.6 이해관계자 40
1.7 변경 사항 요약 41
2 집행 요약 42
2.1 주요 통찰 및 시장 하이라이트 42
2.2 주요 시장 참여자: 통찰 및 전략적 동향 43
2.3 시장 성장을 주도하는 파괴적 트렌드 44
2.4 고성장 부문 및 신흥 시장 45
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 46
3 프리미엄 인사이트 48
3.1 디지털 테라퓨틱스 시장 개요 48
3.2 제품 유형 및 국가별 디지털 테라퓨틱스 시장 49
3.3 디지털 테라퓨틱스 시장: 지역별 개요 49
4 시장 개요 50
4.1 서론 50
4.2 시장 역학 51
4.2.1 성장 동인 51
4.2.1.1 만성 및 행동 건강 질환 유병률 증가 51
4.2.1.2 가치 기반 및 환자 중심 치료로의 전환 52
4.2.1.3 스마트폰 보급 및 디지털 헬스 인프라의 확대 53
4.2.1.4 증가하는 임상적 근거 및 규제 당국의 인정 53
4.2.2 제약 요인 54
4.2.2.1 제한적인 보험 적용 및 일관성 없는 지불 체계 54
4.2.2.2 복잡한 규제 및 변화하는 승인 체계 55
4.2.3 기회 55
4.2.3.1 새로운 치료 분야로의 확장 55
4.2.3.2 AI 및 맞춤형 의학과의 통합 56
4.2.3.3 제약 및 의료 기관과의 파트너십 확대 56
4.2.4 과제 57
4.2.4.1 장기적인 환자 참여 및 치료 순응도 유지 57
4.2.4.2 장기적인 임상적·경제적 가치 입증 57
4.3 미충족 의료 수요 및 미개척 시장 58
4.4 상호 연결된 시장 및 부문 간 기회 58
4.5 1/2/3위 기업들의 전략적 움직임 59
5 업계 동향 61
5.1 포터의 5가지 힘 분석 61
5.1.1 공급자의 협상력 62
5.1.2 구매자의 협상력 62
5.1.3 대체재의 위협 62
5.1.4 신규 진입자의 위협 62
5.1.5 경쟁 강도 63
5.2 거시경제 지표 63
5.2.1 서론 63
5.2.2 GDP 동향 및 전망 63
5.2.3 글로벌 헬스케어 IT 산업의 동향 63
5.3 가치 사슬 분석 64
5.3.1 연구 및 제품 개발 65
5.3.2 데이터 입력 및 기술 인프라 65
5.3.3 플랫폼 개발 및 구축 65
5.3.4 유통 66
5.3.5 마케팅 및 영업 66
5.3.6 판매 후 서비스 66
5.4 생태계 분석 66
5.5 가격 분석 68
5.5.1 디지털 치료제 솔루션의 예상 가격,
제품군별 (2025년) 68
5.5.2 디지털 치료제 솔루션의 예상 가격,
지역별 (2025년) 69
5.6 주요 컨퍼런스 및 행사, 2026–2027년 70
5.7 고객의 비즈니스에 영향을 미치는 트렌드/파괴적 변화 71
5.8 투자 및 자금 조달 시나리오 71
5.9 사례 연구 분석 72
5.10 2025년 미국 관세가 디지털 치료제 시장에 미치는 영향 74
5.10.1 서론 74
5.10.2 주요 관세율 74
5.10.3 가격 영향 분석 75
5.10.4 국가/지역별 영향 76
5.10.4.1 미국 76
5.10.4.2 유럽 76
5.10.4.3 아시아 태평양 76
5.10.5 최종 사용 산업에 미치는 영향 76
5.10.5.1 의료 서비스 제공자 76
5.10.5.2 보험사 77
5.10.5.3 고용주 77
5.10.5.4 환자/개인 77
5.10.5.5 기타 최종 사용자 77
6 기술, 특허,
디지털 및 AI 도입을 통한 전략적 혁신 78
6.1 주요 신기술 78
6.1.1 의료 기기용 소프트웨어(SAMD) 78
6.1.2 모바일 헬스(MHEALTH) 애플리케이션 78
6.1.3 인공 지능(AI) 및 기계 학습(ML) 79
6.2 보완 기술 79
6.2.1 원격 환자 모니터링(RPM) 79
6.2.2 의료 사물 인터넷(IOMT) 80
6.3 관련 기술 80
6.3.1 전자의무기록(EHR/EMR) 80
6.3.2 디지털 진단 80
6.4 기술/제품 로드맵 80
6.5 특허 분석 81
6.5.1 디지털 치료제 시장의 특허 출원 동향 81
6.5.2 통찰: 관할권 및 주요 출원인 분석 83
6.6 향후 응용 분야 85
6.6.1 AI 기반 맞춤형 치료 및 임상 의사결정 지원 86
6.6.2 지속적인 원격 진료 및 디지털 헬스 생태계 86
6.6.3 디지털 바이오마커 기반 예방 및 정밀 치료 86
6.7 AI/GEN AI가 디지털 치료제 시장에 미치는 영향 87
6.7.1 서론 87
6.7.2 디지털 치료제 시장에서 AI/일반 AI의 시장 잠재력 88
6.7.3 AI/일반 AI 도입 관련 사례 연구 89
6.7.3.1 디지털 치료제 분야의 AI 기술 89
6.7.4 AI/GEN AI가 상호 연결된 및 인접 생태계에 미치는 영향 90
6.7.4.1 디지털 헬스 및 원격의료 시장 90
6.7.4.2 원격 환자 모니터링(RPM) 시장 90
6.7.4.3 전자 건강 기록(EHR/EMR) 시장 91
6.7.5 사용자 준비도 및 영향 평가 91
6.7.5.1 사용자 준비도 91
6.7.5.1.1 사용자 A: 의료 서비스 제공자 91
6.7.5.1.2 사용자 B: 보험사 91
6.7.5.2 영향 평가 92
6.7.5.2.1 사용자 A: 의료 서비스 제공자 92
6.7.5.2.1.1 구현 92
6.7.5.2.1.2 영향 92
6.7.5.2.2 사용자 B: 보험자 92
6.7.5.2.2.1 구현 92
6.7.5.2.2.2 영향 92
7 지속 가능성 및 규제 환경 93
7.1 지역별 규정 및 규정 준수 93
7.1.1 규제 기관, 정부 기관 및 기타 조직 94
7.1.2 규제 프레임워크 97
7.1.2.1 북미 97
7.1.2.2 유럽 97
7.1.2.3 아시아 태평양 98
7.1.2.4 라틴 아메리카 98
7.1.2.5 중동 및 아프리카 99
7.1.3 산업 표준 99
8 고객 현황 및 구매자 행동 101
8.1 서론 101
8.2 의사결정 과정 101
8.3 구매자 이해관계자 및 구매 평가 기준 101
8.3.1 구매 과정의 주요 이해관계자 102
8.3.2 구매 기준 102
8.4 도입 장벽 및 내부 과제 103
8.5 다양한 최종 사용 산업 분야의 미충족 요구 104
8.5.1 미충족 요구 104
8.5.2 최종 사용자의 기대 105
8.6 시장 수익성 106
9 제품 유형별 디지털 치료제 시장 108
9.1 서론 109
9.2 소프트웨어/플랫폼 109
9.2.1 시장 확장을 주도할 AI 기반 플랫폼 아키텍처 및 확대되는 규제 경로 109
9.3 치료 프로그램 111
9.3.1 새로운 적응증에 걸친 FDA 승인 확대 및 성숙해가는 보험 급여 코드를 통한 프로그램 채택 촉진 111
9.4 몰입형 및 인터페이스 기반 치료법 112
9.4.1 VR 기반 치료에 대한 임상적 근거의 증가 및 새로운 보험 급여 코드를 통한
VR 기반 치료의 임상적 근거 확대 및 새로운 보험 적용 코드 도입이 부문 성장을 주도할 전망 112
10 제품 유형별 디지털 치료제 시장 114
10.1 서론 115
10.2 처방용 디지털 치료제 115
10.2.1 처방용 디지털 치료제 채택 가속화를 위한 규제 승인 및 확대되는 임상적 검증 115
10.3 비처방 디지털 치료제 116
10.3.1 비처방 디지털 치료제의 성장을 가속화하기 위한 소비자 접근성 향상 및 디지털 헬스 도입 확대 116
11 응용 분야별 디지털 치료제 시장 118
11.1 서론 119
11.2 치료 및 관리 관련 응용 분야 119
11.2.1 당뇨병 121
11.2.1.1 전 세계 당뇨병 부담 증가와 디지털 치료제 채택 가속화를 위한 연계형 디지털 케어 121
11.2.2 중추신경계(CNS) 질환 122
11.2.2.1 증가하는 정신 건강 부담과 AI 기반 행동 관리가 중추신경계 질환에 대한 디지털 치료제 도입을 가속화할 전망 122
11.2.3 금연 123
11.2.3.1 도입을 촉진하기 위한 담배 규제 정책 및 행동 중재의 확대 123
11.2.4 만성 호흡기 질환 124
11.2.4.1 만성 호흡기 질환 부담 증가와 원격 질환 관리가 성장을 견인 124
11.2.5 근골격계 질환 125
11.2.5.1 근골격계 질환 부담 증가와 시장 성장을 뒷받침하는 AI 기반 재활 125
11.2.6 심혈관 질환 126
11.2.6.1 심혈관 질환 부담 증가와 원격 심장 치료가 시장 성장에 기여할 전망 126
11.2.7 약물 복용 순응도 127
11.2.7.1 치료 순응도 및 장기적 결과 개선에 대한 필요성 증가가 성장을 견인할 전망 127
11.2.8 수면 장애 128
11.2.8.1 수면 장애 유병률 증가와 연결형 수면 관리가 디지털 치료제의 채택을 가속화할 전망 128
11.2.9 재활 및 환자 관리 129
11.2.9.1 디지털 재활 플랫폼이 전통적인 임상 환경을 넘어 회복 과정을 혁신할 전망 129
11.2.10 약물 사용 장애 및 중독 관리 130
11.2.10.1 증거 기반 중독 치료 및 장기적 회복 지원에 대한 접근성을 확대할 디지털 치료제 130
11.2.11 기타 치료 및 케어 관련 응용 분야 131
11.3 예방 애플리케이션 132
11.3.1 당뇨병 전단계 134
11.3.1.1 당뇨병 전단계 환자를 위한 디지털 치료제 도입을 촉진하기 위한 조기 위험 요인 식별 및 생활습관 중재 134
11.3.2 비만 및 체중 관리 135
11.3.2.1 GLP-1 요법을 보완하고 지속 가능한 체중 관리를 가능하게 하는 디지털 치료제 135
11.3.3 영양 및 생활습관 관리 136
11.3.3.1 예방 의료 분야에서 디지털 치료제의 역할을 확대하기 위한 맞춤형 영양 및 생활습관 코칭 136
11.3.4 기타 예방적 적용 분야 137
12 매출 모델별 디지털 치료제 시장 138
12.1 서론 139
12.2 구독 기반 모델 139
12.2.1 도입 확대를 위한 지속적인 치료 제공 및 정기적인 환자 참여 139
12.3 라이선싱(엔터프라이즈/SaaS) 모델 140
12.3.1 라이선싱(엔터프라이즈/SaaS) 모델의 성장을 주도하는 기업 도입 및 확장 가능한 클라우드 배포 140
12.4 결과/가치 기반 모델 141
12.4.1 성과 기반 보상 방식으로의 전환 확대가 결과/가치 기반 모델의 도입을 주도 141
13 판매 채널별 디지털 치료제 시장 143
13.1 서론 144
13.2 B2B 판매 채널 144
13.2.1 디지털 치료제 분야의 B2B 리더십을 주도하는 헬스케어 생태계 파트너십 및 보상 확대 144
13.3 B2C 판매 채널 145
13.3.1 소비자 중심의 디지털 헬스 도입 및 예방 의료 트렌드가 B2C 성장을 가속화할 전망 145
14 최종 사용자별 디지털 치료제 시장 147
14.1 서론 148
14.2 의료 서비스 제공자 148
14.2.1 병원 149
14.2.1.1 디지털 치료제 도입을 촉진하기 위한 디지털 진료 서비스 확대 149
14.2.2 전문 클리닉 150
14.2.2.1 전문 클리닉에서의 디지털 치료제 도입 가속화를 위한 질환별 진료 제공 150
14.2.3 진단 및 재활 센터 151
14.2.3.1 진단 및 재활 센터에서의 도입 촉진을 위한 디지털 재활 및 결과 중심 진료 151
14.2.4 기타 의료 서비스 제공자 152
14.3 의료비 지급 기관 153
14.3.1 공공 의료비 지급 기관 154
14.3.1.1 공공 의료 분야에서 디지털 치료제의 역할을 확대하기 위한 정부 주도의 디지털 헬스 프로그램 154
14.3.2 민간 보험사 155
14.3.2.1 민간 보험사 간의 디지털 치료제 도입을 촉진하기 위한 결과 기반 보험 모델 및 고용주 건강 전략 155
14.4 고용주 156
14.4.1 고용주 부문 전반에 걸친 도입 가속화를 위한 예방 의료 및 가치 기반 직원 복리후생에 대한 강조 증가 156
14.5 환자/개인 157
14.5.1 해당 부문 내 도입을 촉진하기 위한 자가 관리 및 예방 의료에 대한 선호도 증가 157
14.6 기타 최종 사용자 158
15 지역별 디지털 치료제 시장 160
15.1 서론 161
15.2 북미 161
15.2.1 북미의 거시경제 전망 162
15.2.2 미국 167
15.2.2.1 디지털 치료제 도입을 촉진하는 보험 적용 확대, AI 기반 치료 및 만성 질환 관리 167
15.2.3 캐나다 172
15.2.3.1 디지털 치료제 도입을 뒷받침하는 디지털 헬스 확대 및 공공 의료 혁신 172
15.3 유럽 176
15.3.1 유럽의 거시경제 전망 177
15.3.2 독일 181
15.3.2.1 강력한 디지털 헬스 생태계와 유리한 보험 적용이 디지털 치료제 도입을 주도할 전망 181
15.3.3 프랑스 186
15.3.3.1 시장 확대를 촉진하기 위한 디지털 치료제 접근성 및 보험 적용 경로 개발 186
15.3.4 영국 190
15.3.4.1 NHS의 디지털 전환과 강력한 규제 지원이 도입 가속화 190
15.3.5 이탈리아 195
15.3.5.1 의료 서비스의 디지털화와 만성 질환 부담으로 인한 디지털 치료제의 성장 기회 창출 195
15.3.6 스페인 199
15.3.6.1 디지털 치료제 채택을 견인할 의료 디지털화와 원격의료 확대 199
15.3.7 기타 유럽 국가 203
15.4 아시아 태평양 208
15.4.1 아시아 태평양 지역 거시경제 전망 209
15.4.2 중국 214
15.4.2.1 정부의 디지털 헬스케어 추진에 힘입어 소프트웨어 기반 치료제의 규제 환경이 호전될 전망 214
15.4.3 일본 219
15.4.3.1 인구 구조적 압박과 규제 개혁으로 인해 디지털 치료제의 도입은 신중한 양상을 보일 전망 219
15.4.4 인도 223
15.4.4.1 규제 체계 정립과 선별적인 자본 투자가 초기 단계 성장을 주도할 전망 223
15.4.5 호주 228
15.4.5.1 강력한 디지털 헬스케어 생태계와 원격의료 도입이 디지털 치료제 성장을 견인할 전망 228
15.4.6 대한민국 232
15.4.6.1 디지털 치료제 도입 가속화를 위한 정부의 디지털 헬스 이니셔티브 및 AI 혁신 232
15.4.7 기타 아시아 태평양 지역 237
15.5 라틴 아메리카 241
15.5.1 라틴 아메리카의 거시경제 전망 242
15.5.2 브라질 246
15.5.2.1 디지털 치료제 수요를 견인할 보편적 의료 보장 확대 및 디지털 헬스 혁신 246
15.5.3 멕시코 250
15.5.3.1 시장 성장을 뒷받침하는 공중 보건 수요 증가 및 디지털 접근성 확대 250
15.5.4 기타 라틴 아메리카 255
15.6 중동 및 아프리카 259
15.6.1 중동 및 아프리카의 거시경제 전망 260
15.6.2 GCC 국가 264
15.6.2.1 소프트웨어 기반 치료제 도입을 가속화하기 위한 국가 디지털 헬스 지침 264
15.6.2.2 사우디아라비아 269
15.6.2.2.1 소프트웨어 기반 치료제를 위한 공식적인 절차를 마련하기 위한 ‘비전 2030’ 디지털 헬스 지침 269
15.6.2.3 아랍에미리트(UAE) 274
15.6.2.3.1 디지털 치료제 성장을 뒷받침하는 디지털 전환 및 의료 혁신 274
15.6.2.4 기타 GCC 국가 278
15.6.3 남아프리카공화국 283
15.6.3.1 디지털 헬스케어의 확대와 높은 질병 부담으로 인한 디지털 치료제 시장 기회 창출 283
15.6.4 중동 및 아프리카 기타 지역 287
16 경쟁 구도 293
16.1 개요 293
16.2 주요 기업의 전략/승리 요인 293
16.2.1 디지털 치료제 시장에서 주요 업체들이 채택한 전략 개요 293
16.3 매출 분석, 2021–2025 295
16.4 2025년 시장 점유율 분석 296
16.5 브랜드/제품 비교 299
16.6 기업 가치 평가 및 재무 지표 300
16.6.1 재무 지표 300
16.6.2 기업 가치 평가 300
16.7 기업 평가 매트릭스: 주요 기업, 2025 301
16.7.1 스타 기업 301
16.7.2 신흥 리더 기업 301
16.7.3 보편적 기업 301
16.7.4 참여 기업 302
16.7.5 기업 사업 범위: 주요 기업, 2025년 303
16.7.5.1 기업 사업 범위 303
16.7.5.2 지역별 사업 범위 304
16.7.5.3 제품·서비스 제공 범위 305
16.7.5.4 응용 분야별 사업 범위 306
16.7.5.5 수익 모델 범위 307
16.7.5.6 최종 사용자 범위 308
16.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 309
16.8.1 진취적인 기업 309
16.8.2 대응력 있는 기업 309
16.8.3 역동적인 기업 309
16.8.4 출발선 309
16.8.5 경쟁 벤치마킹: 스타트업/중소기업, 2025년 311
16.8.5.1 주요 스타트업/중소기업 상세 목록 311
16.8.5.2 스타트업/중소기업의 경쟁 벤치마킹 311
16.9 경쟁 시나리오 312
16.9.1 제품 출시 및 개선 312
16.9.2 거래 313
16.9.3 기타 동향 314
17 기업 프로필 315
17.1 주요 기업 315
17.1.1 TELADOC HEALTH, INC. 315
17.1.1.1 사업 개요 315
17.1.1.2 제공 제품 및 서비스 316
17.1.1.3 최근 동향 317
17.1.1.3.1 제품 출시 및 개선 317
17.1.1.3.2 거래 318
17.1.1.4 MnM의 견해 319
17.1.1.4.1 승리할 권리 319
17.1.1.4.2 전략적 선택 319
17.1.1.4.3 약점 및 경쟁 위협 319
17.1.2 NOOM, INC. 320
17.1.2.1 사업 개요 320
17.1.2.2 제공하는 제품 및 서비스 321
17.1.2.3 최근 동향 321
17.1.2.3.1 제품 출시 및 개선 321
17.1.2.3.2 거래 323
17.1.2.4 MnM의 관점 324
17.1.2.4.1 승리할 권리 324
17.1.2.4.2 전략적 선택 324
17.1.2.4.3 약점 및 경쟁 위협 324
17.1.3 HINGE HEALTH, INC. 325
17.1.3.1 사업 개요 325
17.1.3.2 제공하는 제품 및 서비스 326
17.1.3.3 최근 동향 327
17.1.3.3.1 제품 출시 및 개선 327
17.1.3.3.2 거래 328
17.1.3.4 MnM의 관점 329
17.1.3.4.1 승리할 권리 329
17.1.3.4.2 전략적 선택 329
17.1.3.4.3 약점 및 경쟁적 위협 329
17.1.4 OMADA HEALTH INC. 330
17.1.4.1 사업 개요 330
17.1.4.2 제공하는 제품 및 서비스 331
17.1.4.3 최근 동향 332
17.1.4.3.1 제품 출시 및 개선 332
17.1.4.3.2 거래 333
17.1.4.4 MnM의 견해 334
17.1.4.4.1 승리할 권리 334
17.1.4.4.2 전략적 선택 334
17.1.4.4.3 약점 및 경쟁 위협 334
17.1.5 DARIOHEALTH CORP. 335
17.1.5.1 사업 개요 335
17.1.5.2 제공하는 제품 및 서비스 336
17.1.5.3 최근 동향 337
17.1.5.3.1 제품 출시 및 개선 337
17.1.5.3.2 거래 338
17.1.5.4 MnM의 관점 338
17.1.5.4.1 승리할 권리 338
17.1.5.4.2 전략적 선택 339
17.1.5.4.3 약점 및 경쟁 위협 339
17.1.6 SWORD HEALTH, INC. 340
17.1.6.1 사업 개요 340
17.1.6.2 제공 제품 및 서비스 341
17.1.6.3 최근 동향 342
17.1.6.3.1 신제품 출시 및 개선 342
17.1.6.3.2 거래 내역 342
17.1.7 RESMED 344
17.1.7.1 사업 개요 344
17.1.7.2 제공하는 제품 및 서비스 345
17.1.7.3 최근 동향 346
17.1.7.3.1 거래 346
17.1.8 VIRTA HEALTH CORP. 347
17.1.8.1 사업 개요 347
17.1.8.2 제공하는 제품 및 서비스 348
17.1.8.3 최근 동향 349
17.1.8.3.1 제품 출시 및 개선 349
17.1.8.3.2 거래 내역 349
17.1.9 웰독(WELLDOC, INC.) 350
17.1.9.1 사업 개요 350
17.1.9.2 제공하는 제품 및 서비스 351
17.1.9.3 최근 동향 351
17.1.9.3.1 제품 출시 및 개선 351
17.1.9.3.2 거래 352
17.1.10 CLICK THERAPEUTICS, INC. 354
17.1.10.1 사업 개요 354
17.1.10.2 제공하는 제품 및 서비스 355
17.1.10.3 최근 동향 356
17.1.10.3.1 제품 출시 및 개선 356
17.1.10.3.2 거래 357
17.1.10.3.3 기타 동향 358
17.1.11 사이드킥 헬스 359
17.1.11.1 사업 개요 359
17.1.11.2 제공하는 제품 및 서비스 359
17.1.11.3 최근 동향 361
17.1.11.3.1 제품 출시 및 개선 361
17.1.11.3.2 거래 내역 362
17.1.12 AKILI, INC. 363
17.1.12.1 사업 개요 363
17.1.12.2 제공하는 제품 및 서비스 364
17.1.13 APPLIEDVR, INC. 365
17.1.13.1 사업 개요 365
17.1.13.2 제공하는 제품 및 서비스 366
17.1.13.3 최근 동향 366
17.1.13.3.1 거래 내역 366
17.1.14 WELLTHY THERAPEUTICS PVT. LTD. 367
17.1.14.1 사업 개요 367
17.1.14.2 제공하는 제품 및 서비스 368
17.1.15 HEADSPACE INC. 369
17.1.15.1 사업 개요 369
17.1.15.2 제공하는 제품 및 서비스 370
17.1.15.2.1 제품 출시 및 개선 371
17.1.16 LARK TECHNOLOGIES, INC. 372
17.1.16.1 사업 개요 372
17.1.16.2 제공하는 제품 및 서비스 372
17.1.17 XRHEALTH 374
17.1.17.1 사업 개요 374
17.1.17.2 제공하는 제품 및 서비스 374
17.1.17.3 최근 동향 376
17.1.17.3.1 제품 출시 376
17.1.17.3.2 거래 내역 376
17.1.18 AMALGAM RX, INC. 378
17.1.18.1 사업 개요 378
17.1.18.2 제공하는 제품 및 서비스 379
17.1.18.3 최근 동향 379
17.1.18.3.1 거래 내역 379
17.1.19 APTAR DIGITAL HEALTH 380
17.1.19.1 사업 개요 380
17.1.19.2 제공 제품 및 서비스 382
17.1.19.3 최근 동향 382
17.1.19.3.1 거래 내역 382
17.1.20 CANARY HEALTH 384
17.1.20.1 사업 개요 384
17.1.20.2 제공하는 제품 및 서비스 384
17.1.20.3 최근 동향 385
17.1.20.3.1 거래 내역 385
17.2 스타트업/중소기업 386
17.2.1 FREESPIRA 386
17.2.2 MINDABLE HEALTH GMBH 387
17.2.3 GET.ON INSTITUT FÜR ONLINE GESUNDHEITSTRAININGS GMBH 388
17.2.4 코그니핏(COGNIFIT INC.) 389
17.2.5 2MORROW INC. 390
18 연구 방법론 391
18.1 연구 접근 방식 391
18.1.1 2차 연구 392
18.1.1.1 2차 자료의 주요 데이터 393
18.1.2 1차 연구 393
18.1.2.1 1차 자료 394
18.1.2.2 1차 자료의 주요 데이터 395
18.1.2.3 1차 자료의 세부 분류 395
18.1.2.4 1차 전문가들의 통찰 396
18.2 연구 방법론 설계 396
18.3 시장 규모 추정 398
18.4 데이터 삼각검증 403
18.5 시장 점유율 추정 404
18.6 연구 가정 404
18.7 연구의 한계 405
18.7.1 방법론 관련 한계 405
18.8 위험 평가 405
19 부록 406
19.1 토론 가이드 406
19.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 411
19.3 맞춤형 옵션 413
19.4 관련 보고서 413
19.5 저자 정보 414
|