주요 내용
2025년 아시아 태평양 지역은 전 세계 열가소성 폴리이미드 시장에서 35%의 점유율로 가장 큰 비중을 차지했으며, 2026년부터 2032년까지 연평균 성장률(CAGR) 8.3%를 기록할 것으로 전망됩니다.
제품 유형별로는, 비충진 열가소성 폴리이미드 부문이 예측 기간 동안 연평균 성장률(CAGR) 6.8%로 성장할 것으로 전망됩니다.
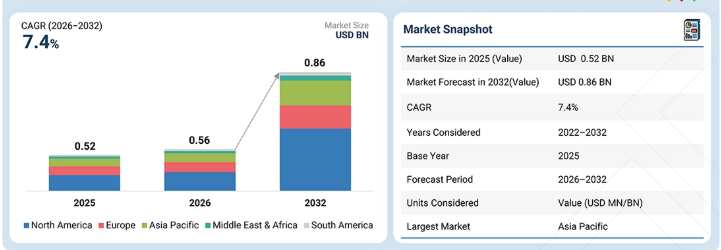
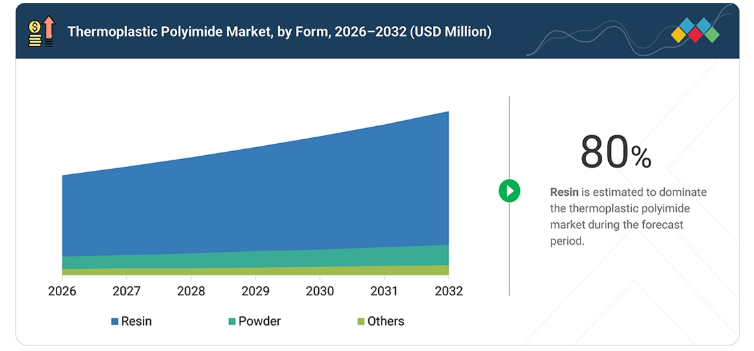
형태별로는 수지 부문이 2032년까지 가장 큰 시장 규모에 도달할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR) 7.4%를 기록할 것으로 전망된다.
최종 용도 산업별로는 전기 및 전자 부문이 2032년까지 연평균 성장률(CAGR) 8.3%로 성장할 것으로 예상된다.
가공 기술별로는 사출 성형 부문이 가장 큰 시장 점유율을 차지할 것으로 전망된다.
미쓰이 화학(Mitsui Chemicals), 사빅(SABIC), 미쓰비시 가스 화학(Mitsubishi Gas Chemical Company, Inc.)은 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 전 세계 열가소성 폴리이미드 시장의 주요 기업으로 꼽혔습니다.
이 산업은 데이터 생성 및 클라우드 컴퓨팅의 지속적인 성장에 힘입어 발전하고 있습니다. 클라우드 서비스와 AI, 빅데이터와 같은 신기술을 기반으로 하는 비즈니스가 증가함에 따라 데이터 센터의 처리 부하와 발열량이 증가하며, 데이터 센터가 최적의 성능을 발휘하기 위해서는 적절한 냉각이 필요합니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
고객의 비즈니스에 미치는 영향은 자동차, 항공우주 및 방위, 산업용 애플리케이션 전반에 걸쳐 경량화, 고온 내성, 신뢰성을 갖춘 부품을 가능하게 하는 고성능 소재에 대한 수요 증가에 기인합니다. 열가소성 폴리이미드 시장은 제조업체들이 고성능 전기·전자 부품, 산업용 엔지니어링 부품, 자동차 엔진룸 내부 부품, 항공우주 구조 및 내장 부품과 같은 기존 응용 분야에서 광학 센서 및 포토닉스, 반도체 및 첨단 패키징, 첨단 항공우주 부품과 같은 신흥 응용 분야로 사업을 확장함에 따라 매출 구성의 변화를 겪고 있습니다. 이러한 변화로 인해 고객 생태계가 확대되어, 전자 및 반도체 부품 제조업체, 자동차 1차 공급업체, 항공우주 및 방위 산업 제조업체, 산업용 장비 제조업체 등이 포함되고 있으며, 이들은 점점 더 소형화되고 내열성이 뛰어나며 신뢰성이 높은 전자 부품, 경량 고성능 파워트레인 부품, 그리고 극한 환경에서도 성능을 유지할 수 있는 소재를 찾고 있습니다. 궁극적으로 이러한 발전은 최종 사용자가 장치의 신뢰성과 제품 성능을 향상시키고, 차량의 효율성, 안전성 및 내구성을 높이며, 연료 소비와 수명 주기 비용을 절감하고, 가동 시간과 시스템 신뢰성을 개선하는 데 기여합니다.
시장 생태계
열가소성 폴리이미드 생태계는 원자재 공급업체, 열가소성 폴리이미드 공급업체, 유통업체 및 최종 사용자로 구성된 상호 연결된 네트워크로 이루어져 있습니다. 이러한 이해관계자들은 다양한 응용 분야에서 열가소성 폴리이미드 소재의 개발, 생산, 상용화 및 채택을 지원합니다. 미쓰비시 화학 그룹, UBE 코퍼레이션, JFE 케미컬 코퍼레이션과 같은 원자재 공급업체들은 광범위한 폴리이미드 가치 사슬에 사용되는 폴리이미드 관련 원자재를 공급합니다. 미쓰이 화학, SABIC, 헌츠맨 등을 포함한 열가소성 폴리이미드 생산 업체들은 자동차, 항공우주, 산업, 전기 및 전자, 기타 응용 분야에 사용되는 열가소성 폴리이미드 소재를 공급합니다. BIEGLO 및 다이셀과 같은 유통업체들은 열가소성 폴리이미드 제품의 상용화 및 시장 진출을 지원합니다. 수요 측면에서는 보잉(Boeing), 에어버스(Airbus), ASML과 같은 최종 사용자들이 고온 성능, 치수 안정성, 기계적 강도 및 내화학성을 갖춘 소재가 필요한 항공우주 및 반도체 장비 응용 분야를 대표합니다. 이러한 생태계 참여자들 간의 상호작용은 고성능 응용 분야 전반에 걸쳐 열가소성 폴리이미드의 지속적인 개발과 채택을 뒷받침합니다.
지역
아시아 태평양 지역이 가장 큰 시장 점유율을 차지할 것으로 추정됩니다
지역별로 볼 때, 아시아 태평양 지역이 열가소성 폴리이미드 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다. 이 지역, 특히 일본, 중국, 한국, 인도, 말레이시아에는 열가소성 폴리이미드 제조업체들이 다수 포진해 있으며, 잘 구축된 제조 생태계를 갖추고 있습니다. 일본은 첨단 폴리머 생산 및 정밀 제조의 중요한 거점 역할을 하며, 미쓰이 케미칼(Mitsui Chemicals)과 같은 주요 열가소성 폴리이미드 제조업체도 보유하고 있습니다. 중국과 한국은 대규모 산업 및 전자 제조 역량을 바탕으로 이점을 누리고 있습니다. 또한 이 지역은 반도체 생산, 전자 제조, 자동차 생산 및 항공우주 역량에 대한 투자를 바탕으로 첨단 소재와 고부가가치 제조의 현지화가 점차 확대되고 있습니다. 확고한 입지를 갖춘 공급업체의 존재, 생산 역량의 확대, 첨단 소재의 채택 증가 등이 이 지역의 열가소성 폴리이미드 시장을 강화할 것으로 예상됩니다.
열가소성 폴리이미드 시장: 기업 평가 매트릭스
열가소성 폴리이미드 시장 매트릭스에서 미쓰이 화학(Star)은 강력한 시장 지위와 자동차, 항공우주 및 방위, 산업 기계, 전기 및 전자 분야에 걸쳐 사용되는 확고한 제품 포트폴리오(AURUM)를 바탕으로 선두를 달리고 있습니다. 아라카와 화학공업(신흥 리더)은 열가소성 폴리이미드 솔루션 제공과 첨단 전자 소재에 대한 집중을 통해 상당한 제품 개발 잠재력을 보여주고 있습니다. 미쓰이 화학이 확립된 AURUM 포트폴리오와 폭넓은 응용 분야 입지를 바탕으로 선두를 달리고 있는 반면, 아라카와 화학공업은 고성능 열가소성 폴리이미드 소재에 대한 수요가 지속적으로 증가함에 따라 입지를 강화할 잠재력을 보이고 있습니다.
주요 시장 참여 기업
- 미쓰이 케미칼(일본)
- SABIC(사우디아라비아)
- SOLVER POLYIMIDE(중국)
- 헌츠맨(미국)
- 미쓰비시 가스 케미칼(일본)
- 장쑤 준화 HPP 유한공사(중국)
- 창저우 선켐 신소재 유한공사 (중국)
- 완화 화학 (중국)
- 아라카와 화학공업 (일본)
- 아르케마 (프랑스)
- 에보닉 (독일)
- 올스타 머티리얼 (중국)
- 장쑤 칭콴 화학 유한공사 (중국)
- 킹파 사이언스 앤 테크놀로지 유한공사 (중국)
최근 동향
- 2025년 10월 : 미쓰이 케미칼(Mitsui Chemicals, Inc.)과 폴리플라스틱스(Polyplastics Co., Ltd.)는 폴리플라스틱스가 미쓰이 케미칼의 ARLEN 및 AURUM 엔지니어링 플라스틱에 대한 마케팅 업무를 관리하는 내용의 계약을 체결했습니다. 폴리플라스틱스는 고객 관계 관리, 신규 사업 개발 및 기술 지원을 전담하여, 이러한 고성능 엔지니어링 소재에 대한 시장 입지와 고객 지원 역량을 강화할 예정입니다.
1 서론 24
1.1 연구 목적 24
1.2 시장 정의 24
1.3 연구 범위 25
1.3.1 조사 대상 시장 및 지역 범위 25
1.4 포함 및 제외 항목 26
1.4.1 분석 대상 기간 27
1.4.2 분석 대상 통화 27
1.4.3 분석 대상 단위 28
1.5 이해관계자 28
1.6 연구의 한계 28
2 요약 29
2.1 주요 통찰 및 시장 하이라이트 29
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 동향 30
2.3 열가소성 폴리이미드 시장의 파괴적 트렌드 31
2.4 고성장 부문 31
2.5 지역별 개요: 시장 규모, 성장률 및 전망 32
3 심층 분석 33
3.1 열가소성 폴리이미드 시장 참여자를 위한 매력적인 기회 33
3.2 열가소성 폴리이미드 시장, 형태별 33
3.3 열가소성 폴리이미드 시장, 제품 유형별 34
3.4 열가소성 폴리이미드 시장, 최종 용도 산업별 34
3.5 열가소성 폴리이미드 시장, 지역별 35
3.6 열가소성 폴리이미드 시장, 국가별 35
4 시장 개요 36
4.1 서론 36
4.2 시장 동향 37
4.2.1 성장 동인 37
4.2.1.1 항공우주 및 방위 산업 분야에서 경량 고온 소재에 대한 수요 증가 37
4.2.1.2 산업 및 자동차 응용 분야의 수요 증가 38
4.2.2 제약 요인 39
4.2.2.1 열가소성 폴리이미드의 높은 생산 비용 및 복잡한 가공 요건 39
4.2.2.2 대체 고성능 엔지니어링 폴리머의 가용성 40
4.2.3 기회 40
4.2.3.1 자동차 산업의 전기화 확대 및 전기차 채택 증가 40
4.2.3.2 반도체 제조 및 첨단
전자 패키징 분야의 확대 41
4.2.4 과제 42
4.2.4.1 상업적 가용성 제한 및 공급업체 기반의 협소함 42
4.3 미충족 수요 및 미개척 시장 42
4.3.1 열가소성 폴리이미드 시장의 미충족 수요 42
4.3.2 미개척 시장 기회 43
4.4 상호 연계된 시장 및 부문 간 기회 44
4.4.1 상호 연계된 시장 44
4.4.2 업종 간 기회 45
4.5 신흥 비즈니스 모델 및 생태계 변화 45
4.5.1 신흥 비즈니스 모델 45
4.5.2 생태계 변화 46
4.6 1/2/3차 공급업체의 전략적 움직임 46
4.6.1 주요 움직임 및 전략적 초점 46
5 산업 동향 47
5.1 포터의 5가지 힘 분석 47
5.1.1 신규 진입자의 위협 48
5.1.2 대체재의 위협 48
5.1.3 공급자의 교섭력 48
5.1.4 구매자의 교섭력 49
5.1.5 경쟁 강도 49
5.2 거시경제 지표 49
5.2.1 서론 49
5.2.2 GDP 동향 및 전망 49
5.2.3 글로벌 자동차 산업의 동향 51
5.2.4 글로벌 전자 산업의 동향 51
5.2.5 글로벌 항공우주 산업의 동향 51
5.3 가치 사슬 분석 52
5.4 생태계 분석 54
5.5 가격 분석 56
5.5.1 주요 기업별 평균 판매 가격 56
5.5.2 지역별 평균 판매 가격 동향 57
5.6 2026–2027년 주요 컨퍼런스 및 행사 58
5.7 고객 비즈니스에 영향을 미치는 동향/변혁 58
5.8 투자 및 자금 조달 시나리오 59
5.9 사례 연구 분석 60
5.9.1 SABIC EXTEM 열가소성 폴리이미드가 가능하게 한 적외선(IR) 광학
센서의 소형화 60
5.9.2 NASA 글렌 연구 센터의 고온 전기 절연용 열가소성 폴리이미드 평가 61
5.9.3 기능성 고온 부품용 고유 형광 열가소성 폴리이미드의 압출 3D 프린팅 62
6 기술 발전, AI가 주도하는 영향, 특허,
및 향후 응용 분야 63
6.1 개요 63
6.2 핵심 기술 63
6.2.1 사출 성형 공정 63
6.2.2 압출 기술 63
6.3 보완 기술 64
6.3.1 열가소성 필름 및 코팅 기술 64
6.4 관련 기술 64
6.4.1 고온 열가소성 수지의 적층 제조 64
6.5 특허 분석 65
6.5.1 서론 65
6.5.2 방법론 65
6.5.3 문서 유형 65
6.5.4 통찰 66
6.5.5 특허의 법적 지위 67
6.5.6 관할권 분석 67
6.5.7 주요 출원인 68
6.5.8 주요 특허 목록 68
6.6 향후 응용 분야 71
6.6.1 전동화 항공우주 및 우주 시스템: 전기 항공기, 위성 및 우주 전자기기를 위한 고온 단열재 71
6.6.2 전기차(EV) 전력 전자 및 배터리 시스템: 모터, 인버터 및 배터리 모듈용 첨단 절연 재료 72
6.6.3 5G/6G 플렉서블 전자 및 반도체 패키징:
고주파 소자용 저유전율 필름 및 플렉서블 기판 72
6.6.4 고온 적층 제조: 항공우주, 산업 및 전자 응용 분야를 위한 경량
3D 프린팅 부품 73
6.6.5 첨단 산업 및 반도체 장비: 반도체 장비, 센서,
및 산업용 시스템을 위한 고온 부품 73
6.7 AI/일반 AI가 열가소성 폴리이미드 시장에 미치는 영향 73
6.7.1 주요 활용 사례 및 시장 잠재력 74
6.7.2 모범 사례: 기업/기관 활용 사례 75
6.7.3 열가소성 폴리이미드 시장 사례 연구 75
6.7.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향
76
6.7.5 열가소성 폴리이미드 시장에서 생성형 AI 도입에 대한 고객의 준비도 76
6.7.6 성공 사례 및 실제 적용 사례 76
6.7.7 미쓰이 화학: 첨단 고분자 개발을 위한 AI 기반 소재 정보학
77
6.7.8 SABIC: 열가소성
폴리이미드 운영 77
7 지속 가능성 및 규제 환경 78
7.1 지역별 규제 및 규정 준수 78
7.1.1 규제 기관, 정부 기관 및 기타 조직 78
7.1.2 산업 표준 80
7.2 지속 가능성 이니셔티브 81
7.2.1 열가소성 폴리이미드의 탄소 영향 및 친환경 적용 분야 81
7.3 지속 가능성에 미치는 영향 및 규제 정책 이니셔티브 82
7.4 인증, 라벨링 및 친환경 표준 82
8 고객 환경 및 구매자 행동 84
8.1 의사결정 과정 84
8.2 주요 이해관계자 및 구매 기준 86
8.2.1 구매 과정의 주요 이해관계자 86
8.2.2 구매 기준 86
8.3 도입 장벽 및 내부 과제 87
8.4 다양한 최종 사용 산업 분야의 미충족 수요 88
8.5 시장 수익성 90
8.5.1 매출 잠재력 90
8.5.2 비용 동향 90
8.5.3 주요 응용 분야의 마진 기회 91
9 형태별 열가소성 폴리이미드 시장 92
9.1 서론 93
9.2 수지 94
9.2.1 고온 성능 및 용융 가공성 94
9.3 분말 95
9.3.1 복합재 가공 및 고온 응용 분야 95
9.4 기타 형태 96
10 제품 유형별 열가소성 폴리이미드 시장 98
10.1 서론 99
10.2 충진제가 첨가되지 않은 열가소성 폴리이미드 100
10.2.1 고온 성능 및 청정성 지원 100
10.3 유리 섬유 충전 열가소성 폴리이미드 101
10.3.1 더 높은 강성과 치수 안정성 101
10.4 탄소 섬유 충전 열가소성 폴리이미드 102
10.4.1 높은 강도 대 중량 비율 102
10.5 기타 제품 유형 103
11 최종 용도 산업별 열가소성 폴리이미드 시장 104
11.1 서론 105
11.2 전기 및 전자 107
11.2.1 고온 전자 및 반도체 공정 107
11.3 자동차 108
11.3.1 고온 성능 및 차량 전기화 108
11.4 항공우주 및 방위 110
11.4.1 경량 및 고온 내성
구조물 및 부품에 대한 수요 110
11.5 산업용 기계 112
11.5.1 내마모성 및 치수 안정성 112
11.6 기타 최종 용도 산업 113
12 가공 기술별 116
12.1 서론 116
12.2 사출 성형 116
12.3 압출 성형 117
13 지역별 열가소성 폴리이미드 시장 118
13.1 서론 119
13.2 북미 119
13.2.1 미국 124
13.2.1.1 반도체 산업 확장, 항공우주 생산 및 차량 전기화 124
13.2.2 캐나다 126
13.2.2.1 항공우주, 자동차 및 반도체 제조 126
13.2.3 멕시코 128
13.2.3.1 자동차 및 항공우주 제조 128
13.3 유럽 129
13.3.1 독일 134
13.3.1.1 자동차 제조 및 반도체 산업 확장 134
13.3.2 영국 136
13.3.2.1 항공우주, 자동차 및 반도체 역량 136
13.3.3 프랑스 138
13.3.3.1 항공우주 및 자동차 제조가 핵심 응용 분야를 형성 138
13.3.4 이탈리아 140
13.3.4.1 자동차 제조 및 마이크로전자공학 개발 140
13.3.5 스페인 141
13.3.5.1 자동차 제조가 중요한 응용 기반을 제공 141
13.3.6 기타 유럽 국가 143
13.4 아시아 태평양 145
13.4.1 중국 150
13.4.1.1 자동차 및 전자제품 제조업이 수요를 뒷받침 150
13.4.2 대한민국 152
13.4.2.1 강력한 자동차, 반도체, 전기·전자, 항공우주 및 첨단 제조 산업 152
13.4.3 일본 154
13.4.3.1 자동차, 전자 및 반도체 제조업이 수요를 뒷받침 154
13.4.4 인도 156
13.4.4.1 자동차 및 반도체 제조업 전반에 걸친 국내 생산 및 현지화 확대 156
13.4.5 말레이시아 158
13.4.5.1 확립된 반도체 생태계와 점점 더 고도화되는 제조 활동 158
13.4.6 기타 아시아 태평양 지역 160
13.5 중동 및 아프리카 162
13.5.1 사우디아라비아 166
13.5.1.1 산업 다각화가 신흥 응용 분야를 뒷받침 166
13.5.2 아랍에미리트(UAE) 168
13.5.2.1 첨단 제조 및 항공우주 산업이 신흥
TPI 응용 분야를 뒷받침 168
13.5.3 기타 GCC 국가 170
13.5.3.1 산업 다각화 및 첨단 제조 170
13.5.4 기타 중동 및 아프리카 171
13.6 남미 173
13.6.1 브라질 177
13.6.1.1 확립된 자동차, 항공우주, 전자 및 산업 제조 역량 177
13.6.2 아르헨티나 179
13.6.2.1 자동차 제조업이 주요 TPI 적용 경로를 제공 179
13.6.3 기타 남미 국가 180
14 경쟁 구도 183
14.1 서론 183
14.2 주요 기업 전략/승리 요인 183
14.3 매출 분석 184
14.4 시장 점유율 및 순위 분석 184
14.4.1 주요 업체의 시장 점유율 184
14.5 브랜드/제품 비교 185
14.6 기업 가치 평가 및 재무 지표 187
14.7 기업 평가 매트릭스: 주요 기업, 2025년 188
14.7.1 스타 기업 188
14.7.2 신흥 리더 기업 188
14.7.3 보편적 기업 188
14.7.4 참여 기업 189
14.7.5 기업 사업 범위: 주요 기업, 2025년 190
14.7.5.1 기업 사업 범위 190
14.7.5.2 지역별 사업 범위 191
14.7.5.3 제품 형태별 사업 범위 192
14.7.5.4 제품 유형별 사업 범위 193
14.7.5.5 최종 사용 산업별 사업 범위 194
14.8 경쟁 구도 195
14.8.1 인수합병 195
15 기업 프로필 196
15.1 주요 기업 196
15.1.1 미쓰이 화학(MITSUI CHEMICALS, INC.) 196
15.1.1.1 사업 개요 196
15.1.1.2 제공 제품/솔루션/서비스 197
15.1.1.3 최근 동향 198
15.1.1.3.1 거래 내역 198
15.1.1.4 MnM의 관점 198
15.1.1.4.1 주요 강점 198
15.1.1.4.2 전략적 선택 198
15.1.1.4.3 약점 및 경쟁 위협 198
15.1.2 SABIC 199
15.1.2.1 사업 개요 199
15.1.2.2 제공하는 제품/솔루션/서비스 200
15.1.2.3 최근 동향 201
15.1.2.4 MnM 관점 201
15.1.2.4.1 주요 강점 201
15.1.2.4.2 전략적 선택 201
15.1.2.4.3 약점 및 경쟁 위협 201
15.1.3 아라카와 화학공업 주식회사 202
15.1.3.1 사업 개요 202
15.1.3.2 제공하는 제품/솔루션/서비스 203
15.1.3.3 최근 동향 204
15.1.3.4 MnM의 관점 204
15.1.3.4.1 주요 강점 204
15.1.3.4.2 전략적 선택 204
15.1.3.4.3 약점 및 경쟁 위협 204
15.1.4 MITSUBISHI GAS CHEMICAL COMPANY, INC. 205
15.1.4.1 사업 개요 205
15.1.4.2 제공하는 제품/솔루션/서비스 206
15.1.4.3 최근 동향 206
15.1.4.4 MnM의 관점 206
15.1.4.4.1 주요 강점 206
15.1.4.4.2 전략적 선택 206
15.1.4.4.3 약점 및 경쟁 위협 206
15.1.5 헌츠맨(HUNTSMAN) 207
15.1.5.1 사업 개요 207
15.1.5.2 제공하는 제품/솔루션/서비스 208
15.1.5.3 최근 동향 209
15.1.5.4 MnM 관점 209
15.1.5.4.1 주요 강점 209
15.1.5.4.2 전략적 선택 209
15.1.5.4.3 약점 및 경쟁 위협 209
15.1.6 솔버 폴리이미드 210
15.1.6.1 사업 개요 210
15.1.6.2 제공하는 제품/솔루션/서비스 210
15.1.6.3 최근 동향 211
15.1.7 JIANGSU JUNHUA HPP CO., LTD. 212
15.1.7.1 사업 개요 212
15.1.7.2 제공하는 제품/솔루션/서비스 212
15.1.7.3 최근 동향 213
15.1.8 창저우 선켐 신소재 유한공사 214
15.1.8.1 사업 개요 214
15.1.8.2 제공하는 제품/솔루션/서비스 214
15.1.8.3 최근 동향 214
15.1.9 완화 화학 그룹 유한공사 215
15.1.9.1 사업 개요 215
15.1.9.2 제공하는 제품/솔루션/서비스 216
15.1.9.3 최근 동향 217
15.1.10 에보닉 218
15.1.10.1 사업 개요 218
15.1.10.2 제공하는 제품/솔루션/서비스 219
15.1.10.3 최근 동향 219
15.1.11 아르케마 220
15.1.11.1 사업 개요 220
15.1.11.2 제공하는 제품/솔루션/서비스 222
15.1.11.3 최근 동향 222
15.1.12 JIANGSU QINGQUAN CHEMICAL CO., LTD. 223
15.1.12.1 사업 개요 223
15.1.12.2 제공하는 제품/솔루션/서비스 223
15.1.12.3 최근 동향 223
15.1.13 킹파 과학기술 유한공사 224
15.1.13.1 사업 개요 224
15.1.13.2 제공하는 제품/솔루션/서비스 224
15.1.13.3 최근 동향 224
15.1.14 ALLSTAR MATERIAL 225
15.1.14.1 사업 개요 225
15.1.14.2 제공하는 제품/솔루션/서비스 225
15.1.14.3 최근 동향 225
16 연구 방법론 226
16.1 연구 데이터 226
16.1.1 2차 데이터 227
16.1.1.1 주요 2차 자료 목록 227
16.1.2 1차 데이터 227
16.1.2.1 1차 조사에 참여한 기업 목록 229
16.1.2.2 1차 인터뷰 내역 229
16.2 시장 규모 추정 230
16.2.1 탑다운(Top-down) 접근법 230
16.2.2 바텀업(Bottom-up) 접근법 230
16.3 시장 전망 접근법 231
16.3.1 수요 측면 분석 231
16.3.2 공급 측면 분석 232
16.3.3 공급 측면 분석 계산 232
16.4 성장 전망 232
16.5 데이터 삼각측량 233
16.6 요인 분석 235
17 부록 236
17.1 토론 가이드 236
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 239
17.3 맞춤 설정 옵션 241
17.4 관련 보고서 241
17.5 저자 정보 242