주요 내용
부문별 선도 동향:
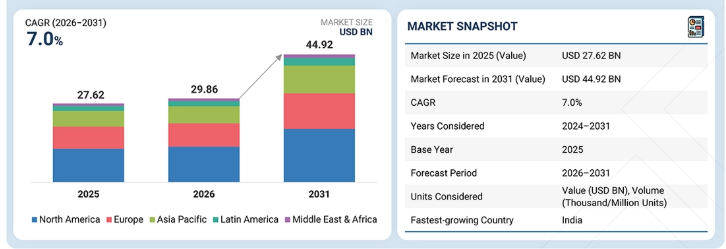
지역별 선도: 아시아 태평양 지역은 예측 기간 동안 6.5%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
제품 부문 선두: 체외진단(IVD) 검사 제품 부문은 지속적인 모니터링 솔루션에 대한 수요 증가에 힘입어 예측 기간 동안 암 진단 시장을 주도할 것으로 추정됩니다.
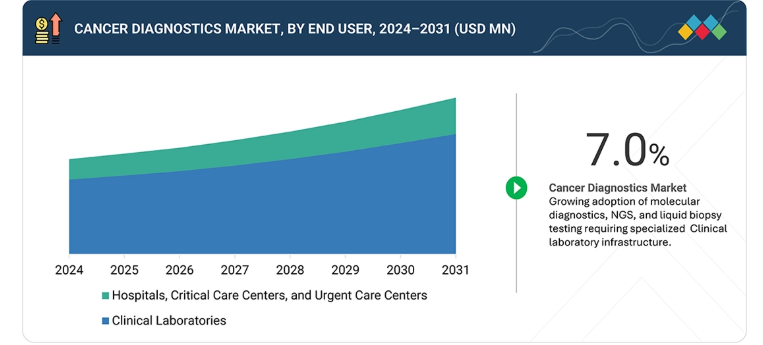
최종 사용자 부문 선두: 임상 검사실 부문은 환자 입원 건수 증가와 지속적인 모니터링에 대한 수요 증가에 힘입어 예측 기간 동안 암 진단 시장을 주도할 것으로 추정됩니다.
시장 전망 및 경쟁 구도:
F. Hoffmann-La Roche Ltd. (스위스), Danaher Corporation (미국), Siemens Healthineers AG (독일), QIAGEN N.V. (네덜란드) 및 Hologic, Inc. (미국)는 혁신에 대한 강력한 집중, 광범위한 제품 포트폴리오, 폭넓은 업계 입지, 그리고 탄탄한 운영 및 재무 역량을 바탕으로 암 진단 시장의 주요 기업으로 선정되었습니다.
마이리어드 제네틱스(Myriad Genetics, Inc., 미국), 나테라(Natera, Inc., 미국), 네오제노믹스 래버러토리즈(NeoGenomics Laboratories, Inc., 미국)는 탄탄한 제품 포트폴리오와 사업 전략을 바탕으로 소수의 주요 스타트업 및 중소기업에 포함된다.
신흥 경제국 전반에 걸친 의료 인프라의 급속한 발전은 암 진단 시장의 성장에 크게 기여하고 있습니다. 정부와 민간 의료 서비스 제공업체들은 조기 및 정확한 암 검진 서비스에 대한 접근성을 강화하기 위해 암 전문 병원, 진단 실험실, 병리 센터, 첨단 영상 시설에 대한 투자를 확대하고 있습니다. 이러한 노력은 진단 역량을 향상시키고 분자 진단, 차세대 염기서열 분석(NGS), 액체 생검, 디지털 병리학, 동반 진단과 같은 첨단 기술의 도입을 촉진하고 있습니다. 또한, 의료비 지출 증가, 건강보험 적용 범위 확대, 국가 암 검진 프로그램 등은 도시와 농촌 지역을 막론하고 암 진단 서비스에 대한 접근성을 높이는 데 기여하고 있습니다. 정밀 의학, 조기 질병 발견, 맞춤형 암 치료에 대한 관심이 높아짐에 따라 첨단 암 진단 기술이 일상적인 임상 진료에 통합되고 있습니다. 그 결과, 의료 서비스가 부족한 지역에서는 저렴하고 신뢰할 수 있으며 기술적으로 진보된 암 진단 솔루션에 대한 수요가 증가하고 있어, 제조사들이 변화하는 의료 수요에 맞춘 혁신적이고 접근성이 뛰어나며 고성능의 진단 플랫폼을 개발할 기회를 창출하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
암 진단 시장은 기존의 실험실 기반 및 병리학 중심 검사에서 벗어나, 병원, 진단 실험실, 전문 암 센터, 분산형 진료 환경 전반에 걸쳐 조기 발견과 더 정보에 입각한 임상적 의사결정을 가능하게 하는 신속하고 정밀하며 환자 중심의 진단 솔루션으로 진화하고 있습니다. 전 세계적으로 증가하는 암 발병률, 조기 진단에 대한 강조, 그리고 최소 침습적 검사에 대한 수요 증가는 첨단 진단 기술의 도입을 촉진하고 있습니다. 분자 진단, 액체 생검, 차세대 염기서열 분석(NGS), AI 기반 영상 분석, 디지털 병리학, 바이오마커 기반 검사 분야의 혁신은 정확도를 향상시키고, 맞춤형 치료 선택을 가능하게 하며, 더 빠른 임상적 통찰력을 제공함으로써 암 진단을 변화시키고 있습니다. 의료 서비스 제공자들이 정밀 종양학, 동반 진단, 통합 암 치료를 점점 더 우선시함에 따라, 제조사들은 다중 검사 플랫폼, 자동화, 전략적 협력, 그리고 연결된 디지털 생태계에 주력하고 있습니다. 선별 검사 프로그램, 가정 내 검체 채취, 원격 진단, 클라우드 기반 데이터 관리의 도입이 확대됨에 따라 혁신이 더욱 가속화되고 전 세계적으로 첨단 암 진단 솔루션에 대한 접근성이 확대되고 있다.
시장 생태계
암 진단 시장의 생태계는 진단 기기 제조업체, 시약 및 분석법 공급업체, 차세대 염기서열 분석(NGS) 및 분자 진단 제공업체, 디지털 병리학 및 영상 기업, 계약 개발 및 제조 기관(CDMO), 유통업체, 연구 기관, 규제 기관, 의료 서비스 제공자로 구성됩니다. 이 시장에는 암 선별 검사, 진단, 예후 평가 및 치료 모니터링을 위한 분자 진단, 동반 진단, 면역조직화학(IHC), 현장 하이브리드화(ISH), 액체 생검, 차세대 염기서열 분석(NGS), PCR 기반 분석법, 세포학, 디지털 병리학, AI 기반 영상 플랫폼과 같은 진단 솔루션이 포함됩니다. 이러한 솔루션은 실험실 자동화, 생물정보학 플랫폼, 디지털 헬스 기술 및 데이터 관리 소프트웨어에 의해 지원됩니다. 제조업체들은 바이오마커 발굴, 검사법 개발, 규제 승인 및 상용화에 주력하는 한편, 유통업체들은 병원, 종양학 센터, 진단 실험실 및 참조 실험실 전반에 걸쳐 제품의 공급을 보장합니다. 정밀 종양학의 발전, AI 기반 진단 기술, 보험 급여 지원, 그리고 제약 회사, 정부 기관, 학술 연구 기관 및 공중보건 기관 간의 협력을 통해 생태계가 더욱 강화되어, 암의 조기 발견, 맞춤형 치료 및 환자 예후 개선을 주도하고 있습니다.
지역
의료 인프라 확장이 아시아 태평양 암 진단 시장의 성장을 주도
아시아 태평양 지역의 암 진단 시장은 암 발병률 증가, 의료비 지출 확대, 그리고 조기 암 발견 및 정밀 의학을 강화하기 위한 정부의 적극적인 정책에 힘입어 급속히 발전하고 있습니다. 중국, 인도, 일본, 한국, 호주와 같은 국가들은 종양학 치료 인프라 확충, 실험실 역량 강화, 첨단 진단 기술에 대한 접근성 개선에 상당한 투자를 하고 있습니다. 종합 암 센터, 분자 진단 실험실, 병리학 네트워크의 설립은 차세대 염기서열 분석(NGS), 액체 생검, 면역조직화학(IHC), 중합효소 연쇄 반응(PCR) 기반 분석법, 동반 진단 등을 포함한 암 진단 솔루션의 도입을 가속화하고 있습니다. 또한, 공공 및 민간 의료 서비스 제공자들은 진단 정확도를 높이고, 맞춤형 치료 선택을 가능하게 하며, 더 나은 환자 예후를 지원하기 위해 디지털 병리학, 인공지능(AI) 기반 영상 진단, 유전체 검사 플랫폼에 대한 투자를 늘리고 있습니다. 2선 및 3선 도시로 암 검진 프로그램과 진단 서비스가 확대됨에 따라, 이전에는 의료 서비스가 충분히 제공되지 않았던 지역에서 경제적이고 접근성이 높은 암 검사 솔루션에 대한 수요가 더욱 증가하고 있습니다. 지속적인 의료 인프라 개발, 암 조기 발견에 대한 인식 제고, 종양학 진단에 대한 보험 적용 확대에 힘입어 조직 생검 기기, 분자 진단 시스템, 액체 생검 검사, 병리 영상 플랫폼, 바이오마커 검사 키트 등 암 진단 제품의 조달이 증가하고 있으며, 이는 의료 인프라 확장이 아시아 태평양 암 진단 시장의 주요 성장 동력이 되고 있음을 시사합니다.
암 진단 시장: 기업 평가 매트릭스
암 진단 시장에서 로슈(Star Player)는 광범위한 분자 및 조직 진단 포트폴리오를 바탕으로 선두를 달리고 있는 반면, 나테라(Emerging Leader)는 혁신적인 액체 생검 및 잔류암(MRD) 검사 솔루션을 통해 빠르게 성장하고 있습니다.
주요 시장 참여 기업
- 로슈 다이아그노스틱스
- 다나허 코퍼레이션(Cepheid, Leica Biosystems, Beckman Coulter)
- 써모 피셔 사이언티픽 Inc.
- 애보트 래버러토리스
- 지멘스 헬시니어스 AG
- 애질런트 테크놀로지스, Inc.
- QIAGEN N.V.
- 일루미나, Inc.
- 홀로직, Inc.
- 벡톤, 디킨슨 앤 컴퍼니(BD)
- 엑사크트 사이언스 코퍼레이션
- 가드언트 헬스, Inc.
- 파운데이션 메디신, Inc. (로슈)
- 시스멕스 코퍼레이션
- 바이오메리유 SA
- 마이리어드 제네틱스, Inc.
- 네오제노믹스 래버러토리즈(NeoGenomics Laboratories, Inc.)
- 나테라(Natera, Inc.)
- 템퍼스 AI(Tempus AI, Inc.)
- 그레일(GRAIL, Inc.)
- 카리스 라이프 사이언스(Caris Life Sciences)
- 퍼스널리스(Personalis, Inc.)
- 델피 다이아그노스틱스(DELFI Diagnostics)
- 풀젠트 제네틱스(Fulgent Genetics)
- 버닝 록 바이오테크(Burning Rock Biotech)
최근 동향
- 2026년 8월: 프레시피오(Precipio)는 자사 진단 제품의 상용화 확대와 고객 파이프라인 확장을 통해 암 진단 사업을 강화하고 있습니다. 프레시피오의 병리학 인프라를 통해 환자 검체와 임상 워크플로우에 직접 접근할 수 있어, 새로운 진단 솔루션의 개발 및 검증을 가속화하고 있습니다. 이 회사는 2026년 2분기에 약 10명의 유통 대리점을 추가하고 25곳 이상의 적격 고객을 확보했습니다. 이러한 확장은 혈액암 진단에 대한 집중과 주요 의료 유통업체와의 협력 관계를 보완합니다. 이러한 진전과 현금 창출 능력의 개선이 결합되어, 프레시피오는 전문 암 진단 시장에서 더욱 강력한 성장을 이룰 수 있는 입지를 다지고 있습니다.
- 2026년 8월 : 애보트(Abbott)는 암 진단 검체 채취 용기에 사용자 경험(UX) 디자인을 적용하여 검사를 더 간편하게 만들고, 의료 전문가와 환자의 불편을 줄이고 있다. 콜로가드(Cologuard)를 포함한 자사의 암 진단 검체 채취 키트는 채혈사, 병리학자, 자가 검진 사용자의 각기 다른 요구 사항을 중심으로 설계되고 있다. 의료 전문가를 위한 키트는 수고를 최소화하는 직관적인 포장에 중점을 두는 반면, 환자용 키트는 불안을 줄이고 암 검진을 더 쉽게 완료할 수 있도록 하는 데 목적을 두고 있습니다. 애보트는 제품 출시 전에 사용자 조사와 프로토타입 테스트를 통해 사용성 문제를 파악합니다. 이러한 접근 방식은 포장 디자인이 검사 경험을 어떻게 개선할 수 있으며, 잠재적으로 암 검진 완료율을 높이는 데 기여할 수 있는지를 잘 보여줍니다.
- 2026년 7월 : 아이벡스 메디컬 애널리틱스(Ibex Medical Analytics)는 ‘아이벡스 유방암 ER, PR 및 Ki67(Ibex Breast ER, PR and Ki67)’에 대한 CE-IVDR 인증을 획득하며, 자사의 유방암 진단 포트폴리오 전반에 걸친 규제 인증을 완료했습니다. 이 AI 기반 솔루션은 바이오마커 정량화를 자동화하여 채점 일관성을 높이는 동시에 수작업 병리 업무 부담을 줄여줍니다. 임상 검증 결과, Ki67에 대한 관찰자 간 일치도가 10% 향상되었으며, 기준 전문가 점수에 비해 94%의 정확도를 보였습니다. 인증된 제품군은 H&E, HER2, ER, PR 및 Ki67에 이르는 포괄적인 유방암 워크플로우를 지원합니다. 이번 성과는 AI 기반 유방암 진단 분야에서 Ibex Medical Analytics의 입지를 공고히 하고, 표준화된 디지털 병리학의 광범위한 도입을 뒷받침합니다.
- 2026년 8월 : 뉴멕시코 암 센터(New Mexico Cancer Center)는 재발성 또는 전이성 ER 양성 유방암 환자 중 적격 대상자에게 Cerianna(FES) PET 영상 검사를 제공하는 뉴멕시코주 최초의 의료 기관이 되었습니다. 이 영상 검사는 에스트로겐 수용체를 표적으로 하는 방사성 추적자를 사용하여 전신에 걸쳐 ER 양성 질환을 식별합니다. 이 기술은 의사들에게 종양 생물학적 특성에 대한 더 명확한 정보를 제공하며, 더 정보에 입각한 치료 결정에 기여합니다. 이 기능은 뉴멕시코주의 전이성 유방암 환자들이 첨단 분자 영상 검사를 이용할 수 있는 기회를 확대합니다. 이번 성과는 뉴멕시코 암 센터의 맞춤형 유방암 치료 서비스와 정밀 진단 기술의 도입을 강화합니다.
- 2026년 3월 : 리듬 바이오사이언스(Rhythm Biosciences)는 자사의 혈액 기반 대장암 진단 검사인 ColoSTAT®의 상용화에 있어 NATA 인증의 전략적 중요성을 강조했습니다. 이 인증은 임상 검사에 대한 ISO 15189:2022 요건 준수를 확인하며, 인증된 실험실 서비스를 통한 검사 제공을 뒷받침합니다.
- ColoSTAT®은 호주 전역의 임상의와 환자에게 제공될 수 있게 되어, 일상적인 임상 사용으로의 진입 경로를 강화하게 되었습니다. 또한 이번 성과는 호주의 메디케어 혜택 일정(Medicare Benefits Schedule) 반영 검토를 포함하여 향후 잠재적인 보험 급여 논의에도 도움이 될 것입니다. 리듬 바이오사이언스에게 NATA 인증은 ColoSTAT®의 사업 규모를 확대하고 혈액 기반 암 진단 분야에서의 입지를 강화하는 데 있어 중요한 토대가 됩니다.
1 서론 55
1.1 연구 목적 55
1.2 시장 정의 55
1.3 연구 범위 56
1.3.1 조사 대상 시장 및 지역 범위 56
1.3.2 포함 및 제외 항목 57
1.3.3 분석 대상 기간 59
1.4 분석 대상 통화 59
1.5 이해관계자 59
1.6 변경 사항 요약 60
2 집행 요약 61
2.1 주요 통찰 및 시장 하이라이트 61
2.2 주요 시장 참여자: 시장 통찰 및 전략적 발전 62
2.3 시장을 주도하는 파괴적 트렌드 63
2.4 고성장 부문 및 신흥 시장 64
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 65
3 프리미엄 인사이트 66
3.1 암 진단 시장 개요 66
3.2 아시아 태평양 암 진단 시장: 국가 및 기술별 67
3.3 암 진단 시장: 지역별 성장 전망 (2026–2031) 68
4 시장 개요 69
4.1 서론 69
4.2 시장 동향 69
4.2.1 성장 동인 70
4.2.1.1 암 발병률 증가 70
4.2.1.2 민간 진단 센터 수 증가 71
4.2.1.3 유리한 보험 급여 정책의 시행 72
4.2.2 제약 요인 72
4.2.2.1 높은 자본 투자 요구 72
4.2.2.2 첨단 진단 영상 시스템의 높은 비용 72
4.2.3 기회 73
4.2.3.1 동반 진단법의 채택 증가 73
4.2.3.2 체계적인 암 검진 프로그램의 확대 73
4.2.3.3 신흥 시장에서 암 진단에 대한 수요 증가 73
4.2.4 과제 73
4.2.4.1 리퍼브 진단 영상 시스템의 도입 증가 73
4.2.4.2 숙련된 전문 인력 부족 73
4.2.4.3 개발도상국의 제한된 의료 인프라 및 낮은 인식 수준 74
4.2.4.4 제품 리콜 및 진단 검사 오류 74
4.3 미충족 수요 및 미개척 시장 74
4.3.1 암 진단 시장의 미충족 수요 74
4.3.2 미개척 시장 기회 74
4.4 상호 연계된 시장 및 부문 간 기회 75
4.4.1 상호 연계된 시장 75
4.5 1/2/3급 기업들의 전략적 움직임 76
4.5.1 주요 움직임 및 전략적 초점 76
5 산업 동향 77
5.1 포터의 5가지 힘 분석 77
5.1.1 공급자의 교섭력 78
5.1.2 구매자의 교섭력 78
5.1.3 신규 진입자의 위협 78
5.1.4 대체재의 위협 78
5.1.5 경쟁 강도 78
5.2 거시경제 지표 78
5.2.1 서론 78
5.2.2 GDP 추이 및 전망 79
5.3 공급망 분석 81
5.4 생태계 분석 82
5.5 투자 및 자금 조달 시나리오 83
5.6 가격 분석 84
5.6.1 제품별 평균 판매 가격 84
5.6.2 주요 업체별 혈당 측정 스트립 평균 판매 가격 84
5.6.3 지역별 평균 판매 가격 85
5.6.3.1 지역별 혈당 모니터링 테스트 스트립의 평균 판매 가격 85
5.6.3.2 지역별 감염병 검사 제품의 평균 판매 가격 85
5.6.3.3 지역별 심혈관 대사 모니터링 제품의 평균 판매 가격 86
5.7 가치 사슬 분석 87
5.8 고객 비즈니스에 영향을 미치는 동향/변화 88
5.9 사례 연구 분석 89
5.9.1 가격 영향 분석 90
5.9.2 지역별 영향 90
5.9.2.1 북미 90
5.9.2.2 유럽 90
5.9.2.3 아시아 태평양 90
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 91
6.1 주요 신기술 91
6.1.1 IVD 검사 91
6.1.2 보완 기술 91
6.1.2.1 분자 진단 91
6.1.3 인접 기술 91
6.1.3.1 생화학 기술 91
6.2 기술/제품 로드맵 92
6.3 특허 분석 93
6.3.1 주요 특허 목록 94
6.4 향후 응용 분야 94
6.5 AI/생성형 AI가 암 진단 시장에 미치는 영향 94
6.5.1 서론 94
6.5.2 주요 활용 사례 및 시장 잠재력 95
6.5.3 AI를 도입하고 있는 주요 기업 95
6.5.4 AI의 미래 96
7 규제 환경 및 지속가능성 97
7.1 지역별 규제 및 규정 준수 97
7.1.1 규제 기관, 정부 기관 및 기타 조직 97
7.1.2 산업 표준 99
7.2 지속 가능성 이니셔티브 100
7.2.1 암 진단 분야의 환경적 영향 및 친환경 이니셔티브 100
7.2.1.1 친환경 이니셔티브 100
7.3 지속 가능성의 영향 및 규제 정책 이니셔티브 101
8 고객 환경 및 구매자 행동 102
8.1 의사결정 과정 102
8.2 구매 관련 이해관계자 및 구매 평가 기준 102
8.2.1 구매 과정의 주요 이해관계자 102
8.2.2 구매 기준 103
8.3 도입 장벽 및 내부 과제 103
8.4 다양한 최종 사용자의 미충족 요구 105
8.5 시장 수익성 105
8.5.1 매출 잠재력 105
8.5.2 비용 동향 106
8.5.3 주요 응용 분야의 마진 기회 106
9 응용 분야별 암 진단 시장 107
9.1 서론 108
9.2 선별 검사 및 조기 발견 108
9.2.1 세그먼트 성장을 견인할 조기 암 발견에 대한 강조 증가 108
9.3 진단 및 질병 특성 분석 111
9.3.1 의료 접근성 확대를 위한 정부 정책이 시장 성장을 견인 111
9.4 치료 결정 지원 113
9.4.1 정밀 종양학에 대한 수요 증가가 시장 성장을 견인 113
9.5 치료 모니터링 및 질병 진행 평가 116
9.5.1 질병 진행 감지에 대한 수요 증가가 시장 성장을 뒷받침 116
9.6 치료 후 감시 및 재발 감지 118
9.6.1 치료 후 모니터링에 대한 관심 증가가 해당 부문 성장 견인 118
10 기술별 암 진단 시장 122
10.1 서론 123
10.2 체외진단(IVD) 검사 123
10.2.1 중합효소 연쇄 반응(PCR) 126
10.2.1.1 유전체 데이터를 간단하게 표현할 수 있어 선호되는 PCR 기반 진단 검사 126
10.2.2 현장 혼성화(In Situ Hybridization) 129
10.2.2.1 ISH는 시료 세포 내의 특정 mRNA 종을 식별하는 데 사용됨 129
10.2.3 면역조직화학 131
10.2.3.1 암 진단을 위한 IHC 검사 사용 증가로 시장 성장 촉진 131
10.2.4 차세대 염기서열 분석 135
10.2.4.1 NGS가 IVD 검사 시장을 주도 135
10.2.5 면역분석법 137
10.2.5.1 면역분석법 부문이 IVD 검사 암 진단 시장에서 두 번째로 큰 점유율을 차지 137
10.2.6 마이크로어레이 140
10.2.6.1 시장 성장을 뒷받침하는 마이크로어레이 기술의 비용 효율성 140
10.2.7 유동세포계측법 142
10.2.7.1 제한된 예산으로 인한 부문 성장 제약 142
10.2.8 기타 IVD 기술 145
10.3 영상 기술 148
10.3.1 자기공명영상(MRI) 150
10.3.1.1 세그먼트 성장을 촉진하는 기술 발전 150
10.3.2 컴퓨터 단층촬영(CT) 153
10.3.2.1 암 진단에서 널리 사용되는 CT 기술 153
10.3.3 양전자 방출 단층촬영(PET) 155
10.3.3.1 암 진단에서 널리 사용되는 핵의학 영상 기술 155
10.3.4 유방촬영술 158
10.3.4.1 유방암 검진을 위한 정부의 적극적인 정책 추진이 해당 부문 성장을 견인할 전망 158
10.3.5 초음파 160
10.3.5.1 시장 성장을 뒷받침할 상당한 임상적 발전과 기술적 혁신 160
10.4 해부병리학 163
10.4.1 서론 163
10.4.1.1 조직병리학 166
10.4.1.1.1 시장을 견인할 고처리량·오류 없는 염색에 대한 수요 증가 166
10.4.1.2 세포병리학 169
10.4.1.2.1 자궁경부암 검진 건수 증가로 자동 세포학 시스템 수요 확대 169
10.5 생검 172
11 유형별 암 진단 시장 175
11.1 서론 176
11.2 고형 종양 176
11.3 유방암 179
11.3.1 예측 기간 동안 가장 큰 점유율을 차지할 것으로 예상되는 부문 179
11.4 폐암 182
11.4.1 폐암 부문이 두 번째로 큰 점유율을 차지 182
11.5 대장암 185
11.5.1 대장암 발병률 증가가 시장 성장을 견인할 전망 185
11.6 위암 187
11.6.1 치료법 선정을 위한 바이오마커 기반 검사 도입 증가가 부문 성장을 뒷받침 187
11.7 두경부암 190
11.7.1 고령화 인구 증가가 해당 부문 성장 견인할 전망 190
11.8 전립선암 193
11.8.1 전 세계적 질병 부담 증가와 진화하는 진단 환경이 해당 부문 성장 촉진 193
11.9 자궁경부암 196
11.9.1 검진, HPV 검사 및 바이오마커 도입 증가가 시장 성장을 견인할 전망 196
11.10 흑색종 199
11.10.1 흑색종 발병률 증가가 시장 성장을 견인할 전망 199
11.10.2 기타 고형 종양 202
11.11 액체 종양 204
11.12 백혈병 207
11.12.1 해당 부문은 전 세계 혈액암(체액성 암) 부담에서 여전히 상당한 비중을 차지하고 있음 207
11.13 골수종 210
11.13.1 특히 아시아와 아프리카를 중심으로 증가하는 환자 수가 시장을 견인할 전망 210
11.14 림프종 213
11.14.1 증가하는 질병 부담이 해당 부문을 견인할 전망 213
12 제품별 암 진단 시장 217
12.1 서론 218
12.2 체외진단(IVD) 검사 218
12.2.1 키트 및 시약 221
12.2.1.1 사용 편의성으로 인한 채택 증가가 해당 부문 성장을 견인 221
12.2.2 기기 224
12.2.2.1 PCR 기기 227
12.2.2.1.1 비용 효율성이 해당 부문의 성장을 주도 227
12.2.2.2 NGS 기기 229
12.2.2.2.1 NGS는 암 진단을 위한 신흥 기술 229
12.2.2.3 마이크로어레이 232
12.2.2.3.1 전이성 암종에서 원발 부위 확인에 활용되어 시장 확대 232
12.2.3 현장 혼성화 234
12.2.3.1 시료 세포 내 특정 mRNA 종을 식별하는 데 활용 – 주요 성장 동인 234
12.2.4 면역조직화학 237
12.2.4.1 암 진단을 위한 IHC 검사 활용 증가로 시장 성장 촉진 237
12.2.5 면역분석 240
12.2.5.1 이 부문은 IVD 검사 분야의 암 진단 시장에서 두 번째로 큰 점유율을 차지하고 있음 240
12.2.6 유세포분석 242
12.2.6.1 진단, 모니터링 및 치료 전반에 걸친 활용이 시장 성장 견인 242
12.2.7 기타 IVD 검사 기기 245
12.3 해부병리학 247
12.3.1 서론 247
12.3.2 기기 251
12.3.2.1 슬라이드 염색 시스템 251
12.3.2.1.1 시장 성장을 견인하는 자동화에 대한 관심 증가 251
12.3.2.2 조직 처리 시스템 254
12.3.2.2.1 조직 검체의 자동 처리에 활용되어 시장 확대 254
12.3.2.3 세포 처리기 257
12.3.2.3.1 세포학 검체에서 불필요한 물질을 제거하는 데 사용 257
12.3.2.4 마이크로톰 259
12.3.2.4.1 생검 건수 증가와 자동화가 수요를 견인함에 따라 주목받는 부문 259
12.3.2.5 포매팅 시스템 261
12.3.2.5.1 암 진단 분야에서 자동 조직 포매팅이 탄력을 받고 있음 261
12.3.2.6 커버 슬라이더 264
12.3.2.6.1 자동화 커버 슬라이더가 암 진단 분야의 업무 효율성을 강화 264
12.3.2.7 디지털 병리학 스캐너 266
12.3.2.7.1 자동화된 암 진단으로의 전환이 부문 성장을 가속화 266
12.3.2.8 기타 해부병리 기기 269
12.3.3 소모품 271
12.3.3.1 항체 274
12.3.3.1.1 암 진단 소모품 시장 274
12.3.3.2 키트 및 시약 276
12.3.3.2.1 사용 편의성으로 인해 최종 사용자들 사이에서 키트 사용이 증가하고 있음 276
12.3.3.3 프로브 279
12.3.3.3.1 프로브는 암 진단에서 정밀한 분자 검출을 가능하게 한다 279
12.3.3.4 기타 소모품 282
12.4 영상 기반 284
12.4.1 기기 284
12.4.1.1 CT 시스템 287
12.4.1.1.1 이 부문의 성장을 견인할 기술 발전 287
12.4.1.2 초음파 시스템 290
12.4.1.2.1 암 발병률 증가가 부문 성장을 견인할 전망 290
12.4.2 MRI 시스템 292
12.4.2.1 암 발병률 증가 및 MRI 도입 확대가 시장 성장을 주도 292
12.4.2.2 유방촬영 시스템 295
12.4.2.2.1 유방암 발병률 증가가 부문 성장을 주도 295
12.4.2.3 PET-CT 297
12.4.2.3.1 핵의학 영상 시스템의 기술 발전이 해당 부문 성장을 견인할 전망 297
12.4.3 소모품 299
12.4.3.1 조영제 299
12.4.3.1.1 암 발병률 증가가 해당 부문 성장을 견인할 전망 299
12.4.3.2 방사성 의약품 304
12.4.3.2.1 방사성 동위원소의 가용성 증대가 해당 부문 성장을 견인할 전망 304
13 암 진단 시장, 최종 사용자별 308
13.1 서론 309
13.2 병원 및 클리닉 309
13.2.1 이 부문은 암 진단 제품의 최대 최종 사용자 309
13.3 진단 검사실 312
13.3.1 암 발병률 증가가 성장을 견인할 전망 312
14 지역별 암 진단 시장 315
14.1 서론 316
14.2 북미 317
14.2.1 미국 325
14.2.1.1 북미 시장에서 주도적 위치를 차지할 것으로 예상됨 325
14.2.2 캐나다 333
14.2.2.1 높은 암 부담, 고령화 인구, 확대되는 검진 프로그램이 시장 성장을 뒷받침할 전망 333
14.3 유럽 341
14.3.1 독일 350
14.3.1.1 대장암 검진에 대한 보험 급여 제도가 시장 성장을 견인할 전망 350
14.3.2 영국 359
14.3.2.1 시장 성장을 촉진하는 유리한 정부 정책 359
14.3.3 프랑스 368
14.3.3.1 시장 성장을 뒷받침하기 위한 암 진단 및 예방에 대한 정부 자금 지원 확대 368
14.3.4 이탈리아 378
14.3.4.1 시장 성장을 뒷받침하는 높은 암 발병률 378
14.3.5 스페인 386
14.3.5.1 시장 성장을 견인하는 높은 만성 질환 발병률 386
14.3.6 기타 유럽 국가 395
14.4 아시아 태평양 404
14.4.1 중국 413
14.4.1.1 의료비 지출 증가가 시장 성장을 견인 413
14.4.2 일본 422
14.4.2.1 시장 성장을 뒷받침할 첨단 의료 인프라 422
14.4.3 인도 431
14.4.3.1 시장 성장을 견인할 국내 의료 부문의 확대 431
14.4.4 대한민국 440
14.4.4.1 시장 성장을 촉진할 유전체 연구 및 정밀 의학에 대한 집중 440
14.4.5 호주 448
14.4.6 기타 아시아 태평양 지역 456
14.4.7 라틴 아메리카 465
14.4.7.1 시장 성장을 뒷받침하는 암 검진 프로그램의 증가 465
14.4.8 브라질 475
14.4.8.1 시장 성장을 뒷받침할 암 검진 프로그램 확대 475
14.4.9 멕시코 484
14.4.9.1 시장 성장을 견인할 암 검진 활동 및 진단 인프라 확대 484
14.4.10 기타 라틴 아메리카 494
14.4.11 중동 및 아프리카 502
14.4.11.1 시장 성장을 견인할 암 발병률 증가 502
15 경쟁 구도 512
15.1 서론 512
15.2 주요 기업 전략/승리 요인 512
15.2.1 암 진단 시장 참여 기업들의 전략 개요 512
15.3 매출 분석, 2023–2025 513
15.4 2025년 시장 점유율 분석 514
15.5 기업 가치 평가 및 재무 지표 515
15.6 브랜드/제품 비교 516
15.6.1 애보트(ABBOTT) 516
15.6.2 F. 호프만-라 로슈(F. Hoffmann-La Roche Ltd.) 517
15.6.3 다나허(Danaher) 517
15.7 기업 평가 매트릭스: 주요 기업, 2025 517
15.7.1 스타 기업 517
15.7.2 신흥 선도 기업 518
15.7.3 보편적 기업 518
15.7.4 참여 기업 518
15.7.5 2025년 주요 기업의 사업 범위 519
15.7.5.1 기업 활동 범위 519
15.7.5.2 지역별 활동 범위 519
15.7.5.3 최종 사용자 활동 범위 520
15.7.5.4 제품 시장 점유율 521
15.7.5.5 기술 시장 점유율 521
15.8 기업 평가 매트릭스: 스타트업/중소기업, 2023 522
15.8.1 선도적인 기업 522
15.8.2 대응력 있는 기업 522
15.8.3 역동적인 기업 522
15.8.4 출발선 522
15.9 기업 평가 매트릭스: 스타트업/중소기업, 2025 523
15.9.1 주요 스타트업/중소기업 상세 목록 523
15.9.2 스타트업/중소기업의 경쟁 벤치마킹 524
15.10 경쟁 시나리오 525
15.10.1 제품 출시 및 승인 525
16 기업 프로필 526
16.1 주요 기업 526
16.1.1 F. 호프만-라 로슈 526
16.1.1.1 사업 개요 526
16.1.1.2 제공 제품 527
16.1.1.3 최근 동향 528
16.1.1.3.1 신제품 출시 및 승인 528
16.1.1.3.2 거래 528
16.1.1.3.3 사업 확장 529
16.1.1.4 MnM의 관점 529
16.1.1.4.1 성공 요인 529
16.1.1.4.2 전략적 선택 529
16.1.1.4.3 약점 및 경쟁 위협 529
16.1.2 DANAHER CORPORATION 530
16.1.2.1 사업 개요 530
16.1.2.2 제공 제품 531
16.1.2.3 최근 동향 532
16.1.2.3.1 제품 출시 및 승인 532
16.1.2.3.2 거래 532
16.1.2.4 MnM 관점 533
16.1.2.4.1 승리할 수 있는 경쟁력 533
16.1.2.4.2 전략적 선택 533
16.1.2.4.3 약점 및 경쟁 위협 533
16.1.3 THERMO FISHER SCIENTIFIC INC 534
16.1.3.1 사업 개요 534
16.1.3.2 제공 제품 535
16.1.3.3 최근 동향 536
16.1.3.3.1 제품 출시 및 승인 536
16.1.3.3.2 거래 536
16.1.3.4 MnM의 관점 536
16.1.3.4.1 승리할 권리 536
16.1.3.4.2 전략적 선택 536
16.1.3.4.3 약점 및 경쟁 위협 537
16.1.4 애보트 래버러토리스 538
16.1.4.1 사업 개요 538
16.1.4.2 제공 제품 539
16.1.4.3 최근 동향 540
16.1.4.3.1 거래 540
16.1.4.3.2 사업 확장 540
16.1.4.4 MnM 관점 540
16.1.4.4.1 승리할 권리 540
16.1.4.4.2 전략적 선택 540
16.1.4.4.3 약점 및 경쟁 위협 540
16.1.5 AGILENT TECHNOLOGIES INC. 541
16.1.5.1 사업 개요 541
16.1.5.2 제공 제품 542
16.1.5.3 최근 동향 543
16.1.5.3.1 신제품 출시 및 승인 543
16.1.5.3.2 거래 543
16.1.5.3.3 사업 확장 544
16.1.5.4 MnM의 관점 544
16.1.5.4.1 성공 요인 544
16.1.5.4.2 전략적 선택 544
16.1.5.4.3 약점 및 경쟁 위협 544
16.1.6 QIAGEN N.V. 545
16.1.6.1 사업 개요 545
16.1.6.2 제공 제품 546
16.1.6.3 최근 동향 547
16.1.6.3.1 제품 출시 및 승인 547
16.1.6.3.2 거래 547
16.1.6.3.3 사업 확장 547
16.1.6.4 MnM의 관점 548
16.1.6.4.1 승리할 권리 548
16.1.6.4.2 전략적 선택 548
16.1.6.4.3 약점 및 경쟁 위협 548
16.1.7 ILLUMINA, INC 549
16.1.7.1 사업 개요 549
16.1.7.2 제공 제품 550
16.1.7.3 최근 동향 551
16.1.7.3.1 제품 출시 및 승인 551
16.1.7.3.2 거래 551
16.1.7.3.3 사업 확장 552
16.1.7.4 MnM의 관점 552
16.1.7.4.1 승리할 권리 552
16.1.7.4.2 전략적 선택 552
16.1.7.4.3 약점 및 경쟁 위협 552
16.1.8 HOLOGIC, INC 553
16.1.8.1 사업 개요 553
16.1.8.2 제공 제품 554
16.1.8.3 최근 동향 555
16.1.8.3.1 제품 출시 및 승인 555
16.1.8.3.2 거래 556
16.1.8.3.3 사업 확장 556
16.1.8.4 MnM의 관점 556
16.1.8.4.1 승리할 권리 556
16.1.8.4.2 전략적 선택 557
16.1.8.4.3 약점 및 경쟁 위협 557
16.1.9 BECTON, DICKINSON AND COMPANY 558
16.1.9.1 사업 개요 558
16.1.9.2 제공 제품 559
16.1.9.3 최근 동향 560
16.1.9.3.1 제품 출시 및 승인 560
16.1.9.3.2 거래 560
16.1.9.4 MnM의 견해 560
16.1.9.4.1 승리할 권리 560
16.1.9.4.2 전략적 선택 561
16.1.9.4.3 약점 및 경쟁 위협 561
16.1.10 SIEMENS HEALTHINEERS AG 562
16.1.10.1 사업 개요 562
16.1.10.2 제공 제품 563
16.1.10.3 최근 동향 564
16.1.10.3.1 신제품 출시 및 승인 564
16.1.10.3.2 사업 확장 564
16.1.10.4 MnM의 관점 564
16.1.10.4.1 승리할 권리 564
16.1.10.4.2 전략적 선택 565
16.1.10.4.3 약점 및 경쟁 위협 565
16.1.11 EXACT SCIENCES CORPORATION 566
16.1.11.1 사업 개요 566
16.1.11.2 제공 제품 567
16.1.11.3 최근 동향 568
16.1.11.3.1 제품 출시 및 승인 568
16.1.11.3.2 거래 568
16.1.11.3.3 사업 확장 568
16.1.12 가드언트 헬스(GUARDANT HEALTH, INC) 569
16.1.12.1 사업 개요 569
16.1.12.2 제공 제품 570
16.1.12.3 최근 동향 571
16.1.12.3.1 제품 출시 및 승인 571
16.1.12.3.2 거래 571
16.1.13 SYSMEX CORPORATION 572
16.1.13.1 사업 개요 572
16.1.13.2 제공 제품 573
16.1.13.3 최근 동향 574
16.1.13.3.1 사업 확장 574
16.1.14 BIOMÉRIEUX SA. 575
16.1.14.1 사업 개요 575
16.1.14.2 제공 제품 576
16.1.14.3 최근 동향 577
16.1.14.3.1 제품 출시 및 승인 577
16.1.15 MYRIAD GENETICS, INC 578
16.1.15.1 사업 개요 578
16.1.15.2 제공 제품 579
16.1.15.3 최근 동향 580
16.1.15.3.1 제품 출시 및 승인 580
16.1.15.3.2 거래 내역 580
16.2 기타 주요 기업 581
16.2.1 네오제노믹스(NEOGENOMICS, INC) 581
16.2.2 나테라(NATERA, INC) 582
16.2.3 템퍼스 AI(TEMPUS AI, INC) 582
16.2.4 그레일(GRAIL, INC) 583
16.2.5 카리스 라이프 사이언스(CARIS LIFE SCIENCES, INC) 583
16.2.6 퍼스널리스(PERSONALIS, INC) 584
16.2.7 DELFI DIAGNOSTICS, INC 584
16.2.8 FULGENT GENETICS, INC 585
16.2.9 BURNING ROCK BIOTECH LIMITED 586
16.2.10 GENETRON HOLDINGS LIMITED 587
17 연구 방법론 588
17.1 연구 데이터 588
17.2 연구 접근 방식 588
17.2.1 2차 연구 588
17.2.1.1 2차 자료에서 도출한 주요 데이터 589
17.2.2 1차 데이터 590
17.2.2.1 1차 자료 590
17.2.2.2 1차 자료에서 도출된 주요 데이터 591
17.2.2.3 주요 산업 통찰력 592
17.3 시장 규모 추정 593
17.3.1 바텀업 접근법 594
17.3.1.1 접근법 1: 기업 매출 추정 접근법 594
17.3.1.2 접근법 2: 기업 프레젠테이션 및 1차 인터뷰 594
17.3.1.3 성장 전망 595
17.3.2 탑다운 접근법 596
17.4 시장 세분화 및 데이터 삼각측량 597
17.5 시장 점유율 분석 598
17.6 연구 가정 598
17.6.1 매개변수 가정 598
17.6.2 성장률 가정 598
17.7 연구의 한계 599
17.8 위험 평가 599
18 부록 600
18.1 토론 가이드 600
18.2 노우ledgeStore: MarketsandMarkets의 구독 포털 606
18.3 맞춤 설정 옵션 608
18.4 관련 보고서 608
18.5 저자 정보 609
|