주요 내용
시장 개요:
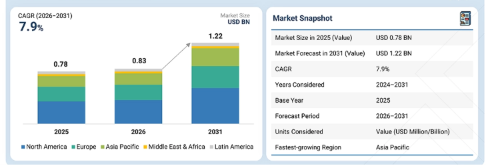
기준 연도 시장 규모 (2025년): 0.78억 달러
현재 시장 규모 (2026년): 0.83억 달러
예상 시장 규모 (2031년): 1.22억 달러
연평균 성장률 (CAGR, 2026–2031): 7.9%
세그먼트 리더십:
지역별 리더: 북미는 2025년 43.2%의 시장 점유율로 가장 큰 비중을 차지했습니다.
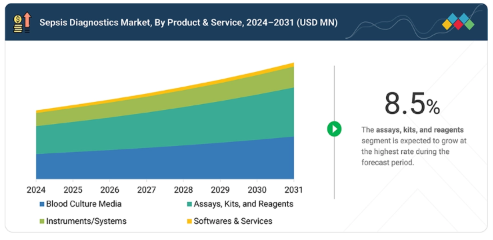
제품별 리더: 검사법, 키트 및 시약 세그먼트는 2025년 40.7%의 점유율로 가장 큰 비중을 차지했습니다.
최종 사용자별 리더: 병원 및 전문 클리닉은 2025년 62.7%의 점유율로 패혈증 진단 시장을 주도했습니다.
시장 전망 및 경쟁 구도:
bioMérieux SA, Becton, Dickinson and Company, Danaher Corporation, F. Hoffmann-La Roche AG, 그리고 Thermo Fisher Scientific Inc.는 강력한 시장 점유율, 폭넓은 감염병 진단 포트폴리오, 자동화된 미생물학 플랫폼, 분자 검사 역량, 그리고 병원 실험실 내 확고한 입지를 바탕으로 글로벌 패혈증 진단 시장의 주요 기업으로 꼽혔습니다.
Accelerate Diagnostics, Immunexpress, QuidelOrtho는 신속한 병원체 검출, 항균제 감수성 검사, 숙주 반응 바이오마커, 분자 진단, 분산형 패혈증 검사 솔루션에 집중함으로써 신흥 및 틈새 시장 기업들 사이에서 두각을 나타내고 있으며, 이는 이들 기업이 미래 시장 리더로서의 잠재력을 강조하고 있다.
전 세계 패혈증 진단 시장은 패혈증 및 혈류 감염의 부담 증가와 더불어 자동화된 혈액 배양 시스템, 신속 분자 진단, 증후군 기반 패널, 면역분석법, 바이오마커 기반 검사의 도입 확대에 힘입어 꾸준히 성장하고 있습니다. 항생제 적정 사용(antimicrobial stewardship) 이니셔티브의 확대, 중환자실(ICU) 검사 수요 증가, 그리고 더 빠른 병원체 식별 및 항생제 내성 검출에 대한 필요성은 병원, 전문 클리닉, 참조 실험실 전반에 걸쳐 첨단 패혈증 진단 솔루션의 도입을 가속화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
패혈증 및 혈류 감염 발생률 증가, 중환자실 입원 환자 수 증가, 응급 및 중환자 치료 환경에서 더 신속한 임상적 의사 결정에 대한 필요성 증대 등에 힘입어 패혈증 진단 시장은 상당한 변화를 겪고 있습니다. 기존의 배양 기반 워크플로는 여전히 중요하지만, 시장은 점차 신속한 분자 진단, 증후군 기반 검사 패널, 자동 혈액 배양 시스템, 항생제 감수성 검사, 바이오마커 기반 패혈증 평가 쪽으로 전환되고 있습니다. 항생제 적정 사용에 대한 관심이 높아짐에 따라 병원체 신속 식별, 내성 마커 검출, 적절한 항생제 선택을 가능하게 하는 진단 기술에 대한 수요가 가속화되고 있다. 이와 동시에, AI 기반 패혈증 진단, 임상 의사결정 지원, 숙주 반응 바이오마커, 현장 진단(POCT) 및 분산형 진단 모델이 기존 병원 검사실 워크플로우에 혁신을 일으키고 있다. 이러한 기술들은 진단 소요 시간을 단축하고, 환자 계층화를 개선하며, 조기 개입을 지원하고, 항생제 치료를 최적화하는 데 기여하고 있다. 그러나 첨단 분자 플랫폼의 높은 비용, 신형 진단 기법에 대한 제한적인 보험 급여, 패혈증 증상의 임상적 복잡성, 워크플로우 통합의 어려움, 숙련된 실험실 인력 부족 등은 여전히 주요 장벽으로 남아 있습니다. 병원, 참조 실험실, 진단 기업들이 신속하고 자동화된 데이터 기반 패혈증 검사를 점점 더 우선시함에 따라, 시장은 미생물학, 분자 검사, 바이오마커, 자동화 및 임상 의사결정 지원을 결합한 통합 진단 워크플로우로 발전할 것으로 예상됩니다.
시장 생태계
전 세계 패혈증 진단 시장은 체외 진단 기업, 혈액 배양 및 미생물학 플랫폼 제공업체, 분자 진단 기업, 면역 분석 및 바이오마커 검사 기업, 병원 검사실, 기준 검사실, 응급실, 중환자실(ICU), 항생제 관리 팀, 연구 기관 및 규제 기관이 참여하는 복잡한 생태계입니다. 이러한 주체들은 협력하여 패혈증의 조기 발견, 혈류 감염 진단, 병원체 동정, 항생제 내성 평가 및 임상 의사 결정 지원을 가능하게 합니다. 공급업체들은 혈액 배양 배지, 검사법, 시약 키트, 기기, 소프트웨어, 자동화 시스템, 미생물 동정 플랫폼, 항생제 감수성 검사 기기, 분자 진단 패널, 면역 분석법, 질량 분석 플랫폼, 임상 화학 분석기, 혈액 가스 분석기, 현장 진단(POC) 솔루션을 공급합니다. 병원과 클리닉은 응급실, 중환자실(ICU), 중증 치료실, 감염병 병동, 입원 환자 병동 등에서 신속한 진단과 치료를 위해 이러한 솔루션을 활용합니다. 병리 및 참조 실험실은 대량 검사 및 확인 검사를 수행하며, 미생물학, 바이오마커 및 분자 진단 업무를 외주화합니다. 연구실, 학술 기관 및 CRO(임상 연구 수탁 기관)는 바이오마커 발굴, 분석법 검증, 위험 계층화 연구 및 임상 시험을 주도합니다. 미국 FDA, 유럽 IVDR 기관, MHRA, PMDA, 캐나다 보건부(Health Canada), 중국 국가약품감독관리국(NMPA)과 같은 규제 기관은 승인, 표준 및 진단 라벨링을 통해 영향을 미칩니다. 이 생태계는 패혈증 및 혈류 감염의 높은 부담, 중환자실(ICU) 입원 환자 수 증가, 항생제 적정 사용에 대한 관심, 신속 분자 및 증후군 기반 진단법의 도입, 바이오마커 기반 검사 확대, 그리고 AI 기반 임상 의사결정 지원 시스템의 통합에 의해 주도되고 있습니다.
지역
아시아 태평양, 예측 기간 동안 시장에서 가장 빠르게 성장하는 지역으로 전망
예측 기간 동안 아시아 태평양 지역은 패혈증 및 혈류 감염의 증가하는 부담, 병원 및 중환자실(ICU) 인프라 확충, 의료비 지출 증가, 그리고 중국, 일본, 인도, 한국, 호주 및 동남아시아 전역에서 신속 분자 진단, 자동 혈액 배양 시스템, 면역 분석법 및 바이오마커 기반 검사의 채택 확대에 힘입어 패혈증 진단 시장에서 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다. 일본과 한국은 탄탄한 병원 검사실 인프라, 자동화된 미생물학 및 분자 검사 플랫폼의 높은 도입률, 항생제 적정 사용에 대한 관심 증가를 바탕으로 시장을 선도하고 있습니다. 중국과 인도는 의료 접근성 개선과 패혈증 조기 진단에 대한 인식 제고에 힘입어 진단 역량, 중환자 치료 서비스, 미생물학 검사 인프라가 급속히 확장되고 있습니다. 병원체 신속 식별, 내성 마커 검출, 임상 의사결정 개선에 대한 수요 증가는 해당 지역의 성장을 더욱 뒷받침할 것으로 예상됩니다. 그러나 의료 인프라, 보험 급여 체계의 성숙도, 검사실 역량, 첨단 진단 기술의 경제성, 숙련된 인력 확보 여부의 차이로 인해 지역 내 도입 속도는 여전히 고르지 않을 것으로 보입니다.
패혈증 진단 시장: 기업 평가 매트릭스
bioMérieux SA는 자동 혈액 배양 시스템, 미생물학 검사, 미생물 동정, 항생제 감수성 검사, 면역 분석법, 증후군 기반 분자 진단에 이르는 광범위한 포트폴리오를 바탕으로 패혈증 진단 시장의 선도 기업입니다. Becton, Dickinson and Company 역시 병원 및 참조 실험실 전반에 걸친 혈액 배양, 검체 채취, 미생물학 자동화, 항균제 감수성 검사 워크플로우 분야에서 탄탄한 설치 기반을 바탕으로 주요 전략적 기업으로 자리 잡고 있습니다. Danaher Corporation은 Cepheid 및 Beckman Coulter와 같은 진단 사업부를 통해 감염병 및 패혈증 관련 검사에 사용되는 신속 분자 진단, 임상 화학, 면역 분석, 실험실 자동화 플랫폼을 바탕으로 강력한 입지를 확보하고 있습니다. F. 호프만-라 로슈 AG(F. Hoffmann-La Roche AG)는 분자 진단, 면역 분석 및 임상 화학 검사 역량을 바탕으로 여전히 중요한 역할을 하고 있으며, 써모 피셔 사이언티픽(Thermo Fisher Scientific Inc.)은 바이오마커 기반 검사, 분자 진단, 미생물학 및 실험실 솔루션을 통해 강력한 입지를 확보하고 있다. 전반적으로 이 시장은 병원 실험실 내 높은 침투율, 광범위한 감염병 검사 포트폴리오, 자동화 검사 플랫폼, 그리고 패혈증 조기 진단, 병원체 동정, 항생제 적정 사용 관리 및 임상적 의사결정을 지원할 수 있는 역량을 갖춘 통합 진단 기업들이 주도하고 있습니다. Accelerate Diagnostics, Immunexpress, QuidelOrtho와 같은 신흥 및 전문 기업들은 신속한 병원체 검출, 숙주 반응 바이오마커, 질량 분석법, 항균제 감수성 검사, 분산형 패혈증 검사 솔루션을 통해 입지를 넓혀가고 있습니다.
주요 시장 참여 기업
- Biomérieux (프랑스)
- Becton Dickinson And Company (미국)
- Danaher Corporation (미국)
- Thermo Fisher Scientific Inc. (미국)
- F. Hoffmann-La Roche Ag (스위스)
- Diasorin S.P.A (미국)
- Bruker Corporation (미국)
- Abbott Laboratories (미국)
- Sysmex Corporation (일본)
- Siemens Healthineers (독일)
최근 동향
2026년 4월 : 바이오메리유(bioMérieux)는 혈류 감염에 대한 신속 진단법의 조기 도입이 패혈증으로의 진행을 현저히 줄이고, 환자 예후를 개선하며, 의료 비용을 절감할 수 있음을 보여주는 업계 최초의 다국적 보건 경제 분석 결과를 발표했습니다. 이 연구 결과는 패혈증 관리를 위한 신속 미생물학 및 항생제 적정 사용 솔루션의 임상적·경제적 가치가 점점 더 커지고 있음을 뒷받침합니다.
2026년 2월 : 이뮤넥스프레스(Immunexpress)는 중환자의학학회(SCCM) 중환자 의학 학술대회에서 SeptiCyte® RAPID가 혈액 배양 양성 및 음성 환자를 포함하여 의사가 확진한 패혈증 사례와 높은 일치도를 보였다는 새로운 임상 증거를 발표했다. 이러한 결과는 패혈증 조기 발견을 위한 숙주 반응 진단법의 유용성을 더욱 입증한다.
2025년 1월 : 미국 식품의약국(FDA)은 세균성 및 바이러스성 감염을 신속하게 구별하고 패혈증 의심 환자의 중증도를 평가하도록 설계된 최초의 숙주 반응 분자 진단법인 인플라마틱스(Inflammatix)의 TriVerity 검사 시스템에 대해 시판 허가를 승인했습니다. 이번 승인은 응급 및 중환자 치료 환경을 위한 AI 기반 정밀 진단 분야의 중대한 진전을 의미합니다.
1 서론 46
1.1 연구 목적 46
1.2 시장 정의 46
1.3 연구 범위 47
1.3.1 조사 대상 시장 및 지역 범위 47
1.3.2 포함 및 제외 항목 48
1.3.3 분석 대상 기간 49
1.3.4 분석 대상 통화 49
1.4 이해관계자 49
1.5 변경 사항 요약 50
2 집행 요약 51
2.1 주요 통찰 및 시장 하이라이트 51
2.2 주요 시장 참여자: 통찰 및 전략적 동향 52
2.3 시장 성장을 주도하는 파괴적 트렌드 53
2.4 고성장 부문 및 신흥 시장 54
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 55
3 프리미엄 인사이트 56
3.1 패혈증 진단 시장 개요 56
3.2 제품별 패혈증 진단 시장, 2026년 대 2031년 57
3.3 패혈증 진단 시장, 기술별, 2026년 대 2031년 57
3.4 패혈증 진단 시장, 방법별, 2026년 대 2031년 58
3.5 패혈증 진단 시장, 병원체 유형별, 2026년 대 2031년 58
3.6 패혈증 진단 시장, 검사 유형별, 2026년 대 2031년 59
3.7 패혈증 진단 시장, 검체 유형별, 2026년 대 2031년 59
3.8 패혈증 진단 시장, 복잡도별, 2026년 대 2031년 60
3.9 패혈증 진단 시장, 임상 유용성/관리 경로,
2026년 대 2031년 60
3.10 패혈증 진단 시장, 최종 사용자별, 2026년 대 2031년 61
3.11 패혈증 진단 시장: 지역별 성장 기회 61
4 시장 개요 62
4.1 서론 62
4.2 시장 동향 63
4.2.1 성장 동인 63
4.2.1.1 패혈증 및 혈류 감염의 높은 발생률 63
4.2.1.2 신속 분자 진단 및 증후군 기반 진단의 채택 확대 64
4.2.1.3 항생제 적정 사용에 대한 관심 증가 및 조기 패혈증 탐지 및 위험 평가를 위한 바이오마커 기반 검사 확대 64
4.2.2 제약 요인 65
4.2.2.1 첨단 분자 진단 플랫폼의 높은 비용 65
4.2.2.2 신규 패혈증 진단 기술에 대한 제한적인 보험 적용 66
4.2.3 기회 66
4.2.3.1 AI 기반 패혈증 진단 및 임상 의사결정 지원 66
4.2.3.2 차세대 숙주 반응 바이오마커 개발 66
4.2.3.3 신속 POC 및 분산형 검사 시장의 성장 67
4.2.4 과제 67
4.2.4.1 패혈증의 임상적 복잡성 및 이질적인 증상 양상 67
4.3 미충족 요구 및 미개척 분야 68
4.3.1 패혈증 진단 시장의 미충족 수요 68
4.3.2 미개척 시장 기회 69
4.4 상호 연계된 시장 및 부문 간 기회 70
4.4.1 상호 연계된 시장 70
4.4.2 업종 간 기회 72
4.5 1/2/3위 기업들의 전략적 움직임 73
4.5.1 주요 움직임 및 전략적 중점 73
5 산업 동향 75
5.1 포터의 5가지 힘 분석 75
5.1.1 공급자의 협상력 76
5.1.2 구매자의 협상력 76
5.1.3 신규 진입자의 위협 76
5.1.4 대체재의 위협 77
5.1.5 경쟁 강도 77
5.2 거시경제 전망 77
5.2.1 서론 77
5.2.2 GDP 동향 및 전망 77
5.2.3 글로벌 패혈증 진단 산업의 동향 81
5.3 공급망 분석 81
5.4 가치 사슬 분석 83
5.5 생태계 분석 87
5.5.1 패혈증 진단 시장: 생태계 내 기업의 역할 88
5.6 가격 분석 89
5.6.1 주요 기업별 평균 판매 가격 추이, 2024–2026 89
5.6.2 2024–2026년 지역별 평균 판매 가격 동향 90
5.7 무역 분석 91
5.7.1 수입 현황 (HS 코드 3822) 92
5.7.2 수출 현황 (HS 코드 3822) 93
5.8 주요 컨퍼런스 및 행사, 2026–2027 93
5.9 고객의 비즈니스에 영향을 미치는 동향/변화 94
5.10 투자 및 자금 조달 시나리오 95
5.11 미국 관세의 영향 — 패혈증 진단 시장 96
5.11.1 서론 96
5.11.2 주요 관세율 96
5.11.3 가격 영향 분석 97
5.11.4 지역별 영향 97
5.11.4.1 북미 97
5.11.4.2 유럽 98
5.11.4.3 아시아 태평양 98
5.11.5 최종 사용 산업에 미치는 영향 98
5.11.5.1 병원 및 전문 클리닉 98
5.11.5.2 병리학 및 참조 실험실 98
5.11.5.3 연구 실험실, 학술 기관 및 CRO 99
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 100
6.1 주요 신기술 100
6.1.1 숙주 반응 진단 (전사체학 및 면역 프로파일링) 100
6.1.2 AI 기반 예측성 패혈증 진단 100
6.2 보완 기술 100
6.2.1 신속 항균제 감수성 검사(RAPID AST) 100
6.2.2 차세대 염기서열 분석(NGS) 및 메타지놈 염기서열 분석 101
6.3 관련 기술 101
6.3.1 지속적 환자 모니터링 및 임상 의사결정 지원 시스템(CDSS) 101
6.4 기술/제품 로드맵 101
6.5 특허 분석 103
6.5.1 주요 특허 목록 104
6.6 향후 응용 분야 105
6.7 AI/생성형 AI가 패혈증 진단 시장에 미치는 영향 106
6.7.1 서론 106
6.7.2 주요 활용 사례 및 시장 잠재력 107
6.7.3 AI를 도입하고 있는 주요 기업 108
6.7.4 AI의 미래 108
7 규제 환경 및 지속가능성 이니셔티브 109
7.1 지역별 규제 및 규정 준수 109
7.1.1 규제 분석 109
7.1.1.1 북미 109
7.1.1.1.1 미국 109
7.1.1.1.2 캐나다 109
7.1.1.2 유럽 109
7.1.1.2.1 독일 110
7.1.1.2.2 영국 111
7.1.1.2.3 프랑스 111
7.1.1.2.4 이탈리아 111
7.1.1.3 아시아 태평양 112
7.1.1.3.1 중국 112
7.1.1.3.2 일본 112
7.1.1.3.3 인도 112
7.1.1.3.4 호주 113
7.1.1.4 라틴 아메리카 113
7.1.1.4.1 브라질 114
7.1.1.4.2 멕시코 114
7.1.1.5 중동 114
7.1.1.5.1 아프리카 114
7.1.2 규제 기관, 정부 기관 및 기타 조직 115
7.2 지속 가능성 이니셔티브 116
7.2.1 환경 영향 및 친환경 이니셔티브 116
7.2.1.1 친환경 이니셔티브 117
7.2.2 지속 가능성에 미치는 영향 및 규제 정책 이니셔티브 117
8 고객 환경 및 구매자 행동 119
8.1 의사결정 과정 119
8.2 구매자 이해관계자 및 구매 평가 기준 120
8.2.1 구매 과정의 주요 이해관계자 120
8.2.2 구매 기준 121
8.3 도입 장벽 및 내부 과제 121
8.4 다양한 최종 사용 산업 분야의 미충족 수요 124
8.5 시장 수익성 124
8.6 매출 잠재력 124
8.6.1 비용 동향 125
9 제품별 패혈증 진단 시장 126
9.1 서론 127
9.2 혈액 배양 배지 127
9.2.1 혈류 감염 진단의 골드 스탠다드로 혈액 배양에 대한 지속적인 의존이 수요를 지탱함 127
9.3 검사법 및 시약 키트 131
9.3.1 신속 분자 및 바이오마커 기반 검사의 도입 증가로 인해 검사법 및 시약 키트에 대한 지속적인 수요가 발생 131
9.4 기기 135
9. 4.1 실험실 자동화 및 신속 진단 플랫폼의 확대로 첨단 기기에 대한 투자가 가속화됨 135
9.5 소프트웨어 139
9.5.1 실험실 정보학 및 항생제 적정 사용 솔루션의 도입이 소프트웨어 채택을 뒷받침 139
10 기술별 패혈증 진단 시장 143
10.1 서론 144
10.2 혈액 배양(미생물학적 검사) 145
10.2.1 규제 및 임상적 골드 스탠다드로서, 혈액 배양이 가장 큰 시장 점유율을 차지함 145
10.3 면역 분석법 148
10.3.1 패혈증 조기 평가 및 항생제 적정 사용을 위한 숙주 반응 바이오마커의 도입 확대가 시장 성장을 주도하고 있다 148
10.4 분자 진단 151
10.4.1 PCR 157
10.4.1.1 병원 내에서 병원체 및 내성 유전자를 신속하게 식별하기 위한 증후군 기반 다중 검사 패널의 광범위한 도입이 시장 성장을 견인 157
10.4.2 마이크로어레이 160
10.4.2.1 정착된 혈액 배양 동정 워크플로우에서의 안정적인 활용이 완만한 성장을 뒷받침 160
10.4.3 FISH/PNA-FISH 164
10.4.3.1 비용 제약이 있는 실험실에서 그람 염색 보조 신속 검사의 지속적 활용으로, 점진적인 대체 추세 속에서도 낮은 성장률을 유지 164
10.4.4 DNA 염기서열 분석 및 NGS 168
10.4.4.1 배양에 의존하지 않는 광범위 병원체 검출에 대한 임상적 관심이 증가함에 따라 도입이 촉진되고 있으나, 비용 및 보험 급여 장벽으로 인해 제한을 받고 있다 168
10.4.5 기타 분자 진단 기술 171
10.5 유세포 분석 175
10.5.1 패혈증 조기 위험 평가를 위한 세포성 숙주 반응 바이오마커에 대한 임상적 관심이 높아지면서 시장이 꾸준히 성장하고 있다 175
10.6 질량 분석법 179
10.6.1 신속 진단, 실험실 자동화 및 항생제 적정 사용에 대한 관심이 높아지면서 도입이 가속화되고 있다 179
10.7 임상 화학 및 혈액 가스 분석 183
10.7.1 염증 바이오마커의 광범위한 활용과 POC 진단법의 도입 증가가 시장 성장을 견인 183
11 방법별 패혈증 진단 시장 188
11.1 서론 189
11.2 기존 진단법 190
11.2.1 자원이 제한적이고 처리량이 적은 환경에서 수동 미생물학적 및 생화학적 워크플로우에 대한 의존도가 수요를 지탱하고 있음 190
11.3 자동화 진단 193
11.3.1 결과 도출 시간을 단축하고 인력 부족 문제를 해결하기 위한 자동화 플랫폼 도입 증가가 해당 부문의 성장을 주도하고 있다 193
12 병원체 유형별 패혈증 진단 시장 198
12.1 서론 199
12.2 세균성 패혈증 200
12.2.1 그람 음성균 패혈증 203
12.2.1.1 카바페넴 내성 및 ESBL 생성 미생물의 유병률 증가가 내성 마커 검사 수요를 견인 203
12.2.2 그람양성균 패혈증 207
12.2.2.1 포도상구균 및 장구균 혈류 감염에 대한 확립된 진단 워크플로가 안정적인 성장을 유지 207
12.3 진균성 패혈증 211
12.3.1 진균성 혈류 감염 발생률 증가가 수요를 견인 211
12.4 기타 병원체 유형 214
13 검사 유형별 패혈증 진단 시장 219
13.1 서론 220
13.2 실험실 검사 220
13.2.1 인증된 병원 실험실 내 혈액 배양, 분자 진단 및 질량 분석 워크플로우의 중앙 집중화가 지배적인 시장 점유율을 유지 220
13.3 현장 진단 검사(POC) 223
13.3.1 패혈증 번들 준수 기한을 충족하기 위한 환자 인근 젖산 및 바이오마커 검사의 확대가 성장을 주도 223
14 검체 유형별 패혈증 진단 시장 227
14.1 서론 228
14.2 전혈 228
14.2.1 혈액 직접 분자 검사의 등장과 전혈 검체의 광범위한 사용이 시장을 주도 228
14.3 혈청 232
14.3.1 바이오마커 기반 분류 및 항생제 적정 사용을 위한 혈청 및 혈장에 대한 지속적인 의존이 안정적인 성장을 유지 232
15 패혈증 진단 시장, 복잡도별 236
15.1 서론 237
15.2 싱글플렉스 237
15.2.1 단일 분석물 바이오마커 및 화학 검사량의 지속적인 증가가 시장 점유율을 유지 237
15.3 멀티플렉스 241
15.3.1 병원체 및 내성 유전자를 동시에 식별하는 증후군 기반 패널의 광범위한 도입이 성장을 주도 241
16 임상 유용성/관리 경로별 패혈증 진단 시장 245
16.1 서론 246
16.2 패혈증 진단 246
16.2.1 검사법의 이용 가능성 확대와 광범위한 검사가 시장을 견인 246
16.3 병원체 동정 249
16.3.1 확고히 자리 잡은 배양 및 동정 워크플로우가 상당한 검사량을 유지 249
16.4 패혈증 위험도 계층화 253
16.4.1 조기 경보 시스템과 통합된 자동 중증도 점수 산정 및 세포성 숙주 반응 마커의 도입 증가가 높은 성장세를 주도 253
16.5 항생제 적정 사용 지원 256
16.5.1 항생제 관리에 대한 기관 차원의 요구 사항과 항생제 내성 문제의 가중되는 부담이 시장을 주도할 전망 256
16.6 예후 및 결과 예측 260
16.6.1 예후 정보의 제한된 유용성이 여전히 적극적인 도입을 저해하고 있음 260
17 최종 사용자별 패혈증 진단 시장 264
17.1 서론 265
17.2 병원 및 전문 클리닉 266
17.2.1 패혈증의 부담 증가와 급성 치료 환경에서 신속 진단 워크플로우의 도입 확대가 시장 주도권 확보를 견인할 전망 266
17.3 병리학 및 참조 검사실 269
17.3.1 전문 미생물학 및 분자 검사 분야의 아웃소싱 증가가 꾸준한 시장 성장을 뒷받침 269
17.4 연구 실험실, 학술 기관 및 CROS 273
17.4.1 확대되는 패혈증 바이오마커 연구 및 진단 혁신이 장기적인 시장 발전을 지속적으로 뒷받침 273
18 지역별 패혈증 진단 시장 규모 분석,
(검사 건수: 백만 건) 277
18.1 지역별 패혈증 진단 시장 규모 분석,
(검사 건수: 백만 건) 277
19 지역별 패혈증 진단 시장 278
19.1 서론 279
19.2 북미 279
19.2.1 미국 288
19.2.1.1 높은 패혈증 발생률과 첨단 진단 기술의 조기 도입이 시장 주도력을 견인 288
19.2.2 캐나다 294
19.2.2.1 탄탄한 공공 의료 인프라와 첨단 미생물학 기술의 확산이 시장 성장을 뒷받침 294
19.3 유럽 299
19.3.1 독일 305
19.3.1.1 첨단 임상 미생물학 인프라와 강력한 실험실 자동화가 시장 주도권을 견인 305
19.3.2 영국 311
19.3.2.1 국가적 패혈증 대책과 NHS(국민보건서비스)의 투자가 신속 진단 기술의 도입을 지속적으로 가속화하고 있다 311
19.3.3 프랑스 316
19.3.3.1 병원 미생물학 네트워크의 확대와 국내 진단 제조업체들의 선도적 입지가 성장을 주도 316
19.3.4 이탈리아 321
19.3.4.1 병원 내 감염(HAI)의 부담 증가가 첨단 패혈증 진단 기술의 도입을 뒷받침 321
19.3.5 스위스 327
19.3.5.1 글로벌 진단 제조업체의 진출과 강력한 의료 투자가 시장 성장을 뒷받침 327
19.3.6 스페인 333
19.3.6.1 의료 현대화 및 실험실 자동화의 확대가 시장 성장을 지속적으로 강화 333
19.3.7 기타 유럽 국가 338
19.4 아시아 태평양 344
19.4.1 중국 351
19.4.1.1 의료 분야의 급속한 현대화와 병원 검사실 인프라 확충이 시장 성장을 주도 351
19.4.2 일본 357
19.4.2.1 선진화된 의료 인프라와 혁신적인 진단 기술의 높은 도입률이 시장 확장을 뒷받침 357
19.4.3 인도 362
19.4.3.1 확장되는 의료 인프라와 증가하는 패혈증 부담이 첨단 진단 기술의 도입을 가속화 362
19.4.4 대한민국 367
19.4.4.1 정밀 의학 및 진단 혁신에 대한 정부 투자가 시장 확장을 주도 367
19.4.5 호주 372
19.4.5.1 탄탄한 임상 지침과 실험실 자동화의 높은 도입률이 시장 성장을 뒷받침 372
19.4.6 기타 아시아 태평양 지역 378
19.5 라틴 아메리카 384
19.5.1 브라질 390
19.5.1.1 감염병 부담 증가와 병원 검사실 인프라 확충이 시장 성장을 주도 390
19.5.2 멕시코 396
19.5.2.1 의료 현대화와 첨단 진단 서비스에 대한 접근성 확대가 시장 성장을 뒷받침 396
19.5.3 기타 라틴 아메리카 401
19.6 중동 및 아프리카 407
19.6.1 GCC 국가 413
19.6.1.1 의료 현대화 및 첨단 진단 분야에 대한 정부 투자가 지역 성장을 주도 413
19.6.2 기타 중동 및 아프리카 지역 420
20 경쟁 구도 426
20.1 서론 426
20.2 주요 기업 전략/승리 요인 426
20.2.1 패혈증 진단 시장 참여업체들의 전략 개요
426
20.3 매출 분석, 2023–2025 428
20.4 시장 점유율 분석, 2025 429
20.4.1 2025년 글로벌 시장 점유율 분석 429
20.5 기업 평가 매트릭스: 주요 기업, 2025년 430
20.5.1 스타 기업 430
20.5.2 신흥 리더 기업 430
20.5.3 보편적 기업 431
20.5.4 참여 기업 431
20.5.5 기업 사업 범위: 주요 기업, 2025 432
20.5.5.1 기업 사업 범위 432
20.5.5.2 지역별 사업 범위 433
20.5.5.3 제품별 사업 범위 434
20.5.5.4 기술별 사업 범위 435
20.5.5.5 병원체 유형별 사업 범위 436
20.5.5.6 검사 유형별 사업 범위 436
20.5.5.7 검사 방법별 사업 범위 437
20.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 438
20.6.1 진취적인 기업 438
20.6.2 대응력이 뛰어난 기업 438
20.6.3 역동적인 기업 438
20.6.4 출발점 438
20.6.5 기업 평가 매트릭스: 스타트업/중소기업, 2025 439
20.6.5.1 주요 스타트업/중소기업 상세 목록 439
20.6.5.2 스타트업/중소기업의 경쟁 벤치마킹 (1/2) 440
20.6.5.3 스타트업/중소기업의 경쟁 벤치마킹 (2/2) 440
20.7 기업 가치 평가 및 재무 지표 441
20.7.1 재무 지표 441
20.7.2 기업 가치 평가 441
20.8 브랜드/제품 비교 442
20.9 경쟁 구도 443
20.9.1 제품 출시 및 승인 443
20.9.2 거래 444
20.9.3 기타 동향 445
21 기업 프로필 446
21.1 주요 기업 446
21.1.1 BIOMÉRIEUX 446
21.1.1.1 사업 개요 446
21.1.1.2 제공 제품 447
21.1.1.3 최근 동향 448
21.1.1.3.1 제품 출시 및 승인 448
21.1.1.3.2 거래 449
21.1.1.3.3 기타 동향 449
21.1.1.4 MnM의 관점 450
21.1.1.4.1 주요 강점 450
21.1.1.4.2 전략적 선택 450
21.1.1.4.3 약점 및 경쟁 위협 450
21.1.2 BECTON, DICKINSON AND COMPANY (BD) 451
21.1.2.1 사업 개요 451
21.1.2.2 제공 제품 452
21.1.2.3 최근 동향 453
21.1.2.3.1 신제품 출시 및 승인 453
21.1.2.3.2 거래 453
21.1.2.3.3 기타 동향 454
21.1.2.4 MnM의 견해 454
21.1.2.4.1 주요 강점 454
21.1.2.4.2 전략적 선택 454
21.1.2.4.3 약점 및 경쟁 위협 455
21.1.3 DANAHER 456
21.1.3.1 사업 개요 456
21.1.3.2 제공 제품 457
21.1.3.3 최근 동향 458
21.1.3.3.1 인수합병 458
21.1.3.4 MnM의 견해 458
21.1.3.4.1 주요 강점 458
21.1.3.4.2 전략적 선택 458
21.1.3.4.3 약점 및 경쟁 위협 459
21.1.4 DIASORIN S.P.A. 460
21.1.4.1 사업 개요 460
21.1.4.2 제공 제품 461
21.1.4.3 최근 동향 462
21.1.4.3.1 신제품 출시 및 승인 462
21.1.4.4 MnM의 관점 462
21.1.4.4.1 주요 강점 462
21.1.4.4.2 전략적 선택 463
21.1.4.4.3 약점 및 경쟁 위협 463
21.1.5 F. HOFFMANN-LA ROCHE LTD. 464
21.1.5.1 사업 개요 464
21.1.5.2 제공 제품 465
21.1.5.3 최근 동향 466
21.1.5.3.1 신제품 출시 및 승인 466
21.1.5.4 MnM의 견해 466
21.1.5.4.1 주요 강점 466
21.1.5.4.2 전략적 선택 466
21.1.5.4.3 약점 및 경쟁 위협 467
21.1.6 THERMO FISHER SCIENTIFIC INC. 468
21.1.6.1 사업 개요 468
21.1.6.2 제공 제품 469
21.1.7 BRUKER CORPORATION 470
21.1.7.1 사업 개요 470
21.1.7.2 주요 제품 471
21.1.7.3 최근 동향 472
21.1.7.3.1 신제품 출시 및 승인 472
21.1.7.3.2 기타 동향 472
21.1.8 애보트(ABBOTT) 473
21.1.8.1 사업 개요 473
21.1.8.2 제공 제품 474
21.1.9 SYSMEX CORPORATION 475
21.1.9.1 사업 개요 475
21.1.9.2 제공 제품 476
21.1.9.3 최근 동향 477
21.1.9.3.1 거래 내역 477
21.1.10 SIEMENS HEALTHINEERS AG 478
21.1.10.1 사업 개요 478
21.1.10.2 제공 제품 479
21.1.11 QIAGEN 480
21.1.11.1 사업 개요 480
21.1.11.2 제공 제품 481
21.1.11.3 최근 동향 482
21.1.11.3.1 제품 출시 및 승인 482
21.1.12 SEEGENE INC. 483
21.1.12.1 사업 개요 483
21.1.12.2 제공 제품 484
21.1.12.3 최근 동향 484
21.1.12.3.1 제품 출시 및 승인 484
21.1.13 PHC HOLDINGS CORPORATION 485
21.1.13.1 사업 개요 485
21.1.13.2 제공 제품 487
21.1.14 QUIDELORTHO CORPORATION 488
21.1.14.1 사업 개요 488
21.1.14.2 제공 제품 490
21.1.15 SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD. 491
21.1.15.1 사업 개요 491
21.1.15.2 제공 제품 492
21.2 기타 업체 493
21.2.1 EKF DIAGNOSTICS HOLDINGS PLC 493
21.2.2 INFLAMMATIX, INC. 494
21.2.3 BODITECH MED INC 494
21.2.4 ALIFAX S.R.L. 495
21.2.5 ADVANDX (OPGEN) 495
21.2.6 FUJIREBIO 496
21.2.7 IMMUNEXPRESS 496
21.2.8 RESPONSE BIOMEDICAL CORPORATION 497
21.2.9 DEEPULL DIAGNOSTICS S.L. 497
21.2.10 세키스이 다이아그노스틱스 498
22 연구 방법론 499
22.1 연구 데이터 499
22.2 2차 데이터 500
22.2.1 2차 자료 목록 500
22.2.2 2차 자료의 주요 데이터 501
22.2.3 1차 데이터 501
22.2.3.1 1차 자료 목록 502
22.2.3.2 1차 자료의 주요 데이터 503
22.2.3.3 주요 산업 통찰력 504
22.2.3.4 1차 인터뷰 내역 504
22.3 시장 규모 추정 505
22.3.1 총 시장 규모: 패혈증 진단 시장 505
22.3.2 바텀업 접근법 505
22.3.2.1 접근법 1: 주요 기업 매출 추정 505
22.3.2.2 접근법 2: 연차 보고서 및 투자자 프레젠테이션 분석 506
22.3.2.3 접근법 3: 1차 인터뷰 506
22.3.2.4 성장 전망 506
22.3.2.5 연평균 성장률(CAGR) 전망 507
22.3.3 탑다운 접근법 508
22.4 데이터 삼각검증 508
22.5 연구 가정 509
22.5.1 연구 가정 509
22.5.2 매개변수 가정 510
22.5.3 성장률 가정 510
22.6 연구의 한계 511
22.7 위험 평가 511
23 부록 512
23.1 토론 가이드 512
23.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 517
23.3 맞춤 설정 옵션 519
23.4 관련 보고서 519
23.5 저자 정보 520