| ■ 영문 제목 : Calcined Anthracite Market Size, Share & Trends Analysis By Calcination (Gas, Electrical), By Application (Pulverized Coal Injection, Basic Oxygen Steel Making), By Region (North America, Europe, Asia Pacific), And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : GVR-2-68038-178-8 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 9월 ■ 페이지수 : 100 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 4-5영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 재료 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
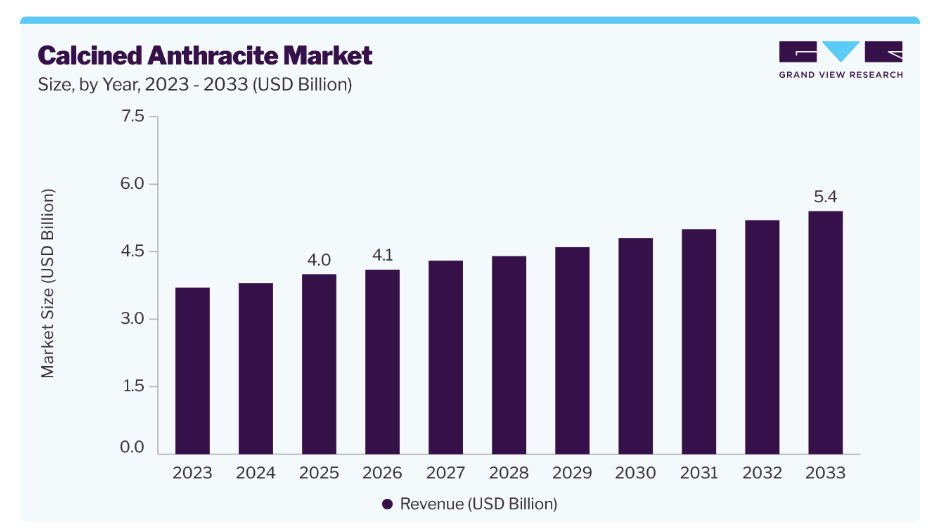
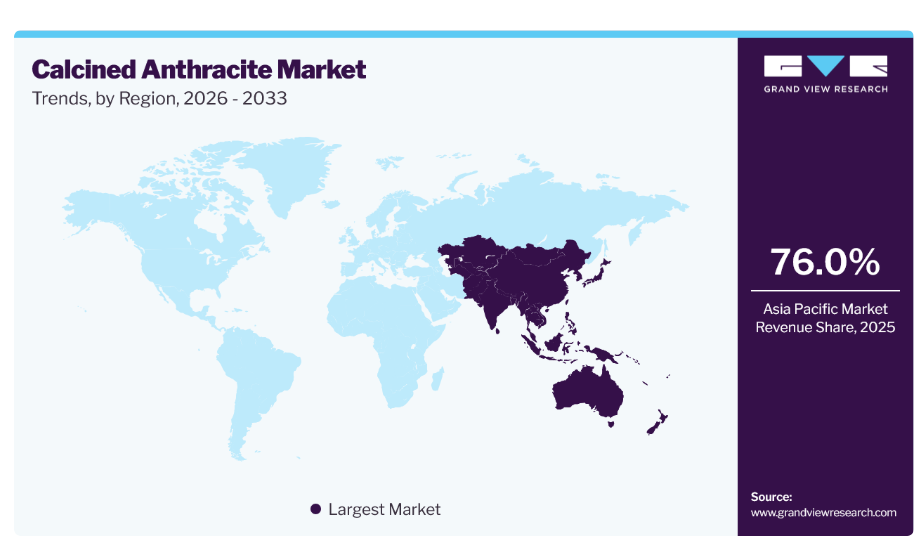
2025년 전 세계 소성 무연탄 시장 규모는 40억 달러로 집계되었으며, 2026년 41억 달러에서 2033년 54억 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 4.0%를 기록할 것으로 예상됩니다. 아시아 태평양 지역은 2025년 매출 점유율 76.0%를 기록하며 시장을 주도했다. 전기 아크로, 분말 석탄 주입, 철강 제조 등 다양한 분야에서 소성 무연탄의 사용이 증가하는 등의 요인이 시장 성장을 견인할 것으로 예상된다. 소성 무연탄은 철강 산업의 제조 공정에서 사용된다. 불순물이 최소화된 높은 탄소 함량 덕분에 다양한 용도에 이상적인 소재로 꼽힌다.
■ 보고서 목차
주요 시장 동향 및 통찰
지역별 주요 사항
시장 규모 및 전망
많은 국가에서 오염 통제 및 환경 지속 가능성 규제를 시행함에 따라, 소성 무연탄은 석유 코크스의 대체재로 자리 잡고 있습니다. 여러 국가에서 진행 중인 인프라 개발로 인해 철강 수요가 증가하고 있으며, 이는 소성 무연탄 수요에도 영향을 미치고 있습니다.과학 및 산업 문헌에서는 일반적으로 가스/전기 소성 무연탄을 치밀한 구조와 높은 고정 탄소 함량으로 인해 주철 및 철강 생산에 사용되는 고탄소, 저휘발성 재탄소화제로 인정하고 있습니다. 또한, 건설 및 자동차 부문에서 철강의 지배력이 커지고 있으며, 배터리 케이스의 중요한 충전재로 사용되는 점도 시장 성장에 긍정적인 영향을 미치고 있습니다. 아울러, 새로운 응용 분야에 대한 지속적인 연구 개발도 시장 성장에 기여하고 있습니다.전 세계적으로 전기차가 부상하는 추세에 따라, 고성능 배터리에 대한 수요가 전기 소성 무연탄에 대한 관심을 높이고 있습니다. 전기 및 열 전도성이 높은 탄소 성분에 대한 수요가 증가함에 따라 전기차 산업에서 탄소 전극 페이스트에 대한 필요성이 커지고 있습니다. 철강 산업에서 가스 소성 무연탄은 주로 치밀한 특성 덕분에 주철이나 강철과 관련된 용도에 이상적인 성분입니다.이 소재는 고품질 탄소의 최상의 원료 중 하나로 인식되고 있습니다. 따라서 소성 무연탄 시장은 예측 기간 동안 꾸준한 성장세를 보일 것으로 전망됩니다.분석가의 관점소성 무연탄 시장은 철강, 주조 및 알루미늄 산업에서 고탄소 재탄소화제 및 탄소 첨가제로 널리 사용됨에 따라, 해당 산업들의 수요 증가에 힘입어 꾸준한 성장을 보일 것으로 예상됩니다.산업 발전과 더불어 증가하는 인프라 개발 프로젝트는 철강 생산 분야에서 이 제품의 빠른 채택을 촉진하고 있습니다. 이로 인해 소성 무연탄에 대한 수요가 증가하고 있습니다. 또한, 엄격한 정부 및 환경 규제로 인해 석유 코크스 대신 청정 탄소 소재의 사용이 장려되고 있습니다. 배터리 및 전도성 탄소 제품의 새로운 응용 분야는 추가적인 성장 기회를 제공하고 있습니다.소성 시장 분석2025년 기준 전기 부문이 약 75.0%로 가장 큰 시장 점유율을 차지했습니다. 알루미늄 산업의 수요 증가와 같은 요인이 있으며, 전기 소성 무연탄은 높은 순도와 품질 덕분에 제련 첨가제로 널리 사용되고 있습니다. 철강 생산량 증가와 기술 발전으로 인해 배터리 기술이 향상되었으며, 이는 해당 부문의 성장을 더욱 견인할 것으로 보입니다. 또한, 인프라 개발이 확대됨에 따라 성장에 기여할 것으로 예상됩니다.가스 부문은 예측 기간 동안 약 4.0%의 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 특히 철강 및 알루미늄 산업을 중심으로 고품질 탄소 소재에 대한 수요가 증가함에 따라 다양한 산업 분야에서 가스 응용 분야가 두드러지고 있습니다. 기술 발전은 가스 소성 무연탄의 효율성과 효과성을 높여줍니다.가스 소성 무연탄은 다른 대체재에 비해 환경 친화적인 것으로 인식되고 있습니다. 또한, 청정 기술을 중심으로 한 정부의 엄격한 정책이 친환경 가스 화학물질의 사용을 더욱 장려할 것으로 예상됩니다.응용 분야 분석2025년 기준, 분쇄 석탄 주입 부문이 약 44.0%로 가장 큰 시장 점유율을 차지했습니다. 분쇄 석탄은 코크스 소비량을 줄이고 전반적인 철강 생산 효율을 향상시킵니다. 분쇄 석탄 주입(PCI)은 제철 과정에서 사용되는 기술로, 탈크와 유사한 미세한 석탄 분말을 고압 공기를 이용해 고로 바닥에 직접 주입하는 방식입니다. 많은 국가에서 오염 통제 및 환경 지속 가능성 규제를 시행함에 따라, 소성 무연탄은 석유 코크스의 대체재로 자리 잡고 있습니다. 여러 국가에서 진행 중인 인프라 개발로 인해 철강 수요가 증가하고 있으며, 이는 소성 무연탄 수요에도 영향을 미치고 있습니다. 과학 및 산업 문헌에서는 일반적으로 가스/전기 소성 무연탄을 조밀하고 높은 고정 탄소 함량을 지닌 고탄소·저휘발성 재탄소화제로 인정하며, 이는 주철 및 철강 생산에 사용됩니다. 또한, 건설 및 자동차 부문에서 철강의 비중이 점차 커지고 있으며, 배터리 케이스의 중요한 충전재로 사용되는 점도 시장 성장에 긍정적인 영향을 미치고 있습니다. 아울러, 새로운 응용 분야에 대한 지속적인 연구 개발도 시장 성장에 기여하고 있습니다. 전 세계적으로 전기차가 대두되는 추세에 따라, 고성능 배터리에 대한 수요가 전기 소성 무연탄에 대한 관심을 높이고 있습니다. 전기 및 열 전도성이 높은 탄소 성분에 대한 수요는 전기차(EV) 산업에서 탄소 전극 페이스트에 대한 필요성을 부추겼습니다. 철강 산업에서 가스 소성 무연탄은 주로 치밀한 특성 덕분에 주철이나 강철과 관련된 용도에 이상적인 구성 요소입니다. 이 소재는 고품질 탄소의 최상의 공급원 중 하나로 인식되고 있습니다. 따라서 소성 무연탄 시장은 예측 기간 동안 꾸준한 성장세를 보일 것으로 전망됩니다. 분석가의 관점
소성 시장 분석2025년 전기 부문은 약 75.0%로 가장 큰 시장 점유율을 차지했습니다. 알루미늄 산업의 수요 증가와 같은 요인이 있으며, 전기 소성 무연탄은 높은 순도와 품질로 인해 제련 첨가제로 널리 사용되고 있습니다. 철강 생산 증가와 기술 발전은 배터리 기술의 향상을 가져왔으며, 이는 해당 부문의 성장을 더욱 견인할 것으로 보입니다. 또한, 증가하는 인프라 개발도 성장에 기여할 것으로 예상됩니다. 가스 부문은 예측 기간 동안 약 4.0%의 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 특히 철강 및 알루미늄 산업을 중심으로 고품질 탄소 소재에 대한 수요가 증가함에 따라 다양한 산업 분야에서 가스 응용 분야가 두드러지게 나타나고 있습니다. 기술 발전은 가스 소성 무연탄의 효율성과 효과성을 높여줍니다. 가스 소성 무연탄은 다른 대체재에 비해 환경 친화적인 것으로 인식되고 있습니다. 또한, 청정 기술을 중심으로 한 정부의 엄격한 정책이 친환경 가스 화학물질의 사용을 더욱 촉진할 것으로 예상됩니다. 응용 분야 분석2025년 기준, 분쇄 석탄 주입 부문이 약 44.0%로 가장 큰 시장 점유율을 차지했습니다. 분쇄 석탄은 코크스 소비량을 줄이고 전반적인 철강 생산 효율을 향상시킵니다. 분쇄 석탄 주입(PCI)은 제철 과정에서 사용되는 기술로, 탈크와 유사한 미세한 석탄 분말을 고압 공기를 이용해 고로 바닥에 직접 주입하는 방식입니다. 또한, 이 기술은 야금용 코크스에 대한 의존도를 낮추고 에너지 절약에 기여하여 철강 및 철 생산을 한층 더 향상시킵니다. 이러한 효율성 덕분에 여러 철강 제조업체들이 철강 생산에 이 기술을 적극적으로 활용하고 있습니다. 예를 들어, 2025년 9월, 진달 스틸(Jindal Steel)은 인도 앙굴(Angul) 공장에서 연간 5 MTPA 규모의 고로 가동을 시작하여 용강 생산 능력을 대폭 확대하고, 분쇄 석탄 주입 및 야금용 탄소 재료에 대한 수요를 강화했습니다.정부의 청정 에너지 지원 정책에 따라 당국은 청정 에너지 및 시스템 도입을 위한 재정적 인센티브와 보조금을 제공하고 있다. 이러한 요인들은 향후 몇 년간 해당 부문의 성장을 촉진할 것으로 예상된다. 또한, 지난 몇 년간 분쇄 석탄 가격의 안정성은 수요 증가로 이어졌다.전기 아크로 부문은 예측 기간 동안 약 4.5%의 연평균 성장률(CAGR)을 기록하며 가장 빠르게 성장할 것으로 예상된다. 전기 아크로(EAF)는 기존의 고로보다 지속 가능성이 높기 때문에, 지속 가능한 제조 관행에 대한 강조가 점점 더 커지고 있다. 혁신과 기술 발전은 운영 효율성을 높이고 에너지 소비를 줄여준다. 게다가 전기 아크로 설치에 필요한 자본은 다른 대체 설비보다 적어 비용 효율성이 높다. 또한 인도, 일본, 중국 등의 국가에서 진행 중인 산업화 확대는 시장 발전을 더욱 촉진할 것이다. 2026년 3월, 타타 스틸(Tata Steel)은 루디아나(Ludhiana)의 하이테크 밸리(Hi-Tech Valley)에 고철 기반 전기로(EAF) 시설을 도입하며 지속 가능한 제철을 향한 여정을 발표했습니다. 약 3억 4천만 달러를 투자해 건설된 루디아나 전기로는 연간 75만 톤의 생산 능력을 갖추고 있습니다. 지역별 분석2025년 아시아 태평양 지역의 소성 무연탄 산업은 약 76.0%로 가장 큰 시장 점유율을 차지했다. 인도, 중국, 일본에서 철강 산업의 수가 증가함에 따라 지역 시장 발전이 가속화되고 있다. 또한, 지역 전역의 생산 시설에 대한 투자 증가와 인프라 개발로 인한 알루미늄 생산량 증가는 지역 발전을 촉진하고 있다. 자동차 산업에서 경량 소재 사용이 증가하는 추세로 인해 소성 무연탄에 대한 수요도 증가하고 있다. 예를 들어, 지난 10월 JSW 스틸은 2025 회계연도 2분기 조강 생산량이 677만 톤에 달했다고 보고했는데, 이는 인도의 활발한 철강 제조 활동을 반영하며, 제련 공정에서 소성 무연탄과 같은 탄소 첨가제의 소비를 뒷받침하고 있다. 북미 소성 무연탄 시장 동향2025년 북미 소성 무연탄 산업은 전 세계 시장 점유율의 약 8.5%를 차지했다. 미국과 캐나다에서 친환경 관행에 대한 강조가 높아지는 등의 요인이 소성 무연탄 사용을 촉진했습니다. 전통적인 고로에서 전기 아크로로로의 전환 추세는 이 지역 시장 성장에 크게 기여했습니다. 철강 소비 증가 및 청정 생산 관행에 대한 강조와 같은 다른 요인들도 시장 성장을 주도하고 있습니다. 유럽 소성 무연탄 시장 동향2025년 유럽의 소성 무연탄 산업은 약 11.5%라는 상당한 시장 점유율을 차지했습니다. 이 지역의 철강 수요 증가로 인해 소성 무연탄 수요도 급증했습니다. 강화되는 환경 규제로 인해 산업계는 효율성을 높이고 비용을 절감하는 청정 생산 방식과 기술 발전을 도입하고 있습니다. 주요 소성 무연탄 기업 분석소성 무연탄 시장의 주요 기업으로는 Rheinfelden Carbon Products GmbH, Asbury Carbons 등이 있습니다. 기업들은 업계에서 경쟁 우위를 확보하기 위해 고객 기반 확대에 주력하고 있습니다. 따라서 주요 기업들은 인수합병(M&A) 및 다른 주요 기업들과의 파트너십 체결 등 여러 전략적 이니셔티브를 추진하고 있습니다.
주요 소성 무연탄 기업다음은 소성 무연탄 시장의 선도 기업들입니다. 이들 기업은 합쳐서 가장 큰 시장 점유율을 차지하며 업계 동향을 주도하고 있습니다.
최근 동향
글로벌 소성 무연탄 시장 보고서 세분화본 보고서는 글로벌, 지역 및 국가 차원의 매출 성장 전망을 제시하며, 2021년부터 2033년까지 각 하위 부문의 최신 산업 동향 및 기회에 대한 분석을 제공합니다. 본 연구를 위해 그랜드 뷰 리서치(Grand View Research)는 소성 방식, 용도 및 지역을 기준으로 글로벌 소성 무연탄 시장 보고서를 다음과 같이 세분화했습니다:
목차 제1장. 연구 방법론 및 범위 1.1. 시장 세분화 및 범위 1.2. 시장 정의 1.3. 연구 방법론 1.3.1. 정보 수집 1.3.2. 정보 또는 데이터 분석 1.3.3. 시장 구성 및 데이터 시각화 1.3.4. 데이터 검증 및 공개 1.4. 연구 범위 및 가정 1.4.1. 데이터 출처 목록 제2장. 요약 2.1. 시장 전망 2.2. 세분시장 전망 2.3. 경쟁 동향 제3장. 소성 무연탄의 변수, 동향 및 범위 3.1. 시장 소개/연혁 전망 3.2. 시장 규모 및 성장 전망 (백만 달러) 3.3. 시장 역학 3.3.1. 시장 동인 분석 3.3.2. 시장 제약 요인 분석 3.4. 소성 무연탄 분석 도구 3.4.1. 포터의 5력 분석 3.4.1.1. 공급자의 협상력 3.4.1.2. 구매자의 협상력 3.4.1.3. 대체재의 위협 3.4.1.4. 신규 진입자의 위협 3.4.1.5. 경쟁사 간 경쟁 3.4.2. PESTEL 분석 3.4.2.1. 정치적 환경 3.4.2.2. 경제 및 사회적 환경 3.4.2.3. 기술적 환경 3.4.2.4. 환경적 환경 3.4.2.5. 법적 환경 제4장. 소성 무연탄: 소성 유형별 추정치 및 동향 분석 4.1. 세그먼트 대시보드 4.2. 소성 무연탄 소성 유형별 동향 분석, 2025년 및 2033년 (백만 달러) 4.3. 가스 4.3.1. 가스 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) (킬로톤 단위) 4.4. 전기 4.4.1. 전기 유체 시장 매출 추정 및 전망, 2021–2033년 (백만 USD) (킬로톤 단위) 제5장. 소성 무연탄: 응용 분야 추정 및 동향 분석 5.1. 세그먼트 대시보드 5.2. 소성 무연탄 응용 분야 동향 분석, 2025년 및 2033년 (백만 USD) 5.3. 분탄 주입 5.3.1. 분탄 주입 시장 매출 추정 및 전망, 2021–2033년 (백만 달러) (킬로톤 단위) 5.4. 기본 산소 제강 5.4.1. 2021–2033년 기본 산소 제강 시장 매출 추정 및 전망 (백만 달러) (킬로톤 단위) 5.5. 전기 아크로 5.5.1. 2021–2033년 전기 아크로 시장 매출 추정 및 전망 (백만 달러) (킬로톤 단위) 5.6. 기타 5.6.1. 기타 시장 매출 추정 및 전망, 2021–2033년 (백만 달러) (킬로톤 단위) 제6장. 소성 무연탄 지역별 추정 및 동향 분석 6.1. 2025년 및 2033년 지역별 소성 무연탄 점유율 (백만 달러) 6.2. 북미 6.2.1. 2021년~2033년 북미 소성 무연탄 추정 및 전망 (백만 달러) (킬로톤 단위) 6.2.2. 미국 6.2.2.1. 미국 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.2.3. 캐나다 6.2.3.1. 캐나다 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.2.4. 멕시코 6.2.4.1. 멕시코 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.3. 유럽 6.3.1. 유럽 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.3.2. 영국 6.3.2.1. 영국 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.3.3. 독일 6.3.3.1. 독일 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.3.4. 프랑스 6.3.4.1. 프랑스 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.4. 아시아 태평양 6.4.1. 아시아 태평양 지역 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.4.2. 중국 6.4.2.1. 중국 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.4.3. 일본 6.4.3.1. 일본 소성 무연탄 추정 및 전망, 2021–2033년(백만 달러) (킬로톤 단위) 6.4.4. 인도 6.4.4.1. 인도 소성 무연탄 추정 및 전망, 2021–2033년(백만 USD) (킬로톤 단위) 제7장. 경쟁 구도 7.1. 주요 시장 참여자별 최근 동향 및 영향 분석 7.2. 기업 분류 7.3. 기업 히트맵 분석 7.4. 기업 프로필 7.4.1. Rheinfelden Carbon Products GmbH 7.4.1.1. 기업 개요 7.4.1.2. 재무 실적 7.4.1.3. 제품 벤치마킹 7.4.1.4. 최근 동향/전략적 이니셔티브 7.4.2. JH CARBON PTY LTD 7.4.2.1. 참여 기업 개요 7.4.2.2. 재무 실적 7.4.2.3. 제품 벤치마킹 7.4.2.4. 최근 동향/전략적 이니셔티브 7.4.3. RESORBENT, s.r.o. 7.4.3.1. 참여 기업 개요 7.4.3.2. 재무 실적 7.4.3.3. 제품 벤치마킹 7.4.3.4. 최근 동향/전략적 이니셔티브 7.4.4. Asbury Carbons 7.4.4.1. 참가 기업 개요 7.4.4.2. 재무 실적 7.4.4.3. 제품 벤치마킹 7.4.4.4. 최근 동향/전략적 이니셔티브 7.4.5. 닝샤 카본 밸리 인터내셔널(Ningxia Carbon Valley International Co., Ltd.) 7.4.5.1. 참가 기업 개요 7.4.5.2. 재무 실적 7.4.5.3. 제품 벤치마킹 7.4.5.4. 최근 동향/전략적 이니셔티브 7.4.6. Rheinbraun Brennstoff GmbH 7.4.6.1. 참가 기업 개요 7.4.6.2. 재무 실적 7.4.6.3. 제품 벤치마킹 7.4.6.4. 최근 동향/전략적 이니셔티브 7.4.7. 닝샤 코알리안 카본 앤 코크스 유한공사 7.4.7.1. 참가 기업 개요 7.4.7.2. 재무 실적 7.4.7.3. 제품 벤치마킹 7.4.7.4. 최근 동향/전략적 이니셔티브 7.4.8. Dev Energy 7.4.8.1. 참여 기업 개요 7.4.8.2. 재무 실적 7.4.8.3. 제품 벤치마킹 7.4.8.4. 최근 동향/전략적 이니셔티브 7.4.9. 카본 리소스 7.4.9.1. 참여 기업 개요 7.4.9.2. 재무 실적 7.4.9.3. 제품 벤치마킹 7.4.9.4. 최근 동향/전략적 이니셔티브 7.4.10. 싱가니아 인터내셔널 리미티드 7.4.10.1. 참가 기업 개요 7.4.10.2. 재무 실적 7.4.10.3. 제품 벤치마킹 |

| ※본 조사보고서 [세계의 소성 무연탄 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 가스, 전기] (코드 : GVR-2-68038-178-8) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 소성 무연탄 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 가스, 전기] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!