주요 내용
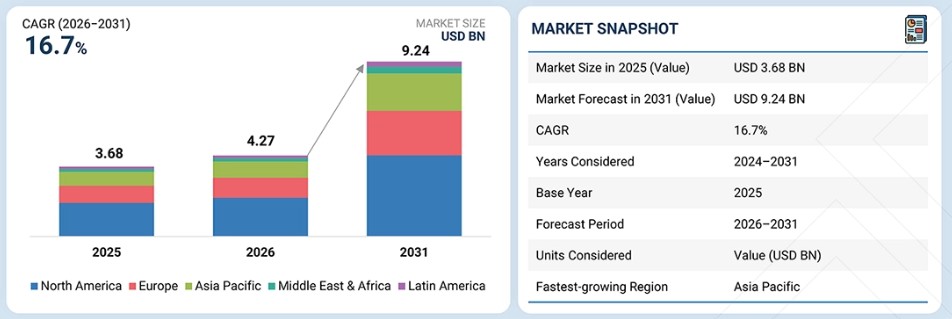
시장 개요:시장 규모 (2025년): 36억 8천만 달러시장 규모 (2026년): 42억 7천만 달러예상 시장 규모 (2031년): 92억 4천만 달러연평균 성장률 (CAGR, 2026–2031): 16.7%
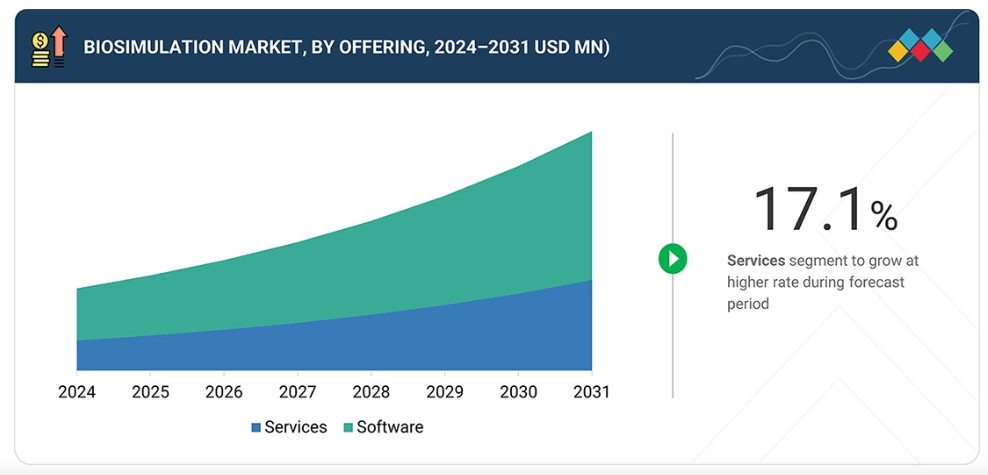
부문별 선도 현황:지역별 선도: 북미는 2025년 48.0%의 점유율로 바이오시뮬레이션 시장을 주도했습니다.제품군별 선도: 소프트웨어 부문은 2025년 62.8%의 점유율로 시장을 주도했습니다.가장 빠르게 성장하는 개발 단계: 초기 임상 개발 부문은 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.모달리티별 선도: 항체 설계 부문이 2025년 바이오시뮬레이션 시장을 주도했습니다. 가장 빠르게 성장하는 응용 분야: 정량적 시스템 약리학(QSP) 부문이 예측 기간 동안 18.8%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 치료 분야 리더: 종양학 부문이 2025년 바이오시뮬레이션 시장을 주도했습니다. 배포 방식 리더: 2025년 바이오시뮬레이션 시장에서는 온프레미스 모델 부문이 선두를 차지했습니다. 최종 사용자 부문 선두: 제약 및 생명공학 기업 부문이 시장을 주도할 것으로 예상됩니다.
시장 전망 및 경쟁 구도: Certara, Dassault Systèmes, Schrödinger, Inc.는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 글로벌 바이오시뮬레이션 시장의 주요 기업으로 꼽혔습니다. SCM – Software Chemistry & Materials와 Biosymetrics, Inc. 등은 전문 틈새 분야에서 탄탄한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 강조하고 있다.
바이오시뮬레이션 산업은 정교한 모델링 및 시뮬레이션 기법을 적용하여 신약 개발 과정의 생산성과 예측 가능성을 높이려는 수요에 힘입어 성장하고 있습니다. 모델 기반 신약 연구(MIDD)의 사용이 점점 더 보편화되고, 바이오의약품 및 세포·유전자 치료제와 같은 새로운 유형의 의약품이 점점 더 복잡해짐에 따라, 제약 회사, 바이오제약 기업, 그리고 계약 연구 기관(CRO)이 연구 개발 비용을 최소화하고 신약 발견 과정의 후기 단계에서 신약을 성공적으로 출시할 가능성을 높이기 위해 신약 개발 활동에 바이오시뮬레이션 도구를 도입하도록 압박하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
바이오시뮬레이션 시장은 기존의 독립형 모델링 소프트웨어에서 클라우드 기반, 통합형, AI 기반 시뮬레이션으로 전환되며 광범위한 변화를 겪었습니다. 공급업체들은 기존의 약동학 및 약력학 모델링 도구에서 벗어나, 정량적 시스템 약리학, 가상 환자 시뮬레이션, 디지털 트윈, 기계 학습 기반 예측 모델링, 실세계 데이터 통합과 같은 보다 정교한 기능으로 전환하고 있습니다. 제약 및 바이오기술 기업은 물론, 계약 연구 기관(CRO), 학술 연구자, 규제 기관 모두에서 더 빠른 신약 개발에 대한 수요가 증가함에 따라 이 시장의 진화는 급속도로 확대되었습니다. 정밀 의학, 생물학적 제제, 세포 및 유전자 치료법의 증가로 인해 신약 개발이 더욱 어려워짐에 따라, 차세대 바이오시뮬레이션 플랫폼은 후보 물질 선별을 개선하고, MIDD를 지원하며, 후기 단계의 실패를 줄이고, 신약 발굴 및 개발의 전 생애 주기에 걸쳐 실행 가능한 통찰력을 도출하는 데 있어 필수적입니다.
시장 생태계
바이오시뮬레이션 시장 생태계는 Certara, Dassault Systèmes, Schrödinger, Simulations Plus, Advanced Chemistry Development(Revvity)와 같은 선도적인 공급업체들로 구성되어 있으며, 이들은 PBPK 모델링, QSP, 약리계량학, 분자 모델링, 모델 기반 신약 개발(MIDD) 솔루션 등의 기술을 제공합니다. Insilico Medicine, VeriSIM Life, Aitia와 같은 신생 기업들은 AI 기반 신약 개발 및 가상 환자 시뮬레이션 역량을 발전시키고 있습니다. AWS, Microsoft Azure, Google Cloud와 같은 클라우드 제공업체들은 고성능 컴퓨팅 및 확장 가능한 시뮬레이션 환경을 지원합니다. Pfizer, Roche, Novartis, AstraZeneca와 같은 제약 및 생명공학 기업을 포함한 최종 사용자들은 이러한 플랫폼을 활용하여 신약 개발을 최적화하고, 개발 성공률을 높이며, 규제 관련 의사결정을 가속화하고 있습니다.
지역
아시아 태평양, 예측 기간 동안 바이오시뮬레이션 시장에서 가장 높은 연평균 성장률(CAGR) 기록할 전망
아시아 태평양 지역은 제약 및 생명공학 분야의 연구개발(R&D) 활동 증가, AI 기반 신약 개발 기술의 도입 확대, 생명과학 혁신에 대한 투자 증가로 인해 바이오시뮬레이션 분야에서 가장 빠르게 성장하는 지역 시장이 될 것으로 전망됩니다. 또한, 바이오의약품 제조 역량의 확대, 정부의 지원 정책, 연구 인프라 개선, 그리고 신약 개발 가속화에 대한 관심 증대가 이 지역 전반에 걸쳐 바이오시뮬레이션 플랫폼의 도입을 주도하고 있습니다.
바이오시뮬레이션 시장: 기업 평가 매트릭스
바이오시뮬레이션 시장 매트릭스에서 Certara(Star)는 높은 시장 매출과 포괄적인 바이오시뮬레이션 포트폴리오를 바탕으로 두각을 나타내고 있으며, 이는 생리학적 기반 약동학(PBPK) 모델링, 정량적 시스템 약리학(QSP), 약리통계학, 규제 과학, 모델 기반 신약 개발(MIDD), 신약 개발 솔루션 전반에 걸친 강력한 입지에 힘입은 것입니다. 광범위한 규제 전문성, 폭넓은 고객 기반, 검증된 모델의 방대한 라이브러리, 그리고 제약, 바이오기술 및 규제 기관과의 오랜 협력 관계는 신약 개발 라이프사이클 전반에 걸쳐 Certara의 입지를 공고히 하고 있습니다. Physiomics plc(신흥 리더)는 신약 발굴, 중개 연구, 용량 최적화 및 임상 개발 프로그램을 지원하는 전문적인 시스템 생물학 및 QSP 모델링 역량을 통해 인정을 받고 있습니다. Certara가 규모, 포트폴리오의 폭, 규제 당국의 수용도, 과학적 전문성 및 글로벌 시장 입지를 바탕으로 선두를 달리고 있는 반면, Physiomics는 생명과학 산업 전반에 걸쳐 기전 모델링, 정밀 의학, AI 기반 생물 시뮬레이션 및 첨단 질병 모델링에 대한 수요가 지속적으로 증가함에 따라 리더 쿼드런트로 도약할 강력한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
- Certara (미국)
- Dassault Systèmes (프랑스)
- Schrödinger, Inc. (미국)
- Simulations Plus (미국)
- Advanced Chemistry Development, Inc. (Revvity) (캐나다)
- Chemical Computing Group ULC (캐나다)
- Rosa & Co. LLC (미국)
- Genedata AG (Danaher) (미국)
- Physiomics plc (영국)
- In Silico Biosciences (미국)
- Allucent (미국)
- OpenEye, Cadence Molecular Sciences (미국)
- Cellworks Group, Inc. (미국)
- VeriSIM Life (미국)
- Netabolics (프랑스)
- Charnwood Discovery (Concept Life Sciences 산하) (영국)
- The MathWorks, Inc. (미국)
- Aitia (미국)
- Instem plc (영국)
- Insilico Medicine (중국)
최근 동향
2026년 4월 : Simulations Plus는 Lonza 및 미국 FDA와 협력하여, 기전 모델링 및 시뮬레이션 접근법을 활용해 제형 개발, 생물학적 동등성 평가 및 규제 의사결정을 개선함으로써 복합 경구용 의약품에 대한 예측 프레임워크를 발전시키겠다고 발표했습니다.
2025년 9월 : Insilico Medicine, Mabwell Bioscience 및 InxMed는 AI 기반 신약 발굴 및 개발 기술을 활용하여 신규 치료제 후보 물질의 식별 및 개발을 가속화하고, R&D 효율을 개선하며, 임상 성공 확률을 높이기 위한 전략적 협력을 발표했습니다.
2025년 7월 : Certara는 Merck와의 임상 기술 협력을 확대하여 모델 기반 신약 개발 및 바이오시뮬레이션 기술의 활용을 강화하고, 보다 효율적인 임상 개발, 데이터 기반 의사 결정, 치료 후보 물질의 신속한 진전을 지원했습니다.
1 서론 34
1.1 연구 목적 34
1.2 시장 정의 34
1.3 시장 범위 35
1.3.1 시장 세분화 및 지역 범위 35
1.3.2 포함 및 제외 항목 36
1.3.3 분석 대상 연도 37
1.4 분석 대상 통화 38
1.5 한계점 38
1.6 이해관계자 39
1.7 변경 사항 요약 40
2 집행 요약 41
2.1 주요 통찰 및 시장 하이라이트 41
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 발전 43
2.3 시장을 형성하는 파괴적 트렌드 44
2.4 고성장 부문 및 신흥 시장 45
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 46
3 프리미엄 인사이트 48
3.1 바이오시뮬레이션 시장 개요 48
3.2 제품 유형 및 지역별 바이오시뮬레이션 시장 49
3.3 바이오시뮬레이션 시장: 지역별 개요 50
4 시장 개요 51
4.1 서론 51
4.2 시장 역학 52
4.2.1 성장 동인 52
4.2.1.1 제약 및 생명공학 산업의 R&D 투자 증가 52
4.2.1.2 규제 기관의 바이오시뮬레이션 소프트웨어 채택 확대 53
4.2.1.3 기술적으로 진보된 정량적 시스템 약리학의 통합 54
4.2.1.4 신약 발굴 및 개발 비용 절감의 필요성 54
4.2.2 제약 요인 55
4.2.2.1 표준화의 부재 55
4.2.2.2 데이터 가용성 및 품질 55
4.2.3 기회 56
4.2.3.1 새로운 치료 방식로의 확장 56
4.2.3.2 소아용 의약품 개발을 위한 생물학적 시뮬레이션 솔루션의 활용 56
4.2.4 과제 56
4.2.4.1 생물학적 시스템 및 과정의 복잡성을 반영하는 데 따르는 어려움 56
4.2.4.2 생물 시뮬레이션 및 모델링 전문가 부족 57
4.3 미충족 수요 및 미개척 분야 57
4.4 상호 연결된 시장 및 부문 간 기회 58
4.5 1/2/3위 기업들의 전략적 움직임 58
5 산업 동향 60
5.1 포터의 5가지 힘 분석 60
5.1.1 공급자의 협상력 61
5.1.2 구매자의 협상력 61
5.1.3 대체재의 위협 61
5.1.4 신규 진입자의 위협 61
5.1.5 경쟁 강도 62
5.2 거시경제 지표 62
5.2.1 서론 62
5.2.2 GDP 동향 및 전망 62
5.2.3 글로벌 헬스케어 IT 산업의 동향 62
5.3 가치 사슬 분석 63
5.3.1 연구 및 제품 개발 64
5.3.2 데이터 입력 및 계산 인프라 64
5.3.3 플랫폼 개발 및 통합 64
5.3.4 유통 65
5.3.5 마케팅 및 영업 65
5.3.6 판매 후 서비스 65
5.4 생태계 분석 65
5.5 가격 분석 67
5.5.1 제품 유형별 바이오시뮬레이션 시장 예상 가격 (2025년) 67
5.5.2 지역별 바이오시뮬레이션 시장 예상 가격 (2025년) 68
5.6 주요 컨퍼런스 및 행사, 2026–2027 68
5.7 고객 비즈니스에 영향을 미치는 동향/변혁 69
5.8 투자 및 자금 조달 시나리오 70
5.9 사례 연구 분석 71
5.10 2025년 미국 관세의 영향 – 바이오시뮬레이션 시장 73
5.10.1 서론 73
5.10.2 주요 관세율 74
5.10.3 가격 영향 분석 75
5.10.4 국가/지역별 영향 75
5.10.4.1 미국 75
5.10.4.2 유럽 75
5.10.4.3 아시아 태평양 75
5.10.5 최종 사용 산업에 미치는 영향 76
5.10.5.1 제약 및 생명공학 기업 76
5.10.5.2 계약 연구 기관 76
5.10.5.3 학계 및 연구 기관 76
5.10.5.4 규제 기관 76
5.10.5.5 기타 최종 사용자 76
6 기술, 특허, 디지털,
및 AI 도입을 통한 전략적 혁신 77
6.1 주요 신기술 77
6.1.1 수학적 모델링 77
6.1.2 인구 약동학(PK) 모델링 77
6.1.3 분자 모델링 및 시뮬레이션 78
6.2 보완 기술 78
6.2.1 데이터 분석 78
6.2.2 인공 지능 78
6.3 관련 기술 79
6.3.1 계산 화학 79
6.3.2 AI 기반 신약 개발 79
6.4 기술/제품 로드맵 79
6.5 특허 분석 80
6.5.1 바이오시뮬레이션 시장의 특허 출원 동향 80
6.5.2 통찰: 관할권 및 주요 출원인 분석 81
6.6 향후 응용 분야 83
6.6.1 AI 기반 지능형 모델링 및 예측 84
6.6.2 가상 임상 시험 및 디지털 환자 코호트 84
6.6.3 다중 규모 생물학적 시스템 시뮬레이션 84
6.7 AI/GEN AI가 바이오시뮬레이션 시장에 미치는 영향 84
6.7.1 서론 84
6.7.2 바이오시뮬레이션 시장에서 AI/GEN AI의 시장 잠재력 85
6.7.3 AI/GEN AI 도입과 관련된 사례 연구 86
6.7.3.1 신약 발굴 및 개발 분야의 인공지능 86
6.7.4 AI/GEN AI가 상호 연결된 및 인접한 생태계에 미치는 영향 87
6.7.4.1 AI 기반 신약 발굴 시장 87
6.7.4.2 디지털 트윈 헬스케어 시장 87
6.7.4.3 실세계 증거(RWE) 시장 87
6.7.5 사용자 준비도 및 영향 평가 88
6.7.5.1 사용자 준비도 88
6.7.5.1.1 사용자 A: 제약 및 생명공학 기업 88
6.7.5.1.2 사용자 B: 계약 연구 기관(CRO) 88
6.7.5.2 영향 평가 89
6.7.5.2.1 사용자 A: 제약 및 생명공학 기업 89
6.7.5.2.1.1 구현 89
6.7.5.2.1.2 영향 89
6.7.5.2.2 사용자 B: 계약 연구 기관 89
6.7.5.2.2.1 구현 89
6.7.5.2.2.2 영향 89
7 규제 환경 90
7.1 지역별 규제 및 규정 준수 90
7.1.1 규제 기관, 정부 기관 및 기타 조직 91
7.1.2 규제 체계 94
7.1.2.1 북미 94
7.1.2.2 유럽 94
7.1.2.3 아시아 태평양 95
7.1.2.4 라틴 아메리카 95
7.1.2.5 중동 및 아프리카 96
7.1.3 산업 표준 96
8 고객 현황 및 구매자 행동 98
8.1 서론 98
8.2 의사결정 과정 98
8.3 구매자 이해관계자 및 구매 평가 기준 98
8.3.1 구매 과정의 주요 이해관계자 99
8.3.2 구매 기준 99
8.4 도입 장벽 및 내부 과제 100
8.5 다양한 최종 사용 산업 분야의 미충족 요구 101
8.5.1 미충족 요구 101
8.5.2 최종 사용자의 기대 102
8.6 시장 수익성 103
9 제품 유형별 바이오시뮬레이션 시장 104
9.1 서론 105
9.2 소프트웨어 105
9.2.1 AI 기반 플랫폼 및 모델 기반 신약 개발이 시장 확장을 주도 105
9.3 서비스 106
9.3.1 컨설팅 및 자문 108
9.3.1.1 전략적 R&D 의사결정 및 바이오시뮬레이션 통합이 컨설팅 서비스 성장을 주도 108
9.3.2 구현, 교육 및 지원 109
9.3.2.1 기업 전반에 걸친 바이오시뮬레이션 플랫폼 도입 확대가 수요를 견인 109
9.3.3 데이터 분석 및 해석 110
9.3.3.1 과학 데이터 양의 증가와 실행 가능한 인사이트에 대한 수요가 성장을 주도 110
10 개발 단계별 바이오시뮬레이션 시장 112
10.1 서론 113
10.2 신약 개발 113
10.2.1 AI 기반 분자 설계 및 가상 스크리닝이 초기 연구 단계에서 바이오시뮬레이션 활용을 강화 113
10.3 전임상 개발 115
10.3.1 동물 실험 감소 및 임상 전환 예측 가능성 향상에 대한 강조가 커지면서 바이오시뮬레이션 도입이 가속화되고 있다 115
10.4 초기 임상 개발 116
10.4.1 인간 대상 최초 투여량 최적화 및 임상시험 설계 효율성에 대한 수요 증가가 바이오시뮬레이션 도입을 주도하고 있다 116
10.5 후기 임상 개발 117
10.5.1 대규모 연구에서 임상시험 최적화 및 증거 생성에 대한 필요성 증가가 바이오시뮬레이션 도입을 주도 117
10.6 규제 118
10.6.1 규제 당국에 제출하는 자료에서 정량적 근거의 사용 증가가 바이오시뮬레이션 도입을 주도 118
10.7 상업화 및 시장 진입 119
10.7.1 보건경제 모델링 및 실세계 증거의 활용 확대가 시장 진입 전략을 강화한다 119
11 모달리티별 바이오시뮬레이션 시장 120
11.1 서론 121
11.2 항체 설계 121
11.2.1 AI 기반 단백질 공학 및 증가하는 생물학적 제제 파이프라인이 항체 설계에서 바이오시뮬레이션 활용을 가속화 121
11.3 펩타이드 발굴 122
11.3.1 치료용 펩타이드 공학의 발전과 AI 기반 서열 최적화가 바이오시뮬레이션 도입을 촉진 122
11.4 효소 공학 123
11.4.1 전산 단백질 설계의 확산이 효소 개발 분야에서 바이오시뮬레이션 활용을 가속화 123
11.5 이중 기능성 분해 효소 124
11.5.1 표적 단백질 분해에 대한 관심 증가가 바이오시뮬레이션 도입을 주도 124
11.6 TCR 모델링 125
11.6.1 확대되는 세포 치료 연구 및 정밀 면역요법 개발이 도입을 주도 125
11.7 기타 치료법 126
11.7.1 전산 기반 신약 설계 및 차세대 핵산 치료법의 발전으로 적용 분야 확대 126
12 응용 분야별 바이오시뮬레이션 시장 128
12.1 서론 129
12.2 분자 설계 및 최적화 129
12.2.1 AI 기반 분자 생성 및 클라우드 기반 설계 플랫폼이 선도 화합물 최적화를 가속화 129
12.3 PK/PD 모델링 130
12.3.1 노출-반응 관계에 대한 이해와 정밀 투여에 대한 관심이 높아짐에 따라 PK/PD 모델링의 도입이 확대되고 있다 130
12.4 PBPK 모델링 132
12.4.1 예측적 인체 약동학 평가에 대한 수요 증가가 PBPK 모델링 도입을 주도 132
12.5 정량적 시스템 약리학 133
12.5.1 질병의 기전적 이해와 정밀 치료에 대한 관심 증가가 도입을 주도 133
12.6 ADME/독성 예측 134
12.6.1 조기 안전성 평가 및 후보물질 품질 개선에 대한 강조가 커짐에 따라 ADME/독성 모델링 도입이 촉진됨 134
12.7 임상시험 시뮬레이션 135
12.7.1 임상시험 규모 확대와 연구 복잡성 증대가 시뮬레이션 기반 개발 전략의 도입을 주도하고 있다 135
12.8 질병 모델링 136
12.8.1 정밀 의학 및 복합 질환에 대한 기전적 이해에 대한 관심 증대가 도입을 주도 136
12.9 기타 응용 분야 137
12.9.1 시스템 수준의 생물학적 분석 및 제형 최적화의 발전으로 바이오시뮬레이션 응용 분야 확대 137
13 치료 분야별 바이오시뮬레이션 시장 139
13.1 서론 140
13.2 종양학 140
13.2.1 정밀 종양학 연구의 확대와 암 임상시험 활동의 증가가 바이오시뮬레이션 도입을 가속화 140
13.3 심혈관 질환 141
13.3.1 심혈관 질환의 부담 증가와 대규모 결과 임상시험의 확대가 바이오시뮬레이션 도입을 주도 141
13.4 신경계 질환 142
13.4.1 중추신경계 임상시험의 높은 실패율과 접근 장벽이 신경학 분야 개발에서 바이오시뮬레이션의 필요성을 강화 142
13.5 감염병 143
13.5.1 지속적인 전 세계적 질병 부담과 감염병 발생 대비 필요성이 바이오시뮬레이션 도입을 주도 143
13.6 대사 및 내분비 질환 144
13.6.1 당뇨병 및 비만 부담 증가로 시뮬레이션 기반 대사성 신약 개발 필요성 확대 144
13.7 기타 치료 분야 145
13.7.1 희귀 질환, 면역학, 호흡기, 위장관 및 신장 질환 치료제 개발의 확대로 바이오시뮬레이션 적용 분야가 확대됨 145
14 구축 방식별 바이오시뮬레이션 시장 147
14.1 서론 148
14.2 온프레미스 148
14.2.1 확립된 인프라 및 데이터 거버넌스 요구 사항이 도입을 뒷받침 148
14.3 클라우드 기반 모델 149
14.3.1 확장 가능한 컴퓨팅 인프라와 AI 기반 연구 워크플로가 클라우드 도입을 가속화 149
14.4 하이브리드 모델 150
14.4.1 보안과 확장성의 균형은 하이브리드 배포 전략의 도입을 촉진한다 150
15 최종 사용자별 바이오시뮬레이션 시장 152
15.1 서론 153
15.2 제약 및 바이오기술 기업 153
15.2.1 높은 R&D 지출과 확대되는 신약 파이프라인이 제약 및 바이오기술 기업들의 바이오시뮬레이션 도입을 주도 153
15.3 계약 연구 기관(CRO) 154
15.3.1 신약 개발 활동의 아웃소싱 증가로 CRO 간 바이오시뮬레이션 도입 확대 154
15.4 컨설팅 서비스 기업 155
15.4.1 확대되는 전산 연구 및 공공 자금 지원 이니셔티브가 학계 내 바이오시뮬레이션 도입을 뒷받침 155
15.5 규제 기관 156
15.5.1 모델 기반 증거에 대한 수용이 확대됨에 따라 규제 기관의 바이오시뮬레이션 도입이 강화됨 156
15.6 기타 최종 사용자 157
15.6.1 전통적인 신약 개발을 넘어선 전산 모델링의 활용 확대가 바이오시뮬레이션 도입을 촉진 157
16 지역별 바이오시뮬레이션 시장 159
16.1 서론 160
16.2 북미 160
16.2.1 북미의 거시경제 전망 161
16.2.2 미국 165
16.2.2.1 규제 과학 및 AI 주도 혁신이 바이오시뮬레이션 도입을 가속화 165
16.2.3 캐나다 169
16.2.3.1 확대되는 전산 기반 신약 연구가 바이오시뮬레이션 도입을 강화 169
16.3 유럽 174
16.3.1 유럽의 거시경제 전망 175
16.3.2 독일 179
16.3.2.1 탄탄한 제약 연구 기반이 첨단 모델링 도입을 주도 179
16.3.3 프랑스 183
16.3.3.1 바이오제약 혁신 및 연구 상용화가 시장 확장을 뒷받침 183
16.3.4 영국 187
16.3.4.1 규제 혁신과 AI 신약 개발이 도입을 가속화 187
16.3.5 이탈리아 191
16.3.5.1 연구 현대화 노력이 전산 개발의 기회를 창출 191
16.3.6 스페인 195
16.3.6.1 임상시험 주도력 확대로 개발 효율성 필요성 대두 195
16.3.7 기타 유럽 국가 199
16.4 아시아 태평양 204
16.4.1 아시아 태평양 지역의 임상시험 개시 현황 (2014년 및 2024년) 205
16.4.2 아시아 태평양 지역의 거시경제 전망 205
16.4.3 중국 210
16.4.3.1 AI 기반 신약 개발이 제약 개발 전략을 재편하고 있다 210
16.4.4 일본 215
16.4.4.1 인구 통계학적 압박과 혁신 효율성이 바이오시뮬레이션 도입을 주도 215
16.4.5 인도 219
16.4.5.1 비용 효율적인 혁신과 임상 연구 확장이 성장을 뒷받침 219
16.4.6 호주 223
16.4.6.1 중개 연구 생태계가 첨단 개발 접근법을 뒷받침 223
16.4.7 대한민국 227
16.4.7.1 정부 주도의 생명공학 야망이 디지털 신약 개발을 가속화 227
16.4.8 기타 아시아 태평양 지역 231
16.5 라틴 아메리카 236
16.5.1 라틴 아메리카의 거시경제 전망 236
16.5.2 브라질 240
16.5.2.1 지역 내 선도적인 임상 연구 활동이 모델링 도입을 주도 240
16.5.3 멕시코 244
16.5.3.1 니어쇼어링 추세로 제약 개발 역량 강화 244
16.5.4 기타 라틴 아메리카 248
16.6 중동 및 아프리카 253
16.6.1 중동 및 아프리카의 거시경제 전망 253
16.6.2 GCC 국가들 257
16.6.2.1 국가 차원의 생명공학 전략이 전산 기반 신약 개발을 가속화 257
16.6.3 사우디아라비아 262
16.6.3.1 ‘비전 2030’ 투자를 통한 생명공학 및 연구 역량 강화 262
16.6.4 아랍에미리트(UAE) 266
16.6.4.1 혁신 생태계와 국경 간 협력이 성장을 뒷받침 266
16.6.5 기타 GCC 국가들 270
16.6.6 남아프리카 공화국 274
16.6.6.1 증가하는 임상 연구 활동과 제약 혁신이 바이오시뮬레이션 도입을 뒷받침 274
16.6.7 기타 중동 및 아프리카 지역 278
17 경쟁 구도 283
17.1 개요 283
17.2 주요 기업 전략/승리 요인 283
17.2.1 바이오시뮬레이션 시장에서 주요 기업들이 채택한 전략 개요 283
17.3 주요 시장 기업들의 매출 점유율 분석 286
17.4 2025년 시장 점유율 분석 286
17.5 브랜드 비교 289
17.6 기업 가치 평가 및 재무 지표 290
17.6.1 재무 지표 290
17.6.2 기업 가치 평가 290
17.7 기업 평가 매트릭스, 주요 기업 (2025) 291
17.7.1 스타 기업 291
17.7.2 신흥 리더 291
17.7.3 보편적 기업 291
17.7.4 참여 기업 292
17.8 기업 입지: 주요 기업, 2025 293
17.8.1 기업 입지 293
17.8.1.1 지역별 입지 294
17.9 기업 평가 매트릭스: 스타트업/중소기업, 2025 299
17.9.1 선도적인 기업 299
17.9.2 대응력 있는 기업 299
17.9.3 역동적인 기업 299
17.9.4 출발선 299
17.9.5 경쟁 벤치마킹: 스타트업/중소기업, 2025 301
17.9.5.1 주요 스타트업/중소기업 상세 목록 301
17.9.5.2 스타트업/중소기업의 경쟁 벤치마킹 302
17.10 경쟁 시나리오 303
17.10.1 제품/서비스 출시 및 승인 303
17.10.2 거래 304
17.10.3 기타 동향 305
18 기업 프로필 306
18.1 주요 기업 306
18.1.1 CERTARA 306
18.1.1.1 사업 개요 306
18.1.1.2 제공 제품 및 서비스 308
18.1.1.3 최근 동향 310
18.1.1.3.1 제품 출시 및 개선 310
18.1.1.3.2 거래 313
18.1.1.3.3 기타 동향 314
18.1.1.4 MnM의 견해 314
18.1.1.4.1 승리할 권리 314
18.1.1.4.2 전략적 선택 314
18.1.1.4.3 약점 및 경쟁 위협 315
18.1.2 다쏘 시스템(DASSAULT SYSTÈMES) 316
18.1.2.1 사업 개요 316
18.1.2.2 제공하는 제품 및 서비스 318
18.1.2.3 최근 동향 319
18.1.2.3.1 제품 출시 및 개선 319
18.1.2.3.2 계약 321
18.1.2.3.3 기타 동향 322
18.1.2.4 MnM의 견해 322
18.1.2.4.1 승리할 권리 322
18.1.2.4.2 전략적 선택 322
18.1.2.4.3 약점 및 경쟁 위협 322
18.1.3 SCHRÖDINGER, INC. 323
18.1.3.1 사업 개요 323
18.1.3.2 제공하는 제품 및 서비스 325
18.1.3.3 최근 동향 326
18.1.3.3.1 제품 출시 및 개선 326
18.1.3.3.2 거래 327
18.1.3.3.3 기타 동향 328
18.1.3.4 MnM의 관점 328
18.1.3.4.1 승리할 권리 328
18.1.3.4.2 전략적 선택 328
18.1.3.4.3 약점 및 경쟁 위협 329
18.1.4 SIMULATIONS PLUS 330
18.1.4.1 사업 개요 330
18.1.4.2 제공하는 제품 및 서비스 332
18.1.4.3 최근 동향 335
18.1.4.3.1 제품 출시 및 개선 335
18.1.4.3.2 거래 336
18.1.4.3.3 기타 동향 338
18.1.4.4 MnM의 견해 339
18.1.4.4.1 승리할 권리 339
18.1.4.4.2 전략적 선택 339
18.1.4.4.3 약점 및 경쟁 위협 339
18.1.5 GENEDATA AG (DANAHER 계열사) 340
18.1.5.1 사업 개요 340
18.1.5.2 제공하는 제품 및 서비스 342
18.1.5.3 최근 동향 342
18.1.5.3.1 제품 출시 및 개선 342
18.1.5.3.2 거래 343
18.1.5.4 MnM의 견해 343
18.1.5.4.1 승리할 권리 343
18.1.5.4.2 전략적 선택 343
18.1.5.4.3 약점 및 경쟁 위협 343
18.1.6 ADVANCED CHEMISTRY DEVELOPMENT, INC. 344
18.1.6.1 사업 개요 344
18.1.6.2 제공하는 제품 및 서비스 345
18.1.6.3 최근 동향 345
18.1.6.3.1 제품 출시 및 개선 345
18.1.6.3.2 거래 346
18.1.7 CHEMICAL COMPUTING GROUP ULC 347
18.1.7.1 사업 개요 347
18.1.7.2 제공하는 제품 및 서비스 348
18.1.7.3 최근 동향 348
18.1.7.3.1 제품 출시 및 개선 348
18.1.7.3.2 기타 동향 349
18.1.8 PHYSIOMICS PLC 350
18.1.8.1 사업 개요 350
18.1.8.2 제공하는 제품 및 서비스 351
18.1.8.3 최근 동향 352
18.1.8.3.1 제품 출시 및 개선 352
18.1.8.3.2 기타 개발 동향 353
18.1.9 INSILICO MEDICINE 354
18.1.9.1 사업 개요 354
18.1.9.2 제공 제품 및 서비스 355
18.1.9.3 최근 동향 356
18.1.9.3.1 제품 출시 및 개선 356
18.1.9.3.2 거래 357
18.1.10 ROSA & CO. LLC 358
18.1.10.1 사업 개요 358
18.1.10.2 제공하는 제품 및 서비스 358
18.1.10.3 최근 동향 359
18.1.10.3.1 거래 내역 359
18.1.11 AITIA 360
18.1.11.1 사업 개요 360
18.1.11.2 제공하는 제품 및 서비스 361
18.1.11.3 최근 동향 361
18.1.11.3.1 거래 내역 361
18.1.12 INSTEM PLC 362
18.1.12.1 사업 개요 362
18.1.12.2 제공하는 제품 및 서비스 362
18.1.12.3 최근 동향 363
18.1.12.3.1 제품 개선 363
18.1.12.3.2 거래 내역 363
18.1.13 ALLUCENT 364
18.1.13.1 사업 개요 364
18.1.13.2 제공 제품 및 서비스 364
18.1.13.3 최근 동향 365
18.1.13.3.1 거래 내역 365
18.1.13.3.2 기타 동향 365
18.1.14 OPENEYE, CADENCE MOLECULAR SCIENCES 366
18.1.14.1 사업 개요 366
18.1.14.2 제공하는 제품 및 서비스 367
18.1.14.3 최근 동향 368
18.1.14.3.1 제품 개선 368
18.1.14.3.2 거래 369
18.1.14.3.3 사업 확장 369
18.1.15 THE MATHWORKS, INC. 370
18.1.15.1 사업 개요 370
18.1.15.2 제공하는 제품 및 서비스 371
18.1.15.3 최근 동향 371
18.1.15.3.1 제품 개선 사항 371
18.1.16 VERISIM LIFE 372
18.1.16.1 사업 개요 372
18.1.16.2 제공하는 제품 및 서비스 372
18.1.16.3 최근 동향 373
18.1.16.3.1 제품 출시 및 개선 373
18.1.16.3.2 계약 373
18.1.16.3.3 기타 동향 374
18.1.17 NETABOLICS 375
18.1.17.1 사업 개요 375
18.1.17.2 제공 제품 및 서비스 375
18.1.18 CHARNWOOD DISCOVERY 376
18.1.18.1 사업 개요 376
18.1.18.2 제공하는 제품 및 서비스 377
18.1.18.3 최근 동향 377
18.1.18.3.1 거래 내역 377
18.1.19 셀웍스 그룹(CELLWORKS GROUP, INC.) 378
18.1.19.1 사업 개요 378
18.1.19.2 제공하는 제품 및 서비스 379
18.1.19.3 최근 동향 379
18.1.19.3.1 제품 출시 및 개선 사항 379
18.1.19.3.2 기타 발전 사항 380
18.1.20 IN SILICO BIOSCIENCES 381
18.1.20.1 사업 개요 381
18.1.20.2 제공하는 제품 및 서비스 382
18.2 기타 업체 383
18.2.1 NOVA 383
18.2.2 INSITRO 384
18.2.3 SCM – SOFTWARE CHEMISTRY & MATERIALS 385
18.2.4 BIOSYMETRICS, INC. 385
18.2.5 METRUM RESEARCH GROUP 386
19 연구 방법론 387
19.1 연구 접근 방식 387
19.1.1 2차 조사 388
19.1.1.1 2차 자료에서 도출한 주요 데이터 389
19.1.2 1차 조사 389
19.1.2.1 1차 자료 390
19.1.2.2 1차 자료에서 도출된 주요 데이터 391
19.1.2.3 1차 자료의 세부 분류 391
19.1.2.4 1차 전문가들의 통찰 392
19.2 연구 방법론 392
19.3 시장 규모 추정 394
19.4 시장 세분화 데이터 삼각측량 399
19.5 시장 점유율 추정 400
19.6 연구 가정 400
19.7 연구의 한계 401
19.7.1 연구 방법론과 관련된 한계 401
19.8 위험 평가 401
20 부록 402
20.1 토론 가이드 402
20.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 408
20.3 맞춤형 옵션 410
20.4 관련 보고서 410
20.5 저자 정보 411
|