주요 내용
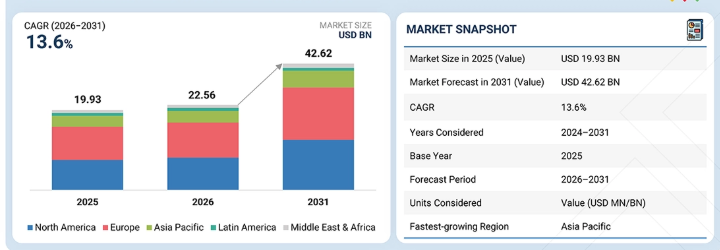
시장 개요:기준 연도 시장 규모 (2025년): 199억 3천만 달러현재 시장 규모 (2026년): 225억 6천만 달러예상 시장 규모 (2031년): 426억 2천만 달러연평균 성장률 (CAGR, 2026–2031년): 13.6%
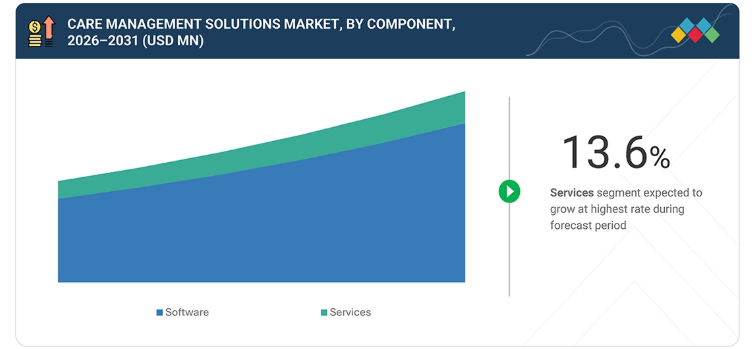
세그먼트 리더십:지역별 리더: 북미가 2025년 50.2%의 점유율로 시장을 주도했습니다.구성 요소별 리더: 소프트웨어 부문이 2025년 케어 관리 솔루션 시장에서 82%의 가장 큰 점유율을 차지했습니다.구축 모델별 리더: 클라우드 기반 케어 관리 솔루션이 2025년 시장의 66%를 차지했습니다. 응용 분야 리더: 만성 질환 관리 솔루션은 2025년 시장의 40%를 차지했습니다.최종 사용자 리더: 의료 서비스 제공자 부문이 2025년 케어 관리 솔루션 시장을 주도했습니다.
시장 전망 및 경쟁 구도: 옵텀, 에픽 시스템즈 코퍼레이션, 오라클, 필립스, 베라디그름은 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 글로벌 케어 관리 솔루션 시장의 주요 기업으로 꼽혔습니다. Persivia, Bamboo Health, Care Evolution, Cohere Health, Lucet 등은 전문 틈새 시장에서 탄탄한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 신흥 시장 리더로서의 잠재력을 입증하고 있다.
케어 관리 솔루션 시장은 최종 사용자(의료 제공자 및 보험사)들이 보다 체계적이고 환자 중심의 진료를 제공하기 위해 디지털 기술에 대한 투자를 늘리면서 지속적으로 확장되고 있다. 만성 질환의 부담 증가, 가치 기반 의료에 대한 관심 고조, 그리고 건강 결과 개선의 필요성은 기관들이 첨단 케어 관리 플랫폼을 도입하도록 장려하고 있습니다. 동시에, 예측 분석 및 클라우드 기반의 상호운용 가능한 건강 정보 시스템의 도입은 의료 기관들이 케어 조정을 간소화하고, 인구 건강 관리를 강화하며, 환자 참여를 높이는 데 기여하고 있습니다. 또한, 디지털 헬스, 상호운용성, 그리고 원격 환자 모니터링을 장려하는 정부의 지원 정책은 전 세계 의료 생태계 전반에 걸쳐 케어 관리 솔루션의 도입을 더욱 가속화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
케어 관리 솔루션(CMS) 시장은 기존의 파편화된 접근 방식에서 벗어나, 의료 서비스를 제공하는 데 있어 보다 통합적이고 환자 중심의 접근 방식으로 크게 전환되고 있습니다. 이러한 전환은 상호운용 가능한 디지털 헬스 기술, 클라우드 컴퓨팅 플랫폼, 그리고 첨단 AI/ML 모델의 채택이 확대됨에 따라 주도되고 있습니다. 이러한 발전 덕분에 케어 관리 솔루션의 최종 사용자는 고위험군을 식별하고, 진료 조정을 강화하며, 만성 질환 관리를 개선할 수 있게 되었습니다. 의료 시스템 내에서 가치 기반 진료와 인구 건강 관리가 지속적으로 도입됨에 따라, 케어 관리 솔루션에 대한 수요는 계속해서 증가하고 있습니다.
시장 생태계
케어 관리 솔루션 시장 생태계는 Optum Health, Epic Systems Corporation, Oracle, Veradigm LLC, HealthEdge, Health Catalyst와 같은 기업용 케어 관리 및 인구 건강 플랫폼 제공업체들로 구성되어 있으며, 이들은 케어 조정, 만성 질환 관리, 이용 관리, 인구 건강, 위험 계층화, 가치 기반 의료를 위한 솔루션을 제공합니다. Koninklijke Philips N.V., Salesforce, WellSky, athenahealth, NextGen Healthcare, eClinicalWorks, Altera Digital Health, Lightbeam Health Solutions 등 디지털 헬스 및 커넥티드 케어 솔루션 제공업체들은 환자 참여, 원격 환자 모니터링, 재택 간호, 외래 진료 관리, 상호운용 가능한 전자 건강 기록, 커넥티드 케어 제공을 지원합니다. 코그니전트(Cognizant) 및 EXL과 같은 헬스케어 기술 및 컨설팅 파트너들은 상호운용성, 클라우드 마이그레이션, AI, 분석, 보험사 혁신 및 구현 서비스를 제공함으로써 헬스케어 기관들이 케어 관리 솔루션을 도입하고 최적화할 수 있도록 지원하여 생태계를 강화합니다. 이 생태계는 병원, 외래 진료 센터, 재택 간호 제공자, 보험사, 정부 보건 프로그램 등 최종 사용자로 완성되며, 이들은 진료 조정 개선, 환자 치료 결과 향상, 인구 건강 관리 강화, 가치 기반 의료 서비스 제공을 지원하기 위해 케어 관리 솔루션을 점점 더 많이 도입하고 있습니다.
지역
예측 기간 동안 케어 관리 솔루션 시장에서 가장 빠르게 성장할 지역은 아시아 태평양
예측 기간 동안 아시아 태평양 지역은 케어 관리 솔루션 시장에서 가장 빠른 성장을 보일 것으로 예상됩니다. 주요 성장 동인으로는 의료 시스템의 급속한 디지털 전환, 의료 인프라 개발, 신흥 경제국의 의료 IT 지출 증가 등이 있습니다. 인도, 중국, 호주, 일본, 한국을 비롯한 많은 국가의 정부는 전자 건강 기록, 원격의료, 연결형 의료의 통합을 장려함으로써 상호운용 가능한 생태계 구축을 추진해 왔으며, 이는 케어 관리 솔루션 도입을 위한 훌륭한 기반을 마련했습니다. 또한, 만성 질환 유병률 증가, 인구 고령화, 가치 기반 의료에 대한 관심 증대는 의료 서비스 제공자와 보험사들 사이에서 진료 조정, 인구 건강 관리, 환자 참여 솔루션에 대한 투자를 촉진하고 있다. AI 기반 진료 관리 플랫폼, 원격 환자 모니터링, 클라우드 컴퓨팅 기술의 도입 확대는 시장을 더욱 견인하고 있다.
케어 관리 솔루션 시장: 기업 평가 매트릭스
케어 관리 솔루션 시장 매트릭스에서 Optum(Star)은 다양한 케어 관리, 인구 건강, 가치 기반 의료 및 보험사-의료 제공자용 제품 포트폴리오를 바탕으로 현재 시장을 주도하고 있습니다. Optum의 다양한 제품군, 두드러진 글로벌 입지, 광범위한 고객 기반은 고객이 케어 조정을 개선하고, 만성 질환을 관리하며, 환자 참여를 유도하고, 의료 결과를 최적화할 수 있도록 지원합니다. 헬스 카탈리스트(Health Catalyst, 신흥 리더)는 첨단 데이터 분석, 인구 건강, 케어 관리 솔루션을 포함한 포트폴리오를 확장함으로써 입지를 지속적으로 강화하고 있습니다. 헬스 카탈리스트는 자동화된 분석, AI/ML 알고리즘, 상호 운용 가능한 경로를 활용하여 위험 계층화, 품질 개선, 만성 질환 관리를 달성함으로써 보다 개인화되고 조율된 의료 서비스를 제공합니다.
주요 시장 참여 기업
- 옵텀(Optum, 미국)
- 에픽 시스템즈 코퍼레이션(Epic Systems Corporation) (미국)
- 오라클(Oracle) (미국)
- 코닝클리케 필립스 N.V. (네덜란드)
- 베라디그름(Veradigm) LLC (미국)
- 헬스엣지(HealthEdge) 소프트웨어, Inc. (미국)
- 헬스 카탈리스트(Health Catalyst), Inc. (미국)
- 세일즈포스(Salesforce), Inc. (미국)
- 코그니잔트 테크놀로지 솔루션스(Cognizant Technology Solutions) 코퍼레이션 (미국)
- 아테나헬스(athenahealth), Inc. (미국)
- ZeOmega, Inc. (미국)
- Medecision, Inc. (미국)
- Innovaccer Inc. (미국)
- Arcadia Solutions, LLC (미국)
- EXL Service Holdings, Inc. (미국)
- NextGen Healthcare, Inc. (미국)
- eClinicalWorks, LLC (미국)
- Altera Digital Health (미국)
- Lightbeam Health Solutions, Inc. (미국)
- WellSky Corporation (미국)
최근 동향
2026년 6월 : Optum은 Google Cloud와의 협력을 확대하여, 자격 확인, 사전 승인, 혜택 문의 및 청구 상태 요청을 자동화함으로써 보험사와 의료 제공자 간의 실시간 상호 작용을 가능하게 하는 AI 기반 플랫폼인 ‘Optum Real’을 발전시켰습니다. 이 플랫폼은 행정 효율성을 높이고 보험사와 의료 제공자 간의 디지털 협력을 강화하여, 보다 효율적인 진료 관리 워크플로우를 지원합니다.
2026년 4월 : 오라클(Oracle)은 노바스코샤주의 ‘One Person One Record’ 이니셔티브의 일환으로 주 전역에 통합 임상 정보 시스템을 성공적으로 구축하여, 상호 운용성이 뛰어나고 환자 중심의 의료 서비스 제공 인프라를 강화했습니다.
2026년 3월 : HIMSS 2026에서 에픽 시스템즈(Epic Systems Corporation)는 자사의 AI 기반 의료 플랫폼 개선 사항을 선보였습니다. 여기에는 EHR 생태계 전반에 걸쳐 인구 건강 관리, 진료 조정, 예측 분석 및 워크플로우 자동화를 강화하는 기능이 포함되어 있어, 의료 기관이 가치 기반 의료 서비스 제공과 환자 치료 결과를 개선하는 데 도움을 줍니다.
2025년 9월 : 이노바서(Innovaccer)는 AI 기반 가상 전문 진료 플랫폼인 스토리 헬스(Story Health)를 인수하여 헬스케어 인텔리전스 클라우드(Healthcare Intelligence Cloud)를 강화하고 지속적 진료 제공 역량을 확대했습니다. 이번 인수를 통해 이노바서의 AI 기반 진료 관리, 환자 참여 유도, 만성 질환 관리 및 전문 진료 조정 역량이 강화되어, 의료 기관들이 진료 전 과정에 걸쳐 보다 선제적이고 개인화된 가치 기반 진료를 제공할 수 있게 되었습니다.
1 서론 33
1.1 연구 목적 33
1.2 시장 정의 33
1.3 시장 범위 34
1.3.1 조사 대상 시장 34
1.3.2 포함 및 제외 항목 35
1.3.3 분석 대상 기간 36
1.4 분석 대상 통화 36
1.5 이해관계자 36
1.6 변경 사항 요약 37
2 집행 요약 38
2.1 주요 통찰 및 시장 하이라이트 38
2.2 주요 시장 참여자: 시장 점유율 분석 및 전략적 동향 40
2.3 시장을 주도하는 파괴적 트렌드 41
2.4 고성장 부문 및 신흥 시장 42
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 43
3 프리미엄 인사이트 45
3.1 케어 관리 솔루션 시장 개요 45
3.2 북미: 구성 요소 및 국가별 케어 관리 솔루션 시장 46
3.3 케어 관리 솔루션 시장: 지역별 성장 기회 46
4 시장 개요 47
4.1 서론 47
4.2 시장 동향 48
4.2.1 성장 동인 48
4.2.1.1 가치 기반 의료 및 인구 건강 관리로의 전환 48
4.2.1.2 만성 질환 유병률 증가 및 인구 고령화 49
4.2.1.3 AI 기반 및 상호 운용 가능한 의료 기술의 급속한 도입 50
4.2.2 제약 요인 51
4.2.2.1 높은 구현 및 통합 비용 51
4.2.2.2 숙련된 의료 IT 전문가 부족 51
4.2.3 기회 52
4.2.3.1 AI가 통합된 맞춤형 의료의 확대 52
4.2.3.2 신흥 경제국 전반에 걸친 디지털 헬스 전환 가속화 52
4.2.3.3 원격 환자 모니터링 및 가상 진료의 확대 53
4.2.4 과제 54
4.2.4.1 점점 강화되는 규정 준수 요건(사이버 보안, 개인정보 보호 및 규제) 54
4.2.4.2 제한된 상호 운용성과 분산된 의료 데이터 생태계 55
4.3 미충족 수요 및 미개척 분야 55
4.4 상호 연결된 시장 및 부문 간 기회 56
4.5 1/2/3위 기업들의 전략적 움직임 57
5 산업 동향 58
5.1 포터의 5가지 힘 분석 58
5.1.1 신규 진입자의 위협 59
5.1.2 대체재의 위협 59
5.1.3 공급자의 협상력 59
5.1.4 구매자의 협상력 60
5.1.5 경쟁 강도 60
5.2 거시경제 지표 60
5.2.1 서론 60
5.2.2 GDP 동향 및 전망 60
5.2.3 글로벌 헬스케어 IT 산업의 동향 61
5.3 가치 사슬 분석 61
5.3.1 연구 및 제품 개발 62
5.3.2 데이터 및 지식 자산 62
5.3.3 소프트웨어 및 플랫폼 인프라 62
5.3.4 클라우드 서비스 제공업체 63
5.3.5 마케팅 및 영업 63
5.3.6 판매 후 서비스 63
5.4 생태계 분석 63
5.5 가격 분석 65
5.5.1 제품별 케어 관리 솔루션 시장의 예상 가격 (2025년) 65
5.5.2 지역별 케어 관리 솔루션 시장의 예상 가격 (2025년) 66
5.6 주요 컨퍼런스 및 행사 67
5.7 고객의 비즈니스에 영향을 미치는 동향/파괴적 변화 68
5.8 투자 및 자금 조달 69
5.9 사례 연구 분석 70
5.9.1 인구 건강 관리 강화 70
5.9.2 지불자 의료 관리의 현대화 70
5.9.3 급성기 후 치료의 연계성 개선 71
5.9.4 의료 연계성 개선 71
5.10 미국 관세율의 영향 71
5.10.1 서론 71
5.10.2 주요 관세율 72
5.10.3 가격 영향 분석 73
5.10.4 국가/지역별 영향 73
5.10.4.1 미국 73
5.10.4.2 유럽 74
5.10.4.3 아시아 태평양 74
5.10.5 최종 사용자에 미치는 영향 74
5.10.5.1 의료 서비스 제공자 74
5.10.5.2 보험 지급 기관 74
5.10.5.3 기타 의료 기관 74
6 기술, 특허, 디지털 및 AI 도입을 통한 전략적 혁신 75
6.1 주요 신기술 75
6.1.1 AI 기반 예측 분석 및 지능형 진료 관리 75
6.1.2 진료 조정 및 워크플로우 자동화 기술 75
6.1.3 원격 환자 모니터링(RPM), 커넥티드 케어 및 디지털 헬스 생태계 76
6.2 보완 기술 76
6.2.1
상호운용성, HL7 FHIR, 건강 정보 교환(HIE) 및 종단적 건강 기록 기술 77
6.2.2 클라우드 네이티브, 엣지 및 하이브리드 헬스케어 컴퓨팅 기술 77
6.3 관련 기술 78
6.3.1 의료 사물 인터넷(IOMT), 웨어러블 기기 및 커넥티드 홈 케어 78
6.3.2 디지털 트윈 및 정밀 치료 관리 기술 78
6.4 기술/제품 로드맵 79
6.5 특허 분석 80
6.5.1 케어 관리 솔루션에 대한 특허 출원 동향 80
6.5.2 통찰: 관할권 및 주요 출원인 분석 81
6.5.3 케어 관리 솔루션 관련 일부 특허/특허 출원 목록 83
6.6 향후 응용 분야 84
6.6.1 AI 지원 맞춤형 케어 관리 84
6.6.2 AI 지원 케어 조정 및 지능형 워크플로우 자동화 84
6.6.3 예측적 인구 건강 및 지속적 케어 관리 85
6.7 AI/일반 AI가 케어 관리 솔루션 시장에 미치는 영향 85
6.7.1 서론 85
6.7.2 진료 관리 솔루션 시장에서 AI/일반 AI의 시장 잠재력 86
6.7.3 AI/일반 AI 도입 관련 사례 연구 87
6.7.4 AI/일반 AI가 상호 연결된 생태계 및 인접 생태계에 미치는 영향 88
6.7.4.1 전자 건강 기록(EHR) 및 의료 상호운용성 88
6.7.4.2 원격 환자 모니터링(RPM), 원격의료 및 재택 간호 89
6.7.4.3 인구 건강 관리(PHM) 및 가치 기반 의료 89
6.7.5 사용자 준비도 및 영향 평가 89
6.7.5.1 사용자 준비도 89
6.7.5.1.1 사용자 A: 병원 및 통합 의료 시스템 89
6.7.5.1.2 사용자 B: 외래 진료 센터 및 개인 의원 90
6.7.5.2 영향 평가 90
6.7.5.2.1 사용자 A: 병원 및 통합 의료 시스템 90
6.7.5.2.2 사용자 B: 외래 진료 센터 및 개인 의원 91
7 규제 환경 92
7.1 지역별 규정 및 규정 준수 92
7.1.1 규제 기관, 정부 기관 및 기타 조직 93
7.1.2 규제 프레임워크 97
7.1.2.1 북미 97
7.1.2.2 유럽 98
7.1.2.3 아시아 태평양 98
7.1.2.4 라틴 아메리카
99
7.1.2.5 중동 및 아프리카 99
7.1.3 산업 표준 100
8 고객 환경 및 구매자 행동 101
8.1 서론 101
8.2 의사결정 과정 101
8.3 주요 이해관계자 및 구매 기준 102
8.4 구매 과정의 주요 이해관계자 102
8.4.1 구매 과정의 주요 이해관계자 103
8.4.2 구매 기준 103
8.5 도입 장벽 및 내부 과제 104
8.6 다양한 최종 사용자의 미충족 요구 105
8.6.1 미충족 요구 105
8.6.2 최종 사용자의 기대 106
8.7 시장 수익성 107
9 구성 요소별 케어 관리 솔루션 시장 109
9.1 서론 110
9.2 소프트웨어 110
9.2.1 통합 케어 관리 솔루션 111
9.2.1.1 기업 의료 통합 및 종단적 케어 조정이 시장 성장을 주도 111
9.2.2 독립형 케어 관리 솔루션 113
9.2.2.1 모듈형 케어 관리 애플리케이션이 유연하고 신속한 의료 혁신을 지원 113
9.3 서비스 114
9.3.1 시장 성장을 뒷받침하는 전문 케어 관리 애플리케이션 114
10 구축 모델별 케어 관리 솔루션 시장 116
10.1 서론 117
10.2 클라우드 기반 케어 관리 솔루션 117
10.2.1 확장성, 상호 운용성 및 AI 기반 케어 조정이 시장 성장을 촉진 117
10.3 온프레미스 케어 관리 솔루션 119
10.3.1 향상된 데이터 제어, 맞춤화 및 레거시 시스템 통합이 시장 확장을 뒷받침 119
11 응용 분야별 케어 관리 솔루션 시장 120
11.1 서론 121
11.2 만성 질환 관리 121
11.2.1 장기 질환의 부담 증가와 가치 기반 의료가 시장 성장을 주도 121
11.3 예방 의료 관리 122
11.3.1 선제적 의료 및 인구 건강 관리로의 전환이 시장 성장을 가속화 122
11.4 이용 관리 123
11.4.1 AI 기반 사전 승인 및 자원 최적화가 도입 확대에 기여
123
11.5 전환기 치료 관리 124
11.5.1 치료 전환 및 재입원 감소 프로그램이 시장 확장을 뒷받침 124
11.6 기타 125
12 최종 사용자별 케어 관리 솔루션 시장 126
12.1 서론 127
12.2 의료 서비스 제공자 127
12.2.1 디지털 전환 및 케어 조정의 확대가 시장 성장을 주도 127
12.2.2 병원 및 의료 시스템 129
12.2.3 외래 진료 센터 129
12.2.4 재택 간호 제공자 130
12.3 의료비 지급 기관 131
12.3.1 1.3.1 가치 기반 보상 및 인구 건강 관리가 시장 성장을 가속화 131
12.3.2 민간 지급 기관 132
12.3.3 정부 지불자 133
12.3.4 제3자 관리 기관(TPAS) 133
12.4 기타 최종 사용자 134
12.4.1 확대되는 지역사회 기반 돌봄 및 공중보건 이니셔티브가 시장 성장을 뒷받침 134
13 지역별 케어 관리 솔루션 시장 135
13.1 소개 136
13.2 북미 136
13.2.1 북미의 거시경제 전망 137
13.2.2 미국 140
13.2.2.1 성숙한 의료 시스템으로 인해 미국 최대 시장으로 부상 140
13.2.3 캐나다 144
13.2.3.1 시장 성장을 주도할 디지털 헬스 이니셔티브의 도입 144
13.3 유럽 147
13.3.1 유럽의 거시경제 전망 148
13.3.2 독일 151
13.3.2.1 디지털 헬스 개혁 및 전국적 상호운용성 이니셔티브가 독일의 케어 관리 솔루션 시장을 가속화 151
13.3.3 영국 154
13.3.3.1 통합 케어 시스템과 디지털 케어 경로가 영국 내 케어 관리 솔루션 도입을 강화하고 있다 154
13.3.4 프랑스 157
13.3.4.1 국가 차원의 디지털 헬스 이니셔티브가 도입을 가속화한다 157
13.3.5 이탈리아 160
13.3.5.1 지역사회 기반 케어 모델 및 디지털 헬스 기술의 도입 증가가 시장을 주도 160
13.3.6 스페인 163
13.3.6.1 통합 의료 네트워크의 확대와 AI 기반 환자 관리가 시장 성장을 가속화 163
13.3.7 기타 유럽 국가 166
13.4 아시아 태평양 169
13.4.1 아시아 태평양 지역의 거시경제 전망 170
13.4.2 중국 173
13.4.2.1 스마트 헬스케어 생태계의 확장과 AI 기반 의료 조정으로 시장 견인 173
13.4.3 일본 177
13.4.3.1 시장 성장을 견인할 노인 돌봄 관리 수요 증가 177
13.4.4 인도 180
13.4.4.1 시장 성장을 촉진할 디지털 헬스 인프라의 확장 180
13.4.5 호주 183
13.4.5.1 시장 성장을 뒷받침할 상호운용 가능한 디지털 헬스 인프라 및 원격 의료 생태계의 확대 183
13.4.6 대한민국 186
13.4.6.1 AI 기반 스마트 병원 및 의료 데이터 통합이 도입 가속화 186
13.4.7 기타 아시아 태평양 지역 189
13.5 라틴 아메리카 192
13.5.1 라틴 아메리카: 거시경제적 영향 192
13.5.2 브라질 196
13.5.2.1 디지털 헬스 인프라 및 통합 진료 모델의 확장이 시장을 견인 196
13.5.3 멕시코 198
13.5.3.1 의료 디지털화 및 통합 진료 이니셔티브가 시장 성장을 가속화 198
13.5.4 기타 라틴 아메리카 201
13.5.4.1 디지털 헬스 프로그램 및 인구 건강 이니셔티브의 확장이 시장 성장을 뒷받침 201
13.6 중동 및 아프리카 204
13.6.1 중동 및 아프리카의 거시경제 전망 204
13.6.2 GCC 207
13.6.2.1 사우디아라비아 211
13.6.2.1.1 시장 성장을 촉진할 의료비 지출 증가 211
13.6.2.2 아랍에미리트(UAE) 214
13.6.2.2.1 시장 성장을 뒷받침할 디지털 헬스 투자 증가 214
13.6.2.3 기타 GCC 국가 217
13.6.3 남아프리카 공화국 220
13.6.3.1 시장 성장을 견인할 만성 질환 관리에 대한 관심 증가 220
13.6.4 중동 및 아프리카 기타 지역 223
14 경쟁 구도 227
14.1 개요 227
14.2 주요 기업 전략/승리 요인, 2023–2026 227
14.3 매출 분석, 2021–2025 230
14.4 시장 점유율 분석, 2021–2025 231
14.5 브랜드 비교 234
14.6 기업 가치 평가 및 재무 지표 235
14.7 기업 평가 매트릭스: 주요 기업, 2025 235
14.7.1 스타 기업 236
14.7.2 신흥 리더 236
14.7.3 보편적 기업 236
14.7.4 참여 기업 236
14.7.5 기업 활동 범위: 주요 기업, 2025년 238
14.7.5.1 기업 활동 범위 238
14.7.5.2 지역별 사업 범위 239
14.7.5.3 구성 요소별 사업 범위 240
14.7.5.4 구축 모델별 사업 범위 241
14.7.5.5 최종 사용자별 사업 범위 242
14.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 243
14.8.1 선도적인 기업 243
14.8.2 대응력 있는 기업 243
14.8.3 역동적인 기업 243
14.8.4 출발점 243
14.8.4.1 2025년 스타트업/중소기업 경쟁 벤치마킹 245
14.9 경쟁 시나리오 246
14.9.1 거래 248
14.9.2 기타 동향 251
15 기업 프로필 252
15.1 주요 기업 252
15.1.1 OPTUM INC. (UNITEDHEALTH GROUP) 252
15.1.1.1 사업 개요 252
15.1.1.2 제공하는 제품/솔루션/서비스 253
15.1.1.3 최근 동향 254
15.1.1.3.1 제품 출시 및 업그레이드 254
15.1.1.3.2 거래 내역 255
15.1.1.4 MnM의 견해 255
15.1.1.4.1 주요 강점 255
15.1.1.4.2 전략적 선택 256
15.1.1.4.3 약점 및 경쟁 위협 256
15.1.2 EPIC SYSTEMS CORPORATION 257
15.1.2.1 사업 개요 257
15.1.2.2 제공하는 제품/솔루션/서비스 258
15.1.2.3 최근 동향 259
15.1.2.3.1 제품 출시 및 업그레이드 259
15.1.2.3.2 거래 260
15.1.2.3.3 기타 동향 261
15.1.2.4 MnM 관점 261
15.1.2.4.1 주요 강점 261
15.1.2.4.2 전략적 선택 261
15.1.2.4.3 약점 및 경쟁 위협 262
15.1.3 ORACLE 263
15.1.3.1 사업 개요 263
15.1.3.2 제공하는 제품/솔루션/서비스 264
15.1.3.3 최근 동향 265
15.1.3.3.1 제품 출시 및 업그레이드 265
15.1.3.3.2 거래 266
15.1.3.4 MnM 관점 267
15.1.3.4.1 주요 강점 267
15.1.3.4.2 전략적 선택 267
15.1.3.4.3 약점 및 경쟁 위협 268
15.1.4 KONINKLIJKE PHILIPS N.V. 269
15.1.4.1 사업 개요 269
15.1.4.2 제공하는 제품/솔루션/서비스 270
15.1.4.3 최근 동향 272
15.1.4.3.1 제품 출시 및 업그레이드 272
15.1.4.3.2 거래 272
15.1.4.4 MnM의 견해 273
15.1.4.4.1 주요 강점 273
15.1.4.4.2 전략적 선택 273
15.1.4.4.3 약점 및 경쟁 위협 274
15.1.5 VERADIGM LLC 275
15.1.5.1 사업 개요 275
15.1.5.2 제공하는 제품/솔루션/서비스 276
15.1.5.3 최근 동향 278
15.1.5.3.1 제품 출시 및 업그레이드 278
15.1.5.3.2 거래 278
15.1.5.3.3 기타 동향 279
15.1.5.4 MnM의 견해 280
15.1.5.4.1 주요 강점 280
15.1.5.4.2 전략적 선택 280
15.1.5.4.3 약점 및 경쟁 위협 280
15.1.6 HEALTH EDGE 281
15.1.6.1 사업 개요 281
15.1.6.2 제공하는 제품/솔루션/서비스 282
15.1.6.3 최근 동향 282
15.1.6.3.1 제품 출시 및 업그레이드 282
15.1.6.3.2 계약 283
15.1.7 HEALTH CATALYST 284
15.1.7.1 사업 개요 284
15.1.7.2 제공하는 제품/솔루션/서비스 285
15.1.7.3 최근 동향 286
15.1.7.3.1 제품 출시 및 업그레이드 286
15.1.7.3.2 거래 내역 287
15.1.7.3.3 기타 동향 288
15.1.8 SALESFORCE, INC. 289
15.1.8.1 사업 개요 289
15.1.8.2 제공하는 제품/솔루션/서비스 290
15.1.8.3 최근 동향 292
15.1.8.3.1 제품 출시 및 업그레이드 292
15.1.8.3.2 거래 내역 292
15.1.9 코그니전트 테크놀로지 솔루션즈 294
15.1.9.1 사업 개요 294
15.1.9.2 제공 제품/솔루션/서비스 295
15.1.9.3 최근 동향 297
15.1.9.3.1 제품 출시 및 업그레이드 297
15.1.9.3.2 거래 298
15.1.9.3.3 기타 동향 299
15.1.10 ATHENAHEALTH 300
15.1.10.1 사업 개요 300
15.1.10.2 제공하는 제품/솔루션/서비스 301
15.1.10.3 최근 동향 301
15.1.10.3.1 제품 출시 및 업그레이드 301
15.1.10.3.2 거래 내역 302
15.1.11 ZEOMEGA 304
15.1.11.1 사업 개요 304
15.1.11.2 제공하는 제품/솔루션/서비스 305
15.1.11.3 최근 동향 305
15.1.11.3.1 제품 출시 및 업그레이드 305
15.1.11.3.2 거래 306
15.1.11.3.3 기타 동향 307
15.1.12 MEDICISION 308
15.1.12.1 사업 개요 308
15.1.12.2 제공 제품/솔루션/서비스 309
15.1.12.3 최근 동향 310
15.1.12.3.1 제품 출시 및 업그레이드 310
15.1.12.3.2 거래 311
15.1.12.3.3 기타 동향 311
15.1.13 INNOVACCER 312
15.1.13.1 사업 개요 312
15.1.13.2 제공하는 제품/솔루션/서비스 313
15.1.13.3 최근 동향 314
15.1.13.3.1 제품 출시 및 업그레이드 314
15.1.13.3.2 거래 315
15.1.13.3.3 기타 동향 316
15.1.14 ARCADIA 317
15.1.14.1 사업 개요 317
15.1.14.2 제공하는 제품/솔루션/서비스 318
15.1.14.3 최근 동향 320
15.1.14.3.1 제품 출시 및 업그레이드 320
15.1.14.3.2 거래 내역 320
15.1.15 EXL 322
15.1.15.1 사업 개요 322
15.1.15.2 제공하는 제품/솔루션/서비스 323
15.1.15.3 최근 동향 324
15.1.15.3.1 제품 출시 및 업그레이드 324
15.1.15.3.2 거래 내역 325
15.1.15.3.3 기타 동향 326
15.1.16 NEXTGEN HEALTHCARE, INC. 327
15.1.16.1 사업 개요 327
15.1.16.2 제공하는 제품/솔루션/서비스 328
15.1.16.3 최근 동향 329
15.1.16.3.1 제품 출시 및 업그레이드 329
15.1.16.3.2 거래 내역 330
15.1.17 ECLINICALWORKS, LLC 332
15.1.17.1 사업 개요 332
15.1.17.2 제공하는 제품/솔루션/서비스 333
15.1.17.3 최근 동향 333
15.1.17.3.1 제품 출시 및 업그레이드 333
15.1.17.4 최근 동향 334
15.1.17.4.1 거래 내역 334
15.1.18 ALTERA DIGITAL HEALTH 336
15.1.18.1 사업 개요 336
15.1.18.2 제공하는 제품/솔루션/서비스 337
15.1.18.3 최근 동향 338
15.1.18.3.1 제품 출시 및 업그레이드 338
15.1.18.3.2 계약 339
15.1.19 라이트빔 헬스 솔루션 340
15.1.19.1 사업 개요 340
15.1.19.2 제공하는 제품/솔루션/서비스 341
15.1.19.3 최근 동향 342
15.1.19.3.1 제품 출시 및 업그레이드 342
15.1.19.3.2 거래 내역 342
15.1.20 WELLSKY 344
15.1.20.1 사업 개요 344
15.1.20.2 제공하는 제품/솔루션/서비스 345
15.1.20.3 최근 동향 346
15.1.20.3.1 제품 출시 및 업그레이드 346
15.1.20.3.2 거래 347
15.2 기타 업체 349
15.2.1 PERSIVIA 349
15.2.2 BAMBOO HEALTH 350
15.2.3 CAREEVOLUTION 351
15.2.4 COHERE HEALTH 352
15.2.5 LUCET 353
16 연구 방법론 354
16.1 연구 접근 방식 354
16.1.1 2차 연구 354
16.1.1.1 2차 자료에서 도출한 주요 데이터 355
16.1.2 1차 조사 356
16.1.2.1 1차 자료에서 도출한 주요 데이터 357
16.1.2.2 주요 전문가들의 통찰 358
16.2 연구 방법론 358
16.3 시장 규모 추정 359
16.4 시장 세분화 데이터 삼각측량 364
16.5 시장 점유율 추정 364
16.6 연구 가정 365
16.7 한계 365
16.7.1 범위 관련 한계 365
16.7.2 방법론 관련 한계 365
16.8 위험 평가 366
17 부록 367
17.1 토론 가이드 367
17.2 노우ledgeStore: MarketsandMarkets의 구독 포털 371
17.3 맞춤 설정 옵션 373
17.4 관련 보고서 373
17.5 저자 정보 374
|