주요 내용
시장 개요:
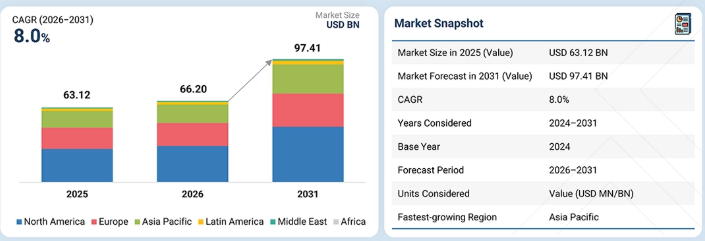
기준 연도 시장 규모 (2025년): 631억 2천만 달러
현재 시장 규모 (2026년): 662억 달러
예상 시장 규모 (2031년): 974억 1천만 달러
연평균 성장률 (CAGR, 2026–2031): 8.0%
SEGMENT LEADERSHIP:
지역별 선두: 북미는 2025년 기준 약 45%를 차지하며 최대 시장입니다.
서비스별 선두: 시험지 관리 및 모니터링은 2025년 임상시험 서비스 시장에서 가장 큰 점유율을 차지했습니다.
임상시험 단계별 선두: 3상은 2025년 임상시험 서비스 시장에서 약 39.5%의 점유율로 가장 큰 비중을 차지했습니다.
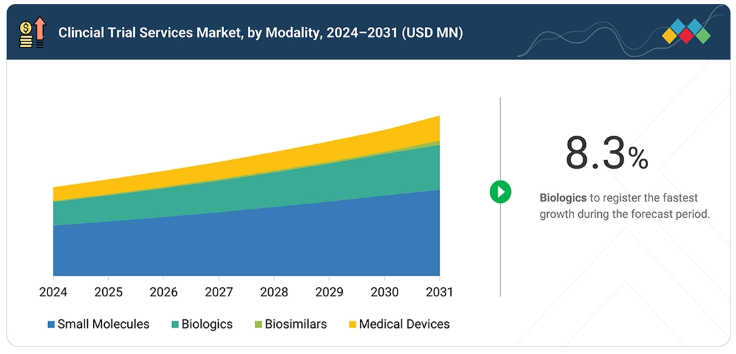
치료 방식별 리더: 소분자는 2025년 치료 방식별 임상시험 서비스 시장에서 50.5%의 점유율로 가장 큰 비중을 차지했습니다.
치료 분야별 리더: 종양학이 2025년 시장을 주도했습니다.
제공 모델별 리더: 풀서비스 아웃소싱(FSO)는 2025년 제공 모델별 임상시험 서비스 시장에서 가장 큰 점유율을 차지했습니다.
연구 유형별 선두: 중재 연구가 2025년 임상시험 서비스 시장에서 가장 큰 점유율을 차지했다.
가장 빠르게 성장하는 최종 사용자: 의료기기 기업이 2026년부터 2031년까지 가장 빠른 성장률을 보일 것으로 예상된다.
시장 전망 및 경쟁 구도:
주요 시장 참여자들은 파트너십 및 투자를 포함한 유기적 및 비유기적 전략을 모두 채택하고 있습니다. Thermo Fisher Scientific Inc.는 이 자가면역 질환에 대한 실제 임상 환경에서의 청소년 특화 증거 및 데이터에 대한 중대한 미충족 요구를 해결하기 위해 국제적인 CorEvitas 청소년 원형 탈모증(AA) 레지스트리를 출범시켰습니다.
임상시험 서비스 시장은 1~4상 임상시험의 복잡성 증가, 전문 치료제 분야의 지속적인 임상 개발 활동, 환자/시험기관 중심 및 분산형 또는 하이브리드 임상시험의 확산, CRO 아웃소싱 모델의 유연성에 힘입어 꾸준한 성장세를 보이고 있습니다. 또한, 임상시험 수행 및 개발 생산성을 높이기 위해 외부 치료 전문 지식, 글로벌 시험기관 네트워크, 전문적인 임상 운영 역량, 확장 가능한 자원을 찾는 제약 및 생명공학 기업들의 수요가 시장을 더욱 뒷받침하고 있습니다.
고객사의 고객사에 영향을 미치는 동향 및 변화
임상시험 서비스 시장에서 의뢰사의 사업에 미치는 영향은 진화하는 임상 개발 전략, 임상시험의 복잡성 증가, 그리고 아웃소싱된 1~4상 임상시험 수행에 대한 변화하는 요구 사항에 의해 형성되고 있습니다. 제약 및 바이오제약 기업이 여전히 이러한 서비스의 주요 이용자이지만, 의료기기 및 체외진단(IVD) 기업 역시 시험기관 관리 및 모니터링, 환자 모집 및 유지, 데이터 관리 및 생물통계학, 안전성 및 약물감시, 임상시험 용품 및 물류, 실험실 서비스, 규제/임상 컨설팅과 같은 활동을 위해 CRO에 의존하고 있습니다.
시장 생태계
임상시험 서비스 시장 생태계는 계약연구기관(CRO), 전문 임상 서비스 제공업체, 연구자 기관/기관 네트워크, 기술 및 데이터 서비스 제공업체, 그리고 제약, 바이오제약, 의료기기 기업을 포함한 의뢰 기관으로 구성됩니다. CRO와 전문 서비스 제공업체는 연구 개시, 시험기관 선정 및 타당성 평가, 시험기관 관리 및 모니터링, 환자 모집 및 유지, 실험실 검사, 임상 데이터 관리 및 생물통계학, 약물감시, 메디컬 라이팅, 임상시험 용품 및 물류, 규제 및 임상 컨설팅 등의 서비스를 통해 외주화된 1~4상 임상시험을 지원합니다. 후원사는 이러한 파트너들과 협력하여 치료 분야 전문 지식, 글로벌 시험기관 및 환자 네트워크, 확장 가능한 운영 자원, 전문 기술 플랫폼을 활용하는 동시에 임상시험 효율성을 높이고 개발 비용을 절감합니다. 따라서 후원사, CRO, 시험기관, 실험실, 기술 공급업체 및 기타 임상 연구 파트너 간의 협력은 환자 등록을 가속화하고, 프로토콜 준수 및 데이터 품질을 유지하며, 점점 더 복잡해지는 다국적 연구를 관리하고, 1~4상 임상 개발을 통해 치료법의 효율적인 진행을 지원하는 데 매우 중요합니다.
지역
아시아 태평양, 예측 기간 동안 글로벌 임상시험 서비스 시장에서 가장 빠르게 성장하는 지역으로 부상
아시아 태평양 임상시험 서비스 시장은 제약 및 바이오의약품 R&D 활동 확대, 1~4상 임상시험 건수 증가, 여러 국가에서 상대적으로 낮은 임상시험 운영 비용, 그리고 방대하고 다양한 환자 집단에 대한 접근성 등에 힘입어 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 규제 현대화, 임상 연구 인프라 개선, 글로벌 품질 표준의 확산 등 다양한 요인들이 성장을 더욱 뒷받침하고 있습니다.
임상시험 서비스 시장: 기업 평가 매트릭스
임상시험 서비스 시장의 경쟁 매트릭스에서 IQVIA(Star)는 광범위한 글로벌 사업 기반, 방대한 시험기관 및 연구자 네트워크, 치료 분야 전문성, 첨단 데이터 및 분석 역량, 그리고 1~4상 임상 개발 아웃소싱 전반에 걸친 기술 기반 솔루션을 바탕으로 선도적인 위치를 차지하고 있습니다. 시험 기관 관리 및 모니터링, 환자 모집, 데이터 관리 및 생물통계학, 안전성, 실험실 서비스, 분산형/하이브리드 임상시험 수행에 걸친 통합 역량은 대규모의 복잡하고 다지역에 걸친 임상 프로그램에서 이 회사의 입지를 공고히 하고 있습니다.
Pharmaron(신흥 리더)은 1~4상 임상시험에 걸친 확장된 통합 임상 개발 플랫폼을 통해 입지를 공고히 하고 있으며, 미국과 중국에서의 임상 역량과 소분자, 생물학적 제제, 세포 및 유전자 치료제, 의료 기기 분야에 걸친 경험을 보유하고 있습니다.
주요 시장 참여 기업
- IQVIA, Inc.
- ICON Plc.
- Thermo Fisher Scientific Inc.
- Fortrea
- Syneos Health
- Labcorp (미국)
- 메드페이스
- 우시 앱텍
- 프론티지 랩스
- 파마론
- 타이거메드
- SGS 소시에테 제네랄 드 수르베일랑스 SA.
- 유로핀스 사이언티픽
- 리니컬
- 파렉셀 인터내셔널 코퍼레이션
최근 동향
2026년 3월 : IQVIA는 생명과학 전반에 걸쳐 효율성과 의사결정을 개선하기 위해 NVIDIA가 지원하는 통합 에이전트형 AI 플랫폼인 IQVIA.ai를 출시했습니다.
2025년 3월 : ICON plc와 Mural Health Technologies, Inc.는 ‘Mural Link’라는 참가자 관리 및 결제 플랫폼을 활용하기 위해 파트너십을 체결했습니다.
2024년 1월 : Thermo Fisher Scientific Inc.는 스웨덴 예테보리의 GoCo Health Innovation City에 새로운 생물분석 실험실을 설립하여, 제약 및 생명공학 고객에게 의약품 개발의 모든 단계에 걸쳐 첨단 실험실 서비스와 장비를 제공함으로써 글로벌 실험실 서비스 역량을 확대했습니다.
1 서론 55
1.1 연구 목적 55
1.2 시장 정의 56
1.2.1 포함 및 제외 항목 56
1.3 시장 범위 58
1.3.1 포함된 시장 58
1.3.2 지역별 범위 59
1.3.3 분석 기간 59
1.4 통화 59
1.5 이해관계자 60
1.6 변경 사항 요약 60
2 집행 요약 62
2.1 주요 통찰 및 시장 하이라이트 62
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 동향 64
2.3 시장을 형성하는 파괴적 트렌드 65
2.4 고성장 부문 및 신흥 시장 66
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 67
3 프리미엄 인사이트 69
3.1 글로벌 임상시험 서비스 시장 개요 69
3.2 북미: 2025년 임상시험 서비스 시장 (모달리티 및 국가별) 70
3.3 임상시험 서비스 시장: 지역별 성장 기회 71
4 시장 개요 72
4.1 서론 72
4.2 시장 동향 72
4.2.1 성장 동인 73
4.2.1.1 파이프라인의 복잡성 증가 및 전문 치료 분야와 첨단 치료법에서의 임상시험 활동 확대 73
4.2.1.2 탄력적인 바이오제약 R&D 투자 및 광범위한 임상 개발 파이프라인 74
4.2.1.3 CRO가 제공하는 유연하고 확장 가능한 서비스 제공 75
4.2.1.4 개발 기간 단축 및 임상 R&D 생산성 향상에 대한 압박 75
4.2.1.5 FSP, 하이브리드 및 전략적 포트폴리오 기반 아웃소싱 모델의 채택 확대 76
4.2.2 기회 76
4.2.2.1 규제 현대화 및 혁신적인 임상시험 설계의 도입 76
4.2.2.2 임상 개발 전반에 걸친 AI, 자동화 및 첨단 데이터 분석 76
4.2.2.3 환자 및 시험기관 중심의 분산형 및 하이브리드 임상시험 모델 77
4.2.3 과제 77
4.2.3.1 환자 모집, 등록 및 유지의 제약 77
4.2.3.2 자격을 갖춘 임상 연구 인력과 전문 분야 지식의 부족 77
4.3 미충족 요구 및 미개척 분야 78
4.4 상호 연결된 시장 및 부문 간 기회 78
4.5 1/2/3급 기업들의 전략적 움직임 79
5 산업 동향 80
5.1 시장 동향 80
5.1.1 HEOR 및 RWE의 임상시험 설계 통합 80
5.1.2 인 실리코(in silico) 임상시험에 대한 관심 증가 80
5.1.3 FSP 및 하이브리드 아웃소싱이 일률적인 풀서비스 아웃소싱에 비해 전략적 중요성을 더해가고 있음 81
5.1.4 지속 가능성과 ESG 압박이 임상시험을 변화시키고 있다 81
5.1.5 공급업체 통합 및 전략적 파트너십이 시장을 재정의하고 있다 81
5.2 고객의 비즈니스에 영향을 미치는 트렌드/파괴적 변화 82
5.3 가격 분석 82
5.3.1 서비스 유형별 예상 가격 범위, 2025년 82
5.3.2 단계별 예상 가격 분석, 2025년 83
5.3.3 2025년 지역별 예상 가격 분석 84
5.4 가치 사슬 분석 85
5.5 생태계 분석 87
5.6 투자/자금 조달 활동 88
5.7 주요 컨퍼런스 및 행사 89
5.8 포터의 5가지 힘 분석 90
5.8.1 신규 진입자의 위협 91
5.8.2 대체재의 위협 91
5.8.3 구매자의 협상력 91
5.8.4 공급자의 협상력 91
5.8.5 경쟁 강도 92
5.9 2025년 트럼프 관세가 임상시험 서비스 시장에 미치는 영향 92
5.9.1 서론 92
5.9.2 주요 관세율 92
5.9.3 가격 영향 분석 92
5.9.4 국가/지역별 영향 93
5.9.4.1 북미 93
5.9.4.1.1 미국 93
5.9.4.2 유럽 93
5.9.4.3 아시아 태평양 94
5.9.5 최종 사용 산업에 미치는 영향 94
5.9.5.1 제약 및 생명공학 기업 94
5.9.5.2 의료기기 기업 94
5.9.5.3 학술 기관 95
5.10 거시경제 전망 95
5.10.1 서론 95
5.10.2 GDP 동향 및 전망 95
5.10.3 글로벌 임상시험 서비스 시장의 동향 96
6 기술 발전, AI 주도적 영향, 혁신 및 향후 적용 분야 97
6.1 기술 분석 97
6.1.1 핵심 기술 97
6.1.1.1 AI 통합 임상시험 관리 시스템(CTMS) 및 전자 임상시험 마스터 파일(eTMF) 플랫폼 97
6.1.1.2 무작위 배정 및 임상시험 공급 관리(RTSM) 97
6.1.1.3 전자 데이터 수집(EDC) 시스템 98
6.1.2 보완 기술 99
6.1.2.1 디지털 바이오마커, 웨어러블 기기 및 전자 환자 보고 결과(EPRO) 도구 99
6.1.2.2 모델 기반 신약 개발(MIDD) 99
6.1.2.3 데이터 관리 및 정보학 기술 99
6.1.2.4 실세계 증거(RWE) 및 실세계 데이터(RWD) 플랫폼 100
6.1.3 관련 기술 100
6.1.3.1 임상시험 시뮬레이션 도구 100
6.2 AI/GEN AI가 임상시험 서비스 시장에 미치는 영향 101
6.2.1 서론 101
6.2.2 신약 개발 단계별 시장 잠재력 101
6.2.3 AI를 도입하고 있는 주요 기업 103
6.2.4 신약 개발 생태계에서 생성형 AI의 미래 103
6.3 기술/서비스 로드맵 103
6.4 향후 응용 분야 103
7 지속 가능성 및 규제 환경 104
7.1 지역별 규제 및 규정 준수 104
7.1.1 규제 기관, 정부 기관 및 기타 조직 105
7.1.2 규제 체계 및 임상시험 승인 108
7.1.3 산업 표준 110
7.2 지속 가능성의 영향 및 규제 정책 이니셔티브 111
7.3 인증, 라벨링 및 친환경 표준 112
8 고객 환경 및 구매자 행동 113
8.1 의사결정 과정 113
8.2 주요 이해관계자 및 구매 기준 113
8.2.1 구매 과정의 주요 이해관계자 113
8.2.2 구매 기준 114
8.3 고객 현황 116
8.3.1 예산 배분 동향 116
8.3.2 도입 장벽 및 내부 과제 116
8.4 다양한 최종 사용 산업 분야의 미충족 수요 117
8.5 시장 수익성 117
9 서비스 유형별 임상시험 서비스 시장 118
9.1 서론 119
9.2 임상시험 관리 및 모니터링 120
9.2.1 인공지능(AI)과 같은 첨단 기술의 도입 및 원격 임상 모니터링의 부상이 시장 성장을 뒷받침 120
9.3 실험실 서비스 124
9.3.1 분석 검사 서비스 128
9.3.1.1 시장 성장을 견인할 신약 개발을 위한 분석 검사 수요 증가 128
9.3.2 생물학적 분석 검사 서비스 131
9.3.2.1 시장을 견인할 첨단 치료법에서 생물학적 제제에 대한 관심 증가 131
9.4 임상시험 데이터 관리 서비스 135
9.4.1 시장 성장을 뒷받침하기 위해 규제 당국이 임상 평가 시 데이터에 대한 의존도를 높이고 있음 135
9.4.2 생물통계학 140
9.4.2.1 시장 성장을 뒷받침하기 위한 통계 분석에 실제 세계 데이터(RWD) 통합 140
9.4.3 기타 데이터 관리 서비스 143
9.5 임상시험 공급 및 물류 서비스 146
9.5.1 시장 성장을 견인하는 공급 및 물류와 관련된 복잡성 146
9.6 컨설팅 150
9.6.1 시장 성장을 견인하는 임상시험 과정의 복잡성 증가 150
9.7 환자 모집 및 유지 153
9.7.1 시장 성장을 촉진하기 위한 분산형 임상시험 서비스에 대한 수요 증가 153
9.8 의학 문서 작성 156
9.8.1 신흥 경제국에서의 의학 문서 작성 서비스 아웃소싱 증가가 시장을 견인 156
9.9 안전성 및 약물감시 159
9.9.1 시장 성장을 뒷받침하기 위해 CROS가 제공하는 규제 및 안전성 모니터링 전문성 159
9.10 시험기관 계약 및 지급 163
9.10.1 시장 성장을 뒷받침하기 위한 효율적인 임상시험 기관 계약 및 지급 관리에 대한 수요 증가 163
9.11 기타 서비스 유형 166
10 단계별 임상시험 서비스 시장 170
10.1 서론 171
10.2 3상 172
10.2.1 아웃소싱 수요를 견인하는 3상 임상시험의 높은 중요성 172
10.3 2상 175
10.3.1 제2상 연구의 긴 기간이 CRO에 성장 기회를 창출할 전망 175
10.4 제1상 179
10.4.1 임상시험 감소가 시장에 성장 과제로 대두될 전망 179
10.5 제4상 182
10.5.1 시장 성장을 뒷받침하는 제4상의 중요성 182
11 제공 모델별 임상시험 서비스 시장 185
11.1 서론 186
11.2 풀서비스 아웃소싱(FSO) 모델 186
11.2.1 신흥 바이오제약 기업 수의 증가가 시장을 견인할 전망 186
11.3 기능별 서비스 제공자(FSP) 모델 189
11.3.1 대형 제약사의 FSP 서비스 채택 증가가 시장 성장을 견인 189
11.4 하이브리드 모델 192
11.4.1 시장 성장을 뒷받침하는 하이브리드 모델의 높은 유연성 192
12 연구 설계별 임상시험 서비스 시장 195
12.1 서론 196
12.2 중재 연구 196
12.2.1 시장 성장을 주도하는 신약 및 의료기기의 안전성 및 유효성 평가에서 중재 연구의 주요 역할 196
12.3 관찰 연구 200
12.3.1 시장 성장을 뒷받침하기 위해 실제 임상 환경에서 의약품의 효능을 평가하는 데 관찰 연구에 대한 의존도 증가 200
13 치료 분야별 임상시험 서비스 시장 204
13.1 서론 205
13.2 종양학 206
13.2.1 증가하는 질병 부담과 암 치료 신약 개발에 대한 집중이 시장을 견인 206
13.2.2 유방암 211
13.2.2.1 유방암 환자 수 증가와 치료비 지출 확대가 성장을 뒷받침 211
13.2.3 폐암 215
13.2.3.1 성장을 촉진하기 위한 폐암 치료제 개발에 대한 관심 증가 215
13.2.4 대장암 218
13.2.4.1 성장을 뒷받침하기 위한 대장암 신약 발굴 및 개발 노력 확대 218
13.2.5 전립선암 222
13.2.5.1 시장 성장을 견인할 임상 파이프라인 확대 222
13.2.6 기타 암 225
13.3 신경학 228
13.3.1 시장 성장을 견인하기 위한 신경계 질환 관련 R&D 투자 증가 228
13.4 호흡기 질환
232
13.4.1 호흡기 질환 발병률 증가가 시장 성장을 뒷받침할 전망 232
13.5 대사성 질환/내분비학 236
13.5.1 전 세계 당뇨병 환자 수 증가가 시장 성장을 촉진할 전망 236
13.6 심혈관계 질환 240
13.6.1 심혈관 질환(CVD)으로 인한 사망률 증가에 따른 제약 R&D에 대한 높은 관심, 시장 성장 견인 240
13.7 피부과 243
13.7.1 다양한 피부 질환에 대한 신약 개발에 대한 관심 증가가 시장 성장을 뒷받침할 전망 243
13.8 위장관 질환 247
13.8.1 시장 성장을 견인할 위장관 의약품 제품군의 확장 및 개발 247
13.9 면역계 질환 250
13.9.1 시장 성장을 촉진할 면역계 질환에 대한 임상 연구 증가 250
13.10 감염병 254
13.10.1 감염병 발병 증가로 신약 개발 활동 확대 및 시장 성장 견인 254
13.11 정신과 257
13.11.1 정신 질환 발생률 증가가 시장 성장을 뒷받침할 전망 257
13.12 안과 261
13.12.1 안과 분야 파이프라인 신약 수 증가가 부문 성장을 뒷받침할 전망 261
13.13 혈액학 265
13.13.1 시장 성장을 뒷받침할 혈액 질환에 대한 꾸준한 신약 개발 노력 265
13.14 비뇨생식기 및 여성 건강 268
13.14.1 여성의 만성 질환 유병률 증가가 시장을 견인할 전망 268
13.15 기타 치료 분야 272
14 치료 방식별 임상시험 서비스 시장 276
14.1 서론 277
14.2 소분자 의약품 277
14.2.1 파이프라인의 강력한 성장과 성장을 뒷받침하는 투자 확대 277
14.3 생물학적 제제 280
14.3.1 신규 생물학적 제제 개발을 위한 협력 확대 및 수요 촉진을 위한 규제 지원 280
14.4 단일클론 항체 283
14.4.1 시장을 견인할 표적 치료제에 대한 수요 급증 283
14.5 세포 및 유전자 치료 286
14.5.1 CRO 수요를 견인할 개발의 복잡성과 규제 동력 286
14.6 기타 생물학적 제제 289
14.7 바이오시밀러 292
14.7.1 비용 효율적인 대안에 대한 수요 증가가 바이오시밀러 성장을 뒷받침하여 아웃소싱을 촉진할 전망 292
14.8 의료기기 및 체외진단(IVD) 294
14.8.1 CRO가 제공하는 전문 서비스가 수요를 견인 294
15 최종 사용자별 임상시험 서비스 시장 298
15.1 서론 299
15.2 제약 및 바이오제약 기업 299
15.2.1 제약 및 바이오제약 기업의 R&D 지출 증가가 시장을 견인할 전망 299
15.2.2 대형 제약 및 바이오제약 기업 303
15.2.2.1 CRO에 대한 아웃소싱을 지원하기 위한 치료 분야 전문 지식 및 글로벌 네트워크에 대한 수요 303
15.2.3 중소 제약 및 바이오제약 기업 306
15.2.3.1 제한된 내부 역량과 임상시험의 복잡성 증가에 따른 수요 306
15.3 의료기기 기업 309
15.3.1 규제 증거 요건의 강화 및 메드테크 CRO의 통합 서비스 포트폴리오 확장이 시장 성장을 주도할 전망 309
15.4 학술 기관 313
15.4.1 CRO-학술 기관 간 파트너십 및 임상시험 기관 네트워크 확장이 시장을 견인 313
16 지역별 임상시험 서비스 시장 317
16.1 서론 318
16.2 북미 318
16.2.1 미국 325
16.2.1.1 시장을 견인할 확고한 입지를 갖춘 CRO의 존재 325
16.2.2 캐나다 331
16.2.2.1 시장을 견인할 정부 주도의 유리한 정책 및 증가하는 R&D 투자 331
16.3 유럽 337
16.3.1 독일 343
16.3.1.1 증가하는 R&D 지출과 유리한 정부 정책이 시장을 견인 343
16.3.2 영국 349
16.3.2.1 증가하는 협력과 개선된 정책이 시장을 뒷받침 349
16.3.3 프랑스 355
16.3.3.1 효과적인 신약 연구를 위한 정부 주도의 지원이 시장을 견인할 전망 355
16.3.4 이탈리아 361
16.3.4.1 임상시험 규정 개선에 대한 정부 주도의 집중이 시장을 견인할 전망 361
16.3.5 스페인 366
16.3.5.1 시장 성장을 촉진하기 위한 R&D 지출 증가 366
16.3.6 기타 유럽 국가 371
16.4 아시아 태평양 377
16.4.1 중국 383
16.4.1.1 낮은 제조 비용과 R&D 센터 설립 증가가 시장 성장 견인 383
16.4.2 인도 389
16.4.2.1 비용 효율적이고 혁신 중심의 접근 방식이 시장 성장 견인 389
16.4.3 일본 395
16.4.3.1 임상시험 건수의 소폭 감소로 시장 성장 제한 395
16.4.4 호주 400
16.4.4.1 제약사에 대한 유리한 세제 혜택 및 현금 환급이 시장을 뒷받침 400
16.4.5 대한민국 405
16.4.5.1 시장 성장을 견인하기 위한 신약 개발에 대한 정부의 유리한 정책 405
16.4.6 기타 아시아 태평양 지역 411
16.5 라틴 아메리카 416
16.5.1 브라질 421
16.5.1.1 제약 R&D 정책 개선을 통한 정부 주도의 지원이 시장을 견인 421
16.5.2 멕시코 427
16.5.2.1 제약 R&D에 대한 투자 증가가 시장을 견인 427
16.5.3 기타 라틴 아메리카 432
16.6 중동 437
16.6.1 GCC 국가 442
16.6.1.1 사우디아라비아 447
16.6.1.1.1 시장 성장을 견인할 협력 확대 447
16.6.1.2 아랍에미리트(UAE) 452
16.6.1.2.1 시장 성장을 견인할 임상 연구 활동 확대 452
16.6.1.3 기타 GCC 국가들 457
16.6.2 기타 중동 지역 462
16.6.3 아프리카 467
16.6.3.1 시장 성장을 뒷받침하는 제약 산업의 확장 467
17 경쟁 구도 472
17.1 개요 472
17.2 주요 기업 전략/승리 요인, 2023–2025 472
17.3 매출 분석, 2023–2025 475
17.3.1 임상시험 서비스 시장 475
17.4 시장 점유율 분석, 2025 476
17.4.1 임상시험 서비스 시장 476
17.5 기업 평가 매트릭스: 주요 기업, 2025 479
17.5.1 임상시험 서비스 시장 479
17.5.2 스타 기업 479
17.5.3 신흥 선도 기업 479
17.5.4 보편적 기업 479
17.5.5 참여 기업 479
17.5.5.1 기업 사업 범위: 주요 기업, 2025년 481
17.5.5.1.1 기업 활동 범위 481
17.5.5.2 지역별 활동 범위 482
17.5.5.3 서비스 유형별 활동 범위 483
17.5.5.4 단계별 사업 범위 484
17.6 기업 평가 매트릭스: 스타트업/중소기업, 2025년 485
17.6.1 임상시험 서비스 시장: 스타트업/중소기업, 2025년 485
17.6.2 진취적인 기업 485
17.6.3 대응력 있는 기업 485
17.6.4 역동적인 기업 485
17.6.5 출발점 485
17.6.5.1 경쟁력 벤치마킹 487
17.6.5.1.1 주요 스타트업/중소기업 상세 목록 487
17.6.5.1.2 스타트업/중소기업의 경쟁사 벤치마킹 488
17.7 기업 가치 평가 및 재무 지표 489
17.7.1 임상시험 서비스 시장 489
17.8 브랜드/서비스 비교 490
17.9 경쟁 시나리오 491
17.9.1 서비스 출시 491
17.9.2 거래 492
17.9.3 사업 확장 493
18 기업 프로필 494
18.1 주요 기업 494
18.1.1 IQVIA INC. 494
18.1.1.1 사업 개요 494
18.1.1.2 제공 솔루션/서비스 495
18.1.1.3 최근 동향 497
18.1.1.3.1 서비스/솔루션 출시 497
18.1.1.3.2 거래 내역 498
18.1.1.4 MnM의 관점 499
18.1.1.4.1 승리할 권리 499
18.1.1.4.2 전략적 선택 500
18.1.1.4.3 약점 및 경쟁 위협 500
18.1.2 ICON PLC 501
18.1.2.1 사업 개요 501
18.1.2.2 제공 서비스/솔루션 502
18.1.2.3 최근 동향 504
18.1.2.3.1 서비스 출시 504
18.1.2.3.2 거래 505
18.1.2.3.3 사업 확장 506
18.1.2.4 MnM의 관점 506
18.1.2.4.1 승리할 권리 506
18.1.2.4.2 전략적 선택 506
18.1.2.4.3 약점 및 경쟁 위협 506
18.1.3 THERMO FISHER SCIENTIFIC INC. 507
18.1.3.1 사업 개요 507
18.1.3.2 제공 서비스/솔루션 508
18.1.3.3 최근 동향 511
18.1.3.3.1 제품/서비스 출시 511
18.1.3.3.2 거래 512
18.1.3.3.3 사업 확장 513
18.1.3.4 MnM의 관점 513
18.1.3.4.1 승리할 권리 513
18.1.3.4.2 전략적 선택 514
18.1.3.4.3 약점 및 경쟁 위협 514
18.1.4 FORTREA 515
18.1.4.1 사업 개요 515
18.1.4.2 제공 서비스/솔루션 516
18.1.4.3 최근 동향 519
18.1.4.3.1 서비스 출시 519
18.1.4.3.2 거래 520
18.1.4.3.3 사업 확장 520
18.1.4.3.4 기타 동향 520
18.1.4.4 MnM의 관점 521
18.1.4.4.1 승리할 권리 521
18.1.4.4.2 전략적 선택 521
18.1.4.4.3 약점 및 경쟁 위협 521
18.1.5 SYNEOS HEALTH 522
18.1.5.1 사업 개요 522
18.1.5.2 제공 서비스/솔루션 523
18.1.5.3 최근 동향 524
18.1.5.3.1 서비스 출시 524
18.1.5.3.2 거래 내역 525
18.1.6 LABORATORY CORPORATION OF AMERICA HOLDINGS 526
18.1.6.1 사업 개요 526
18.1.6.2 제공 서비스/솔루션 527
18.1.6.3 최근 동향 528
18.1.6.3.1 서비스/솔루션 출시 528
18.1.6.3.2 거래 529
18.1.6.3.3 사업 확장 530
18.1.6.4 MnM의 관점 530
18.1.6.4.1 승리할 권리 530
18.1.6.4.2 전략적 선택 530
18.1.6.4.3 약점 및 경쟁 위협 530
18.1.7 MEDPACE 531
18.1.7.1 사업 개요 531
18.1.7.2 제공 서비스/솔루션 532
18.1.8 WUXI APPTEC 534
18.1.8.1 사업 개요 534
18.1.8.2 제공 서비스/솔루션 535
18.1.8.3 최근 동향 537
18.1.8.3.1 거래 내역 537
18.1.8.3.2 사업 확장 537
18.1.8.4 기타 동향 537
18.1.9 FRONTAGE LABS 538
18.1.9.1 사업 개요 538
18.1.9.2 제공 서비스/솔루션 539
18.1.9.3 최근 동향 540
18.1.9.3.1 거래 내역 540
18.1.10 PHARMARON 541
18.1.10.1 사업 개요 541
18.1.10.2 제공 서비스/솔루션 543
18.1.11 TIGERMED 544
18.1.11.1 사업 개요 544
18.1.11.2 제공 서비스 545
18.1.11.3 최근 동향 547
18.1.11.3.1 서비스 승인 547
18.1.11.3.2 계약 548
18.1.12 SGS SA 549
18.1.12.1 사업 개요 549
18.1.12.2 제공 서비스/솔루션 550
18.1.12.3 최근 동향 552
18.1.12.3.1 거래 내역 552
18.1.12.3.2 사업 확장 552
18.1.13 EUROFINS SCIENTIFIC 553
18.1.13.1 사업 개요 553
18.1.13.2 제공 서비스/솔루션 554
18.1.14 LINICAL 556
18.1.14.1 사업 개요 556
18.1.14.2 제공 서비스/솔루션 557
18.1.14.3 최근 동향 558
18.1.14.4 사업 확장 558
18.1.15 PAREXEL INTERNATIONAL CORPORATION 559
18.1.15.1 사업 개요 559
18.1.15.2 제공 서비스/솔루션 559
18.1.15.3 최근 동향 561
18.1.15.3.1 제품 및 서비스 출시 561
18.1.15.3.2 거래 561
18.1.15.3.3 사업 확장 562
18.1.16 PSI CRO AG 563
18.1.16.1 사업 개요 563
18.1.16.2 제공 서비스/솔루션 563
18.1.16.3 최근 동향 564
18.1.16.3.1 서비스 출시 564
18.1.16.3.2 계약 체결 564
18.1.16.3.3 사업 확장 565
18.1.17 NOVOTECH 566
18.1.17.1 사업 개요 566
18.1.17.2 제공 서비스/솔루션 566
18.1.17.3 최근 동향 569
18.1.17.3.1 거래 내역 569
18.1.18 BIOAGILE 570
18.1.18.1 사업 개요 570
18.1.18.2 제공 서비스/솔루션 570
18.1.19 ADVANCED CLINICAL 572
18.1.19.1 사업 개요 572
18.1.19.2 제공 서비스/솔루션 572
18.1.19.3 최근 동향 573
18.1.19.3.1 거래 내역 573
18.1.20 FIRMA CLINICAL RESEARCH 574
18.1.20.1 사업 개요 574
18.1.20.2 제공 서비스/솔루션 574
18.2 기타 업체 575
18.2.1 WORLDWIDE CLINICAL TRIALS 575
18.2.2 PROPHARMA 576
18.2.3 ALLUCENT 578
18.2.4 프리미어 리서치 579
18.2.5 카이다야 580
18.2.6 에르고메드 그룹 581
18.2.7 클라리오 583
18.2.8 프리시전 메디신 그룹, LLC. 584
18.2.9 EPS HOLDINGS, INC. 585
18.2.10 GUIRES INC. (PEPGRA) 586
18.2.11 KCR S.A. 587
19 연구 방법론 588
19.1 연구 접근법 588
19.1.1 2차 데이터 589
19.1.1.1 2차 데이터의 주요 출처 589
19.1.1.2 2차 연구의 주요 목표 589
19.1.2 1차 데이터 590
19.1.2.1 1차 데이터의 분류 590
19.1.2.2 1차 연구의 주요 목표 590
19.2 시장 추정 방법론 591
19.2.1 기업 매출 분석 (바텀업 접근법) 591
19.2.2 MNM 리포지토리 분석 및 1차 조사 593
19.2.3 세분시장 평가 (탑다운 접근법) 594
19.3 성장률 전망 595
19.4 데이터 삼각검증 597
19.5 연구 가정 598
19.6 연구의 한계 599
19.7 위험 분석 599
20 부록 600
20.1 토론 가이드 600
20.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 605
20.3 맞춤형 옵션 607
20.4 관련 보고서 607
20.5 저자 정보 608