| ■ 영문 제목 : Data Center Liquid Cooling Manifolds Market by Type (In-rack, RoW-based, Facility-level), Cooling Technology Type (Immersion, Direct to Chip, Hybrid), Data Center Type, Material Type, Design Type, Installation Type, and Region - Global Forecast to 2033 | |
 | ■ 상품코드 : CH 10548 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 6월 ■ 페이지수 : 261 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : 화학 재료 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
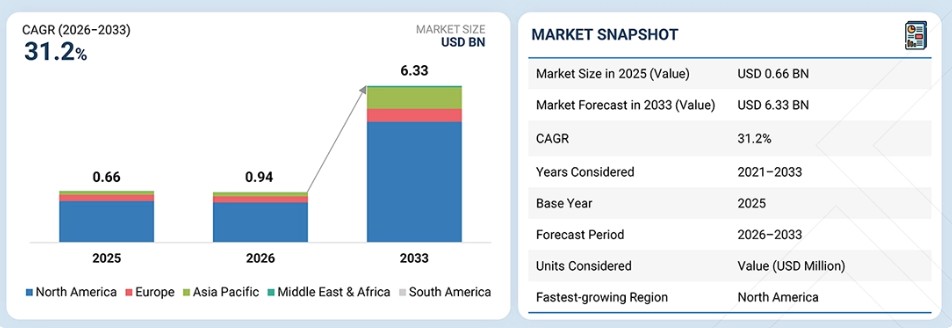
데이터 센터 액체 냉각 매니폴드 시장은 2026년 9억 4천만 달러에서 2033년까지 연평균 성장률(CAGR) 31.2%를 기록하며 63억 3천만 달러로 성장할 것으로 전망됩니다. 데이터 센터 내 액체 냉각 매니폴드 시장에 대한 전 세계 수요는, 전력 밀도 증가가 필요하며 기존 공랭식 냉각 방식의 한계를 넘어서는 인공지능, 기계 학습 및 고성능 컴퓨팅 워크로드의 확대로 인해 2026년부터 2033년까지의 예측 기간 동안 기하급수적인 성장을 보일 것으로 예상됩니다. CPU와 GPU의 속도가 빨라짐에 따라 운영업체들은 냉각 매체를 필요한 하드웨어에 정확하게 분배하기 위해 액체 냉각 및 매니폴드 기술에 점점 더 의존하고 있습니다. 점점 더 대중화되고 있는 직접 칩 냉각(direct-to-chip) 또는 침지 냉각(immersion cooling) 기술은 고도로 공학화된 매니폴드 설계에 대한 수요를 증가시키고 있으며, 하이퍼스케일 캠퍼스 및 코로케이션 시설의 지속적인 건설은 적절하게 확장 가능한 신뢰할 수 있는 냉각 인프라를 필요로 합니다. 에너지 소비량을 최소화하여 탄소 발자국을 줄여야 한다는 압박이 커짐에 따라, 기업들이 전력 사용 효율(PUE)을 개선하고 순배출 제로(net-zero) 목표를 달성하기 위해 노력함에 따라 액체 냉각 솔루션에 대한 수요도 증가하고 있습니다. 마지막으로, AI를 지원하도록 설계된 용량이 점점 더 많은 투자의 대상이 됨에 따라, 정밀 냉각 장비로서의 매니폴드 사용은 그 중요성이 더욱 커질 것입니다.
■ 보고서 목차
주요 결론북미 지역은 예측 기간 동안 32.3%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 매니폴드 유형별로는 인랙(in-rack) 매니폴드 부문이 예측 기간 동안 33.6%라는 가장 높은 연평균 성장률(CAGR)을 보일 것으로 전망됩니다. 냉각 기술 유형별로는 다이렉트-투-칩(direct-to-chip) 냉각 부문이 예측 기간 동안 30.8%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 데이터 센터 유형별로는 하이퍼스케일 부문이 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 재질 유형별로는 2033년에 스테인리스 스틸 매니폴드가 가장 큰 시장 점유율을 차지할 것으로 보입니다. 통로 장착형(Aisle-mounted) 설계 유형은 예측 기간 내내 시장 점유율의 대부분을 차지할 것으로 보입니다. 설치 유형별로는 2033년에 신규 설치 부문이 두드러진 점유율을 차지할 것으로 보입니다. CoolIT Systems(Ecolab), Vertiv, Parker Hannifin, nVent Electric, GF Industry & Infrastructure는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 데이터 센터 액체 냉각 매니폴드 시장의 주요 기업으로 꼽혔습니다. VAV International, Global Tek Fabrication, Miao Tieh Precision Industrial, TeraCule 등은 틈새 시장의 공백을 조기에 파악하고 충족되지 않은 고객 요구에 정확히 부합하는 솔루션을 제공함으로써 선도적인 스타트업 또는 중소기업으로 자리매김하고 있다. 이들의 민첩성, 신속한 의사결정, 지속적인 혁신 능력 덕분에 유연성이 떨어지는 대형 경쟁사들보다 우수한 성과를 거두고 있다. 전망 측면에서 볼 때, 2026년부터 2033년까지 전 세계 데이터 센터에서 액체 냉각 매니폴드의 시장 점유율이 견조한 성장세를 보일 것으로 예상됩니다. 이러한 성장은 고밀도 컴퓨팅 하드웨어에 대한 수요 증가에 기인할 것입니다. AI 훈련 클러스터, 클라우드 컴퓨팅 서비스 및 HPC 기술의 급속한 발전으로 인해 컴퓨팅 하드웨어를 적정 온도로 유지할 수 있는 수단을 개발할 필요가 생겼습니다. 이에 따라 액체 냉각은 공기 냉각보다 뛰어난 냉각 성능 덕분에 더욱 선호되는 기술이 되었습니다. 그러나 액체 냉각 기술을 활용할 때 매니폴드는 모든 랙과 서버에 냉각수를 적절히 분배할 수 있게 해주기 때문에 매우 중요한 역할을 합니다. 또한, 칩 직접 냉각 방식의 인기가 높아짐에 따라 매니폴드에 대한 수요도 증가할 것입니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신데이터 센터 액체 냉각 매니폴드 시장은 공기 냉각 솔루션에서 칩 직접 냉각 및 침지 냉각 기술 솔루션과 같은 보다 효율적인 방식으로의 전환으로 인해 변화를 겪고 있습니다. 이러한 변화로 인해 고밀도 컴퓨팅 시설 내에서 최적의 유동 분배를 가능하게 하는, 더욱 효율적인 매니폴드 솔루션에 대한 필요성이 대두되었습니다. AI 기반 워크로드 애플리케이션, 하이퍼스케일 클라우드 인프라, HPC 클러스터 설치의 급속한 성장은 매니폴드를 핵심 구성 요소로 크게 의존하는 첨단 액체 냉각 솔루션의 채택 증가로 이어지고 있습니다. 시스템 내 최적의 유량 압력 조절을 보장하기 위해 폐쇄 루프 애플리케이션에 특화된 매니폴드 시스템 설계에 더욱 중점을 두고 있습니다. 첨단 컴퓨팅 시스템에 대한 의존도가 높아짐에 따라 하이퍼스케일 데이터 센터, 코로케이션 시설 및 엔터프라이즈 데이터 센터 내에서 액체 매니폴드에 대한 수요가 증가하고 있습니다. 시스템 가동 중에도 유지보수가 가능하도록 하여 시스템의 신뢰성과 유연성을 유지하는 데 더 많은 관심이 기울여지고 있습니다. 액체 냉각 시스템의 지속적인 발전에 따라, 향후 더욱 진보되고 유연성이 뛰어난 매니폴드 아키텍처가 채택될 것입니다. 시장 생태계데이터 센터 액체 냉각 매니폴드 생태계는 액체 냉각 인프라의 설계, 제조, 구축 및 운영을 공동으로 지원하는 다수의 이해관계자로 구성됩니다. 가치 사슬은 매니폴드 생산에 사용되는 폴리머, 스테인리스강, 알루미늄 및 기타 소재를 공급하는 아르케마(Arkema), 아르셀로미탈(ArcelorMittal), 닛폰제철(Nippon Steel), 알코아 코퍼레이션(Alcoa Corporation)과 같은 원자재 공급업체에서 시작됩니다. 이러한 소재는 파커 해니핀(Parker Hannifin), 쿨잇 시스템즈(CoolIT Systems), GF 인더스트리 앤 인프라스트럭처(GF Industry & Infrastructure), 버티브(Vertiv), 엔벤트(nVent)를 포함한 부품 제조업체 및 매니폴드 생산업체에서 냉각수 분배 시스템, 커넥터, 밸브, 유량 제어 부품을 개발하는 데 활용됩니다. 이후 시스템 통합업체와 액체 냉각 솔루션 제공업체는 이러한 매니폴드를 다이렉트-투-칩(direct-to-chip), 리어-도어 열교환기(rear-door heat exchanger), 침지 냉각 시스템에 통합합니다. 주요 최종 사용자로는 하이퍼스케일 클라우드 제공업체, 코로케이션 운영사, 기업용 데이터 센터, 그리고 구글, 마이크로소프트, 메타, 아마존 웹 서비스(AWS), 인텔과 같은 기술 기업들이 있으며, 이들은 에너지 효율과 열 관리 성능을 개선하는 동시에 AI, 고성능 컴퓨팅(HPC), 고밀도 서버 환경을 지원하기 위해 액체 냉각 솔루션을 도입하고 있습니다. 지역예측 기간 동안 북미가 전 세계 데이터 센터 액체 냉각 매니폴드 시장에서 가장 빠르게 성장하는 지역이 될 전망북미는 하이퍼스케일 데이터 센터, AI 인프라 및 고성능 컴퓨팅 시설의 급속한 확장으로 인해 전 세계 데이터 센터 매니폴드 시장에서 가장 빠르게 성장하는 지역이 될 것으로 전망됩니다. 주요 클라우드 서비스 제공업체와 데이터 센터 운영업체의 진출로 첨단 액체 냉각 시스템의 도입이 가속화되고 있습니다. AI 워크로드로 인한 랙 전력 밀도 증가는 매니폴드를 포함한 효율적인 냉각수 분배 솔루션에 대한 수요를 견인하고 있습니다. 이 지역에서는 새로운 데이터 센터 건설 및 액체 냉각 기능을 갖춘 기존 시설의 업그레이드에 상당한 투자가 이루어지고 있습니다. 선도적인 액체 냉각 및 열 관리 기업들의 강력한 입지는 기술 개발과 도입을 더욱 뒷받침하고 있습니다. 에너지 효율, 지속 가능성, 차세대 데이터 센터 설계에 대한 관심이 높아짐에 따라 북미 전역에서 매니폴드 도입이 더욱 가속화될 것으로 예상됩니다. 데이터 센터 액체 냉각 매니폴드 시장: 기업 평가 매트릭스글로벌 데이터 센터 액체 냉각 매니폴드 시장 매트릭스에 따르면, CoolIT Systems(Star)는 고밀도 AI 및 하이퍼스케일 데이터 센터에서 칩 직접 냉각을 위한 첨단 인랙 매니폴드 시스템을 제공하는 선도 기업입니다. 이 회사의 유연하고 확장 가능한 매니폴드 솔루션은 효율적인 냉각수 분배 및 열 관리를 지원합니다. 슈나이더 일렉트릭(Schneider Electric, 신흥 리더)의 자회사인 모티베어 코퍼레이션(Motivair Corporation)은 자사의 액체 냉각 포트폴리오의 일환으로 매니폴드 어셈블리를 제공하여, 엔터프라이즈, 코로케이션 및 하이퍼스케일 데이터 센터 애플리케이션을 위한 안정적인 유체 분배와 확장 가능한 열 관리를 가능하게 합니다. 주요 시장 참여 기업
최근 동향2026년 3월 : CoolIT Systems는 수처리, 유체 관리 및 지속가능성 솔루션 분야의 글로벌 리더인 Ecolab에 인수되어, 액체 냉각 생태계 내 CoolIT의 입지를 공고히 했습니다. 이번 인수를 통해 CoolIT는 유체 모니터링, 수질 관리 및 부식 방지 기술 분야에서 Ecolab의 전문성을 확보함으로써, 액체 냉각 매니폴드 시스템의 성능, 신뢰성 및 수명을 향상시킬 수 있게 되었습니다. Ecolab의 역량 통합을 통해 냉각수 품질 관리가 개선되고, 유체 처리가 최적화되며, 고밀도 데이터 센터 냉각 인프라를 위한 첨단 모니터링 솔루션이 지원될 것으로 기대됩니다. 2026년 3월 : 이튼 코퍼레이션(Eaton Corporation)은 약 95억 달러 규모의 거래를 통해 보이드 코퍼레이션(Boyd Corporation)의 열 관리 사업부를 인수한다고 발표했다. 이번 전략적 확장은 첨단 열 관리 및 액체 냉각 솔루션 포트폴리오를 확대함으로써 데이터 센터 냉각 시장에서 이튼의 입지를 강화할 것이다. 이번 인수를 통해 이튼은 고밀도 및 AI 기반 데이터 센터 지원 역량을 강화하게 되었으며, 이러한 환경에서 액체 냉각 매니폴드는 효율적인 냉각수 분배 및 열 조절에 핵심적인 역할을 수행합니다. 보이드의 열 관리 전문성을 통합함으로써 이튼은 액체 냉각 인프라에 대한 증가하는 수요에 더 효과적으로 대응하고, 급속히 진화하는 데이터 센터 냉각 생태계 내 입지를 공고히 할 수 있게 되었습니다. 2024년 10월 : 슈나이더 일렉트릭은 고성능 컴퓨팅(HPC) 및 데이터 센터 애플리케이션을 위한 액체 냉각 및 열 관리 솔루션의 선도적 공급업체인 모티베어(Motivair)의 지배 지분을 인수했다. 이번 전략적 인수를 통해 슈나이더 일렉트릭은 첨단 액체 냉각 기술 역량을 강화함으로써, 고밀도 및 AI 기반 데이터 센터를 위한 통합 냉각 솔루션을 제공하는 능력을 향상시켰다. 모티베어의 전문성을 확보함으로써, 냉각수가 효율적으로 분배되고 열 관리가 이루어지는 데 있어 액체 냉각 매니폴드가 핵심적인 역할을 하는 ‘직접 칩 냉각(direct-to-chip)’ 아키텍처의 확산을 뒷받침하게 되었습니다. 또한 이번 인수를 통해 슈나이더 일렉트릭은 엔드투엔드 데이터 센터 인프라 포트폴리오를 확장하고, 급속히 성장하는 액체 냉각 생태계 내에서의 입지를 공고히 했습니다.
1 서론 26
1.1 연구 목적 26
1.2 시장 정의 26
1.3 연구 범위 27
1.3.1 시장 세분화 및 지역 범위 27
1.3.2 포함 및 제외 항목 28
1.3.3 분석 대상 기간 29
1.4 분석 대상 통화 29
1.5 한계 29
1.6 이해관계자 30
2 요약 31
2.1 주요 통찰 및 시장 하이라이트 31
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 동향 32
2.3 데이터 센터 액체 냉각 매니폴드 시장의 파괴적 트렌드 33
2.4 고성장 부문 33
2.5 지역별 개요: 시장 규모, 성장률 및 전망 34
3 프리미엄 인사이트 35
3.1 데이터 센터
액체 냉각 매니폴드 시장의 유망한 기회 35
3.2 데이터 센터 유형별 데이터 센터 액체 냉각 매니폴드 시장 35
3.3 냉각 기술 유형별 데이터 센터 액체 냉각 매니폴드 시장 36
3.4 매니폴드 유형별 데이터 센터 액체 냉각 매니폴드 시장 36
3.5 재질 유형별 데이터 센터 액체 냉각 매니폴드 시장 37
3.6 지역별 데이터 센터 액체 냉각 매니폴드 시장 37
3.7 국가별 데이터 센터 액체 냉각 매니폴드 시장 38
4 시장 개요 39
4.1 서론 39
4.2 시장 동향 40
4.2.1 성장 동인 40
4.2.1.1 데이터 센터 시장의 성장 40
4.2.1.2 서버 랙 밀도의 증가 41
4.2.1.3 에너지 효율적인 냉각 솔루션에 대한 수요 증가 42
4.2.1.4 칩 직접(Direct-to-Chip) 액체 냉각 아키텍처의 채택 확대 43
4.2.2 제약 요인 44
4.2.2.1 높은 자본 지출 및 구축 비용 44
4.2.2.2 냉각수 누출 및 운영 신뢰성에 대한 우려 44
4.2.3 기회 45
4.2.3.1 AI 지원 데이터 센터 및 랙 스케일 인프라의 확장 45
4.2.3.2 고밀도 액체 냉각 데이터 센터에서 행 기반 매니폴드 시스템의 채택 증가 46
4.2.4 과제 46
4.2.4.1 표준화 및 상호 운용성 부족 46
4.3 미충족 수요 및 미개척 분야 47
4.3.1 데이터 센터 액체 냉각 매니폴드 시장의 미충족 수요 47
4.3.2 미개척 분야의 기회 47
4.4 상호 연계된 시장 및 부문 간 기회 47
4.4.1 상호 연계된 시장 47
4.4.2 부문 간 기회 48
4.5 신흥 비즈니스 모델 및 생태계 변화 48
4.5.1 신흥 비즈니스 모델 48
4.5.2 생태계 변화 49
4.6 1/2/3급 기업들의 전략적 움직임 49
4.6.1 주요 움직임 및 전략적 초점 49
5 산업 동향 50
5.1 포터의 5가지 힘 분석 50
5.1.1 공급자의 협상력 51
5.1.2 구매자의 협상력 51
5.1.3 대체재의 위협 52
5.1.4 신규 진입자의 위협 52
5.1.5 경쟁 정도 53
5.2 거시경제 지표 53
5.2.1 서론 53
5.2.2 GDP 동향 및 전망 53
5.2.3 데이터 센터 산업 56
5.2.4 글로벌 데이터 센터 냉각 산업의 동향 56
5.2.5 제조 산업 56
5.2.6 글로벌 하이퍼스케일 및 AI 데이터 센터 산업의 동향 57
5.3 가치 사슬 분석 58
5.3.1 주요 기업 59
5.4 생태계 분석 60
5.5 2026~2027년 주요 컨퍼런스 및 행사 62
5.6 고객의 비즈니스에 영향을 미치는 동향/파괴적 변화 62
5.7 투자 및 자금 조달 시나리오 63
5.8 사례 연구 분석 64
5.8.1 사례 연구 1: LG U+ AI 데이터 센터 테스트베드 – 폴리머 매니폴드 구축 (GF PIPING SYSTEMS) 64
5.8.2 사례 연구 2: 독일 벨베르트(Velbert) 소재 넷마운틴(Netmountains) 코로케이션 데이터 센터 (GF 파이핑 시스템즈 및 리탈) 65
5.9 2025년 미국 관세의 영향 – 데이터 센터 액체 냉각 매니폴드 시장 65
5.9.1 서론 65
5.9.2 시장에 영향을 미치는 주요 관세율 66
5.9.3 가격 영향 분석 66
5.9.4 각 지역에 미치는 주요 영향 66
5.9.4.1 미국 66
5.9.4.2 유럽 67
5.9.4.3 아시아 태평양 67
5.9.5 데이터 센터 산업에 미치는 영향 67
6 기술 발전, AI가 주도하는 영향 및 향후 응용 분야 68
6.1 개요 68
6.2 주요 기술 68
6.2.1 랙 기반 매니폴드 기술 68
6.2.2 로우 기반 매니폴드 기술 69
6.2.3 폴리머 기반 매니폴드 기술 69
6.3 관련 기술 70
6.3.1 DTC(Direct-to-Chip) 냉각 기술 70
6.3.2 콜드 플레이트 기술 70
6.4 보완 기술 분석 71
6.4.1 기술 냉각 시스템(TCS) 기술 71
6.5 향후 응용 분야 72
6.5.1 지능형 유량 균형 매니폴드: 고밀도 AI 및 GPU 냉각 루프 전반에 걸쳐 냉각수 분배를 동적으로 최적화하는 센서 통합 매니폴드
72
6.5.2 스마트 모니터링 및 진단 매니폴드: 냉각수 유량, 압력 및 온도 상태를 실시간으로 파악할 수 있도록 통합 센서가 장착된 매니폴드 73
6.5.3 예측 유지보수 및 누수 감지 매니폴드: 운영 장애가 발생하기 전에 유량 이상 및 잠재적인 냉각수 누수를 식별하는 상태 인식 매니폴드 시스템 74
6.5.4 확장 가능한 모듈형 냉각수 분배 매니폴드: AI 및 하이퍼스케일
데이터 센터에서 액체 냉각 인프라의 신속한 구축 및 확장을 가능하게 하는 표준화된 매니폴드 플랫폼 74
6.6 AI/GEN AI가 데이터 센터 액체 냉각 매니폴드 시장에 미치는 영향 75
6.6.1 서론 75
6.6.2 주요 활용 사례 및 시장 잠재력 76
6.6.3 모범 사례: 기업/기관 활용 사례 76
6.6.4 데이터 센터 액체 냉각 매니폴드 시장 사례 연구 77
6.6.5 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 77
6.6.6 데이터 센터 액체 냉각 매니폴드 시장에서 생성형 AI 도입에 대한 고객의 준비도
78
6.6.6.1 Vertiv: AI 데이터 센터용 행(Row) 기반 매니폴드 인프라 79
6.6.6.2 Supermicro: 생성형 AI 슈퍼컴퓨터용 랙(Rack) 수준 냉각수 분배 매니폴드 79
7 지속 가능성 및 규제 환경 80
7.1 지역별 규제 및 규정 준수 80
7.1.1 규제 기관, 정부 기관 및 기타 조직 80
7.1.2 산업 표준 83
7.2 지속 가능성 이니셔티브 84
7.2.1 데이터 센터 액체 냉각 매니폴드 시장의 탄소 영향 및 친환경 적용 사례 84
7.3 지속 가능성에 미치는 영향 및 규제 정책 이니셔티브 85
7.4 인증, 라벨링 및 친환경 표준 86
8 고객 현황 및 구매자 행동 88
8.1 의사결정 과정 88
8.2 구매 과정의 주요 이해관계자 92
8.2.1 구매 과정의 주요 이해관계자 92
8.2.2 구매 기준 93
8.3 도입 장벽 및 내부 과제 93
8.4 다양한 최종 사용 산업 분야의 미충족 수요 95
8.5 시장 수익성 96
8.5.1 매출 잠재력 97
8.5.2 비용 동향 97
8.5.3 주요 응용 분야의 마진 기회 98
9 매니폴드 유형별 데이터 센터 액체 냉각 매니폴드 시장 99
9.1 서론 100
9.2 인랙 매니폴드 101
9.2.1 랙 전력 밀도의 증가와 칩 직접 냉각(Direct-to-Chip Cooling) 도입이 인랙 매니폴드 수요를 견인 101
9.3 로우 기반 매니폴드 102
9.3.1 고밀도 AI 클러스터의 확산이 인-로우 매니폴드 도입을 가속화 102
9.4 시설 분배 장치(FDU) 매니폴드 103
9.4.1 대규모 액체 냉각 인프라의 확장이 FDU 매니폴드의 성장을 뒷받침 103
10 냉각 유형별 데이터 센터 액체 냉각 매니폴드 시장 105
10.1 서론 106
10.2 다이 직접 냉각 107
10.2.1 고밀도 AI 랙에서 냉각수 분배의 복잡성 증가 107
10.3 침지 냉각 108
10.3.1 탱크 수준의 열 관리 인프라 확대로 인해 특수 유체 분배 시스템에 대한 수요 발생 108
10.4 하이브리드 냉각 109
10.4.1 기존 데이터 센터의 현대화로 하이브리드 냉각 구축에 대한 수요 증가 109
11 소재 유형별 데이터 센터 액체 냉각 매니폴드 시장 110
11.1 서론 111
11.2 스테인리스강 매니폴드 112
11.2.1 내식성과 긴 수명이 스테인리스강 매니폴드 채택을 뒷받침 112
11.3 알루미늄 매니폴드 113
11.3.1 경량 구조 및 향상된 열 성능이 알루미늄 매니폴드 채택을 주도 113
11.4 폴리머 기반 매니폴드 114
11.4.1 경량화 및 내식성 설계에 대한 관심 증가로 폴리머 기반 매니폴드 채택 가속화 114
11.5 복합 재료 115
11.5.1 첨단 복합재 구조물이 차세대 액체 냉각 인프라를 뒷받침 115
11.6 기타 116
11.6.1 특수 열 및 내식성 소재가 틈새 응용 분야의 수요를 지탱 116
12 설계 유형별 데이터 센터 액체 냉각 매니폴드 시장 118
12.1 서론 119
12.2 통로 장착형 120
12.2.1 중앙 집중식 냉각수 접근 및 간소화된 유지보수 편의성이 통로 장착형 설계의 채택을 주도 120
12.3 천장 지지형 121
12.3.1 천장형 유틸리티 배급에 대한 선호도 증가가 천장 지지형 매니폴드 아키텍처를 뒷받침 121
12.4 바닥 설치형 121
12.4.1 대용량 냉각 네트워크의 도입 증가로 인해 바닥 장착형 매니폴드에 대한 수요가 강화됨 121
12.5 바닥 하부 122
12.5.1 이중 바닥 데이터 센터의 현대화로 인해 바닥 하부 매니폴드 설계의 채택이 지속되고 있다 122
13 데이터 센터 유형별 데이터 센터 액체 냉각 매니폴드 시장 123
13.1 소개 124
13.2 하이퍼스케일 125
13.2.1 AI 인프라의 확장과 고밀도 컴퓨팅으로 인해 하이퍼스케일 데이터 센터에서 액체 냉각 도입이 가속화됨 125
13.3 코로케이션 제공업체 126
13.3.1 AI 지원 인프라에 대한 고객 수요 증가로 코로케이션 시설 내 매니폴드 배포 확대 126
13.4 기업 127
13.4.1 레거시 인프라의 현대화가 기업 내 액체 냉각 도입을 뒷받침 127
14 설치 유형별 데이터 센터 액체 냉각 매니폴드 시장 129
14.1 서론 130
14.2 신규 설치 131
14.2.1 AI 설치: 전용 AI 데이터 센터가 첨단 냉각수 분배 네트워크에 대한 수요를 주도 131
14.2.2 비 AI 설치: 효율적인 디지털 인프라에 대한 수요 증가가 신규 시설에서의 액체 냉각 도입을 뒷받침 132
14.3 개조 132
14.3.1 AI 설비: AI 워크로드의 확대로 인해 기존 데이터 센터 인프라 전반에 걸쳐 액체 냉각 개조가 촉진되고 있다 133
14.3.2 비 AI 설비: 인프라 현대화 및 효율성 향상이 비 AI 액체 냉각 개조를 뒷받침 133
15 지역별 데이터 센터 액체 냉각 매니폴드 시장 134
15.1 서론 135
15.2 북미 136
15.2.1 미국 140
15.2.1.1 하이퍼스케일 사업자들의 AI 인프라 및 고밀도 GPU 클러스터의 급속한 구축으로 인해, 증가하는 열 부하를 관리하고 에너지 효율을 개선하기 위한 첨단 액체 냉각 아키텍처가 필요함 140
15.2.2 캐나다 141
15.2.2.1 저비용 재생 가능 에너지를 활용하는 AI 지원 하이퍼스케일 및 코로케이션 데이터 센터의 확장이 시장을 견인 141
15.2.3 멕시코 142
15.2.3.1 에너지 효율적인 열 관리를 보장하기 위해 첨단 액체 냉각 인프라가 필요한 랙 전력 밀도의 증가 142
15.3 유럽 143
15.3.1 독일 148
15.3.1.1 엄격한 에너지 효율 규정 및 증가하는 랙 전력 밀도 148
15.3.2 영국 149
15.3.2.1 금융 서비스, 컴퓨팅 인프라 및 데이터 주권 중심의 국내 디지털 인프라 투자 확대 149
15.3.3 프랑스 150
15.3.3.1 저탄소 원자력 에너지 확보, 주권 클라우드 이니셔티브 및 AI 인프라에 대한 전략적 투자 150
15.3.4 이탈리아 151
15.3.4.1 기업의 디지털화 확대 및 클라우드 인프라에 대한 투자 증가 151
15.3.5 스페인 152
15.3.5.1 풍부한 재생 가능 에너지 자원과 국제 연결 허브로서의 역할 확대를 바탕으로 아라곤과 마드리드에서 이루어지는 대규모 하이퍼스케일 투자 152
15.3.6 기타 유럽 국가 153
15.4 아시아 태평양 154
15.4.1 중국 159
15.4.1.1 고밀도 컴퓨팅 환경의 대규모 구축으로 인해 액체 냉각 매니폴드 및 첨단 열 관리 시스템에 대한 수요가 가속화되고 있음 159
15.4.2 일본 160
15.4.2.1 AI 및 고성능 컴퓨팅 인프라로 인해 전국 데이터 센터 생태계 전반에 걸쳐 액체 냉각 매니폴드 시스템의 도입이 가속화되고 있음 160
15.4.3 인도 161
15.4.3.1 AI 지원 데이터 센터 및 GPU 인프라의 급속한 확대로 인해 인도 데이터 센터 업계 전반에 걸쳐 액체 냉각 매니폴드의 도입이 가속화되고 있음 161
15.4.4 대한민국 162
15.4.4.1 AI, 5G 서비스 및 고밀도 디지털 인프라의 확장 162
15.4.5 말레이시아 163
15.4.5.1 열대 기후에서 에너지 효율적인 냉각의 필요성 163
15.4.6 호주 164
15.4.6.1 지역 클라우드 허브와 재생 에너지 기반 디지털 인프라에 대한 대규모 투자가 전국 데이터 센터 생태계 전반에 걸쳐 액체 냉각 매니폴드의 도입을 가속화하고 있다 164
15.4.7 기타 아시아 태평양 지역 165
15.5 중동 및 아프리카 166
15.5.1 GCC 국가 169
15.5.1.1 사우디아라비아 169
15.5.1.1.1 ‘비전 2030’에 따른 AI 및 클라우드 인프라에 대한 대규모 투자와 대규모 프로젝트가 결합됨 169
15.5.1.2 아랍에미리트(UAE) 170
15.5.1.2.1 극한 기온에서 효율적인 냉각의 필요성 170
15.5.1.3 기타 GCC 국가 171
15.5.1.3.1 디지털 인프라 개발 확대 및 혹독한 기후 조건에서 에너지 효율적인 냉각에 대한 수요 증가 171
15.5.2 남아프리카 공화국 172
15.5.2.1 대규모 투자와 결합된 클라우드 인프라의 확장 172
15.5.3 기타 중동 및 아프리카 173
15.6 남미 174
15.6.1 브라질 178
15.6.1.1 대규모 클라우드 및 AI 인프라 투자 178
15.6.2 아르헨티나 179
15.6.2.1 기술 주도 기업들이 이끄는 디지털 경제의 급속한 확장과 더불어, 기업들의 클라우드 도입 증가 및 현지 데이터 인프라에 대한 투자 확대 179
15.6.3 남미 기타 지역 180
16 경쟁 구도 181
16.1 서론 181
16.2 주요 기업들의 전략/승리 요인 181
16.3 2025년 매출 분석 182
16.3.1 주요 기업 매출 분석 182
16.4 2025년 시장 점유율 분석 183
16.4.1 2025년 주요 시장 기업 순위 183
16.4.2 2025년 시장 점유율 분석 183
16.4.2.1 Vertiv Group Corp. (미국) 184
16.4.2.2 CoolIT Systems (캐나다) 184
16.4.2.3 Motivair Corporation (미국) 185
16.4.2.4 Eaton Corporation plc (아일랜드) 185
16.4.2.5 Delta Electronics, Inc. (대만) 185
16.5 브랜드/제품 비교 185
16.5.1 COOLIT SYSTEMS 186
16.5.2 VERTIV 186
16.5.3 모티베어 186
16.5.4 칠다인 187
16.5.5 액셀시우스 187
16.6 기업 가치 평가 및 재무 지표 187
16.7 기업 평가 매트릭스: 주요 기업, 2025년 189
16.7.1 스타 기업 189
16.7.2 신흥 선도 기업 189
16.7.3 보편적 기업 189
16.7.4 참여 기업 189
16.8 기업 사업 범위: 주요 기업, 2025 191
16.8.1 기업 사업 범위 191
16.8.2 지역별 입지 현황 192
16.8.3 다양한 유형별 입지 현황 193
16.8.4 냉각 기술 유형별 입지 현황 194
16.8.5 자재 유형별 입지 현황 195
16.8.6 데이터 센터 유형별 탄소 발자국 196
16.9 기업 평가 매트릭스: 스타트업/중소기업, 2024 197
16.9.1 선도적인 기업 197
16.9.2 대응력 있는 기업 197
16.9.3 역동적인 기업 197
16.9.4 출발점 197
16.9.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 199
16.9.6 주요 스타트업/중소기업 상세 목록 199
16.9.7 주요 스타트업/중소기업의 경쟁 벤치마킹 199
16.10 경쟁 시나리오 200
16.10.1 제품 출시 200
16.10.2 거래 200
17 기업 프로필 202
17.1 주요 기업 202
17.1.1 TATE GLOBAL SOLUTIONS LTD. 202
17.1.1.1 사업 개요 202
17.1.1.2 제공 제품/솔루션/서비스 203
17.1.1.3 MnM의 견해 204
17.1.1.3.1 주요 강점 204
17.1.1.3.2 전략적 선택 204
17.1.1.3.3 약점 및 경쟁 위협 204
17.1.2 COOLIT SYSTEMS 205
17.1.2.1 사업 개요 205
17.1.2.2 제공하는 제품/솔루션/서비스 205
17.1.2.3 최근 동향 206
17.1.2.3.1 거래 내역 206
17.1.2.4 MnM 관점 207
17.1.2.4.1 주요 강점 207
17.1.2.4.2 전략적 선택 207
17.1.2.4.3 약점 및 경쟁 위협 207
17.1.3 VERTIV GROUP CORP. 208
17.1.3.1 사업 개요 208
17.1.3.2 제공하는 제품/솔루션/서비스 209
17.1.3.3 MnM 관점 210
17.1.3.3.1 주요 강점 210
17.1.3.3.2 전략적 선택 210
17.1.3.3.3 약점 및 경쟁적 위협 210
17.1.4 EATON CORPORATION PLC 211
17.1.4.1 사업 개요 211
17.1.4.2 제공하는 제품/솔루션/서비스 212
17.1.4.3 MnM 관점 213
17.1.4.3.1 주요 강점 213
17.1.4.3.2 전략적 선택 213
17.1.4.3.3 약점 및 경쟁 위협 213
17.1.5 MOTIVAIR CORPORATION 214
17.1.5.1 사업 개요 214
17.1.5.2 제공하는 제품/솔루션/서비스 214
17.1.5.3 최근 동향 215
17.1.5.3.1 거래 215
17.1.5.4 MnM 관점 215
17.1.5.4.1 주요 강점 215
17.1.5.4.2 전략적 선택 215
17.1.5.4.3 약점 및 경쟁 위협 215
17.1.6 CHILLDYNE, INC. 216
17.1.6.1 사업 개요 216
17.1.6.2 제공하는 제품/솔루션/서비스 216
17.1.7 ACCELSIUS LLC 217
17.1.7.1 사업 개요 217
17.1.7.2 제공하는 제품/솔루션/서비스 217
17.1.7.3 최근 동향 218
17.1.7.3.1 제품 출시 218
17.1.8 STEEL & O’BRIEN MANUFACTURING 219
17.1.8.1 사업 개요 219
17.1.8.2 제공하는 제품/솔루션/서비스 219
17.1.9 NVENT 220
17.1.9.1 사업 개요 220
17.1.9.2 제공하는 제품/솔루션/서비스 221
17.1.10 ENVICOOL 222
17.1.10.1 사업 개요 222
17.1.10.2 제공하는 제품/솔루션/서비스 222
17.1.11 JETCOOL TECHNOLOGIES INC (A FLEX COMPANY) 223
17.1.11.1 사업 개요 223
17.1.11.2 제공하는 제품/솔루션/서비스 223
17.1.11.3 최근 동향 224
17.1.11.3.1 거래 내역 224
17.1.12 VALEX 225
17.1.12.1 사업 개요 225
17.1.12.2 제공하는 제품/솔루션/서비스 225
17.1.13 DOCKWEILER 226
17.1.13.1 사업 개요 226
17.1.13.2 제공하는 제품/솔루션/서비스 226
17.1.14 PARKER HANNIFIN CORP 227
17.1.14.1 사업 개요 227
17.1.14.2 제공하는 제품/솔루션/서비스 228
17.1.15 GF INDUSTRY AND INFRASTRUCTURE FLOW SOLUTIONS 229
17.1.15.1 사업 개요 229
17.1.15.2 제공하는 제품/솔루션/서비스 230
17.1.16 HANLEY CONTROLS (CLONMEL) LTD 231
17.1.16.1 사업 개요 231
17.1.16.2 제공하는 제품/솔루션/서비스 231
17.1.17 DCX LIQUID COOLING SYSTEMS 232
17.1.17.1 사업 개요 232
17.1.17.2 제공하는 제품/솔루션/서비스 232
17.1.18 DELTA ELECTRONICS, INC….
|


| ※본 조사보고서 [글로벌 데이터 센터 액체 냉각 매니폴드 시장 (~2033) : 침지식, 칩 직접 냉각, 하이브리드] (코드 : CH 10548) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 데이터 센터 액체 냉각 매니폴드 시장 (~2033) : 침지식, 칩 직접 냉각, 하이브리드] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!