주요 내용
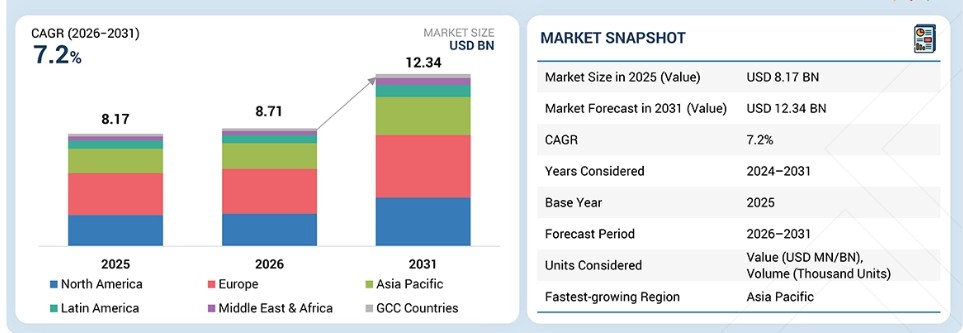
시장 개요:기준 연도 시장 규모 (2025년): 81억 7천만 달러현재 시장 규모 (2026년): 87억 1천만 달러예상 시장 규모 (2031년): 123억 4천만 달러연평균 성장률 (CAGR, 2026–2031): 7.2%
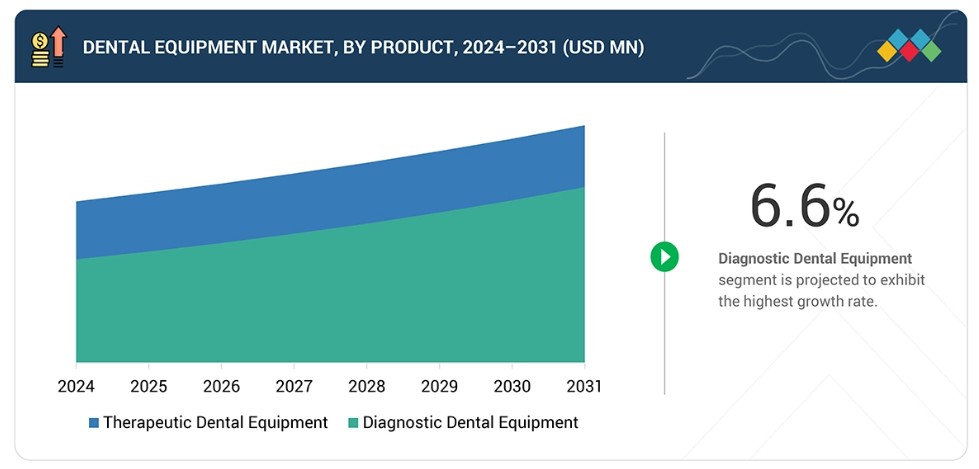
부문별 선도 현황:지역별 선도: 유럽은 2025년 치과 장비 시장에서 37.4%의 가장 큰 점유율을 차지했습니다.제품 유형별 선도: 치료용 치과 장비는 2025년 치과 장비 시장에서 61.1%의 가장 큰 점유율을 차지했습니다. 최종 사용자 부문 선두: 치과 병원 및 클리닉은 2025년 치과 장비 시장에서 69.9%의 가장 큰 점유율을 차지했습니다.
시장 전망 및 경쟁 구도: 덴츠플라이 시로나와 플랜메카 오이는 확고하고 강력한 제품 포트폴리오를 바탕으로 주요 기업으로 인정받았습니다. 오버젯과 같은 기업들은 전문적인 틈새 시장에서 탄탄한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내며, 신흥 시장 리더로서의 잠재력을 입증했습니다.
치과 장비 시장은 치과 치료에 대한 수요 증가, 기술 발전, 의료 서비스 접근성 향상 등 여러 요인으로 인해 확대되고 있습니다. 구강 위생 불량, 불건전한 식습관, 흡연, 고령화 인구 등으로 인해 발생하는 충치, 치주 질환, 치아 상실, 부정교합과 같은 치과 문제의 유병률이 증가함에 따라 첨단 치과 치료에 대한 필요성이 커지고 있습니다. 또한, 구강 건강에 대한 인식이 높아지고 예방 및 미용 치과 치료에 대한 관심이 증가함에 따라 더 많은 사람들이 정기적으로 치과를 방문하고 첨단 치과 장비에 투자하고 있습니다. 디지털 영상, CAD/CAM, 구강 내 스캐너, 레이저 치과 치료, 3D 프린팅 등 기술 혁신은 진단의 정확성과 치과 시술의 효율성을 높이고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 파괴적 변화
시장은 새로운 수요와 기술 발전에 힘입어 중대한 변화를 겪고 있습니다. 현재 시장은 주로 기존 진료실 장비, 전통적인 수복 솔루션, 표준 기구 및 2D 영상 솔루션이 주도하고 있으며, 이들 모두를 합쳐 매출의 약 20%를 차지합니다. 그러나 매출 구성은 CAD/CAM 기술, 3D 프린터 및 소재는 물론 CBCT와 같은 AI 기반 영상 솔루션을 포함한 더 진보된 솔루션 쪽으로 빠르게 전환될 것으로 전망됩니다. 이러한 첨단 솔루션은 매출의 약 80%를 차지할 것으로 예상됩니다. 이러한 변화는 환자 안전, 만족도 및 효율성을 높이려는 치과 병원, 클리닉, 대학 및 기타 기관들의 수요 증가에 크게 힘입은 것입니다. 이러한 기술적 변혁의 주요 동인으로는 디지털 전환의 필요성, 첨단 영상 및 시뮬레이션 솔루션 도입, 의료진의 피로 문제 해결, 규제 기준을 준수하는 솔루션 개발 등이 포함될 것입니다. 그 결과, 고객들은 환자 만족도 향상, 직원 생산성 증대, 시술 시간 단축, 전반적인 생산성 향상, 고품질 연구 수행, 그리고 장비 및 기기의 가동 중단 및 고장 감소 등을 달성할 수 있는 유리한 입지를 확보하게 될 것입니다. 이에 따라 가치 중심의 기술 기반 치과 의료로의 전환에 대한 관심이 점점 더 높아지고 있습니다.
시장 생태계
치과 장비 시장 생태계는 제조업체, 유통업체, 최종 사용자, 정부 보건 규제 당국으로 구성된 통합 네트워크로 이루어져 있으며, 이들 모두 시장의 성장에 기여하고 있습니다. Dentsply Sirona, Envista, Planmeca, Carestream Dental, Align, MORITA와 같은 주요 제조업체들은 글로벌 시장의 요구를 충족하기 위해 혁신적인 진단, 치료 및 디지털 치과 기술 및 기기 개발에 주력하고 있습니다. 이러한 기술과 기기는 헨리 샤인(Henry Schein), 맥케슨(McKesson), 메드라인(Medline), 카디널 헬스(Cardinal Health)를 포함한 효율적인 유통망을 통해 공급됩니다. 이 제품들은 궁극적으로 치과 병원, 치과 진료소, 그리고 저명한 메이요 클리닉(Mayo Clinic), 클리블랜드 클리닉(Cleveland Clinic), 존스 홉킨스 메디슨(Johns Hopkins Medicine), 영국의 국민건강서비스(NHS)와 같은 주요 의료 기관을 포함한 최종 사용자에게 전달됩니다. 이러한 유통 체계는 이러한 핵심 최종 사용자 그룹에 제공되는 의료 서비스의 효율성과 품질을 향상시키는 것을 목표로 합니다. 또한, FDA, EMA 및 각국의 관련 기관과 같은 정부 보건 규제 당국은 글로벌 시장에서 기기 및 기술의 품질과 안전성을 보장하는 데 중요한 역할을 합니다.
지역
예측 기간 동안 아시아 태평양 지역이 글로벌 치과 장비 시장에서 가장 빠르게 성장할 전망
아시아 태평양 시장은 해당 지역의 인구 통계, 경제, 의료 산업과 관련된 여러 요인의 영향으로 치과 장비 부문에서 가장 높은 성장률을 기록할 것으로 예상됩니다. 이 지역은 인구가 많으며, 주로 각국의 식습관, 흡연, 부실한 구강 위생 관행으로 인해 치과 질환을 앓는 인구가 증가하고 있습니다. 구강 건강에 대한 대중의 인식 제고와 더불어 중산층의 확대 및 소득 수준 향상도 치과 치료 및 첨단 치료에 대한 지출 증가로 이어지고 있습니다. 또한, 치과 시설의 확충과 의료 산업의 발전은 이 지역의 치과 장비 시장 성장에 더욱 기여하고 있습니다. 게다가 인도, 태국, 한국 등 치과 관광이 활발한 국가의 정부들은 저렴한 치료 옵션을 제공함으로써 치과 장비 시장의 잠재력을 더욱 부추기고 있습니다.
치과 장비 시장: 기업 평가 매트릭스
치과 장비 시장에서 Dentsply Sirona(미국)와 Planmeca Oy(핀란드)는 타의 추종을 불허하는 글로벌 입지, 강력한 브랜드 인지도, 포괄적인 치과 장비 포트폴리오를 바탕으로 “스타(Stars)”로 분류되는 선도 기업들입니다. 3Shape A/S(덴마크)는 “신흥 리더(Emerging Leader)”로 분류되며, 다양한 치료 및 진단 용도의 의료용 가스 및 장비를 포함한 다목적 제품군을 통해 빠르게 입지를 넓혀가고 있습니다.
주요 시장 참여 기업
- 덴츠플라이 시로나(미국)
- 플랜메카 오이(핀란드)
- 알라인 테크놀로지(Align Technology, Inc.) (미국)
- Envista Holdings Corporation (미국)
- Carestream Dental LLC (미국)
- Nakanishi Inc. (일본)
- A-dec Inc. (미국)
- Straumann Group (스위스)
- Midmark Corporation (미국)
- Ivoclar Vivadent AG(독일)
최근 동향
2024년 10월 : Align Technology는 포괄적인 교정 제품군을 확장하기 위한 지속적인 노력의 일환으로 미국에서 Invisalign 구개 확장 시스템을 출시했습니다. 이 시스템은 구개 확장을 위한 비침습적이고 디지털로 안내되는 옵션을 제공하여 치료 정밀도를 높이고, 환자의 편안함과 임상 결과를 개선하며, Align의 디지털 교정 워크플로우와 원활하게 통합됩니다.
2024년 2월 : 캐어스트림 덴탈(Carestream Dental)은 소형이며 다용도로 활용 가능한 영상 솔루션인 ‘CS 8200 3D Access’ 시스템을 선보였습니다. 이 시스템은 파노라마 촬영, 콘빔 컴퓨터 단층촬영(CBCT), 물체 촬영을 지원합니다. 고품질의 영상을 제공하면서도 방사선 노출을 대폭 줄여, 치과 환경에서 진단 정확도를 높이고 사용 안전성을 동시에 강화합니다.
1 서론 33
1.1 연구 목적 33
1.2 시장 정의 33
1.2.1 포함 및 제외 항목 33
1.3 연구 범위 34
1.3.1 시장 세분화 34
1.4 분석 기간 35
1.5 분석 통화 35
1.6 이해관계자 35
1.7 변경 사항 요약 36
2 집행 요약 37
2.1 주요 통찰 및 시장 하이라이트 37
2.2 주요 시장 참여자: 시장 점유율 통찰 및 최신 동향 38
2.3 시장을 형성하는 파괴적 트렌드 39
2.4 고성장 부문 및 신흥 시장 40
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 41
3 프리미엄 인사이트 42
3.1 치과 장비 시장 참여자를 위한 매력적인 기회 42
3.2 지역별 치과 장비 시장, 2025년 대 2030년 43
3.3 아시아 태평양 치과 장비 시장, 유형 및 국가별,
2025년 (백만 달러) 44
3.4 치과 장비 시장: 지역별 성장 기회 45
3.5 치과 장비 시장: 선진국 대 신흥국 45
4 시장 개요 46
4.1 서론 46
4.2 시장 동향 46
4.2.1 성장 동인 47
4.2.1.1 기술적으로 진보된 솔루션의 개발 47
4.2.1.2 구강 건강 질환 유병률 증가 48
4.2.1.3 첨단 미용 치과 시술에 대한 수요 증가 49
4.2.1.4 신흥 경제국에서의 치과 관광 시장 확대 50
4.2.2 제약 요인 51
4.2.2.1 치과 임플란트 및 영상 시스템의 높은 비용과 치과 시술에 대한 보험 적용 부족 51
4.2.3 기회 51
4.2.3.1 치과 서비스 조직(DSO)의 영향 51
4.2.3.2 CAD/CAM 기술에 투자하는 치과 기공소의 증가 53
4.2.3.3 신흥 시장에 대한 관심 증가 53
4.2.4 과제 54
4.2.4.1 치과의사 대 인구 비율의 저조 54
4.3 미충족 수요 및 미개척 시장 54
4.3.1 미충족 수요 54
4.3.2 미개척 시장 기회 55
4.4 상호 연계된 시장 및 부문 간 기회 56
4.4.1 상호 연계된 시장 56
4.4.2 부문 간 기회 56
4.5 1/2/3위 기업들의 전략적 움직임 57
5 산업 동향 58
5.1 포터의 5가지 힘 분석 58
5.1.1 신규 진입자의 위협 59
5.1.2 대체재의 위협 59
5.1.3 공급자의 교섭력 59
5.1.4 구매자의 교섭력 60
5.1.5 경쟁 강도 60
5.2 거시경제 전망 60
5.2.1 서론 60
5.2.2 GDP 동향 및 전망 61
5.2.3 치과 장비 시장의 동향 62
5.3 가치 사슬 분석 63
5.4 생태계 분석 63
5.5 공급망 분석 65
5.6 가격 분석 66
5.6.1 주요 업체별 치과 장비 평균 판매 가격,
2022–2025 67
5.7 무역 분석 68
5.8 주요 컨퍼런스 및 행사 69
5.9 고객 비즈니스에 영향을 미치는 동향/변혁 70
5.10 투자 및 자금 조달 시나리오 71
5.11 사례 연구 분석 71
5.12 2025년 미국 관세의 영향: 개요 73
5.13 서론 73
5.14 주요 관세율 74
5.15 가격 영향 분석 75
5.15.1 국가/지역별 영향 75
5.15.1.1 미국 75
5.15.1.2 유럽 75
5.15.1.3 아시아 태평양 75
5.15.2 최종 사용 산업에 미치는 영향 76
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 77
6.1 주요 신기술 77
6.1.1 최소 침습 치과 시술의 증가 77
6.1.2 충치 진단 기술 77
6.2 보완 기술 78
6.2.1 로봇 치과의사 및 AI 78
6.3 관련 기술 78
6.3.1 가상 현실 78
6.3.2 레이저 치과 치료 78
6.4 기술/제품 로드맵 79
6.4.1 단기 |최근 기술| 기반 구축 및 초기 상용화 79
6.4.2 중기 (2027–2030) | 확장 및 표준화 80
6.4.3 장기 (2030–2035+) | 대량 상용화 및 혁신 81
6.5 특허 분석 82
6.5.1 치과 장비 특허 출원 동향 82
6.5.2 통찰: 관할권 및 주요 출원인 분석 82
6.5.3 치과 장비 특허의 주요 출원인 및 소유자(기업/기관) (2015년 1월–2025년 12월) 83
6.5.4 치과 장비 특허 상위 출원국/지역 (2015년 1월~2025년 12월) 83
6.6 AI/생성형 AI가 치과 장비 시장에 미치는 영향 85
6.6.1 주요 활용 사례 및 시장 잠재력 86
6.6.2 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 86
6.6.3 치과 장비 시장에서 생성형 AI 도입에 대한 고객의 준비도 87
6.7 성공 사례 및 실제 적용 사례 88
6.7.1 덴츠플라이 시로나(DENTSPLY SIRONA): AI 기반 디지털 워크플로우 및 당일 치과 치료 88
6.7.2 플랜메카(PLANMECA): AI 기반 영상 촬영 및 진단 자동화 88
6.7.3 알라인 테크놀로지(Align Technology): 디지털 스캐닝 및 AI 기반 교정 치료 생태계 88
7 규제 환경 89
7.1 규제 기관, 정부 기관 및 기타 조직 89
7.1.1 산업 표준 92
7.1.1.1 북미 92
7.1.1.1.1 미국 92
7.1.1.1.2 캐나다 92
7.1.1.2 유럽 92
7.1.1.3 아시아 태평양 93
7.1.1.3.1 중국 93
7.1.1.3.2 일본 93
7.1.1.4 라틴 아메리카 93
7.1.1.4.1 브라질 94
7.1.1.4.2 멕시코 94
7.1.1.5 중동 94
7.1.1.6 아프리카 94
7.2 인증, 라벨링 및 친환경 표준 95
8 고객 환경 및 구매자 행동 96
8.1 의사 결정 과정 96
8.2 구매자 이해관계자 및 구매 평가 기준 96
8.2.1 주요 이해관계자의 영향 96
8.2.2 구매 기준 97
8.3 도입 장벽 및 내부 과제 98
8.4 다양한 최종 사용 산업 분야의 미충족 요구 98
9 유형별 치과 장비 시장 99
9.1 서론 100
9.2 치과 치료 장비 100
9.2.1 치과 진료실 및 치료 센터 장비 101
9.2.1.1 치과 유닛 103
9.2.1.1.1 기구 전달 시스템 104
9.2.1.1.1.1 기구 취급 편의성에 대한 수요 증가가 성장을 견인 104
9.2.1.1.2 치과용 의자 105
9.2.1.1.2.1 치과 진료의 발전이 수요를 견인 105
9.2.1.2 치과 핸드피스 106
9.2.1.2.1 미용 치과에 대한 수요 증가가 성장을 견인할 전망 106
9.2.1.3 치과 광경화 장비 108
9.2.1.3.1 치과 내 치아 미백 시술에 대한 수요 증가가 성장을 견인 108
9.2.1.4 전기 수술 시스템 109
9.2.1.4.1 최소 침습 시술에 대한 필요성 증가가 성장을 견인 109
9.2.1.5 기타 치과 진료실 및 치료 센터 장비 110
9.2.2 치과 기공소 장비 112
9.2.2.1 CAD/CAM 시스템 114
9.2.2.1.1 단일 치아 임플란트, 베니어, 크라운의 채택 증가가 성장을 견인 114
9.2.2.2 밀링 장비 116
9.2.2.2.1 치과 보철물 제작 및 수정 시 밀링 기계 사용 증가가 성장을 견인 116
9.2.2.3 3D 프린팅 장비 118
9.2.2.3.1 치과 산업에서 3D 프린터 도입 증가가 성장을 견인 118
9.2.2.4 주조기 120
9.2.2.4.1 맞춤형 치과 수복물 제작에 주조 기계의 도입이 증가하여 수요를 견인 120
9.2.2.5 세라믹 소성로 122
9.2.2.5.1 고압 및 고온을 이용하여 세라믹 소재를 가공 122
9.2.2.6 기타 치과 기공 장비 123
9.2.3 치과용 레이저 126
9.2.3.1 연조직용 레이저 127
9.2.3.1.1 다이오드 레이저 129
9.2.3.1.1.1 저전력 소비 및 소형화로 수요 견인 129
9.2.3.1.2 이산화탄소 레이저 130
9.2.3.1.2.1 저렴한 가격으로 수요 견인 130
9.2.3.1.3 Nd:YAG 레이저 131
9.2.3.1.3.1 성장을 견인할 연조직 수술 건수 증가 131
9.2.3.2 모든 조직용 레이저 132
9.2.3.2.1 Er:YAG 레이저 134
9.2.3.2.1.1 성장을 견인할 무통 치과 치료에 대한 수요 증가 134
9.2.3.2.2 Er,Cr:YSGG 레이저 135
9.2.3.2.2.1 성장을 견인할 고속 치과 드릴 대체 수단에 대한 높은 수요 135
9.3 치과 진단 장비 136
9.3.1 구외 영상 시스템 138
9.3.1.1 파노라마 시스템 140
9.3.1.1.1 일상적인 치과 진료에 사용됨 140
9.3.1.2 3D CBCT 시스템 141
9.3.1.2.1 치과 임플란트 시장의 성장과 CBCT 장비를 공급하는 업체 수의 증가가 수요를 견인 141
9.3.1.3 파노라마 및 세팔로메트릭 시스템 143
9.3.1.3.1 치과 치료를 위한 단일 디지털 플랫폼에 대한 필요성 증가 143
9.3.2 구강 내 영상 시스템 145
9.3.2.1 구강 내 X선 시스템 148
9.3.2.1.1 효율적이고 신속한 구강 내 진단에 대한 수요 증가가 성장을 견인 148
9.3.2.2 구강 내 센서 150
9.3.2.2.1 운영 시간 단축에 대한 필요성 증가가 성장을 견인 150
9.3.2.3 구강 내 광자극형 형광체 시스템 151
9.3.2.3.1 치과 영상 촬영 시 성능 저하가 최소화되어 여러 번 사용 가능 151
9.3.2.4 구강 내 카메라 153
9.3.2.4.1 치과 질환의 조기 발견 및 정확한 재현에 도움 153
9.3.3 치과 영상 소프트웨어 154
9.3.3.1 정교한 워크플로우 제공 154
10 최종 사용자별 치과 장비 시장 156
10.1 서론 157
10.2 병원 및 클리닉 157
10.2.1 신흥 시장의 치과 병원 및 클리닉 수 증가가 부문 성장을 견인할 전망 157
10.3 학술 및 연구 기관 160
10.3.1 증가하는 산업 -학계 간 협약 증가 및 치과 연구 프로젝트에 대한 자금 지원 확대가 부문 성장을 견인할 전망 160
10.4 기타 최종 사용자 162
11 지역별 치과 장비 시장 164
11.1 서론 165
11.2 유럽 166
11.2.1 거시경제 전망 166
11.2.2 독일 171
11.2.2.1 유리한 정부 정책과 무치악 유병률 증가가 시장을 견인할 전망 171
11.2.3 프랑스 177
11.2.3.1 시장 성장을 견인할 유리한 정부 의료 전략 177
11.2.4 영국 182
11.2.4.1 수요를 견인할 치과 질환 발생률 증가 182
11.2.5 이탈리아 187
11.2.5.1 저비용 치료 및 치과 제품의 보급률 증가가 시장을 견인할 전망 187
11.2.6 스페인 192
11.2.6.1 미용 치과에 대한 수요 증가 및 의료 관광 확대가 시장을 견인할 전망 192
11.2.7 기타 유럽 국가(ROE) 197
11.3 북미 202
11.3.1 거시경제 전망 203
11.3.2 미국 209
11.3.2.1 시장 성장을 견인할 유리한 보험 환급 정책 209
11.3.3 캐나다 214
11.3.3.1 치아 우식증 발생률 증가로 수요 증가 214
11.4 아시아 태평양 218
11.4.1 거시경제 전망 219
11.4.2 중국 224
11.4.2.1 전문 치과 병원 및 클리닉 수의 증가가 시장 성장 견인 224
11.4.3 일본 229
11.4.3.1 고령 인구 증가와 유리한 보험 급여 환경이 시장을 견인할 전망 229
11.4.4 인도 234
11.4.4.1 치과 진료 부문의 성장과 외국인 투자 증가가 시장을 견인할 전망 234
11.4.5 호주 239
11.4.5.1 유리한 정부 정책과 치과 질환 증가가 수요를 견인할 전망 239
11.4.6 대한민국 244
11.4.6.1 첨단 치과 치료를 원하는 고령 인구 증가가 시장을 견인할 전망 244
11.4.7 기타 아시아 태평양 지역(ROAPAC) 249
11.5 라틴 아메리카 253
11.5.1 거시경제 전망 254
11.5.2 브라질 258
11.5.2.1 시장을 견인할 미용 치과의 성장 추세 258
11.5.3 멕시코 263
11.5.3.1 의료 인프라 개선 및 숙련된 치과의사 확보가 시장 성장 견인 263
11.5.4 아르헨티나 268
11.5.4.1 치과 관광 증가가 시장 성장 견인 268
11.5.5 기타 라틴 아메리카 273
11.6 중동 및 아프리카(MEA) 278
11.6.1 중동 및 아프리카의 거시경제 전망 278
11.6.2 GCC 국가 283
11.6.2.1 시장을 견인할 맞춤형 치과 치료에 대한 수요 증가 283
11.6.3 GCC 국가들의 거시경제 전망 283
12 경쟁 구도 288
12.1 소개 288
12.2 주요 업체의 전략/승리 요인 288
12.2.1 치과 장비 시장 참여업체들의 전략 개요 289
12.3 매출 분석, 2020-2025 290
12.4 시장 점유율 분석, 2025 291
12.5 기업 평가 매트릭스: 주요 기업, 2025년 293
12.5.1 스타 기업 293
12.5.2 신흥 리더 기업 293
12.5.3 보편적 기업 293
12.5.4 참여 기업 293
12.5.5 기업 활동 범위: 주요 기업, 2025 295
12.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 299
12.6.1 진취적인 기업 299
12.6.2 대응력 있는 기업 299
12.6.3 역동적인 기업 299
12.6.4 출발점 299
12.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 301
12.7 기업 가치 평가 및 재무 지표 302
12.8 브랜드/제품 비교 분석 303
12.9 경쟁 시나리오 304
12.9.1 제품 출시 304
12.9.2 거래 305
12.9.3 사업 확장 306
13 기업 프로필 307
13.1 주요 기업 307
13.1.1 DENTSPLY SIRONA 307
13.1.1.1 사업 개요 307
13.1.1.2 제공 제품 309
13.1.1.3 최근 동향 310
13.1.1.3.1 신제품 출시 310
13.1.1.3.2 거래 311
13.1.1.4 MnM의 견해 311
13.1.1.4.1 승리할 권리 311
13.1.1.4.2 전략적 선택 311
13.1.1.4.3 약점 및 경쟁 위협 312
13.1.2 PLANMECA OY 313
13.1.2.1 사업 개요 313
13.1.2.2 제공 제품 313
13.1.2.3 최근 동향 315
13.1.2.3.1 신제품 출시 315
13.1.2.3.2 거래 315
13.1.2.4 MnM의 견해 316
13.1.2.5 승리할 권리 316
13.1.2.5.1 전략적 선택 316
13.1.2.5.2 약점 및 경쟁 위협 316
13.1.3 SOLVENTUM 317
13.1.3.1 사업 개요 317
13.1.3.2 제공 제품 318
13.1.3.3 최근 동향 319
13.1.3.3.1 신제품 출시 319
13.1.3.3.2 기타 319
13.1.3.4 MnM의 견해 320
13.1.3.4.1 승리할 권리 320
13.1.3.4.2 전략적 선택 320
13.1.3.4.3 약점 및 경쟁 위협 320
13.1.4 INSTITUT STRAUMANN AG 321
13.1.4.1 사업 개요 321
13.1.4.2 제공 제품 322
13.1.4.3 최근 동향 323
13.1.4.3.1 신제품 출시 323
13.1.4.3.2 거래 323
13.1.4.3.3 사업 확장 325
13.1.4.3.4 기타 326
13.1.5 ENVISTA HOLDINGS CORPORATION 327
13.1.5.1 사업 개요 327
13.1.5.2 제공 제품 329
13.1.5.3 최근 동향 330
13.1.5.3.1 신제품 출시 330
13.1.5.3.2 거래 330
13.1.5.3.3 사업 확장 331
13.1.5.4 MnM의 견해 331
13.1.5.4.1 승리할 권리 331
13.1.5.4.2 전략적 선택 331
13.1.5.4.3 약점 및 경쟁 위협 332
13.1.6 ALIGN TECHNOLOGY INC. 333
13.1.6.1 사업 개요 333
13.1.6.2 최근 동향 335
13.1.6.2.1 신제품 출시 335
13.1.6.2.2 거래 335
13.1.6.3 MnM의 견해 336
13.1.6.3.1 승리할 권리 336
13.1.6.3.2 전략적 선택 336
13.1.6.3.3 약점 및 경쟁 위협 336
13.1.7 A-DEC 337
13.1.7.1 사업 개요 337
13.1.7.2 제공 제품 337
13.1.7.3 최근 동향 338
13.1.7.3.1 거래 338
13.1.7.4 MnM의 견해 338
13.1.7.4.1 승리할 권리 338
13.1.7.4.2 전략적 선택 338
13.1.7.4.3 약점 및 경쟁 위협 338
13.1.8 J. MORITA CORP. 339
13.1.8.1 사업 개요 339
13.1.8.2 제공 제품 339
13.1.8.3 최근 동향 340
13.1.8.3.1 신제품 출시 340
13.1.8.3.2 거래 340
13.1.8.4 MnM의 견해 341
13.1.8.4.1 승리할 권리 341
13.1.8.4.2 전략적 선택 341
13.1.8.4.3 약점 및 경쟁 위협 341
13.1.9 IVOCLAR VIVADENT 342
13.1.9.1 사업 개요 342
13.1.9.2 제공 제품 342
13.1.9.3 최근 동향 343
13.1.9.3.1 신제품 출시 343
13.1.9.3.2 거래 343
13.1.10 GC CORPORATION 344
13.1.10.1 사업 개요 344
13.1.10.2 제공 제품 344
13.1.10.3 최근 동향 345
13.1.10.3.1 거래 내역 345
13.1.11 MIDMARK CORPORATION 346
13.1.11.1 사업 개요 346
13.1.11.2 제공 제품 346
13.1.11.3 최근 동향 347
13.1.11.3.1 거래 내역 347
13.1.12 3SHAPE 348
13.1.12.1 사업 개요 348
13.1.12.2 제공 제품 348
13.1.12.3 최근 동향 349
13.1.12.3.1 신제품 출시 349
13.1.12.3.2 거래 내역 349
13.2 기타 업체 350
13.2.1 ULTRADENT PRODUCTS 350
13.2.2 BIOLASE, INC. 351
13.2.3 BEGO GMBH & CO. KG 352
13.2.4 YOSHIDA DENTAL MFG. CO., LTD 353
13.2.5 DENTALEZ INC. 354
13.2.6 출처: 회사 웹사이트 CARESTREAM DENTAL LLC 355
13.2.7 TAKARA BELMONT CORPORATION 356
13.2.8 NOVA INSTRUMENTS 356
13.2.9 NEWTOM 357
13.2.10 밀레니엄 덴탈 테크놀로지스(MILLENNIUM DENTAL TECHNOLOGIES INC.) 357
13.2.11 프렉션(PREXION INC.) 358
13.2.12 브래슬러 USA(BRASSELER USA) 358
13.2.13 AMD 레이저(AMD LASERS) 359
13.2.14 아셉티코(ASEPTICO) 359
13.2.15 비엔에어 덴탈 360
14 연구 방법론 361
14.1 연구 데이터 361
14.1.1 2차 데이터 361
14.1.1.1 2차 자료의 주요 데이터 363
14.1.2 1차 데이터 363
14.1.2.1 1차 출처의 주요 데이터 364
14.1.2.2 주요 산업 통찰력 365
14.2 시장 규모 추정 367
14.2.1 바텀업 접근법 367
14.2.2 탑다운 접근법 367
14.2.3 기준 수치 추정 368
14.2.3.1 공급 측면 분석 (매출 점유율 분석) 368
14.2.3.2 기업 프레젠테이션 및 1차 인터뷰 369
14.3 시장 예측 접근법 370
14.4 데이터 삼각측량 372
14.5 연구 가정 373
14.6 요인 분석 374
14.7 위험 평가 374
14.8 연구의 한계 374
14.8.1 연구 방법론과 관련된 한계 375
15 부록 376
15.1 토론 가이드 376
15.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 383
15.3 맞춤형 옵션 385
15.4 관련 보고서 385
15.5 저자 정보 386
|