주요 내용
시장 개요:
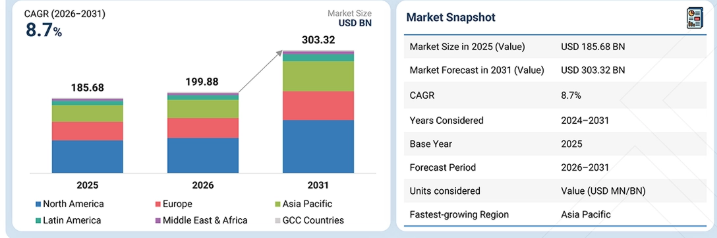
기준 연도 시장 규모 (2025년): 1,856억 8천만 달러
현재 시장 규모 (2026년): 1,998억 8천만 달러
예상 시장 규모 (2031년): 3,033억 2천만 달러
연평균 성장률(CAGR, 2026–2031): 8.7%
세그먼트 리더십:
지역별 리더: 북미는 2025년 가장 큰 점유율을 차지했으며, 이는 주로 잘 구축된 DSO 생태계, 다중 지점 치과 진료소의 높은 집중도, 그리고 DSO에 가입하는 치과의사의 증가에 기인합니다.
유형별 리더: 인적 자원 부문은 2025년 유형별 치과 서비스 조직 시장에서 24.1%의 점유율을 차지했습니다.
최종 사용자 부문 리더: 구강외과 의사 부문은 2025년 65.2%라는 가장 높은 점유율을 기록했는데, 이는 주로 구강·악안면 진료와 관련된 높은 자원 요구 사항 때문이었다.
시장 전망 및 경쟁 구도:
하트랜드 덴탈(Heartland Dental)과 더 아스펜 그룹(The Aspen Group)은 강력한 시장 점유율과 서비스 범위를 바탕으로 치과 서비스 조직 시장의 주요 기업으로 인정받았다.
패션 덴탈 그룹(Passion Dental Group)은 전문적인 틈새 분야에서 탄탄한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
전 세계 치과 서비스 조직 시장은 이러한 조직에 가입하는 치과의사 증가, 행정적 복잡성 가중, 인력 문제, 치과 치료비 지출 증가, 예방 및 수복 서비스에 대한 수요 확대 등으로 인해 빠르게 성장하고 있습니다. 치과 진료소의 통합과 인사, 마케팅, 회계, 진료소 관리와 같은 중앙 집중식 서비스의 도입 또한 성장을 주도하고 있습니다. 디지털 치과, AI, 클라우드 소프트웨어, 디지털 이미징 분야의 발전은 효율성, 참여도, 협업 능력을 향상시킵니다. 치과 진료소들은 행정적 부담을 줄이고, 규모의 경제를 실현하며, 인력 부족 문제를 해결하고, 전문 지식과 기술에 접근하기 위해 치과 서비스 조직에 가입합니다. 투자 증가와 지속적인 업계 통합은 시장 확장을 더욱 뒷받침하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
치과 서비스 조직(DSO) 시장은 진료소 성장, 규제 복잡성, 인력 문제, 효율성 요구에 힘입어 분산된 독립 진료소에서 대규모의 관리형, 기술 기반, 다중 전문 분야 네트워크로 전환되고 있습니다. 생산성 향상을 위한 투자 분야로는 디지털 치과, AI 진단, 클라우드 시스템, 원격 치과 진료, 분석 등이 포함됩니다. 시장은 교정 및 임플란트와 같은 전문 서비스 분야로 확장되며, 의사 파트너십 및 가치 기반 진료와 같은 새로운 비즈니스 모델이 등장하고 있습니다. 주요 과제로는 인력 부족, 인재 유지, 임상 자율성, 진료소 통합, 품질 표준화, 높은 기업 가치 평가, 보험 급여 문제, 사이버 보안, 규제 당국의 감시 등이 있습니다. 네트워크 성장과 환자 경험, 지역적 정체성, 품질 간의 균형을 유지하는 것은 여전히 중요합니다. 전반적으로, 업계 통합, 디지털 기술, 전문 분야 통합, 새로운 파트너십은 DSO를 확장 가능하고, 데이터 기반이며, 환자 중심의 통합 치과 진료 모델로 이끌고 있습니다.
시장 생태계
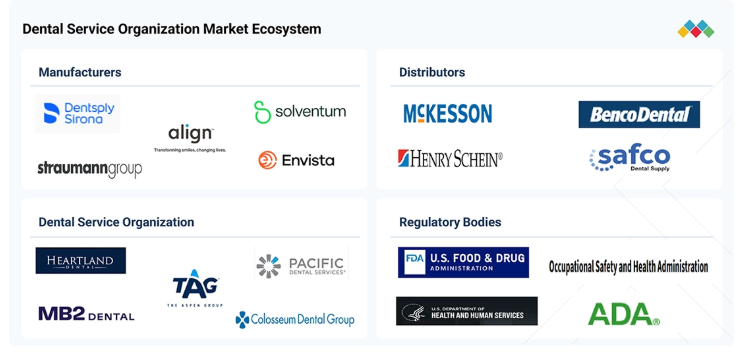
치과 서비스 조직(DSO) 시장 생태계는 치과 진료의 제공, 지원 및 규제에 관여하는 주요 이해관계자에 대한 개요를 제공합니다. 이러한 이해관계자들은 제조업체, 유통업체, DSO, 규제 기관 또는 전문 단체의 네 가지 주요 범주로 분류됩니다. 제조업체에는 Dentsply Sirona, Solventum, Align Technology, Straumann Group, Envista와 같이 치과 장비, 소모품, 임플란트, 교정, 디지털 치과 분야의 선도 기업들이 포함됩니다. 맥케슨(McKesson), 벤코 덴탈(Benco Dental), 헨리 샤인(Henry Schein), 사프코 덴탈 서플라이(Safco Dental Supply)와 같은 유통업체들은 치과 진료소 및 DSO에 치과 장비, 소모품, 기구, 진료 필수품을 공급합니다. 주요 DSO로는 하트랜드 덴탈(Heartland Dental), 더 아스펜 그룹(TAG), 퍼시픽 덴탈 서비스/PDS 헬스(Pacific Dental Services/PDS Health), MB2 덴탈(MB2 Dental), 콜로세움 덴탈 그룹(Colosseum Dental Group) 등이 있으며, 이들은 제휴 진료소에 행정, 운영, 조달, 기술, 마케팅 및 기타 지원 서비스를 제공합니다. FDA, OSHA, HHS, ADA를 포함한 규제 및 전문 기관들은 의료기기 규제, 작업장 안전, 의료 규정 준수, 전문 표준을 통해 시장에 영향을 미칩니다. 전반적으로 이 생태계는 치과 진료 서비스의 조달, 제공, 표준화, 성장 및 품질 향상을 지원하는 데 있어 제조사, 유통업체, DSO 및 규제 기관들이 서로 밀접하게 연결된 역할을 수행하고 있음을 보여줍니다.
지역
예측 기간 동안 아시아 태평양 지역이 글로벌 치과 서비스 조직 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 신흥 경제국 전반에 걸친 치과 진료 인프라 확충과 체계적인 치과 서비스에 대한 접근성 향상으로 인해 치과 서비스 조직 시장에서 가장 빠르게 성장할 것으로 전망됩니다. 도시화 진행과 가처분 소득 증가로 인해 예방, 수복 및 전문 치과 치료에 대한 지출이 늘어나고 있습니다. 또한 이 지역에서는 치과 인력이 증가하고 민간 치과 진료소 수가 늘어나면서 통합 및 DSO 제휴의 기회가 창출되고 있습니다. 아울러 치과의사들이 디지털 치과, 진료 관리 소프트웨어 및 기술 기반 업무 흐름을 점점 더 많이 도입함에 따라 중앙 집중식 DSO 지원의 가치가 높아지고 있습니다. 구강 건강에 대한 인식이 높아지고, 양질의 편리한 치과 서비스에 대한 수요가 증가함에 따라 조직화된 치과 진료 모델이 더욱 힘을 얻고 있습니다. 특히 태국, 인도, 말레이시아, 싱가포르와 같은 국가에서 치과 관광이 확대되면서, 규모가 더 크고 전문적으로 관리되는 치과 진료소의 발전에도 기여하고 있습니다. 또한, 인사, 회계, 조달, 마케팅, IT 지원과 같은 중앙 집중식 서비스에 대한 수용도가 높아짐에 따라 더 많은 치과 진료소가 DSO 모델을 도입할 것으로 예상됩니다.
치과 서비스 조직(DSO) 시장: 기업 평가 매트릭스
치과 서비스 조직(DSO) 시장 매트릭스에서 하트랜드 덴탈(Heartland Dental, 미국)과 더 아스펜 그룹(The Aspen Group, 미국)은 강력한 글로벌 입지, 브랜드 인지도, 폭넓은 제품군을 바탕으로 시장을 선도하고 있다. 두 기업 모두 ‘스타 플레이어’로 인정받고 있다. 한편, 콜로세움 덴탈 그룹(Colosseum Dental Group, 스위스)은 다양한 용도에 부응하는 다재다능한 서비스를 통해 치과 서비스 조직 분야에서 리더로 부상하고 있다.
주요 시장 참여 기업
- 하트랜드 덴탈(미국)
- 더 아스펜 그룹 – TAG(미국)
- PDS 헬스(미국)
- MB2 덴탈(미국)
- 스마일 브랜즈(미국)
- Q 앤 M 덴탈 그룹(싱가포르)
- 콜로세움 덴탈 그룹(스위스)
- 어포더블 케어(미국)
- 덴탈 케어 얼라이언스(미국)
최근 동향
2025년 10월 : 아스펜 그룹(The Aspen Group)은 플랜메카(Planmeca)와 제휴하여 1,100개 이상의 아스펜 덴탈(Aspen Dental) 지점에 Viso 및 ProMax CBCT 장치, ProX/ProSensor 구강 내 영상 촬영 장비, Romexis 소프트웨어, Planmeca Insights 등 첨단 영상 기술을 도입했습니다.
2025년 9월 : 하트랜드 덴탈(Heartland Dental)은 스마일 디자인 덴티스트리(Smile Design Dentistry)와의 거래를 성사시켜 플로리다 중부 및 탬파베이 지역에 위치한 60개의 지원 진료소를 추가했습니다. 이번 인수를 통해 하트랜드의 지원 네트워크는 발표 시점 기준 1,880개 이상의 진료소와 3,100명 이상의 치과의사로 확대되었습니다.
1 서론 22
1.1 연구 목적 22
1.2 시장 정의 22
1.3 연구 범위 23
1.3.1 시장 세분화 및 지역 범위 23
1.3.2 포함 및 제외 항목 23
1.4 분석 기간 24
1.5 분석 통화 24
1.6 주요 이해관계자 25
2 요약 26
2.1 주요 시장 참여자: 시장 점유율 분석 및 동향 28
2.2 시장을 주도하는 파괴적 트렌드 29
2.3 고성장 부문 및 신흥 시장 30
2.4 지역별 개요: 시장 규모, 성장률 및 전망 31
3 심층 분석 32
3.1 치과 서비스 조직(DSO) 시장 참여자를 위한 유망한 기회 32
3.2 아시아 태평양: 서비스 유형
및 국가별 치과 서비스 조직 시장 33
3.3 치과 서비스 조직 시장: 지역별 성장 기회 34
3.4 지역별 구성: 치과 서비스 조직 시장 (2024–2031) 35
3.5 치과 서비스 조직 시장: 선진 시장 대 개발도상국 시장 36
4 시장 개요 37
4.1 서론 37
4.2 시장 동향 37
4.2.1 성장 동인 38
4.2.1.1 치과 서비스 조직(DSO)에 가입하는 치과의사 증가 38
4.2.1.2 치과 진료소의 행정적 복잡성 증가 및 인력 확보 어려움 38
4.2.1.3 치과 진료비 지출 증가 및 잠재 치과 진료 시장 확대 39
4.2.2 제약 요인 39
4.2.2.1 규제상의 제한 및 주(州)별 DSO 소유권 차이 39
4.2.2.2 임상적 자율성 및 치과의사의 통제권에 대한 우려 40
4.2.3 기회 40
4.2.3.1 DSO가 치과 산업에 미치는 영향 40
4.2.3.2 AI 및 디지털 기술의 도입 확대가 중앙 집중형 DSO 플랫폼에 기회를 창출 41
4.2.4 과제 42
4.2.4.1 인건비 상승, 보험 급여 압박, 진료소 차원의 마진 압박 속에서도 수익성 유지 42
4.3 미충족 수요 및 미개척 시장 43
4.3.1 미충족 수요 43
4.3.2 미개척 시장 기회 44
4.4 상호 연결된 시장 및 부문 간 기회 45
4.4.1 부문 간 기회 46
4.5 1/2/3위 기업들의 전략적 움직임 47
5 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 49
5.1 주요 신흥 기술 49
5.1.1 인공지능(AI) 기반 진료 관리 및 예측 분석 49
5.1.2 AI 기반 수익 사이클 및 행정 업무 자동화 49
5.2 보완 기술 49
5.2.1 디지털 이미징 및 구강 내 스캐닝 기술 49
5.3 관련 기술 50
5.3.1 3D 프린팅 및 디지털 제조 기술 50
5.3.2 원격 치과 진료 및 원격 환자 모니터링 50
5.4 기술/제품 로드맵 50
5.4.1 단기 | 최신 기술 | 기반 구축 및 초기 상용화 50
5.4.2 중기 (2027–2030) | 확장 및 표준화 51
5.4.3 장기 (2030–2035+) | 대규모 상용화 및 패러다임 전환 52
5.5 특허 분석 53
5.5.1 치과 서비스 조직 관련 특허 출원 동향 53
5.5.2 통찰: 관할권 및 주요 출원인 분석 53
5.6 AI/생성형 AI가 치과 서비스 조직 시장에 미치는 영향 56
5.6.1 주요 활용 사례 및 시장 잠재력 56
5.6.2 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 57
5.6.3 치과 서비스 조직 시장에서 고객들의 생성형 AI 도입 준비도 58
5.7 성공 사례 및 실제 적용 사례 59
5.7.1 하트랜드 덴탈(HEARTLAND DENTAL): AI 기반 임상 워크플로우 59
5.7.2 덴탈 케어 얼라이언스(DENTAL CARE ALLIANCE): 표준화된 디지털 예방
진료 워크플로우 60
5.7.3 PDS 헬스(PDS HEALTH): 확장형 디지털 치과 및 당일 수복 워크플로우 60
6 규제 환경 61
6.1 지역별 규제 및 규정 준수 61
6.1.1 미국 61
6.1.2 유럽연합 62
6.1.3 중국 63
6.1.4 규제 기관, 정부 기관 및 기타 조직 63
6.2 지속 가능성 이니셔티브 66
6.2.1 치과 서비스 조직(DSO)의 환경적 지속 가능성 66
6.2.2 디지털 효율성을 갖춘 DSO 인프라 67
6.2.3 DSO 운영에서의 순환 경제 및 지속 가능한 조달 68
6.2.4 인증, 라벨링 및 친환경 표준 68
7 산업 동향 71
7.1 포터의 5가지 힘 분석 71
7.1.1 신규 진입자의 위협 72
7.1.2 대체재의 위협 72
7.1.3 공급자의 협상력 73
7.1.4 구매자의 협상력 74
7.1.5 경쟁 강도 75
7.2 거시경제 전망 75
7.2.1 서론 75
7.2.2 GDP 동향 및 전망 76
7.2.3 치과 서비스 조직 시장의 동향 78
7.3 가치 사슬 분석 79
7.4 생태계 분석 80
7.5 공급망 분석 83
7.6 가격 책정 분석 84
7.6.1 평균 시스템 비용 – 치과 서비스 조직(DSO) 85
7.6.2 치과 서비스 조직(DSO)의 평균 비용 범위,
지역별, 2023–2025년 (USD) 85
7.6.3 치과 서비스 조직의 평균 판매 가격,
주요 업체별, 2023–2025 85
7.7 주요 컨퍼런스 및 행사, 2026–2027 86
7.8 고객 비즈니스에 영향을 미치는 동향/변혁 86
7.9 투자 및 자금 조달 시나리오 88
7.10 사례 연구 분석 88
7.11 2025년 미국 관세의 영향 – 개요 89
7.11.1 서론 89
7.11.2 주요 관세율 91
7.11.3 가격 영향 분석 91
7.11.4 지역별 영향 92
7.11.4.1 미국 92
7.11.4.2 유럽 92
7.11.4.3 아시아 태평양 92
7.11.5 최종 사용 산업에 미치는 영향 92
8 고객 환경 및 구매자 행동 94
8.1 의사결정 과정 94
8.2 구매자 이해관계자 및 구매 평가 기준 95
8.2.1 주요 이해관계자의 영향 95
8.2.2 구매 기준 96
8.3 도입 장벽 및 내부 과제 97
8.4 다양한 최종 사용 산업 분야의 미충족 요구 98
9 서비스 유형별 치과 서비스 기관 시장 100
9.1 서론 101
9.2 인적 자원 101
9.2.1 치과 인력 수요 증가로 중앙 집중형 인적 자원 서비스에 대한 수요 강화 101
9.3 마케팅 및 브랜딩 102
9.3.1 치과 서비스 지출 증가와 경쟁 심화로 수요 강화 102
9.4 회계 104
9.4.1 치과 진료 전반에 걸친 재무 복잡성 증가로 중앙 집중형 회계 서비스 수요 촉진 104
9.5 의료용품 조달 105
9.5.1 중앙 집중식 조달과 치과 서비스 활동의 증가가 수요를 강화 105
9.6 기타 106
9.6.1 시장 성장을 뒷받침하는 디지털화 확대 및 인력 개발 106
9.7 진료소 규모와 치과의사 네트워크의 폭이 모두 DSO 규모를 주도 107
10 최종 사용자별 치과 서비스 조직(DSO) 시장 109
10.1 서론 110
10.2 구강외과 전문의 110
10.2.1 복잡한 치과 시술에 대한 수요 증가로 구강외과 전문의의 DSO 제휴 강화 110
10.3 근관치료 전문의 111
10.3.1 전문적인 근관 치료에 대한 수요 증가가 시장 성장을 뒷받침 111
10.4 기타 치과 전문의 112
10.4.1 전문적인 치과 치료에 대한 수요 증가로 주요 치과 전문 분야 전반에 걸쳐 DSO 제휴 확대 112
11 지역별 치과 서비스 조직(DSO) 시장 114
11.1 서론 115
11.2 유럽 116
11.2.1 독일 118
11.2.1.1 치과 진료소 규모 확대와 운영 비용 증가가 DSO 확장의 기회를 창출 118
11.2.2 이탈리아 119
11.2.2.1 방대한 민간 치과 의료 제공자 기반과 증가하는 의료비 지출이 시장 성장을 뒷받침 119
11.2.3 스페인 121
11.2.3.1 방대한 민간 치과 의료 인력과 높은 치과 본인 부담비가 시장 참여자들에게 기회를 창출 121
11.2.4 프랑스 122
11.2.4.1 높은 치과 진료 지출과 확고한 민간 진료소 기반이 시장 성장을 견인할 전망 122
11.2.5 영국 123
11.2.5.1 방대한 치과 인력 및 증가하는 의료 지출이 성장을 뒷받침할 전망 123
11.2.6 기타 유럽 국가 124
11.3 북미 126
11.3.1 미국 128
11.3.1.1 치과의사 소속 현황, 인력 문제 및 증가하는 치과 의료비 지출이 시장을 견인할 전망 128
11.3.2 캐나다 130
11.3.2.1 확대되는 치과 보험 적용 범위가 시장 성장을 견인할 전망 130
11.4 아시아 태평양 133
11.4.1 대한민국 135
11.4.1.1 치과 치료 수요 증가가 시장 성장을 뒷받침할 전망 135
11.4.2 일본 137
11.4.2.1 치과 치료 수요 증가와 인력 부족 문제가 시장 성장을 뒷받침할 전망 137
11.4.3 중국 139
11.4.3.1 치과 진료 접근성 확대가 시장 성장을 견인할 전망 139
11.4.4 인도 141
11.4.4.1 치과 진료 접근성 확대가 시장 확장을 뒷받침할 전망 141
11.4.5 호주 143
11.4.5.1 치과 진료 수요 증가가 시장 성장을 견인할 전망 143
11.4.6 기타 아시아 태평양 지역 145
11.5 라틴 아메리카 148
11.5.1 브라질 150
11.5.1.1 시장 성장을 뒷받침하기 위한 구강 건강 관리 인프라 확충 150
11.5.2 멕시코 152
11.5.2.1 구강 건강 관리 접근성 확대가 시장 성장에 기여 152
11.5.3 기타 라틴 아메리카 154
11.6 중동 및 아프리카 155
11.6.1 시장 성장을 뒷받침할 의료 투자 증가 155
11.7 GCC 국가 157
11.7.1 시장 성장을 뒷받침하는 민간 의료 부문의 확장 157
12 경쟁 구도 160
12.1 서론 160
12.2 주요 기업들의 전략/승리 요인 160
12.3 진료소 수별 치과 서비스 조직(DSO) 시장 점유율 분석 162
12.4 브랜드/제품 비교 164
12.5 기업 평가 매트릭스: 주요 업체, 2025년 165
12.5.1 스타 기업 165
12.5.2 신흥 리더 165
12.5.3 보편적 기업 165
12.5.4 참여 기업 165
12.5.5 기업 사업 범위: 주요 기업, 2025년 167
12.5.5.1 기업 활동 범위 167
12.5.5.2 지역별 활동 범위 168
12.5.5.3 서비스 유형별 활동 범위 169
12.5.5.4 최종 사용자 활동 범위 171
12.6 기업 평가 매트릭스: 스타트업/중소기업 (2025) 172
12.6.1 진취적인 기업 172
12.6.2 대응력이 뛰어난 기업 172
12.6.3 역동적인 기업 172
12.6.4 출발점 172
12.6.5 경쟁 벤치마킹: 스타트업/중소기업, 2025 174
12.6.5.1 주요 스타트업/중소기업 상세 목록 174
12.6.5.2 치과 서비스 조직 시장: 주요 스타트업/중소기업의 경쟁 벤치마킹 174
12.7 경쟁 시나리오 175
12.7.1 서비스 출시 및 승인 175
12.7.2 거래 176
12.7.3 사업 확장 176
13 기업 프로필 177
13.1 주요 기업 177
13.1.1 하트랜드 덴탈 177
13.1.1.1 사업 개요 177
13.1.1.2 제공 서비스 178
13.1.1.3 최근 동향 179
13.1.1.3.1 제품 출시 및 승인 179
13.1.1.3.2 거래 180
13.1.1.3.3 사업 확장 180
13.1.1.4 MnM의 관점 181
13.1.1.4.1 승리할 권리 181
13.1.1.4.2 전략적 선택 181
13.1.1.4.3 약점 및 경쟁 위협 182
13.1.2 THE ASPEN GROUP – TAG 183
13.1.2.1 사업 개요 183
13.1.2.2 제공 서비스 184
13.1.2.3 최근 동향 185
13.1.2.3.1 서비스 출시 및 승인 185
13.1.2.3.2 거래 185
13.1.2.3.3 사업 확장 186
13.1.2.4 MnM의 관점 186
13.1.2.4.1 승리할 권리 186
13.1.2.4.2 전략적 선택 186
13.1.2.4.3 약점 및 경쟁 위협 187
13.1.3 PDS HEALTH 188
13.1.3.1 사업 개요 188
13.1.3.2 제공 서비스 189
13.1.3.3 최근 동향 190
13.1.3.3.1 제품 출시 및 승인 190
13.1.3.3.2 거래 191
13.1.3.3.3 사업 확장 191
13.1.3.4 MnM의 관점 192
13.1.3.4.1 승리할 권리 192
13.1.3.4.2 전략적 선택 192
13.1.3.4.3 약점 및 경쟁적 위협 193
13.1.4 MB2 DENTAL 194
13.1.4.1 사업 개요 194
13.1.4.2 제공 서비스 195
13.1.4.3 최근 동향 196
13.1.4.3.1 서비스 출시 및 승인 196
13.1.4.3.2 거래 196
13.1.4.4 MnM 관점 197
13.1.4.4.1 승리 요인 197
13.1.4.4.2 전략적 선택 197
13.1.4.4.3 약점 및 경쟁 위협 198
13.1.5 SMILE BRANDS INC. 199
13.1.5.1 사업 개요 199
13.1.5.2 제공 서비스 200
13.1.5.3 최근 동향 201
13.1.5.3.1 거래 내역 201
13.1.5.4 MnM의 관점 201
13.1.5.4.1 승리할 권리 201
13.1.5.4.2 전략적 선택 202
13.1.5.4.3 약점 및 경쟁 위협 202
13.1.6 Q & M DENTAL GROUP 203
13.1.6.1 사업 개요 203
13.1.6.2 제공 서비스 205
13.1.6.3 최근 동향 206
13.1.6.3.1 서비스 출시 및 승인 206
13.1.6.3.2 거래 내역 206
13.1.7 COLOSSEUM DENTAL GROUP 207
13.1.7.1 사업 개요 207
13.1.7.2 제공 서비스 208
13.1.7.3 최근 동향 209
13.1.7.3.1 거래 내역 209
13.1.8 AFFORDABLE CARE 210
13.1.8.1 사업 개요 210
13.1.8.2 제공 서비스 211
13.1.8.3 최근 동향 212
13.1.8.3.1 사업 확장 212
13.1.9 덴탈 케어 얼라이언스 213
13.1.9.1 사업 개요 213
13.1.9.2 제공 서비스 214
13.1.9.3 최근 동향 215
13.1.9.3.1 서비스 출시 및 승인 215
13.1.9.3.2 거래 215
13.1.9.3.3 사업 확장 215
13.1.10 SGA DENTAL PARTNERS 216
13.1.10.1 사업 개요 216
13.1.10.2 제공 서비스 217
13.1.10.3 최근 동향 218
13.1.10.3.1 거래 내역 218
13.2 기타 업체 219
13.2.1 노스 아메리칸 덴탈 그룹 219
13.2.2 스페셜티 덴탈 브랜드 220
13.2.3 U.S. 오럴 서저리 매니지먼트 221
13.2.4 스페셜티1 파트너스 222
13.2.5 D4C 덴탈 브랜드 223
13.2.6 그레이트 익스프레션스 덴탈 센터 224
13.2.7 손라바 헬스 225
13.2.8 세이지 덴탈 226
13.2.9 모텐슨 덴탈 파트너스 227
13.2.10 덴탈365/프리미어 케어 덴탈 매니지먼트 228
13.2.11 가디언 덴티스트리 파트너스 229
13.2.12 페퍼포인트 파트너십 230
13.2.13 42 노스 덴탈 231
13.2.14 록 덴탈 브랜드 232
13.2.15 베네비스 233
14 연구 방법론 234
14.1 연구 접근 방식 234
14.1.1 2차 데이터 234
14.1.1.1 2차 자료에서 도출한 주요 데이터 235
14.1.2 1차 데이터 236
14.1.2.1 1차 자료에서 도출된 주요 데이터 237
14.1.2.2 주요 산업 통찰력 237
14.2 시장 규모 추정 239
14.3 시장 세분화 및 데이터 삼각검증 245
14.4 시장 점유율 추정 245
14.5 가정 246
14.6 한계 247
14.6.1 방법론 관련 한계 247
14.6.2 범위 관련 한계 248
14.7 위험 평가 248
15 부록 250
15.1 토론 가이드 250
15.2 KNOWLEDGESTORE: MARKETS 및 MARKETS의 구독 포털 253
15.3 맞춤형 옵션 255
15.4 관련 보고서 255
15.5 저자 정보 256