주요 내용
아시아 태평양 지역은 광학 디스플레이 모듈 시장에서 약 24.7%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
2025년 기준 비광학 디스플레이 모듈 부문이 약 97.4%로 가장 큰 시장 점유율을 차지했습니다.
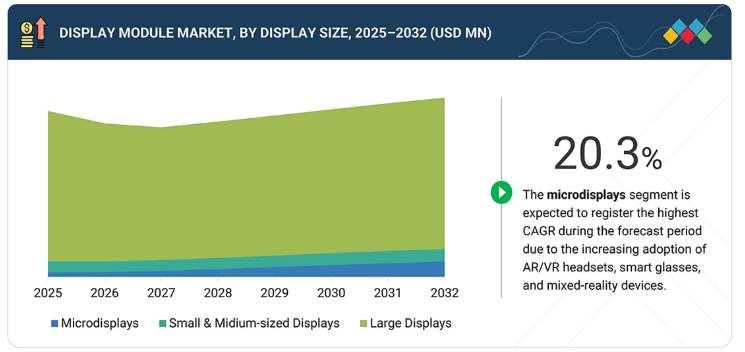
마이크로디스플레이는 약 20.3%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
2025년 기준 소비자 가전 최종 사용 산업이 가장 큰 시장 점유율을 차지했습니다.
삼성디스플레이, LG디스플레이, BOE 테크놀로지 그룹, AUO 코퍼레이션은 해상도, 밝기, 에너지 효율 및 폼 팩터를 개선하기 위해 제조 설비, 공정 기술, 연구 개발에 막대한 투자를 단행한 덕분에 디스플레이 모듈 시장의 주요 기업으로 꼽혔습니다.
Porotech, Aledia, VueReal은 웨어러블, 스마트 안경, 자동차, 헬스케어 및 산업용 기기를 위한 틈새 응용 분야, 신속한 혁신, 맞춤형 솔루션에 집중함으로써 입지를 넓혀가고 있는 주목할 만한 스타트업 및 중소기업으로, 이를 통해 기존 디스플레이 제조사들과 효과적으로 경쟁하고 있다.
고성능 디스플레이 모듈에 대한 수요 증가는 디스플레이 모듈 시장을 견인하는 주요 요인입니다. 스마트폰, 태블릿, 노트북, TV, 웨어러블 기기, 자동차 디스플레이 및 산업용 장비 전반에 걸쳐 디스플레이 모듈의 채택이 확대되면서 시장 성장이 가속화되고 있습니다. 최종 사용자들은 사용자 경험을 향상시키기 위해 더 높은 해상도, 향상된 색상 정확도, 더 빠른 주사율, 낮은 전력 소비, 더 얇은 폼 팩터를 제공하는 디스플레이 모듈을 점점 더 선호하고 있습니다. 이러한 추세에 힘입어 제조사들은 OLED, AMOLED, 미니 LED, 마이크로 LED와 같은 첨단 디스플레이 모듈 기술에 투자하는 한편, 생산 능력을 확대하고 차세대 전자 기기를 위한 혁신적이고 에너지 효율적인 디스플레이 솔루션을 개발하고 있다.
디스플레이 모듈 업계는 제조사들이 기존 LCD 디스플레이 모듈에서 OLED, 미니 LED, 마이크로 LED 기술로 점차 전환함에 따라 중대한 기술적 전환기를 겪고 있다. LCD 모듈은 비용 효율성과 TV, 모니터, 산업용 장비, 보급형 가전제품에서의 광범위한 사용으로 인해 여전히 전 세계 출하량에서 가장 큰 비중을 차지하고 있지만, OLED 디스플레이 모듈은 더 높은 명암비, 더 빠른 응답 속도, 더 낮은 전력 소비, 더 얇은 두께, 그리고 더 큰 디자인 유연성을 제공하기 때문에 더 빠르게 채택되고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
수요가 기존의 LCD 및 LED 모듈에서 첨단 OLED, 미니 LED, 마이크로 LED, 양자점(QD) 기반 디스플레이 기술로 이동함에 따라 디스플레이 모듈 시장은 중대한 변화를 겪고 있습니다. 자동차 디지털 콕핏, AR/VR 기기, 폴더블 스마트폰, 산업 자동화, 의료 장비, 스마트 리테일 분야의 신흥 응용 분야가 시장을 전통적인 가전 제품을 넘어 확장시키고 있습니다. 이러한 혁신적 변화로 인해 제조업체들은 뛰어난 시각적 성능, 에너지 효율성, 유연한 폼 팩터, 그리고 AI 기반 연결 생태계와의 원활한 통합을 최우선 과제로 삼고 있습니다. 그 결과, 기업들은 차세대 제조 역량, 혁신적인 디스플레이 소재, 전략적 파트너십에 투자하여 차별화된 제품을 개발하고, 생산 효율성을 개선하며, 새로운 수익원을 창출하는 동시에 몰입감 있는 사용자 경험, 향상된 운영 효율성, 지속 가능한 디스플레이 솔루션을 제공하고 있습니다.
시장 생태계
디스플레이 모듈 시장 생태계는 코닝(Corning), 머크(Merck), 시냅틱스(Synaptics)와 같은 디스플레이 소재 및 부품 공급업체로부터 시작되는 협력적 가치 사슬로 구성되어 있으며, 이들은 필수 소재, 유리 기판, 화학 물질 및 디스플레이 드라이버 IC를 공급합니다. 이러한 부품들은 삼성디스플레이, LG디스플레이, BOE를 포함한 디스플레이 패널 제조사들이 통합하여 첨단 LCD 및 OLED 디스플레이 모듈을 생산합니다. 완성된 디스플레이 모듈은 애플, LG전자, 소니와 같은 기기 제조업체 및 시스템 통합업체에 의해 스마트폰, TV, 노트북, 자동차용 디스플레이, 웨어러블 기기 및 기타 스마트 전자 기기에 탑재되어, 최종 사용 산업 전반에 걸쳐 혁신과 상용화를 주도합니다.
지역
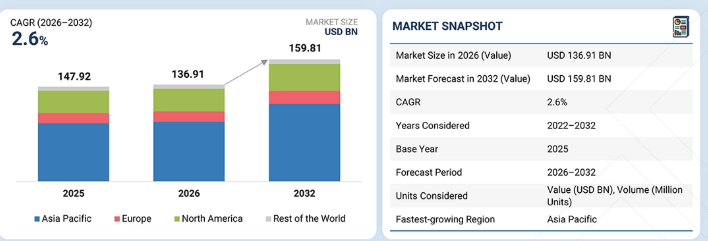
아시아 태평양 지역은 예측 기간 동안 글로벌 디스플레이 모듈 시장에서 가장 빠르게 성장할 것으로 예상됩니다.
아시아 태평양 지역은 중국, 한국, 일본, 대만을 포함한 주요 디스플레이 패널 제조사들의 강력한 입지, 잘 구축된 전자제품 제조 허브, 그리고 광범위한 국가 간 공급망 덕분에 디스플레이 모듈 시장에서 가장 큰 점유율을 차지하고 있습니다. 이 지역은 증가하는 소비자 수요와 OLED, 미니 LED, 마이크로 LED 기술에 대한 지속적인 투자에 힘입어 스마트폰, TV, 노트북, 자동차용 디스플레이의 높은 생산량을 바탕으로 성장하고 있습니다. 유리한 정부 정책, 낮은 제조 비용, 그리고 디스플레이 모듈 수출 증가는 아시아 태평양 지역의 시장 주도력을 더욱 공고히 하고 있다.
디스플레이 모듈 시장: 기업 평가 매트릭스
삼성디스플레이는 OLED 기술 분야의 선도적 입지, 대규모 생산 역량, 차세대 디스플레이에 대한 지속적인 혁신을 바탕으로 디스플레이 모듈 시장의 핵심 기업으로 자리매김하고 있다. 반면, 샤프(Sharp Corporation)는 첨단 디스플레이 기술 및 틈새 시장 응용 분야에 대한 전문성을 활용하여 자동차, 산업용, 대형 디스플레이와 같은 고부가가치 부문에서 입지를 확대하며 선도 기업으로 부상하고 있다.
주요 시장 참여 기업
- 삼성디스플레이 (한국)
- LG디스플레이 (한국)
- BOE 테크놀로지 그룹 (중국)
- AUO 코퍼레이션 (대만)
- 인놀럭스 코퍼레이션 (대만)
- 샤프 코퍼레이션 (일본)
- 티엔마 마이크로일렉트로닉스 (중국)
- 소니 그룹 코퍼레이션 (일본)
- 재팬 디스플레이 (일본)
- 비전옥스 (중국)
최근 동향
2026년 4월 : 코핀(Kopin)과 패브릭.AI(Fabric.AI)는 AI 데이터 센터를 위한 마이크로LED 기반 신경 I/O 광학 상호 연결 기술을 개발하기 위한 전략적 협력을 발표했으며, 이 기술은 GPU와 프로세서 간 구리 배선을 대체할 것입니다. 패브릭.AI는 시연용 칩셋 개발 자금을 마련하기 위해 1,500만 달러 규모의 구매 주문을 발주했습니다.
2026년 1월 : 루무스(Lumus)는 시야각 70°를 초과하는 최초의 기하학적 도파관인 ‘ZOE’를 선보였으며, 이 제품은 1080p 해상도, 완벽한 색 재현성, 선명한 화질을 제공한다. 이 제품은 공간 엔터테인먼트 및 생산성을 포함한 몰입형 소비자용 AR 애플리케이션을 위해 설계되었다. 이 제품은 CES 2026에서 공개되었다.
2025년 2월 : Goeroptics는 SPIE AR/VR/MR 2025에서 마이크로 LED를 적용한 풀컬러 AR 에칭 도파관 디스플레이 모듈인 Star G-E1을 선보이며, 차세대 스마트 글래스를 위한 풀컬러 AR 디스플레이 기능을 한 단계 발전시켰습니다.
1 서론 34
1.1 연구 목적 34
1.2 시장 정의 34
1.3 연구 범위 35
1.3.1 조사 대상 시장 및 지역 범위 35
1.3.2 조사 기간 36
1.3.3 포함 및 제외 항목 37
1.4 분석 대상 통화 38
1.5 분석 단위 38
1.6 이해관계자 38
2 요약 39
2.1 시장 하이라이트 및 주요 통찰 39
2.2 주요 시장 참여자: 전략적 발전 동향 분석 41
2.3 디스플레이 모듈 시장의 파괴적 트렌드 41
2.4 고성장 부문 42
2.5 지역별 개요: 시장 규모, 성장률 및 전망 43
3 심층 분석 44
3.1 디스플레이 모듈 시장 참여 기업을 위한 유망한 기회 44
3.2 디스플레이 기술별 광학용 디스플레이 모듈 시장 45
3.3 최종 용도별 디스플레이 모듈 시장 45
3.4 지역별 디스플레이 모듈 시장 46
3.5 아시아 태평양 지역 디스플레이 모듈 시장 (제품 유형 및 국가별) 47
4 시장 개요 48
4.1 서론 48
4.2 시장 동향 48
4.2.1 성장 동인 48
4.2.1.1 소비자 가전 분야에서 고해상도 디스플레이에 대한 선호도 증가 48
4.2.1.2 자동차 산업의 급속한 디지털 전환 49
4.2.1.3 디지털 헬스케어 인프라의 확대 49
4.2.1.4 OLED, 미니 LED 및 마이크로 LED 기술의 인기 상승 50
4.2.1.5 소매, 교육 및 스마트 오피스 환경에서 인터랙티브 디스플레이에 대한 수요 증가 50
4.2.1.6 IoT 및 스마트 홈 기기의 보급 확대 50
4.2.2 제약 요인 52
4.2.2.1 첨단 디스플레이 기술의 높은 비용 52
4.2.2.2 원자재 및 반도체 부품 가격의 변동성 52
4.2.2.3 공급망 차질 52
4.2.3 기회 53
4.2.3.1 플렉서블, 폴더블, 롤러블 디스플레이 기술의 상용화 확대 53
4.2.3.2 AR/VR 헤드셋 및 웨어러블 기기에 대한 수요 증가 53
4.2.3.3 자율주행차 소비 증가 54
4.2.3.4 디지털 헬스케어 및 자동화 이니셔티브에 대한 투자 증가 54
4.2.3.5 투명 및 초저전력 디스플레이에 대한 수요 급증 54
4.2.4 과제 56
4.2.4.1 높은 생산 수율 유지의 문제점 56
4.2.4.2 가격에 민감한 시장에서 프리미엄 디스플레이 성능과 가격 균형을 맞추는 데 따르는 복잡성 56
4.3 상호 연계된 시장 및 부문 간 기회 57
4.3.1 상호 연계된 시장 57
4.3.2 부문 간 기회 59
4.4 1/2/3급 기업들의 전략적 움직임 60
5 산업 동향 61
5.1 서론 61
5.2 포터의 5가지 힘 분석 61
5.2.1 경쟁의 강도 62
5.2.2 공급자의 협상력 62
5.2.3 구매자의 협상력 63
5.2.4 대체재의 위협 63
5.2.5 신규 진입자의 위협 63
5.3 거시경제 전망 63
5.3.1 서론 63
5.3.2 GDP 동향 및 전망 64
5.3.3 글로벌 가전 산업의 동향 66
5.3.4 글로벌 소매 및 호텔 산업의 동향 66
5.4 가치 사슬 분석 67
5.5 생태계 분석 69
5.6 가격 분석 71
5.6.1 주요 업체별 디스플레이 패널 평균 판매 가격 동향, 2021 –2025 71
5.6.2 지역별 LCD 스마트폰 디스플레이 모듈 평균 판매 가격 추이, 2021–2025 72
5.7 무역 분석 73
5.7.1 수입 시나리오 (HS 코드 8529) 73
5.7.2 수출 시나리오 (HS 코드 8529) 74
5.8 주요 컨퍼런스 및 행사, 2026–2027 76
5.9 고객 비즈니스에 영향을 미치는 트렌드/파급 효과 76
5.10 투자 및 자금 조달 시나리오 77
5.11 사례 연구 분석 77
5.11.1 삼성디스플레이, 차세대 기기를 위한 롤러블 및 슬라이더블 OLED 디스플레이 개발 78
5.11.2 BOE, 첨단 자동차 디스플레이를 통해 스마트 콕핏 혁신 주도 78
5.11.3 삼성디스플레이, XR 애플리케이션을 위한 OLED-on-Silicon(OLEDOS) 디스플레이 개발 78
5.12 미국 관세의 영향 – 디스플레이 모듈 시장 79
5.12.1 서론 79
5.12.2 주요 관세율 80
5.12.3 가격 영향 분석 81
5.12.4 국가/지역별 영향 81
5.12.4.1 미국 81
5.12.4.2 유럽 82
5.12.4.3 아시아 태평양 82
5.12.5 최종 용도에 미치는 영향 82
6 기술 발전, AI가 주도하는 영향, 특허 및 혁신 84
6.1 핵심 기술 84
6.1.1 마이크로LED 디스플레이 84
6.1.2 실리콘 기반 OLED 및 마이크로 디스플레이 84
6.2 보완 기술 84
6.2.1 디스플레이 드라이버 IC 및 터치 통합 84
6.2.2 인공 지능 및 엣지 컴퓨팅 84
6.3 기술/제품 로드맵 84
6.3.1 단기(2025~2027): OLED 확대 및 고성능 디스플레이 모듈 85
6.3.2 중기(2027~2030): 마이크로LED 상용화 및 XR 디스플레이 확대 85
6.3.3 장기(2030–2035+): 몰입형, 지속 가능하고 지능적인 디스플레이 생태계 86
6.4 특허 분석 87
6.5 AI가 디스플레이 모듈 시장에 미치는 영향 89
6.5.1 주요 활용 사례 및 시장 잠재력 90
6.5.2 디스플레이 모듈 시장에서 OEM이 따르는 모범 사례 90
6.5.3 디스플레이 모듈 시장 내 AI 도입 관련 사례 연구 91
6.5.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 91
6.5.5 AI 통합 디스플레이 모듈 도입에 대한 고객의 준비도 92
7 규제 환경 93
7.1 지역별 규제 및 규정 준수 93
7.1.1 규제 기관, 정부 기관 및 기타 조직 93
7.1.2 표준 95
8 고객 현황 및 구매자 행동 96
8.1 서론 96
8.2 의사결정 과정 96
8.3 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 98
8.3.1 구매 과정의 주요 이해관계자 98
8.3.2 구매 기준 99
8.4 도입 장벽 및 내부 과제 99
8.5 다양한 최종 용도의 충족되지 않은 요구 사항 101
9 디스플레이 패널 유형 102
9.1 서론 102
9.2 고정형 패널 102
9.2.1 투명형 102
9.2.2 비투명형 103
9.3 유연형 패널 103
9.3.1 접이식 103
9.3.2 기타 플렉서블 패널 유형 103
10 디스플레이 인터페이스 유형 104
10.1 서론 104
10.2 저전압 차동 신호 전송(LVDS) 104
10.3 모바일 산업용 프로세서 인터페이스 (MIPI) 104
10.4 고화질 멀티미디어 인터페이스(HDMI) 105
10.5 디스플레이포트 105
10.6 비디오 그래픽 어레이(VGA) 105
10.7 기타 디스플레이 인터페이스 유형 105
11 디스플레이 해상도 유형 106
11.1 서론 106
11.2 HD 미만 106
11.3 HD 107
11.4 풀 HD 107
11.5 4K 107
11.6 8K 108
12 유형별 디스플레이 모듈 시장 109
12.1 서론 110
12.2 광학식 111
12.2.1 몰입감 있는 시각적 경험과 낮은 지연 시간을 제공하여 부문별 성장을 촉진 111
12.3 전자식(비광학) 111
12.3.1 전자 및 제조 산업에서의 광범위한 활용이 부문 성장을 촉진 111
13 디스플레이 기술별 광학 디스플레이 모듈 시장 112
13.1 서론 113
13.2 OLEDOS 114
13.2.1 시각적 충실도와 낮은 지연 시간에 대한 높은 중점을 통해 부문 성장에 기여 114
13.3 TFT LCD 115
13.3.1 비용 효율성과 점진적인 성능 개선에 대한 강력한 집중이 부문 성장을 견인 115
13.4 LCOS 115
13.4.1 극한 온도에 대한 내성과 도파관과의 호환성이 수요를 촉진 115
13.5 마이크로LED 117
13.5.1 시장 성장을 견인하기 위한 물질 전달 정밀도 및 생산 수율 문제 해결을 위한 지속적인 노력 117
13.6 기타 광학 디스플레이 기술 118
13.6.1 OLED 118
13.6.1.1 고성능 광학 애플리케이션을 위한 자체 발광 디스플레이 기술 118
13.6.2 DLP 119
13.6.2.1 첨단 시각 시스템을 위한 고휘도 프로젝션 기술 119
13.6.3 레이저 빔 스캐닝 119
13.6.3.1 차세대 디스플레이를 위한 소형 레이저 기반 이미징 기술 119
14 디스플레이 기술별 전자(비광학) 디스플레이 모듈 시장 120
14.1 서론 121
14.2 LCD 122
14.2.1 부문 성장을 촉진하는 비용 경쟁력, 신뢰성, 긴 수명 및 확장성 122
14.3 OLED 123
14.3.1 수요 촉진을 위한 뛰어난 명암비, 빠른 응답 속도, 넓은 시야각 및 초슬림 폼 팩터 123
14.4 LED 124
14.4.1 높은 내구성, 향상된 에너지 효율 및 낮은 유지보수 요구 사항이 부문 성장을 촉진할 전망 124
14.5 마이크로LED 125
14.5.1 디스플레이 수율 및 확장성 개선에 집중하여 부문별 성장 가속화 125
14.6 전자종이 125
14.6.1 직사광선 아래에서도 뛰어난 가시성, 넓은 시야각, 연장된 배터리 수명으로 부문별 성장 가속화 125
15 제품 유형별 디스플레이 모듈 시장 126
15.1 서론 127
15.2 광학 모듈 기반 제품 127
15.2.1 HMDS 129
15.2.1.1 AR 138
15.2.1.1.1 세그먼트 성장을 가속화하기 위한, 더 가볍고 사회적으로 수용도가 높은 안경형 폼 팩터로의 전환 138
15.2.1.2 VR 및 MR 145
15.2.1.2.1 세그먼트 성장을 뒷받침하는 게임 및 엔터테인먼트에 대한 높은 수요와 하드웨어의 정교화 145
15.2.2 HUDS 152
15.2.2.1 세그먼트 성장을 가속화하기 위한 상황 인식 및 내비게이션 정확도에 대한 강조 증가 152
15.3 비광학 모듈 기반 제품 158
15.3.1 스마트폰 159
15.3.1.1 5G 연결성 확대와 모바일 게임의 인기 상승이 부문 성장을 촉진할 전망 159
15.3.2 태블릿, 모니터 및 노트북 164
15.3.2.1 원격 근무, 온라인 교육 및 디지털 콘텐츠 제작에 대한 수요 증가가 부문 성장을 촉진할 전망 164
15.3.3 기타 비광학 모듈 기반 제품 170
15.3.3.1 디지털 사이니지 및 상업용 170
15.3.3.2 자동차(HUD 제외) 170
15.3.3.3 웨어러블(HMD 제외) 170
15.3.3.4 의료 기기 171
15.3.3.5 견고한 제품 171
16 디스플레이 크기별 디스플레이 모듈 시장 178
16.1 소개 179
16.2 마이크로 디스플레이 179
16.2.1 0.5인치 미만 181
16.2.1.1 세그먼트 성장을 촉진할 경량, 종일 착용 가능한 AR 안경에 대한 수요 증가 181
16.2.2 0.5~1.0인치 181
16.2.2.1 이미지 품질을 극대화하기 위한 광학 효율의 지속적인 개선이 부문 성장을 촉진할 전망 181
16.2.3 1.0인치 초과 181
16.2.3.1 더 큰 형식의 모듈 도입 증가가 부문 성장을 가속화할 전망 181
16.3 소형 및 중형 182
16.3.1 시장을 주도할 고해상도, 저전력 소비, 얇은 폼 팩터에 대한 수요 증가 182
16.4 대형 182
16.4.1 직장, 소매 환경 및 교통 시스템의 급속한 디지털 전환이 부문 성장을 견인 182
17 최종 용도별 디스플레이 모듈 시장 183
17.1 서론 184
17.2 소비자 가전 187
17.2.1 세분 시장 성장을 견인하는 디지털화, 자동화 및 상호작용형 시각적 경험에 대한 우선순위 강화 187
17.3 자동차 188
17.3.1 세그먼트 성장에 기여할 첨단 운전자 보조 시스템(ADAS)의 도입 확대 188
17.4 스포츠 및 엔터테인먼트 189
17.4.1 세그먼트 성장을 가속화하기 위한 몰입형 게임 및 가상 콘서트 경험 제공에 대한 강력한 집중 189
17.5 소매, 호텔·관광 및 BFSI
190
17.5.1 부문별 성장을 강화하기 위해 디지털 고객 참여 및 셀프 서비스 기술에 대한 투자 확대 19017.6 산업 19117.6.1 부문 성장을 가속화하기 위한 AR 기반 유지보수 및 검사 워크플로우에 대한 관심 증가 19117.7 교육 19217.7.1 시장 성장을 주도하기 위한 기술 및 직업 교육 분야에서 VR 기반 시뮬레이션 훈련의 도입 증가 19217.8 의료 19317.8.1 의료 교육 및 재활 치료를 위한 몰입형 기술의 활용 확대가 부문 성장을 견인 19317.9 항공우주 및 방위 19417.9.1 조종사 및 군인의 상황 인식 능력 향상에 대한 강조가 커지면서 부문별 성장이 가속화될 전망 19417.10 교통 19517.10.1 세그먼트 성장을 촉진하기 위한 스마트 모빌리티 및 연결형 대중교통 네트워크에 대한 투자 증가 19517.11 기타 최종 용도 19618 지역별 디스플레이 모듈 시장 19718.1 소개 19818.2 북미 20018.2.1 미국 20418.2.1.1 시장 성장을 촉진할 반도체 제조 및 프리미엄 전자제품 수요 증가 20418.2.2 캐나다 20618.2.2.1 시장 성장을 가속화할 산업 자동화 및 디지털 인프라에 대한 투자 증가 20618.2.3 멕시코 20718.2.3.1 전자 및 자동차 제조 사업의 급속한 확장이 시장 성장을 가속화할 전망 20718.3 유럽 20918.3.1 독일 21318.3.1.1 인더스트리 4.0 및 스마트 공장 이니셔티브의 도입 증가가 시장 성장에 기여할 전망 21318.3.2 영국 21418.3.2.1 시장 성장을 뒷받침하기 위한 상업용 디지털 사이니지 및 기업 디지털 전환에 대한 투자 증가 21418.3.3 프랑스 21618.3.3.1 시장 성장을 주도하기 위한 전자 및 반도체 제조 역량 강화에 대한 강조 증가 21618.3.4 이탈리아 21718.3.4.1 시장 성장을 촉진하기 위한 산업 자동화, 의료 현대화 및 소비자 가전 수요 증가 21718.3.5 기타 유럽 국가 21918.4 아시아 태평양 22018.4.1 중국 22418.4.1.1 시장 성장을 가속화하기 위한 전기차 및 AI 기반 소비자 가전의 채택 증가 224
18.4.2 일본 226
18.4.2.1 수익성 높은 시장 성장 기회를 창출하기 위한 프리미엄 디스플레이 혁신에 대한 관심 증가 226
18.4.3 대한민국 227
18.4.3.1 시장 성장을 견인할 프리미엄 스마트폰 및 웨어러블 전자제품에 대한 수요 급증 227
18.4.4 대만 229
18.4.4.1 전기차 및 프리미엄 게임 장비의 보급 확대가 시장 성장을 가속화할 전망 229
18.4.5 인도 230
18.4.5.1 스마트폰 제조 확대 및 디지털화가 시장 성장을 뒷받침할 전망 230
18.4.6 기타 아시아 태평양 지역 232
18.5 기타 지역 233
18.5.1 중동 및 아프리카 237
18.5.1.1 시장 성장을 촉진하기 위한 스마트 시티 및 산업 현대화에 대한 대규모 투자 237
18.5.1.2 GCC 국가 240
18.5.1.3 기타 중동 및 아프리카 240
18.5.2 남미 240
18.5.2.1 시장 성장을 가속화하기 위한 소비자 가전 수요 증가, 자동화 및 디지털 인프라 투자 240
19 경쟁 구도 242
19.1 개요 242
19.2 주요 기업의 경쟁 전략/승리 요인, 2023–2026 242
19.3 매출 분석, 2021–2025 243
19.4 2025년 시장 점유율 분석 244
19.5 브랜드 비교 247
19.5.1 BOE 테크놀로지 그룹(중국) 247
19.5.2 삼성디스플레이(대한민국) 247
19.5.3 LG 디스플레이(한국) 248
19.5.4 AUO(대만) 248
19.5.5 인놀럭스(대만) 248
19.6 기업 평가 매트릭스: 주요 기업, 2025 248
19.6.1 스타 기업 249
19.6.2 신흥 리더 기업 249
19.6.3 보편적 기업 249
19.6.4 참여 기업 249
19.6.5 기업 입지: 주요 기업, 2025년 251
19.6.5.1 기업 입지 251
19.6.5.2 지역별 입지 252
19.6.5.3 유형별 입지 253
19.6.5.4 광학 디스플레이 기술 입지 254
19.6.5.5 비광학 디스플레이 기술 시장 현황 255
19.6.5.6 최종 용도 시장 현황 256
19.6.5.7 디스플레이 크기 시장 현황 257
19.7 기업 평가 매트릭스: 스타트업/중소기업, 2025 257
19.7.1 진취적인 기업 257
19.7.2 대응력이 뛰어난 기업 258
19.7.3 역동적인 기업 258
19.7.4 출발점 258
19.7.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 259
19.7.5.1 주요 스타트업/중소기업 상세 목록 259
19.7.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 260
19.8 기업 가치 평가 및 재무 지표 261
19.9 경쟁 시나리오 262
19.9.1 제품 출시/개선 263
19.9.2 거래 264
20 기업 프로필 265
20.1 디스플레이 모듈 제조업체 265
20.1.1 코핀 코퍼레이션 265
20.1.1.1 사업 개요 265
20.1.1.2 제공 제품/솔루션/서비스 266
20.1.1.3 최근 동향 268
20.1.1.3.1 제품 출시/개선 268
20.1.1.3.2 거래 268
20.1.1.4 MnM의 견해 269
20.1.1.4.1 주요 강점/승리 요인 269
20.1.1.4.2 전략적 선택 269
20.1.1.4.3 약점/경쟁 위협 269
20.1.2 WINSTAR DISPLAY CO., LTD. 270
20.1.2.1 사업 개요 270
20.1.2.2 제공 제품/솔루션/서비스 271
20.1.2.3 최근 동향 272
20.1.2.3.1 제품 출시/개선 272
20.1.2.3.2 거래 273
20.1.2.4 MnM의 견해 273
20.1.2.4.1 주요 강점/승리 요인 273
20.1.2.4.2 전략적 선택 273
20.1.2.4.3 약점/경쟁 위협 274
20.1.3 NEWHAVEN DISPLAY INTERNATIONAL, INC. 275
20.1.3.1 사업 개요 275
20.1.3.2 제공하는 제품/솔루션/서비스 275
20.1.3.3 최근 동향 276
20.1.3.3.1 제품 출시/개선 276
20.1.3.4 MnM의 견해 277
20.1.3.4.1 주요 강점/승리 요인 277
20.1.3.4.2 전략적 선택 277
20.1.3.4.3 약점/경쟁 위협 278
20.1.4 ORIENT DISPLAY 279
20.1.4.1 사업 개요 279
20.1.4.2 제공하는 제품/솔루션/서비스 279
20.1.4.3 최근 동향 280
20.1.4.3.1 제품 출시/개선 280
20.1.4.4 MnM의 견해 281
20.1.4.4.1 주요 강점/승리 요인 281
20.1.4.4.2 전략적 선택 281
20.1.4.4.3 약점/경쟁 위협 282
20.1.5 RAYSTAR OPTRONICS, INC. 283
20.1.5.1 사업 개요 283
20.1.5.2 제공 제품/솔루션/서비스 284
20.1.5.3 최근 동향 285
20.1.5.3.1 제품 출시/개선 285
20.1.5.4 MnM의 관점 286
20.1.5.4.1 주요 강점/승리 요인 286
20.1.5.4.2 전략적 선택 286
20.1.5.4.3 약점/경쟁 위협 287
20.1.6 SHENZHEN GESIGHT TECHNOLOGY CO., LTD. 288
20.1.6.1 사업 개요 288
20.1.6.2 제공하는 제품/솔루션/서비스 288
20.1.7 TRULY SEMICONDUCTORS LTD. 290
20.1.7.1 사업 개요 290
20.1.7.2 제공하는 제품/솔루션/서비스 291
20.1.8 VISHAY INTERTECHNOLOGY, INC. 293
20.1.8.1 사업 개요 293
20.1.8.2 제공하는 제품/솔루션/서비스 294
20.1.9 LUMUS 296
20.1.9.1 사업 개요 296
20.1.9.2 제공하는 제품/솔루션/서비스 296
20.1.9.3 최근 동향 298
20.1.9.3.1 제품 출시/개선 298
20.1.9.3.2 거래 내역 298
20.1.10 GOERTEK 299
20.1.10.1 사업 개요 299
20.1.10.2 제공하는 제품/솔루션/서비스 300
20.1.10.3 최근 동향 302
20.1.10.3.1 제품 출시/개선 302
20.2 디스플레이 패널 제조업체 303
20.2.1 BOE TECHNOLOGY GROUP CO., LTD. 303
20.2.1.1 사업 개요 303
20.2.1.2 제공하는 제품/솔루션/서비스 304
20.2.2 삼성디스플레이 306
20.2.2.1 사업 개요 306
20.2.2.2 제공하는 제품/솔루션/서비스 307
20.2.2.3 최근 동향 309
20.2.2.3.1 제품 출시/개선 309
20.2.2.3.2 계약 310
20.2.3 LG 디스플레이 주식회사 311
20.2.3.1 사업 개요 311
20.2.3.2 제공하는 제품/솔루션/서비스 312
20.2.3.3 최근 동향 313
20.2.3.3.1 제품 출시/개선 313
20.2.3.3.2 거래 내역 314
20.2.4 AUO CORPORATION 315
20.2.4.1 사업 개요 315
20.2.4.2 제공하는 제품/솔루션/서비스 316
20.2.4.3 최근 동향 317
20.2.4.3.1 제품 출시/개선 317
20.2.5 INNOLUX CORPORATION 318
20.2.5.1 사업 개요 318
20.2.5.2 제공하는 제품/솔루션/서비스 319
20.2.6 SONY GROUP CORPORATION 321
20.2.7 SEIKO EPSON CORPORATION 322
20.2.8 샤프(SHARP CORPORATION) 323
20.2.9 비전옥스(VISIONOX COMPANY) 324
20.2.10 E 잉크 홀딩스(E INK HOLDINGS INC.) 325
20.3 기타 기업 326
20.3.1 HIMAX TECHNOLOGIES, INC. 326
20.3.2 RAONTECH 327
20.3.3 OMNIVISION TECHNOLOGIES, INC. 328
20.3.4 GOOLTON TECHNOLOGY CO., LTD. 329
20.3.5 SUNNY OPTICAL TECHNOLOGY (GROUP) COMPANY LIMITED 330
21 연구 방법론 331
21.1 서론 331
21.2 연구 데이터 332
21.2.1 2차 데이터 332
21.2.1.1 주요 2차 자료 목록 333
21.2.1.2 2차 자료의 주요 데이터 333
21.2.2 1차 데이터 334
21.2.2.1 1차 인터뷰 내역 334
21.2.2.2 1차 자료에서 도출된 주요 데이터 335
21.2.2.3 주요 산업 통찰력 335
21.2.2.4 1차 인터뷰 참가자 목록 336
21.3 시장 규모 추정 336
21.3.1 바텀업 접근법 336
21.3.1.1 바텀업 분석을 이용한 시장 규모 추정 접근법 (수요 측면) 336
21.3.2 탑다운 접근법 337
21.3.2.1 탑다운 분석을 이용한 시장 규모 추정 접근법 (공급 측면) 337
21.4 시장 전망 접근법 338
21.4.1 공급 측면 338
21.4.2 수요 측면 339
21.5 데이터 삼각측량 340
21.6 연구 가정 341
21.7 연구의 한계 342
21.8 위험 분석 342
22 부록 343
22.1 토론 가이드 343
22.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 347
22.3 맞춤 설정 옵션 349
22.4 관련 보고서 349
22.5 저자 정보 350
|