주요 내용
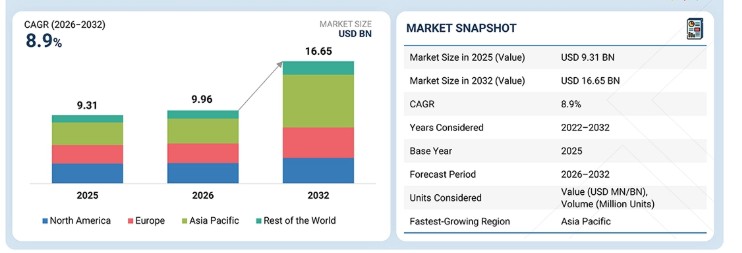
아시아 태평양 지역은 13.2%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
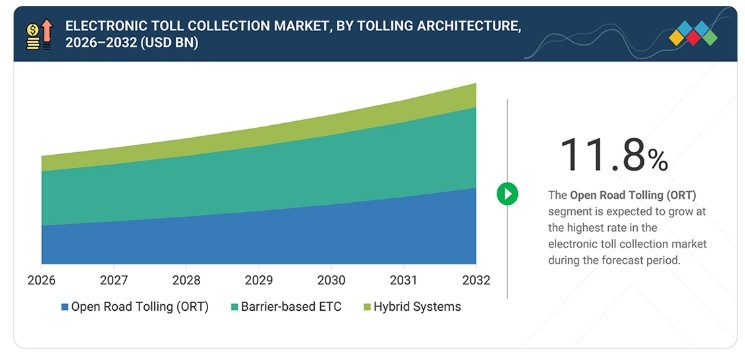
2025년 기준, 차단기 기반 ETC 시스템 부문이 시장의 51%를 차지하며 시장을 주도했습니다.
2024년 기준, RFID 부문은 55%의 시장 점유율을 기록했습니다.
소프트웨어 부문은 2026년부터 2032년까지 9.8%라는 가장 빠른 성장률을 기록할 것으로 전망된다.
고속도로 부문은 2025년 58%의 점유율로 시장을 주도할 것으로 예상된다.
지멘스(Siemens), 카프슈 트래픽콤(Kapsch TrafficCom AG), 콘듀언트(Conduent Incorporated), ST 엔지니어링(TransCore)은 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 전자 통행료 징수 시장의 주요 기업으로 꼽혔다.
베스트패스(BestPass Inc.), 클리어로드(ClearRoad, Inc.), 큐브 하이웨이즈(Cube Highways)는 전문 틈새 분야에서 탄탄한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 입증하고 있다.
전자 통행료 징수(ETC) 시장은 교통 인프라의 급속한 디지털 전환, 비접촉식 결제 시스템에 대한 수요 증가, 지능형 및 지속 가능한 모빌리티 네트워크를 향한 정부의 적극적인 정책 추진에 힘입어 향후 10년 동안 상당한 성장을 보일 것으로 전망된다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
모빌리티 및 교통 분야에는 주로 고속도로 관리청, 도시 대중교통 기관, 물류 운영사, 인프라 개발사가 포함됩니다. 전자 통행료 징수 시스템은 원활한 차량 식별, 현금 없는 결제 처리, 교통 체증 관리를 가능하게 하기 위해 이러한 부문 전반에 걸쳐 널리 도입되었습니다. 또한, AI 기반 번호판 인식(ANPR/ALPR), 위성 기반 GNSS 통행료 징수, 실시간 교통 최적화를 위한 커넥티드 차량 데이터 분석의 통합을 통해 새로운 기회가 대두되고 있습니다. 이러한 발전은 차세대 스마트 모빌리티 생태계를 형성하여, 통행료 운영사와 정부 모두에게 효율성, 지속 가능성 및 수익 성장을 이끌어낼 것으로 예상됩니다.
시장 생태계
전자 통행료 징수 생태계는 Kapsch TrafficCom AG, Conduent Incorporated, ST Engineering(TransCore), Thales, Cubic Corporation 등 기존 주요 공급업체들로 구성되어 있습니다. 이러한 이해관계자들 간의 시너지는 AI 기반 통행료 징수, GNSS 기반 거리 과금, 혼잡 요금제, 스마트 모빌리티 통합과 같은 분야에서 새로운 기회를 창출하며, 전 세계 교통 및 전자 통행료 징수 시장 전반에 걸쳐 운영 효율성, 상호 운용성 및 혁신을 주도하고 있습니다.
지역
아시아 태평양 지역은 예측 기간 동안 전 세계 전자 통행료 징수 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
아시아 태평양 지역은 대규모 고속도로 현대화 프로그램의 일환으로 인도, 중국, 말레이시아, 일본 등 주요 경제국에서 디지털 통행료 징수 시스템의 전국적 의무 도입에 힘입어 2025년에 가장 빠른 성장률을 기록했습니다. 각국 정부는 수동 통행료 징수를 대체하고, 교통 체증을 줄이며, 수익 징수의 투명성을 높이기 위해 ETC를 우선시하고 있으며, 동시에 전기차의 확산으로 감소하는 연료세 수입을 보완하고 있습니다. 이 지역의 발전은 RFID 및 ANPR 하드웨어 비용의 하락, 유료 도로 네트워크의 급속한 확장, 그리고 100% 전자 통행료 징수 도입을 위한 강력한 정책 및 규제적 뒷받침에 의해 더욱 가속화되고 있다.
2025~2030년 전자 통행료 징수(ETC) 시장 규모, 점유율 및 동향: 기업 평가 매트릭스
전자 통행료 징수(ETC) 시장에서 지멘스(Star)는 강력한 글로벌 입지, 광범위한 제품 포트폴리오, 그리고 다차선 자유 흐름(MLFF) 시스템, GNSS 기반 통행료 징수, AI 기반 교통 관리 플랫폼 분야에서 입증된 전문성을 바탕으로 선도적인 위치를 차지하고 있습니다. 이 회사는 상호 운용성, 시스템 확장성, 종단 간 통행료 징수 솔루션에 지속적으로 주력함으로써 국제 고속도로 네트워크 전반에 걸쳐 최상위 공급업체로서의 입지를 공고히 했습니다. 센시스 가츠오 그룹(Sensys Gatso Group, 신흥 리더)은 클라우드 네이티브 백오피스 플랫폼, 커넥티드 차량 통합, 지속 가능한 통행료 징수 인프라 분야의 발전을 통해 주목할 만한 성장세를 보이고 있으며, 선진 시장과 신흥 시장 모두에서 입지를 넓혀가고 있습니다. 지역 기반 및 기술 중심 공급업체를 포함한 생태계의 다른 참여자들은 현지 규제 및 인프라 요구 사항에 맞춘 모듈식, 비용 효율적이며 상호 운용 가능한 ETC 솔루션을 제공함으로써 시장 입지를 확대하고 있습니다. 이러한 업체들은 통행료 징수의 정확성, 효율성 및 운영 투명성을 향상시키는 AI, IoT 및 GNSS 기술의 도입을 확대함으로써 글로벌 ETC 분야의 혁신과 경쟁력을 주도하고 있습니다.
주요 시장 참여 기업
- Kapsch TrafficCom AG (오스트리아)
- Conduent, Inc. (미국)
- ST Engineering (TransCore) (싱가포르)
- Thales (프랑스)
- Siemens (독일)
- Neology, Inc. (미국)
- FEIG ELECTRONIC (독일)
- Cubic Corporation (미국)
- Q-Free (노르웨이)
- EFKON GmbH (오스트리아)
최근 동향
2026년 2월 : Kapsch TrafficCom은 리투아니아의 Via Lietuva를 대상으로 한 업계 최초의 위성 통행료 징수 프로젝트를 수주했다고 발표했다. 이 회사는 2,851km에 달하는 도로를 포괄하는 종단간(end-to-end) 트럭 통행료 징수 시스템을 공급하고 5년간 운영할 예정이며, 2027년 초에 서비스를 개시할 것으로 예상된다고 밝혔다.
2025년 10월 : RMTA는 완전 전자식 통행료 징수 체계로의 전환 계획의 일환으로, ‘번호판 기반 결제(Pay-by-Plate)’ 통행료 징수 시스템 도입을 위해 콘듀언트(Conduent)를 선정했다. 이 시스템은 ‘서비스형 통행료 징수(Tolling-as-a-Service)’ 모델을 채택하며, 콘듀언트가 이미지 기반 거래 처리, 청구서 발행 및 대금 징수를 담당한다. 이를 통해 운전자는 트랜스폰더나 차량 번호판을 통해 요금을 납부할 수 있게 되어, 더 빠르고 안전하며 사용자 친화적인 운전 경험을 제공할 것이다.
2025년 7월 : Kapsch TrafficCom은 노르웨이 Vegfinans를 위한 무장벽 통행료 징수 시스템이 2025년 7월 10일, 오슬로 북쪽 인넬란트(Innlandet) 지역의 4번 국도에서 가동을 시작했다고 발표했다. 이 프로젝트는 테스트 완료 후 인계되었으며, 2026년 초 성공적인 운영 기간을 거친 후 최종 고객 승인이 이루어질 것으로 예상된다.
1 서론 30
1.1 연구 목적 30
1.2 시장 정의 30
1.2.1 포함 및 제외 항목 31
1.3 시장 범위 31
1.3.1 시장 세분화 및 지역 범위 32
1.3.2 분석 기간 33
1.3.3 분석 통화 33
1.4 분석 단위 33
1.5 한계 사항 33
1.6 이해관계자 34
1.7 변경 사항 요약 34
2 경영 요약 35
2.1 시장 하이라이트 및 주요 통찰력 35
2.2 주요 시장 참여자: 전략적 발전 현황 분석 37
2.3 전자 통행료 징수 시장의 파괴적 트렌드 38
2.4 고성장 부문 39
2.5 지역별 개요: 시장 규모, 성장률 및 전망 40
3 프리미엄 인사이트 41
3.1 전자 통행료 징수 시장 참여자를 위한 매력적인 기회 41
3.2 기술별 전자 통행료 징수 시장 42
3.3 제공 서비스별 전자 통행료 징수 시장 42
3.4 통행료 징수 아키텍처별 전자 통행료 징수 시장 43
3.5 응용 분야별 전자 통행료 징수 시장 43
3.6 지역별 전자 통행료 징수 시장 44
4 시장 개요 45
4.1 서론 45
4.2 시장 동향 45
4.2.1 성장 동인 46
4.2.1.1 교통 혼잡 완화 및 교통사고 감소에 대한 시급한 필요성 46
4.2.1.2 고속도로 및 도시 전역에 첨단 통행료 징수 솔루션 도입을 위한 정부의 강력한 지원 47
4.2.1.3 자동 통행료 결제 옵션의 높은 편의성 47
4.2.1.4 교통 인프라의 기술 발전 48
4.2.2 제약 요인 49
4.2.2.1 ETC 솔루션의 기술적 오류 발생 가능성 및 사이버 공격에 대한 취약성 49
4.2.2.2 개발도상국에서의 도입 제약 49
4.2.2.3 GPS 및 GNSS 기반 ETC 시스템에 대한 높은 초기 투자 필요성 50
4.2.3 기회 51
4.2.3.1 경제적·환경적 이득을 위한 연료 소비 및 배출량 최소화에 대한 상당한 주목 51
4.2.3.2 통행료 징수 시스템에 블록체인 기술 통합 52
4.2.3.3 교통 부문에서 민관 협력(PPP) 협약의 증가 52
4.2.3.4 전전자식 통행료 징수 시스템의 도입 확대 53
4.2.4 과제 53
4.2.4.1 데이터 개인정보 보호 문제 53
4.2.4.2 통행료 징수 시스템과 관련된 상호운용성 문제 54
4.3 상호 연결된 시장 및 부문 간 기회 54
4.4 1/2/3위 기업들의 전략적 움직임 55
5 산업 동향 57
5.1 포터의 5가지 힘 분석 57
5.1.1 신규 진입자의 위협 58
5.1.2 대체재의 위협 59
5.1.3 공급자의 협상력 59
5.1.4 구매자의 협상력 59
5.1.5 경쟁의 격도 60
5.2 거시경제 전망 60
5.2.1 서론 60
5.2.2 GDP 동향 및 전망 60
5.2.3 글로벌 전자 통행료 징수 산업의 동향 63
5.2.4 도로 운송 산업의 동향 64
5.3 가치 사슬 분석 64
5.4 생태계 분석 66
5.5 가격 분석 68
5.5.1 주요 업체별 RFID 태그 및 리더기의 평균 판매 가격 동향, 2022–2025 68
5.5.2 지역별 전자 통행료 징수 시스템의 평균 판매 가격 추이, 2022–2025 70
5.6 무역 분석 71
5.6.1 수입 현황 (HS 코드 8530) 72
5.6.2 수출 시나리오 (HS 코드 8530) 73
5.7 주요 컨퍼런스 및 행사, 2026년 74
5.8 고객 비즈니스에 영향을 미치는 동향/변화 74
5.9 투자 및 자금 조달 시나리오 75
5.10 사례 연구 분석 76
5.10.1 웨스턴 디지털(Western Digital)과 테오브로마 시스템즈(Theobrom Systems), 유럽 프로젝트에 맞춤형 통행료 징수 시스템 제공 76
5.10.2 SICE, 교통 관리 최적화 및 수익 창출을 위해 험버 브리지 통행료 징수 시스템 업그레이드 76
5.10.3 매사추세츠주 교통부, E-ZPASS 고객 서비스 강화를 위해 트랜스코어(Transcore) 선정 77
5.10.4 ERC, 수익 극대화를 위해 코그니전트의 클라우드 기반 통행료 징수 솔루션 선정 77
5.10.5 PLUS 말레이시아, ANPR 기술을 기반으로 한 RFID 통행료 추적 시스템에 TAPWAY의 AI 및 NVIDIA의 GPU 도입 78
5.11 미국 관세의 영향 – 개요 78
5.11.1 서론 78
5.11.2 주요 관세율 79
5.11.3 가격 영향 분석 79
5.11.4 국가/지역별 영향 80
5.11.4.1 미국 80
5.11.4.2 유럽 81
5.11.4.3 아시아 태평양 82
5.11.5 적용에 미치는 영향 82
6 기술 발전, AI가 주도하는 영향, 특허 및 혁신 84
6.1 주요 기술 84
6.1.1 GNSS/GPS 기반 통행료 징수 시스템 84
6.1.2 AI 기반 교통 분석 및 자동 단속 84
6.2 보완 기술 84
6.2.1 IoT 센서 및 도로변 장치 84
6.2.2 사이버 보안 솔루션 85
6.2.3 빅데이터 분석 플랫폼 85
6.2.4 디지털 결제 및 핀테크 통합 85
6.3 기술 로드맵 86
6.4 특허 분석 87
6.5 AI/일반 AI가 전자 통행료 징수 시장에 미치는 영향 89
6.5.1 주요 활용 사례 및 시장 잠재력 90
6.5.2 전자 통행료 징수 시장에서 OEM이 따르는 모범 사례 91
6.5.3 전자 통행료 징수 시장에서의 AI 도입 관련 사례 연구 92
6.5.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 93
6.5.5 전자 통행료 징수 시장에서 생성형 AI 도입에 대한 고객의 준비도 95
7 지역별 규제 및 규정 준수 96
7.1 지역별 규제 및 규정 준수 96
7.2 규제 기관, 정부 기관 및 기타 조직 96
7.3 산업 표준 98
8 고객 환경 및 구매자 행동 100
8.1 의사결정 과정 100
8.2 구매자 이해관계자 및 구매 평가 기준 101
8.2.1 구매 과정의 주요 이해관계자 102
8.2.2 구매 기준 102
8.3 도입 장벽 및 내부 과제 103
8.4 다양한 응용 분야의 미충족 요구 사항 104
8.5 시장 수익성 105
9 통행료 지불에 채택된 결제 방식 107
9.1 서론 107
9.2 선불 방식 107
9.3 후불 방식 108
10 전자 통행료 징수 시스템에 적용된 통행료 징수 아키텍처 109
10.1 서론 109
10.2 하드웨어 공급업체 109
10.3 소프트웨어 및 플랫폼 공급업체 110
10.4 시스템 통합업체 111
10.5 통행료 운영사/사업권자 112
10.6 관리형 서비스 제공업체 112
11 통행료 징수 아키텍처별 전자 통행료 징수 시장 114
11.1 서론 115
11.2 오픈 로드 통행료 징수(ORT) 116
11.2.1 도입 확대를 위한 교통 체증 완화 및 연비 개선 추세 116
11.3 차단기 기반 ETC 117
11.3.1 구현 가속화를 위한 낮은 구축 복잡성과 높은 거래 정확도 117
11.4 하이브리드 시스템 118
11.4.1 설치 확대를 주도하는 디지털 결제 및 스마트 모빌리티 이니셔티브에 대한 관심 증가 118
12 기술별 전자 통행료 징수 시장 120
12.1 서론 121
12.2 RFID 122
12.2.1 모든 인프라에 쉽게 통합 가능하고 운영 비용이 낮아 부문 성장을 촉진 122
12.3 DSRC 124
12.3.1 세그먼트 성장을 촉진하는 보안 및 개인정보 보호 중심의 ETC 솔루션에 대한 수요 증가 124
12.4 GNSS/GPS 125
12.4.1 광범위한 도로변 인프라 없이도 거리 기반 요금 부과를 지원하여 시장 활성화 125
12.5 기타 기술 126
13 서비스 유형별 전자 통행료 징수 시장 128
13.1 서론 129
13.2 하드웨어 130
13.2.1 도로변 인프라 133
13.2.1.1 도로변 인프라 요구 사항을 창출하는 자동화된 모빌리티 환경에 대한 선호도 증가 133
13.2.2 ANPR 카메라 133
13.2.2.1 세그먼트 성장을 촉진하기 위한 개방형 도로 통행료 징수 및 교통 혼잡 관리 프로그램의 도입 증가 133
13.2.3 RFID/DSRC 리더기 134
13.2.3.1 부문 성장을 촉진하기 위한 저지연 통행료 징수 및 교통 관리 시스템에 대한 수요 증가 134
13.2.4 트랜스폰더/OBUS 134
13.2.4.1 부문 성장을 촉진하기 위한 국가 및 지역 간 상호운용성 이니셔티브의 확대 134
13.2.5 센서 및 컨트롤러 135
13.2.5.1 부문 성장을 촉진하기 위한 감지 정확도 및 시스템 가시성 개선 잠재력 135
13.3 소프트웨어 135
13.3.1 거래 처리 138
13.3.1.1 부문별 성장에 기여하기 위한 고속·저지연 처리 인프라에 대한 투자 증가 138
13.3.2 위반 단속 138
13.3.2.1 부문 성장을 촉진하기 위해 미납 통행료 거래를 식별하고 관리할 필요성 138
13.3.3 통행료 관리 139
13.3.3.1 부문 성장을 가속화하기 위한 다중 회랑 통행료 네트워크 및 상호 운용 가능한 교통 인프라의 급속한 구축 139
13.3.4 수익 관리 139
13.3.4.1 시장 확장을 촉진하기 위해 누수 지점을 파악하고 징수 효율을 최적화해야 할 필요성 139
13.3.5 상호운용성 플랫폼 140
13.3.5.1 배포를 촉진하기 위해 통행료 운영자 간 거래 교환, 계정 동기화, 결제 조정을 용이하게 할 수 있는 능력 140
13.4 서비스 140
13.4.1 관리형 서비스 142
13.4.1.1 성과 기반 제공 모델의 활용을 확대하여 부문별 성장을 촉진 142
13.4.2 통합 및 구축 142
13.4.2.1 부문별 성장에 기여하기 위해 다중 기술 통행료 징수 환경의 도입 확대 142
13.4.3 유지보수 및 지원 142
13.4.3.1 부문별 성장을 촉진하기 위해 운영 요건 및 서비스 수준 계약(SLA) 준수를 유지할 필요성 142
13.4.4 컨설팅 143
13.4.4.1 통행료 징수 환경의 복잡성 증가로 인한 컨설팅 서비스 수요 창출 143
14 응용 분야별 전자 통행료 징수 시장 145
14.1 서론 146
14.2 고속도로/고속통행로 147
14.2.1 성장을 수용하기 위해 고속도로 전반에 걸쳐 교통 흐름을 개선하고, 정체 및 유해 배기 가스를 줄여야 할 시급한 필요성 147
14.3 도시 정체 요금 제도 152
14.3.1 수요 촉진을 위한 스마트 시티 개발 이니셔티브 152
14.4 교량 및 터널 157
14.4.1 구간별 성장을 촉진하기 위한 교량 및 터널에서의 자동 통행료 징수 시스템 도입 확대 157
14.5 국경 간 통행료 징수 161
14.5.1 세그먼트 성장을 주도할 국제 교통 연결성 및 지역 이동성 프로그램의 확대 161
15 지역별 전자 통행료 징수 시장 166
15.1 서론 167
15.2 북미 168
15.2.1 미국 172
15.2.1.1 시장 성장을 가속화하기 위한 도로 인프라 현대화에 대한 강조 증가 172
15.2.2 캐나다 173
15.2.2.1 시장을 견인할 주요 고속도로 및 교량에 ETC 시스템 설치 증가 173
15.2.3 멕시코 174
15.2.3.1 시장 성장에 기여할 인접 국가와의 연결 프로젝트 수 증가 174
15.3 유럽 175
15.3.1 영국 180
15.3.1.1 교통 효율성을 높이기 위한 첨단 통행료 징수 기술 도입이 시장 성장을 견인 180
15.3.2 독일 181
15.3.2.1 시장 성장을 뒷받침하는 강력한 기술 전문성과 첨단 통행료 징수 인프라 181
15.3.3 프랑스 182
15.3.3.1 시장 성장을 강화하기 위한 환경 과금 구역 내 전자 통행료 징수 시스템의 확대 도입 182
15.3.4 이탈리아 183
15.3.4.1 시장 성장에 기여할 유료 도로망 확장 및 디지털 기반의 대형 차량 통행료 징수 183
15.3.5 스페인 184
15.3.5.1 시장 성장을 촉진하기 위한 고속도로 전역의 자동화 및 MLFF 지원 ETC 솔루션 설치 급증 184
15.3.6 북유럽 185
15.3.6.1 GNSS, ANPR 및 친환경 요금 모델을 통한 디지털 도로 요금 징수 발전으로 시장 주도 185
15.3.7 노르웨이 186
15.3.7.1 시장 확장을 강화하기 위한 프리플로우 통행료 징수 및 디지털 모빌리티 인프라의 높은 도입률 186
15.3.8 기타 유럽 국가 187
15.4 아시아 태평양 188
15.4.1 중국 193
15.4.1.1 시장 성장을 촉진하기 위한 통행료 결제 자동화에 대한 정부의 지원 확대 193
15.4.2 일본 194
15.4.2.1 시장 성장을 촉진하기 위한 통행료 징수소 교통량 감소 필요성 증가 194
15.4.3 대한민국 195
15.4.3.1 수요 촉진을 위한 스마트 모빌리티 이니셔티브 및 디지털 교통 프로그램 확대 195
15.4.4 호주 196
15.4.4.1 시장 성장을 뒷받침하기 위해 프리플로우 통행료 징수 방식을 활용하여 도시 이동성과 교통 효율성 개선 196
15.4.5 싱가포르 197
15.4.5.1 시장 성장을 촉진하기 위해 GNSS 기반 ERP 프레임워크를 통한 도시 중심 디지털 통행료 징수 선도 197
15.4.6 인도 198
15.4.6.1 시장 성장을 가속화하기 위해 RFID 확대 및 고속도로 개발 프로젝트를 통해 전국적인 통행료 디지털화를 가속화 198
15.4.7 기타 아시아 태평양 지역 199
15.5 기타 지역 200
15.5.1 남미 204
15.5.1.1 브라질 205
15.5.1.1.1 시장 성장을 주도하기 위해 교통 처리량을 개선하기 위한 자동화 및 자유 흐름 통행료 징수 환경으로의 전환 205
15.5.1.2 아르헨티나 205
15.5.1.2.1 시장 성장을 촉진하기 위한 인프라 업그레이드를 바탕으로 한 디지털 통행료 징수 모델의 확대 도입 205
15.5.1.3 남미 기타 지역 206
15.5.2 중동 및 아프리카 207
15.5.2.1 GCC 국가 208
15.5.2.1.1 시장 성장을 지원하기 위한 교통 규제 및 과속 단속을 위한 정부 정책 208
15.5.2.2 중동 및 아프리카 기타 지역 208
16 경쟁 구도 209
16.1 개요 209
16.2 주요 업체의 경쟁 전략/승리 요인, 2021–2026 209
16.2.1 제품 포트폴리오 211
16.2.2 지역별 중점 211
16.2.3 생산 거점 211
16.2.4 내생적/외생적 성장 전략 211
16.3 시장 점유율 분석, 2025 211
16.4 매출 분석, 2021–2025 212
16.5 기업 가치 평가 및 재무 지표 213
16.6 브랜드 비교 214
16.6.1 KAPSCH TRAFFICCOM AG (오스트리아) 214
16.6.2 CONDUENT, INC. (미국) 214
16.6.3 ST ENGINEERING (TRANSCORE) (미국) 214
16.6.4 탈레스 그룹 (프랑스) 215
16.6.5 지멘스 AG (독일) 215
16.7 기업 평가 매트릭스: 주요 기업, 2025년 215
16.7.1 스타 기업 215
16.7.2 신흥 선도 기업 215
16.7.3 광범위하게 활동하는 기업 215
16.7.4 참여 기업 215
16.7.5 기업 활동 범위: 주요 기업, 2025년 217
16.7.5.1 기업 입지 217
16.7.5.2 지역 입지 218
16.7.5.3 제품·서비스 입지 219
16.7.5.4 톨링 아키텍처 입지 220
16.7.5.5 기술 입지 221
16.7.5.6 애플리케이션 입지 222
16.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 222
16.8.1 진취적인 기업 222
16.8.2 대응력이 뛰어난 기업 223
16.8.3 역동적인 기업 223
16.8.4 출발점 223
16.8.5 경쟁 벤치마킹: 주요 스타트업/중소기업, 2025 224
16.8.5.1 주요 스타트업/중소기업 상세 목록 224
16.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 225
16.9 경쟁 시나리오 225
16.9.1 제품 출시/개발 225
16.9.2 거래 226
16.9.3 기타 동향 227
17 기업 프로필 229
17.1 주요 기업 229
17.1.1 KAPSCH TRAFFICCOM AG 229
17.1.1.1 사업 개요 229
17.1.1.2 제공 제품/솔루션/서비스 231
17.1.1.3 최근 동향 232
17.1.1.3.1 신제품 출시 232
17.1.1.3.2 계약 체결 232
17.1.1.3.3 사업 확장 233
17.1.1.3.4 기타 동향 233
17.1.1.4 MnM의 관점 235
17.1.1.4.1 주요 강점/승리 요인 235
17.1.1.4.2 전략적 선택 235
17.1.1.4.3 약점/경쟁 위협 235
17.1.2 CONDUENT INCORPORATED 236
17.1.2.1 사업 개요 236
17.1.2.2 제공하는 제품/솔루션/서비스 237
17.1.2.3 최근 동향 239
17.1.2.3.1 신제품 출시 239
17.1.2.3.2 기타 동향 239
17.1.2.4 MnM의 견해 240
17.1.2.4.1 주요 강점/승리 요인 240
17.1.2.4.2 전략적 선택 240
17.1.2.4.3 약점/경쟁 위협 240
17.1.3 EFKON GMBH 241
17.1.3.1 사업 개요 241
17.1.3.2 제공하는 제품/솔루션/서비스 241
17.1.3.3 최근 동향 243
17.1.3.3.1 신제품 출시 243
17.1.3.3.2 기타 동향 244
17.1.3.4 MnM의 견해 244
17.1.3.4.1 주요 강점/승리 요인 244
17.1.3.4.2 전략적 선택 244
17.1.3.4.3 약점/경쟁 위협 244
17.1.4 ST ENGINEERING (TRANSCORE) 245
17.1.4.1 사업 개요 245
17.1.4.2 제공하는 제품/솔루션/서비스 246
17.1.4.3 최근 동향 248
17.1.4.3.1 신제품 출시 248
17.1.4.3.2 계약 체결 249
17.1.4.3.3 사업 확장 249
17.1.4.3.4 기타 동향 249
17.1.4.4 MnM의 견해 251
17.1.4.4.1 주요 강점/승리 요인 251
17.1.4.4.2 전략적 선택 251
17.1.4.4.3 약점/경쟁 위협 251
17.1.5 THALES 252
17.1.5.1 사업 개요 252
17.1.5.2 제공하는 제품/솔루션/서비스 253
17.1.5.3 최근 동향 254
17.1.5.3.1 기타 동향 254
17.1.5.4 MnM의 견해 255
17.1.5.4.1 주요 강점/승리 요인 255
17.1.5.4.2 전략적 선택 255
17.1.5.4.3 약점/경쟁 위협 255
17.1.6 SIEMENS 256
17.1.6.1 사업 개요 256
17.1.6.2 제공하는 제품/솔루션/서비스 258
17.1.7 Q-FREE 259
17.1.7.1 사업 개요 259
17.1.7.2 제공하는 제품/서비스/솔루션 260
17.1.7.3 최근 동향 261
17.1.7.3.1 동향 261
17.1.8 CUBIC CORPORATION 262
17.1.8.1 사업 개요 262
17.1.8.2 제공하는 제품/솔루션/서비스 262
17.1.8.3 최근 동향 263
17.1.8.3.1 제품 출시 263
17.1.9 NEOLOGY 264
17.1.9.1 사업 개요 264
17.1.9.2 제공하는 제품/솔루션/서비스 264
17.1.9.3 최근 동향 265
17.1.9.3.1 제품 출시 265
17.1.9.3.2 거래 266
17.1.9.3.3 기타 동향 266
17.1.10 FEIG ELECTRONIC 267
17.1.10.1 사업 개요 267
17.1.10.2 제공하는 제품/솔루션/서비스 267
17.1.10.3 최근 동향 268
17.1.10.3.1 신제품 출시 268
17.1.10.3.2 거래 내역 268
17.1.11 도시바(TOSHIBA CORPORATION), 269
17.1.11.1 사업 개요 269
17.1.11.2 제공하는 제품/솔루션/서비스 270
17.1.12 미쓰비시 중공업 주식회사 271
17.1.12.1 사업 개요 271
17.1.12.2 제공하는 제품/솔루션/서비스 272
17.1.12.3 최근 동향 273
17.1.12.3.1 동향 273
17.1.13 QUARTERHILL INC. 274
17.1.13.1 사업 개요 274
17.1.13.2 제공하는 제품/솔루션/서비스 275
17.1.13.3 최근 동향 277
17.1.13.3.1 신제품 출시 277
17.1.13.3.2 거래 내역 278
17.1.13.3.3 기타 동향 278
17.1.14 PERCEPTICS, LLC 280
17.1.14.1 사업 개요 280
17.1.14.2 제공하는 제품/솔루션/서비스 280
17.1.14.3 최근 동향 281
17.1.14.3.1 신제품 출시 281
17.1.15 SKYTOLL 282
17.1.15.1 사업 개요 282
17.1.15.2 제공하는 제품/솔루션/서비스 282
17.1.15.3 최근 동향 283
17.1.15.3.1 사업 확장 283
17.1.15.3.2 기타 동향 283
17.2 기타 업체 285
17.2.1 EMOVIS 285
17.2.2 STAR SYSTEMS INTERNATIONAL 286
17.2.3 GEA 287
17.2.4 ADAPTIVE RECOGNITION INC. 288
17.2.5 SICE 289
17.2.6 제노프틱 290
17.2.7 파 이스트 그룹 291
17.2.8 톨 콜렉트 GMBH 292
17.2.9 지오톨 292
17.2.10 INDRA 293
17.2.11 KISTLER GROUP 294
17.2.12 VERRA MOBILITY 295
17.3 운영사 296
17.3.1 VINCI HIGHWAYS 296
17.3.2 TRANSURBAN GROUP 297
17.3.3 ABERTIS 298
17.3.4 EGIS 299
17.3.5 ROADIS 300
17.3.6 IRB INFRASTRUCTURE DEVELOPERS LTD. 301
18 연구 방법론 302
18.1 서론 302
18.2 연구 데이터 303
18.2.1 2차 데이터 304
18.2.1.1 2차 자료의 주요 데이터 305
18.2.2 1차 데이터 305
18.2.2.1 1차 인터뷰 참가자 306
18.2.2.2 1차 인터뷰 참가자 분류 306
18.2.2.3 1차 자료의 주요 데이터 307
18.2.2.4 주요 산업 통찰력 307
18.3 요인 분석 308
18.3.1 공급 측면 분석 308
18.3.2 수요 측면 분석 309
18.4 시장 규모 추정 방법론 309
18.4.1 바텀업 접근법 310
18.4.1.1 바텀업 분석을 이용한 시장 규모 산출 방법 (수요 측면) 310
18.4.2 탑다운 접근법 311
18.4.2.1 탑다운 접근법을 이용한 시장 규모 산출 방법 (공급 측면) 311
18.4.3 성장 전망 및 예측 관련 가정 312
18.5 시장 세분화 및 데이터 삼각검증 312
18.6 연구 가정 313
18.7 연구의 한계 314
18.8 위험 평가 314
19 부록 315
19.1 업계 전문가들의 통찰 315
19.2 토론 가이드 315
19.3 지식 저장소: MarketsandMarkets의 구독 포털 319
19.4 맞춤형 옵션 321
19.5 관련 보고서 321
19.6 저자 정보 322
|