| ■ 영문 제목 : Exhaust Aftertreatment System Market by Product Type (DOC, DPF, LNT, SCR, GPF), Vehicle Type (Passenger Cars, LCVs, Trucks, Buses), Fuel Type (Diesel, Gasoline), Sales Channel (OEM, Aftermarket), and Region - Global Forecast to 2033 | |
 | ■ 상품코드 : AT 9969 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 6월 ■ 페이지수 : 268 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : 자동차&수송 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
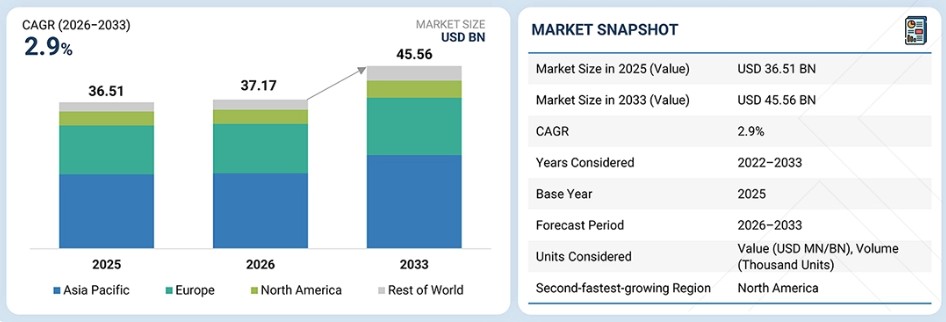
배기 후처리 시스템 시장 규모는 2026년 371억 7천만 달러에서 2033년까지 연평균 성장률(CAGR) 2.9%를 기록하며 455억 6천만 달러로 성장할 것으로 전망됩니다. 아시아 태평양 지역은 배기 후처리 시스템 시장의 주류를 이루고 있습니다. 이 시장은 더욱 엄격해진 실제 주행 배출가스 규제 요건과 현대식 차량 플랫폼 전반에 걸친 후처리 장치의 통합 확대에 힘입어 성장하고 있습니다. 소형화된 터보차저 및 하이브리드 파워트레인의 채택이 증가함에 따라 배기 온도 변동성과 과도 운전 조건이 심화되고 있어, 일관된 배기 가스 제어 성능을 유지하기 위해 첨단 열 관리 기술과 신속한 촉매 활성화 솔루션이 요구되고 있습니다. 동시에, 화물 및 물류 분야에서 상용차의 활용도가 높아짐에 따라 정밀한 주입량 조절 및 재생 제어 기능을 갖춘 다단계 배기 후처리 시스템에 대한 수요가 증가하고 있습니다.
■ 보고서 목차
배기 후처리 시스템 시장 규모 및 전망:
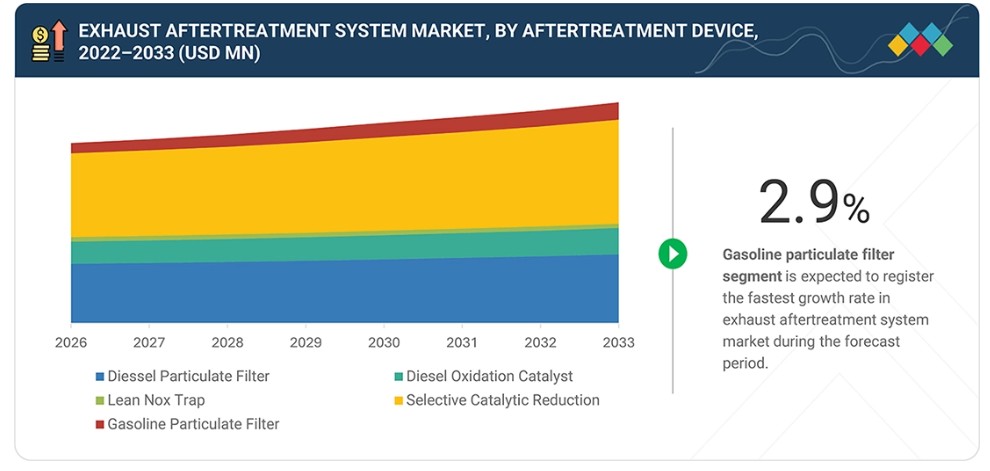
배기 후처리 시스템 시장의 주요 동향 및 통찰배기 후처리 시스템 시장 성장: 점점 더 엄격해지는 배출 규제로 인해, 첨단 배기 제어 기술의 도입이 증가하고 전 세계적으로 승용차 및 상용차 생산이 확대되면서 시장이 성장하고 있습니다. 기술적 영향: 첨단 배기 후처리 시스템은 디젤 산화 촉매(DOC), 디젤 미립자 필터(DPF), 선택적 촉매 환원(SCR), 가솔린 미립자 필터(GPF)를 통합하여 유해한 차량 배기 가스를 줄입니다. 주요 동향: 배기 후처리 시스템 시장에서는 가솔린 미립자 필터, 통합형 후처리 아키텍처, 첨단 센서 기술, 지능형 재생 시스템 및 배기 가스 모니터링 솔루션의 채택이 증가하고 있습니다.성장 기회: 성장 기회는 전 세계적으로 강화되는 배기 가스 배출 기준, 상용차 생산량 증가, 하이브리드 차량 플랫폼의 확대, 그리고 촉매 및 여과 기술의 발전에 의해 주도되고 있습니다. 주요 요점지역별로는 2026년 아시아 태평양 지역이 전 세계 배기 후처리 시스템 시장의 50% 이상을 차지할 것으로 예상됩니다. 후처리 장치별로는 가솔린 미립자 필터 부문이 2026년부터 2033년까지 연평균 성장률(CAGR) 7.8%를 기록할 것으로 전망됩니다. 차량 유형별로는 트럭 부문이 예측 기간 동안 연평균 성장률(CAGR) 4.1%로 성장할 것으로 예상됩니다. 연료 유형별로는 디젤 부문이 2026년에 90% 이상의 가장 큰 시장 점유율을 차지할 것으로 전망됩니다. 주요 시장 참여 기업들은 파트너십 및 투자를 포함한 유기적 및 무기적 전략을 모두 채택하고 있습니다. 주요 기업으로는 Tenneco Inc.(미국), Forvia(프랑스), Eberspächer(독일), Freidrich Boysen GmbH & Co KG(독일), Futaba Industrial Co. Ltd.(일본) 등이 있습니다. 제조사들이 다양한 차량 유형에 걸쳐 청정 연소, 연비 향상, 더욱 엄격한 배기가스 규제에 주력함에 따라 배기 후처리 시스템 시장은 꾸준히 성장하고 있습니다. OEM들은 열 효율을 개선하고 배기 가스를 줄이기 위해 첨단 후처리 시스템과 소형 배기 아키텍처를 점점 더 많이 통합하고 있는 반면, 공급업체들은 증가하는 차량 생산량과 플랫폼 표준화를 지원하기 위해 현지 생산을 확대하고 있습니다. 배터리 전기차로의 전환으로 인해 기존 배기 시스템에 대한 장기적인 수요가 감소함에 따라, 공급업체들은 열 관리, 경량화 및 관련 전기차 부품으로 제품 포트폴리오를 다각화해야 하는 상황에 직면해 있습니다 고객의 고객에게 영향을 미치는 트렌드 및 변화배기 후처리 시스템 시장은 기존의 독립형 DOC, DPF, SCR 및 LNT 시스템에서 더 엄격한 배출 규제를 준수하도록 설계된 통합형 다단계 구조로 전환되고 있습니다. OEM들은 승용차 및 상용차 플랫폼 전반에 걸쳐 냉시동 성능, NOx 전환 효율 및 내구성을 개선하기 위해 밀착형 촉매, 첨단 SCR 구성, GPF 통합 기판, 온보드 진단 및 열 관리 기술의 채택을 확대하고 있습니다. 시장 생태계배기 후처리 시스템 생태계는 배기 후처리 시스템 제조업체, 촉매 및 기판 공급업체, 필터 및 SCR 부품 공급업체, 자동차 OEM, 배기 가스 제어 기술 제공업체, 자동차 OEM, 애프터마켓 및 유통 업체로 구성됩니다. 시장 참여자들은 승용차 및 상용차 플랫폼 전반에 걸쳐 NOx 및 미립자 저감 성능을 향상시키기 위해 첨단 후처리 기술, 통합 열 관리, 온보드 진단 시스템에 주력하고 있습니다. 실제 주행 조건에서의 배기 가스 규제 준수 및 장기 내구성에 대한 수요가 증가함에 따라 가치 사슬 전반에 걸친 파트너십도 강화되고 있습니다. 지역예측 기간 동안 북미, 글로벌 배기 후처리 시스템 시장에서 상당한 성장 기록할 전망북미는 첨단 SCR, DOC, DPF 및 GPF 통합이 필요한 픽업 트럭, 대형 트럭, 대형 엔진 SUV의 생산량이 많아 배기 후처리 시스템 시장에서 상당한 성장률을 보일 것으로 예상됩니다. 이 지역, 특히 미국에서는 배기량이 큰 가솔린 및 디젤 차량에 대한 수요가 강하며, OEM들은 엄격한 실제 주행 배기가스 배출 요건을 충족하기 위해 점점 더 복잡한 후처리 아키텍처를 도입하고 있습니다. 주요 상용차 제조사, 엔진 기술 공급업체 및 촉매 개발 기업의 존재 또한 지역 시장 성장을 뒷받침하고 있습니다. 배기 후처리 시스템 시장: 기업 평가 매트릭스배기 후처리 시스템 시장 매트릭스에서 Tenneco(Star)는 다단계 배기 가스 제어 플랫폼의 확장, 대형 차량 프로그램으로의 진출 확대, 첨단 촉매 및 온보드 진단 기술의 통합 강화를 통해 시장 리더십을 공고히 하고 있습니다. Katcon(신흥 기업)은 소형 후처리 아키텍처 개발, 현지 생산 네트워크의 성장, 차세대 가솔린 및 디젤 배기 가스 제어 애플리케이션에 대한 참여 확대를 통해 시장 입지를 강화하고 있습니다. 주요 시장 참여 기업
최근 동향2026년 3월 : 포비아(Forvia)는 NOx 전환 효율 개선과 설치 공간 절감을 중점으로, 유로 7(Euro 7) 규정을 준수하는 상용차 용도로 설계된 차세대 소형 SCR 시스템을 출시했다. 2025년 12월 : 테네코(Tenneco)는 자사의 워커 칼캣(Walker CalCat) 제품 라인 아래 CARB 규정을 준수하는 118종의 촉매 변환기를 출시하여, 수요가 높은 900만 대 이상의 차량에 대한 지원 범위를 확대했다. 이러한 포트폴리오 확장은 회사의 애프터마켓 배기 및 배기가스 제어 제품군을 강화하여, 엄격한 규제 요건을 충족하는 능력을 높이는 동시에 주요 자동차 응용 분야에 걸친 제품 가용성을 확대합니다 2025년 8월 : 에베르스페허(Eberspächer)는 가변적인 배기 온도 조건에서 촉매의 라이트오프 성능 향상을 목표로, 하이브리드 상용차용 열적으로 최적화된 배기 후처리 시스템 개발을 확대했습니다.
1 서론 27
1.1 연구 목적 27
1.2 시장 정의 28
1.3 연구 범위 28
1.3.1 시장 세분화 및 지역별 현황 28
1.3.2 포함 및 제외 항목 29
1.3.3 분석 대상 기간 29
1.4 분석 대상 통화 29
1.5 분석 대상 단위 31
1.6 이해관계자 31
2 요약 32
2.1 주요 통찰 및 시장 하이라이트 32
2.2 주요 시장 참여자: 전략적 발전 현황 분석 33
2.3 배기 후처리 시스템 시장의 파괴적 트렌드 34
2.4 고성장 부문 35
2.5 지역별 개요: 시장 규모, 성장률 및 전망 36
3 심층 분석 37
3.1 배기 후처리 시스템 시장 참여자를 위한 유망한 기회 37
3.2 배기 후처리 시스템 시장, 후처리 장치별 37
3.3 배기 후처리 시스템 시장, 차량 유형별 38
3.4 배기 후처리 시스템 시장, 연료 유형별 38
3.5 배기 후처리 장치별 배기 후처리 시스템 애프터마켓 39
3.6 지역별 배기 후처리 시스템 시장 39
4 시장 개요 40
4.1 서론 40
4.2 시장 동향 41
4.2.1 성장 동인 41
4.2.1.1 대형 상용차 수요 증가 41
4.2.1.2 가솔린 직접 분사(GDI) 엔진용 가솔린 미립자 필터(GPF) 수요 증가 42
4.2.2 제약 요인 44
4.2.2.1 디젤 승용차 생산량 감소 44
4.2.3 기회 45
4.2.3.1 통합형 다기능 배기 후처리 모듈에 대한 수요 증가 45
4.2.4 과제 46
4.2.4.1 디젤 미립자 필터(DPF) 재생 요건과 연비 목표 간의 균형 맞추기 46
4.3 배기 후처리 시스템 시장의 미충족 수요 및 미개척 분야 47
4.4 상호 연계된 시장 및 부문 간 기회 47
4.5 1/2/3차 공급업체의 전략적 움직임 48
5 산업 동향 52
5.1 거시경제 지표 52
5.1.1 GDP 동향 및 전망 52
5.1.2 글로벌 자동차 및 운송 산업의 동향 53
5.2 생태계 분석 54
5.2.1 배기 후처리 시스템 제조업체 54
5.2.2 촉매 및 기판 공급업체 54
5.2.3 필터 및 SCR 부품 공급업체 55
5.2.4 배기 가스 제어 기술 공급업체 55
5.2.5 자동차 OEM 55
5.2.6 애프터마켓 및 유통 업체 55
5.3 공급망 분석 56
5.4 가격 분석 58
5.4.1 아시아 태평양: 2025년 차량 유형별 후처리 장치 평균 판매 가격 58
5.4.1 유럽: 2025년 차량 유형별 후처리 장치 평균 판매 가격 58
5.4.3 북미: 2025년 차량 유형별 후처리 장치 평균 판매 가격 59
5.5 고객 비즈니스에 영향을 미치는 동향/변화 59
5.6 주요 컨퍼런스 및 행사, 2026–2027 60
5.7 무역 분석 61
5.7.1 수입 시나리오 (HS 코드 842132) 61
5.7.2 수출 시나리오 (HS 코드 842132) 62
5.8 사례 연구 분석 63
5.8.1 미래 배기 가스 규제 준수를 위한 포르비아(FORVIA)의 저온 NOx 저감 기술 개선 63
5.8.2 TENNECO의 대형 차량 배기 가스 제어를 위한 첨단 통합 후처리 기술 64
5.8.3 CORNING의 첨단 세라믹 기판을 통한 미립자 여과 성능 향상 64
5.8.4 보쉬(BOSCH), 첨단 센서 기술을 통한 실시간 배기가스 제어 강화 64
5.8.5 유미코어(UMICORE), 귀금속 의존도를 낮추면서 촉매 효율 향상 65
5.9 EU-인도 자유무역협정(FTA)이 자동차 및 운송 산업에 미치는 영향 65
5.9.1 배기 후처리 시스템 시장에 미치는 영향 68
5.10 이스라엘-이란 분쟁이 자동차 및 운송 산업에 미치는 영향 68
5.10.1 배기 후처리 시스템 시장에 미치는 영향 69
5.10.2 공급망 차질 70
5.10.2.1 글로벌 해운 및 무역 항로 차질 70
5.10.2.2 제조 비용 상승 70
5.10.2.3 핵심 후처리 부품의 공급 위험 70
5.10.3 지역/국가 차원의 영향 70
5.10.3.1 유럽 70
5.10.3.2 인도 70
5.10.3.3 일본 및 한국 71
5.10.3.4 중국 71
6 기술 발전, 특허, 혁신 및 향후 적용 분야 72
6.1 주요 신기술 72
6.1.1 통합 소프트웨어 제어 배기 가스 플랫폼 72
6.1.2 필터형 SCR(SCRF) 기술 72
6.1.3 첨단 암모니아 공급 및 요소 주입 시스템 73
6.2 보완 기술 73
6.2.1 촉매 코팅 및 워시코트 공학 73
6.3 관련 기술 74
6.3.1 수소 내연 기관 플랫폼 74
6.4 기술/제품 로드맵 75
6.4.1 단기 로드맵 75
6.4.2 중기 로드맵 76
6.4.3 장기 로드맵 76
6.5 특허 분석 78
6.5.1 서론 78
6.5.2 특허 목록 79
6.6 향후 응용 분야 81
6.7 OEM 분석 82
6.7.1 후처리 아키텍처 벤치마킹 82
6.7.2 열 관리 및 패키징 역량 85
6.7.3 기판 및 촉매 기술의 포지셔닝 89
7 규제 환경 94
7.1 지역별 규제 및 규정 준수 94
7.1.1 규제 기관, 정부 기관 및 기타 조직 94
7.1.2 산업 표준 97
7.2 OEM 기술 도입 및 벤치마킹 97
7.2.1 배출 규제 준수 로드맵 (유로 7, BS7 대비) 97
7.2.2 플랫폼별 배기 시스템 통합 전략 98
7.2.3 OEM 기술 도입 99
8 고객 환경 및 구매자 행동 102
8.1 의사 결정 과정 102
8.2 구매자 이해관계자 및 구매 평가 기준 102
8.2.1 구매 과정의 주요 이해관계자 102
8.2.2 구매 기준 103
8.3 도입 장벽 및 내부 과제 104
8.4 다양한 최종 사용 산업 분야의 미충족 요구 104
8.5 시장 수익성
105
8.5.1 매출 잠재력 106
8.5.2 비용 동향 106
8.5.3 마진 기회 106
9 배기 후처리 장치별 배기 후처리 시스템 OE 시장 107
9.1 서론 108
9.2 디젤 산화 촉매(DOC) 110
9.2.1 디젤 상용차 생산 증가가 시장을 견인할 전망 110
9.3 디젤 미립자 필터(DPF) 112
9.3.1 대형 디젤 플랫폼에 대용량 그을음 여과 시스템이 통합되어 시장을 주도할 전망 112
9.4 린 NOx 트랩(LNT) 113
9.4.1 경상용 차량에 소형 디젤 파워트레인의 광범위한 사용이 시장을 주도할 전망 113
9.5 선택적 촉매 환원(SCR) 115
9.5.1 산업용 차량 생산 증가가 시장을 견인할 전망 115
9.6 가솔린 미립자 필터(GPF) 117
9.6.1 배기 가스 감축을 위한 가솔린 차량에 대한 규제 강화가 시장을 견인할 전망 117
9.7 업계 동향 118
10 차종별 배기 후처리 시스템 OE 시장 119
10.1 서론 120
10.2 승용차 122
10.2.1 생산량 및 판매량 증가가 시장 성장 견인 122
10.3 경상용차(LCV) 125
10.3.1 도시 내 배송 차량의 지속적인 확장이 시장을 견인할 전망 125
10.4 트럭 129
10.4.1 상업용 운송 분야에서의 급속한 도입이 시장을 견인할 전망 129
10.5 버스 132
10.5.1 시장 성장을 견인할 시외 및 대중교통 차량의 도입 증가 132
11 연료 유형별 배기 후처리 시스템(OE) 시장 135
11.1 서론 136
11.2 디젤 137
11.2.1 디젤 파워트레인의 높은 배기 후처리 부품 집적도가 시장을 견인할 전망 137
11.3 가솔린
139
11.3.1 가솔린 승용차의 압도적인 비중과 첨단 엔진 아키텍처로의 전환이 시장을 견인할 전망 139
11.4 업계 통찰 141
12 배기 시스템 애프터마켓, 후처리 장치별 142
12.1 서론 143
12.2 디젤 산화 촉매(DOC) 145
12.2.1 노후화된 디젤 차량 보유 대수가 애프터마켓을 견인할 전망 145
12.3 디젤 미립자 필터 (DPF) 146
12.3.1 막힘 및 재 축적이 애프터마켓 성장 견인 146
12.4 선택적 촉매 환원(SCR) 148
12.4.1 고부하 사이클 디젤 운행이 애프터마켓 성장 견인 148
12.5 업계 통찰력 150
13 판매 채널별 배기 후처리 시스템 시장 151
13.1 소개 151
13.2 OE 장착 151
13.3 애프터마켓 152
14 지역별 배기 후처리 시스템 시장 153
14.1 서론 154
14.2 아시아 태평양 156
14.2.1 중국 158
14.2.1.1 상용차 및 물류 차량의 확대가 시장을 견인할 전망 158
14.2.2 인도 160
14.2.2.1 시장 성장을 견인할 대형 운송 및 인프라 활동의 증가 160
14.2.3 일본 161
14.2.3.1 시장을 견인할 수출 지향적 차량 제조 161
14.2.4 대한민국 163
14.2.4.1 통합 배기 가스 제어 아키텍처의 채택 증가가 시장을 견인할 전망 163
14.2.5 태국 165
14.2.5.1 픽업 트럭 생산 확대가 시장을 견인할 전망 165
14.2.6 기타 아시아 태평양 지역 167
14.3 유럽 168
14.3.1 독일 171
14.3.1.1 시장 성장을 견인할 하이브리드 차량 플랫폼의 확대 171
14.3.2 프랑스 172
14.3.2.1 시장 성장을 견인할 경상용 차량 전기화 전환 단계의 성장 172
14.3.3 영국 174
14.3.3.1 저공해 도시 교통 차량의 확대가 시장을 견인할 전망 174
14.3.4 스페인 176
14.3.4.1 수출 중심의 차량 조립 사업 성장이 시장을 견인할 전망 176
14.3.5 터키 177
14.3.5.1 시장 성장을 견인할 연비 효율이 높은 차량에 대한 수요 증가 177
14.3.6 러시아 179
14.3.6.1 시장 성장을 견인할 국내 차량 플랫폼 현지화 확대 179
14.3.7 기타 유럽 국가 181
14.4 북미 182
14.4.1
미국 185
14.4.1.1 차량 함대의 현대화 및 교체 주기 단축이 시장을 견인할 전망 185
14.4.2 멕시코 186
14.4.2.1 북미 공급망과의 통합이 시장을 견인할 전망 186
14.4.3 캐나다 188
14.4.3.1 한랭 기후 내구성 요구 사항이 시장 성장 견인 188
14.5 기타 지역 190
14.5.1 브라질 192
14.5.1.1 다중 연료 차량 생태계 및 가솔린 미립자 제어 기술 도입이 시장 성장 견인 192
14.5.2 아르헨티나 193
14.5.2.1 시장 성장을 견인할 지역 표준화 차량 수입의 증가 193
14.5.3 기타 195
15 경쟁 구도 197
15.1 개요 197
15.2 주요 기업 전략/승리 요인, 2022년 1월–2026년 5월 197
15.3 시장 점유율 분석, 2025년 200
15.4 매출 분석, 2021–2025년 202
15.5 기업 가치 평가 및 재무 지표, 2026년 203
15.6 브랜드/제품 비교 204
15.7 기업 평가 매트릭스: 배기 후처리 시스템 공급업체, 2025 205
15.7.1 스타 기업 205
15.7.2 신흥 선도 기업 205
15.7.3 보편적 기업 205
15.7.4 참여 기업 205
15.7.5 기업 사업 범위 207
15.7.5.1 기업 사업 범위 207
15.7.5.2 지역별 사업 범위 207
15.7.5.3 배기 후처리 장치 시장 점유율 208
15.7.5.4 차종별 시장 점유율 208
15.8 경쟁 구도 209
15.8.1 제품 출시/개발 209
15.8.2 거래 210
16 기업 프로필 211
16.1 주요 기업 211
16.1.1 FORVIA 211
16.1.1.1 사업 개요 211
16.1.1.2 제공 제품 212
16.1.1.3 최근 동향 213
16.1.1.3.1 거래 213
16.1.1.3.2 기타 213
16.1.1.4 MnM의 견해 213
16.1.1.4.1 주요 강점 213
16.1.1.4.2 전략적 선택 214
16.1.1.4.3 약점 및 경쟁 위협 214
16.1.2 TENNECO INC. 215
16.1.2.1 사업 개요 215
16.1.2.2 제공 제품 216
16.1.2.3 최근 동향 217
16.1.2.3.1 제품 출시/개발 217
16.1.2.4 MnM의 견해 217
16.1.2.4.1 주요 강점 217
16.1.2.4.2 전략적 선택 217
16.1.2.4.3 약점 및 경쟁 위협 217
16.1.3 EBERSPÄCHER 218
16.1.3.1 사업 개요 218
16.1.3.2 제공 제품 219
16.1.3.3 최근 동향 220
16.1.3.3.1 제품 출시/개발 220
16.1.3.3.2 거래 220
16.1.3.3.3 사업 확장 221
16.1.3.4 MnM의 견해 222
16.1.3.4.1 주요 강점 222
16.1.3.4.2 전략적 선택 222
16.1.3.4.3 약점 및 경쟁 위협 222
16.1.4 FRIEDRICH BOYSEN GMBH & CO. KG 223
16.1.4.1 사업 개요 223
16.1.4.2 제공 제품 224
16.1.4.3 MnM 관점 224
16.1.4.3.1 주요 강점 224
16.1.4.3.2 전략적 선택 224
16.1.4.3.3 약점 및 경쟁 위협 224
16.1.5 FUTABA INDUSTRIAL CO., LTD. 225
16.1.5.1 사업 개요 225
16.1.5.2 제공 제품 226
16.1.5.3 MnM 관점 227
16.1.5.3.1 주요 강점 227
16.1.5.3.2 전략적 선택 227
16.1.5.3.3 약점 및 경쟁 위협 227
16.1.6 커민스(CUMMINS INC.) 228
16.1.6.1 사업 개요 228
16.1.6.2 제공 제품 229
16.1.6.3 최근 동향 230
16.1.6.3.1 제품 출시/개발 230
16.1.6.3.2 거래 231
16.1.7 SANGO CO., LTD. 232
16.1.7.1 사업 개요 232
16.1.7.2 제공 제품 233
16.1.8 SEJONG INDUSTRIAL CO., LTD. 234
16.1.8.1 사업 개요 234
16.1.8.2 주요 제품 235
16.1.9 BOSAL 236
16.1.9.1 사업 개요 236
16.1.9.2 주요 제품 236
16.2 기타 업체 237
16.2.1 MARELLI HOLDINGS CO., LTD. 237
16.2.2 BENTELER INTERNATIONAL AG 238
16.2.3 DINEX A/S 239
16.2.4 WALKER EXHAUST 240
16.2.5 TATA AUTOCOMP KATCON EXHAUST SYSTEMS 240
16.2.6 존슨 매티 241
16.2.7 BASF 242
16.2.8 UMICORE 243
16.2.9 코닝 244
16.2.10 덴소 245
16.2.11 보쉬 246
17 연구 방법론 247
17.1 연구 데이터 247
17.1.1 2차 데이터 248
17.1.1.1 주요 2차 자료 목록 249
17.1.1.2 2차 자료의 주요 데이터 250
17.1.2 1차 데이터 250
17.1.2.1 1차 참여자 목록 251
17.1.3 표본 추출 기법 및 데이터 수집 방법 251
17.2 시장 규모 추정 252
17.2.1 바텀업 접근법 253
17.2.2 탑다운 접근법 254
17.3 데이터 삼각측량 256
17.4 연구의 한계 256
17.5 연구 가정 257
17.6 위험 평가 258
18 부록 259
18.1 업계 전문가들의 통찰 259
18.2 토론 가이드 260
18.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 263
18.4 맞춤형 옵션 265
18.4.1 배기 후처리 시스템 시장, 배출 기준별 265
18.4.1.1 유로 6/7 265
18.4.1.2 중국 6/7 265
18.4.1.3 바랏 스테이지 VI 265
18.4.1.4 EPA 2027 265
18.4.2 시스템 아키텍처별 배기 후처리 시스템 시장 265
18.4.2.1 독립형 후처리 시스템 265
18.4.2.2 통합형 DOC + DPF + SCR 시스템 265
18.4.2.3 밀착형 후처리 시스템 265
18.4.3 용도별 배기 후처리 시스템 OE 시장 265
18.4.3.1 도로용 차량 265
18.4.3.2 비도로용 장비 265
18.4.4 지역별 이륜 및 삼륜 차량 배기 후처리 시스템 OE 시장 265
18.4.4.1 아시아 태평양 265
18.4.4.2 유럽 265
18.4.4.3 북미 265
18.4.4.4 기타 지역 265
18.5 관련 보고서 266
18.6 저자 정보 267
|
| ※본 조사보고서 [글로벌 배기 후처리 시스템 시장 (~2033) : 승용차, 경상용차, 트럭, 버스] (코드 : AT 9969) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 배기 후처리 시스템 시장 (~2033) : 승용차, 경상용차, 트럭, 버스] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!