주요 내용
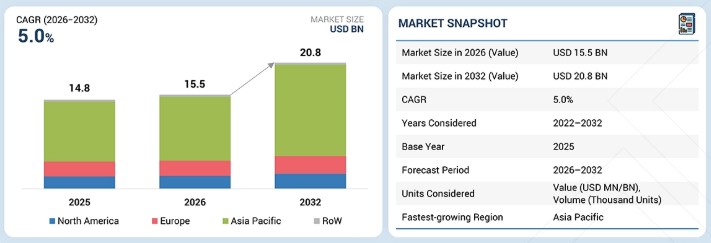
2025년 아시아 태평양 산업용 로봇 시장은 전체 매출의 67.3%를 차지했다.
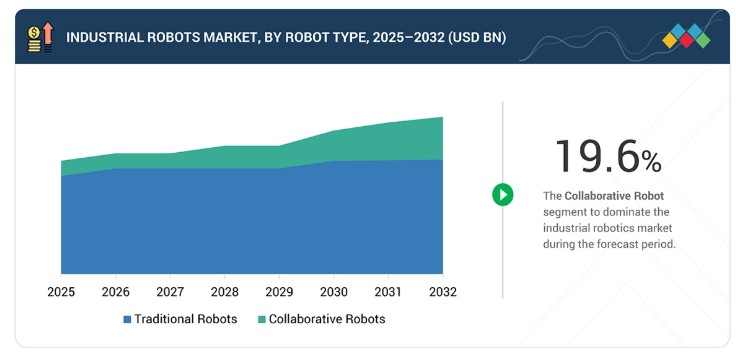
2025년 산업용 로봇 시장에서 기존 로봇 부문이 가장 큰 매출 점유율을 기록했다.
2025년에는 16kg 이하 중량급이 51.2%의 점유율을 기록하며 페이로드 부문에서 주도적인 위치를 차지할 것으로 전망된다.
소프트웨어 및 프로그래밍 부문은 예측 기간 동안 3.9%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상된다.
예측 기간 동안 산업용 로봇 시장에서 가공 부문이 가장 높은 성장률을 보일 것으로 전망된다.
산업용 로봇 시장에서 식음료 최종 사용자 부문은 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
ABB(스위스), 야스카와 전기(일본), 파낙(일본) 등은 강력한 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 산업용 로봇 시장의 주요 기업으로 꼽혔습니다.
네덜란드의 IRS Robotics와 독일의 Rethinks Robotics 등은 전문 틈새 분야에서 확고한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 산업용 로봇 시장의 신흥 리더로서의 잠재력을 입증하고 있다.
산업용 로봇 시장은 산업 전반에 걸쳐 자동화 및 스마트 제조 기술의 도입이 증가함에 따라 상당한 성장을 보이고 있다. 기업들은 생산성, 작업 정확도 및 제조 효율성을 향상시키기 위해 자재 취급, 용접, 조립, 포장 및 검사 등의 분야에 산업용 로봇을 점점 더 많이 도입하고 있다. 또한, 인더스트리 4.0, 공장 자동화, 지능형 생산 시스템에 대한 투자 증가와 더불어 고속 및 유연한 제조 운영에 대한 수요 증가가 전 세계 산업용 로봇 시장의 확장을 가속화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 파괴적 변화
산업용 로봇 시장에서 소비자의 비즈니스에 미치는 영향은 진화하는 고객 요구와 산업 내 파괴적 변화에서 비롯됩니다. 자동차, 전기·전자, 금속·기계, 플라스틱, 고무·화학, 식음료, 정밀 공학·광학, 제약·화장품, 항공우주·방위 산업이 산업용 로봇의 주요 최종 사용자입니다. 기존 로봇에서 코봇, AI 로봇, 스마트 로봇으로의 전환은 최종 사용자의 운영 성과와 매출에 직접적인 영향을 미칩니다. 이러한 영향은 다시 산업용 로봇 시장의 수요를 견인하며, 시장의 성장 궤적을 형성합니다.
시장 생태계
산업용 로봇 시장 생태계는 하드웨어 기기 및 부품 제조업체, 소프트웨어 및 솔루션 제공업체, 산업용 로봇 제조업체, 시스템 통합업체, 그리고 최종 사용자로 구성됩니다. 하드웨어 및 부품 제조업체는 로봇 시스템의 성능과 정밀도를 지원하는 센서, 컨트롤러, 드라이브, 반도체 부품을 제공합니다. 소프트웨어 및 솔루션 제공업체는 운영 효율성과 지능형 제조 역량을 향상시키기 위한 로봇 프로그래밍, 자동화 및 모니터링 솔루션을 제공합니다. 산업용 로봇 제조업체와 시스템 통합업체는 다양한 산업 분야에 걸쳐 로봇 시스템을 개발하고 구축하는 한편, 자동차, 전자, 금속 가공, 물류 및 기타 분야의 최종 사용자들은 생산성, 유연성 및 제조 자동화를 강화하기 위해 산업용 로봇을 점점 더 많이 도입하고 있습니다.
지역
아시아 태평양, 예측 기간 동안 산업용 로봇 시장에서 가장 빠르게 성장할 지역으로 전망
아시아 태평양 지역은 중국, 인도, 한국 등 여러 국가에서 산업 자동화 확대, 제조업의 급속한 성장, 스마트 공장 인프라에 대한 투자 증가로 인해 산업용 로봇 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 고속·고효율 생산 시스템에 대한 수요 증가는 이 지역 전반의 시장 성장을 더욱 가속화하고 있습니다.
중국은 전 세계 로봇 설치량의 50% 이상을 차지하는 최대 산업용 로봇 시장이다. 스마트 제조 이니셔티브, 자동화 확대, 자동차·전자·배터리 산업의 강력한 수요가 성장을 주도하고 있다.
인도의 산업용 로봇 시장은 자동차, 전자, 제약 및 제조 부문의 자동화 확대에 힘입어 성장하고 있습니다. ‘메이크 인 인디아(Make in India)’ 및 PLI(생산 연계 인센티브) 제도와 같은 정부 정책이 시장 성장을 더욱 뒷받침하고 있습니다.
한국은 전 세계에서 가장 높은 로봇 밀도 중 하나를 바탕으로 산업 자동화 분야의 글로벌 리더로 자리매김하고 있습니다. 반도체, 전자, 자동차 및 배터리 산업의 강력한 수요가 산업용 로봇 도입을 지속적으로 견인하고 있습니다.
산업용 로봇 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
산업용 로봇 시장 매트릭스에서 FANUC Corporation(일본)은 강력한 시장 입지와 자동차, 전자, 금속 가공 및 공장 자동화 애플리케이션 전반에 걸쳐 사용되는 광범위한 산업용 로봇 포트폴리오를 갖춘 주요 기업입니다. 가와사키 중공업(일본)(신흥 기업)은 로봇 기술 역량을 확대하고 산업 제조 환경 전반에 걸쳐 자동화 솔루션 도입을 늘림으로써 입지를 공고히 하고 있습니다. 파낙(FANUC Corporation)이 광범위한 글로벌 네트워크와 첨단 로봇 기술을 통해 리더십을 유지하는 한편, 가와사키 중공업은 유연하고 고성능의 산업용 로봇 시스템을 통해 시장 입지를 지속적으로 확대하고 있습니다.
주요 시장 참여 기업
- ABB
- 야스카와 전기 주식회사
- 파낙
- KUKA SE & Co. KGaA
- 미쓰비시 전기 인도 유한회사
- 가와사키 중공업 주식회사
- 덴소 주식회사
- 나치-후지코시 주식회사
- 세이코 엡손 주식회사
- 뒤르 그룹.
최근 동향
2025년 12월 : 파낙(FANUC)은 자동차 및 산업용 도장 작업을 위해 설계된 중형 도장 로봇 P-55/15-21A를 출시했습니다. 이 로봇은 향상된 도장 정밀도, 유연한 이동 능력, 효율적인 도료 활용도를 제공하여 고품질의 자동화 마감 작업을 지원합니다.
2025년 6월 : ABB는 산업용 로봇 제품군을 확장하고 제조 산업 전반에 걸친 첨단 자동화 응용 분야를 지원하기 위해 IRB 6730S, IRB 6750S 및 IRB 6760 모델을 포함한 새로운 대형 산업용 로봇을 출시했습니다.
1 서론 36
1.1 연구 목적 36
1.2 시장 정의 36
1.3 연구 범위 37
1.3.1 조사 대상 시장 37
1.3.2 포함 및 제외 항목 38
1.3.3 조사 기간 39
1.4 조사 통화 39
1.5 조사 단위 39
1.6 한계 사항 39
1.7 이해관계자 40
1.8 변경 사항 요약 40
2 집행 요약 42
2.1 주요 통찰 및 시장 하이라이트 42
2.2 주요 시장 참여자: 전략적 발전 동향 분석 43
2.3 산업용 로봇 시장을 주도하는 파괴적 트렌드 43
2.4 고성장 부문 44
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 45
3 프리미엄 인사이트 46
3.1 산업용 로봇 시장 참여 기업을 위한 유망한 기회 46
3.2 응용 분야별 산업용 로봇 시장 46
3.3 최종 사용 산업별 산업용 로봇 47
3.4 국가별 산업용 로봇 시장 47
4 시장 개요 48
4.1 서론 48
4.2 시장 동향 48
4.2.1 성장 동인 49
4.2.1.1 다양한 산업 분야에서 협업 로봇의 도입 증가 49
4.2.1.2 제조업 분야의 숙련된 인력 부족 49
4.2.1.3 인더스트리 4.0 기술의 도입 확대 50
4.2.1.4 제조 운영 최적화를 위한 자동화 솔루션의 도입 증가 51
4.2.1.5 AI 및 디지털 자동화 기술의 급속한 발전 51
4.2.2 제약 요인 53
4.2.2.1 협동 로봇의 높은 비용 53
4.2.3 기회 54
4.2.3.1 전자 제조 분야의 자동화 증가 54
4.2.3.2 인더스트리 5.0의 등장 54
4.2.4 과제 55
4.2.4.1 고성능 로봇 설치에 필요한 광범위한 교육 및 전문 지식의 요구 55
4.2.4.2 표준화 부족 및 상호 운용성 문제 56
4.2.4.2 표준화 부족 및 상호 운용성 문제 56
4.2.4.3 다양한 작업장에 협업 로봇을 통합하는 데 따르는 복잡성 57
4.3 상호 연결된 시장 및 부문 간 기회 58
4.4 1/2/3차 공급업체의 전략적 움직임 59
5 산업 동향 61
5.1 서론 61
5.2 포터의 5가지 힘 분석 61
5.2.1 경쟁 강도 62
5.2.2 공급자의 협상력 63
5.2.3 구매자의 교섭력 63
5.2.4 대체재의 위협 63
5.2.5 신규 진입자의 위협 63
5.3 거시경제 지표 63
5.3.1 서론 63
5.3.2 GDP 동향 및 전망 64
5.3.3 글로벌 자동차 산업의 동향 65
5.3.4 글로벌 전기 및 전자 산업의 동향 66
5.4 생태계 분석 68
5.5 가격 분석 70
5.5.1 로봇 유형별 주요 업체의 대표적 가격 동향 70
5.5.2 유형별 평균 판매 가격 71
5.5.3 지역별 평균 판매 가격 동향 73
5.6 무역 분석 73
5.6.1 수입 현황 (HS 코드 847950) 73
5.6.2 수출 시나리오 (HS 코드 847950) 75
5.7 주요 컨퍼런스 및 행사, 2026–2027 76
5.8 고객의 비즈니스에 영향을 미치는 동향/변화 77
5.9 2022–2026년 투자 및 자금 조달 시나리오 77
5.10 사례 연구 분석 78
5.10.1 QISDA, 충돌 최소화를 위해 투셰 솔루션(TOUCHÉ SOLUTIONS)의 인간-로봇 협업 안전 솔루션 도입 78
5.10.2 그레이트 플레인스 매뉴팩처링(GREAT PLAINS MANUFACTURING), 생산 속도 향상을 위해 제네시스(GENESIS)의 로봇 용접용 가상 솔루션을 도입 78
5.10.3 TTI, INC., 무인 로봇을 활용해 카트 피킹 및 배송 프로세스를 자동화 79
5.10.4 SCHOTT AG는 수동 적재 작업을 줄이기 위해 ONROBOT의
RG2-FT 그리퍼를 활용한 자동화 솔루션을 도입했습니다 79
5.10.5 EMERSON PROFESSIONAL TOOLS는 안전 요구 사항을 충족하기 위해 FANUC 코봇 CRX-10IA/L을 도입했습니다 80
5.10.6 그루포 포르텍(GRUPO FORTEC), 대량 팔레타이징 효율화를 위해 미쓰비시 전기(MITSUBISHI ELECTRIC)의 로봇 기술 활용 80
5.11 2025년 미국 관세 조치의 영향 – 산업용 로봇 시장 81
5.11.1 서론 81
5.11.1.1 주요 관세율 82
5.11.2 가격 영향 분석 83
5.11.3 국가/지역별 영향 83
5.11.3.1 미국 83
5.11.3.2 유럽 83
5.11.3.3 아시아 태평양 83
5.11.4 산업별 영향 84
6 기술 발전, 특허, 혁신,
및 향후 응용 분야 85
6.1 주요 신기술 85
6.1.1 산업용 로봇 및 비전 시스템 85
6.2 보완 기술 86
6.2.1 산업용 사물인터넷(IIoT) 및 인공지능 86
6.2.2 안전 센서 86
6.3 관련 기술 87
6.3.1 5G 87
6.4 기술 로드맵 88
6.5 특허 분석 89
6.6 미래 응용 분야 92
6.7 AI가 산업용 로봇 공학에 미치는 영향 93
6.7.1 주요 활용 사례 및 시장 잠재력 93
6.7.2 산업용 로봇 공학 시장의 모범 사례 94
6.7.3 산업용 로봇 공학 시장에서의 AI 도입 사례 연구 95
6.7.4 상호 연결된 인접 생태계 및
시장 참여자에 미치는 영향 95
6.7.5 산업용 로봇 시장에서 AI 도입에 대한 고객의 준비도 96
7 규제 환경 97
7.1 서론 97
7.1.1 규제 기관, 정부 기관 및
기타 조직 97
7.1.2 표준 99
8 고객 환경 및 구매자 행동 102
8.1 의사 결정 과정 102
8.2 주요 이해관계자 103
8.2.1 구매 과정의 주요 이해관계자 104
8.2.2 구매 기준 104
8.3 도입 장벽 및 내부 과제 105
8.4 다양한 최종 사용자의 충족되지 않은 요구 106
9 산업용 로봇의 리퍼비시(정성적 분석) 109
9.1 서론 109
9.2 주요 매개변수 109
9.2.1 사이클 타임 109
9.2.2 성능 및 정확도 110
9.2.3 마모 및 손상 110
9.3 다양한 산업용 로봇의 리퍼비시 동향 110
9.4 리퍼비시 로봇을 도입하는 상위 5대 산업 111
9.4.1 자동차 111
9.4.2 금속 및 기계 112
9.4.3 전기 및 전자 112
9.4.4 소규모 작업장 113
9.4.5 식품 및 음료 113
9.4.6 제약 및 헬스케어 113
9.4.7 물류 및 창고 114
9.5 산업용 로봇 OEM의 주요 관행 114
9.5.1 신규 로봇에 대한 집중 114
9.5.2 판매 후 서비스 114
9.5.3 연구 개발 114
9.5.4 맞춤화 및 유연성 115
9.5.5 통합 및 연결성 115
9.5.6 안전 표준 및 규정 준수 115
9.5.7 사용 사례: JACOBS DOUWE EGBERTS, ABB IRB640 리퍼비시 로봇을 통해 성능 향상
115
9.5.8 사용 사례: OSSID MACHINERY, 미쓰비시 전기 오토메이션 포트폴리오를 통해 신뢰성 향상 116
10 로봇 유형별 산업용 로봇 시장 118
10.1 소개 119
10.2 기존 로봇 120
10.2.1 관절형 로봇 124
10.2.1.1 유연성, 정확성 및 비용 효율성을 통한
부문별 성장 촉진 124
10.2.2 스카라 로봇 131
10.2.2.1 부문의 성장을 촉진하는 자재 취급 정밀도 131
10.2.3 병렬 로봇 138
10.2.3.1 부문의 성장을 촉진하기 위한 강성, 정확도 및 동적 성능 향상 138
10.2.4 데카르트 로봇 145
10.2.4.1 부문의 성장을 가속화하는 중량물 취급 능력 145
10.2.4.1 중량물 취급 능력을 통해 부문별 성장 가속화 145
10.2.5 원통형 로봇 152
10.2.5.1 컴팩트하고 공간 절약형 구조로 부문별 성장 촉진 152
10.2.6 기타 기존 로봇 158
10.3 협동 로봇 165
10.3.1 시장 성장을 주도할 사용 편의성 및 저비용 도입 165
11 적재 중량별 산업용 로봇 시장 167
11.1 서론 168
11.2 최대 16.00 kg 170
11.2.1 높은 정밀도와 유연성이 시장을 강화할 전망 170
11.3 16.01–60.00 kg 171
11.3.1 자동차 산업이 유망한 기회를 제공할 전망 171
11.4 60.01 –225.00 KG 172
11.4.1 무겁고 다루기 힘든 자재를 취급하는 산업 분야의 안전성 확보로 수요 증가 172
11.5 225.00 KG 초과 173
11.5.1 인명 피해 위험 감소 및 생산성 향상
시장 규모 확대 173
12 산업용 로봇 시장, 제공 유형별 175
12.1 서론 176
12.2 기존 산업용 로봇 177
12.2.1 제약 및 식음료 부문에서
상당한 수요 창출 177
12.3 로봇 액세서리 178
12.3.1 시장 성장을 견인할 연구 개발 투자 증가 178
12.3.2 엔드 이펙터 179
12.3.2.1 용접 및 도장 분야의 성장으로 수요 증가 179
12.3.2.2 용접 건 179
12.3.2.2.1 대량 생산 분야에 적합 179
12.3.2.3 그리퍼 180
12.3.2.3.1 민감한 물체를 신중하게 취급해야 할 필요성 증가
로 수요 증가 180
12.3.2.3.2 기계식 180
12.3.2.3.2.1 비용 효율성으로 시장 주도 180
12.3.2.3.3 전기식 181
12.3.2.3.3.1 프로그래밍 가능성과 다른 로봇 시스템과의 원활한 통합으로 수요 증가 181
12.3.2.3.4 자석식 181
12.3.2.3.4.1 정전 시에도 작동 가능한 기능이 시장을 견인 181
12.3.2.4 공구 교환기 182
12.3.2.4.1 로봇 팔의 다기능화를 위해 로봇 공구 교환기 사용 필요성 증가
182
12.3.2.5 클램프 183
12.3.2.5.1 공간 절약 효과 및 안전성 향상으로
시장 강화 183
12.3.2.6 흡착 컵 183
12.3.2.6.1 저렴한 가격과 다용도성으로 시장 성장에 기여 183
12.3.2.7 기타 184
12.3.2.7.1 디버링 공구 184
12.3.2.7.2 밀링 공구 184
12.3.2.7.3 납땜 공구 184
12.3.2.7.4 도장 공구 185
12.3.2.7.5 스크루드라이버 185
12.3.3 컨트롤러 185
12.3.3.1 프로그래밍의 용이성과 호환성 문제 최소화
로 수요 촉진 185
12.3.4 구동 장치 186
12.3.4.1 로봇의 용량을 향상시켜 수요를 촉진할 수 있는 능력 186
12.3.4.2 유압 구동 186
12.3.4.2.1 폭발성이 매우 높은 물질 주변에서도 사용할 수 있어
수요를 촉진할 수 있는 능력 186
12.3.4.3 전기 구동 186
12.3.4.3.1 유지보수 요구 사항이 적어 시장 규모 확대에 기여 186
12.3.4.4 공압 구동 186
12.3.4.4.1 설치가 용이하여 시장에 이점 제공 186
12.3.5 비전 시스템 187
12.3.5.1 인적 개입 감소 및 운영상의 이점으로
시장 강화 187
12.3.6 센서 187
12.3.6.1 산업용 로봇에 센서를 탑재하여 환경 정보를 수집함으로써 시장 강화 187
12.3.7 전원 공급 장치 187
12.3.7.1 전압 조절과 같은 안전 기능의 통합
으로 시장 주도 187
12.3.8 기타 188
12.4 추가 하드웨어 188
12.4.1 안전 펜스 188
12.4.1.1 기계 주변 보호 등을 통해 안전 문제 해결,
등 188
12.4.2 고정구 189
12.4.2.1 제조 유연성 향상으로 부문 성장 확대 189
12.4.3 컨베이어 189
12.4.3.1 제조 공정의 고효율화로 시장 규모 확대 189
12.5 시스템 엔지니어링 189
12.5.1 산업 환경에서의 로봇 시스템 설치 용이화 189
12.6 소프트웨어 및 프로그래밍 190
12.6.1 산업용 로봇의 유지보수 및 운영 용이성
로봇의 유지보수 및 운영 용이성이 수요를 촉진 190
13 응용 분야별 산업용 로봇 시장 191
13.1 서론 192
13.2 자재 취급 199
13.2.1 무거운 물체를 이동하기 위한 팔레타이징 로봇에 대한 수요 증가로
해당 부문의 성장 촉진 199
13.2.2 픽 앤 플레이스 202
13.2.3 자재 취급 202
13. 2.4 포장 및 팔레타이징 202
13.3 조립 및 분해 203
13.3.1 세그먼트 성장을 촉진하기 위한 제조 품질
및 일관성 유지에 대한 강조 증가 203
13.4 용접 및 납땜 207
13.4.1 시장 성장을 주도하기 위한 용접 품질 및 접합부
무결성 개선에 대한 관심 증가 207
13.5 디스펜싱 210
13.5.1 모션 제어 및 센싱 기술의 급속한 발전
세그먼트 성장 견인 210
13.5.2 접착 211
13.5.3 도장 211
13.5.4 식품 디스펜싱 212
13.6 가공 215
13.6.1 자동차
부문에서 로봇 연삭기의 도입 증가가 부문별 성장을 견인 215
13.6.2 연삭 및 연마 215
13.6.3 밀링 216
13.6.4 절단 216
13.7 클린룸 219
13.7.1 입자 발생을 최소화하고 규정을 준수해야 할 필요성 증가
로 인해 부문별 성장 촉진 219
13.8 기타 응용 분야 222
14 최종 용도 산업별 산업용 로봇 시장 227
14.1 서론 228
14.2 자동차 235
14.2.1 시장 성장을 견인할 자동 스폿 용접 및 도장 수요 증가 235
14.3 전기 및 전자 240
14.3.1 세그먼트 성장을 뒷받침하기 위한 클린룸 응용 분야에서 SCARA 로봇 채택 증가
로 부문 성장을 뒷받침 240
14.4 금속 및 기계 245
14.4.1 위험한 작업의 자동화를 위한 엔드 이펙터 사용 증가
로 부문 성장 촉진 245
14.5 플라스틱, 고무 및 화학 250
14.5.1 세그먼트 성장을 가속화하기 위한 고속 작업 수행을 보장하는 로봇에 대한 수요 증가 250
14.6 식품 및 음료 255
14.6.1 세그먼트 성장을 촉진하기 위한 방수 로봇에 대한 요구 증가 255
14.7 정밀 공학 및 광학 260
14.7.1 세그먼트 성장에 기여하기 위한 육체 노동 감소 및 복잡한 작업 자동화에 대한 강조 증가 260
14.8 제약 및 화장품 265
14.8.1 오염 및 인적 오류를 최소화하기 위한 자동화 시스템 도입 확대가 시장을 주도 265
14.9 석유 및 가스 270
14.9.1 시추 작업의 정확도 향상에 대한 관심 증가
를 통해 부문별 성장 촉진 270
14.10 기타 최종 용도 산업 276
15 지역별 산업용 로봇 시장 281
15.1 서론 282
15.2 북미 284
15.2.1 미국 287
15.2.1.1 시장 성장에 기여하기 위한 제조 공정 자동화에 대한 강조 증가 287
15.2.2 캐나다 289
15.2.2.1 시장 활성화를 위해 로봇 도입을 장려하는 정책 및 보조금 시행 289
15.2.3 멕시코 290
15.2.3.1 시장 성장을 촉진하기 위한 제조 시설 확장 290
15.3 유럽 292
15.3.1 독일 296
15.3.1.1 시장 성장을 촉진하기 위한 전기차 및 하이브리드차에 대한 투자 확대
296
15.3.2 이탈리아 297
15.3.2.1 시장 성장을 가속화하기 위한 자동차 제조 시설에서의 로봇 도입 확대 297
15.3.3 프랑스 299
15.3.3.1 전기차 및 하이브리드 차량의 채택 증가로 인한 로봇 수요 촉진
299
15.3.4 스페인 300
15.3.4.1 수술 분야에서의 로봇 채택 증가로 인한 시장 성장 가속화 300
15.3.5 영국 302
15.3.5.1 시장 성장을 촉진하기 위한 산업 부문에서의 첨단 기술 도입 증가
302
15.3.6 기타 유럽 국가 303
15.4 아시아 태평양 304
15.4.1 중국 308
15.4.1.1 인력 부족으로 인한 자동화 솔루션 채택 증가
가 시장을 견인할 전망 308
15.4.2 대한민국 310
15.4.2.1 시장 성장을 촉진하기 위한 자동화된 기계 학습 지원 이니셔티브의 확대 310
15.4.3 일본 311
15.4.3.1 고령화 인구 증가와 자동화 추세가
시장 성장에 기여할 전망 311
15.4.4 대만 313
15.4.4.1 자동화 기술 연구를 촉진하기 위한 정부 정책의 시행 증가가
시장을 견인할 전망 313
15.4.5 인도 314
15.4.5.1 산업계에서 코봇에 대한 수요가 증가하여 시장 성장을 가속화할 전망 314
15.4.6 태국 316
15.4.6.1 제조 공정 자동화에 대한 강조가 높아지면서
시장 성장을 견인할 전망 316
15.4.7 기타 아시아 태평양 지역 317
15.5 기타 지역 319
15.5.1 중동 322
15.5.1.1 시장 성장을 견인할 자동화 자재 취급 시스템에 대한 수요 급증 322
15.5.1.2 GCC 322
15.5.1.3 기타 중동 지역 323
15.5.2 아프리카 323
15.5.2.1 시장 성장을 가속화할 산업용 로봇 출하량 증가 323
15.5.3 남미 323
15.5.3.1 시장 성장을 견인할 급속한 도시화 및 산업 발전 323
16 경쟁 구도 324
16.1 개요 324
16.2 주요 기업 전략/성공 요인, 2022–2026 324
16.3 매출 분석, 2022–2025 326
16.4 시장 점유율 분석, 2025 327
16.5 기업 가치 평가 및 재무 지표 329
16.6 브랜드/제품 비교 330
16.7 기업 평가 매트릭스: 주요 기업, 2025 330
16.7.1 스타 기업 330
16.7.2 신흥 선도 기업 331
16.7.3 보편적 기업 331
16.7.4 참여 기업 331
16.7.5 기업 사업 범위: 주요 기업, 2025년 333
16.7.5.1 기업 활동 범위 333
16.7.5.2 지역별 활동 범위 334
16.7.5.3 탑재량별 활동 범위 335
16.7.5.4 최종 용도 산업별 활동 범위 336
16.7.5.5 로봇 유형별 시장 점유율 337
16.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 338
16.8.1 진취적인 기업 338
16.8.2 대응력이 뛰어난 기업 338
16.8.3 역동적인 기업 338
16.8.4 출발점 338
16.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 340
16.8.5.1 주요 스타트업/중소기업 상세 목록 340
16.8.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 341
16.9 경쟁 시나리오 343
16.9.1 제품 출시 343
16.9.2 거래 344
16.9.3 사업 확장 345
17 기업 프로필 347
17.1 주요 기업 347
17.1.1 ABB 347
17.1.1.1 사업 개요 347
17.1.1.2 제공 제품/솔루션/서비스 348
17.1.1.3 최근 동향 349
17.1.1.3.1 제품 출시 349
17.1.1.3.2 거래 350
17.1.1.3.3 사업 확장 352
17.1.1.4 MnM의 견해 353
17.1.1.4.1 주요 강점/승리 요인 353
17.1.1.4.2 전략적 선택 353
17.1.1.4.3 약점/경쟁 위협 353
17.1.2 야스카와 전기 주식회사 354
17.1.2.1 사업 개요 354
17.1.2.2 제공하는 제품/솔루션/서비스 355
17.1.2.3 최근 동향 356
17.1.2.3.1 신제품 출시 356
17.1.2.3.2 거래 356
17.1.2.3.3 사업 확장 357
17.1.2.4 MnM의 관점 358
17.1.2.4.1 주요 강점/승리 요인 358
17.1.2.4.2 전략적 선택 358
17.1.2.4.3 약점/경쟁 위협 358
17.1.3 FANUC CORPORATION 359
17.1.3.1 사업 개요 359
17.1.3.2 제공하는 제품/솔루션/서비스 360
17.1.3.3 최근 동향 361
17.1.3.3.1 신제품 출시 361
17.1.3.3.2 거래 363
17.1.3.3.3 사업 확장 363
17.1.3.4 MnM의 견해 364
17.1.3.4.1 주요 강점/승리 요인 364
17.1.3.4.2 전략적 선택 364
17.1.3.4.3 약점/경쟁 위협 365
17.1.4 KUKA SE & CO. KGAA 366
17.1.4.1 사업 개요 366
17.1.4.2 제공하는 제품/솔루션/서비스 367
17.1.4.3 최근 동향 368
17.1.4.3.1 신제품 출시 368
17.1.4.3.2 거래 369
17.1.4.4 MnM 관점 370
17.1.4.4.1 주요 강점/승리 요인 370
17.1.4.4.2 전략적 선택 370
17.1.4.4.3 약점/경쟁 위협 371
17.1.5 미쓰비시 전기 주식회사 372
17.1.5.1 사업 개요 372
17.1.5.2 제공하는 제품/솔루션/서비스 373
17.1.5.3 최근 동향 374
17.1.5.3.1 신제품 출시 374
17.1.5.3.2 거래 375
17.1.5.3.3 사업 확장 376
17.1.5.4 MnM의 견해 376
17.1.5.4.1 주요 강점/승리 요인 376
17.1.5.4.2 전략적 선택 377
17.1.5.4.3 약점/경쟁 위협 377
17.1.6 가와사키 중공업 주식회사 378
17.1.6.1 사업 개요 378
17.1.6.2 제공 제품/솔루션/서비스 379
17.1.6.3 최근 동향 381
17.1.6.3.1 신제품 출시 381
17.1.6.3.2 계약 381
17.1.7 덴소(DENSO CORPORATION) 382
17.1.7.1 사업 개요 382
17.1.7.2 제공하는 제품/솔루션/서비스 383
17.1.7.3 최근 동향 384
17.1.7.3.1 거래 내역 384
17.1.8 나치-후지코시 385
17.1.8.1 사업 개요 385
17.1.8.2 제공하는 제품/솔루션/서비스 386
17.1.8.3 최근 동향 387
17.1.8.3.1 신제품 출시 387
17.1.9 세이코 엡손 주식회사 389
17.1.9.1 사업 개요 389
17.1.9.2 제공하는 제품/솔루션/서비스 390
17.1.9.3 최근 동향 391
17.1.9.3.1 신제품 출시 391
17.1.9.3.2 거래 내역 392
17.1.10 DÜRR 그룹 393
17.1.10.1 사업 개요 393
17.1.10.2 제공하는 제품/솔루션/서비스 394
17.1.10.3 최근 동향 395
17.1.10.3.1 신제품 출시 395
17.1.10.3.2 거래 내역 395
17.2 기타 업체 396
17.2.1 야마하 모터 주식회사 396
17.2.2 에스툰 오토메이션 주식회사 397
17.2.3 시바우라 머신 398
17.2.4 도버 코퍼레이션 399
17.2.5 오로텍 코퍼레이션 400
17.2.6 히라타 코퍼레이션 401
17.2.7 리씽크 로보틱스 402
17.2.8 프랑카 로보틱스(FRANKA ROBOTICS GMBH) 403
17.2.9 테크맨 로봇(TECHMAN ROBOT INC.) 403
17.2.10 보쉬 렉스로트(BOSCH REXROTH AG) 404
17.2.11 유니버설 로보틱스(UNIVERSAL ROBOTS A/S) 405
17.2.12 오므론(OMRON CORPORATION) 406
17.2.13 슈타우블리 인터내셔널 AG 407
17.2.14 코마우 408
17.2.15 B+M 서피스 시스템즈 GmbH 409
17.2.16 ICR 서비스 410
17.2.17 IRS ROBOTICS 411
17.2.18 HD HYUNDAI ROBOTICS 412
17.2.19 SIASUN ROBOT & AUTOMATION CO., LTD 413
17.2.20 ROBOTWORX 414
18 연구 방법론 415
18.1 연구 데이터 415
18.1.1 2차 데이터 416
18.1.1.1 주요 2차 자료 목록 417
18.1.1.2 2차 자료의 주요 데이터 417
18.1.2 1차 데이터 418
18.1.2.1 1차 인터뷰 참가자 목록 418
18.1.2.2 1차 자료에서 도출된 주요 데이터 418
18.1.2.3 1차 자료의 세부 내역 419
18.1.2.4 주요 산업 통찰력 419
18.1.3 2차 및 1차 조사 420
18.2 시장 규모 추정 방법론 420
18.2.1 바텀업 접근법 421
18.2.1.1 바텀업 분석을 이용한 시장 규모 산출 방법
(수요 측면) 421
18.2.2 탑다운 접근법 421
18.2.2.1 탑다운 분석을 이용한 시장 규모 산출 방법
(공급 측면) 422
18.3 시장 세분화 및 데이터 삼각측량 423
18.4 연구 가정 424
18.5 위험 분석 425
18.6 연구의 한계 425
19 부록 426
19.1 토론 가이드 426
19.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 430
19.3 맞춤형 옵션 432
19.4 관련 보고서 432
19.5 저자 정보 433
|