❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
5G 코어 네트워크 시장 개요 (2026-2031)
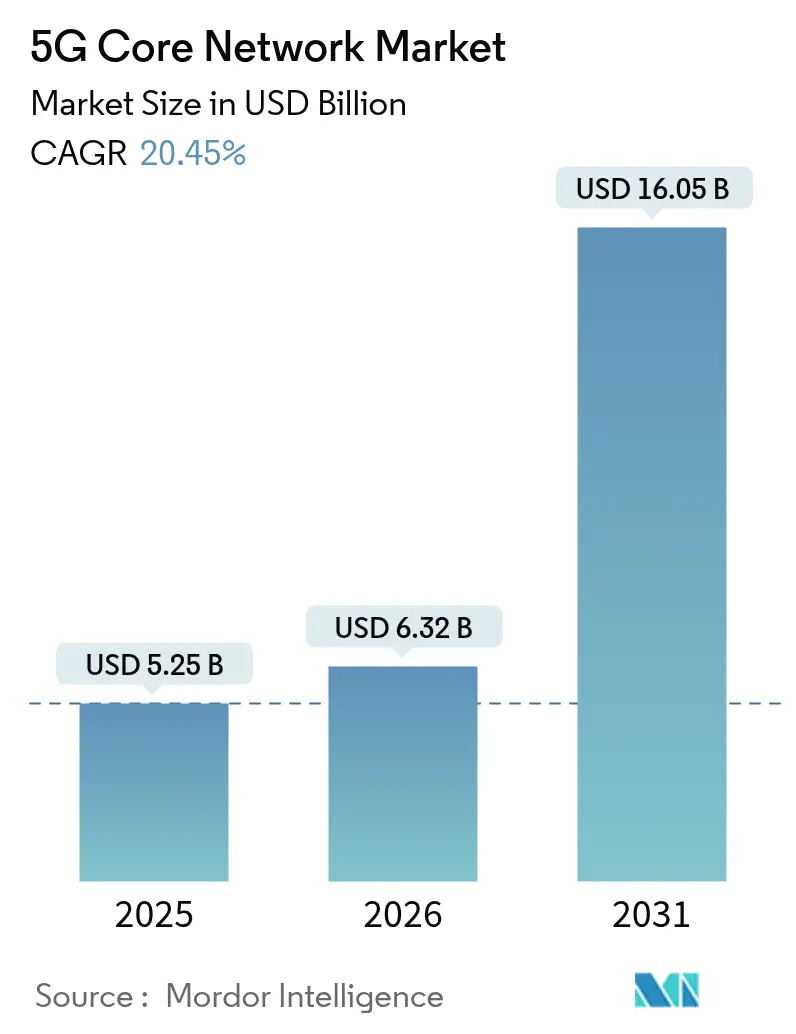
5G 코어 네트워크 시장은 2025년 52억 5천만 달러 규모에서 2026년 63억 2천만 달러로 성장한 후, 2031년에는 160억 5천만 달러에 이를 것으로 예상되며, 예측 기간(2026-2031년) 동안 연평균 성장률(CAGR) 20.45%를 기록할 전망입니다. 이 시장은 구성 요소(솔루션 및 서비스), 배포 모델(온프레미스/전용, 퍼블릭 클라우드, 하이브리드 및 통신사 엣지 클라우드), 최종 사용자(통신 사업자 및 기업), 네트워크 기능(네트워크 노출 기능[NEF], 사용자 평면 기능[UPF], 애플리케이션 기능[AF], 통합 데이터 관리[UDM], 세션 관리 기능[SMF] 등) 및 지역별로 세분화됩니다. 아시아 태평양 지역이 가장 빠르게 성장하고 가장 큰 시장으로 지목되었으며, 시장 집중도는 중간 수준입니다.
# 시장 분석 및 주요 동인
비단독형(NSA) 아키텍처에서 단독형(SA) 아키텍처로의 빠른 전환이 5G 코어 네트워크 시장 성장의 핵심 동력입니다. 이는 통신 사업자가 네트워크 슬라이싱, 초저지연, API 노출을 통해 수익을 창출할 수 있게 하기 때문입니다. 클라우드 네이티브 서비스 기반 설계는 기업 디지털화와 융합되고 있으며, 운영 복잡성을 줄이기 위해 86%의 통신 사업자가 공통 4G/5G 코어를 운영할 계획입니다. 에릭슨-구글 클라우드와 같은 통신 사업자와 하이퍼스케일러 간의 제휴는 캐리어급 안정성이 유연한 퍼블릭 클라우드 규모와 공존함을 보여줍니다. 아시아 태평양 지역의 5G-Advanced 초기 투자와 인도의 빠른 SA 확장은 선점자의 커버리지 이점이 트래픽 오프로드 효율성과 프리미엄 서비스 수익으로 이어진다는 점을 강조합니다. 에릭슨이 Three UK에서 노키아와 마이크로소프트를 대체하며 주요 교체 계약을 확보하고 처리량을 9Tbps로 높이는 등 공급업체 경쟁이 심화되고 있습니다.
주요 성장 동력은 다음과 같습니다:
* 단독형 5G 구축 가속화: 2024년까지 60%의 통신 사업자가 단독형 5G를 구축할 것으로 예상됩니다.
* 기업용 5G 및 사설망 확장: 산업 전반에 걸쳐 5G 기반의 디지털 전환 수요가 증가하며, 특히 제조, 물류, 헬스케어 분야에서 사설망 구축이 활발합니다.
* 새로운 서비스 수익화 모델 개발: 네트워크 슬라이싱, 초저지연 통신, API 노출 등 5G의 고급 기능을 활용한 새로운 B2B 및 B2C 서비스 모델이 등장하고 있습니다.
* FWA(고정 무선 접속) 시장 성장: 광대역 인터넷 접근이 어려운 지역을 중심으로 FWA가 유선망의 대안으로 부상하며 5G 트래픽 증가에 기여하고 있습니다.
이러한 동력들은 5G 시장의 지속적인 성장과 함께 통신 사업자 및 관련 생태계 전반에 걸쳐 혁신을 촉진할 것입니다.
본 보고서는 5G 코어 네트워크 시장에 대한 심층적인 분석을 제공하며, 시장 정의, 주요 동인 및 제약 요인, 시장 규모 및 성장 전망, 세분화, 경쟁 환경, 그리고 상세한 조사 방법론을 다루고 있습니다.
1. 시장 정의 및 범위
5G 코어 네트워크 시장은 클라우드 네이티브 및 가상화된 패킷 코어 소프트웨어, 지원 NFV(네트워크 기능 가상화) 인프라, 그리고 공공 및 사설 네트워크 전반에 걸친 독립형(SA) 및 비독립형(NSA) 5G 배포를 가능하게 하는 관련 통합 및 라이프사이클 서비스를 포함합니다. 이는 UPF(사용자 평면 기능), SMF(세션 관리 기능), NEF(네트워크 노출 기능), NRF(네트워크 저장소 기능)와 같은 솔루션과 통신 사업자 및 기업이 구매하는 전문 및 관리 서비스를 포괄하며, 무선 접속 장비, 전송 백홀 하드웨어, 레거시 EPC(진화된 패킷 코어) 업그레이드는 제외됩니다.
2. 시장 동인 및 제약 요인
* 시장 동인:
* 가속화되는 독립형 5G 구축
* 초저지연 애플리케이션의 폭발적인 증가
* 대규모 IoT 연결의 확산
* 통신사의 클라우드 네이티브 서비스 기반 아키텍처(SBA)로의 전환
* 에너지 효율 및 넷제로 의무
* 정부의 Open-RAN 및 주권 확보 노력
* 시장 제약 요인:
* 높은 초기 자본 지출(Capex)과 투자 수익(ROI) 불확실성
* 레거시 EPC와의 통합 복잡성
* 클라우드 네이티브 5G 기술 인력 부족
* 사이버 보안 및 시그널링 위험 증가
3. 시장 규모 및 성장 전망
Mordor Intelligence에 따르면, 5G 코어 네트워크 시장은 2026년 63.2억 달러 규모에서 2031년까지 160.5억 달러에 이를 것으로 전망됩니다. 특히 아시아 태평양 지역은 중국과 인도의 대규모 독립형 배포에 힘입어 현재 39.15%의 매출 점유율로 시장을 선도하고 있습니다. 네트워크 노출 기능(NEF)은 API 호출당 제3자 개발자에게 요금을 부과하는 게이트웨이로서 2031년까지 연평균 33.6%의 높은 성장률을 보일 것으로 예상되며, 서비스 부문 또한 통합, 자동화 및 라이프사이클 관리 아웃소싱 증가로 연평균 26.58% 성장할 것으로 예측됩니다. 하이퍼스케일러의 역할이 중요해지고 있으며, 에너지 효율 목표가 벤더 선정의 결정적인 요소가 되고 있습니다.
4. 시장 세분화
시장은 다음 기준에 따라 세분화되어 분석됩니다.
* 구성 요소별: 솔루션(패킷 코어 소프트웨어, NFV 인프라, 오케스트레이션 및 관리), 서비스(통합 및 배포, 컨설팅 및 자문, 지원 및 유지보수)
* 배포 모델별: 온프레미스/전용, 퍼블릭 클라우드, 하이브리드 및 텔코 엣지 클라우드
* 최종 사용자별: 통신 사업자, 기업(제조, 에너지 및 유틸리티, 운송 및 물류, 공공 안전 및 비상, 스마트 도시 및 지자체)
* 네트워크 기능별: NEF, UPF, AF(애플리케이션 기능), UDM(통합 데이터 관리), SMF, NSSF(네트워크 슬라이스 선택 기능), PCF(정책 제어 기능), NRF, AUSF(인증 서버 기능), AMF(접속 및 이동성 관리) 등
* 지역별: 북미, 남미, 유럽, 아시아 태평양, 중동, 아프리카
5. 경쟁 환경
경쟁 환경 분석에는 시장 집중도, 주요 전략적 움직임, 시장 점유율 분석이 포함되며, Nokia, Ericsson, Huawei, Samsung, Cisco, HPE, Mavenir, Oracle, Intel, Red Hat 등 주요 벤더들의 상세한 기업 프로필이 제시됩니다.
6. 조사 방법론
보고서의 조사 방법론은 1차 및 2차 연구를 통해 데이터를 수집하고 검증합니다. 1차 연구는 주요 벤더, 클라우드 아키텍트, 이동통신 사업자들과의 인터뷰를 포함하며, 2차 연구는 ITU, 3GPP, GSMA, 5G Americas와 같은 공공 데이터셋, 기업 재무 보고서, 유료 데이터베이스 등을 활용합니다. 시장 규모 및 예측은 상향식 및 하향식 모델링을 통해 이루어지며, 데이터는 매년 업데이트되고 엄격한 검증 과정을 거쳐 신뢰성을 확보합니다. Mordor Intelligence의 5G 코어 네트워크 시장 기준은 3GPP 정의 코어 기능에 엄격히 따르고, 이중 경로 모델링, 분기별 환율 업데이트 및 연간 데이터 새로고침을 통해 높은 신뢰성을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 가속화된 독립형 5G 출시
- 4.2.2 초저지연 앱의 폭발적 증가
- 4.2.3 대규모 IoT 연결의 확산
- 4.2.4 통신사의 클라우드 네이티브 SBA 전환
- 4.2.5 에너지 효율성 및 탄소 중립 의무
- 4.2.6 정부의 Open-RAN / 주권 추진
- 4.3 시장 제약
- 4.3.1 높은 초기 자본 지출 및 ROI 불확실성
- 4.3.2 레거시 EPC와의 통합 복잡성
- 4.3.3 클라우드 네이티브 5G 기술 인력 부족
- 4.3.4 고조된 사이버 보안/신호 위험
- 4.4 가치/공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 PESTLE 분석
- 4.8 포터의 5가지 경쟁 요인 분석
- 4.8.1 신규 진입자의 위협
- 4.8.2 구매자의 교섭력
- 4.8.3 공급자의 교섭력
- 4.8.4 대체재의 위협
- 4.8.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 구성 요소별
- 5.1.1 솔루션
- 5.1.1.1 패킷 코어 소프트웨어
- 5.1.1.2 NFV 인프라
- 5.1.1.3 오케스트레이션 및 관리
- 5.1.2 서비스
- 5.1.2.1 통합 및 배포
- 5.1.2.2 컨설팅 및 자문
- 5.1.2.3 지원 및 유지보수
- 5.2 배포 모델별
- 5.2.1 온프레미스/전용
- 5.2.2 퍼블릭 클라우드
- 5.2.3 하이브리드 및 통신사 엣지 클라우드
- 5.3 최종 사용자별
- 5.3.1 통신 사업자
- 5.3.2 기업
- 5.3.2.1 제조
- 5.3.2.2 에너지 및 유틸리티
- 5.3.2.3 운송 및 물류
- 5.3.2.4 공공 안전 및 비상
- 5.3.2.5 스마트 도시 및 지방 자치 단체
- 5.4 네트워크 기능별
- 5.4.1 네트워크 노출 기능 (NEF)
- 5.4.2 사용자 평면 기능 (UPF)
- 5.4.3 애플리케이션 기능 (AF)
- 5.4.4 통합 데이터 관리 (UDM)
- 5.4.5 세션 관리 기능 (SMF)
- 5.4.6 네트워크 슬라이스 선택 기능 (NSSF)
- 5.4.7 정책 제어 기능 (PCF)
- 5.4.8 네트워크 저장소 기능 (NRF)
- 5.4.9 인증 서버 기능 (AUSF)
- 5.4.10 액세스 및 이동성 관리 (AMF)
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 스페인
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 인도
- 5.5.4.3 일본
- 5.5.4.4 대한민국
- 5.5.4.5 아세안
- 5.5.4.6 기타 아시아 태평양
- 5.5.5 중동
- 5.5.5.1 사우디아라비아
- 5.5.5.2 아랍에미리트
- 5.5.6 아프리카
- 5.5.6.1 남아프리카 공화국
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Nokia Corporation
- 6.4.2 Telefonaktiebolaget LM Ericsson
- 6.4.3 Huawei Technologies Co. Ltd.
- 6.4.4 Samsung Electronics Co. Ltd.
- 6.4.5 Cisco Systems Inc.
- 6.4.6 ZTE Corporation
- 6.4.7 Hewlett Packard Enterprise Co.
- 6.4.8 Mavenir
- 6.4.9 Athonet
- 6.4.10 Casa Systems Inc.
- 6.4.11 Oracle Corporation
- 6.4.12 Druid Software
- 6.4.13 NEC Corporation
- 6.4.14 Cumucore
- 6.4.15 Affirmed Networks (Microsoft)
- 6.4.16 Radisys
- 6.4.17 Intel Corporation
- 6.4.18 Parallel Wireless
- 6.4.19 Ribbon Communications
- 6.4.20 Red Hat
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
5G 코어 네트워크는 5G 이동통신 시스템의 핵심 두뇌 역할을 수행하는 부분으로, 사용자 인증, 세션 관리, 이동성 관리, 데이터 라우팅 및 정책 제어 등 네트워크의 전반적인 기능을 담당합니다. 기존 4G LTE의 EPC(Evolved Packet Core)와 달리, 5G 코어 네트워크는 클라우드 네이티브(Cloud-Native) 기반의 서비스 기반 아키텍처(Service-Based Architecture, SBA)를 채택하여 유연성, 확장성, 효율성을 극대화하였습니다. 이는 네트워크 기능을 소프트웨어 형태로 가상화하고 컨테이너 기반으로 배포함으로써, 필요에 따라 자원을 동적으로 할당하고 관리할 수 있게 합니다. 5G 코어 네트워크는 단순히 더 빠른 속도를 제공하는 것을 넘어, 초저지연(URLLC), 초연결(mMTC), 초고속(eMBB) 등 5G의 3대 핵심 서비스를 구현하고 다양한 산업 분야의 요구사항을 충족시키는 데 필수적인 인프라입니다.
5G 코어 네트워크의 아키텍처는 주로 SBA를 기반으로 하며, 이는 네트워크 기능을 독립적인 마이크로서비스 형태로 분리하여 각 서비스가 API를 통해 상호작용하는 방식입니다. 이러한 구조는 특정 기능의 업그레이드나 확장이 전체 시스템에 미치는 영향을 최소화하고, 새로운 서비스를 신속하게 개발하고 배포할 수 있도록 합니다. 배포 방식으로는 4G EPC와 5G 코어 네트워크를 함께 사용하는 비단독모드(Non-Standalone, NSA)와 5G 코어 네트워크만을 사용하는 단독모드(Standalone, SA)가 있습니다. SA 모드는 5G 코어 네트워크의 모든 기능을 활용하여 네트워크 슬라이싱, MEC(Multi-access Edge Computing) 등 5G의 진정한 가치를 실현할 수 있게 합니다.
5G 코어 네트워크의 주요 용도는 광범위합니다. 첫째, 사용자 및 단말의 연결을 관리하고 인증하며, 이동 중에도 끊김 없는 서비스를 제공하는 이동성 관리 기능을 수행합니다. 둘째, 데이터 트래픽을 효율적으로 라우팅하고 전달하여 최적의 네트워크 성능을 보장합니다. 셋째, 네트워크 슬라이싱 기능을 통해 특정 서비스나 산업 분야의 요구에 맞춰 독립적인 가상 네트워크를 생성하고 운영할 수 있습니다. 예를 들어, 자율주행을 위한 초저지연 슬라이스, 스마트 팩토리를 위한 고신뢰 슬라이스, 대규모 IoT 기기 연결을 위한 저전력 슬라이스 등을 제공합니다. 넷째, MEC와의 통합을 통해 컴퓨팅 자원을 사용자 가까이에 배치하여 데이터 처리 지연을 최소화하고 실시간 서비스 제공을 가능하게 합니다. 마지막으로, 개방형 API를 통해 외부 애플리케이션이 네트워크 기능에 접근하고 활용할 수 있도록 하여 새로운 서비스 생태계 조성을 지원합니다.
5G 코어 네트워크와 밀접하게 관련된 기술로는 클라우드 네이티브 아키텍처(CNA), 네트워크 기능 가상화(NFV), 소프트웨어 정의 네트워킹(SDN), 멀티 액세스 엣지 컴퓨팅(MEC), 그리고 인공지능(AI) 및 머신러닝(ML)이 있습니다. CNA는 마이크로서비스와 컨테이너(예: Docker, Kubernetes)를 활용하여 5G 코어 네트워크의 유연성과 확장성을 제공하는 핵심 기반 기술입니다. NFV는 네트워크 기능을 전용 하드웨어에서 분리하여 범용 서버에서 소프트웨어로 실행할 수 있게 하며, SDN은 네트워크의 제어 평면과 데이터 평면을 분리하여 중앙 집중식 제어와 프로그래밍 가능한 네트워크를 가능하게 합니다. MEC는 엣지 컴퓨팅을 통해 데이터 처리 지연을 줄이고 실시간 서비스 구현을 돕습니다. AI/ML은 네트워크 운영의 자동화, 최적화, 장애 예측 및 보안 강화에 활용되어 5G 코어 네트워크의 효율성과 안정성을 한층 높입니다.
시장 배경 측면에서 5G 코어 네트워크는 전 세계적으로 5G 상용화가 확산됨에 따라 그 중요성이 더욱 부각되고 있습니다. 통신 사업자들은 기존 4G EPC에서 5G 코어 네트워크로의 전환을 가속화하고 있으며, 특히 SA 모드 구축을 통해 5G의 잠재력을 최대한 활용하려 합니다. 에릭슨, 노키아, 화웨이, 삼성전자 등 주요 통신 장비 공급업체들이 시장을 주도하고 있으며, 아마존 웹 서비스(AWS), 마이크로소프트 애저(Azure), 구글 클라우드(Google Cloud)와 같은 클라우드 서비스 제공업체들도 통신 시장에 진출하여 5G 코어 네트워크 솔루션을 제공하며 경쟁 구도를 형성하고 있습니다. 기업용 프라이빗 5G 네트워크 구축 수요 증가와 함께, 5G 코어 네트워크는 스마트 팩토리, 자율주행, 스마트 시티, 헬스케어 등 다양한 산업 분야에서 혁신적인 서비스 창출의 기반이 되고 있습니다.
미래 전망에 있어 5G 코어 네트워크는 지속적인 진화를 거듭할 것입니다. 첫째, AI/ML 기반의 자율 네트워크(Autonomous Network)로 발전하여 네트워크 운영 및 관리가 더욱 지능화되고 자동화될 것입니다. 이는 네트워크의 자가 구성, 자가 치유, 자가 최적화 기능을 강화하여 운영 비용을 절감하고 서비스 품질을 향상시킬 것입니다. 둘째, 네트워크 슬라이싱 기술은 더욱 고도화되어 다양한 산업별 요구사항에 맞춰 더욱 세분화되고 동적인 슬라이스 제공이 가능해질 것입니다. 셋째, MEC와의 통합은 더욱 심화되어 컴퓨팅 자원이 네트워크 엣지 전반에 걸쳐 광범위하게 분산 배치될 것이며, 이는 초저지연 서비스의 확산과 새로운 엣지 컴퓨팅 기반 애플리케이션 개발을 촉진할 것입니다. 넷째, 위성 통신 등 비지상 네트워크(Non-Terrestrial Network, NTN)와의 연동을 통해 서비스 커버리지를 확장하고 재난 상황에서도 안정적인 통신을 제공하는 방향으로 발전할 것입니다. 궁극적으로 5G 코어 네트워크는 6G 시대로의 전환을 위한 핵심 기반이 되어, 더욱 지능적이고 유비쿼터스하며 지속 가능한 미래 네트워크의 초석을 다질 것으로 기대됩니다.