❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
3D TSV 및 2.5D 시장 개요: 규모, 점유율 및 산업 분석
1. 시장 개요 및 주요 수치
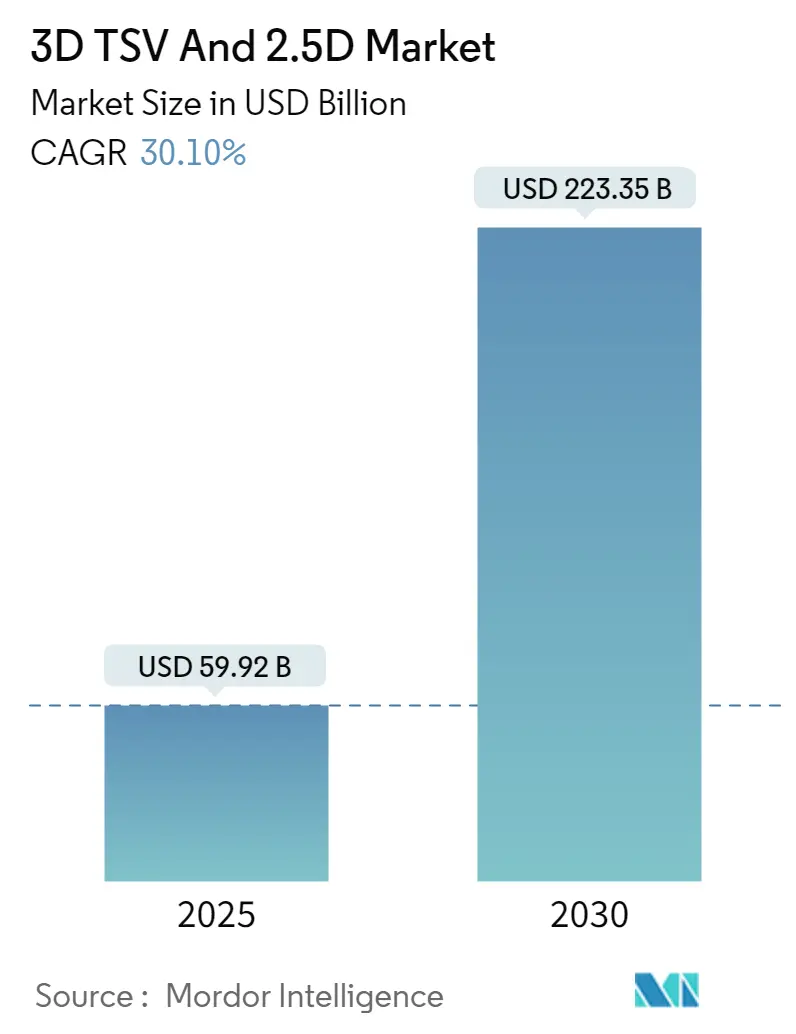
글로벌 3D TSV(Through Silicon Via) 및 2.5D 시장은 패키징 유형(3D 스택 메모리, 2.5D 인터포저, TSV를 포함한 CIS, 3D SoC), 최종 사용자 애플리케이션(소비자 가전, 자동차, 고성능 컴퓨팅(HPC), 네트워킹), 그리고 지역(북미, 유럽, 아시아 태평양, 기타 지역)별로 세분화되어 있습니다. 본 시장은 2025년 599억 2천만 달러 규모에서 2030년에는 2,233억 5천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030) 동안 연평균 성장률(CAGR) 30.10%의 높은 성장을 보일 것으로 전망됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 북미가 가장 큰 시장 점유율을 차지하고 있으며, 시장 집중도는 낮은 편입니다.
2. 시장 성장 동력
반도체 산업에서 패키징 기술은 지속적인 변화를 겪고 있습니다. CMOS 스케일링의 둔화와 비용 상승으로 인해 산업은 IC 패키징의 발전에 더욱 의존하게 되었으며, 3D 스태킹 기술은 AI, 머신러닝(ML), 데이터 센터와 같은 고성능 컴퓨팅(HPC) 애플리케이션의 요구 사항을 충족하는 핵심 솔루션으로 부상하고 있습니다. 특히 3D TSV 패키징 기술은 칩 간 데이터 전송 시간을 단축하고 전력 소비를 현저히 줄이며 속도를 향상시키는 이점으로 인해 주목받고 있습니다. 2022년 10월, TSMC는 차세대 HPC 및 모바일 기술을 위한 반도체 및 시스템 수준 설계 과제를 극복하기 위해 3DFabric Alliance를 출범하며 이러한 기술 발전을 지원하고 있습니다.
소비자 가전제품에 대한 수요 증가는 다양한 새로운 기능을 가능하게 하는 첨단 반도체 장치의 필요성을 촉발하고 있습니다. 반도체 산업 협회(SIA)에 따르면, 2022년 8월 전 세계 반도체 산업 매출은 474억 달러로 전년 동기 대비 0.1% 증가했습니다. 또한, GSM Association은 2025년까지 미국 스마트폰 보급률이 전 세계에서 가장 높은 49%에 달할 것으로 예상하며, 미국 IoT Association은 미국이 가구당 스마트 홈 기기 비율이 가장 높다고 보고했습니다.
정부의 적극적인 투자 또한 시장 성장의 중요한 동력입니다. 2022년 9월, 바이든 행정부는 중국에 대한 의존도를 줄이고 국가 안보에 필수적인 첨단 칩 생산을 위해 국내 반도체 산업 육성에 500억 달러를 투자할 것이라고 발표했습니다. 또한, 2022년 8월에는 국내 첨단 기술 제조를 촉진하기 위한 2,800억 달러 규모의 CHIPS 법안에 서명하여 미국과 중국 간의 경쟁에서 우위를 점하려는 노력을 강화하고 있습니다. 이러한 반도체 부문에 대한 강력한 투자는 시장 성장에 유리한 기회를 제공할 것으로 보입니다.
MEMS(미세전자기계시스템) 및 센서 시장의 성장도 주목할 만합니다. 자동차, 산업 자동화 등 다양한 애플리케이션에서 센서 및 디스플레이에 대한 수요가 급증하고 있기 때문입니다. STMicroelectronics는 2022년 8월 소비자 스마트 산업, 모바일 기기, 헬스케어 및 소매 부문을 위한 3세대 MEMS 센서를 출시하며 기술 발전을 이끌고 있습니다.
3. 시장 제약 및 도전 과제
3D TSV 장치 제조와 관련된 높은 비용은 시장 성장을 제한하는 주요 요인 중 하나입니다. 이는 장치 자체뿐만 아니라 적절한 기능을 위해 필요한 액세서리 및 소모품 비용을 포함합니다. 또한, TSV 장치 제조를 규제하는 엄격한 지침과 규정 또한 비용 부담을 가중시키고 있습니다.
러시아-우크라이나 분쟁은 전자 산업에 상당한 영향을 미치며 반도체 공급망 문제와 칩 부족 현상을 더욱 악화시키고 있습니다. 니켈, 팔라듐등의 핵심 원자재 공급에 차질을 빚어 생산 비용 상승과 공급 지연을 초래하고 있습니다. 이러한 지정학적 긴장은 전반적인 시장 불확실성을 높이고 투자 심리를 위축시키는 요인으로 작용하고 있습니다.
4. 시장 기회
3D TSV 기술은 고성능 컴퓨팅(HPC), 인공지능(AI), 사물 인터넷(IoT) 등 첨단 기술 분야에서 데이터 처리 속도와 전력 효율성을 향상시키는 데 필수적인 역할을 합니다. 특히, 데이터 센터 및 클라우드 컴퓨팅 인프라의 확장은 3D TSV 장치에 대한 수요를 견인할 주요 기회 요인입니다. 또한, 5G 통신 기술의 상용화와 자율주행차 시장의 성장은 고밀도, 저전력 반도체 솔루션에 대한 필요성을 증대시키며 3D TSV 시장의 성장을 가속화할 것으로 예상됩니다. 의료 기기 및 웨어러블 전자기기 분야에서도 소형화, 고성능화 요구가 증가함에 따라 3D TSV 기술의 적용이 확대될 잠재력이 큽니다.
5. 시장 동향
최근 3D TSV 시장에서는 기술 혁신과 함께 다양한 협력 및 파트너십이 활발하게 이루어지고 있습니다. 주요 반도체 제조업체들은 생산 효율성을 높이고 비용을 절감하기 위해 새로운 제조 공정을 개발하고 있으며, 이를 통해 3D TSV 기술의 상용화를 더욱 앞당기고 있습니다. 또한, 패키징 기술의 발전과 함께 이종 집적(Heterogeneous Integration) 기술과의 결합이 주목받고 있습니다. 이는 서로 다른 기능을 가진 칩들을 3D TSV 기술을 활용하여 하나의 패키지로 통합함으로써 성능을 극대화하고 전력 소모를 줄이는 방식입니다. 이러한 동향은 3D TSV 기술이 미래 반도체 산업의 핵심 동력으로 자리매김할 것임을 시사합니다.
주요 시장 참여자
3D TSV 시장의 주요 참여자로는 다음과 같은 기업들이 있습니다.
* Intel Corporation: 고성능 컴퓨팅 및 데이터 센터 솔루션에 3D TSV 기술을 적극적으로 통합하고 있습니다.
* Samsung Electronics Co., Ltd.: 메모리 반도체 및 시스템 반도체 분야에서 3D TSV 기술을 활용하여 제품 경쟁력을 강화하고 있습니다.
* Taiwan Semiconductor Manufacturing Company (TSMC): 파운드리 서비스에서 3D TSV 기술을 제공하며 다양한 고객사의 첨단 제품 생산을 지원하고 있습니다.
* SK Hynix Inc.: 고대역폭 메모리(HBM) 등 차세대 메모리 솔루션에 3D TSV 기술을 적용하고 있습니다.
* Micron Technology, Inc.: 메모리 제품군에 3D TSV 기술을 도입하여 성능과 효율성을 개선하고 있습니다.
* Amkor Technology, Inc.: 첨단 패키징 솔루션의 일환으로 3D TSV 패키징 서비스를 제공하고 있습니다.
* ASE Technology Holding Co., Ltd.: OSAT(Outsourced Semiconductor Assembly and Test) 분야의 선두 주자로서 3D TSV 패키징 기술을 제공합니다.
* STMicroelectronics N.V.: MEMS 및 센서 분야에서 3D TSV 기술을 활용한 제품 개발에 주력하고 있습니다.
* Infineon Technologies AG: 자동차 및 산업용 반도체 분야에서 3D TSV 기술의 적용을 모색하고 있습니다.
* Texas Instruments Incorporated: 다양한 임베디드 프로세싱 및 아날로그 제품에 3D TSV 기술의 잠재력을 탐구하고 있습니다.
이 외에도 많은 기업들이 3D TSV 기술 개발 및 상용화를 위해 노력하고 있으며, 이는 시장의 지속적인 성장을 이끌 것으로 예상됩니다.
결론
3D TSV 시장은 기술 발전과 다양한 애플리케이션 분야의 수요 증가에 힘입어 꾸준히 성장할 것으로 전망됩니다. 고성능, 저전력, 소형화에 대한 요구가 커지면서 3D TSV 기술은 반도체 산업의 미래를 이끌 핵심 기술 중 하나로 자리매김할 것입니다. 그러나 높은 제조 비용과 복잡한 공정, 그리고 지정학적 리스크는 시장 성장에 도전 과제로 남아 있습니다. 이러한 제약 요인들을 극복하고 기술 혁신을 지속한다면 3D TSV 시장은 더욱 큰 잠재력을 발휘할 수 있을 것입니다.
이 보고서는 ‘글로벌 3D TSV 및 2.5D 시장’에 대한 포괄적인 분석을 제공합니다. TSV(Through-Silicon Via)는 실리콘 웨이퍼를 수직으로 관통하는 고성능 상호 연결 기술로, 전력 소비를 줄이고 전기적 성능을 향상시키는 특징을 가집니다. 본 연구는 이러한 TSV 및 2.5D 기술 시장의 현재 상황과 미래 전망을 다루고 있습니다.
시장 규모 및 성장 전망:
2024년 기준 글로벌 3D TSV 및 2.5D 시장 규모는 약 418.8억 달러로 추정됩니다. 이 시장은 2025년에 599.2억 달러에 도달할 것으로 예상되며, 2025년부터 2030년까지 연평균 성장률(CAGR) 30.10%를 기록하며 2030년에는 2,233.5억 달러 규모로 급격히 성장할 것으로 전망됩니다. 이러한 성장은 고성능 컴퓨팅(HPC) 애플리케이션 시장의 확장과 데이터 센터 및 메모리 장치의 범위 확대가 주요 동인으로 작용하고 있습니다. 반면, IC 패키지의 높은 단가는 시장 성장에 있어 도전 과제로 지적됩니다.
시장 세분화:
본 보고서는 시장을 다양한 기준으로 세분화하여 심층 분석을 제공합니다.
* 패키징 유형별: 3D 스택 메모리, 2.5D 인터포저, TSV를 적용한 CIS(CMOS Image Sensor), 3D SoC(System-on-Chip) 및 기타 패키징 유형(LED, MEMS 및 센서 등)으로 구분됩니다.
* 최종 사용자 애플리케이션별: 가전제품, 자동차, 고성능 컴퓨팅(HPC) 및 네트워킹, 기타 최종 사용자 애플리케이션으로 분류됩니다.
* 지역별: 북미(미국, 캐나다), 유럽(영국, 독일, 프랑스, 이탈리아 및 기타 유럽), 아시아 태평양(중국, 인도, 일본, 호주, 동남아시아 및 기타 아시아 태평양), 그리고 기타 지역으로 광범위하게 분석됩니다.
지역별 시장 동향:
2025년에는 북미 지역이 가장 큰 시장 점유율을 차지할 것으로 예상됩니다. 그러나 예측 기간(2025-2030년) 동안 아시아 태평양 지역이 가장 높은 연평균 성장률을 보이며 시장 성장을 주도할 것으로 전망됩니다. 이는 해당 지역의 기술 발전과 산업 수요 증가에 기인합니다.
경쟁 환경:
시장의 주요 경쟁 기업으로는 Toshiba Corp., Samsung Electronics Co. Ltd., ASE Group, Taiwan Semiconductor Manufacturing Company Limited, Amkor Technology, Inc., Intel Corporation 등이 있으며, 이들 기업의 프로필과 시장 내 위치가 상세히 다루어집니다.
보고서의 주요 내용:
본 보고서는 시장 개요, 산업 매력도 분석(Porter의 5가지 경쟁 요인), 산업 가치 사슬 분석, 거시 경제 동향이 시장에 미치는 영향 등 시장에 대한 심층적인 통찰력을 제공합니다. 또한, 시장 동인과 과제를 포함한 시장 역학, 기술 스냅샷, 투자 분석 및 시장의 미래 전망을 다루어 독자들이 시장을 종합적으로 이해하고 전략적 의사결정을 내리는 데 필수적인 정보를 제공할 것입니다. 연구 방법론, 연구 가정 및 시장 정의, 연구 범위 등 보고서의 기반이 되는 정보도 명확히 제시됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 통찰력
- 4.1 시장 개요
- 4.2 산업 매력도 – 포터의 5가지 경쟁 요인 분석
- 4.2.1 공급업체의 교섭력
- 4.2.2 구매자의 교섭력
- 4.2.3 신규 진입자의 위협
- 4.2.4 대체 제품의 위협
- 4.2.5 경쟁 강도
- 4.3 산업 가치 사슬 분석
- 4.4 거시 경제 동향이 시장에 미치는 영향
5. 시장 역학
- 5.1 시장 동인
- 5.1.1 고성능 컴퓨팅 애플리케이션 시장 확대
- 5.1.2 데이터 센터 및 메모리 장치의 범위 확대
- 5.2 시장 과제
- 5.2.1 IC 패키지의 높은 단위 비용
6. 기술 스냅샷
7. 시장 세분화
- 7.1 패키징 유형별
- 7.1.1 3D 스택 메모리
- 7.1.2 2.5D 인터포저
- 7.1.3 TSV를 포함한 CIS
- 7.1.4 3D SoC
- 7.1.5 기타 패키징 유형 (LED, MEMS 및 센서 등)
- 7.2 최종 사용자 애플리케이션별
- 7.2.1 가전제품
- 7.2.2 자동차
- 7.2.3 고성능 컴퓨팅(HPC) 및 네트워킹
- 7.2.4 기타 최종 사용자 애플리케이션
- 7.3 지역별
- 7.3.1 북미
- 7.3.1.1 미국
- 7.3.1.2 캐나다
- 7.3.2 유럽
- 7.3.2.1 영국
- 7.3.2.2 독일
- 7.3.2.3 프랑스
- 7.3.2.4 이탈리아
- 7.3.2.5 기타 유럽
- 7.3.3 아시아 태평양
- 7.3.3.1 중국
- 7.3.3.2 인도
- 7.3.3.3 일본
- 7.3.3.4 호주
- 7.3.3.5 동남아시아
- 7.3.3.6 기타 아시아 태평양
- 7.3.4 기타 세계
8. 경쟁 환경
- 8.1 기업 프로필
- 8.1.1 도시바 코퍼레이션
- 8.1.2 삼성전자 주식회사
- 8.1.3 ASE 그룹
- 8.1.4 대만 반도체 제조 회사
- 8.1.5 앰코 테크놀로지, Inc.
- 8.1.6 퓨어 스토리지 Inc.
- 8.1.7 유나이티드 마이크로일렉트로닉스 코퍼레이션
- 8.1.8 ST마이크로일렉트로닉스 NV
- 8.1.9 브로드컴 Ltd.
- 8.1.10 인텔 코퍼레이션
- 8.1.11 장쑤 창잉 전자 기술 유한회사
- *목록은 전체가 아님
9. 투자 분석
10. 시장의 미래
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
3D TSV 및 2.5D 패키징 기술은 현대 반도체 산업에서 성능 향상과 소형화를 위한 핵심적인 솔루션으로 부상하고 있습니다. 이 기술들은 기존의 2차원적인 칩 설계 및 패키징의 한계를 극복하고, 칩 간의 데이터 전송 효율을 극대화하며 전력 소모를 줄이는 데 기여합니다.
먼저, 2.5D 패키징은 여러 개의 칩(예: 로직 칩과 고대역폭 메모리)을 실리콘 인터포저(Interposer) 위에 수평으로 통합하는 기술을 의미합니다. 인터포저는 미세한 배선과 TSV(Through-Silicon Via)를 포함하여 칩들 간의 고속 통신을 가능하게 하는 중간 기판 역할을 합니다. 이를 통해 칩 간의 연결 거리를 단축하고, 데이터 전송 대역폭을 크게 확장할 수 있습니다. 반면, 3D TSV는 실리콘 웨이퍼 또는 칩을 수직으로 관통하는 전기적 연결 통로를 말합니다. 이 TSV를 이용하여 여러 개의 칩을 수직으로 쌓아 올리는 기술을 3D 패키징이라고 합니다. 3D 패키징은 칩 간의 거리를 최소화하여 데이터 전송 지연을 줄이고, 패키지 크기를 획기적으로 소형화하며, 전력 효율을 개선하는 데 결정적인 역할을 합니다.
이러한 기술들의 유형을 살펴보면, 2.5D 패키징은 주로 실리콘 인터포저를 기반으로 하며, 로직 칩과 HBM(High Bandwidth Memory) 스택을 인터포저 위에 배치하는 방식이 일반적입니다. 3D 패키징은 TSV를 이용한 칩 스태킹 방식으로, 웨이퍼 단위로 접합하는 Wafer-to-Wafer(W2W), 개별 다이를 웨이퍼 위에 접합하는 Die-to-Wafer(D2W), 그리고 개별 다이들을 서로 접합하는 Die-to-Die(D2D) 방식 등이 있습니다. 최근에는 TSV 없이 구리-구리 직접 접합을 통해 초미세 피치 연결을 구현하는 하이브리드 본딩(Hybrid Bonding) 기술이 차세대 3D 스태킹의 핵심으로 주목받고 있습니다.
이 기술들의 주요 용도는 고성능 컴퓨팅(HPC) 및 인공지능(AI) 가속기 분야에서 두드러집니다. 특히 HBM 스택과 GPU, CPU, NPU 등의 로직 칩을 통합하여 데이터 병목 현상을 해소하고 압도적인 성능을 구현하는 데 필수적입니다. 또한, 서버 및 데이터 센터의 고성능 프로세서와 메모리 통합, 모바일 및 웨어러블 기기의 소형화 및 저전력 고성능 요구 충족(예: 이미지 센서, 모바일 AP), 네트워크 장비의 고속 데이터 처리, 자율주행 및 ADAS(첨단 운전자 보조 시스템)의 센서 데이터 처리 및 AI 연산 가속화 등 다양한 분야에서 활용되고 있습니다.
관련 기술로는 칩 간 전기적 연결을 위한 마이크로 범프(Micro-bumps), 칩 패드 위치를 재배열하여 연결 밀도를 높이는 재배선층(RDL, Re-Distribution Layer), 그리고 칩 스태킹으로 인한 발열 문제를 해결하기 위한 액체 냉각 등 첨단 열 관리 기술이 중요합니다. 또한, 미세 TSV 및 배선 구현을 위한 고급 리소그래피 및 식각 기술, 그리고 여러 칩을 정확하게 정렬하고 접합하는 정밀 정렬 및 접합 기술도 필수적입니다. 특히 하이브리드 본딩은 TSV의 한계를 넘어 더욱 미세한 연결을 가능하게 하여 차세대 3D 패키징의 핵심 기술로 부상하고 있습니다.
시장 배경을 살펴보면, 기존 반도체 미세 공정의 한계인 무어의 법칙 둔화와 AI, 빅데이터, IoT 등으로 인한 데이터 처리량 폭증이 2.5D 및 3D 패키징 기술의 중요성을 증대시켰습니다. 고성능과 저전력이라는 상반된 요구를 동시에 충족시키기 위해 패키징 기술의 역할이 더욱 강조되고 있으며, 칩렛(Chiplet) 아키텍처와 함께 이종 집적(Heterogeneous Integration)의 핵심 기술로 자리매김하고 있습니다. TSMC, 삼성전자, 인텔 등 주요 파운드리 및 IDM 기업들은 이 분야에 막대한 투자를 진행하며 기술 경쟁을 심화하고 있습니다.
미래 전망은 매우 밝습니다. 2.5D 및 3D 패키징 기술은 더욱 높은 집적도와 미세 피치 구현을 목표로 TSV 피치 감소 및 하이브리드 본딩의 확산을 가속화할 것입니다. 다양한 기능의 칩렛들을 2.5D/3D로 통합하여 맞춤형 SoC(System-on-Chip)를 구현하는 이종 집적의 가속화가 예상됩니다. 또한, 칩 간 거리가 짧아져 전력 소모가 감소하고, 새로운 재료 및 구조 개발을 통해 열 관리 및 신호 무결성이 더욱 개선될 것입니다. 생산 수율 향상 및 공정 최적화를 통한 비용 효율성 개선도 중요한 과제입니다. 궁극적으로 AI 및 엣지 컴퓨팅의 확산과 함께 이 기술들의 적용 범위는 더욱 확대될 것이며, 장기적으로는 전기적 연결의 한계를 극복하기 위한 광학 인터커넥션 기술과의 융합도 모색될 것으로 전망됩니다.