❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
잠수함 광섬유 케이블 시장 개요: 성장 동향 및 2026-2031년 전망
1. 시장 개요 및 주요 수치
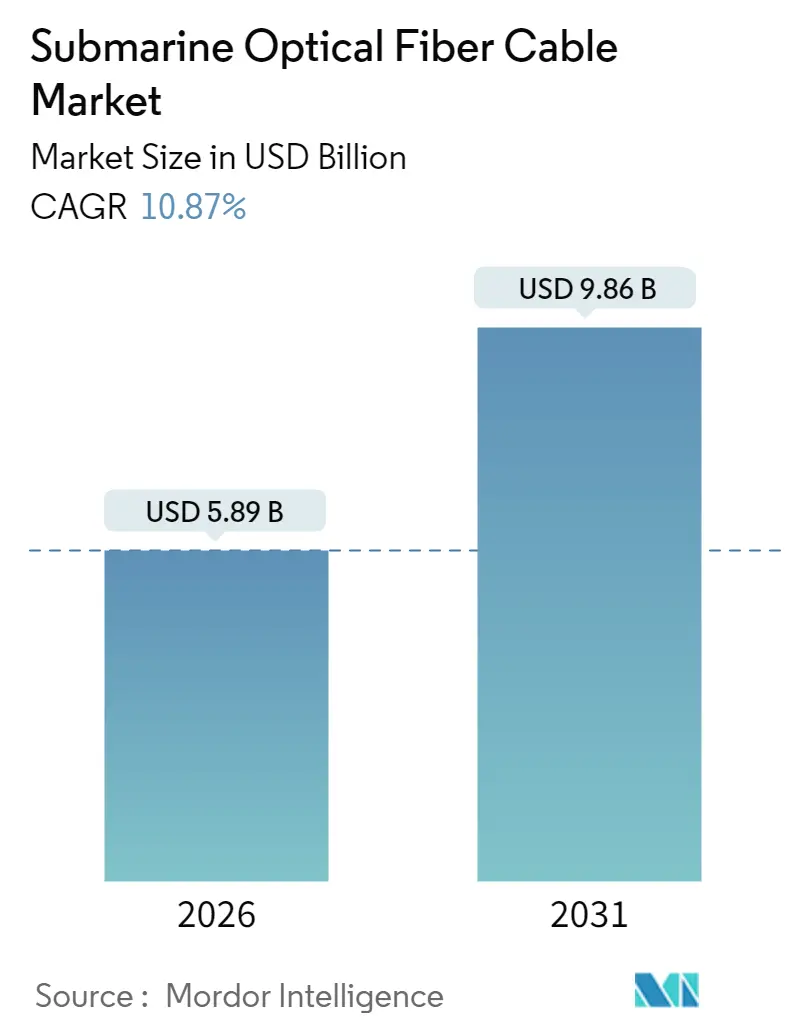
잠수함 광섬유 케이블 시장은 2026년 58.9억 달러 규모에서 2031년 98.6억 달러로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 성장률(CAGR) 10.87%를 기록할 전망입니다. 본 시장은 구성 요소(습식 플랜트 장비, 건식 플랜트 장비 등), 케이블 유형(단일 모드 광섬유, 다중 모드 광섬유 등), 고객 유형(통신 사업자, 콘텐츠 및 하이퍼스케일 클라우드 제공업체 등), 용량 설계(16 Tbps 이하 시스템, 16-60 Tbps 시스템 등) 및 지역별로 세분화됩니다.
주요 시장 동향으로는 하이퍼스케일 클라우드 제공업체의 투자 증가, 400 GbE/800 GbE 업그레이드 주기의 가속화, 공간 분할 다중화(SDM) 시스템의 상용화가 대륙 간 연결의 경쟁 환경과 경제성을 재편하고 있습니다. 60 Tbps 이상의 시스템이 보편화되면서 단위 대역폭 비용이 절감되고 AI 집약적인 데이터 흐름이 가능해졌습니다. 용량 확장 전략은 국가 안보 규제와 교차하며, FCC의 2024-2025년 케이블 라이선스 절차 개편은 경로 선택 및 공급업체 자격에 영향을 미치고 있습니다. 동시에 수리 선박 병목 현상과 발트해에서의 반복적인 혼란은 지정학적 위험에 대한 노출이 증가하고 있음을 보여주며, 이는 운영 비용과 보험료를 상승시키고 있습니다.
주요 시장 수치 (2026-2031년)
* 연구 기간: 2020 – 2031년
* 2026년 시장 규모: 58.9억 달러
* 2031년 시장 규모: 98.6억 달러
* 성장률 (2026-2031년): 10.87% CAGR
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 높음
2. 핵심 보고서 요약
* 구성 요소별: 2025년 습식 플랜트 장비가 잠수함 광섬유 케이블 시장 점유율의 52.74%를 차지했으며, 보조 및 해양 서비스는 2026년부터 2031년까지 연평균 11.86% 성장할 것으로 예상됩니다.
* 케이블 유형별: 2025년 단일 모드 광섬유가 잠수함 광섬유 케이블 시장 규모의 67.02%를 차지했으며, SDM 다중 코어 광섬유는 2031년까지 연평균 13.62% 성장할 것으로 전망됩니다.
* 고객 유형별: 2025년 통신 사업자가 잠수함 광섬유 케이블 시장 규모의 61.12%를 여전히 차지했으나, 하이퍼스케일 클라우드 제공업체는 2031년까지 연평균 12.80%로 이들을 능가하는 성장세를 보이고 있습니다.
* 용량 설계별: 2025년 16-60 Tbps 시스템이 시장 점유율의 55.34%를 차지했으며, 60 Tbps 이상 링크는 2031년까지 연평균 13.44% 성장하고 있습니다.
* 지역별: 2025년 북미가 36.25%의 매출 점유율로 시장을 선도했으며, 아시아 태평양은 2031년까지 연평균 11.40%로 가장 빠른 확장이 예상됩니다.
3. 글로벌 잠수함 광섬유 케이블 시장 동향 및 통찰
3.1. 성장 동인 (Drivers)
* 스마트폰 보급률 증가 및 인터넷 대역폭 수요 상승 (+2.1% CAGR 영향): 5G 및 신흥 AI 워크로드로 인해 대역폭 요구 사항이 증가하면서 대륙 간 트래픽은 2029년까지 연간 39% 증가할 것으로 예상됩니다. 잠수함 링크는 위성군보다 한 자릿수 낮은 1-5밀리초의 지연 시간을 제공하여 고빈도 거래 및 산업용 IoT 사용 사례에서 경쟁력을 유지합니다. 6G 사양은 1 Tbps 피크 속도를 목표로 하며 800 GbE 파장을 처리할 수 있는 중계기 수요를 증폭시킵니다. 남중국해의 경로 승인 지연은 새로운 용량을 제한하여 동남아시아 트래픽에 대한 가격 프리미엄을 발생시킵니다.
* 하이퍼스케일 클라우드 및 OTT의 사설 케이블 투자 (+2.7% CAGR 영향): Meta, Google, Amazon, Microsoft와 같은 하이퍼스케일러의 사설 케이블 투자는 총 200억 달러를 초과하며 전통적인 컨소시엄 자금 조달을 능가합니다. 하이퍼스케일러 데이터 센터 내 직접 종단은 지상 백홀을 제거하여 지연 시간과 운영 비용을 절감하고 데이터 주권 통제를 강화합니다. Google의 250 Tbps Dunant 및 Meta의 50,000km Project Waterworth가 이러한 수직 통합 모델의 예시입니다.
* 통신 사업자의 400 GbE/800 GbE 업그레이드 주기 가속화 (+1.9% CAGR 영향): Ciena의 WaveLogic 6 Extreme과 같은 코히어런트 광학 기술 발전은 5,500km 이상에서 1.3 Tbps 파장을 가능하게 하여 업그레이드 주기를 단축하고 전력 소비를 50% 절감합니다. 업그레이드를 지연하는 사업자는 용량 부족과 경쟁사로의 트래픽 손실에 직면할 수 있습니다.
* 저지연 극횡단 경로 추진 (+0.8% CAGR 영향): 북극 얼음이 녹으면서 일본과 유럽 간 17,000km 경로가 개방되어 수에즈 기반 회랑 대비 20-30%의 지연 시간 단축을 제공합니다. 14.8억 캐나다 달러 규모의 Far North Fiber 시스템은 150 Tbps 용량으로 설계되었으며 2026년 완공을 목표로 하여 지리적 다양성과 규제 승인에서 선점 이점을 창출합니다.
* 해상 풍력 하이브리드 전력-데이터 케이블 (+1.2% CAGR 영향): 해상 풍력 발전 단지 확장에 힘입어 해상 에너지 사업자들은 하이브리드 전력 및 데이터 케이블 솔루션을 점점 더 많이 찾고 있습니다.
3.2. 제약 요인 (Restraints)
* 높은 유지보수 및 수리 선박 비용 (-1.4% CAGR 영향): 600개 이상의 활성 시스템을 지원하는 전문 선박은 60척에 불과하여 여러 장애 발생 시 복구 시간을 연장시킵니다. 북극 및 태평양 횡단 수리는 건당 100만 달러를 초과하며 계절적 기상 조건에 직면하여 고위험 지역에서는 보험료가 연간 15-20% 상승합니다.
* 저궤도(LEO) 위성군 투자 증가 (-0.9% CAGR 영향): Starlink 및 유사 네트워크는 광섬유 경제성이 약한 틈새 연결을 해결하지만, 20-40ms의 지연 시간과 가변적인 처리량으로 인해 핵심 백본의 대체재라기보다는 보완재 역할을 합니다. 위성이 신속 배치 백업 역할을 하고 잠수함 케이블이 대량 트래픽을 처리하는 하이브리드 아키텍처가 부상하고 있습니다.
* 케이블 상륙 허가 지연 (-1.1% CAGR 영향): 아시아 태평양 및 중동 지역에서 케이블 상륙 허가 절차의 지연은 프로젝트 진행에 영향을 미칩니다.
* 광섬유 절도 및 파손 (-0.6% CAGR 영향): 보안에 취약한 해안 지역에서 광섬유 절도 및 파손은 운영에 위험을 초래합니다.
4. 세그먼트 분석
4.1. 구성 요소별: 용량 수요가 높은 습식 플랜트 장비가 주도, 서비스 가속화
습식 플랜트 장비는 2025년 잠수함 광섬유 케이블 시장 규모의 52.74%를 차지했으며, 20개 이상의 광섬유 쌍 설계로 중계기 수요를 증폭시키고 있습니다. SubCom의 해양 이행 역량 확장은 이러한 수요 급증에 부합합니다. 보조 및 해양 서비스는 복잡한 지정학적 혼란으로 인해 수리 주기가 길어지고 전문 개입 선박의 가치가 상승하면서 연평균 11.86%로 성장하고 있습니다. 25년의 운영 수명 동안 지속적인 유지보수 수익은 서비스 제공업체에 예측 가능한 현금 흐름을 추가합니다. 건식 플랜트 장비는 상륙국 전력 및 모니터링 시스템의 노후화로 꾸준한 교체 수요를 누리지만, 잠수함 광섬유 케이블 시장에 대한 기여도는 여전히 작습니다.
4.2. 케이블 유형별: 단일 모드 광섬유의 지배력과 SDM의 혁신
단일 모드 광섬유는 2025년 매출의 67.02%를 차지했지만, SDM 다중 코어 광섬유는 2031년까지 연간 13.62% 성장할 것으로 예상됩니다. OFS의 TeraWave SCUBA 4X와 같은 SDM 장치는 4배의 용량 개선을 제공하여 임박한 섀넌 한계 문제를 완화합니다. Sumitomo Electric의 결합 다중 코어 광섬유는 0.158 dB/km의 감쇠를 달성하여 해양 횡단 구간에서 SDM 성능을 입증했습니다. Google의 Dunant에 12개 광섬유 쌍 SDM 아키텍처 배치는 상업적 타당성을 입증하고 광범위한 채택을 가속화합니다. 다중 모드 광섬유는 여전히 국소적인 스테이션 내 애플리케이션에 제한됩니다.
4.3. 고객 유형별: 하이퍼스케일러가 소유권 경제학을 재정의
통신 사업자는 2025년 시장 점유율의 61.12%를 여전히 차지했지만, 하이퍼스케일 클라우드 제공업체는 라우팅 자율성과 직접 데이터 센터 상륙을 제공하는 완전 소유 시스템에 자금을 지원함으로써 연평균 12.80%로 이들을 능가하는 성장세를 보이고 있습니다. Equinix 및 기타 캐리어 중립 데이터 센터 사업자는 상륙 시설을 통합하여 건설 일정을 단축함으로써 이점을 얻습니다. 해상 풍력 발전 단지 확장에 힘입어 해상 에너지 사업자들은 하이브리드 전력 및 데이터 케이블 솔루션을 점점 더 많이 찾고 있습니다. 한편, 정부 및 연구 네트워크는 안전하고 전용된 연결을 계속 우선시합니다. Equinix는 데이터 센터 통합 전략을 활용하여 잠수함 케이블 프로젝트를 확보하며 기존 상륙국이 필요 없는 방식을 채택했습니다. 이러한 변화는 콘텐츠 제공업체의 트래픽 패턴이 전통적인 통신 모델과 달라짐에 따라 콘텐츠 전송 네트워크 성능을 향상시키기 위한 비대칭 용량 할당 및 직접 피어링 협정의 필요성이 증가하고 있음을 보여줍니다.
4.4. 용량 설계별: 60 Tbps 이상으로의 발전
16-60 Tbps 시스템은 2025년 시장 점유율의 55.34%를 차지했으며, 2Africa의 180 Tbps 설계와 같은 프로젝트에 힘입어 60 Tbps 이상 링크는 연평균 13.44%로 성장하고 있습니다. 증폭기 물리학의 획기적인 발전은 다음 계획 주기에서 32개 광섬유 쌍, 18 kV 아키텍처가 500 Tbps를 돌파할 수 있음을 시사합니다. 증폭기 물리학의 기술 발전 덕분에 용량 최적화 전략은 이제 공간적 차원을 활용하고 비선형 효과를 최소화하여 현재 고용량 시스템보다 약 70% 더 많은 처리량을 증가시킬 수 있습니다. 16개 광섬유 쌍에 걸쳐 180 Tbps 용량을 자랑하는 2Africa 케이블은 차세대 시스템 설계의 표준을 제시합니다. 한편, Far North Fiber와 같은 이니셔티브는 특히 북극 횡단 경로를 위해 150 Tbps 용량을 목표로 하고 있습니다.
5. 지역 분석
* 북미: 2025년 잠수함 광섬유 케이블 시장의 36.25%를 차지하며, 하이퍼스케일 클러스터와 강력한 규제 프레임워크에 의해 주도됩니다. Google의 10억 달러 규모의 미국-일본 케이블 투자는 태평양 용량을 강화하고, LS Cable의 6억 8,100만 달러 규모의 버지니아 공장은 국내 공급 탄력성을 확보합니다.
* 아시아 태평양: 디지털 경제 프로그램과 지정학적 분쟁 지역을 우회하는 대체 경로에 힘입어 연평균 11.40%로 확장될 것으로 예상됩니다. 인도의 Blue Origin 상륙과 SoftBank의 새로운 태평양 횡단 건설이 이러한 활동을 대표합니다. 중국 공급업체인 HMN Technologies와 ZTT는 생산을 확대하고 있지만, 미국의 제재로 인해 일대일로 시장으로 전환하고 있습니다.
* 유럽: 성숙한 대서양 횡단 회랑을 활용하는 동시에 아시아 지연 시간 이점을 위한 Far North Fiber 프로젝트를 주도하고 있습니다. EU 전역의 케이블 보안 행동 계획과 프랑스 정부의 Alcatel Submarine Networks 인수는 주권 인프라 우선순위를 강조합니다. 유럽 연합의 케이블 보안 행동 계획은 잠수함 케이블에 대한 위협을 예방, 감지 및 대응하기 위한 강력한 조치를 수립하여 EU의 핵심 인프라 보호 의지를 강조합니다. 잠수함 케이블 기술의 전략적 중요성을 강조하는 움직임으로, Nokia는 Alcatel Submarine Networks를 프랑스 정부에 매각하는 것을 완료했으며, 이는 유럽 정부가 이 기술을 주권적 감독이 필요한 필수 국가 자산으로 간주하고 있음을 시사합니다.
6. 경쟁 환경
SubCom, Alcatel Submarine Networks, NEC는 턴키 시스템 공급을 공동으로 지배하며, 기술 깊이와 해양 자산을 기반으로 높은 진입 장벽을 유지합니다. 하이퍼스케일러는 프로젝트 자체 자금 조달 및 SDM 구성 지정으로 협상력을 높여 기존 통신사들이 용량 임대 및 지상 백홀 틈새시장으로 전환하도록 강요하고 있습니다. 정부는 FCC의 외국인 소유권에 대한 강화된 조사에서 알 수 있듯이 잠수함 인프라를 전략적 자산으로 점점 더 취급하고 있습니다.
백색 공간 기회는 북극 경로, 해상 풍력을 위한 하이브리드 전력-데이터 케이블, 보안 정부 네트워크에 집중되어 있습니다. Nokia의 Infinera 23억 달러 인수와 이후 ASN을 프랑스 정부에 매각한 것은 전략적 변화를 강조합니다. 정부는 필수 잠수함 케이블 기술에 대한 통제를 강화하는 반면, 민간 기업은 광 네트워킹 혁신으로 전환하고 있습니다. OMS Group과 같은 주목할 만한 파괴적 혁신 기업이 부상하고 있습니다. 이 전문 해양 서비스 제공업체는 최근 3억 달러의 자금을 확보하여 해저 및 지상 인프라 모두에서 확장을 목표로 하고 있습니다. 또한, 정부 지원을 받는 지역 플레이어들은 특정 시장에서 기존 서구 공급업체와 경쟁하기 위해 스스로를 포지셔닝하고 있습니다. 한편, FCC는 잠수함 케이블에 대한 더 엄격한 라이선스 요구 사항을 도입했습니다. 이러한 새로운 규제 프레임워크는 보안 분야에서 실적을 가진 기존 플레이어에게 유리하게 작용하여 외국 정부와 연관된 신규 진입자를 소외시킬 가능성이 있습니다.
주요 잠수함 광섬유 케이블 산업 리더:
* Alcatel Submarine Networks Ltd
* Fujitsu Ltd
* Global Marine Group
* HMN Technologies Co., Ltd.
* IT International Telecom Inc.
7. 최근 산업 동향
* 2025년 8월: ZTT, 첨단 케이블 부설 선박 건설 착수, 중국 배치 역량 확대.
* 2025년 7월: FCC, 국가 안보 검토를 강화한 새로운 잠수함 케이블 라이선스 규정 시행.
* 2025년 6월: Google과 칠레, 남미와 오세아니아를 연결하는 14,800km 훔볼트 시스템 출시.
* 2025년 5월: Nokia, 23억 달러 규모의 Infinera 인수를 완료하고 ASN을 프랑스 정부에 매각.
본 보고서는 해저 광섬유 케이블 시장에 대한 포괄적인 분석을 제공합니다. 해저 광섬유 케이블은 해저에 설치되어 초기에는 전신 트래픽을 전달했으나, 기술 발전과 함께 현재는 전화 및 인터넷, 사설 데이터 트래픽 등 디지털 데이터를 전송하는 핵심 인프라로 기능합니다.
시장 규모 및 성장 예측에 따르면, 해저 광섬유 케이블 시장은 2026년 58억 9천만 달러에서 2031년 98억 6천만 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 10.87%에 달합니다. 특히 아시아 태평양 지역은 디지털 경제 이니셔티브 및 대체 경로 투자에 힘입어 11.40%의 가장 빠른 CAGR을 보이며 신규 해저 케이블 구축을 주도하고 있습니다.
주요 시장 동인으로는 스마트폰 보급률 증가와 인터넷 대역폭 수요 상승, 신흥 지역의 광섬유 연결성 확대, 하이퍼스케일 클라우드 및 OTT 기업의 사설 케이블 투자 증가가 있습니다. 하이퍼스케일 클라우드 기업들은 직접 케이블 투자를 통해 라우팅 제어, 데이터 센터 내 상륙을 통한 지연 시간 단축, 장기적인 대역폭 비용 절감 효과를 추구합니다. 또한, 통신사들의 400GbE/800GbE 업그레이드 주기 가속화, 저지연(Low-Latency) 북극 횡단 경로에 대한 요구 증대, 해상 풍력 발전 단지의 하이브리드 전력-데이터 케이블 채택 등이 시장 성장을 견인하고 있습니다.
반면, 시장의 제약 요인으로는 높은 유지보수 및 수리 선박 비용, 저궤도(LEO) 위성 통신망에 대한 투자 증가, 지정학적 요인으로 인한 케이블 상륙 허가 지연, 얕은 수심에서의 광섬유 도난 및 파손 위험 등이 존재합니다.
기술적 측면에서는 SDM(Spatial Division Multiplexing) 다중 코어 광섬유로의 전환이 가속화되고 있습니다. 이는 공간 채널을 늘려 케이블당 용량을 증대시키고 대역폭 수요를 충족시키면서 에너지 효율성을 향상시키는 이점을 제공합니다. 또한, 북극 횡단 시스템은 유럽-아시아 간 지연 시간을 최대 30% 단축하고 지정학적 위험을 완화하는 경로 다양성을 제공하여 글로벌 연결성에 기여합니다.
본 보고서는 시장을 구성 요소(습식 플랜트 장비, 건식 플랜트 장비, 보조 및 해양 서비스 등), 케이블 유형(단일 모드, 다중 모드, SDM/다중 코어 광섬유), 고객 유형(통신 사업자, 콘텐츠 및 하이퍼스케일 클라우드 제공업체, 정부 및 연구 네트워크, 해상 에너지 사업자 등), 용량 설계(16Tbps 이하, 16-60Tbps, 60Tbps 초과 시스템), 그리고 지리적 영역(북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카)별로 세분화하여 분석합니다.
경쟁 환경 분석에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 등이 다루어집니다. Alcatel Submarine Networks, HMN Technologies, Fujitsu와 같은 전통적인 케이블 제조 및 설치 업체뿐만 아니라 Meta Platforms, Amazon, Google과 같은 하이퍼스케일 클라우드 기업들이 직접 케이블 투자에 참여하며 시장 경쟁 구도에 변화를 가져오고 있습니다.
종합적으로, 본 보고서는 해저 광섬유 케이블 시장의 현재와 미래 전망, 주요 기회 요인 및 도전 과제를 심층적으로 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 스마트폰 보급률 증가 및 인터넷 대역폭 수요 증가
- 4.2.2 신흥 지역의 광섬유 연결성 증가
- 4.2.3 하이퍼스케일 클라우드 및 OTT의 사설 케이블 투자
- 4.2.4 통신사 간 400GbE/800GbE 업그레이드 주기 가속화
- 4.2.5 저지연 극횡단 경로 추진
- 4.2.6 하이브리드 전력-데이터 케이블을 채택하는 해상 풍력 발전소
- 4.3 시장 제약
- 4.3.1 높은 유지보수 및 수리 선박 비용
- 4.3.2 LEO 위성군에 대한 투자 증가
- 4.3.3 지정학적 케이블 상륙 허가 지연
- 4.3.4 얕은 수심에서의 광섬유 도난/파손
- 4.4 규제 환경
- 4.5 기술 전망
- 4.6 포터의 5가지 경쟁 요인
- 4.6.1 공급업체의 교섭력
- 4.6.2 구매자의 교섭력
- 4.6.3 신규 진입자의 위협
- 4.6.4 대체 제품의 위협
- 4.6.5 경쟁 강도
- 4.7 거시적 동향의 영향 (COVID-19 포함)
- 4.8 투자 분석
- 4.9 해저 케이블 프로젝트 데이터베이스
5. 시장 규모 및 성장 예측 (가치)
- 5.1 구성 요소별
- 5.1.1 습식 플랜트 장비
- 5.1.2 건식 플랜트 장비
- 5.1.3 보조 및 해양 서비스
- 5.1.4 기타 구성 요소
- 5.2 케이블 유형별
- 5.2.1 단일 모드 광섬유
- 5.2.2 다중 모드 광섬유
- 5.2.3 SDM / 다중 코어 광섬유
- 5.3 고객 유형별
- 5.3.1 통신 사업자
- 5.3.2 콘텐츠 및 하이퍼스케일 클라우드 제공업체
- 5.3.3 정부 및 연구 네트워크
- 5.3.4 해양 에너지 사업자
- 5.3.5 기타 고객 유형
- 5.4 용량 설계별
- 5.4.1 16Tbps 이하 시스템
- 5.4.2 16 – 60Tbps 시스템
- 5.4.3 60Tbps 초과 시스템
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 기타 남미
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 프랑스
- 5.5.3.3 영국
- 5.5.3.4 기타 유럽
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 인도
- 5.5.4.3 일본
- 5.5.4.4 호주
- 5.5.4.5 기타 아시아 태평양
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 사우디아라비아
- 5.5.5.1.2 아랍에미리트
- 5.5.5.1.3 튀르키예
- 5.5.5.1.4 기타 중동
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카 공화국
- 5.5.5.2.2 이집트
- 5.5.5.2.3 나이지리아
- 5.5.5.2.4 기타 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 행보
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Alcatel Submarine Networks Ltd.
- 6.4.2 HMN Technologies Co., Ltd.
- 6.4.3 Nexans S.A.
- 6.4.4 Fujitsu Ltd.
- 6.4.5 Global Marine Group Ltd.
- 6.4.6 Orange Marine SAS
- 6.4.7 Sumitomo Electric Industries Ltd.
- 6.4.8 LS Cable and System Ltd.
- 6.4.9 Jiangsu Hengtong Marine Cable Systems Co., Ltd.
- 6.4.10 S.B. Submarine Systems Co., Ltd.
- 6.4.11 IT International Telecom Inc.
- 6.4.12 PT Communication Cable Systems Indonesia Tbk
- 6.4.13 NTT Communications Corporation
- 6.4.14 Verizon Communications Inc.
- 6.4.15 Telstra Group Limited
- 6.4.16 China Unicom Global Limited
- 6.4.17 Telekom Malaysia Berhad
- 6.4.18 Oman Telecommunications Company S.A.O.G. (Omantel)
- 6.4.19 Meta Platforms, Inc.
- 6.4.20 Amazon.com, Inc.
- 6.4.21 Google LLC
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
해저 광케이블은 대륙 간, 국가 간, 또는 섬과 육지 간에 데이터, 음성, 영상 등의 정보를 광섬유를 통해 전송하기 위해 해저에 설치되는 통신 케이블을 의미합니다. 이는 전 세계 인터넷 트래픽의 99% 이상을 처리하며, 위성 통신보다 훨씬 빠르고 안정적인 대용량 데이터 전송을 가능하게 하는 현대 디지털 시대의 핵심 인프라입니다. 해저 광케이블은 여러 겹의 보호층으로 구성되어 해저 환경의 높은 수압, 부식, 그리고 어업 활동이나 지진과 같은 외부 충격으로부터 내부의 민감한 광섬유를 안전하게 보호하도록 설계됩니다.
해저 광케이블은 그 기능과 용도에 따라 여러 종류로 분류됩니다. 첫째, 유중계 케이블(Repeatered Cables)은 장거리 전송을 위해 일정 간격으로 신호 증폭기, 즉 중계기가 내장된 케이블입니다. 대륙 간 연결과 같이 수천 킬로미터 이상의 장거리 구간에 주로 사용되며, 중계기 작동을 위한 전력 공급이 필수적입니다. 둘째, 무중계 케이블(Unrepeatered Cables)은 중계기 없이 직접 연결되는 케이블로, 주로 단거리(수백 킬로미터 이내) 구간, 예를 들어 섬과 육지 간 연결이나 해상 풍력 발전소 연결 등에 사용됩니다. 전력 공급이 필요 없어 설치 및 유지보수가 비교적 간단하다는 장점이 있습니다. 셋째, 특수 목적 케이블(Special Purpose Cables)은 해양 과학 연구, 지진 관측, 해저 자원 탐사 등 특정 목적을 위해 설계되며, 센서가 통합되거나 특정 환경에 최적화된 보호층을 가집니다. 넷째, 전력-통신 복합 케이블(Power & Communication Composite Cables)은 전력 전송과 통신 기능을 동시에 수행하여 해상 풍력 발전소와 육지 연결 등에 효율적으로 활용됩니다.
해저 광케이블의 주요 용도는 다음과 같습니다. 가장 중요한 것은 전 세계 인터넷 트래픽의 대부분을 처리하는 국제 인터넷 연결입니다. 이는 대륙 간 초고속 데이터 전송의 핵심 인프라로서, 국가 간 전화, 팩스, 데이터 통신 등 모든 종류의 통신을 지원합니다. 또한, 구글, 마이크로소프트, 아마존 등 글로벌 클라우드 서비스 제공업체들이 전 세계 데이터 센터를 연결하고 서비스 지연 시간을 최소화하기 위해 해저 광케이블을 적극적으로 활용합니다. 재난 발생 시 지상 통신망의 장애에 대비한 백업 경로를 제공하거나, 지진 및 쓰나미 등 자연재해 발생 시 신속한 통신 복구를 지원하는 역할도 수행합니다. 나아가 국가 안보 및 군사 작전을 위한 전용 통신망으로 활용되기도 하며, 해양 환경 모니터링, 지진 및 쓰나미 조기 경보 시스템 구축 등 해양 과학 연구 분야에서도 중요한 역할을 합니다.
해저 광케이블 시스템 구축 및 운영에는 다양한 첨단 기술이 요구됩니다. 핵심은 저손실, 고대역폭의 광섬유 기술입니다. 특히 단일 모드 광섬유(SMF)가 주로 사용되며, 최근에는 다중 코어 광섬유(MCF) 등 차세대 기술이 연구되고 있습니다. 장거리 전송 시 신호를 증폭하고 재형성하는 중계기 기술은 신뢰성, 전력 효율성, 소형화가 중요하며, 에르븀 첨가 광섬유 증폭기(EDFA)가 널리 사용됩니다. 해저 환경의 가혹한 조건으로부터 케이블을 보호하기 위한 다층 구조 설계, 갑옷선(armor wire) 적용, 그리고 매설 장비(plow) 및 로봇(ROV)을 이용한 정밀 매설 기술 또한 필수적입니다. 중계기에 안정적으로 전력을 공급하기 위한 고전압 직류(HVDC) 전력 공급 시스템 및 해저 케이블 내 전력선 통합 기술도 중요합니다. 마지막으로, 케이블 손상 위치를 정확히 파악하고 신속하게 복구하기 위한 광 시간 영역 반사 측정기(OTDR) 등의 진단 장비와 특수 선박 및 ROV를 이용한 모니터링 및 유지보수 기술이 필수적입니다. 또한, 하나의 광섬유에 여러 파장의 빛을 동시에 전송하여 전송 용량을 극대화하는 파장 분할 다중화(WDM) 기술은 해저 광케이블의 효율성을 크게 높입니다.
해저 광케이블 시장은 클라우드 컴퓨팅, 빅데이터, 인공지능(AI), 사물 인터넷(IoT), 5G 이동통신 등 데이터 트래픽의 폭발적인 증가에 힘입어 지속적으로 성장하고 있습니다. 특히 OTT 서비스, 온라인 게임, 화상 회의 등 고대역폭을 요구하는 서비스의 확산도 시장 성장의 주요 동력입니다. 시장의 주요 플레이어로는 SubCom, Alcatel Submarine Networks (ASN), NEC와 같은 케이블 제조사 및 부설 서비스 제공업체들이 있으며, 구글, 마이크로소프트, 아마존, 페이스북 등 대형 콘텐츠 제공업체(Hyperscalers)들이 자체 해저 케이블 투자를 확대하며 시장의 주요 주체로 부상하고 있습니다. 글로벌 데이터 트래픽 증가에 따라 신규 케이블 건설 및 기존 케이블 업그레이드 투자가 활발하게 이루어지고 있으며, 특히 아시아-태평양 지역과 대서양 횡단 구간에서 투자가 집중되고 있습니다. 해저 광케이블은 국가 안보 및 경제에 필수적인 인프라로 인식되며, 각국 정부의 관심과 보호 노력이 증대되는 등 지정학적 중요성도 커지고 있습니다.
미래 해저 광케이블 시장은 더욱 높은 전송 용량과 낮은 지연 시간을 제공하는 기술 개발에 집중될 것입니다. 다중 코어 광섬유, 공간 분할 다중화(SDM) 기술 등이 상용화되어 데이터 트래픽 증가에 대응할 것으로 예상됩니다. 또한, AI 기반의 네트워크 관리 및 최적화 기술이 도입되어 케이블 운영 효율성이 증대될 것이며, 장기적으로는 양자 통신 기술과의 융합을 통해 더욱 안전하고 강력한 통신 인프라 구축이 모색될 수 있습니다. 해저 광케이블에 지진계, 수온계 등 다양한 센서를 통합하여 해양 환경 변화, 지진, 쓰나미 등을 실시간으로 모니터링하는 다목적 인프라로 진화할 것이며, 이는 해양 과학 연구 및 재난 예방에 크게 기여할 것입니다. 기후 변화로 북극 해빙이 감소함에 따라, 아시아와 유럽을 잇는 북극 해저 광케이블 노선 개발이 추진될 가능성도 있습니다. 이는 기존 노선보다 거리가 짧아 지연 시간을 단축할 수 있는 잠재력을 가집니다. 해저 광케이블은 물리적 손상 및 사이버 공격에 취약할 수 있으므로, 물리적 보호 강화 및 암호화 기술 발전 등 보안 강화 노력이 지속될 것입니다. 마지막으로, 친환경적인 케이블 제조 및 부설 기술, 에너지 효율적인 중계기 개발 등 지속 가능한 해저 광케이블 인프라 구축에 대한 관심이 높아질 것으로 전망됩니다.