❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
항공기 바닥 패널 시장 개요 및 전망 (2026-2031)
본 보고서는 항공기 바닥 패널 시장의 규모, 성장 동향 및 2031년까지의 전망을 상세히 분석합니다. 코어 재료(노멕스 허니콤, 알루미늄 허니콤 등), 설치 영역(승객 객실 바닥, 화물칸 바닥 등), 최종 사용자 채널(상업용 항공, 군용 항공기, 비즈니스 제트기 등) 및 지역(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)별로 시장을 세분화하여 가치(USD) 기준으로 예측을 제공합니다.
# 1. 시장 규모 및 성장률
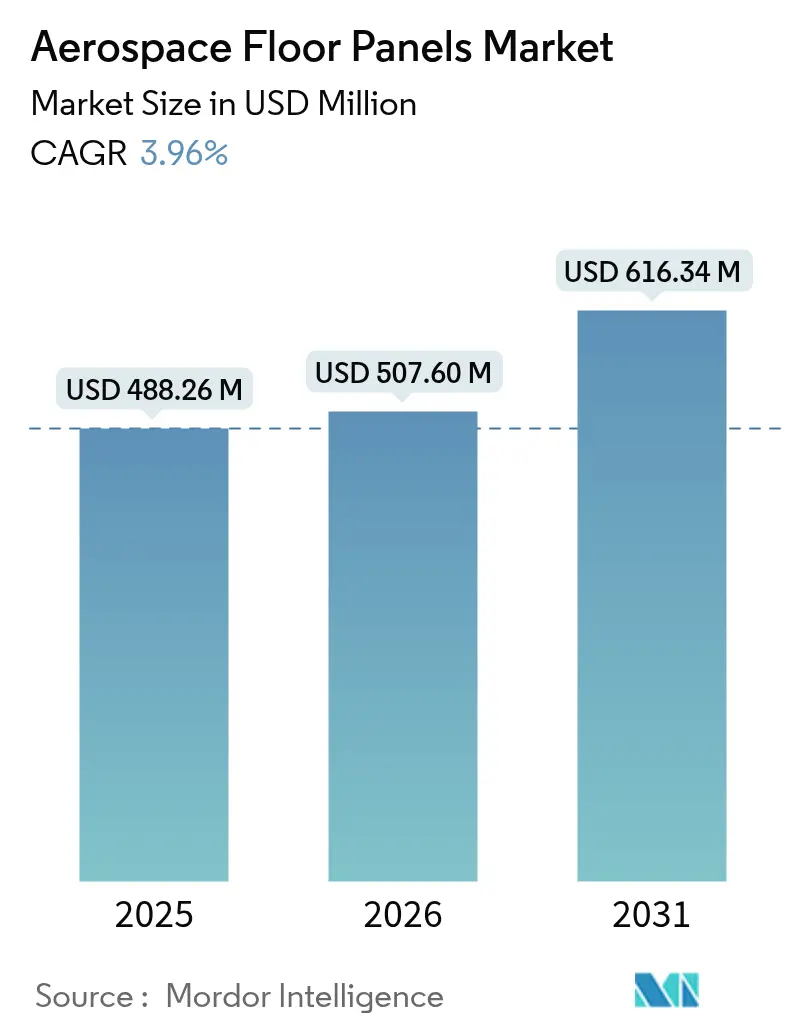
항공기 바닥 패널 시장은 2025년 4억 8,826만 달러에서 2026년 5억 760만 달러로 성장할 것으로 추정되며, 2031년에는 6억 1,634만 달러에 달하여 2026년부터 2031년까지 연평균 성장률(CAGR) 3.96%를 기록할 것으로 전망됩니다. 이러한 성장은 광동체 및 협동체 항공기 인도 가속화, 엄격한 연료 소비 규제, 복합재 채택 증가에 힘입은 것입니다. 항공사들은 구조적 중량을 20~30% 절감하여 비행당 상당한 연료 절감 효과를 제공하는 경량 허니콤 패널을 선호하고 있습니다. 보잉이 2043년까지 44,000대의 신규 항공기를 예상하는 등 강력한 수주 잔고는 수년간의 안정적인 생산 기반을 보장합니다. 이에 따라 OEM 및 1차 공급업체들은 자동화된 열가소성 생산 라인을 확장하고 있으며, 원자재 불확실성을 완화하기 위해 지역 공급망에 투자하고 있습니다. 또한, 개조 프로그램의 증가는 기존 객실을 업데이트된 FAR 25.853 화재 안전 규정에 맞게 개조하면서 부가적인 수익원을 창출하고 있습니다.
# 2. 주요 시장 동향 및 통찰력
2.1. 시장 성장 동인
* 신규 항공기 인도 및 개조 항공기 증가: 보잉은 향후 20년간 약 44,000대의 항공기가 추가될 것으로 예측하며, 이 중 약 4분의 3이 단일 통로 모델이 될 것입니다. 항공사들은 연료 절감을 위해 기존 알루미늄 보드를 더 가벼운 허니콤 대체재로 교체하는 중수명 객실 정비를 늘리고 있습니다. 인도는 20년 내 4,000대의 항공기와 200개의 신규 공항을 추가할 예정이며, 이는 신규 건설과 함께 개조 시장의 전망을 밝게 합니다. 중국 COMAC은 C919 생산량을 2029년까지 연간 75대로 늘릴 계획이며, 이는 1,000대 이상의 국내 수주 잔고를 충족시키기 위함입니다. 각 항공기에는 30~50m²의 주요 객실 바닥재가 필요하여 지속적인 수요를 보장합니다. 개조 작업은 MRO(유지보수, 수리, 정비) 센터에도 이점을 제공하며, 중정비 기간 동안 구조적 하중 경로를 변경하지 않고도 인증된 열가소성 패널을 설치할 수 있습니다.
* 엄격한 연료 소비 및 CO2 배출 규제 강화: 유럽의 Fit-for-55 패키지 및 전 세계 유사한 계획들은 항공사들에게 좌석당 배출량을 대폭 줄이도록 의무화하고 있으며, 객실 중량은 이를 위한 실질적인 지렛대가 됩니다. 복합재 바닥 솔루션은 알루미늄 대비 패널 중량을 최대 30%까지 줄여 협동체 항공기의 임무당 블록 연료를 약 0.5% 개선합니다. Diehl Aviation의 ECO Sidewall은 탄소 섬유 스킨과 Kepler 허니콤을 결합하여 중량과 폐기물 감소를 통합한 인테리어 프로그램의 예시로, 중량을 10%, 스크랩을 33% 줄입니다. 항공사들은 또한 경량화를 지속 가능한 항공 연료(SAF) 경제성과 연결하여, 절감되는 모든 킬로그램이 SAF 연소 효율성을 높이는 데 기여한다고 봅니다. 결과적으로 복합재 패널 업그레이드는 규제 기관에 제출되거나 공항 탄소 요금 협상에 사용되는 탈탄소화 로드맵에서 중요한 부분을 차지합니다.
* 복합재 허니콤 바닥 패널 채택 가속화: 열가소성 수지 기술의 발전은 과거의 비용 및 사이클 타임 장벽을 제거하고 있습니다. EconCore의 ThermHex 라인은 단일 시트에서 연속적인 PP 또는 PEEK 허니콤을 압출하여 4~6배의 처리량 증가를 달성하며 완전한 재활용성을 가능하게 합니다. Collins Aerospace는 2026년까지 기술 준비 수준 6을 목표로 하는 차세대 나셀 프로그램에서 자동화된 섬유 배치 및 융합 접합을 통해 이러한 가속화를 반영합니다. NASA의 HiCAM 이니셔티브는 동시 경화성 열경화성 및 열가소성 프리프레그를 사용하여 유사한 4~6배의 생산성 향상을 목표로 하여 확장성을 입증합니다. 이러한 혁신들은 한때 대량 생산 협동체 프로그램에서 복합재 침투를 제한했던 생산 병목 현상을 해소하고 있습니다.
* 적층 제조 티타늄 허니콤 코어의 MRO 회전율 가속화: 레이저 분말 베드 기술은 군용 및 회전익 플랫폼의 고온 바닥 조립을 위한 주문형 티타늄 허니콤 생산을 가능하게 합니다. GE Aerospace는 2027년까지 예비 부품의 사이클 타임을 40% 단축하는 것을 목표로 하는 허니콤 프로토타이핑 셀을 포함한 미국 내 적층 제조 시설에 거의 10억 달러를 투자했습니다. 현재는 틈새 시장이지만, 3D 프린팅 코어는 원자재 병목 현상을 완화하고 교체 부품을 기다리는 항공기의 운항 중단 시간을 단축하는 데 기여합니다.
2.2. 시장 성장 저해 요인
* 원자재 가격 변동성: 우크라이나 광업 중단과 수출 제한이 겹치면서 2019년에서 2024년 사이에 전 세계 티타늄 생산량이 12% 감소하여 항공우주 합금에 압력을 가했습니다. 알루미늄 비용은 무역 조치에 민감하게 반응하며, 특정 수입품에 대한 미국의 25% 관세는 무역 전쟁 이전 평균 대비 현물 가격을 높게 유지합니다. DuPont의 Nomex 공급망 또한 간헐적인 생산 능력 제약을 겪었으며, 이는 허니콤 코어에 사용되는 아라미드 종이의 분기별 가격 변동을 두 자릿수로 유발했습니다. OEM들은 다중 소싱, 선구매, 엔지니어링 대체 옵션으로 대응하지만, 계약이 카탈로그 가격으로 고정될 경우 마진 압박이 지속됩니다.
* 지정학적 공급망 충격: 러시아는 오랫동안 서구 프로그램에 사용되는 상업용 티타늄 스펀지의 약 30%를 공급해왔습니다. 현재 제재는 이러한 흐름을 복잡하게 만들고 대체 제련소의 인증 주기를 연장하고 있습니다. 일본과 카자흐스탄은 투자를 늘렸지만, 항공우주 인증에는 수년간의 테스트가 필요합니다. 한편, 허니콤 코어 전환은 종종 티타늄 공급원 근처에 집중되어 있어, 상류의 모든 혼란은 패널 생산 능력에 영향을 미칩니다. 비축량 및 신규 용해 시설에 대한 저금리 대출을 포함한 정부의 광물 안보 이니셔티브는 장기적인 노출을 완화하는 것을 목표로 합니다.
* 차세대 열가소성 바닥 시스템 인증 지연: 차세대 열가소성 바닥 시스템의 인증 지연은 북미 및 유럽 규제 관할권에 집중되어 있으며, 이는 전 세계 시장으로 파급됩니다. 새로운 재료 및 기술에 대한 엄격한 안전 및 성능 테스트는 시장 출시를 늦추는 주요 요인으로 작용합니다.
# 3. 세그먼트 분석
3.1. 코어 재료별: 열가소성 혁신이 노멕스 지배력에 도전
2025년 노멕스 허니콤은 44.72%의 매출 점유율을 유지했는데, 이는 고착화된 OEM 사양과 대량 생산에 최적화된 글로벌 공급업체 생태계를 반영합니다. 그러나 항공기 바닥 패널 시장은 열가소성 허니콤으로 기울고 있으며, 이는 이번 10년 동안 5.05%의 CAGR로 성장할 것으로 예측됩니다. 성능 향상은 기계적 강도와 원샷 성형을 결합하여 택트 타임과 스크랩을 줄이는 연속 시트 기술에 달려 있습니다. 열가소성 보드는 또한 규제 기관이 점점 더 요구하는 폐쇄 루프 재활용 목표를 충족합니다. 알루미늄 허니콤은 비용 효율성이 중량 절감보다 우선시되는 화물칸에서 여전히 선호되며, 티타늄 코어는 군용 수송기의 고온 구역 바닥에 필수적입니다. 적층 제조 티타늄은 가공 폐기물을 없애고 격자 구조 최적화를 가능하게 하여 미래의 비용 동등성을 약속합니다. 현무암 섬유에서 바이오 수지에 이르는 기타 실험적인 코어는 수명 주기 탄소 지표에 초점을 맞춰 파일럿 테스트를 계속하고 있습니다.
채택 경로는 플랫폼 등급에 따라 다릅니다. 협동체 프로그램은 서비스 온도가 150°C를 거의 초과하지 않기 때문에 PP 및 PEI 열가소성 변형을 선호합니다. 광동체 제트기 및 장거리 비즈니스 항공기는 더 높은 객실 바닥 하중과 갤리 열을 견딜 수 있는 PEKK 또는 PPS 코어를 선호합니다. 결과적으로 재료 공급업체는 단일 전략보다는 플랫폼별 인증 로드맵을 추구합니다. 아시아 복합재 제조업체들이 화염 및 연기 성능을 맞추면서 서구 기존 업체보다 비용 경쟁력을 확보하려 함에 따라 경쟁이 심화되고 있습니다. 코어 형상에 대한 지적 재산권 보호는 여전히 차별화 요소로 작용하며, 셀 크기 그라데이션 및 엣지 실링 방법에 대한 특허는 공급업체가 단독 공급 계약을 확보하는 데 도움이 됩니다. 따라서 항공기 바닥 패널 산업은 이중적인 역학 관계를 보입니다. 기존 노멕스 공급망은 규모의 가격 안정성을 제공하는 반면, 열가소성 혁신 기업은 속도와 지속 가능성 자격 증명을 통해 점유율을 확보하고 있습니다.
3.2. 설치 영역별: 승객 객실 바닥이 시장 확장을 주도
승객 객실 바닥은 2025년 매출의 58.03%를 차지했으며, 항공사들이 고밀도 좌석 배치를 개조함에 따라 2031년까지 가장 빠른 4.98%의 CAGR을 기록할 것입니다. 항공기 인테리어 팀은 객실 바닥을 전체 승객 공간을 아우르기 때문에 에너지 절감을 위한 핵심 영역으로 간주합니다. 단일 통로 제트기에 첨단 복합재 보드 전체 세트를 설치하면 약 80kg을 줄일 수 있으며, 이는 현재 등유 가격으로 약 25만 달러에 달하는 평생 연료 절감 효과와 같습니다. 객실 재구성은 좌석 트랙 패턴이 바닥 빔 하드 포인트와 정확히 일치해야 하므로 교체 주기를 가속화합니다. 항공사들이 좌석 간격을 조정하기 위해 열을 이동할 때마다 영향을 받는 패널을 교체하는 경우가 많습니다.
화물칸 바닥은 뒤처지지만, 2043년까지 2,800대의 화물기가 필요할 것으로 예상되며, 이 중 상당수는 여객기에서 개조될 예정이므로 여전히 이점을 얻고 있습니다. 조종석 바닥, 갤리 구역, 화장실은 항공 전자 장비 개조, 기내식 서비스 업그레이드, 화장실 소형화 추세에 따라 안정적인 교체 시장을 형성합니다. 모듈식 바닥 키트는 라인 정비 승무원이 야간 정비 중에 손상된 패널을 교체하여 항공기 운항 중단(AOG) 위험을 줄일 수 있으므로 인기를 얻고 있습니다. 앞으로 eVTOL 개발자들은 이미 프로토타입 객실에 열가소성 허니콤을 지정하고 있으며, 도시 항공 모빌리티가 인증되면 초기 단계의 하위 시장을 열 가능성이 있습니다.
3.3. 최종 사용자 채널별: 상업용 항공이 주도하고 기타 채널이 가속화
2025년 지출의 42.78%는 렌턴, 툴루즈, 상하이의 주요 OEM 라인이 높은 월별 생산율을 유지함에 따라 상업용 항공사들이 차지했습니다. 상업용 항공 부문의 항공기 바닥 패널 시장 규모는 수년간의 인도 전망을 고려할 때 꾸준히 확장될 것으로 예측됩니다. 그러나 가장 강력한 5.12%의 CAGR 모멘텀은 기타 최종 사용자 채널에서 나옵니다. Honeywell은 10년 내 2,800억 달러 가치의 8,500대의 신규 비즈니스 제트기를 예상하며, 북미가 이 중 3분의 2를 흡수할 것입니다. 고액 자산가 구매자들은 맞춤형 인테리어를 요구하며, 패널 공급업체들은 맞춤형 베니어 페이스킨과 신속한 프로토타입 코어 레이아웃을 제공하도록 유도합니다.
국방 부문에서는 바닥 패널이 팔레트 화물 또는 장갑 병력 좌석의 더 높은 지점 하중을 견뎌야 하므로 티타늄 또는 하이브리드 탄소-티타늄 구조로 이어집니다. 회전익 항공기(헬리콥터) 기단은 의료 후송 임무를 위한 미끄럼 방지 표면 및 진동 감쇠와 같은 고유한 요구 사항을 추가합니다. MRO 조직은 열가소성 예비 패널을 점점 더 많이 비축하고 있는데, 이는 현장에서 열 스테이플링 도구로 재단할 수 있어 단계별 검사 중 회전율을 단축하기 때문입니다. 따라서 항공기 바닥 패널 산업은 물량 중심의 항공사부터 소량 고마진 맞춤형 제트기에 이르기까지 광범위한 사용 스펙트럼을 포괄하며, 상품 규모와 프리미엄 엔지니어링의 균형을 맞추고 있습니다.
# 4. 지역 분석
북미는 위치타에서 캐롤라이나를 거쳐 퀘벡에 이르는 확고한 제조 기반 덕분에 2025년 매출 점유율 38.21%를 차지했습니다. Collins Aerospace는 포트워스, 스포캔, 푸에블로 전역에 걸쳐 2억 2,500만 달러를 투자하여 탄소 브레이크 및 허니콤 생산 능력을 50% 이상 늘리고 장기적인 패널 수지 공급을 확보했습니다. ANA Holdings의 북미 노선용 77대 항공기 주문을 포함한 지역 항공사 항공기단 교체는 주문 안정성을 강화합니다.
그러나 아시아 태평양 지역은 가장 빠른 4.72%의 CAGR을 기록하고 있습니다. 인도의 2,500대 이상의 항공기 수요와 적극적인 공항 확장은 공급망 지형을 재편하고 있으며, 하이데라바드와 벵갈루루 주변에 현지 복합재 공장이 생겨나고 있습니다. 중국의 C919 발전은 2029년까지 연간 75대의 생산율에 힘입어 규정 준수 객실 부품에 대한 국내 수요를 가속화합니다. 일본과 한국 또한 경제 안보 법규에 따라 현지 조달 인테리어를 장려하며, 글로벌 공급업체들이 기술 라이선스 또는 합작 투자를 추진하도록 유도하고 있습니다.
유럽은 독일, 프랑스, 영국에 집중된 심층적인 복합재 전문성을 활용합니다. Diehl의 ECO Sidewall과 같은 프로그램은 Airbus 인테리어 패키지에 공급되어 이 지역이 설계 권한 결정에 영향력을 유지하도록 합니다. 라틴 아메리카와 중동은 관광 회복 및 저가 항공사(LCC) 확산과 연관된 혼합된 성장을 보입니다. 두 지역 모두 대부분의 패널을 수입하지만, 운송 리드 타임을 우회하기 위한 조립 허브를 육성할 수 있습니다. 종합적으로 이러한 지리적 흐름은 항공기 바닥 패널 시장이 전 세계적으로 다각화되어 있으면서도 아시아 중심의 물량 성장으로 기울고 있음을 보여줍니다.
# 5. 경쟁 환경
항공기 바닥 패널 산업은 지역 플레이어들의 긴 꼬리 위에 중간 정도 통합된 1차 공급업체 계층을 특징으로 합니다. Hexcel은 2024년 상업용 항공우주 매출이 11.8% 성장했다고 보고했으며, 2025년 파리 에어쇼에서 면외 압축 강도를 15% 높인 새로운 허니콤 제품군을 선보였습니다. 한편, Collins는 열가소성 나셀 노하우를 바닥 패널로 수직 통합하여 공통 재료 및 로봇 드릴링을 통해 학습 곡선을 가속화하는 데 베팅하고 있습니다.
전략적 제휴가 지배적입니다. Safran Cabin은 자체 허니콤 바닥 조립에 의존하는 통합 인테리어 컨셉으로 2025년 크리스탈 캐빈 “IFEC & 디지털 서비스” 상을 수상했으며, 이는 패널을 전기 및 IFE 배선과 함께 묶으려는 의도를 보여줍니다. Gurit은 독일 프리프레그 라인을 확장하는 동시에 고비용 스위스 생산 능력을 폐쇄하여 지역 전문화로의 전환을 강조합니다.
진입 장벽은 인증 비용과 지식 자본에서 비롯됩니다. FAR 25.853 화재 테스트는 재료 변형당 200만 달러를 소모할 수 있으며 9개월에서 12개월이 소요됩니다. 디지털 시뮬레이션은 시험 반복 횟수를 줄이고 있지만, 기존 업체들은 신규 진입자들이 재현해야 하는 수십 년간의 통계적 화재 데이터를 여전히 보유하고 있습니다. 적층 제조는 예측 불가능한 변수입니다. GE 또는 유사한 OEM이 규모의 반복성을 입증한다면, 소규모 제조업체들이 전통적인 코어 절단을 뛰어넘어 경쟁 구도를 변화시킬 수 있습니다. 허니콤 형상 및 엣지 실링 관련 특허 환경은 여전히 치열하여 지속적인 소송 모니터링을 유발합니다.
주요 플레이어:
* Collins Aerospace
* Comtek Advanced Structures Ltd.
* Hexcel Corporation
* The Gill Corporation
* The NORDAM Group LLC
# 6. 최근 산업 동향
* 2025년 5월: Hexcel Corporation은 2025년 파리 에어쇼에서 항공우주 시장을 위한 허니콤 제품군을 포함한 최신 기술 발전을 선보였습니다. 이러한 혁신은 항공기 바닥 패널의 성능과 내구성을 크게 향상시켜 시장 성장을 견인할 것으로 예상됩니다.
* 2025년 4월: Safran Cabin, Safran Seats, Safran Passenger Innovations, Safran Electronics & Defense는 항공기 인테리어 혁신을 인정하는 크리스탈 캐빈 어워드에서 “IFEC & 디지털솔루션”으로 수상했습니다.
* 2025년 3월: Collins Aerospace는 항공기 인테리어 시장을 위한 새로운 경량 복합재 패널을 출시했습니다. 이 패널은 연료 효율성을 높이고 항공기 운영 비용을 절감하는 데 기여할 것으로 예상됩니다.
* 2025년 2월: The Gill Corporation은 항공우주 및 방위 산업을 위한 고성능 허니콤 코어 제품군을 확장했습니다. 이 확장은 특히 무인 항공기(UAV) 및 고급 에어 모빌리티(AAM) 시장의 증가하는 수요를 충족하기 위한 것입니다.
* 2025년 1월: Comtek Advanced Structures Ltd.는 항공기 바닥 패널의 수명과 내구성을 향상시키는 새로운 수리 기술을 개발했습니다. 이 기술은 유지보수 비용을 줄이고 항공기 가동 시간을 늘리는 데 도움이 될 것입니다.
이 보고서는 항공기 바닥 패널 시장에 대한 포괄적인 분석을 제공하며, 연구 가정, 시장 정의 및 범위를 포함합니다. 시장은 2026년 5억 760만 달러에서 2031년 6억 1,634만 달러로 성장할 것으로 전망됩니다.
주요 시장 동인으로는 신규 및 개조 항공기 인도 증가, 엄격한 연료 소비 및 CO₂ 규제로 인한 경량화 가속화, 복합재 허니콤 바닥 패널의 빠른 채택, 저비용 항공사(LCC) 확장에 따른 협동체 항공기 수요 증가, 그리고 적층 제조된 티타늄 허니콤 코어를 통한 MRO(유지보수, 수리, 분해점검) 처리 시간 단축 등이 있습니다. 특히, 연료 소비 규제는 경량 복합재 패널이 항공사의 CO₂ 감축 목표 달성 및 지속 가능한 항공 연료(SAF) 채택의 비용 효율성 향상에 기여하며 바닥 패널 수요를 촉진합니다.
반면, 아라미드 섬유, 알루미늄, 티타늄 등 원자재 가격 변동성, 지정학적 공급망 충격, 차세대 열가소성 바닥 시스템의 인증 지연 등은 시장 성장을 저해하는 요인으로 작용합니다.
코어 소재별로는 노멕스(Nomex) 허니콤이 44.72%의 시장 점유율로 가장 큰 비중을 차지하지만, 열가소성(thermoplastic) 변형 제품이 가장 빠르게 성장하고 있습니다. 열가소성 허니콤 패널은 4~6배 빠른 생산 주기, 재활용성, 그리고 구조적 성능 저하 없이 지속가능성 요구 사항을 충족하는 이점으로 인해 주목받고 있습니다.
설치 영역은 승객 객실, 화물칸, 조종석, 갤리 및 화장실 구역으로 구분되며, 최종 사용자 채널은 상업용 항공, 군용 항공기, 비즈니스 제트기 등으로 구성됩니다. 지역별로는 아시아 태평양 지역이 중국과 인도의 대규모 항공기 주문 잔고 및 현지 제조 역량 확장에 힘입어 4.72%의 가장 높은 연평균 성장률(CAGR)을 기록하며 가장 빠르게 성장하고 있습니다.
경쟁 환경 분석에는 시장 집중도, 주요 기업의 전략적 움직임, 시장 점유율 및 순위 분석이 포함되며, AVIC Cabin Systems, Collins Aerospace, Hexcel Corporation, Safran, Toray Advanced Composites 등 주요 글로벌 기업들의 프로필이 상세히 다루어집니다. 보고서는 또한 시장 기회와 미래 전망, 특히 미개척 영역 및 충족되지 않은 요구 사항에 대한 평가를 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 신규 및 개조 항공기 인도 증가
- 4.2.2 엄격한 연료 소모 및 CO₂ 규제로 인한 경량화 가속화
- 4.2.3 복합재 허니콤 바닥 패널의 빠른 채택
- 4.2.4 저비용 항공사(LCC) 확장으로 인한 협동체 수요 증가
- 4.2.5 적층 제조 티타늄 허니콤 코어로 MRO 처리 시간 단축
- 4.3 시장 제약
- 4.3.1 원자재 가격 변동성 (아라미드 섬유, 알루미늄, 티타늄)
- 4.3.2 항공우주 허니콤 코어의 지정학적 공급망 충격
- 4.3.3 차세대 열가소성 바닥 시스템의 인증 지연
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 협상력
- 4.5.2 구매자의 협상력
- 4.5.3 신규 진입자의 위협
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치 및 물량)
- 5.1 코어 재료별
- 5.1.1 노멕스 허니콤
- 5.1.2 알루미늄 허니콤
- 5.1.3 티타늄 허니콤
- 5.1.4 기타 코어 재료 (열가소성 허니콤 등)
- 5.2 설치 구역별
- 5.2.1 승객실 바닥
- 5.2.2 화물칸 바닥
- 5.2.3 조종실 바닥
- 5.2.4 갤리 및 화장실 구역
- 5.3 최종 사용자 채널별
- 5.3.1 상업용 항공
- 5.3.2 군용 항공기
- 5.3.3 비즈니스 제트기
- 5.3.4 기타 최종 사용자 채널 (헬리콥터 등)
- 5.4 지역별
- 5.4.1 아시아 태평양
- 5.4.1.1 중국
- 5.4.1.2 일본
- 5.4.1.3 인도
- 5.4.1.4 대한민국
- 5.4.1.5 아세안 국가
- 5.4.1.6 기타 아시아 태평양
- 5.4.2 북미
- 5.4.2.1 미국
- 5.4.2.2 캐나다
- 5.4.2.3 멕시코
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 프랑스
- 5.4.3.4 이탈리아
- 5.4.3.5 스페인
- 5.4.3.6 러시아
- 5.4.3.7 북유럽 국가
- 5.4.3.8 기타 유럽
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 사우디아라비아
- 5.4.5.2 남아프리카
- 5.4.5.3 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 (%)/ 순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 AVIC Cabin Systems (UK)
- 6.4.2 Collins Aerospace
- 6.4.3 Comtek Advanced Structures Ltd.
- 6.4.4 Corex Honeycomb
- 6.4.5 DuPont
- 6.4.6 Elbe Flugzeugwerke GmbH
- 6.4.7 Encore Aerospace LLC
- 6.4.8 Gurit Services AG, Zurich
- 6.4.9 Hexcel Corporation
- 6.4.10 Safran
- 6.4.11 Showa Aircraft Industry Co., Ltd.
- 6.4.12 Teledyne Aerospace & Defense
- 6.4.13 The Gill Corporation
- 6.4.14 The NORDAM Group LLC
- 6.4.15 Toray Advanced Composites
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
항공기 바닥 패널은 항공기 객실 및 화물칸의 바닥을 구성하는 핵심 구조 부품입니다. 이는 승객, 승무원, 화물 및 장비에 안정적인 지지면을 제공하며, 항공기의 전반적인 구조적 무결성, 안전성 및 운영 효율성에 필수적인 역할을 수행합니다. 바닥 패널은 경량성, 고강도, 내화성 및 내구성을 동시에 충족해야 하는 엄격한 요구사항을 가지고 있습니다.
항공기 바닥 패널의 유형은 주로 사용되는 재료와 구조에 따라 분류됩니다. 재료 측면에서는 과거에는 알루미늄 합금이 사용되기도 했으나, 현재는 탄소섬유 강화 플라스틱(CFRP), 유리섬유 강화 플라스틱(GFRP), 아라미드 섬유 강화 플라스틱(AFRP)과 같은 복합재료가 주를 이룹니다. 이들 복합재료는 노멕스(Nomex) 허니콤 또는 알루미늄 허니콤 코어와 결합된 샌드위치 구조로 제작되는 것이 일반적입니다. 구조적으로는 대부분의 바닥 패널이 두 개의 표면 시트 사이에 경량 코어 재료를 삽입한 샌드위치 패널 형태로 제작되어, 높은 강성 대비 낮은 중량을 구현합니다. 위치에 따라서는 승객이 주로 이용하는 객실 바닥 패널, 습기에 강하고 보강이 필요한 갤리 및 화장실 바닥 패널, 그리고 높은 충격 저항성과 하중 지지력이 요구되는 화물칸 바닥 패널 등으로 구분됩니다.
바닥 패널의 주요 용도는 다음과 같습니다. 첫째, 승객, 승무원, 화물 및 기내 장비로부터 발생하는 정적 및 동적 하중을 지지하는 구조적 지지대 역할을 합니다. 둘째, 이러한 하중을 항공기의 주 구조물로 효과적으로 분산시킵니다. 셋째, 객실과 화물칸을 분리하거나 객실 내 구역을 나누는 격벽 기능을 수행합니다. 넷째, 좌석, 갤리, 화장실 등 다양한 객실 내부 구성품을 고정하는 장착 지점을 제공합니다. 다섯째, 바닥 아래 공간을 활용하여 전기 배선, 배관 및 환경 제어 시스템 덕트와 같은 유틸리티를 배치할 수 있는 통로를 형성합니다. 마지막으로, 화재 확산 방지, 소음 차단 및 단열 기능에 기여하며, 마모, 유출물 및 반복적인 청소에 견딜 수 있는 내마모성을 갖추어야 합니다.
관련 기술로는 첨단 복합재료 과학이 핵심입니다. 탄소섬유, 아라미드 섬유, 유리섬유와 같은 강화재와 에폭시, 페놀 수지 등의 매트릭스 수지, 그리고 노멕스 아라미드 페이퍼 또는 알루미늄 허니콤 코어 재료의 개발이 중요합니다. 제조 공정에서는 프리프레그 적층(수동 또는 자동 섬유 배치), 오토클레이브 경화, 진공 백킹, 수지 주입(RTM, VARTM), 그리고 스킨과 코어의 접착 본딩 기술이 활용됩니다. 설계 및 분석 단계에서는 유한요소해석(FEA)을 통해 응력, 변형, 진동 및 피로 특성을 예측하며, CAD/CAM 시스템이 사용됩니다. 또한, 기계적 강도(굽힘, 전단, 압축, 충격), 내화성(FAR 25.853), 음향 및 열적 특성, 환경적 내구성(습도, 온도 주기)에 대한 엄격한 시험 기술이 요구됩니다. 최근에는 재활용 가능한 복합재료 및 친환경 제조 공정 개발 노력도 활발합니다.
시장 배경을 살펴보면, 항공 여행 수요 증가에 따른 항공기 생산량 증대가 주요 성장 동력입니다. 또한, 연료 효율성 향상 및 배출가스 저감을 위한 항공기 경량화 요구, 승객 편의 및 안전성 증대 필요성, 그리고 노후 항공기 교체 수요가 시장 성장을 견인하고 있습니다. 주요 시장 참여자로는 FACC AG, Diehl Aviation, Safran S.A., Triumph Group과 같은 항공기 인테리어 및 복합재료 전문 공급업체들이 있으며, Hexcel Corporation, Toray Industries와 같은 재료 공급업체들도 중요한 역할을 합니다. 시장 동향으로는 초경량 복합재료로의 전환 가속화, 구조 건전성 모니터링을 위한 센서 내장 등 스마트 기능 통합, 제조 공정의 자동화 증대, 그리고 지속 가능성 및 순환 경제 원칙에 대한 관심 증대가 두드러집니다.
미래 전망은 더욱 혁신적인 방향으로 나아가고 있습니다. 첫째, 첨단 하이브리드 복합재료, 새로운 코어 재료, 3D 프린팅 구조물 등 더욱 가벼운 재료 개발과 최적화된 설계를 통해 지속적인 경량화가 이루어질 것입니다. 둘째, 실시간 구조 건전성 모니터링(SHM)을 위한 센서, 자가 치유 재료, 향상된 내화성 및 연기 억제 기능, 그리고 고급 음향 및 단열 특성을 갖춘 기능성 강화가 예상됩니다. 셋째, 설계 및 생산 과정에서 자동화, 로봇 공학 및 인공지능(AI)의 활용이 증가하고, 복잡한 형상이나 통합 기능을 위한 적층 제조(3D 프린팅) 기술이 더욱 발전할 것입니다. 넷째, 바이오 기반 수지 및 섬유 개발, 복합재료 패널의 재활용성 향상, 제조 폐기물 감소 등 지속 가능성에 대한 노력이 심화될 것입니다. 마지막으로, 유지보수, 업그레이드 및 객실 재구성을 용이하게 하는 모듈식 설계의 중요성이 더욱 커질 것으로 전망됩니다.