| 글로벌 항공 데이터 시스템 시장은 2023년 8억 1,220만 달러로 평가되었으며, 2024년부터 2032년까지 연평균 5.16% 성장하여 2032년에는 12억 7,710만 달러에 이를 것으로 예상됩니다. 이러한 성장은 정밀 비행 데이터에 대한 수요 증가, 무인 항공기(UAV) 채택의 증가, 항공 우주 산업에 대한 투자 확대 등 여러 요인에 의해 촉진되고 있습니다. 항공 데이터 시스템은 항공기의 성능을 모니터링하고 안전한 운항을 보장하기 위해 필수적인 다양한 장비로 구성되며, 조종사에게 실시간 정보를 제공합니다. 최근 개인 여행 증가와 군사 작전에서의 수요 증가가 이 시스템의 채택을 가속화하고 있습니다. 특히, 항공기의 사고를 예방하고 성능을 향상시키기 위한 데이터의 중요성이 부각되면서 이 시스템의 필요성이 더욱 커지고 있습니다. 시장 구성 요소는 전자 장치, 센서, 프로브로 나뉘며, 전자 장치가 가장 큰 비중을 차지하고 있습니다. 항공기 유형으로는 좁은 몸체, 와이드 바디, 초대형 항공기, 비즈니스 제트기, 군용 항공기 등이 포함되며, 좁은 몸체 항공기가 주요 시장을 형성하고 있습니다. 최종 사용자별로는 민간 부문이 가장 큰 시장 점유율을 가지고 있으며, 군사 부문에서도 항공 데이터 시스템에 대한 수요가 증가하고 있습니다. 지역별 분석에서는 북미가 가장 큰 시장 점유율을 차지하고 있으며, 유럽과 아시아 태평양 지역도 성장세를 보이고 있습니다. 특히 아시아 태평양 지역에서는 항공기 엔진 제조 증가와 기술 발전이 시장 성장에 기여할 것으로 예상됩니다. 경쟁 환경에서는 주요 기업들이 협력과 혁신을 통해 시장에서의 입지를 강화하고 있으며, 새로운 기술과 제품 개발에 주력하고 있습니다. 주요 기업으로는 에어로프로브, Ametek, 콜린스 에어로스페이스, 하니웰 인터내셔널 등이 있으며, 이들은 각종 항공 데이터 시스템의 발전에 기여하고 있습니다. 결론적으로, 글로벌 항공 데이터 시스템 시장은 다양한 요인으로 인해 성장세를 보이고 있으며, 앞으로도 지속적인 기술 발전과 투자 확대가 시장을 더욱 활성화할 것으로 기대됩니다. |
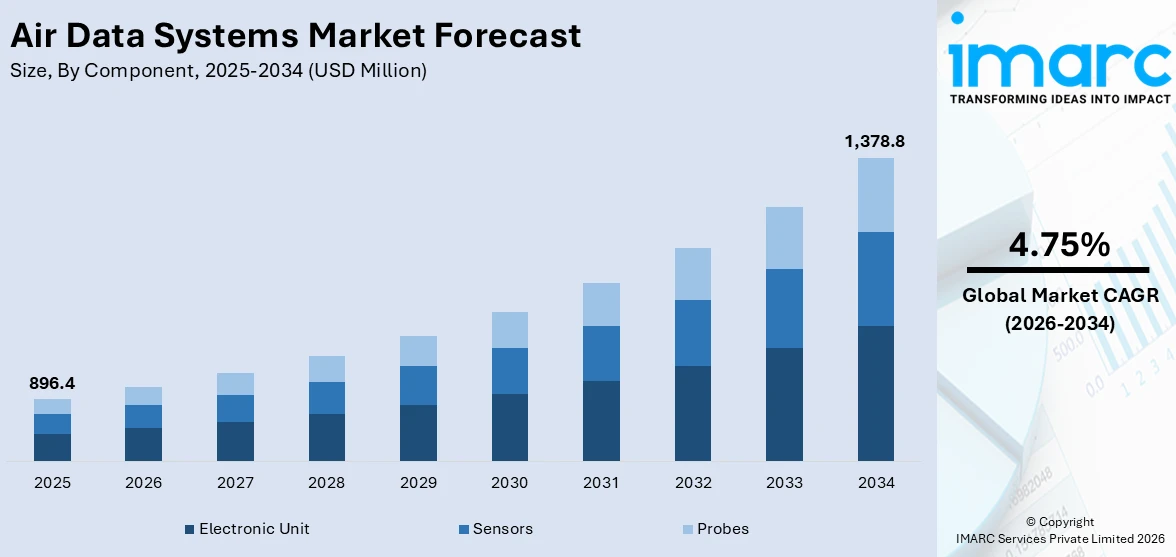
글로벌 항공 데이터 시스템 시장은 2025년 8억 9,640만 달러 규모에서 2034년 13억 7,880만 달러에 이를 것으로 예상되며, 2026년부터 2034년까지 연평균 4.75%의 성장률을 보일 전망입니다. 이러한 성장은 정밀한 비행 데이터에 대한 수요 증가, 전 세계적인 무인항공기(UAV) 채택 확대, 항공우주 산업 투자 증가 등 여러 주요 요인에 의해 주도됩니다.
항공 데이터 시스템은 피토관, 정압 포트, 항공 데이터 컴퓨터(ADC), 받음각(AOA) 및 총 대기 온도(TAT) 센서, 프로브, 고도 인코더 등으로 구성되어 항공기에 대한 중요한 정보를 제공합니다. 이 시스템은 조종사가 실시간 성능을 모니터링하고 의사 결정을 내리는 데 도움을 주며, 비행 속도, 고도, 국지 대기 데이터, 받음각 등 정확한 정보를 제공하여 항공기의 안전하고 효율적인 운항을 유지하는 데 필수적입니다.
현재 시장 성장을 견인하는 주요 동향 및 동인은 다음과 같습니다.
1. **정밀 비행 데이터에 대한 수요 증가:** 조종사에게 필수적인 정밀 비행 정보를 제공하는 항공 데이터 시스템에 대한 수요가 증가하고 있습니다. 이는 항공기 사고를 방지하고, 항공기 결함을 예방하여 성능을 향상시키며, 대기 속도와 온도를 쉽게 측정하고, 탑승자의 안전을 강화하는 데 기여합니다.
2. **무인항공기(UAV) 채택 증가:** UAV에 탑재된 항공 데이터 시스템은 운영자가 공중 장비의 범위를 파악하여 비행단을 더 잘 관리하고, 항공기 성능 가시성을 높이며, 데이터 입력 오류를 줄이는 데 도움을 줍니다. 또한, 비행 성능에 영향을 미칠 수 있는 환경 요인을 모니터링하고 분석하며, 임계값을 초과할 경우 조종사에게 경고합니다. 군사 및 상업용 UAV의 채택 증가, 특히 국경 순찰, 대테러 작전, 측량 및 항공 매핑 분야에서의 활용이 시장 성장을 촉진하고 있습니다.
3. **항공우주 산업 투자 증가:** 항공우주 산업의 주요 기업들이 투자를 늘리면서 항공 데이터 시스템에 대한 수요가 증가하고 있습니다. 이는 신형 항공기에 항공 데이터 시스템 통합을 확대하고, 고용량 및 첨단 기능을 갖춘 다양한 상업용 항공기 제조를 늘리는 추세와 맞물려 있습니다. 또한, 각국 정부가 다양한 목적으로 항공기 채택을 장려하고, 적과 효율적으로 싸울 수 있는 첨단 전투기에 투자하는 것도 긍정적인 시장 전망을 제공합니다.
이 외에도 전 세계적으로 개인의 여행 활동 증가, 신뢰할 수 있는 정보 제공의 중요성, 수색 및 구조 작전과 감시 활동을 위한 군사 부문의 항공기 수요 증가, 상품 및 서비스 운송을 위한 광폭 동체 항공기 수요 증가, 국방비 지출 증가 등이 시장 성장에 긍정적인 영향을 미치고 있습니다.
IMARC 그룹은 항공 데이터 시스템 시장을 구성 요소, 항공기 유형, 최종 사용자별로 세분화하여 분석했습니다. 구성 요소별로는 전자 장치, 센서, 프로브로 나뉘며, 이 중 전자 장치가 가장 큰 비중을 차지합니다. 보고서는 2026년부터 2034년까지 글로벌, 지역 및 국가 수준의 예측과 함께 각 부문의 주요 동향에 대한 상세한 분석을 제공합니다.
항공 데이터 시스템 시장은 구성 요소, 항공기 유형, 최종 사용자 및 지역별로 분석됩니다.
구성 요소별로는 전자 장치, 센서, 프로브로 나뉘며, 이 중 전자 장치가 가장 큰 비중을 차지합니다. 전자 장치는 수집된 항공 데이터를 처리, 관리, 분석, 계산하는 데 필수적이며, 항공기 성능 향상 및 위험 감지에 기여하여 시장 성장을 주도합니다. 항공 데이터 시스템은 받음각(AOA) 및 총 대기 온도(TAT) 센서를 포함하여 항공기 주변 공기 특성을 측정하고 이를 전기 신호로 변환하여 비행 매개변수를 도출합니다. 주요 업체들은 상업용 및 군용 항공기를 위한 고급 센서를 도입하여 시장 성장에 기여하고 있습니다.
항공기 유형별로는 협동체 항공기, 광동체 항공기, 초대형 항공기, 지역 수송 항공기, 비즈니스 제트기, 전투기, 군용 수송 항공기, 회전익 항공기, 무인 항공기(UAV)로 구분됩니다. 협동체 항공기가 시장을 지배하며, 단거리 국제선 및 국내선에 널리 사용되고 낮은 운영 비용과 연료 효율성으로 시장에 긍정적인 영향을 미칩니다. 광동체 항공기는 장거리 비행에 사용되며, 초대형 항공기는 화물 운송 목적으로 채택이 증가하고 있습니다.
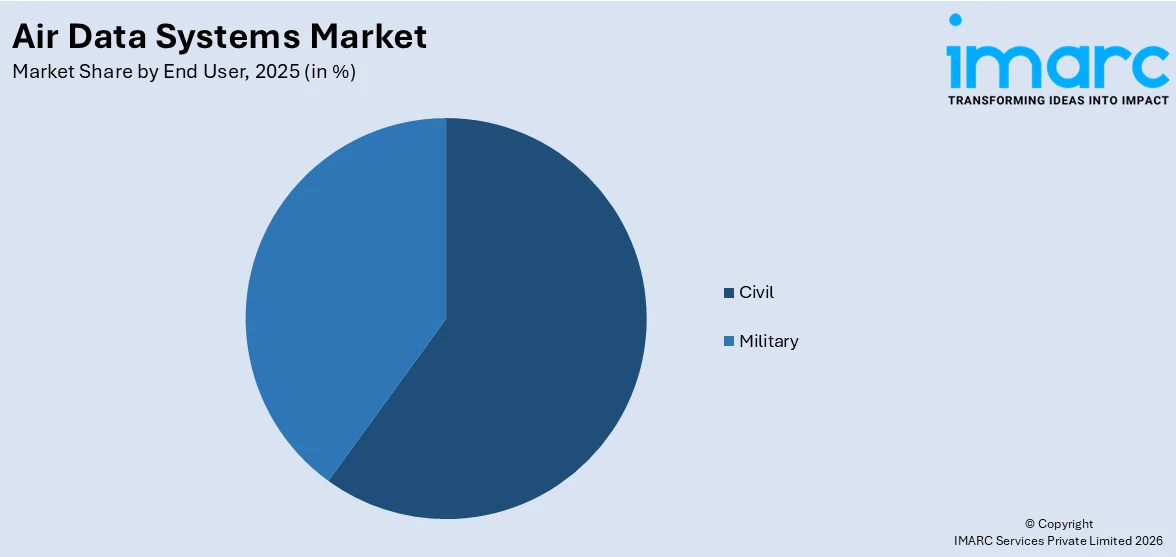
최종 사용자별로는 민간 부문과 군사 부문으로 나뉘며, 민간 부문이 가장 큰 시장 점유율을 차지합니다. 레저 목적의 항공 여행 증가와 개인 소득 증가로 인한 개인 항공기 수요 증가가 민간 부문 시장 성장을 견인합니다. 국제 관광의 인기도 시장 성장에 기여합니다. 군사 부문에서는 항공기 성능에 대한 실시간 정보를 제공하여 효과적인 전투를 지원하며, 대형 군용 UAV의 수요 증가도 긍정적인 시장 전망을 제시합니다.
지역별로는 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 구분됩니다. 북미가 가장 큰 시장 점유율을 차지하며, 이 지역 제조업체 간의 파트너십 및 협력 증가와 항공 교통량 증가로 인한 상업용 항공기 생산 증가가 주요 원인입니다. 아시아 태평양 지역은 항공기 엔진 제조 증가와 항공 데이터 시스템의 기술 발전으로 인해 더욱 확장될 것으로 예상됩니다.
경쟁 환경 측면에서는 다양한 기업들이 에너지 저장 장비 개발을 위한 협력에 참여하여 강력한 입지를 유지하고 제품 포트폴리오를 확장하고 있습니다.
항공 데이터 시스템 시장은 항공기 안전 및 효율성 향상에 대한 수요 증가와 기술 발전으로 인해 크게 성장하고 있습니다. 주요 제조업체들은 사용자 경험을 개선하기 위해 장거리 무선 타이어 압력 게이지, 엔진 온도 모니터링을 위한 RTD 센서용 ADC 모듈, 차세대 소형 경량 비행 데이터 기록 장치 등을 출시하고 있습니다. 또한, 감지 프로브, 압력 센서 및 강력한 항공 데이터 컴퓨터 처리 기능을 통합한 항공 데이터 시스템을 도입하여 모든 중요한 항공 데이터 매개변수를 제공하고 있습니다.
이 시장의 주요 기업으로는 Aeroprobe Corporation, Ametek Inc., Collins Aerospace (Raytheon Technologies Corporation), Curtiss-Wright Corporation, Honeywell International Inc., Meggitt (UK) Ltd. (Parker Hannifin Corporation), Shadin Avionics 등이 있습니다. 최근 동향을 살펴보면, 2021년 Honeywell International Inc.는 상업용 및 군용 항공기를 위한 차세대 디지털 객실 압력 제어 및 모니터링 시스템을 출시했으며, 2023년 1월 Parker Meggitt는 Airbus와 ZEROe 항공기 시연을 지원하기 위한 에너지 버퍼(eBuffer) 개발 파트너십을 발표했습니다. 2021년 3월 Shadin Avionics는 더 빠른 속도로 데이터를 전송하는 AIS-360 LoHi 속도 변환기를 선보였습니다.
이 보고서는 2025년을 기준 연도로 2020년부터 2025년까지의 과거 기간과 2026년부터 2034년까지의 예측 기간을 다루며, 시장 동향, 산업 촉매제 및 과제, 구성 요소, 항공기 유형, 최종 용도 및 지역별 시장 평가를 제공합니다. 구성 요소는 전자 장치, 센서, 프로브를 포함하며, 항공기 유형은 협동체, 광동체, 초대형 항공기, 지역 수송기, 비즈니스 제트기, 전투기, 군용 수송기, 회전익 항공기, 무인 항공기(UAV) 등을 포함합니다. 최종 용도는 민간 및 군사 부문으로 나뉘며, 지역은 아시아 태평양, 유럽, 북미, 라틴 아메리카, 중동 및 아프리카를 포함합니다.
이 보고서는 글로벌 항공 데이터 시스템 시장의 성과, 동인, 제약, 기회, 주요 지역 시장 및 국가별 매력도에 대한 질문에 답합니다. 또한 구성 요소, 항공기 유형 및 최종 사용자별 시장 세분화와 각 부문에서 가장 매력적인 요소를 분석합니다. 경쟁 환경 분석을 통해 주요 기업 및 시장 구조에 대한 통찰력을 제공합니다.
이 보고서는 이해관계자들에게 2020년부터 2034년까지의 시장 세그먼트, 과거 및 현재 시장 동향, 시장 예측 및 역학에 대한 포괄적인 정량적 분석을 제공합니다. 시장 동인, 과제 및 기회에 대한 최신 정보를 제공하며, 선도적이고 가장 빠르게 성장하는 지역 시장을 파악하고 각 지역 내 주요 국가별 시장을 식별하는 데 도움을 줍니다. 포터의 5가지 경쟁 요인 분석은 신규 진입자, 경쟁 강도, 공급자 및 구매자 교섭력, 대체 위협의 영향을 평가하여 산업 내 경쟁 수준과 매력도를 분석하는 데 유용합니다. 경쟁 환경 분석은 이해관계자들이 경쟁 환경을 이해하고 시장 내 주요 기업의 현재 위치에 대한 통찰력을 얻는 데 기여합니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 글로벌 에어 데이터 시스템 시장 – 서론
4.1 개요
4.2 시장 역학
4.3 산업 동향
4.4 경쟁 정보
5 글로벌 에어 데이터 시스템 시장 현황
5.1 과거 및 현재 시장 동향 (2020-2025)
5.2 시장 예측 (2026-2034)
6 글로벌 에어 데이터 시스템 시장 – 구성 요소별 분류
6.1 전자 장치
6.1.1 개요
6.1.2 과거 및 현재 시장 동향 (2020-2025)
6.1.3 시장 세분화
6.1.4 시장 예측 (2026-2034)
6.2 센서
6.2.1 개요
6.2.2 과거 및 현재 시장 동향 (2020-2025)
6.2.3 시장 세분화
6.2.4 시장 예측 (2026-2034)
6.3 프로브
6.3.1 개요
6.3.2 과거 및 현재 시장 동향 (2020-2025)
6.3.3 시장 세분화
6.3.4 시장 예측 (2026-2034)
6.4 구성 요소별 매력적인 투자 제안
7 글로벌 에어 데이터 시스템 시장 – 항공기 유형별 분류
7.1 협동체 항공기
7.1.1 개요
7.1.2 과거 및 현재 시장 동향 (2020-2025)
7.1.3 시장 세분화
7.1.4 시장 예측 (2026-2034)
7.2 광동체 항공기
7.2.1 개요
7.2.2 과거 및 현재 시장 동향 (2020-2025)
7.2.3 시장 세분화
7.2.4 시장 예측 (2026-2034)
7.3 초대형 항공기
7.3.1 개요
7.3.2 과거 및 현재 시장 동향 (2020-2025)
7.3.3 시장 세분화
7.3.4 시장 예측 (2026-2034)
7.4 지역 수송 항공기
7.4.1 개요
7.4.2 과거 및 현재 시장 동향 (2020-2025)
7.4.3 시장 세분화
7.4.4 시장 예측 (2026-2034)
7.5 비즈니스 제트기
7.5.1 개요
7.5.2 과거 및 현재 시장 동향 (2020-2025)
7.5.3 시장 세분화
7.5.4 시장 예측 (2026-2034)
7.6 전투기
7.6.1 개요
7.6.2 과거 및 현재 시장 동향 (2020-2025)
7.6.3 시장 세분화
7.6.4 시장 예측 (2026-2034)
7.7 군용 수송 항공기
7.7.1 개요
7.7.2 과거 및 현재 시장 동향 (2020-2025)
7.7.3 시장 세분화
7.7.4 시장 예측 (2026-2034)
7.8 회전익 항공기
7.8.1 개요
7.8.2 과거 및 현재 시장 동향 (2020-2025)
7.8.3 시장 세분화
7.8.4 시장 예측 (2026-2034)
7.9 무인 항공기 (UAV)
7.9.1 개요
7.9.2 과거 및 현재 시장 동향 (2020-2025)
7.9.3 시장 세분화
7.9.4 시장 예측 (2026-2034)
7.10 항공기 유형별 매력적인 투자 제안
8 글로벌 에어 데이터 시스템 시장 – 최종 사용자별 분류
8.1 민간
8.1.1 개요
8.1.2 과거 및 현재 시장 동향 (2020-2025)
8.1.3 시장 세분화
8.1.4 시장 예측 (2026-2034)
8.2 군사
8.2.1 개요
8.2.2 과거 및 현재 시장 동향 (2020-2025)
8.2.3 시장 세분화
8.2.4 시장 예측 (2026-2034)
8.3 최종 사용자별 매력적인 투자 제안
9 글로벌 에어 데이터 시스템 시장 – 지역별 분류
9.1 북미
9.1.1 미국
9.1.1.1 시장 동인
9.1.1.2 과거 및 현재 시장 동향 (2020-2025)
9.1.1.3 구성 요소별 시장 분류
9.1.1.4 항공기 유형별 시장 분류
9.1.1.5 최종 사용자별 시장 분류
9.1.1.6 주요 업체
9.1.1.7 시장 예측 (2026-2034)
9.1.2 캐나다
9.1.2.1 시장 동인
9.1.2.2 과거 및 현재 시장 동향 (2020-2025)
9.1.2.3 구성 요소별 시장 분류
9.1.2.4 항공기 유형별 시장 분류
9.1.2.5 최종 사용자별 시장 분류
9.1.2.6 주요 업체
9.1.2.7 시장 예측 (2026-2034)
9.2 유럽
9.2.1 독일
9.2.1.1 시장 동인
9.2.1.2 과거 및 현재 시장 동향 (2020-2025)
9.2.1.3 구성 요소별 시장 분류
9.2.1.4 항공기 유형별 시장 분류
9.2.1.5 최종 사용자별 시장 분류
9.2.1.6 주요 업체
9.2.1.7 시장 예측 (2026-2034)
9.2.2 프랑스
9.2.2.1 시장 동인
9.2.2.2 과거 및 현재 시장 동향 (2020-2025)
9.2.2.3 구성 요소별 시장 분류
9.2.2.4 항공기 유형별 시장 분류
9.2.2.5 최종 사용자별 시장 분류
9.2.2.6 주요 업체
9.2.2.7 시장 예측 (2026-2034)
9.2.3 영국
9.2.3.1 시장 동인
9.2.3.2 과거 및 현재 시장 동향 (2020-2025)
9.2.3.3 구성 요소별 시장 분류
9.2.3.4 항공기 유형별 시장 분류
9.2.3.5 최종 사용자별 시장 분류
9.2.3.6 주요 업체
9.2.3.7 시장 예측 (2026-2034)
9.2.4 이탈리아
9.2.4.1 시장 동인
9.2.4.2 과거 및 현재 시장 동향 (2020-2025)
9.2.4.3 구성 요소별 시장 분류
9.2.4.4 항공기 유형별 시장 세분화
9.2.4.5 최종 사용자별 시장 세분화
9.2.4.6 주요 업체
9.2.4.7 시장 예측 (2026-2034)
9.2.5 스페인
9.2.5.1 시장 동인
9.2.5.2 과거 및 현재 시장 동향 (2020-2025)
9.2.5.3 구성 요소별 시장 세분화
9.2.5.4 항공기 유형별 시장 세분화
9.2.5.5 최종 사용자별 시장 세분화
9.2.5.6 주요 업체
9.2.5.7 시장 예측 (2026-2034)
9.2.6 기타
9.2.6.1 과거 및 현재 시장 동향 (2020-2025)
9.2.6.2 시장 예측 (2026-2034)
9.3 아시아 태평양
9.3.1 중국
9.3.1.1 시장 동인
9.3.1.2 과거 및 현재 시장 동향 (2020-2025)
9.3.1.3 구성 요소별 시장 세분화
9.3.1.4 항공기 유형별 시장 세분화
9.3.1.5 최종 사용자별 시장 세분화
9.3.1.6 주요 업체
9.3.1.7 시장 예측 (2026-2034)
9.3.2 일본
9.3.2.1 시장 동인
9.3.2.2 과거 및 현재 시장 동향 (2020-2025)
9.3.2.3 구성 요소별 시장 세분화
9.3.2.4 항공기 유형별 시장 세분화
9.3.2.5 최종 사용자별 시장 세분화
9.3.2.6 주요 업체
9.3.2.7 시장 예측 (2026-2034)
9.3.3 인도
9.3.3.1 시장 동인
9.3.3.2 과거 및 현재 시장 동향 (2020-2025)
9.3.3.3 구성 요소별 시장 세분화
9.3.3.4 항공기 유형별 시장 세분화
9.3.3.5 최종 사용자별 시장 세분화
9.3.3.6 주요 업체
9.3.3.7 시장 예측 (2026-2034)
9.3.4 대한민국
9.3.4.1 시장 동인
9.3.4.2 과거 및 현재 시장 동향 (2020-2025)
9.3.4.3 구성 요소별 시장 세분화
9.3.4.4 항공기 유형별 시장 세분화
9.3.4.5 최종 사용자별 시장 세분화
9.3.4.6 주요 업체
9.3.4.7 시장 예측 (2026-2034)
9.3.5 호주
9.3.5.1 시장 동인
9.3.5.2 과거 및 현재 시장 동향 (2020-2025)
9.3.5.3 구성 요소별 시장 세분화
9.3.5.4 항공기 유형별 시장 세분화
9.3.5.5 최종 사용자별 시장 세분화
9.3.5.6 주요 업체
9.3.5.7 시장 예측 (2026-2034)
9.3.6 인도네시아
9.3.6.1 시장 동인
9.3.6.2 과거 및 현재 시장 동향 (2020-2025)
9.3.6.3 구성 요소별 시장 세분화
9.3.6.4 항공기 유형별 시장 세분화
9.3.6.5 최종 사용자별 시장 세분화
9.3.6.6 주요 업체
9.3.6.7 시장 예측 (2026-2034)
9.3.7 기타
9.3.7.1 과거 및 현재 시장 동향 (2020-2025)
9.3.7.2 시장 예측 (2026-2034)
9.4 라틴 아메리카
9.4.1 브라질
9.4.1.1 시장 동인
9.4.1.2 과거 및 현재 시장 동향 (2020-2025)
9.4.1.3 구성 요소별 시장 세분화
9.4.1.4 항공기 유형별 시장 세분화
9.4.1.5 최종 사용자별 시장 세분화
9.4.1.6 주요 업체
9.4.1.7 시장 예측 (2026-2034)
9.4.2 멕시코
9.4.2.1 시장 동인
9.4.2.2 과거 및 현재 시장 동향 (2020-2025)
9.4.2.3 구성 요소별 시장 세분화
9.4.2.4 항공기 유형별 시장 세분화
9.4.2.5 최종 사용자별 시장 세분화
9.4.2.6 주요 업체
9.4.2.7 시장 예측 (2026-2034)
9.4.3 기타
9.4.3.1 과거 및 현재 시장 동향 (2020-2025)
9.4.3.2 시장 예측 (2026-2034)
9.5 중동 및 아프리카
9.5.1 시장 동인
9.5.2 과거 및 현재 시장 동향 (2020-2025)
9.5.3 구성 요소별 시장 세분화
9.5.4 항공기 유형별 시장 세분화
9.5.5 최종 사용자별 시장 세분화
9.5.6 국가별 시장 세분화
9.5.7 주요 업체
9.5.8 시장 예측 (2026-2034)
9.6 지역별 매력적인 투자 제안
10 글로벌 항공 데이터 시스템 시장 – 경쟁 환경
10.1 개요
10.2 시장 구조
10.3 주요 업체별 시장 점유율
10.4 시장 참여자 포지셔닝
10.5 최고 성공 전략
10.6 경쟁 대시보드
10.7 기업 평가 사분면
11 주요 업체 프로필
11.1 Aeroprobe Corporation
11.1.1 사업 개요
11.1.2 제공 제품
11.1.3 사업 전략
11.1.4 SWOT 분석
11.1.5 주요 뉴스 및 이벤트
11.2 Ametek Inc.
11.2.1 사업 개요
11.2.2 제공 제품
11.2.3 사업 전략
11.2.4 재무
11.2.5 SWOT 분석
11.2.6 주요 뉴스 및 이벤트
11.3 Collins Aerospace (Raytheon Technologies Corporation)
11.3.1 사업 개요
11.3.2 제공 제품
11.3.3 사업 전략
11.3.4 SWOT 분석
11.3.5 주요 뉴스 및 이벤트
11.4 Curtiss-Wright Corporation
11.4.1 사업 개요
11.4.2 제공 제품
11.4.3 사업 전략
11.4.4 재무
11.4.5 SWOT 분석
11.4.6 주요 뉴스 및 이벤트
11.5 Honeywell International Inc.
11.5.1 사업 개요
11.5.2 제공 제품
11.5.3 사업 전략
11.5.4 재무
11.5.5 SWOT 분석
11.5.6 주요 뉴스 및 이벤트
11.6 Meggitt (UK) Ltd. (Parker Hannifin Corporation)
11.6.1 사업 개요
11.6.2 제공 제품
11.6.3 사업 전략
11.6.4 SWOT 분석
11.6.5 주요 소식 및 이벤트
11.7 Shadin Avionics
11.7.1 사업 개요
11.7.2 제공되는 제품
11.7.3 사업 전략
11.7.4 SWOT 분석
11.7.5 주요 소식 및 이벤트
이것은 회사 목록의 일부이며, 전체 목록은 보고서에 제공되었음을 알려드립니다.
12 글로벌 에어 데이터 시스템 시장 – 산업 분석
12.1 동인, 제약 및 기회
12.1.1 개요
12.1.2 동인
12.1.3 제약
12.1.4 기회
12.1.5 영향 분석
12.2 포터의 5가지 경쟁 요인 분석
12.2.1 개요
12.2.2 구매자의 교섭력
12.2.3 공급업체의 교섭력
12.2.4 경쟁 정도
12.2.5 신규 진입자의 위협
12.2.6 대체재의 위협
12.3 가치 사슬 분석
13 전략적 권고
14 부록
항공 데이터 시스템(Air Data Systems)은 항공기의 비행 속도, 고도, 외부 온도 등 핵심적인 대기 관련 정보를 측정하고 처리하여 조종사에게 제공하거나 다른 항공 시스템에 전달하는 장치들의 집합체입니다. 이는 항공기의 안전하고 효율적인 운항에 필수적인 요소입니다.
종류는 크게 두 가지로 나눌 수 있습니다. 첫째, 전통적인 피토-정압 시스템(Pitot-Static System)입니다. 이는 피토관(Pitot tube)을 통해 전압(total pressure)을 측정하고, 정압 포트(static port)를 통해 정압(static pressure)을 측정하여 이를 기반으로 대기 속도, 고도, 수직 속도 등을 계산합니다. 둘째, 에어 데이터 컴퓨터(Air Data Computer, ADC) 시스템입니다. ADC는 피토-정압 시스템에서 측정된 압력 신호와 외부 온도 센서(Total Air Temperature, TAT probe)의 온도 신호를 디지털 방식으로 처리하여 더욱 정확하고 다양한 에어 데이터 파라미터(예: 진대기속도, 마하수)를 계산하고 출력합니다. 최신 항공기에서는 ADC가 통합된 형태가 일반적입니다.
주요 용도 및 응용 분야는 매우 광범위합니다. 우선, 조종실 계기판에 속도계, 고도계, 수직 속도계 등의 정보를 표시하여 조종사가 비행 상태를 인지하고 제어할 수 있도록 돕습니다. 또한, 자동 조종 장치(Autopilot)에 속도 및 고도 정보를 제공하여 설정된 비행 경로를 유지하도록 합니다. 비행 관리 시스템(Flight Management System, FMS)은 에어 데이터 시스템의 정보를 활용하여 최적의 비행 경로와 연료 소모량을 계산합니다. 엔진 제어 시스템(Engine Control System)은 대기 밀도와 온도를 고려하여 엔진 성능을 최적화하며, 항공기 구조 건전성 모니터링 시스템(Structural Health Monitoring System)은 과도한 속도나 고도 변화로 인한 구조적 스트레스를 감지하는 데 사용될 수 있습니다.
관련 기술로는 정밀 압력 센서 기술이 핵심입니다. 압력 변화를 정확하게 측정하는 센서의 성능이 에어 데이터 시스템의 정밀도를 좌우합니다. 또한, 디지털 신호 처리 기술은 아날로그 압력 신호를 디지털 데이터로 변환하고, 다양한 보정 알고리즘을 적용하여 정확한 에어 데이터 파라미터를 도출하는 데 필수적입니다. 외부 환경 변화(예: 온도, 습도)에 강인하며 정확한 측정을 보장하는 센서 설계 기술도 중요합니다. 최근에는 GPS(Global Positioning System) 및 INS(Inertial Navigation System)와 같은 항법 시스템과의 통합을 통해 에어 데이터 시스템의 정보를 보정하고, 더욱 신뢰성 높은 비행 정보를 제공하는 추세입니다. 이러한 통합은 특히 고고도나 고속 비행 시 에어 데이터 시스템의 한계를 보완하는 데 기여합니다.