❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
장갑차 시장 개요 (2026-2031)
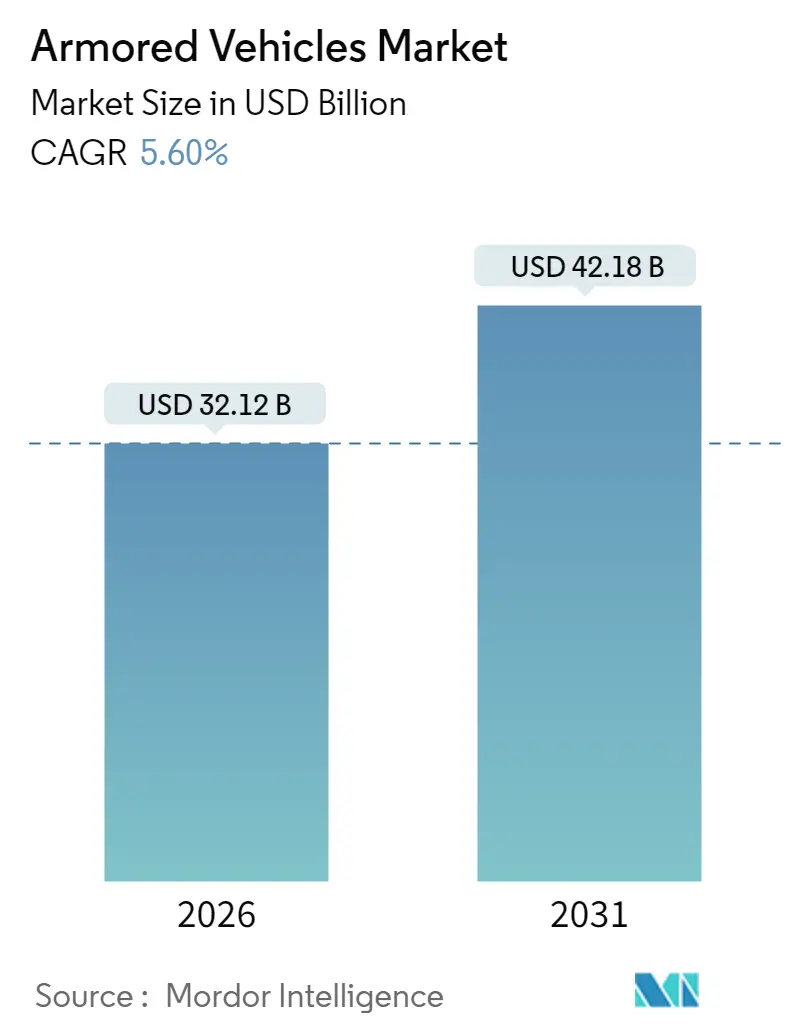
장갑차 시장은 2025년 304억 2천만 달러에서 2026년 321억 2천만 달러로 성장했으며, 2031년에는 421억 8천만 달러에 달하여 2026년부터 2031년까지 연평균 5.6%의 성장률(CAGR)을 기록할 것으로 전망됩니다. 이러한 성장은 주로 NATO 회원국들의 전력 재편 프로그램 강화, 아시아-태평양 지역의 조달 증가, 그리고 생존성을 높이고 연료 소비를 줄이는 전기 구동 방식에 대한 관심 증대에 기인합니다. 시장은 플랫폼 유형(병력 수송 장갑차, 보병 전투 차량, 지뢰 방호 매복 방어 차량, 주력 전차 등), 기동성(차륜형, 궤도형), 추진 방식(재래식, 전기식), 최종 사용자(육군, 해병대 등), 그리고 지역(북미, 유럽, 아시아-태평양 등)으로 세분화됩니다.
시장 분석 및 주요 동인
장갑차 시장의 성장은 여러 핵심 동인에 의해 촉진되고 있습니다.
1. NATO 및 아시아 지역의 신속한 전력 재편 프로그램: NATO 회원국들은 30년간의 군비 축소 기조를 뒤집고 중장갑 차량에 막대한 자금을 투자하고 있습니다. 독일은 국방비를 GDP의 5%까지 늘리고 Boxer 및 Patria 차량에 수십억 달러를 주문했으며, 폴란드는 한국으로부터 K2 전차를 신속하게 도입하기 위해 65억 달러를 투자했습니다. 네덜란드 역시 46대의 Leopard 2A8 전차로 전차 대대를 재활성화하는 등, 과거 전차 비중을 줄였던 국가들도 궤도형 장갑차의 중요성을 재인식하고 있습니다. 아시아에서는 인도의 미래 보병 전투 차량(FICV) 요구사항과 중국의 Type 99A 업그레이드가 수요 증가를 견인하고 있습니다. 이러한 동시다발적인 주문은 OEM(주문자 상표 부착 생산) 업체들이 전 세계 프로그램을 통해 새로운 생산 시설에 투자할 수 있도록 하는 다년간의 생산 호황을 뒷받침합니다.
2. 우크라이나 분쟁 이후 지상전 수요 증가: 우크라이나 전쟁은 동등한 전력 간의 전쟁에서 장갑차의 핵심적인 역할을 재확인시켰습니다. 우크라이나의 23,000대에 달하는 차량 수요는 극심한 전장 소모율을 보여주었으며, 이는 NATO 계획자들이 재고를 감사하고 보충 주문을 가속화하도록 만들었습니다. 전투 검증 후 미군 브래들리(Bradley) 차량에 3,700만 달러 규모의 Iron Fist 능동 방어 시스템(APS)이 도입되는 등, 생존성 격차가 명확해지면서 개조 작업이 활발해졌습니다. 과거 10~15년이던 조달 주기는 3~5년으로 단축되어, 주요 업체들은 생산 능력을 선제적으로 확보하고 정부는 완전 생산 라인이 가동될 때까지 점진적인 업그레이드를 수용하고 있습니다.
3. 원정 작전을 위한 차륜형 8×8 플랫폼 선호: 전략 기획자들은 이제 중장비 수송 차량 없이도 신속한 전장 전환이 가능한 차륜형 8×8 섀시를 선호합니다. 독일의 5,000대 규모 Boxer 프레임워크 주문은 이러한 변화를 잘 보여주며, 보병, 지휘, 의료 후송 역할을 지원하는 플러그 앤 플레이 임무 모듈을 특징으로 합니다. 차륜형 차량은 궤도형 차량보다 높은 도로 주행 속도와 낮은 유지보수 비용을 제공하며, 이는 분산된 인도-태평양 작전에 중요한 이점입니다. 우크라이나 전쟁에서 타이어 취약성이 드러난 후, 더 두꺼운 추가 장갑, 런플랫 인서트, APS 통합이 NATO 프로그램 전반에 걸쳐 표준 장착되는 등 생존성 또한 여전히 중요한 초점입니다.
4. 전장 전력화 및 무음 감시(Silent-Watch) 기능: 하이브리드-전기 구동계는 엔진 공회전 없이 무음으로 이동하고 지속적인 센서 감시를 가능하게 하여 음향 및 열 신호를 줄입니다. 미 육군은 하이브리드 브래들리 시연 차량에서 20%의 연료 소비 절감 효과를 확인했으며, 장시간 관측 지점에서 무음 기동성을 입증했습니다. GM Defense의 NGTV-H는 드론 및 재머에 필요한 안정적인 온보드 전력을 추가로 제공합니다. 업계는 에너지 밀도가 300 Wh/kg 임계값을 초과하면 완전 배터리 차량으로 전환될 것으로 예상하며, 이는 예측 기간 말에 가능할 것으로 보입니다.
시장 제약 요인
장갑차 시장의 성장을 저해하는 몇 가지 요인도 존재합니다.
1. 단위 비용 상승 및 국방 예산 압박: 현대 장갑차 플랫폼의 가격은 이제 8자리 숫자를 넘어섭니다. M10 Booker의 가격은 대당 1,900만 달러로 상승했으며, 독일의 Leopard 2A8 구매는 105대 전차에 29억 유로(33억 5천만 달러)에 달하여 부유한 국가의 재정에도 부담을 줍니다. 미 육군의 2025년 전력 구조 재편은 지출을 제한하기 위해 여러 차량 라인을 취소하고 Stryker 주문을 축소했습니다. 소규모 국가들은 차량의 수명을 연장하거나 모로코가 50대의 M-ATV를 도입한 것처럼 잉여 MRAP를 조달하여 신규 생산 대기열을 우회하고 있습니다. 금리 인상과 인플레이션은 구매력 우려를 가중시켜 국방부들이 공군력, 드론, 지상군 전력 재편 사이에서 선택을 강요받게 합니다.
2. 방탄 세라믹 등 산업 공급망 병목 현상: 방탄 세라믹, 희토류 자석, 고강도 단조품은 만성적인 부족 현상을 겪고 있습니다. 미국 단조 산업은 2000년 이후 241개 공장을 잃었으며 현재 52%의 생산 능력으로 가동되어 선체 및 포탑 생산 속도를 제한하고 있습니다. 중국은 전 세계 희토류의 대부분을 정제하고 있어 지정학적 긴장이 고조될 경우 전략적 병목 현상을 초래할 수 있습니다. 유럽의 화학 물질 공급 중단은 승무원 생존 시스템에 필수적인 추진제 코팅 및 소화제에 위협이 됩니다. 정부는 비축량 확보 및 국내 광산 개발에 자금을 지원하고 있지만, 5년 이상의 리드 타임은 단기적인 해결책을 제한합니다.
세그먼트 분석
* 플랫폼 유형:
* 보병 전투 차량(IFV)은 2025년 장갑차 시장의 34.12%를 차지하며 기계화 여단의 핵심 자산으로 남아있습니다. 병력 수송 능력과 30~50mm 포의 균형은 발트해 숲에서 인도-태평양 연안까지 복합 전투 전술을 지원합니다. 국가들은 상황 인식 시스템과 무인 항공 목표물에 대응하는 프로그래밍 가능한 공중 폭발탄으로 기존 차량을 업그레이드하고 있습니다. Leonardo의 Iveco Defence 인수와 같은 공급업체 통합은 포탑 통합을 간소화하여 장갑차 시장을 표준 디지털 백본으로 이끌 것으로 예상됩니다.
* 병력 수송 장갑차(APC)는 우크라이나 전쟁에서 얻은 교훈을 바탕으로 화력보다 병력 보호를 강조하며 6.95%의 CAGR로 성장하고 있습니다. V-형 선체와 폭발 완화 좌석을 갖춘 경량 MRAP 설계는 경찰 특수 작전 부대의 무기고에 진입하며 국방부 외의 수익원을 다각화하고 있습니다.
* 주력 전차(MBT)는 전력 증강보다는 능동 방어 키트와 센서를 통한 현대화가 진행되어 플랫폼의 관련성을 확장하고 있습니다.
* 경량 정찰 차량은 신속 타격 임무를 위한 틈새 수요를 포착하며, 운용자 작업 부하를 줄이는 AI 기반 승무원 보조 장치를 통합하고 있습니다.
* 기동성:
* 차륜형 설계는 2025년 장갑차 시장 점유율의 72.63%를 차지했으며, 전차 수송 차량 없이 포장 도로망을 통해 자체 배치할 수 있는 능력에 기반을 둡니다. NATO 신속 대응 여단은 고속도로 속도로 순항하면서 확장 가능한 장갑 패키지를 제공하는 8×8 섀시를 선호합니다. 장갑차 시장의 설계 트렌드는 독립 서스펜션, 런플랫 타이어, 중앙 타이어 공기압 조절 시스템을 강조하여 다양한 지형을 주행할 수 있도록 합니다.
* 궤도형 플랫폼은 수가 적지만, 군대가 험지 기동성과 탠덤 탄두 위협에 대한 강력한 전면 방어의 필요성을 재인식하면서 8.65%의 CAGR로 반등하고 있습니다. 현대 궤도는 도로 수명을 향상시키면서 오프로드 견인력을 유지하는 분할 고무 복합 패드를 사용합니다. 두 가지 기동성 유형의 하이브리드 배치는 지휘관이 특수 부대를 맞춤화할 수 있도록 하는 유연성을 제공하며, 이는 미래 교리의 기반이 됩니다.
* 추진 방식:
* 재래식 디젤은 신뢰성과 전 세계적인 연료 물류 덕분에 여전히 2025년 장갑차 시장의 71.58%를 차지합니다. 그러나 전기 추진은 무음 감시 임무와 탄소 배출 목표가 수렴하면서 8.92%의 CAGR로 시장을 주도하고 있습니다. 최대 300kW의 피크 전기 구동력을 제공하는 하이브리드 발전기는 이미 시연 차량에 장착되어 있으며, 드롭인 파워 팩을 통해 기존 선체에 개조될 수 있습니다. 장갑차 산업은 100°C 사막 환경을 견딜 수 있는 고체 배터리 및 냉각 루프에 투자하여 초기 열 제약을 극복하고 있습니다. 그러나 충전 인프라는 원정 작전의 장벽으로 남아있으며, 전장 마이크로 그리드 솔루션이 성숙할 때까지 완전 전기 차량의 채택을 제한하고 있습니다.
* 최종 사용자:
* 육군 편성은 2025년 장갑차 시장 수요의 53.64%를 차지하며, 통합된 특수 부대에서 전차, IFV, APC에 의존하는 복합 전투 교리로 인해 다른 구매자들을 능가합니다. 동유럽 및 인도-태평양 국경 지역의 전력 구조 성장은 장기적인 기본 주문을 뒷받침합니다.
* 특수 부대는 8.19%의 CAGR로 가장 빠르게 성장하는 부문으로, 경량 플랫폼에 스웜 드론 제어 콘솔과 은밀 작전을 위한 신호 관리 코팅을 선호합니다.
* 해병대 및 해군 보병은 2025년 미 해병대의 첫 인도-태평양 배치에서 입증된 바와 같이 기동성과 생존성을 향상시키는 수륙양용 전투 차량을 조달합니다.
지역 분석
* 유럽은 2025년 장갑차 시장 매출의 42.41%를 차지하며 가장 큰 시장입니다. 독일의 Boxer 및 Patria에 대한 기록적인 주문과 북유럽 컨소시엄의 구매가 성장을 주도합니다. 동유럽 회원국들은 GDP의 3% 이상을 국방에 할당하여 궤도형 차량에 자금을 투입하여 NATO 5조 방위력을 강화하고 있습니다. 서유럽 국가들은 전략적 수송 경제성과 도시 기동성을 결합하여 역외 배치용 차륜형 차량을 강조합니다.
* 아시아-태평양은 6.98%의 CAGR로 가장 빠르게 성장하는 지역입니다. 인도의 1,750대 FICV 입찰(6천억 INR, 72억 달러 상당)과 중국의 Type 99A 점진적 업그레이드가 지역 통합업체들을 활성화하고 있습니다. 일본은 Type 10 전차 전력을 보완하기 위해 차륜형 모듈식 섀시를 탐색하고 있으며, 호주는 Land 400 Phase 3로 전환하여 보병 근접 전투 우위를 강화하고 있습니다.
* 북미는 AI 임무 코어 및 하이브리드 구동계를 통합하는 XM30 및 JLTV A2 프로그램을 중심으로 꾸준한 현대화 예산을 유지하고 있습니다. 캐나다는 국내 생산 변형으로 LAV 6.0 손실을 보충하여 공급망 주권을 확보하고 있습니다. 멕시코는 내부 보안을 위해 개조된 MRAP에 투자하며 작지만 꾸준한 애프터마켓을 형성하고 있습니다.
* 중동은 2025년 사우디 국방 지출로 780억 달러를 할당했으며, 사막전에 맞춤화된 AyM 2030 장갑 편성을 포함합니다. 걸프만 구매자들은 사구 기동성을 위한 높은 출력 대 중량비와 능동 냉각 키트를 선호합니다.
* 아프리카는 미 국방부 잉여 방산 물자(EDA) 및 개조 프로젝트를 통해 잉여 차량을 조달하는 등 기회주의적인 시장으로 남아있습니다.
경쟁 환경
장갑차 시장은 중간 정도의 집중도를 보이며, 상위 5개 공급업체(General Dynamics, Rheinmetall, KMW, BAE Systems, Leonardo)가 상당한 글로벌 매출 점유율을 차지하고 있습니다. 이들은 450억 달러 규모의 XM30 프로그램을 놓고 경쟁하며, 이는 이들의 시장 점유율에 큰 영향을 미칠 수 있습니다. M&A(인수합병) 움직임은 역량을 재편하고 있습니다. Rheinmetall의 Loc Performance 9억 5천만 달러 인수는 변속기 전문 지식과 미국 제조 거점을 확보했습니다. Leonardo의 Iveco Defence 17억 유로(19억 6천만 달러) 통합은 유럽 전차 주력 지상 전투 시스템(MGCS) 노력에 주요 업체로 입찰할 수 있는 이탈리아 지상 시스템 선두 주자를 탄생시켰습니다.
2단계 진입 업체들은 전기 추진, APS, 자율성에 특화되어 주요 업체들로부터 하위 시스템 매출을 확보하고 있습니다. GM Defense는 배터리 스타트업과 협력하고 있으며, Raytheon은 인력 수요를 30%까지 줄일 수 있는 가상 승무원 보조 장치를 시제품으로 제작하고 있습니다. 공급망 탄력성은 이제 핵심 경쟁 지표이며, OEM 업체들은 방탄 세라믹 라인의 이중 소싱 및 국내 희토류 자석 생산 시설 투자로 전략을 재조정하고 있습니다.
그리스, 인도네시아, 브라질 등지에서 현지 콘텐츠를 확보하고 상쇄 규정을 충족하며 낮은 인건비를 활용하기 위해 합작 투자 구조가 확산되고 있습니다. 이러한 파트너십은 ITAR(국제 무기 거래 규정) 준수를 복잡하게 만들지만, 단일 국가의 주요 업체가 기존 지위를 갖지 못하는 시장에 진입할 수 있도록 합니다.
주요 산업 리더: Rheinmetall AG, General Dynamics Corporation, BAE Systems plc, Oshkosh Corporation, KNDS N.V.
최근 산업 동향
* 2025년 8월: 독일은 새로운 헌법상 국방 지출에 따라 3,000대의 Boxer와 3,500대의 Patria 차량을 인수할 계획을 확정했습니다.
* 2025년 5월: 네덜란드는 독일에 주둔하는 46대의 Leopard 2A8 전차로 새로운 대대를 창설했습니다.
* 2025년 4월: KNDS와 Metlen은 EU ReArm 프로그램에 따라 그리스에서 370대의 VBCI Philoctetes IFV를 생산하기로 합의했습니다.
* 2025년 4월: 4개 북유럽 국가들은 통합 기계화 부대 건설을 위해 80억 유로(92억 4천만 달러) 규모의 870대 CV90 차량 조달을 시작했습니다.
본 보고서는 글로벌 장갑차 시장에 대한 심층 분석을 제공하며, 2026년부터 2031년까지의 시장 규모, 주요 성장 동력, 제약 요인, 세분화된 전망 및 경쟁 환경을 포괄적으로 다루고 있습니다. 장갑차는 총탄, 포탄 파편 및 기타 발사체로부터의 보호를 위해 부분적 또는 전체적으로 장갑판이 장착된 첨단 기술 차량으로 정의되며, 주로 군대에서 운용되며 차륜형 또는 궤도형으로 기동합니다.
글로벌 장갑차 시장은 2026년 321억 2천만 달러 규모에서 2031년까지 연평균 5.6%의 성장률을 기록하며 421억 8천만 달러에 이를 것으로 전망됩니다. 2025년 기준 유럽이 전 세계 매출의 42.41%를 차지하며 최대 시장 점유율을 기록하였으며, 2026년부터 2031년까지는 아시아-태평양 지역이 연평균 6.98%로 가장 빠른 성장을 보일 것으로 예상됩니다.
시장 성장의 주요 동력으로는 NATO 및 아시아 지역의 신속한 재무장 프로그램, 우크라이나 분쟁 이후 고조된 육상전 수요, 원정 작전에 선호되는 8×8 차륜형 플랫폼의 확산, 전장 전동화 및 무음 감시(silent-watch) 기능의 중요성 증대, 모듈형 능동 방어 시스템(APS) 개조 수요, 그리고 연합 작전 교리 현대화를 위한 보병 전투 차량(IFV) 수요 급증 등이 분석됩니다.
반면, 시장 성장을 저해하는 요인으로는 단위 비용 상승과 국방 예산 압박, 장갑 세라믹 분야의 산업 공급망 병목 현상, 높은 탄소 발자국을 가진 차량에 대한 ESG(환경, 사회, 지배구조) 압력 증가, 그리고 복잡한 수출 허가 및 ITAR(국제 무기 거래 규정) 장벽 등이 주요하게 작용하고 있습니다.
세분화된 시장 분석에 따르면, 기동성 측면에서는 2025년 매출의 72.63%를 차지한 차륜형 장갑차가 신속한 자체 전개 능력으로 인해 궤도형 장갑차 대비 우위를 점하고 있습니다. 최종 사용자별로는 육군이 2025년 전 세계 구매량의 53.64%를 차지하며 가장 큰 비중을 보였습니다. 추진 방식에서는 전동 추진 시스템이 무음 감시 및 연료 효율성 이점으로 인해 연평균 8.92%의 가장 높은 성장률을 기록할 것으로 예측됩니다. 플랫폼 유형 중 병력 수송 장갑차(APC)는 2031년까지 연평균 6.95%의 성장률을 기록할 것으로 전망됩니다.
본 보고서는 또한 플랫폼 유형(병력 수송 장갑차(APC), 보병 전투 차량(IFV), 지뢰 방호 매복 방어 차량(MRAP), 주력 전차(MBT) 등), 기동성(차륜형, 궤도형), 추진 방식(재래식, 전동식), 최종 사용자(육군, 해병대/해군 보병, 특수부대, 국토 안보) 및 지역별(북미, 유럽, 아시아-태평양, 남미, 중동 및 아프리카)로 시장을 세분화하여 심층 분석을 제공합니다.
경쟁 환경 분석 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석과 더불어 General Dynamics, BAE Systems, Rheinmetall, KNDS, 한화시스템, 현대 로템 등 주요 글로벌 기업 20곳에 대한 상세 프로필을 제공합니다.
본 보고서는 시장 기회와 미래 전망에 대한 평가를 통해 장갑차 시장의 미충족 수요를 파악하고, 향후 시장 발전 방향에 대한 귀중한 통찰력을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 NATO 및 아시아의 신속한 재자본화 프로그램
- 4.2.2 우크라이나 분쟁 이후 증가된 지상전 수요
- 4.2.3 원정 작전에 선호되는 8×8 차륜형 플랫폼
- 4.2.4 전장 전력화 및 무음 감시 능력
- 4.2.5 모듈형 능동 방어 시스템(APS) 개조
- 4.2.6 제병협동 교리 현대화를 위한 IFV 급증
- 4.3 시장 제약
- 4.3.1 급증하는 단위 비용 및 빠듯한 국방 예산
- 4.3.2 방탄 세라믹 산업 공급망 병목 현상
- 4.3.3 탄소 발자국이 큰 차량에 대한 ESG 압력
- 4.3.4 복잡한 수출 허가/ITAR 장벽
- 4.4 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 플랫폼 유형별
- 5.1.1 병력 수송 장갑차 (APC)
- 5.1.2 보병 전투 차량 (IFV)
- 5.1.3 지뢰 방호 매복 방지 차량 (MRAP)
- 5.1.4 주력 전차 (MBT)
- 5.1.5 경량 방호/정찰 차량
- 5.1.6 기타
- 5.2 기동성별
- 5.2.1 바퀴형 (4×4, 6×6, 8×8)
- 5.2.2 궤도형
- 5.3 추진 방식별
- 5.3.1 재래식
- 5.3.2 전기식
- 5.4 최종 사용자별
- 5.4.1 육군
- 5.4.2 해병대/해군 보병
- 5.4.3 특수 부대
- 5.4.4 국토 안보
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 영국
- 5.5.2.2 프랑스
- 5.5.2.3 독일
- 5.5.2.4 러시아
- 5.5.2.5 폴란드
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 인도
- 5.5.3.3 일본
- 5.5.3.4 대한민국
- 5.5.3.5 호주
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 사우디아라비아
- 5.5.5.1.2 아랍에미리트
- 5.5.5.1.3 튀르키예
- 5.5.5.1.4 기타 중동
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카 공화국
- 5.5.5.2.2 기타 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 General Dynamics Corporation
- 6.4.2 BAE Systems plc
- 6.4.3 Rheinmetall AG
- 6.4.4 KNDS N.V.
- 6.4.5 Hanwha Systems Co., Ltd. (Hanwha Corporation)
- 6.4.6 Oshkosh Corporation
- 6.4.7 Textron Systems Corporation (Textron Inc.)
- 6.4.8 Elbit Systems Ltd.
- 6.4.9 Patria Group
- 6.4.10 FNSS Savunma Sistemleri A.Ş.
- 6.4.11 Otokar Otomotiv ve Savunma Sanayi A.S.
- 6.4.12 Denel SOC Ltd.
- 6.4.13 Saudi Arabian Military Industries
- 6.4.14 Tata Advanced Systems Limited
- 6.4.15 China North Industries Corporation (NORINCO)
- 6.4.16 Singapore Technologies Engineering Ltd.
- 6.4.17 Hyundai Rotem Company (Hyundai Motor Group)
- 6.4.18 Mitsubishi Heavy Industries, Ltd.
- 6.4.19 Paramount Group
- 6.4.20 RTX Corporation
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
장갑차는 전장에서 병력과 장비를 안전하게 수송하며, 소화기 사격, 포탄 파편, 지뢰 및 급조폭발물(IED) 등으로부터 보호를 제공하도록 설계된 군용 차량입니다. 이는 전차와 달리 주 전투 임무보다는 병력 수송 및 지원에 중점을 두며, 일반적으로 전차보다 가벼운 장갑과 무장을 갖춥니다. 장갑차는 기동성, 방호력, 그리고 제한적인 화력을 겸비하여 현대전의 필수적인 요소로 자리매김하고 있습니다.
장갑차는 그 용도와 기능에 따라 크게 병력수송장갑차(APC: Armored Personnel Carrier)와 보병전투차(IFV: Infantry Fighting Vehicle)로 분류됩니다. 병력수송장갑차는 보병을 전장으로 안전하게 이동시키는 것을 주 목적으로 하며, 비교적 가벼운 무장과 높은 병력 수송 능력을 특징으로 합니다. 반면, 보병전투차는 병력 수송과 더불어 보병과 함께 전투를 수행하며 직접적인 화력 지원을 제공하도록 설계되었습니다. 이는 일반적으로 20mm 이상의 기관포, 대전차 미사일 등을 장착하여 강력한 공격 능력을 보유합니다. 이 외에도 지휘, 구급, 공병, 정찰, 대공, 박격포, 구난 등 다양한 특수 목적 장갑차가 개발됩니다. 기동 방식에 따라 궤도형과 차륜형으로 구분되는데, 궤도형은 험지 돌파 능력과 높은 적재 중량을 자랑하나 유지보수 비용이 높고 도로 주행 속도가 느립니다. 차륜형은 도로 주행 속도가 빠르고 유지보수가 용이하며 소음이 적지만, 험지 기동 능력은 궤도형에 비해 제한적입니다.
장갑차의 주요 용도는 병력 수송을 넘어 광범위하게 확장됩니다. 보병전투차는 적 진지에 대한 화력 지원 및 제압 사격을 제공하며, 정찰 임무 수행 및 이동식 지휘소 역할도 합니다. 보급품 수송, 의료 후송, 공병 작업 지원 등 다양한 병참 및 지원 임무에 활용되며, 시가전 환경에서는 병력 보호 및 기동성 확보에 필수적입니다. 국제 평화 유지 활동에서도 장갑차는 병력의 안전과 작전 수행 능력을 보장하는 핵심 자산으로 운용됩니다.
장갑차 성능의 핵심은 지속적으로 발전하는 기술에 있습니다. 방호력 강화를 위한 복합 장갑, 반응 장갑(ERA), 모듈형 장갑 기술은 물론, 능동 방어 시스템(APS)을 통한 날아오는 위협 요격 기술이 중요합니다. 동력 시스템으로는 고성능 디젤 엔진이 주류를 이루며, 하이브리드 전기 추진 시스템 또한 미래 기술로 주목받고 있습니다. 무장 시스템은 원격 무장 스테이션(RWS)과 자동화된 기관포, 대전차 미사일 등으로 진화합니다. 열상 장비, 야간 투시 장비, 레이저 거리 측정기 등 첨단 센서 기술은 전장 상황 인식 능력을 극대화하며, 안전한 통신 및 전장 관리 시스템(BMS)과의 통합은 C4ISR(지휘, 통제, 통신, 컴퓨터, 정보, 감시, 정찰) 역량을 강화합니다. 또한, 기동성 향상 기술과 스텔스 기술을 통한 피탐지율 감소 노력도 이어지고 있습니다.
글로벌 장갑차 시장은 지정학적 긴장 고조, 각국 군대의 현대화 프로그램, 그리고 비대칭 위협(예: IED)에 대한 대응 요구 증가에 힘입어 꾸준히 성장하고 있습니다. 주요 시장 참여자로는 BAE 시스템즈, 제너럴 다이내믹스, 라인메탈, KNDS와 같은 글로벌 방산 기업들과 한화에어로스페이스, 현대로템 등 국내 기업들이 있습니다. 특히 아시아-태평양 지역은 군 현대화 수요가 높고, 유럽은 냉전 시대 장비 교체 수요가 많으며, 중동 지역은 분쟁으로 인한 수요가 지속적으로 발생하고 있습니다. 시장의 주요.......