❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
자동차 운영체제 시장 개요 및 전망 (2026-2031)
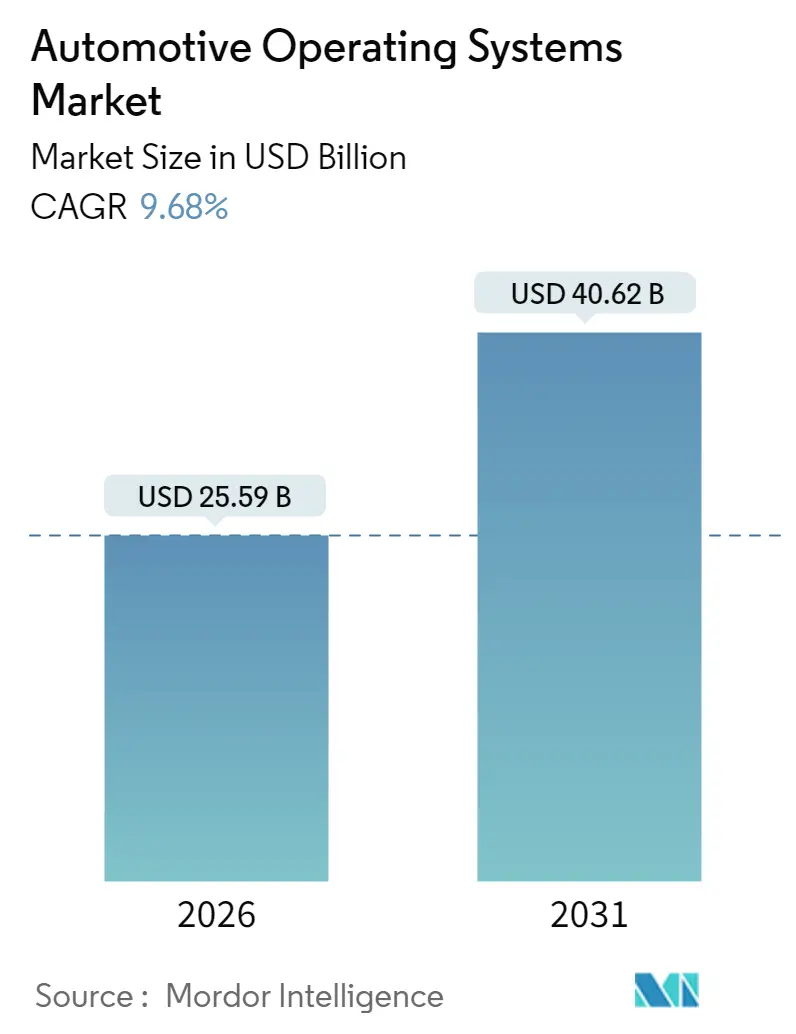
본 보고서는 자동차 운영체제(Automotive Operating Systems) 시장의 규모, 분석 및 2031년까지의 성장 동향과 예측을 상세히 다루고 있습니다. 2025년 233.3억 달러 규모였던 시장은 2026년 255.9억 달러로 성장하고, 2026년부터 2031년까지 연평균 성장률(CAGR) 9.68%를 기록하며 2031년에는 406.2억 달러에 이를 것으로 전망됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장이자 가장 큰 시장으로 부상하고 있으며, 시장 집중도는 중간 수준입니다.
# 시장 분석 및 주요 동인
자동차 운영체제 시장은 전동화, 광범위한 연결성, 인공지능(AI)의 급속한 채택으로 인해 센서, 도메인 컨트롤러, 클라우드 백엔드를 연결하는 핵심 통합 계층으로 자리매김하고 있습니다. 특히 UNECE WP.29 R155 및 R156과 같은 사이버 보안 규제는 2024년 7월부터 UNECE 시장에서 판매되는 모든 신차 유형에 대해 의무적인 소프트웨어 업데이트 및 보안 관리 기능을 요구하며, 인증된 소프트웨어 스택에 대한 OEM의 수요를 가속화하고 있습니다. 반도체 공급망이 안정화되고 2024년 글로벌 칩 매출이 5,270억 달러로 반등하면서 차세대 콕핏 및 자율주행 플랫폼에 필요한 처리 여유 공간이 확보되었습니다.
2024년 아시아 태평양 지역은 44.9%의 시장 점유율로 선두를 달렸으며, 특히 중국의 HarmonyOS와 같은 자체 개발 운영체제 추진이 큰 영향을 미쳤습니다. 퀄컴(Qualcomm)과 구글(Google)의 클라우드 네이티브 스냅드래곤 디지털 섀시 워크벤치(Snapdragon Digital Chassis Workbench)와 같이 기술 대기업들이 시장에 진입하면서 경쟁이 심화되고 있습니다.
# 주요 시장 세그먼트별 분석
* 운영체제 유형별: 2025년 QNX는 38.20%의 시장 점유율로 선두를 유지했으며, 안드로이드 오토모티브(Android Automotive)는 2031년까지 17.47%의 가장 빠른 CAGR로 성장할 것으로 예상됩니다. QNX는 브레이크, 스티어링, 섀시 도메인에서 ASIL D 등급의 안전성을 바탕으로 확고한 입지를 다지고 있으며, 안드로이드는 친숙한 사용자 인터페이스와 클라우드 연동을 통해 OEM의 선택을 받고 있습니다. QNX Hypervisor 8.0과 같은 하이퍼바이저 설계는 안드로이드 및 리눅스가 QNX와 실리콘을 공유하게 하여 안전 코드와 구글 플레이 서비스를 동시에 지원하는 혼합 중요성(mixed-criticality) 환경을 제공합니다.
* 차량 유형별: 2025년 승용차가 65.70%의 시장 점유율로 가장 큰 비중을 차지했지만, 경상용차(Light Commercial Vehicles)는 배송 운영자들이 라우팅, 텔레매틱스, 예측 유지보수를 디지털화함에 따라 2031년까지 10.12%의 CAGR로 성장할 것으로 전망됩니다.
* 애플리케이션별: 2025년 인포테인먼트 및 디지털 콕핏이 42.20%의 매출 점유율로 선두를 달렸으나, ADAS(첨단 운전자 보조 시스템) 및 자율주행 애플리케이션은 2031년까지 16.78%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
* 추진 유형별: 2025년 내연기관(ICE) 플랫폼이 54.30%의 시장 점유율을 차지했지만, 배터리 전기차(BEV)는 셀 노화, 고속 충전 전류, 열 관리 등을 감독하는 특수 OS 모듈의 필요성으로 인해 13.42%의 CAGR로 가속화될 것입니다.
* 판매 채널별: 2025년 OEM 내장형 스택이 82.10%로 시장을 지배했으며, 애프터마켓 개조는 7.88%의 CAGR로 성장할 것으로 보입니다. 사이버 보안 규제로 인해 미인증 개조의 위험이 커지면서 OEM과의 긴밀한 협력이 애프터마켓 성공의 핵심이 되고 있습니다.
* 자율주행 레벨별: 2025년 레벨 0-1이 57.40%의 시장 점유율을 차지했지만, 레벨 4-5 프로토타입은 다중 SoC 클러스터 및 이중화 OS 커널을 활용하며 23.10%의 가장 빠른 CAGR로 성장하고 있습니다.
# 글로벌 시장 동향 및 통찰 (성장 동인)
1. 커넥티드 및 자율주행차 수요 증가: 레벨 2 이상의 자동화 기능이 중급 차량에도 표준으로 탑재되면서, OEM은 실시간으로 다중 모달 센서 입력을 융합할 수 있는 고성능 운영체제를 요구하고 있습니다. 엔비디아(NVIDIA)의 DriveOS와 현대차의 커넥티드 카 OS 통합 사례는 이러한 추세를 보여줍니다.
2. 차량 내 AI/ML 통합: OEM은 에너지 관리, 실내 개인화, 예측 진단을 위해 온디바이스 머신러닝 엔진을 내장하고 있습니다. BMW의 클라우드 분석과 엣지 AI 연동, 토요타(Toyota)와 NTT의 실시간 교통 입력 활용, HarmonyOS 5.0의 3D 대시보드 통합 등이 대표적인 사례입니다.
3. 사이버 보안 및 기능 안전 규제 강화: UNECE WP.29 R155 및 R156 규제는 2024년 7월부터 전면 시행되어, 모든 자동차 제조사가 인증된 사이버 보안 관리 시스템 및 소프트웨어 업데이트 관리 시스템을 유지하도록 강제하고 있습니다. QNX와 같은 사전 인증된 커널의 수요가 증가하고 있습니다.
4. 소프트웨어 정의 차량(SDV) 및 OTA 수익화 전환: 현대차는 2030년까지 모든 모델을 소프트웨어 정의 차량으로 전환하고 OTA 기능 업그레이드 및 구독 서비스를 제공하기 위해 대규모 투자를 발표했습니다. OTA 업데이트는 고객 경험 목표 달성의 핵심으로 인식되고 있습니다.
5. 클라우드 네이티브 가상 검증: 클라우드 기반 툴체인은 OTA 검증 주기를 단축시켜 OS 출시 속도를 가속화하고 있습니다.
6. 프리미엄 라이선싱 모델: 개발자 생태계를 확장하여 시장 성장에 기여하고 있습니다.
# 시장 제약 요인
1. 데이터 프라이버시 및 사이버 보안 취약성: 블랙베리(BlackBerry)는 2023년 9월부터 12월까지 520만 건의 자동차 관련 악성코드 공격을 차단했다고 보고했으며, 유럽의 사이버 복원력 법안은 규제 준수 비용을 증가시킬 것입니다.
2. 시스템 복잡성 및 레거시 통합 문제: 차량에는 여전히 100개 이상의 ECU가 탑재되어 있으며, 이들 중 다수는 독점 코드를 실행하고 있어 레거시 모듈 통합 시 개발 노력이 30% 증가하는 것으로 나타났습니다.
3. 인증된 자동차 등급 소프트웨어 인력 부족: 전 세계적으로, 특히 북미와 유럽에서 심각한 문제로 지적됩니다.
4. 플랫폼 종속 및 IP 유출에 대한 OEM 우려: 전통적인 OEM들은 특정 플랫폼에 대한 종속과 지적 재산권 유출에 대한 우려를 가지고 있습니다.
# 지역별 시장 분석
* 아시아 태평양: 2025년 44.30%의 시장 점유율로 선두를 달렸으며, 중국의 HarmonyOS와 자체 AI 칩을 결합한 수직 통합 접근 방식이 주효했습니다. 일본의 토요타, 혼다, 닛산 간 소프트웨어 연합도 지역 시장 점유율을 높일 것으로 예상됩니다.
* 유럽: UNECE 사이버 보안 규제 준수 비용 증가에도 불구하고 자체 소프트웨어 인재에 대한 투자를 지속하고 있습니다. 폭스바겐(Volkswagen)의 CARIAD 유닛은 그룹 전체 브랜드를 위한 공통 차량 OS를 구축하고 있으며, 레드햇(Red Hat)은 차량 내 리눅스에 대한 ASIL-B 인증을 획득했습니다.
* 북미: 기술-자동차 협력의 시험대로 남아 있습니다. 퀄컴과 구글은 클라우드 기반 워크벤치를 제공하여 프로토타이핑 주기를 50% 단축했으며, 현대차는 미국에 210억 달러를 투자하여 자율주행 AI 연구에 60억 달러를 할당했습니다.
* 중동 및 아프리카: 11.12%의 가장 빠른 CAGR을 기록할 것으로 예상되며, 신규 모빌리티 프로젝트들이 레거시 제약 없이 EV 중심 OS 스택을 채택하면서 신규 진입자들에게 기회를 제공하고 있습니다.
# 경쟁 환경
자동차 운영체제 시장은 중간 정도의 집중도를 보이지만 매우 역동적입니다. 블랙베리 QNX는 안전 필수 워크로드의 사실상 표준 커널로 가장 큰 설치 기반을 보유하고 있으며, 구글의 안드로이드 오토모티브는 소비자 서비스 통합을 바탕으로 빠르게 확장하고 있습니다. 퀄컴은 스냅드래곤 디지털 섀시 실리콘 연동을 통해 OS, 연결성, 클라우드 서비스를 번들로 제공하는 디자인을 확보하고 있습니다. 화웨이(Huawei)는 HarmonyOS와 자체 설계 Kirin 칩을 기반으로 국내 OEM과의 계약을 확보했으며, 엔비디아는 GPU 중심 자율주행 워크로드에 최적화된 DriveOS를 통해 프리미엄 ADAS 개발자들 사이에서 틈새시장을 개척하고 있습니다.
전략적 파트너십이 시장의 흐름을 주도하고 있습니다. HaleyTek과 블랙베리는 VirtIO 기반의 범용 자동차 플랫폼을 공개했으며, Wind River는 Tata Elxsi와 DevSecOps 오케스트레이션 계약을 체결했습니다. Li Auto는 2025년 Halo OS를 오픈소스화하여 개발자들에게 존 컨트롤러 아키텍처에 대한 가시성을 제공하고 있습니다.
배터리 충전, 열 관리, V2G(Vehicle-to-Grid) 상호작용을 최적화하는 도메인별 마이크로 커널과 같은 미개척 시장이 여전히 존재합니다. ASIL-D 보증과 현대적인 앱 프레임워크를 모두 제공할 수 있는 공급업체는 시장이 소프트웨어 수익화로 전환됨에 따라 더 큰 비중의 추가 수익을 확보할 가능성이 높습니다.
# 최근 산업 동향
* 2025년 5월: 현대자동차그룹은 2025-2028년 미국 투자 계획으로 210억 달러를 확정했으며, 이 중 60억 달러를 보스턴 다이내믹스(Boston Dynamics) 및 엔비디아와의 자율주행 AI 및 로봇 공학 협력에 할당했습니다.
* 2025년 4월: 화웨이는 HarmonyOS NEXT 자동차 애플리케이션 선구자 프로그램을 시작하여 iQIYI, Bilibili, Tencent Music과 같은 파트너들과 네이티브 차량 내 앱 개발에 협력했습니다.
* 2025년 3월: Li Auto는 Halo OS를 오픈소스화하여 외부 개발자들이 존 컨트롤러 프레임워크에 기여하도록 초대했습니다.
* 2025년 3월: BMW 중국 법인은 화웨이와 협력하여 HarmonyOS 생태계 서비스를 통합하고, My BMW 앱을 통해 디지털 키 및 HiCar 기능을 제공했습니다.
본 보고서는 자동차 운영체제(OS) 시장에 대한 심층 분석을 제공합니다. Mordor Intelligence의 정의에 따르면, 자동차 OS 시장은 차량의 인포테인먼트, ADAS, 파워트레인, 차체 제어, 연결성 및 클라우드 게이트웨이 등 전자 도메인을 조율하고 제어하는 소프트웨어 플랫폼에서 발생하는 가치를 의미하며, 이는 OEM이 내장하는 라이선스 또는 오픈소스 패키지 형태로 공급되는 경우에 한정됩니다. 애프터마켓 앱이나 비자동차용 임베디드 OS는 범위에서 제외됩니다.
시장 동인 및 제약 요인:
주요 시장 동인으로는 커넥티드 및 자율주행 차량에 대한 수요 급증, 차량 내 AI/ML 통합 확대, 사이버보안 및 기능 안전에 대한 규제 강화, 소프트웨어 정의 차량(SDV)으로의 전환 및 OTA(Over-The-Air) 업데이트를 통한 수익화, 클라우드 기반 가상 검증을 통한 OS 출시 주기 단축, 그리고 개발자 생태계를 확장하는 프리미엄 라이선싱 모델 등이 있습니다.
반면, 데이터 프라이버시 및 사이버보안 취약성, 시스템 복잡성 및 레거시 시스템 통합의 어려움, 인증된 자동차 등급 소프트웨어 인력 부족, 그리고 OEM의 플랫폼 종속 및 IP 유출 우려 등은 시장 성장을 제약하는 요인으로 작용합니다.
시장 규모 및 성장 전망:
자동차 OS 시장은 2026년 255.9억 달러에서 2031년 406.2억 달러 규모로 성장할 것으로 전망됩니다. 2025년 기준, BlackBerry QNX는 ISO 26262 ASIL D 인증을 기반으로 안전 필수 도메인에서 38.20%의 가장 큰 시장 점유율을 차지했습니다. Android Automotive OS는 사용자 친화적인 인터페이스와 Google 클라우드 생태계와의 원활한 통합 덕분에 2031년까지 연평균 17.47%의 높은 성장률을 보일 것으로 예상됩니다.
UNECE WP.29 R155 및 R156 규제는 2024년 7월 이후 등록되는 모든 차량에 사이버보안 및 OTA 업데이트 기능을 의무화하여, OEM의 사전 인증된 OS 채택을 촉진하고 있습니다. 지역별로는 아시아 태평양 지역이 2025년 44.30%의 시장 점유율로 소프트웨어 정의 차량 도입을 선도하고 있으며, 이는 중국의 HarmonyOS 기반 플랫폼의 빠른 확산과 정부의 강력한 지원에 기인합니다. 배터리 전기차(BEV)용 OS는 특화된 배터리 관리 및 고속 충전 기능의 표준화에 힘입어 2031년까지 연평균 13.42% 성장할 것으로 예측됩니다.
시장 세분화 및 경쟁 환경:
본 보고서는 운영체제 유형(실시간 OS, 범용 OS, 하이퍼바이저 기반 스택), 차량 유형, 애플리케이션(인포테인먼트, ADAS, 커넥티드 서비스, 차체 제어, 파워트레인), 추진 방식, 판매 채널, 자율주행 레벨, 그리고 지역별(북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카)로 시장을 세분화하여 분석합니다. 경쟁 환경 섹션에서는 시장 집중도, 주요 전략적 움직임, 시장 점유율 분석 및 BlackBerry, Alphabet(Google), Wind River Systems, Green Hills Software, Microsoft, Apple, Huawei 등 25개 주요 기업의 상세 프로필을 제공합니다.
연구 방법론 및 신뢰성:
연구는 OEM 소프트웨어 아키텍트, Tier 1 통합업체 개발자 등과의 1차 인터뷰와 OICA, IEA, UNECE, 기업 공시 자료, 특허 동향 등 광범위한 2차 자료 조사를 기반으로 합니다. 시장 규모는 상향식(top-down) 방식으로 산정되며, 다변량 회귀 분석 및 ARIMA 모델을 활용하여 예측의 정확성을 높였습니다. 보고서는 매년 업데이트되며, 주요 시장 변화 발생 시 중간 업데이트를 통해 최신 정보를 제공합니다. Mordor Intelligence의 보고서는 엄격한 범위 설정, 연간 업데이트, 변수별 스트레스 테스트를 통해 시장 이해관계자들에게 투명하고 신뢰할 수 있는 기준점을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 커넥티드 및 자율주행차 수요 급증
- 4.2.2 차량 내 도메인 전반에 걸친 AI/ML 통합
- 4.2.3 사이버 보안 및 기능 안전에 대한 규제 강화
- 4.2.4 소프트웨어 정의 차량으로의 전환 및 OTA 업데이트 수익화
- 4.2.5 클라우드 네이티브 가상 검증으로 OS 출시 주기 단축
- 4.2.6 프리미엄 라이선싱 모델로 개발자 생태계 확장
- 4.3 시장 제약
- 4.3.1 데이터 프라이버시 및 사이버 보안 취약점
- 4.3.2 시스템 복잡성 및 레거시 통합 문제
- 4.3.3 인증된 자동차 등급 소프트웨어 인재 부족
- 4.3.4 플랫폼 종속 및 IP 유출에 대한 OEM의 우려
- 4.4 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 운영 체제 유형별
- 5.1.1 실시간 OS (QNX, AUTOSAR Classic, VxWorks, INTEGRITY)
- 5.1.2 범용 OS (Android Automotive, AGL Linux, Windows, HarmonyOS)
- 5.1.3 하이퍼바이저 기반 혼합 중요도 스택
- 5.2 차량 유형별
- 5.2.1 승용차
- 5.2.2 경상용차
- 5.2.3 대형 상용차
- 5.3 애플리케이션별
- 5.3.1 인포테인먼트 및 디지털 콕핏
- 5.3.2 ADAS 및 자율 주행
- 5.3.3 커넥티드 서비스 및 텔레매틱스
- 5.3.4 차체 제어 및 편의
- 5.3.5 파워트레인 및 배터리 관리
- 5.4 추진 유형별
- 5.4.1 내연기관차
- 5.4.2 하이브리드차
- 5.4.3 배터리 전기차
- 5.4.4 연료전지 전기차
- 5.5 판매 채널별
- 5.5.1 OEM 임베디드
- 5.5.2 애프터마켓 개조
- 5.6 자율성 수준별
- 5.6.1 레벨 0-1
- 5.6.2 레벨 2
- 5.6.3 레벨 3
- 5.6.4 레벨 4-5
- 5.7 지역별
- 5.7.1 북미
- 5.7.1.1 미국
- 5.7.1.2 캐나다
- 5.7.1.3 멕시코
- 5.7.2 남미
- 5.7.2.1 브라질
- 5.7.2.2 아르헨티나
- 5.7.2.3 남미 기타 지역
- 5.7.3 유럽
- 5.7.3.1 독일
- 5.7.3.2 프랑스
- 5.7.3.3 영국
- 5.7.3.4 이탈리아
- 5.7.3.5 스페인
- 5.7.3.6 러시아
- 5.7.3.7 유럽 기타 지역
- 5.7.4 아시아 태평양
- 5.7.4.1 중국
- 5.7.4.2 일본
- 5.7.4.3 대한민국
- 5.7.4.4 인도
- 5.7.4.5 동남아시아
- 5.7.4.6 아시아 태평양 기타 지역
- 5.7.5 중동 및 아프리카
- 5.7.5.1 중동
- 5.7.5.1.1 사우디아라비아
- 5.7.5.1.2 아랍에미리트
- 5.7.5.1.3 튀르키예
- 5.7.5.1.4 중동 기타 지역
- 5.7.5.2 아프리카
- 5.7.5.2.1 남아프리카 공화국
- 5.7.5.2.2 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 BlackBerry Limited
- 6.4.2 Alphabet Inc. (Google)
- 6.4.3 Wind River Systems
- 6.4.4 Green Hills Software
- 6.4.5 Microsoft Corporation
- 6.4.6 Apple Inc.
- 6.4.7 Automotive Grade Linux (Linux Foundation)
- 6.4.8 Vector Informatik
- 6.4.9 Elektrobit (Continental AG)
- 6.4.10 Bosch Software and Digital Solutions
- 6.4.11 Continental Automotive (EB corbos)
- 6.4.12 NVIDIA Corporation
- 6.4.13 Huawei Technologies (HarmonyOS Auto)
- 6.4.14 Baidu Inc. (Apollo OS)
- 6.4.15 Tencent AutoLink
- 6.4.16 Renesas Electronics Corporation
- 6.4.17 Qualcomm Technologies
- 6.4.18 Samsung Electronics (Tizen IVI)
- 6.4.19 NXP Semiconductors
- 6.4.20 Lynx Software Technologies
- 6.4.21 OpenSynergy GmbH
- 6.4.22 Aptiv PLC
- 6.4.23 Tata Elxsi
- 6.4.24 Panasonic Automotive Systems
- 6.4.25 PATEO Connectivity
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
자동차 운영 체제는 차량 내 다양한 하드웨어 및 소프트웨어 구성 요소를 통합적으로 관리하고 제어하는 핵심 소프트웨어 플랫폼을 의미합니다. 과거 차량의 전자 제어 장치(ECU)는 각 기능별로 독립적인 임베디드 시스템을 사용하였으나, 최근에는 스마트폰과 유사하게 중앙 집중식으로 인포테인먼트, 자율주행, 차량 제어, 커넥티비티 등 모든 기능을 유기적으로 연동하고 관리하는 복잡한 시스템으로 진화하고 있습니다. 이는 차량을 단순한 이동 수단이 아닌, 고성능 컴퓨팅 장치이자 서비스 플랫폼으로 변화시키는 핵심 동력으로 작용하고 있습니다.
자동차 운영 체제의 종류는 크게 세 가지로 분류할 수 있습니다. 첫째, 범용 운영 체제 기반으로, 리눅스(Linux) 커널을 활용한 안드로이드 오토모티브(Android Automotive OS)나 실시간 운영 체제(RTOS)의 대표 주자인 블랙베리 QNX 등이 있습니다. 이들은 개방성과 유연성을 바탕으로 인포테인먼트 시스템에 주로 활용되며, QNX는 높은 안정성과 보안성으로 ADAS(첨단 운전자 보조 시스템) 및 디지털 계기판에도 널리 적용됩니다. 둘째, 차량용 특화 운영 체제로, AUTOSAR(AUTomotive Open System ARchitecture)와 같이 차량 소프트웨어의 표준화를 목표로 하는 아키텍처가 있습니다. 이는 ECU 간의 통신 및 기능 모듈화를 용이하게 하여 개발 효율성을 높입니다. 또한, 테슬라, 폭스바겐(VW.OS), 현대자동차(ccOS) 등 각 완성차 제조사가 자체적으로 개발하는 독자 운영 체제도 증가하고 있습니다. 이들은 특정 하드웨어에 최적화되어 성능과 보안을 극대화하는 장점이 있습니다. 셋째, 하이퍼바이저 기반 운영 체제입니다. 이는 하나의 물리적 하드웨어 위에서 여러 운영 체제를 동시에 실행하여, 안전 필수 기능(예: RTOS)과 비안전 필수 기능(예: 리눅스 기반 인포테인먼트)을 논리적으로 분리함으로써 시스템의 안정성과 보안성을 확보하는 방식입니다.
자동차 운영 체제의 활용 분야는 매우 광범위합니다. 첫째, 인포테인먼트 시스템에서 내비게이션, 미디어 재생, 음성 인식, 앱 스토어 등 사용자에게 다양한 편의 기능과 엔터테인먼트 경험을 제공합니다. 둘째, 자율주행 시스템의 핵심으로, 센서 데이터 처리, 인지, 판단, 제어 알고리즘 실행 및 실시간 통신을 담당하여 안전하고 효율적인 자율주행을 가능하게 합니다. 셋째, 엔진, 변속기, 브레이크, 조향 등 차량의 핵심 구동계 및 섀시 제어를 담당하여 차량의 성능과 안전성을 최적화합니다. 넷째, 커넥티드 카 서비스의 기반이 되어 OTA(Over-The-Air) 업데이트, V2X(Vehicle-to-Everything) 통신, 원격 제어, 차량 진단 등 다양한 연결 서비스를 제공합니다. 마지막으로, 차량 내 데이터 암호화, 외부 침입 방지, 사용자 인증 등 차량의 사이버 보안 및 개인 정보 보호 기능을 강화하는 데 필수적인 역할을 수행합니다.
관련 기술로는 고성능 반도체가 필수적입니다. NPU(Neural Processing Unit), GPU(Graphics Processing Unit) 등은 자율주행 및 AI 연산에 필요한 막대한 데이터를 처리하는 데 핵심적인 역할을 합니다. 클라우드 컴퓨팅은 차량 데이터 분석, OTA 업데이트 배포, AI 모델 학습 및 배포에 활용되며, 인공지능은 자율주행 인지 및 판단, 음성 인식, 운전자 모니터링, 예측 유지보수 등 다양한 분야에서 운영 체제의 지능화를 이끌고 있습니다. 엣지 컴퓨팅은 차량 내에서 실시간으로 데이터를 처리하여 지연 시간을 최소화하고, 사이버 보안 기술은 차량 해킹 방지 및 데이터 무결성 유지를 위해 필수적입니다. 또한, 운영 체제와 애플리케이션 사이에서 데이터 교환 및 서비스 제공을 돕는 미들웨어와 무선으로 소프트웨어 업데이트 및 기능 개선을 가능하게 하는 OTA 기술도 중요한 관련 기술입니다.
시장 배경을 살펴보면, 소프트웨어 중심 자동차(SDV, Software Defined Vehicle)로의 전환이 가속화되면서 차량의 가치가 하드웨어에서 소프트웨어로 이동하고 있습니다. 이에 따라 완성차 제조사뿐만 아니라 구글, 애플과 같은 IT 기업, 엔비디아, 퀄컴과 같은 반도체 기업 등 다양한 플레이어들이 자동차 운영 체제 시장에 진입하며 경쟁이 심화되고 있습니다. AUTOSAR와 같은 표준화 기구의 역할이 증대되고 있으며, 소프트웨어 구독 서비스, 온디맨드 기능 활성화 등 새로운 수익 모델 창출 기회가 모색되고 있습니다. 동시에 차량 안전 및 데이터 보호에 대한 중요성이 커지면서 보안 및 규제 또한 강화되는 추세입니다.
미래 전망은 더욱 통합적이고 지능적인 방향으로 나아갈 것입니다. 인포테인먼트, 자율주행, 차량 제어 기능이 하나의 고성능 통합 운영 체제 아래로 수렴될 것이며, AI가 운영 체제의 핵심 요소로 자리 잡아 차량이 운전자와 주변 환경을 더욱 정교하게 이해하고 반응하는 지능형 시스템으로 발전할 것입니다. 차량 내 운영 체제는 클라우드 및 엣지 컴퓨팅과 더욱 긴밀하게 연동되어 실시간 데이터 처리 및 서비스 확장이 용이해질 것입니다. 또한, 다양한 개발자들이 참여할 수 있는 개방형 생태계가 확산되어 혁신적인 서비스와 애플리케이션 개발이 가속화될 것으로 예상됩니다. 자율주행 및 커넥티드 기능의 중요성이 커짐에 따라 운영 체제의 보안과 신뢰성은 최우선 과제가 될 것이며, 운전자의 운전 습관, 선호도 등을 학습하여 최적화된 개인 맞춤형 서비스를 제공하는 방향으로 발전할 것입니다. 이러한 변화는 자동차 산업의 패러다임을 근본적으로 변화시키며, 미래 모빌리티의 핵심 동력이 될 것입니다.