| 이 보고서는 2023년 현재 글로벌 바이오 가소제 시장의 현황과 향후 전망을 다루고 있습니다. 바이오 가소제는 생물학적 원료에서 추출된 첨가제로, 폴리머의 유연성 및 기능적 특성을 개선하는 데 사용되며, 환경 친화적이고 무독성이 특징입니다. 2023년 시장 규모는 14억 달러로, 2024년부터 2032년까지 연평균 5.6% 성장률을 보이며 2032년에는 23억 달러에 이를 것으로 예상됩니다. 시장 성장의 주요 요인 중 하나는 PVC 제품에 대한 수요 증가입니다. 바이오 가소제는 PVC 제품 제조에 널리 사용되며, 기존의 프탈레이트 대신 사용이 권장되는 추세입니다. 또한, 건축 자재에서도 바이오 가소제가 사용되며, 이는 콘크리트의 물 요구량 감소 및 기능적 안정성 향상에 기여합니다. 이러한 수요 증가와 함께, 정부의 지속 가능한 개발 촉진 정책 및 환경 의식 상승이 시장 성장에 긍정적인 영향을 미칠 것으로 보입니다. 보고서는 바이오 가소제를 여러 세그먼트로 나누어 분석하고 있으며, 제품별로 에폭시화 대두유, 피마자유 기반 가소제, 구연산염, 숙신산 등이 포함되고, 용도별로는 포장재, 소비재, 자동차, 건축, 섬유, 농업 등이 있습니다. 지역적으로는 북미, 아시아 태평양, 유럽, 라틴 아메리카, 중동 및 아프리카 등으로 다양하게 분류되어 있습니다. 경쟁 환경에서는 Avient Corporation, BASF, DIC Corporation, Dow Inc., DuPont 등 주요 기업들이 시장에서 활동하고 있으며, 이들의 프로필도 함께 소개되고 있습니다. 전체적으로 바이오 가소제 시장은 환경 친화적인 대체재로서의 가능성과 함께, 다양한 산업 분야에서의 적용 확대가 기대되고 있습니다. |
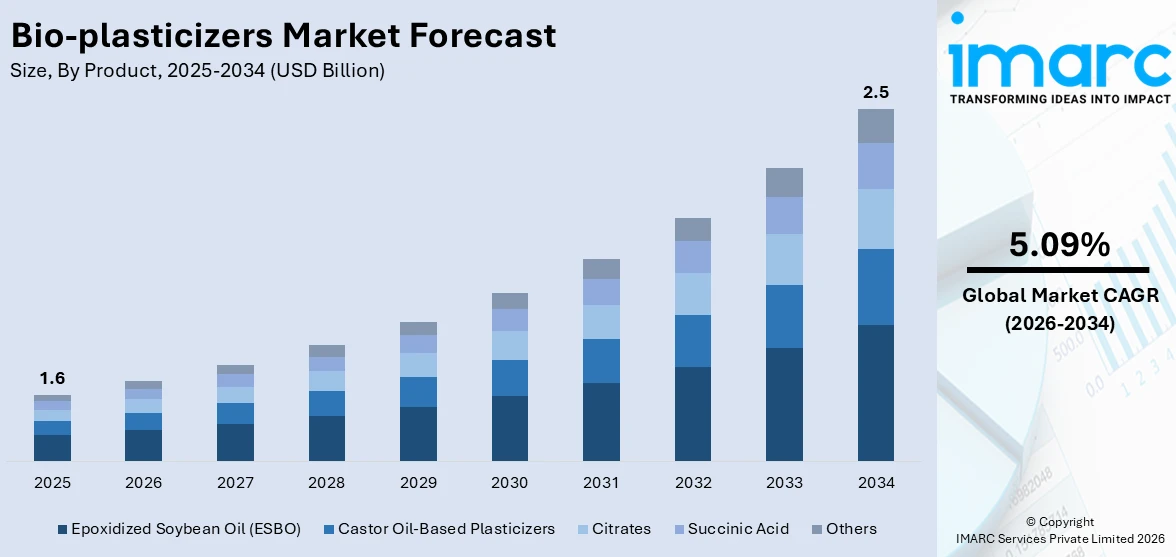
2025년 16억 달러 규모였던 전 세계 바이오 가소제 시장은 2034년까지 연평균 5.09% 성장하여 25억 달러에 이를 것으로 전망된다. 북미 지역은 2025년 시장 점유율 35.0%로 현재 시장을 선도하고 있다.
이러한 성장은 인공 가소제의 건강 및 환경 영향에 대한 인식이 높아지면서 친환경적이고 무독성 대체재에 대한 수요가 증가하고 있기 때문이다. 또한, 엄격한 환경 규제와 프탈레이트 기반 가소제 사용 제한이 강화되는 것도 시장 성장에 기여하고 있다. 바이오 기반 화학 기술의 발전 또한 바이오 가소제 시장 점유율을 확대하는 주요 요인이다.
바이오 가소제는 식물성 기름, 전분, 구연산과 같은 재생 가능한 원료를 기반으로 하며, 포장, 자동차, 의료 기기, 소비재 등 규제 준수와 안전이 최우선인 산업에서 특히 수요가 높다. 제형 기술의 발전으로 바이오 가소제의 성능 범위가 넓어져 고무 및 접착제와 같은 다양한 응용 분야에 적합하게 되었다. 순환 경제 및 탄소 발자국 감소와 관련된 정부 정책도 시장 성장을 지원한다.
미국 바이오 가소제 산업은 규제 압력 증가와 친환경 및 무독성 물질에 대한 높은 수요로 인해 지속적인 성장을 경험하고 있다. 환경보호청(EPA) 및 식품의약국(FDA)과 같은 규제 기관은 프탈레이트 및 기타 유독성 가소제 사용에 대한 규제를 강화하고 있으며, 이는 제조업체들이 바이오 기반 대안으로 전환하도록 유도하고 있다. 이러한 규제 환경은 콩기름, 피마자유, 구연산과 같은 재생 가능한 원료로부터 바이오 가소제의 혁신과 상업화를 촉진하고 있다. 헬스케어 분야에서는 의료용 튜브 및 백에 더 건강한 대안을 제공하며, 건설 분야에서는 바닥재, 벽지 및 케이블에 적용된다.
2024년, 네덜란드 기반의 Good Plastic Company는 100% 재활용 및 100% 재활용 가능한 플라스틱으로 만든 표면 패널인 Polygood를 생산하며 뉴욕에 사무실을 개설하여 북미 시장으로 확장했다. 이 패널은 일회용 식기, 냉장고, 가전제품 또는 제조 부품과 같은 다양한 폐기물원에서 유래한 독특한 패턴을 특징으로 한다.
바이오 가소제 시장의 주요 트렌드는 다음과 같다.
1. **무독성 및 지속 가능한 소비재에 대한 수요 증가:** 인공 가소제의 건강 및 환경 영향에 대한 인식이 높아지면서 친환경적이고 무독성 대체재에 대한 수요가 증가하고 있다. 식품 포장, 장난감, 의료 기기 및 개인 관리와 같이 안전이 최우선인 최종 사용 시장에서 이러한 추세가 강하게 나타난다. 소비자들은 친환경, 생분해성 또는 프탈레이트 프리 제품을 선호하며, 제조업체는 식물성 기름, 구연산, 전분과 같은 재생 가능한 천연 자원에서 얻은 바이오 가소제로 제품을 재구성할 수밖에 없다. 이러한 대체재는 재생 가능하고 안전할 뿐만 아니라 유연성, 내구성, 낮은 휘발성과 같은 유사한 성능 특성을 제공한다.
2. **엄격한 환경 규제 및 프탈레이트 제한:** 유럽화학물질청(ECHA), 미국 환경보호청(EPA) 등 규제 당국은 내분비 교란 및 발암 가능성 등 독성 프로파일을 기반으로 많은 프탈레이트 사용에 대한 금지 또는 엄격한 통제를 시행하고 있다. 2025년 6월 4일 발표된 EPA의 초안 위험 평가에 따르면, 디에틸헥실 프탈레이트(DEHP) 및 디부틸 프탈레이트(DBP)를 포함한 두 가지 일반적인 프탈레이트의 12개 이상의 응용 분야가 흡입 노출로 인해 작업자에게 건강 위험을 초래한다고 결론지었다. 이러한 제한은 포장, 자동차 및 헬스케어 분야에서 더 안전한 바이오 기반 대체재에 대한 엄청난 수요를 창출했다. 바이오 가소제는 재생 가능하고, 독성이 낮으며, 생분해성이 있고, 환경 발자국이 작다는 이점을 제공한다.
3. **바이오 기반 화학 및 재료 혁신의 발전:** 바이오 기반 화학 기술의 발전은 바이오 가소제 시장 전망에 중요한 역할을 한다. 지속적인 연구 개발 활동은 바이오 기반 가소제 제형의 기능성, 경제성 및 확장성을 향상시키는 것을 목표로 한다. 이러한 발전은 바이오 가소제가 가소성, 열 안정성 및 가공성과 같은 중요한 매개변수에서 기존 가소제의 품질을 달성하거나 능가할 수 있도록 한다. 예를 들어, 천연 오일의 효소 촉매 및 화학적 변형은 고무 및 PVC 폴리머와의 호환성을 향상시킨다. 또한, 산업 생명공학 및 녹색 화학에 대한 투자 증가는 석유화학 원료에 대한 의존도를 최소화하는 새로운 원료 및 생산 방법을 개척하고 있다. 드롭인 바이오 기반 솔루션의 개발은 제조업체가 기존 생산 시스템을 교체할 필요 없이 새로운 재료를 현재 시스템에 통합할 수 있도록 한다. 이러한 발전은 바이오 가소제의 잠재적 응용 범위를 확대할 뿐만 아니라 경제적으로도 더 실현 가능하게 만든다. IMARC 그룹은 전 세계 PVC 안정제 시장이 2033년까지 69억 3천만 달러에 이를 것으로 예측한다.
IMARC 그룹은 제품 및 지역별로 글로벌 바이오 가소제 시장의 주요 트렌드와 2026년부터 2034년까지의 예측을 분석한다.
바이오 가소제 시장은 환경 의식 증가, 규제 압력, 지속 가능한 재료에 대한 수요 상승에 힘입어 꾸준히 성장하고 있습니다. 2025년에는 에폭시화 대두유(ESBO)가 제품별 시장의 36.6%를 차지하며 가장 큰 비중을 차지할 것으로 예상됩니다. ESBO는 친환경성, 기능적 적응성, 성능 이점으로 인해 널리 사용되는 바이오 가소제이자 안정제입니다. 재생 가능한 농업 자원에서 생산되어 석유 기반 가소제보다 환경에 미치는 영향이 적고, 생분해성 및 무독성 특성을 가지며 화석 연료 의존도를 줄이는 데 기여합니다. 또한, ESBO는 PVC와의 우수한 호환성을 통해 제품의 유연성, 신장률, 부드러움 등 기계적 특성을 향상시키며, 안정제 역할까지 겸하여 첨가제 사용량을 줄여 제조 비용 절감 효과를 제공합니다.
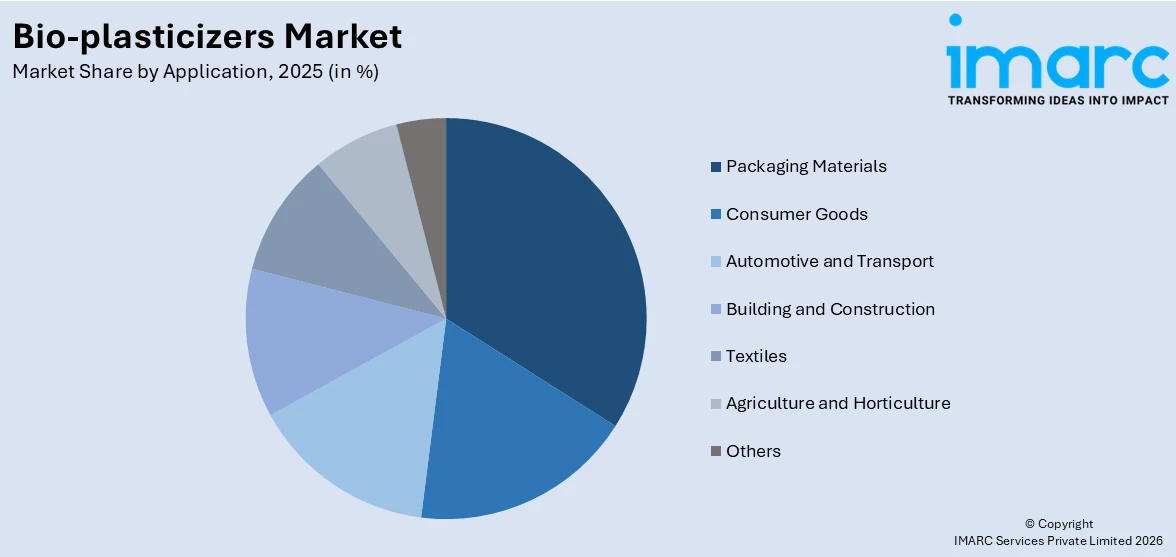
응용 분야별로는 포장재가 2025년 시장 점유율 33.2%로 선두를 달릴 것으로 보입니다. 포장재 제조업체들이 기존의 석유 유래 첨가제를 대체할 친환경 솔루션을 모색하면서 바이오 가소제의 필요성이 커지고 있습니다. 바이오 가소제는 식물성 기름, 구연산, 전분 등 재생 가능한 바이오 기반 원료에서 추출되며, 특히 PVC 및 기타 열가소성 수지 기반 포장재의 유연성, 강도, 가공성을 향상시키는 데 사용됩니다. 필름 및 시트의 탄성 및 복원력을 높여 포장 및 밀봉에 적합하게 만들고, 투명성, 인장 강도, 신장률을 개선합니다. 무독성 및 생분해성 특성으로 인해 안전성과 규제 준수가 중요한 식품 접촉 용도에서 특히 가치가 높습니다.
지역별 분석에서는 북미가 2025년 시장 점유율 35.0%로 가장 큰 비중을 차지할 것으로 예상됩니다. 미국 환경보호청(EPA) 및 캐나다 보건부와 같은 규제 기관이 프탈레이트 가소제에 대한 엄격한 규제를 시행하면서 바이오 기반 대안으로의 전환이 가속화되고 있습니다. 특히 포장, 자동차, 건설, 의료 기기 등 안전 및 규제 준수가 중요한 분야에서 이러한 경향이 두드러집니다. 소비자의 친환경 및 무독성 제품 선호도 또한 시장 성장을 견인하고 있으며, 제조업체들은 대두유, 피마자유, 구연산 등 재생 가능한 자원에서 파생된 바이오 가소제를 다양한 폴리머 응용 분야, 특히 유연 PVC에 통합하고 있습니다. 녹색 화학 및 생명 공학의 발전은 바이오 가소제 제형의 성능과 비용 효율성을 향상시켜 합성 가소제와의 경쟁력을 높이고 있습니다.
미국은 북미 시장의 85.60%를 차지하며, 자동차 및 건설 부문을 중심으로 지속 가능한 재료에 대한 수요 증가가 시장을 주도하고 있습니다. 엄격한 환경 규제와 프탈레이트 관련 건강 및 환경 위험에 대한 소비자 인식 증가는 바이오 기반 대안 채택을 장려하고 있습니다. 정부의 친환경 제품 및 기술 지원 정책과 포장 산업에서의 바이오 플라스틱 채택 증가는 시장 확장에 기여하고 있습니다. 순환 경제 관행의 확산과 의료 기기 분야에서의 수요 증가는 시장의 다용성을 높이고 있습니다.
유럽 시장은 건설 산업, 특히 친환경 건축 자재에 대한 수요 증가로 성장하고 있습니다. 의료 기기 및 소비재 분야에서 무독성, 프탈레이트 프리 대안의 채택이 증가하고 있으며, 유럽 연합의 유해 화학 물질에 대한 엄격한 규제는 바이오 기반 솔루션으로의 전환을 촉진하고 있습니다. 순환 경제 원칙에 대한 강조와 생산 공정의 지속적인 기술 발전은 바이오 가소제의 효율성과 성능을 향상시켜 판매를 증대시키고 있습니다. 식품 및 음료 산업을 중심으로 한 친환경 포장 솔루션에 대한 수요 증가도 시장에 활력을 불어넣고 있습니다.
아시아 태평양 시장은 신흥 경제국의 급속한 도시화 및 산업화로 인해 다양한 부문에서 친환경 재료에 대한 수요가 증가하고 있습니다. 지속 가능성과 재생 가능 자원을 장려하는 정부 이니셔티브와 기존 가소제와 관련된 환경 및 건강 위험에 대한 소비자 인식 증가는 바이오 기반 대안으로의 전환을 가속화하고 있습니다. 이 지역의 성장하는 자동차 산업 또한 지속 가능한 제품에 대한 필요성을 증대시키고 있습니다.
바이오 가소제 시장은 환경 지속 가능성에 대한 인식이 높아지고 유해 화학 물질 사용을 줄이려는 규제 압력이 증가함에 따라 전 세계적으로 빠르게 성장하고 있습니다. 이 시장은 2020년부터 2025년까지의 역사적 기간과 2026년부터 2034년까지의 예측 기간을 포함하며, 2030년까지 330억 달러 규모에 이를 것으로 전망됩니다.
지역별 시장 분석:
아시아 태평양: 중국, 일본, 인도 등 주요 국가들이 바이오 가소제 시장 성장을 주도하고 있습니다. 특히 인도는 GDP의 7.1%를 제조업이 차지하며 세계 4위의 자동차 생산국으로서 바이오 가소제 수요가 크게 증가할 것으로 예상됩니다. 안전하고 친환경적인 식품 포장재에 대한 소비자 수요 증가도 시장 확장에 기여하고 있습니다.
유럽: 엄격한 환경 규제와 지속 가능한 제품에 대한 소비자 선호도가 시장 성장을 촉진하고 있습니다. 독일, 프랑스, 영국 등 주요 국가들은 바이오 기반 솔루션 채택에 적극적이며, 재생 에너지 부문의 확장도 바이오 가소제 적용을 확대하고 있습니다.
북미: 미국과 캐나다는 친환경 제품에 대한 수요 증가와 정부의 친환경 정책에 힘입어 시장이 성장하고 있습니다. 특히 자동차 및 건설 산업에서 바이오 가소제 사용이 늘고 있습니다.
라틴 아메리카: 유해 화학 물질 사용을 줄이려는 규제 압력과 지속 가능한 포장 솔루션에 대한 수요 증가가 시장 성장을 이끌고 있습니다. 브라질에서는 응답자의 85%가 플라스틱 생산 감소 규제를 지지하는 것으로 나타났습니다. 재생 에너지 투자 증가도 바이오 기반 건축 자재 채택을 촉진하고 있습니다.
중동 및 아프리카: 환경 지속 가능성에 대한 인식이 높아지고 도시화가 진행되면서 지속 가능한 건축 자재 수요가 증가하고 있습니다. 사우디아라비아는 2,000개의 친환경 건축 프로젝트를 통해 아랍 세계를 선도하고 있으며, Vision 2030 목표에 따라 시장은 2030년까지 330억 달러에 이를 것으로 예상됩니다. 유해 화학 물질 감소를 위한 정부 규제와 재생 에너지 부문(특히 태양광 및 풍력)의 확장도 시장 성장을 견인하고 있습니다.
주요 제품 및 응용 분야:
바이오 가소제는 에폭시화 대두유(ESBO), 피마자유 기반 가소제, 시트레이트, 숙신산 등을 포함하며, 포장재, 소비재, 자동차 및 운송, 건축 및 건설, 섬유, 농업 및 원예 등 다양한 분야에 적용됩니다.
경쟁 환경:
글로벌 바이오 가소제 시장의 주요 기업들은 경쟁력 강화를 위해 전략적 이니셔티브에 적극적으로 참여하고 있습니다. Avient Corporation, BASF SE, DIC Corporation, Dow Inc., DuPont de Nemours Inc., Emery Oleochemicals LLC, Evonik Industries AG, Lanxess AG, Matrica S.p.A., OQ Chemicals GmbH, Roquette Freres, Solvay S.A. 등이 대표적입니다. 이들은 바이오 기반 제형의 성능, 호환성 및 비용 효율성을 향상시키기 위한 연구 개발에 투자하고 있으며, 기술 역량 및 지리적 도달 범위를 확장하기 위해 파트너십, 합병 및 인수를 활발히 진행하고 있습니다. 또한, 포장, 자동차, 헬스케어 등 산업의 증가하는 수요를 충족시키기 위해 생산 능력을 확대하고 있으며, 환경 의식이 높은 소비자와 기업에 어필하기 위해 규제 준수 및 제품 인증에 중점을 두고 있습니다.
최신 동향 및 개발:
2025년 2월, BASF는 ISCC PLUS 인증을 받은 바이오매스 균형(BMB) 및 Ccycled 제품을 포함한 지속 가능한 가소제 포트폴리오를 확장했습니다. 이 제품들은 재생 가능 및 플라스틱 폐기물 유래 원료를 사용하여 CO2 배출량을 줄입니다.
2025년 1월, Versalis는 유럽 식물성 기름에서 추출한 식물 유래 탄소 38%를 함유한 고순도 바이오 기반 가소제 NAREGLAX를 출시했습니다. 이는 PVC, NBR, CR에 적합하며 우수한 저온 유연성, 전기 절연성, 낮은 이동성 및 내후성을 제공합니다.
2024년 10월, TekniPlex Healthcare는 기존 의료용 PVC와 동일한 성능을 제공하는 ISCC PLUS 인증 바이오 기반 PVC 컴파운드를 출시했습니다. 이 제품은 재생 에너지와 바이오 속성 재료로 만들어져 CO2 배출량을 최대 90%까지 줄이며 의료용 튜브, 필름 및 부품에 적합합니다.
2024년 10월, Evonik Oxeno는 증가하는 수요를 충족시키기 위해 Marl 시설에서 INA 기반 가소제인 ELATUR CH (DINCH) 및 ELATUR DINCD의 생산 확대를 발표했습니다. 이 회사는 지속 가능성을 강조하며 바이오 기반 및 바이오 순환 원료를 제공합니다.
이 보고서는 바이오 가소제 시장의 다양한 부문에 대한 포괄적인 정량적 분석, 과거 및 현재 시장 동향, 시장 예측 및 역학을 제공합니다. 시장 동인, 과제 및 기회에 대한 최신 정보를 제공하며, 주요 지역 시장과 국가별 시장을 식별하여 이해관계자들이 경쟁 환경을 이해하고 시장 내 경쟁 수준을 평가하는 데 도움을 줍니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 서론
4.1 개요
4.2 주요 산업 동향
5 글로벌 바이오 가소제 시장
5.1 시장 개요
5.2 시장 성과
5.3 COVID-19의 영향
5.4 시장 예측
6 제품별 시장 분류
6.1 에폭시화 대두유 (ESBO)
6.1.1 시장 동향
6.1.2 시장 예측
6.2 피마자유 기반 가소제
6.2.1 시장 동향
6.2.2 시장 예측
6.3 시트레이트
6.3.1 시장 동향
6.3.2 시장 예측
6.4 숙신산
6.4.1 시장 동향
6.4.2 시장 예측
6.5 기타
6.5.1 시장 동향
6.5.2 시장 예측
7 응용 분야별 시장 분류
7.1 포장재
7.1.1 시장 동향
7.1.2 시장 예측
7.2 소비재
7.2.1 시장 동향
7.2.2 시장 예측
7.3 자동차 및 운송
7.3.1 시장 동향
7.3.2 시장 예측
7.4 건축 및 건설
7.4.1 시장 동향
7.4.2 시장 예측
7.5 섬유
7.5.1 시장 동향
7.5.2 시장 예측
7.6 농업 및 원예
7.6.1 시장 동향
7.6.2 시장 예측
7.7 기타
7.7.1 시장 동향
7.7.2 시장 예측
8 지역별 시장 분류
8.1 북미
8.1.1 미국
8.1.1.1 시장 동향
8.1.1.2 시장 예측
8.1.2 캐나다
8.1.2.1 시장 동향
8.1.2.2 시장 예측
8.2 아시아 태평양
8.2.1 중국
8.2.1.1 시장 동향
8.2.1.2 시장 예측
8.2.2 일본
8.2.2.1 시장 동향
8.2.2.2 시장 예측
8.2.3 인도
8.2.3.1 시장 동향
8.2.3.2 시장 예측
8.2.4 대한민국
8.2.4.1 시장 동향
8.2.4.2 시장 예측
8.2.5 호주
8.2.5.1 시장 동향
8.2.5.2 시장 예측
8.2.6 인도네시아
8.2.6.1 시장 동향
8.2.6.2 시장 예측
8.2.7 기타
8.2.7.1 시장 동향
8.2.7.2 시장 예측
8.3 유럽
8.3.1 독일
8.3.1.1 시장 동향
8.3.1.2 시장 예측
8.3.2 프랑스
8.3.2.1 시장 동향
8.3.2.2 시장 예측
8.3.3 영국
8.3.3.1 시장 동향
8.3.3.2 시장 예측
8.3.4 이탈리아
8.3.4.1 시장 동향
8.3.4.2 시장 예측
8.3.5 스페인
8.3.5.1 시장 동향
8.3.5.2 시장 예측
8.3.6 러시아
8.3.6.1 시장 동향
8.3.6.2 시장 예측
8.3.7 기타
8.3.7.1 시장 동향
8.3.7.2 시장 예측
8.4 라틴 아메리카
8.4.1 브라질
8.4.1.1 시장 동향
8.4.1.2 시장 예측
8.4.2 멕시코
8.4.2.1 시장 동향
8.4.2.2 시장 예측
8.4.3 기타
8.4.3.1 시장 동향
8.4.3.2 시장 예측
8.5 중동 및 아프리카
8.5.1 시장 동향
8.5.2 국가별 시장 분류
8.5.3 시장 예측
9 SWOT 분석
9.1 개요
9.2 강점
9.3 약점
9.4 기회
9.5 위협
10 가치 사슬 분석
11 포터의 5가지 힘 분석
11.1 개요
11.2 구매자의 교섭력
11.3 공급업체의 교섭력
11.4 경쟁 정도
11.5 신규 진입자의 위협
11.6 대체재의 위협
12 가격 분석
13 경쟁 환경
13.1 시장 구조
13.2 주요 업체
13.3 주요 업체 프로필
13.3.1 Avient Corporation
13.3.1.1 회사 개요
13.3.1.2 제품 포트폴리오
13.3.1.3 재무
13.3.1.4 SWOT 분석
13.3.2 BASF SE
13.3.2.1 회사 개요
13.3.2.2 제품 포트폴리오
13.3.2.3 재무
13.3.2.4 SWOT 분석
13.3.3 DIC Corporation
133.3.1 회사 개요
13.3.3.2 제품 포트폴리오
13.3.3.3 재무
13.3.3.4 SWOT 분석
13.3.4 Dow Inc.
13.3.4.1 회사 개요
13.3.4.2 제품 포트폴리오
13.3.4.3 재무
13.3.5 DuPont de Nemours Inc.
13.3.5.1 회사 개요
13.3.5.2 제품 포트폴리오
13.3.5.3 재무
13.3.5.4 SWOT 분석
13.3.6 Emery Oleochemicals LLC
13.3.6.1 회사 개요
13.3.6.2 제품 포트폴리오
13.3.7 Evonik Industries AG
13.3.7.1 회사 개요
13.3.7.2 제품 포트폴리오
13.3.7.3 재무
13.3.7.4 SWOT 분석
13.3.8 Lanxess AG
13.3.8.1 회사 개요
13.3.8.2 제품 포트폴리오
13.3.8.3 재무
13.3.8.4 SWOT 분석
13.3.9 Matrica S.p.A.
13.3.9.1 회사 개요
13.3.9.2 제품 포트폴리오
13.3.10 OQ Chemicals GmbH
13.3.10.1 회사 개요
13.3.10.2 제품 포트폴리오
13.3.11 Roquette Freres
13.3.11.1 회사 개요
13.3.11.2 제품 포트폴리오
13.3.12 Solvay S.A.
13.3.12.1 회사 개요
13.3.12.2 제품 포트폴리오
13.3.12.3 재무
13.3.12.4 SWOT 분석
그림 목록
그림 1: 글로벌: 바이오 가소제 시장: 주요 동인 및 과제
그림 2: 글로벌: 바이오 가소제 시장: 판매 가치 (십억 USD), 2020-2025
그림 3: 글로벌: 바이오 가소제 시장 예측: 판매 가치 (십억 USD), 2026-2034
그림 4: 글로벌: 바이오 가소제 시장: 제품별 분류 (%), 2025
그림 5: 글로벌: 바이오 가소제 시장: 적용 분야별 분류 (%), 2025
그림 6: 글로벌: 바이오 가소제 시장: 지역별 분류 (%), 2025
그림 7: 글로벌: 바이오 가소제 (에폭시화 대두유-ESBO) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 8: 글로벌: 바이오 가소제 (에폭시화 대두유-ESBO) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 9: 글로벌: 바이오 가소제 (피마자유 기반 가소제) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 10: 글로벌: 바이오 가소제 (피마자유 기반 가소제) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 11: 글로벌: 바이오 가소제 (시트레이트) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 12: 글로벌: 바이오 가소제 (시트레이트) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 13: 글로벌: 바이오 가소제 (숙신산) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 14: 글로벌: 바이오 가소제 (숙신산) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 15: 글로벌: 바이오 가소제 (기타 제품) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 16: 글로벌: 바이오 가소제 (기타 제품) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 17: 글로벌: 바이오 가소제 (포장재) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 18: 글로벌: 바이오 가소제 (포장재) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 19: 글로벌: 바이오 가소제 (소비재) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 20: 글로벌: 바이오 가소제 (소비재) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 21: 글로벌: 바이오 가소제(자동차 및 운송) 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 22: 글로벌: 바이오 가소제(자동차 및 운송) 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 23: 글로벌: 바이오 가소제(건축 및 건설) 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 24: 글로벌: 바이오 가소제(건축 및 건설) 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 25: 글로벌: 바이오 가소제(섬유) 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 26: 글로벌: 바이오 가소제(섬유) 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 27: 글로벌: 바이오 가소제(농업 및 원예) 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 28: 글로벌: 바이오 가소제(농업 및 원예) 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 29: 글로벌: 바이오 가소제(기타 응용 분야) 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 30: 글로벌: 바이오 가소제(기타 응용 분야) 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 31: 북미: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 32: 북미: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 33: 미국: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 34: 미국: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 35: 캐나다: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 36: 캐나다: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 37: 아시아 태평양: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 38: 아시아 태평양: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 39: 중국: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 40: 중국: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 41: 일본: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 42: 일본: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 43: 인도: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 44: 인도: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 45: 대한민국: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 46: 대한민국: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 47: 호주: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 48: 호주: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 49: 인도네시아: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 50: 인도네시아: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 51: 기타: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 52: 기타: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 53: 유럽: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 54: 유럽: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 55: 독일: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 56: 독일: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 57: 프랑스: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 58: 프랑스: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 59: 영국: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 60: 영국: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 61: 이탈리아: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 62: 이탈리아: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 63: 스페인: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 64: 스페인: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 65: 러시아: 바이오 가소제 시장: 판매 가치 (백만 달러), 2020년 및 2025년
그림 66: 러시아: 바이오 가소제 시장 예측: 판매 가치 (백만 달러), 2026-2034년
그림 67: 기타: 바이오 가소제 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 68: 기타: 바이오 가소제 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 69: 라틴 아메리카: 바이오 가소제 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 70: 라틴 아메리카: 바이오 가소제 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 71: 브라질: 바이오 가소제 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 72: 브라질: 바이오 가소제 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 73: 멕시코: 바이오 가소제 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 74: 멕시코: 바이오 가소제 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 75: 기타: 바이오 가소제 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 76: 기타: 바이오 가소제 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 77: 중동 및 아프리카: 바이오 가소제 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 78: 중동 및 아프리카: 바이오 가소제 시장: 국가별 분류 (%), 2025년
그림 79: 중동 및 아프리카: 바이오 가소제 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 80: 글로벌: 바이오 가소제 산업: SWOT 분석
그림 81: 글로벌: 바이오 가소제 산업: 가치 사슬 분석
그림 82: 글로벌: 바이오 가소제 산업: 포터의 5가지 힘 분석

바이오 가소제는 플라스틱의 유연성과 가공성을 향상시키기 위해 사용되는 첨가제 중 생체 기반 원료에서 유래한 물질을 총칭합니다. 기존의 프탈레이트계 가소제와 달리 환경 호르몬 문제나 독성 우려가 적어 친환경적인 대안으로 주목받고 있습니다.
바이오 가소제의 종류는 다양합니다. 대표적으로 식물성 오일(대두유, 피마자유 등)에서 유래한 에폭시화 식물성 오일(ESBO)이 있습니다. 이는 PVC(폴리염화비닐) 제품에 널리 사용되며, 열 안정성 향상에도 기여합니다. 또한, 시트르산(구연산) 에스터 계열 가소제도 중요한 종류입니다. 이는 식품 포장재나 의료용품 등 인체 접촉이 많은 분야에서 안전하게 사용될 수 있습니다. 젖산(Lactic acid)에서 유래한 젖산 에스터 가소제 역시 생분해성이 뛰어나 포장재 등에 활용됩니다. 이 외에도 글리세롤 에스터, 숙신산 에스터 등 다양한 바이오매스 기반 화합물에서 유래한 가소제들이 개발되고 있습니다.
바이오 가소제의 용도 및 적용 분야는 매우 광범위합니다. 가장 큰 시장은 PVC 제품입니다. 바닥재, 벽지, 전선 피복, 자동차 내장재 등 다양한 PVC 제품에 바이오 가소제가 적용되어 유연성을 부여하고 있습니다. 특히, 어린이용 장난감, 의료용 튜브, 식품 포장재와 같이 인체 안전성이 중요한 제품군에서 바이오 가소제의 사용이 증가하는 추세입니다. 또한, PLA(폴리젖산)와 같은 생분해성 플라스틱의 물성을 개선하는 데에도 바이오 가소제가 필수적으로 사용됩니다. PLA는 본래 강하고 부서지기 쉬운 특성이 있는데, 바이오 가소제를 첨가하면 유연성과 내충격성이 향상되어 포장재, 일회용품, 농업용 필름 등으로의 적용이 확대됩니다. 코팅제, 접착제, 잉크 등 다양한 산업 분야에서도 바이오 가소제가 기존 가소제를 대체하며 친환경 제품 개발에 기여하고 있습니다.
관련 기술로는 바이오매스 원료의 효율적인 추출 및 정제 기술, 바이오 가소제의 합성 공정 최적화 기술이 중요합니다. 예를 들어, 특정 식물성 오일에서 원하는 지방산을 분리하고 이를 에폭시화하는 기술, 또는 미생물 발효를 통해 시트르산이나 젖산을 대량 생산하는 기술 등이 있습니다. 또한, 바이오 가소제와 고분자 수지 간의 상용성을 높이는 기술, 즉 가소제가 고분자 매트릭스 내에서 균일하게 분산되고 장기간 안정적으로 유지되도록 하는 기술도 핵심적입니다. 이를 위해 분자 구조 설계, 표면 개질 기술 등이 활용됩니다. 마지막으로, 바이오 가소제가 적용된 최종 제품의 생분해성 및 생체 적합성을 평가하는 기술, 그리고 재활용성을 높이는 기술 또한 중요한 연구 분야입니다. 이러한 기술 개발을 통해 바이오 가소제는 지속 가능한 플라스틱 산업의 핵심 요소로 자리매김하고 있습니다.