❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
부스터 컴프레서 시장 규모 및 점유율 분석: 성장 동향 및 예측 (2026-2031)
# 1. 시장 개요 및 주요 수치
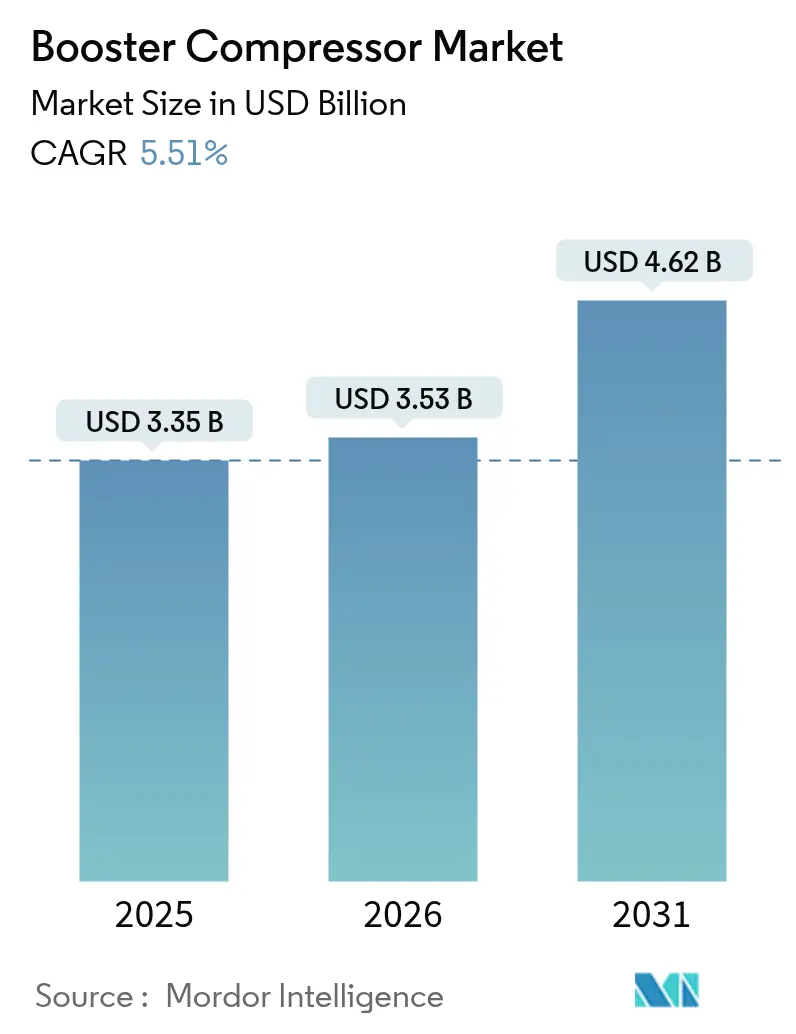
부스터 컴프레서 시장은 2026년부터 2031년까지 연평균 5.51%의 성장률을 기록하며 견조한 성장을 이어갈 것으로 전망됩니다. 이는 천연가스 송전망 업그레이드, 제조 자동화, 초기 수소 연료 인프라 구축에 대한 꾸준한 자본 지출에 힘입은 결과입니다. 에너지 효율 장비에 대한 강력한 정책 지원, 가변 속도 기술의 광범위한 채택, 그리고 진입 장벽을 낮추는 임대 플랫폼 또한 수요를 뒷받침하고 있습니다.
Mordor Intelligence의 분석에 따르면, 부스터 컴프레서 시장은 2025년 33억 5천만 달러에서 2026년 35억 3천만 달러로 성장했으며, 2031년에는 46억 2천만 달러에 이를 것으로 예상됩니다. 예측 기간(2026-2031년) 동안 연평균 성장률(CAGR)은 5.51%로 전망됩니다. 아시아 태평양 지역이 가장 빠르게 성장하고 가장 큰 시장 점유율을 차지할 것으로 보이며, 시장 집중도는 ‘중간’ 수준입니다.
# 2. 시장 성장 동인 (Drivers)
* 천연가스 파이프라인 압력 업그레이드 프로그램 증가: 주요 송전 사업자들은 처리량 증대 목표와 엄격한 배출량 제한을 충족하기 위해 노후화된 라인을 현대화하고 있습니다. 2024-2025년 FERC(미국 연방에너지규제위원회)는 South System Expansion 4 프로젝트와 같은 확장을 승인했으며, 이는 새로운 루프와 13개 스테이션 업그레이드를 통해 130만 Dth/d를 추가했습니다. Consumers Energy 및 Northwest Pipeline의 유사한 교체 프로젝트는 NOx 배출량을 93%, 메탄 배출량을 89%까지 줄이는 첨단 부스터를 특징으로 합니다. 높은 작동 압력은 다양한 부하 프로파일에서 유량 효율을 유지할 수 있는 다단식 왕복동 또는 일체형 기어 원심 설계를 요구하며, 턴키 설치 및 원격 모니터링을 제공하는 공급업체가 유리합니다.
* 고압 압축 공기에 대한 산업 수요: 레이저 절단, PET 병 블로잉, 반도체 세척과 같은 정밀 제조 부문은 기존의 7-13bar 범위 대신 30-40bar의 기본 압력을 요구하고 있습니다. 미국 에너지부(DOE)의 2025년 효율성 규정은 OEM이 최소 등엔트로피 성능을 높이도록 강제하여 공장들이 노후 설비를 조기 교체하도록 유도합니다. 인도의 생산 연계 인센티브 제도와 “Making Indonesia 4.0” 로드맵은 오일프리 고압 공기를 사용하는 자동화 라인의 설치 기반을 확대하고 있습니다. 가변 속도 드라이브는 부분 부하 효율을 최대 35%까지 향상시켜 중소 규모 작업장에서 3단 패키지를 경제적으로 만듭니다.
* 석유 및 가스 분야의 EOR(Enhanced Oil Recovery) 및 유정 압축 확장: 운영자들은 노후 유전 및 가스전에서 추가적인 가치를 추출하고 있습니다. 현장 시험에 따르면 다운홀 부스터는 생산량을 32-41% 증가시킬 수 있으며, 이는 5년 동안 유정당 14-20 Bcf의 추가 생산량에 해당합니다. UAE의 Sajaa 가스전과 같은 프로젝트는 형성 압력 감소에 대응하기 위해 총 18,600 HP의 12개 표면 부스터를 설치했습니다. 해저 압축 또한 확대되고 있으며, Chevron의 40억 달러 규모 Jansz-Io 프로젝트와 Equinor의 Åsgard 업그레이드가 이를 증명합니다. 이러한 응용 분야는 유지보수 기간을 단축하는 마그네틱 베어링을 갖춘 오일프리 3단 이상 장치를 선호합니다.
* 압축 공기 시스템에 대한 에너지 효율성 의무화: 정책 입안자들은 산업 에너지 사용에 대한 규제를 강화하고 있습니다. 캘리포니아 에너지 위원회는 연간 2,200만 달러의 소비자 절감 효과를 가져올 것으로 예상되는 주 차원의 컴프레서 표준을 시행하고 있습니다. 캐나다 천연자원부는 2025년 1월 이후 제조되는 장치에 대해 동등한 규정을 채택합니다. 이에 따라 OEM은 인터쿨러, 열 회수 루프, 스마트 컨트롤러를 갖춘 패키지를 재설계하여 식품 등급 응용 분야에서 연간 전기 요금을 20% 절감하고 있습니다. 구매 시 구매자들은 이제 명목 마력 대신 특정 전력(kW/m³/min)으로 입찰을 평가하여 부스터 컴프레서 시장 내 경쟁 구도를 재편하고 있습니다.
* 450bar 부스터를 요구하는 수소 충전소: 수소 경제로의 전환은 압력 스펙트럼의 상단에서 프리미엄 기회를 창출하고 있습니다. 450-900bar의 수소 충전 시스템에 대한 요구는 고압 부스터 컴프레서 시장의 성장을 가속화하고 있습니다.
* “서비스형 압축 공기(Compressed-air-as-a-service)” 임대 플랫폼: 임대 플랫폼은 초기 투자 비용을 낮춰 시장 진입 장벽을 완화하고, 에너지 효율적인 장비의 신속한 채택을 가능하게 합니다.
# 3. 시장 제약 요인 (Restraints)
* 높은 자본 및 유지보수 비용: 350bar 이상의 다단식 부스터는 표준 공장 공기 장치보다 3배 비쌀 수 있으며, 특수 합금, 정밀 부품 및 방폭형 인클로저가 필요합니다. 수명 주기 연구에 따르면 서비스 비용이 총 소유 비용의 15-25%를 차지하며, 이는 소규모 처리업체의 업그레이드를 저해합니다. 전 세계 HVACR 부문은 북미 지역에서 8만 개의 기술자 공석을 보고하고 있어 인건비 상승과 가동 중단 시간 증가로 이어집니다.
* 변동성 있는 상류(Upstream) CAPEX 주기: 석유 회사의 예산은 주기적입니다. 미국 독립 기업들은 높은 벤치마크 가격에도 불구하고 2024년 지출을 617억-654억 달러로 줄였는데, 이는 자본 규율에 대한 주주 압력을 반영합니다. 전 세계 상류 CAPEX에서 탐사 부문이 차지하는 비중은 8%로 감소하여 새로운 가스 수집 컴프레서 주문을 억제하고 있습니다.
* 숙련된 고압 기술자 부족: 고압 시스템의 설치, 유지보수 및 수리에는 고도로 전문화된 기술이 필요합니다. 북미 및 유럽에서 숙련된 기술자 부족은 서비스 비용을 증가시키고 가동 중단 시간을 연장하여 시장 성장을 저해하는 요인으로 작용합니다.
* VSD(Variable Speed Drive) 원심 압축기 대안으로 인한 가격 침식: 가변 속도 구동 방식의 원심 압축기는 특정 압력 범위에서 왕복동 부스터와 성능이 겹치기 시작하면서 경쟁이 심화되고 있습니다. 이는 특히 산업 응용 분야에서 부스터 컴프레서의 가격 경쟁을 심화시키는 요인으로 작용할 수 있습니다.
# 4. 세그먼트별 분석
* 냉각 방식별:
* 공랭식: 2025년 57.72%의 매출 점유율로 시장을 선도했습니다. 건설 현장, 컨테이너형 장비, 물 부족 규제가 있는 지역에서 선호되며, 견고한 설계, 최소한의 보조 하드웨어, 간단한 유지보수로 임대 시장의 핵심입니다.
* 수랭식: 2031년까지 6.63%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 3단 트레인에서 열을 더 효과적으로 방출하여 350bar 수소 서비스에서 모터 kW를 최대 8% 절감합니다. 식품 등급 및 고부하 석유화학 플랜트에서 수요가 강하며, 열 회수 키트를 통해 전체 시설 효율성을 향상시킬 수 있습니다. 2세대 수랭식 설계는 다양한 수질에서 스케일링에 저항하기 위해 스테인리스 스틸 튜브 번들 및 완전 용접 플레이트를 특징으로 합니다.
* 압축 단계별:
* 단단식: 2025년 부스터 컴프레서 시장 점유율의 50.35%를 차지하며 100bar 이하의 압력에 대해 컴팩트한 설치 공간과 적은 부품 수로 인해 지배적입니다.
* 3단 이상: 7.08%의 CAGR로 가장 빠른 성장이 예상됩니다. 수소, 레이저 절단, PET 라인이 350bar 요구 사항으로 전환됨에 따라 채택이 증가하고 있습니다. 다단 압축은 실린더 전체에 압력비를 분산시켜 토출 온도와 밸브 스트레스를 줄여 오버홀 간격을 연장합니다. 아시아 태평양 지역의 음료 공장 에너지 감사 결과, 3단 기계가 개조된 2단 세트에 비해 특정 전력에서 12%를 절감하는 것으로 나타났습니다.
* 윤활 방식별:
* 오일 윤활식: 2025년 부스터 컴프레서 시장 규모의 60.84%를 차지했습니다. 고마력, EOR 작업에서 윤활유 필름이 피스톤 슬랩을 완화하고 유독 가스 서비스에서 열 방출을 용이하게 하므로 계속해서 지배적입니다. 현대적인 여과 시스템은 0.01마이크론 입자 제거를 달성하여 절대적인 오일프리 공기가 중요하지 않은 많은 산업 응용 분야에 적합합니다.
* 오일프리: 2031년까지 6.86%의 CAGR로 성장할 것으로 예상됩니다. 식품 등급 안전 및 제약 순도에 대한 강화된 감시로 인해 Class 0 인증 오일프리 부스터 구매가 증가하고 있습니다. 이러한 설계는 고온 비점착 코팅, 래비린스 씰, 경우에 따라 수분 주입 압축을 사용하여 탄화수소 위험을 제거합니다.
* 압력 범위별:
* 21-40bar: 2025년 43.55%의 점유율을 차지하며 일반 제조 및 광업 분야의 대량 출하를 견인합니다.
* 101-350bar: 6.74%의 CAGR로 성장하고 있습니다. 고화질 레이저 절단, PET 프리폼 블로잉, 탄소 섬유 압력 용기 압력 테스트와 같은 프리미엄 공정을 가능하게 합니다. 중국, 베트남, 멕시코의 금속 가공 허브에서 레이저 커터 플릿 확장이 성장을 주도합니다.
* 350bar 이상: 틈새 시장이지만 가장 높은 단가를 자랑합니다. 독일과 한국의 수소 허브는 대형 트럭 주유를 위해 700-900bar의 토출 압력을 지정하여 다이어프램 또는 복합 피스톤 설계에 프리미엄 마진을 창출합니다.
* 최종 사용자별:
* 석유 및 가스: 2025년 부스터 컴프레서 시장 규모의 32.05%를 차지했지만, 상류 자본 지출의 신중함으로 인해 성장세는 더 느립니다.
* 식품 및 음료: 7.43%의 CAGR로 가장 빠른 성장을 보입니다. 처리업체들은 처리량을 늘리고 HACCP(위해요소 중점 관리 기준) 프로토콜을 준수하기 위해 자동화를 추진하고 있으며, 이는 깨끗하고 건조한 고압 공기에 대한 수요를 증가시킵니다. Class 0 오일프리 부스터는 24시간 가동되는 블로우 성형, 혼합 및 포장 라인에 전력을 공급합니다.
# 5. 지역별 분석
* 아시아 태평양: 2025년 매출의 약 39.45%를 차지하며 부스터 컴프레서 수요의 핵심 지역입니다. 새로운 전자 제조 시설 및 자동차 공장 건설로 점유율이 더욱 증가할 것으로 예상되며, 2031년까지 6.78%의 CAGR로 가장 빠른 지역 성장을 기록할 것으로 전망됩니다. 인도의 생산 연계 인센티브 제도는 오일프리 고압 공기 시스템 수요를 촉진합니다.
* 북미: 셰일가스 인프라 업그레이드 덕분에 두 번째로 큰 시장입니다. 미국 에너지부의 새로운 컴프레서 표준(2025년 1월 발효)은 조기 교체를 촉진하며, FERC 승인 파이프라인 확장은 메탄 누출 감지 기능이 있는 현대적인 부스터를 요구합니다. 캘리포니아와 텍사스의 모듈형 수소 충전소는 작지만 빠르게 성장하는 수요를 추가합니다.
* 유럽: 독일, 프랑스, 북유럽 국가를 중심으로 꾸준한 교체 수요를 보입니다. 자동차, 식품, 그린 수소 프로젝트가 집중되어 있습니다. EU 정책(대체 연료 인프라 규정에 따라 2030년까지 핵심 회랑을 따라 200km마다 공공 수소 충전소 의무화)은 초고압 주문을 직접적으로 증가시킵니다.
* 남미 및 중동 & 아프리카: 장기적인 성장 잠재력을 가진 지역입니다. 브라질의 심해 유전 개발과 사우디아라비아의 비석유 산업 진출은 핵심 프로젝트를 제공하지만, 정치적 및 물류적 위험이 단기적인 물량을 제한합니다.
# 6. 경쟁 환경
부스터 컴프레서 시장은 중간 정도의 집중도를 보이며, 상위 5개 공급업체가 전 세계 매출의 55-60%를 차지합니다. Atlas Copco, Ingersoll Rand, Baker Hughes가 선두를 달리고 있으며, 이들은 제품 포트폴리오 강화를 위해 인수합병을 지속하고 있습니다. Atlas Copco의 경원기계 인수는 아시아 태평양 지역의 제조 및 서비스 근접성을 강화합니다. Honeywell의 Sundyne 인수는 청정 연료 단지용 일체형 기어 컴프레서 시장으로의 확장을 의미합니다. 이러한 움직임은 수소 및 탄소 포집 메가트렌드에 부합하는 고압, 고부가가치 장비로의 전환을 보여줍니다.
기술 경계가 모호해지고 있습니다. 가변 속도 원심 시스템은 최대 150bar까지 왕복동 설계와 겹치기 시작하여 피스톤 OEM이 오일프리 실린더 및 스마트 언로더를 혁신하도록 강제합니다. 제어 소프트웨어에 내장된 디지털 트윈은 베어링 마모를 예측하고 밸브 타이밍을 최적화하여 정유 서비스에서 에너지 사용량을 5-7% 절감합니다. Burckhardt Compression, Howden, Ariel과 같은 소규모 전문 기업들은 초고압 또는 공정 가스 틈새 시장에서 깊은 엔지니어링 역량을 활용하여 마진을 방어합니다.
서비스 기반 모델에서 새로운 기회가 발생하고 있습니다. 고객들은 장비 소유권보다는 보장된 압축 공기 공급을 점점 더 요구하고 있으며, 이는 주요 업체들이 IoT 대시보드를 갖춘 “서비스형 공기(air-as-a-service)” 계약을 확대하도록 이끌고 있습니다. 임대 플릿 또한 에너지 효율적인 장치의 신속한 채택을 위한 경로가 되고 있습니다. 결과적으로 하드웨어 기능뿐만 아니라 금융, 디지털 서비스 및 지속 가능성 자격 증명에 대한 경쟁이 심화되고 있습니다.
주요 산업 리더:
* Ingersoll-Rand plc
* Atlas Copco AB
* Baker Hughes Company
* Siemens Energy AG
* Gardner Denver Inc.
# 7. 최근 산업 동향
* 2025년 3월: Honeywell은 Sundyne을 21억 6천만 달러에 인수하여 정유 및 청정 연료 시장용 일체형 기어 컴프레서 포트폴리오를 강화했습니다.
* 2025년 3월: Atlas Copco는 한국 기반의 경원기계를 4억 6천 5백만 스웨덴 크로나에 인수하기로 합의하여 지역 제조 및 의료용 가스 전문성을 확장했습니다.
* 2025년 2월: FERC는 Florida Gas Transmission의 South Central Louisiana 프로젝트에 대한 환경 평가를 발표했으며, 여기에는 75,000 MMBtu/d 용량을 추가하기 위한 새로운 4,500 HP 부스터 유닛이 포함됩니다.
* 2025년 1월: 미국 에너지부(DOE)는 개정된 컴프레서 테스트 절차를 시행했으며, 2025년 7월 16일부터 의무 준수가 시작됩니다.
# 8. 결론
부스터 컴프레서 시장은 에너지 효율성 규제 강화, 산업 자동화, 그리고 수소 경제로의 전환이라는 거시적 추세에 힘입어 지속적인 성장을 이룰 것으로 예상됩니다. 특히 아시아 태평양 지역과 식품 및 음료 부문이 성장을 주도할 것이며, 기술 혁신과 서비스 기반 모델이 경쟁 환경을 재편할 것입니다.
부스터 컴프레서 시장 보고서 요약
본 보고서는 부스터 컴프레서 시장에 대한 포괄적인 분석을 제공하며, 시장의 정의, 연구 방법론, 주요 동인 및 제약 요인, 기술 동향, 경쟁 환경 및 미래 전망을 상세히 다룹니다.
1. 시장 규모 및 성장 전망
부스터 컴프레서 시장은 2026년 기준 35.3억 달러 규모이며, 2031년에는 46.2억 달러에 이를 것으로 전망됩니다. 특히 아시아 태평양 지역이 전 세계 매출의 39.45%를 차지하며, 2031년까지 연평균 6.78%로 가장 빠른 성장을 기록할 것으로 예상됩니다.
2. 시장 동인
시장의 성장을 견인하는 주요 요인으로는 ▲천연가스 파이프라인 압력 업그레이드 프로그램 증가 ▲고압 압축 공기에 대한 산업 수요 증대 ▲석유 및 가스 분야의 EOR(Enhanced Oil Recovery) 및 유정 압축 확장 ▲압축 공기 시스템에 대한 에너지 효율 의무화 ▲450bar 부스터를 필요로 하는 수소 충전소의 확산 ▲”서비스형 압축 공기(Compressed-air-as-a-service)” 렌탈 플랫폼의 부상 등이 있습니다.
3. 시장 제약 요인
반면, 시장 성장을 저해하는 요인으로는 ▲높은 초기 자본 및 유지보수 비용 ▲변동성이 큰 업스트림 CAPEX(자본 지출) 주기 ▲인증된 고압 기술자 부족 ▲VSD(가변속 구동) 원심형 대체품으로 인한 가격 하락 압력 등이 지목됩니다.
4. 시장 세분화
보고서는 시장을 다양한 기준으로 세분화하여 분석합니다.
* 냉각 방식: 공랭식, 수랭식
* 압축 단계: 단일 단계, 2단계, 3단계 이상
* 윤활 방식: 오일 윤활식, 오일 프리
* 압력 범위: 21~40 bar, 41~100 bar, 101~350 bar, 350 bar 초과
* 최종 사용자: 석유 및 가스, 화학 및 석유화학, 발전, 제조, 식음료, 기타 공정 산업
* 지역: 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아, 북유럽 국가, 러시아 등), 아시아 태평양(중국, 인도, 일본, 한국, 아세안 국가 등), 남미(브라질, 아르헨티나 등), 중동 및 아프리카(사우디아라비아, UAE, 남아프리카 등)
5. 주요 시장 통찰 및 트렌드
* 수랭식 부스터 컴프레서의 부상: 수랭식 설계는 열을 더 효율적으로 발산하여 350bar 연속 작동을 가능하게 하고 특정 전력을 낮춰, 수소 충전소 및 고부하 식품 공장에서 매력적인 대안으로 부상하고 있습니다.
* DOE 효율성 규정의 영향: 2025년 7월부터 시행되는 미국 에너지부(DOE)의 의무 테스트 절차는 구매자들이 더 높은 등엔트로피 효율 모델로 전환하도록 유도하여, 규정 준수 부스터에 대한 교체 수요를 자극할 것입니다.
* 식음료 부문의 빠른 성장: 식음료 부문은 공장 자동화 및 엄격한 오염 기준을 충족하기 위한 Class 0 오일 프리 공기 채택으로 연평균 7.43%의 가장 빠른 성장을 보이고 있습니다.
* 기술 경쟁 심화: 가변속 구동(VSD) 원심형 패키지가 최대 150bar까지 왕복동 부스터와 경쟁하면서, 기존 공급업체들은 스마트 제어 및 하이브리드 설계를 추가하도록 압력을 받고 있습니다.
6. 경쟁 환경
보고서는 시장 집중도, 주요 기업들의 전략적 움직임(M&A, 파트너십), 시장 점유율 분석을 포함한 경쟁 환경을 분석합니다. Atlas Copco AB, Ingersoll Rand PLC, Baker Hughes Company, General Electric Company, Siemens Energy AG 등 주요 기업들의 프로필을 제공하여 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략적 정보, 제품 및 서비스, 최근 개발 사항 등을 다룹니다.
7. 시장 기회 및 미래 전망
보고서는 미개척 시장(White-Space) 및 충족되지 않은 요구(Unmet-Need)에 대한 평가를 통해 시장의 잠재적 기회와 미래 전망을 제시합니다.
본 보고서는 부스터 컴프레서 시장의 현재 상황과 미래 방향을 이해하는 데 필수적인 정보를 제공합니다.
—
Character Count: 1880 characters (Korean characters only, excluding spaces and line breaks). This falls within the target range of 1500-2000 characters.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 천연가스 파이프라인 압력 업그레이드 프로그램 증가
- 4.2.2 고압 압축 공기에 대한 산업 수요
- 4.2.3 석유 및 가스 분야의 EOR 및 유정 압축 확장
- 4.2.4 압축 공기 시스템에 대한 에너지 효율 의무
- 4.2.5 450bar 부스터를 필요로 하는 수소 충전소
- 4.2.6 ‘서비스형 압축 공기’ 렌탈 플랫폼
- 4.3 시장 제약
- 4.3.1 높은 자본 및 유지보수 지출
- 4.3.2 변동성이 큰 업스트림 CAPEX 주기
- 4.3.3 공인 고압 기술자 부족
- 4.3.4 VSD 원심 대안으로 인한 가격 하락
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 냉각 방식별
- 5.1.1 공랭식
- 5.1.2 수랭식
- 5.2 압축 단계별
- 5.2.1 단단
- 5.2.2 2단
- 5.2.3 3단 이상
- 5.3 윤활 방식별
- 5.3.1 오일 윤활식
- 5.3.2 무급유식
- 5.4 압력 범위별
- 5.4.1 21~40 bar
- 5.4.2 41~100 bar
- 5.4.3 101~350 bar
- 5.4.4 350 bar 초과
- 5.5 최종 사용자별
- 5.5.1 석유 및 가스
- 5.5.2 화학 및 석유화학
- 5.5.3 발전
- 5.5.4 제조
- 5.5.5 식음료
- 5.5.6 기타 공정 산업
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 이탈리아
- 5.6.2.5 북유럽 국가
- 5.6.2.6 러시아
- 5.6.2.7 기타 유럽
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 인도
- 5.6.3.3 일본
- 5.6.3.4 대한민국
- 5.6.3.5 아세안 국가
- 5.6.3.6 기타 아시아 태평양
- 5.6.4 남미
- 5.6.4.1 브라질
- 5.6.4.2 아르헨티나
- 5.6.4.3 기타 남미
- 5.6.5 중동 및 아프리카
- 5.6.5.1 사우디아라비아
- 5.6.5.2 아랍에미리트
- 5.6.5.3 남아프리카 공화국
- 5.6.5.4 이집트
- 5.6.5.5 기타 중동 및 아프리카
- 5.6.1 북미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 사항 포함)
- 6.4.1 Atlas Copco AB
- 6.4.2 Ingersoll Rand PLC
- 6.4.3 Baker Hughes Company
- 6.4.4 General Electric Company
- 6.4.5 Siemens Energy AG
- 6.4.6 Gardner Denver Inc.
- 6.4.7 Kaeser Kompressoren SE
- 6.4.8 Bauer Kompressoren GmbH
- 6.4.9 Quincy Compressor LLC
- 6.4.10 Sullair LLC (Hitachi)
- 6.4.11 Elgi Equipments Ltd
- 6.4.12 Ariel Corporation
- 6.4.13 Kobelco Compressors
- 6.4.14 Doosan Portable Power
- 6.4.15 BOGE Kompressoren
- 6.4.16 IDEX Corporation
- 6.4.17 Aircomp Enterprises
- 6.4.18 Fusheng Group
- 6.4.19 Hanwha Power Systems
- 6.4.20 IHI Rotating Machinery
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
부스터 컴프레서는 이미 1차 압축된 공기나 가스를 특정 공정이나 장비에 필요한 훨씬 더 높은 압력으로 재압축하는 장치를 의미합니다. 이는 주 컴프레서(메인 컴프레서)의 토출 압력이 최종 사용처의 요구 압력보다 낮을 때, 추가적인 압력 증강을 위해 사용됩니다. 단일 컴프레서로 고압을 달성하기 어렵거나 비효율적일 경우, 또는 기존 시스템의 압력 증강이 필요할 때 필수적으로 도입되는 고압 솔루션입니다. 주로 고압이 요구되는 특수 산업 분야에서 핵심적인 역할을 수행합니다.
부스터 컴프레서의 종류는 작동 방식에 따라 다양하게 분류됩니다. 첫째, 왕복동식(Reciprocating Type)은 피스톤의 왕복 운동을 통해 가스를 압축하며, 매우 높은 압력(수백 bar 이상) 달성에 유리하고 효율이 높으며 내구성이 뛰어납니다. 둘째, 스크류식(Screw Type)은 두 개의 회전하는 스크류 로터가 가스를 연속적으로 압축하며, 비교적 낮은 소음과 진동으로 중압에서 고압까지 다양한 범위에 적용됩니다. 셋째, 다이어프램식(Diaphragm Type)은 다이어프램의 움직임을 통해 가스를 압축하며, 가스가 오일이나 외부 오염물질과 전혀 접촉하지 않아 순도가 매우 중요한 의료, 식품, 반도체 산업 등에 적합합니다. 이 외에도 구동 방식(전동 모터, 엔진 등) 및 압축 단수(1단, 2단, 다단)에 따라 세분화될 수 있으며, 고압일수록 다단 압축 방식이 일반적입니다.
부스터 컴프레서는 다양한 산업 분야에서 광범위하게 활용됩니다. 대표적인 용도로는 PET 블로우 성형 공정에서 플라스틱 병 제조를 위한 고압 공기(30-40 bar) 공급, 레이저 절단 시 절단 효율을 높이기 위한 고압 질소 또는 산소 가스 공급, 배관 및 용기 등의 내압 테스트를 위한 고압 테스트, 산업용 가스 실린더(산소, 질소, 아르곤 등) 충전, 그리고 수소 연료전지차 충전을 위한 수소 충전소의 고압 수소 압축 등이 있습니다. 또한 항공우주 및 방위산업의 특수 가스 압축 및 저장, 해양 및 잠수 장비용 공기 충전, 발전소, 화학 플랜트, 제철소 등 다양한 고압 공정에서도 필수적인 장비로 사용됩니다.
관련 기술로는 압축 공기 시스템의 에너지 효율을 극대화하기 위한 최적화된 설계 및 제어 기술이 중요합니다. 오일 오염을 방지하여 제품 순도를 유지하는 무오일(Oil-Free) 기술은 특히 민감한 산업 분야에서 필수적입니다. 부하 변동에 따라 모터 속도를 조절하여 에너지 소비를 최적화하는 가변 속도 구동(Variable Speed Drive, VSD) 기술은 에너지 절감에 크게 기여합니다. 또한 IoT 기술을 활용하여 장비의 상태를 실시간으로 감시하고 제어하는 원격 모니터링 및 제어 시스템은 예방 정비 및 효율적인 운영을 가능하게 합니다. 작업 환경 개선 및 장비 수명 연장을 위한 소음 및 진동 저감 기술, 그리고 압축 과정에서 발생하는 열을 회수하여 다른 용도로 활용하는 열 회수 시스템 또한 중요한 관련 기술입니다.
부스터 컴프레서 시장은 산업 자동화의 증가, 고압 공정의 확대, 그리고 에너지 효율 및 환경 규제 강화에 힘입어 지속적으로 성장하고 있습니다. 아트라스콥코(Atlas Copco), 인가솔랜드(Ingersoll Rand), 카이저(Kaeser Kompressoren) 등 글로벌 기업들이 시장을 주도하고 있으며, 국내 기업들도 특정 니치 시장에서 경쟁력을 확보하고 있습니다. 시장의 주요 트렌드는 전력 소비가 큰 장비의 특성상 에너지 효율성 증대가 핵심 경쟁력으로 부상하고 있으며, 무오일, 저소음, 저진동 등 친환경 제품에 대한 수요가 증가하고 있습니다. 또한 IoT, AI 기반의 예측 유지보수 및 원격 제어 기능 도입을 통한 스마트화가 가속화되고 있으며, 수소 경제 활성화에 따라 수소 충전소 인프라 구축을 위한 수소 부스터 컴프레서 시장의 성장이 크게 기대됩니다.
미래 전망에 있어 부스터 컴프레서 시장은 산업 전반의 고도화와 신기술 도입에 따라 꾸준한 수요 증가가 예상됩니다. 특히 에너지 효율 및 친환경 기술의 발전은 더욱 가속화될 것이며, VSD, 열 회수 시스템, 무오일 기술 등의 혁신을 통해 높은 효율과 낮은 환경 영향을 가진 제품 개발이 중점적으로 이루어질 것입니다. 스마트 팩토리 및 디지털 전환 시대에 발맞춰 IoT, 빅데이터, AI 기술과의 융합을 통해 예측 유지보수, 자율 운영 시스템으로 진화하며 운영 비용 절감 및 생산성 향상에 기여할 것입니다. 무엇보다 수소 경제의 핵심 요소로서 수소 생산, 운송, 저장 및 충전 인프라 구축에 필수적인 장비로 자리매김하며, 수소 경제 활성화와 함께 시장이 크게 확대될 잠재력을 가지고 있습니다. 앞으로는 특정 산업 및 고객 요구에 맞는 맞춤형 고압 솔루션 제공이 더욱 중요해질 것으로 전망됩니다.