❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
소 심낭 판막 시장 개요 (2025-2030)
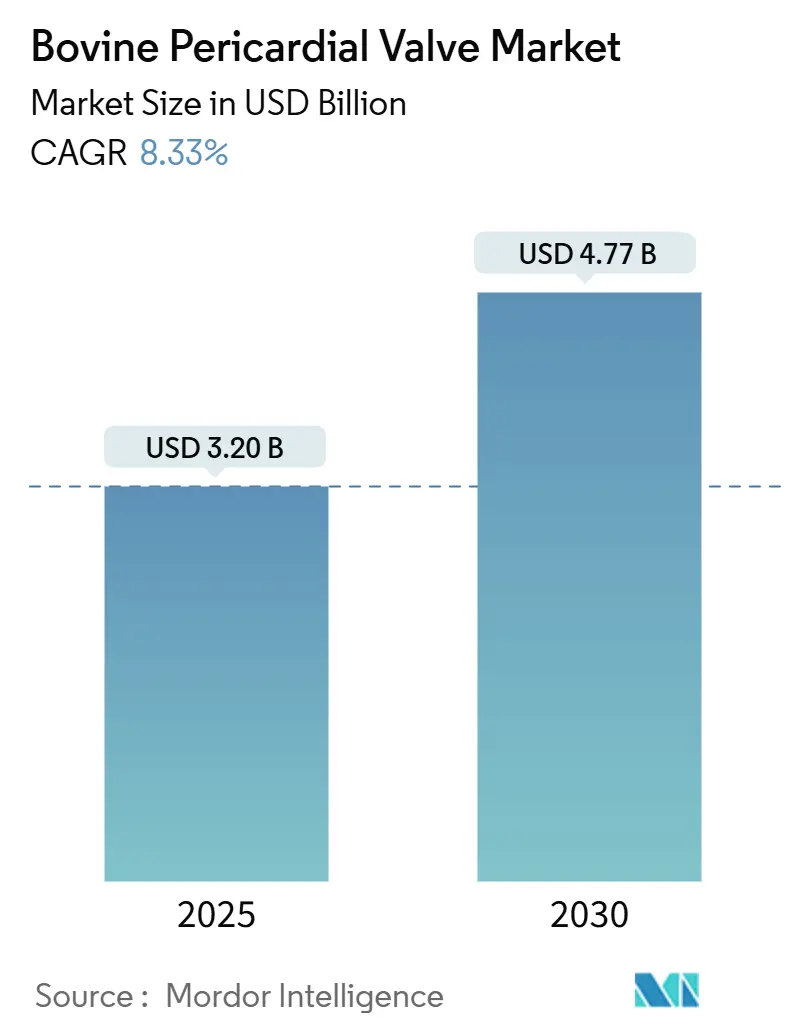
소 심낭 판막 시장은 2025년 32억 달러 규모에서 2030년 47억 7천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030) 동안 연평균 8.33%의 견고한 성장률을 보일 것으로 전망됩니다. 이 시장은 고령화 인구의 지속적인 증가, 경피적 시술의 조기 적용 확대, 항석회화 조직 혁신 등에 힘입어 환자 풀이 넓어지고 기기 수명이 연장되면서 성장하고 있습니다. 병원들은 판막 교체 시술을 의식 진정(conscious sedation)을 선호하는 심장 도관술(cardiac catheterization) 스위트로 전환하여 입원 기간을 단축하고 처리량을 개선하고 있습니다. 또한, 아시아 및 유럽의 신흥 제조업체들이 중간 및 초대형 사이즈의 판막을 도입하여 판막 엽의 과도한 팽창과 판막 주위 누출을 줄이면서 경쟁이 심화되고 있습니다. 북미, 유럽, 아시아-태평양 지역의 규제 기관들은 이제 5년 이상 지속되는 혈역학적 내구성을 보이는 기기에 대해 등록 기반 결과와 연계된 프리미엄 상환을 제공하고 있습니다.
주요 시장 동향 및 통찰력
1. 시장 성장 동인:
* 고령화 인구의 판막 심장 질환 유병률 증가: 2030년까지 일본, 이탈리아, 독일 등지에서 65세 이상 인구가 전체 인구의 20%를 초과할 것으로 예상됨에 따라, 다중 동반 질환을 가진 고령층에서 대동맥판막 협착증 개입 수요가 가속화되고 있습니다. SOLVE-TAVI 연구의 5년 데이터는 의식 진정 시 사망률이 41.5%로 전신 마취 시 54.3%보다 낮아, 취약한 환자에게 덜 침습적인 치료의 이점을 강조합니다. 중국 규제 당국은 Venus Medtech의 VenusP-Valve를 승인하고 수입품보다 40~50% 저렴한 국내 플랫폼을 장려하여 접근성을 확대하고 있습니다. 이러한 요인들은 경피적 접근법을 선호하게 만들고 소 심낭 판막 시장을 확대하는 데 기여합니다.
* 최소 침습 경피적 시술 채택 증가: 심장 도관술 센터에서 경피적 시술 건수가 증가하고 있으며, 이는 시술 시간 단축 및 당일 퇴원 프로토콜 덕분입니다. LANDMARK 임상 시험(768명 환자)은 Myval이 SAPIEN 및 Evolut에 비해 비열등성을 확인했으며, 시술 후 확장(post-dilatation)이 더 적었습니다. Edwards는 RESILIA 조직을 사용한 SAPIEN 3 Ultra를 도입하여 유럽 실제 사용에서 중등도-중증 판막 주위 누출을 줄였습니다. Boston Scientific의 ACURATE Prime은 방사형 힘을 균등화하고 관상동맥 접근을 보호하는 프레임 개선으로 CE 마크를 획득했습니다. 시술이 저급성(lower-acuity) 시설로 이동하면서 소 심낭 판막 시장의 확장이 가속화되고 있습니다.
* 항석회화 및 내구성 치료의 발전: 글루타르알데히드 고정에서 발생하는 잔류 알데히드는 판막 엽의 석회화를 촉진하지만, RESILIA 및 ADAPT와 같은 해독 화학 물질은 이러한 잔류물을 중화합니다. RESILIA의 7년 COMMENCE 결과는 구조적 퇴화 없이 안정적인 압력 경사(gradients)를 보여주었습니다. Anteris의 일체형 DurAVR은 판막 내 판막(valve-in-valve) 시술에서 평균 압력 경사를 13.76 mmHg로 회복시켜, 이전 퇴화에도 불구하고 즉각적인 수술 후 결과와 일치했습니다. 장기적인 인체 데이터는 아직 초기 단계이지만, 이러한 발견은 소 심낭 판막의 수명에 대한 신뢰를 높이고 있습니다.
* 생체 인공 판막 교체에 대한 우호적인 상환 정책: 2025년 FDA는 무증상 중증 대동맥판막 협착증에 대한 SAPIEN 사용을 승인했으며, CMS는 조기 개입을 지원하기 위해 보장 범위를 조정했습니다. CMS는 또한 EVOQUE 삼첨판 치료를 ‘증거 기반 보장(Coverage with Evidence Development)’ 하에 두어, 실제 데이터가 축적되는 동안 병원의 재정적 위험을 줄였습니다. 독일은 인증된 센터에 수술률보다 15-20% 높은 상환을 제공하여 고용량 시술 통합을 장려합니다. 일본은 2024년에 여러 플랫폼을 승인했지만, 미국 수준보다 30-40% 낮은 상환율로 비용 최적화된 현지 제조를 촉진하고 있습니다.
2. 시장 제약 요인:
* 재수술을 유발하는 구조적 판막 퇴화: Carpentier-Edwards Perimount는 평균 112개월 추적 관찰에서 6.3%의 구조적 퇴화와 2.5%의 재개입률을 보였습니다. 잔류 알데히드는 석회화를 가속화하며, PARTNER 3 연구에서는 SAPIEN 3 수혜자의 2.5%에서 5년 내 혈전증이 기록되었습니다. 탈세포화(decellularization) 및 대체 가교제(crosslinkers)가 모델에서 석회화를 줄이지만, 장기적인 인체 내구성은 아직 입증되지 않아 젊은 환자들의 채택을 억제하고 있습니다.
* 신흥 시장의 높은 기기 및 시술 비용: 완전한 경피적 키트 비용은 25,000달러를 초과할 수 있으며, 이는 라틴 아메리카나 사하라 이남 아프리카의 1인당 의료비 지출을 훨씬 상회합니다. 브라질과 아르헨티나의 공공 보험은 고위험군 환자에게만 보장을 제한하여 이중 치료 환경을 조성합니다. 인도 및 중국 국내 공급업체는 서구 수입품보다 최대 50% 저렴한 판막을 제공하지만, 품질 인식 격차와 부족한 내구성 데이터가 소 심낭 판막 시장 침투를 저해합니다.
* 돼지 판막 대비 장기적인 심내막염 위험 증가: (간략히 언급)
* 차세대 고분자 심장 판막의 경쟁 위협: (간략히 언급)
3. 세그먼트별 분석:
* 판막 유형별: 스텐트형 판막은 2024년 소 심낭 판막 시장의 68.5%를 차지하며, 석회화된 판막륜에 견고한 프레임을 쉽게 고정할 수 있다는 장점에 힘입어 2030년까지 매출 선두를 유지할 것입니다. 그러나 스텐트 없는 판막은 2025년부터 2030년까지 11.4%의 가장 빠른 연평균 성장률을 기록할 것으로 예상되는데, 이는 더 넓은 유효 개구 면적과 향후 판막 내 판막 시술의 용이성에서 이점을 얻는 젊은 환자들의 수요를 반영합니다.
* 시술 방식별: 수술적 이식은 2024년 전체 판매량의 56.3%를 차지했지만, 경피적 시술은 14.8%의 연평균 성장률로 빠르게 증가하고 있습니다. 의식 진정 프로토콜은 SOLVE-TAVI 연구에서 5년 사망률을 12.8% 포인트 낮춰, 카테터 기반 치료에 대한 시술자 선호를 확고히 했습니다. 무증상 대동맥판막 협착증에 대한 규제 승인은 카테터 기반 접근 방식으로의 전환을 더욱 가속화하고 있습니다.
* 적용 분야별: 대동맥 질환은 2024년 매출의 71.4%를 차지했지만, 삼첨판 치료는 EVOQUE의 CMS 등록 경로에 힘입어 2030년까지 12.9%의 가장 빠른 연평균 성장률을 보일 것입니다. 승모판 적응증은 복잡한 해부학적 구조와 관상동맥 근접성으로 인해 뒤처지고 있습니다.
* 합금/프레임 소재별: 코발트-크롬 프레임은 2024년 매출의 44.2%를 차지했지만, 티타늄은 방사선 투과성(radiolucency) 및 낮은 탄성 계수(elastic modulus) 덕분에 13.5%의 연평균 성장률로 성장을 주도할 것으로 예상됩니다. 니티놀은 자가 확장 시스템에서 우위를 유지하지만, 니켈 민감성 및 공급망 위험으로 인해 다각화가 촉진되고 있습니다.
* 최종 사용자별: 병원 및 진단 실험실은 2024년 모든 시술의 83.2%를 수행했지만, 전문 심장 센터는 물량 기반 조달 및 번들형 지불 계약을 활용하여 12.4%의 연평균 성장률로 가장 빠르게 성장하고 있습니다.
4. 지역별 분석:
* 북미: 2024년 매출의 40.5%를 차지하며 가장 큰 시장입니다. CMS의 저위험 및 무증상 환자군으로의 확장과 내구성 있는 결과에 보상하는 등록 연계 상환 정책에 힘입어 성장하고 있습니다. 캐나다도 유사한 프로토콜을 따르지만, 주정부 예산 한도로 인해 1인당 시술 침투율이 제한됩니다.
* 유럽: 독일, 프랑스, 영국 등지의 성숙한 구조적 심장 프로그램의 혜택을 받고 있습니다. ACURATE Prime 및 SAPIEN 3 Ultra에 대한 CE 마크 승인은 기기 선택의 폭을 넓히고 심박 조율기 및 누출률을 억제했습니다.
* 아시아-태평양: 11.7%의 연평균 성장률로 가장 빠르게 성장하는 지역입니다. 중국의 NMPA는 Venus Medtech와 같은 국내 개발사를 지원하며, 일본의 초고령화 인구와 제한된 수술 역량은 경피적 시술 채택을 가속화합니다. 인도는 비용에 민감하여 품질 인식이 개선되면 물량을 추가할 수 있는 현지화 이니셔티브를 추진하고 있습니다.
5. 경쟁 환경:
Edwards Lifesciences와 Medtronic이 시장의 대부분을 점유하고 있지만, 새로운 진입자들이 디자인 혁신과 세분화된 사이즈를 통해 이러한 선두를 잠식하고 있습니다. Edwards는 2024년 J-Valve를 인수하여 중국 시장 입지를 강화하고 승모판 치료로 다각화했습니다. Meril의 LANDMARK 연구는 기존 업체에 비해 비열등성을 입증하며 가격에 민감한 시장으로의 글로벌 출시를 지원합니다. Boston Scientific의 ACURATE Prime은 추가 판막 사이즈를 제공하고 방사형 힘을 최적화하여 관상동맥 접근을 보존하면서 SAPIEN의 혈역학적 성능을 목표로 합니다. Anteris Technologies는 자연 판막 흐름을 모방하고 교련 정렬을 용이하게 하는 일체형 생체 모방 조직을 개발하고 있습니다. 국내 중국 기업들은 비용 우위와 현지 승인 경로를 활용하여 지역 시장 점유율을 확보하고 있으며, 고분자 판막 개발사들은 석회화 없는 판막으로 장기적인 위협을 가하고 있습니다.
주요 시장 참여자:
* Edwards Lifesciences Corporation
* Medtronic plc
* Abbott Laboratories
* Boston Scientific Corporation
* MERIL LIFE SCIENCES INDIA PRIVATE LIMITED
최근 산업 동향:
* 2025년 4월: Edwards Lifesciences는 무증상 중증 대동맥판막 협착증에 SAPIEN을 사용할 수 있도록 FDA 승인을 받아 적격 환자군을 확대했습니다.
* 2024년 11월: Meril Life Sciences는 Myval Octapro를 출시하여 핵심 연구실 분석에서 중등도-중증 판막 주위 역류를 2.8%로 낮췄습니다.
* 2024년 10월: MicroPort의 4C Medical은 중증 승모판 및 삼첨판 역류에 대한 AltaValve의 ATLAS 핵심 임상 시험을 시작했습니다.
* 2024년 10월: Abbott은 35mm Navitor Titan 판막에 대한 대체 니티놀 공급업체 승인을 획득했습니다.
* 2024년 8월: Boston Scientific은 ACURATE Prime에 대한 CE 마크를 확보하여 판막륜 범위(annular range)를 확장했습니다.
소 심낭 판막(Bovine Pericardial Valve) 시장 보고서는 소 심낭으로 제작된 생체 인공 심장 판막에 대한 심층 분석을 제공합니다. 이 판막은 병든 심장 판막을 대체하여 기계 판막 대비 자연스러운 혈류 패턴을 제공하며, 대부분의 경우 평생 항응고제 복용의 필요성을 없애줍니다. 본 보고서는 시장 정의, 연구 가정, 범위, 방법론을 포함하여 시장의 전반적인 이해를 돕습니다.
시장 동인 및 제약:
시장의 주요 성장 동력으로는 고령화 인구의 판막성 심장 질환 유병률 증가, 최소 침습적 경피적 시술(Transcatheter Procedures)의 채택 확대, 항석회화 및 내구성 치료 기술의 발전, 생체 인공 판막 교체에 대한 우호적인 보험 상환 정책, 대동맥륜(large annuli)을 위한 중간 및 XL 사이즈 경피적 심장 판막(THV)의 확장, 그리고 기존 조직 판막의 판막 내 판막 재수술(Valve-in-Valve Reoperations) 증가 등이 있습니다.
반면, 구조적 판막 퇴화로 인한 재수술 유발, 신흥 시장에서의 높은 기기 및 시술 비용, 돼지 판막 대비 장기적인 심내막염 위험 증가, 그리고 차세대 고분자 심장 판막과의 경쟁 위협 등은 시장 성장을 저해하는 주요 제약 요인으로 분석됩니다.
시장 규모 및 성장 예측:
소 심낭 판막 시장은 2025년 32억 달러 규모에서 2030년에는 47.7억 달러에 이를 것으로 전망됩니다.
* 전달 방식별: 경피적 이식(Transcatheter implantation)은 의식 진정 프로토콜 및 초기 단계 적응증 채택 증가에 힘입어 2030년까지 연평균 14.8%의 가장 빠른 성장률을 보일 것으로 예상됩니다.
* 판막 유형별: 스텐트 없는 판막(Stentless valves)은 더 나은 혈류 역학 및 판막 내 판막 호환성으로 인해 연평균 11.4%의 성장률로 미래 성장을 주도할 것입니다.
* 프레임 재료별: 티타늄 프레임은 방사선 투과성으로 영상 추적 관찰이 용이하고 낮은 탄성 계수로 판막 주위 누출을 줄여 2030년까지 연평균 13.5%의 성장률을 기록하며 주목받고 있습니다.
시장 세분화:
시장은 판막 유형(스텐트형, 스텐트 없는형), 전달 방식(수술적 이식, 경피적 – TAVR/TMVR/TPVR), 적용 부위(대동맥, 승모판, 삼첨판, 폐동맥), 합금/프레임 재료(코발트-크롬, 티타늄, 니켈-몰리브덴, 기타), 최종 사용자(병원, 심장 센터, 외래 수술 센터)별로 상세히 분석됩니다. 지리적으로는 북미, 유럽, 아시아-태평양, 중동 및 아프리카, 남미 등 전 세계 17개 주요 국가를 포함한 광범위한 지역 분석을 제공합니다.
경쟁 환경:
보고서는 시장 집중도, 주요 기업들의 전략적 움직임(M&A, 파트너십, 승인), 시장 점유율 분석을 다루며, Abbott Laboratories, Edwards Lifesciences Corporation, Medtronic plc 등 18개 주요 기업의 프로필을 상세히 제공하여 경쟁 구도를 명확히 제시합니다.
시장 기회 및 미래 전망:
미개척 시장(White-space) 및 미충족 수요(Unmet-Need)에 대한 평가를 통해 향후 시장 기회와 전망을 제시하며, 잠재적 성장 영역을 식별합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 고령 인구의 판막 심장 질환 유병률 증가
- 4.2.2 최소 침습 경피적 시술 채택 증가
- 4.2.3 항석회화 및 내구성 치료의 발전
- 4.2.4 생체 인공 판막 교체에 대한 우호적인 보험 적용
- 4.2.5 대동맥륜을 위한 중형 및 XL 크기 THV의 확장
- 4.2.6 기존 조직 판막의 판막 내 판막 재수술 증가
- 4.3 시장 제약
- 4.3.1 재수술을 유발하는 구조적 판막 퇴화
- 4.3.2 신흥 시장의 높은 기기 및 시술 비용
- 4.3.3 돼지 판막 대비 장기적인 심내막염 위험 증가
- 4.3.4 차세대 고분자 심장 판막의 경쟁 위협
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급업체의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치, USD)
- 5.1 밸브 유형별
- 5.1.1 스텐트형
- 5.1.2 스텐트리스형
- 5.2 전달 방식별
- 5.2.1 외과적 이식
- 5.2.2 경피적 (TAVR / TMVR / TPVR)
- 5.3 적용 분야별 (밸브 위치)
- 5.3.1 대동맥
- 5.3.2 승모판
- 5.3.3 삼첨판
- 5.3.4 폐동맥
- 5.4 합금/프레임 재료별
- 5.4.1 코발트-크롬
- 5.4.2 티타늄
- 5.4.3 니켈-몰리브덴
- 5.4.4 기타 (스테인리스 스틸, 니티놀 등)
- 5.5 최종 사용자별
- 5.5.1 병원
- 5.5.2 심장 센터
- 5.5.3 외래 수술 센터
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 이탈리아
- 5.6.2.5 스페인
- 5.6.2.6 유럽 기타 지역
- 5.6.3 아시아-태평양
- 5.6.3.1 중국
- 5.6.3.2 일본
- 5.6.3.3 인도
- 5.6.3.4 호주
- 5.6.3.5 대한민국
- 5.6.3.6 아시아-태평양 기타 지역
- 5.6.4 중동 및 아프리카
- 5.6.4.1 GCC
- 5.6.4.2 남아프리카
- 5.6.4.3 중동 및 아프리카 기타 지역
- 5.6.5 남미
- 5.6.5.1 브라질
- 5.6.5.2 아르헨티나
- 5.6.5.3 남미 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, 승인)
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Abbott Laboratories
- 6.4.2 Affluent Medical SA
- 6.4.3 Anteris Technologies Global Corp
- 6.4.4 Artivion, Inc.
- 6.4.5 Balance Medical Limited
- 6.4.6 Boston Scientific Corporation
- 6.4.7 Braile Biomédica Indústria
- 6.4.8 Colibri Heart Valve, LLC
- 6.4.9 Corcym S.r.l.
- 6.4.10 Edwards Lifesciences Corporation
- 6.4.11 Laboratory Corporation of America Holdings.
- 6.4.12 Lepu Medical Technology (Beijing) Co., Ltd
- 6.4.13 LivaNova PLC
- 6.4.14 Medtronic plc
- 6.4.15 MERIL LIFE SCIENCES INDIA PRIVATE LIMITED
- 6.4.16 MicroPort Scientific Corporation
- 6.4.17 Shanghai Cingular Biotechnology Co., Ltd.
- 6.4.18 Venus Medtech
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
소 심낭 판막은 소의 심장을 둘러싸고 있는 심낭 조직을 가공하여 만든 생체 인공 판막을 의미합니다. 이는 주로 인간의 심장 판막 질환으로 손상된 판막을 대체하는 데 사용되며, 기계 판막과 달리 혈전 형성 위험이 낮아 항응고제 복용 부담을 줄일 수 있다는 장점을 가집니다. 소 심낭 조직은 생체 적합성이 우수하고, 글루타르알데하이드와 같은 화학적 처리를 통해 면역 반응을 억제하고 조직의 안정성 및 내구성을 향상시켜 인체 내에서 장기간 기능할 수 있도록 제작됩니다.
소 심낭 판막의 종류는 크게 판막의 구조와 삽입 방식에 따라 분류할 수 있습니다. 첫째, 스텐트형 판막은 금속 또는 고분자 재질의 지지대(스텐트)에 소 심낭 조직을 부착하여 만듭니다. 이는 수술적 방법으로 삽입되며, 비교적 안정적인 구조를 가집니다. 둘째, 스텐트리스형 판막은 지지대 없이 심낭 조직 자체의 해부학적 구조를 최대한 살려 제작되어, 혈류 역학적 성능이 우수하다는 장점이 있습니다. 셋째, 최근에는 경피적 대동맥 판막 치환술(TAVR)에 사용되는 판막이 주목받고 있습니다. 이는 카테터를 통해 삽입될 수 있도록 설계된 형태로, 주로 니티놀(Nitinol)과 같은 자가 확장형 스텐트 내부에 소 심낭 조직을 고정하여 최소 침습 시술을 가능하게 합니다. 대체되는 판막의 위치에 따라 대동맥, 승모판, 삼첨판, 폐동맥 판막 등 다양한 형태로 개발됩니다.
소 심낭 판막의 주요 용도는 심장 판막 질환의 치료입니다. 대동맥판 협착증, 대동맥판 폐쇄부전증, 승모판 협착증, 승모판 폐쇄부전증 등 다양한 판막 질환으로 인해 기능이 저하되거나 손상된 판막을 대체하여 환자의 삶의 질을 향상시키고 생명을 연장하는 데 기여합니다. 특히 고령 환자나 출혈 위험이 높아 항응고제 복용이 어려운 환자, 또는 가임기 여성과 같이 항응고제가 태아에 미칠 영향을 고려해야 하는 환자들에게 선호되는 치료 옵션입니다. 또한, 이전에 기계 판막을 이식했으나 합병증이 발생하여 재수술이 필요한 경우에도 고려될 수 있습니다.
소 심낭 판막의 개발 및 활용에는 다양한 관련 기술이 집약되어 있습니다. 핵심은 생체 재료 처리 기술입니다. 글루타르알데하이드 고정은 면역원성을 낮추고 조직의 안정성을 높이는 데 필수적이며, 최근에는 판막의 주요 실패 원인인 석회화를 억제하기 위한 항석회화 처리 기술(예: 에탄올 처리, 금속 이온 봉쇄) 연구가 활발히 진행되고 있습니다. 또한, 탈세포화(Decellularization) 기술을 통해 면역원성 물질을 제거하고 재세포화를 유도하여 재생 가능한 판막을 만드는 연구도 진행 중입니다. 판막 디자인 및 제조 기술로는 컴퓨터 시뮬레이션(CFD)을 통한 혈류 역학적 성능 최적화, 3D 프린팅을 활용한 맞춤형 판막 제작 및 프로토타입 개발, 그리고 심낭 조직을 정교하게 가공하고 조립하는 정밀 가공 및 봉합 기술 등이 중요합니다. 더불어, 경피적 판막 삽입 시스템(TAVR/TMVR)과 같은 최소 침습 시술 기술은 카테터 기반의 전달 시스템과 정교한 영상 유도 기술을 포함하여 시술의 안전성과 효율성을 높이고 있습니다.
소 심낭 판막 시장은 전 세계적인 고령화 추세와 심장 판막 질환 유병률 증가에 힘입어 꾸준히 성장하고 있습니다. 특히 TAVR 시장의 급격한 성장이 전체 생체 판막 시장의 확대를 견인하고 있습니다. 에드워즈 라이프사이언시스(Edwards Lifesciences), 메드트로닉(Medtronic), 보스턴 사이언티픽(Boston Scientific), 애보트(Abbott)와 같은 글로벌 의료기기 기업들이 시장을 주도하고 있으며, 이들 기업은 판막의 내구성, 혈류 역학적 성능, 시술 용이성, 항석회화 기술 등에서 경쟁 우위를 확보하기 위해 지속적으로 연구 개발에 투자하고 있습니다. 국내 기업들 또한 기술 개발 및 시장 진입을 모색하며 경쟁에 참여하고 있습니다. 의료기기인 만큼 각국의 엄격한 인허가 절차와 장기적인 임상 데이터 확보가 시장 진입의 중요한 요소로 작용합니다.
미래 소 심낭 판막 기술의 전망은 매우 밝습니다. 현재 생체 판막의 가장 큰 한계인 내구성(평균 10~15년)을 극복하기 위한 항석회화 기술 및 조직 공학적 접근법 연구가 더욱 활발히 진행될 것입니다. 궁극적으로는 탈세포화된 조직에 환자 자신의 세포를 재세포화하여 면역 반응 없이 성장 가능한 재생 판막을 개발하는 것이 목표입니다. 또한, 센서가 내장되어 판막의 기능 이상을 실시간으로 모니터링하거나 약물 방출 기능을 가진 스마트 판막의 개발 가능성도 탐색되고 있습니다. 3D 프린팅 기술의 발전은 환자별 해부학적 특성을 고려한 개인 맞춤형 판막 제작을 더욱 보편화할 것이며, TAVR과 같은 최소 침습 시술의 적용 범위는 더욱 확대되어 다양한 판막 질환에 대한 치료 옵션을 제공할 것입니다. 재료 과학, 생명 공학, 인공지능 등 다양한 분야의 융합 연구를 통해 혁신적인 판막 기술이 지속적으로 등장할 것으로 기대됩니다.