❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
근접치료 기기 시장 개요 (2026-2031)
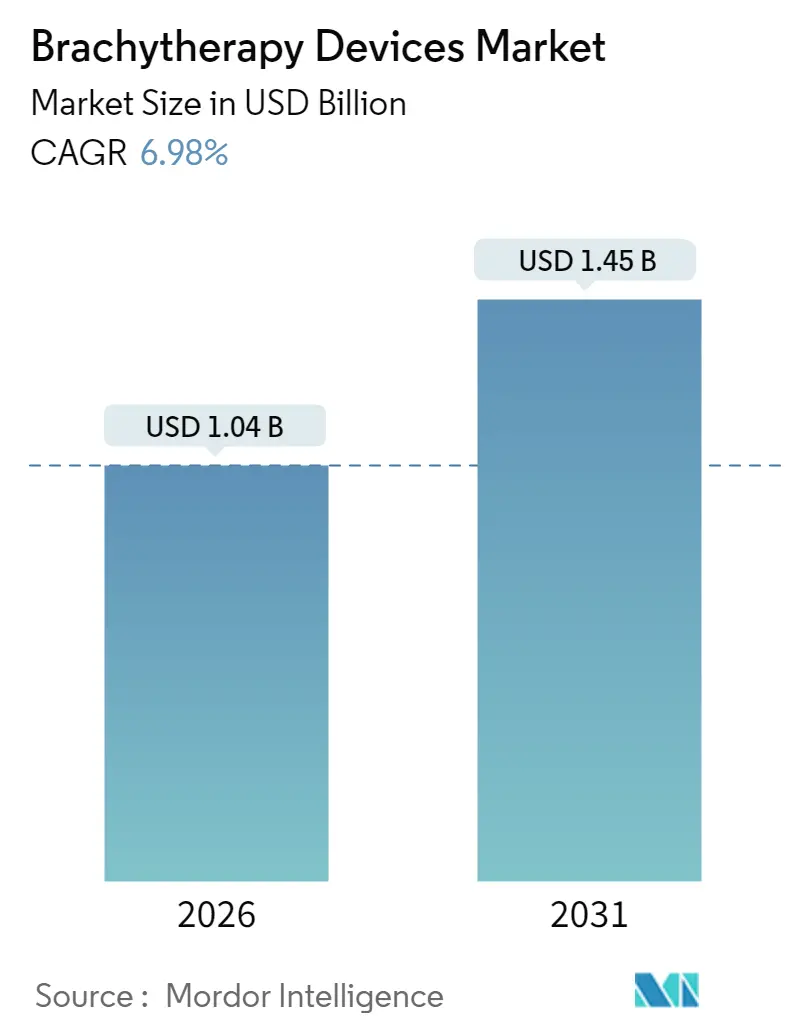
글로벌 근접치료 기기 시장은 2020년부터 2031년까지의 연구 기간을 포함하며, 2025년 0.97억 달러에서 2026년 1.04억 달러, 그리고 2031년에는 1.45억 달러 규모로 성장할 것으로 전망됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 6.98%에 달할 것으로 예상됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로 부상할 것이며, 북미 지역은 가장 큰 시장 점유율을 유지할 것입니다. 시장 집중도는 중간 수준으로 평가됩니다.
이러한 시장 성장은 암 발병률 증가, 외래 고선량률(HDR) 시술에 대한 우호적인 보험 상환 정책, 전자 시스템의 빠른 도입, 방사선 치료 접근성을 확대하려는 정부 및 보험사의 노력, 인공지능(AI) 기반 치료 계획 및 전자 후장전 기술의 발전, 그리고 새로운 나노 스케일 방사성 핵종 운반체 개발 등에 힘입은 바 큽니다.
주요 보고서 요약
* 기술별: 고선량률(HDR) 근접치료는 2025년 전 세계 시장 점유율의 55.02%를 차지했으며, 맥동선량률(PDR)은 2031년까지 8.88%의 CAGR로 성장할 것으로 예상됩니다.
* 제품 유형별: 시드는 2025년 시장 규모의 43.05%를 차지했으나, 전자 근접치료 시스템은 2031년까지 14.39%의 CAGR로 가장 빠르게 성장할 전망입니다.
* 적용 분야별: 전립선암이 2025년 매출의 45.78%로 선두를 달렸으며, 피부암 치료는 2031년까지 10.32%의 CAGR로 성장할 것으로 예측됩니다.
* 최종 사용자별: 병원이 2025년 시장 규모의 59.35%를 점유했으나, 외래 수술 센터(ASC)는 예측 기간 동안 9.24%의 CAGR을 기록할 것으로 보입니다.
* 지역별: 북미가 2025년 44.90%의 점유율로 시장을 지배했으며, 아시아 태평양 지역은 2031년까지 9.08%의 가장 빠른 CAGR을 기록할 것으로 예상됩니다.
시장 동향 및 통찰력 (성장 동력)
* 암 발병률 증가 (CAGR에 1.8% 영향): 전 세계적으로 암 진단 건수가 지속적으로 증가함에 따라 정밀하고 국소적인 방사선 치료에 대한 구조적 수요가 커지고 있습니다. 2025년 미국에서만 200만 건 이상의 새로운 암 사례가 예상되며, 고령화 인구 증가와 함께 근접치료의 높은 적합성과 장기 보존 이점이 중요하게 평가되고 있습니다.
* 방사선 치료 접근성 확대를 위한 정부 및 보험사의 이니셔티브 증가 (CAGR에 1.2% 영향): 인도 국립 암 네트워크의 HDR 플랫폼 도입과 미국 메디케어의 TCET(Transitional Coverage for Emerging Technologies) 경로를 통한 혁신 기기 보험 적용 가속화 등 정책적 지원이 시장 성장을 견인하고 있습니다.
* HDR 및 전자 근접치료 시스템으로의 기술 전환 (CAGR에 1.5% 영향): 암 센터들은 외래 치료를 지원하고 차폐 요구 사항을 줄이며 워크플로우를 간소화하는 HDR 및 전자 방식(eBx)으로 전환하고 있습니다. Elekta의 Xoft 인수는 동위원소 물류가 어려운 시설에 eBx를 제공하며 시장 확대를 이끌고 있습니다.
* 외래 HDR 시술에 대한 보험 상환 정책의 긍정적 영향 (CAGR에 0.9% 영향): 2025년 미국 병원 외래 환자 전향적 지불 시스템에 따라 근접치료 선원 C2645는 mm²당 4.69달러로 상환되어, 입원 치료에 비해 경제적 이점을 제공하며 외래 수술 센터(ASC)에서 HDR을 촉진하고 있습니다.
* AI 기반 치료 계획을 통한 워크플로우 효율성 향상 (CAGR에 0.8% 영향): AI 기반 치료 계획은 계획 반복 시간을 단축하여 워크플로우 효율성을 크게 향상시키고 있습니다.
* 장기 보존 구제 치료를 가능하게 하는 나노 스케일 방사성 핵종 운반체 (CAGR에 0.6% 영향): 새로운 나노 스케일 방사성 핵종 운반체는 장기 보존 구제 치료 옵션을 제공하여 치료 범위를 넓히고 있습니다.
시장 성장을 저해하는 요인
* 숙련된 근접치료 종양 전문의 및 의료 물리학자 부족 (CAGR에 -1.4% 영향): 전 세계적으로 숙련된 인력 부족은 심각한 제약 요인입니다. 미국 의료 물리학자의 15%가 10년 이내 은퇴할 의사를 밝힌 반면, 암 발병률은 매년 2%씩 증가하여 인력 격차를 심화시키고 있습니다.
* 불균일한 동위원소 공급망 및 수출 통제 (CAGR에 -0.9% 영향): 이리듐-192(Ir-192) 및 요오드-125(I-125) 선원의 공급이 소수의 원자로에 집중되어 있어 유지보수 중단 및 수출 제한에 취약하며, 이는 시술 일정 차질과 프리미엄 가격으로 이어질 수 있습니다.
* SBRT 및 로봇 수술과의 경쟁 심화로 인한 활용도 감소 (CAGR에 -0.7% 영향): 정위적 체부 방사선 치료(SBRT) 및 로봇 수술과 같은 대체 치료법의 발전은 근접치료의 활용도를 감소시키는 요인으로 작용하고 있습니다.
* 전자 근접치료 기기에 대한 규제 불확실성 (Class III) (CAGR에 -0.5% 영향): 전자 근접치료 기기에 대한 규제 불확실성은 제품 개발 전략에 영향을 미칠 수 있습니다.
세그먼트 분석
* 기술별: 고선량률(HDR) 시스템은 2025년 글로벌 근접치료 기기 시장의 55.02%를 차지하며, 치료 시간을 단축하고 현대적인 외래 환자 경제성에 부합하는 능력을 보여주었습니다. 맥동선량률(PDR) 기술은 2031년까지 8.88%의 CAGR로 성장할 것으로 예상되며, 저선량률(LDR) 방사선 생물학과 HDR 인프라를 결합하여 사례 혼합 유연성을 확대합니다.
* 제품 유형별: 시드는 2025년 글로벌 근접치료 기기 시장의 43.05%를 차지했으나, 방사성 선원 취급이 필요 없는 전자 근접치료(eBx) 시스템은 2031년까지 14.39%의 CAGR로 빠르게 성장할 것으로 예상됩니다. 어플리케이터 및 후장전기는 HDR 및 PDR 워크플로우의 기계적 중추 역할을 하며, 치료 계획 소프트웨어는 AI 기반 학습 스크립트를 통해 계획 반복 시간을 단축하여 통합 공급업체의 시장 점유율을 강화합니다.
* 적용 분야별: 전립선암 시술은 2025년 45.78%의 점유율로 시드 및 HDR 부스트의 주요 수요처를 형성했습니다. 피부암은 eBx의 휴대성과 비흑색종 병변을 가진 고위험군 환자에게 매력적인 대안을 제공합니다. 유방암은 부분 유방 방사선 요법(PBRT)을 통해 전체 유방 방사선 요법(WBRT)에 비해 치료 기간을 단축하여 환자 편의성을 높이고 있습니다.
* 최종 사용자별: 병원은 2025년 근접치료 기기 시장의 68.23%를 차지했으며, 이는 복잡한 시술을 위한 인프라와 숙련된 인력의 가용성 때문입니다. 암 센터는 전문적인 치료와 연구 역량을 통해 시장 성장을 주도하고 있으며, 외래 수술 센터는 eBx와 같은 기술의 발전으로 인해 점유율이 증가할 것으로 예상됩니다.
주요 시장 동향:
* 기술 발전: AI 기반 치료 계획 소프트웨어, 로봇 보조 시술, 그리고 PDR 및 eBx와 같은 새로운 방사선 전달 기술은 치료의 정확성, 효율성 및 환자 편의성을 향상시키고 있습니다.
* 환자 중심 치료: 치료 기간 단축, 부작용 감소, 그리고 외래 환자 시술의 증가는 환자 만족도를 높이고 근접치료의 채택을 촉진하고 있습니다.
* 시장 통합: 주요 기업들은 기술 포트폴리오를 확장하고 시장 점유율을 강화하기 위해 인수합병 및 전략적 파트너십을 적극적으로 추진하고 있습니다.
* 규제 환경: 각국의 규제 기관은 근접치료 기기의 안전성과 효능을 보장하기 위해 엄격한 승인 절차를 유지하고 있으며, 이는 신기술 도입에 영향을 미칠 수 있습니다.
경쟁 환경:
글로벌 근접치료 기기 시장은 소수의 주요 업체들이 지배하고 있으며, 이들은 연구 개발에 막대한 투자를 하고 있습니다. 주요 경쟁 업체로는 Varian Medical Systems (Siemens Healthineers), Elekta AB, Eckert & Ziegler BEBIG, iCAD, Inc., Xoft, Inc. (iCAD 자회사), 그리고 Theragenics 3BP, Inc. 등이 있습니다. 이들 기업은 제품 혁신, 전략적 제휴, 그리고 글로벌 유통 네트워크 확장을 통해 시장에서의 입지를 강화하고 있습니다.
결론:
근접치료 기기 시장은 암 치료의 발전과 함께 지속적인 성장을 보일 것으로 예상됩니다. 특히 기술 혁신, 환자 중심 치료에 대한 수요 증가, 그리고 신흥 시장에서의 암 발병률 증가는 시장 성장의 주요 동력이 될 것입니다.
이 보고서는 암 치료를 위한 내부 방사선 치료의 일종인 근접치료(Brachytherapy) 기기 시장에 대한 심층 분석을 제공합니다. 시장은 기술(고선량률(HDR), 저선량률(LDR), 맥동선량률(PDR)), 제품 유형(시드, 어플리케이터, 전자 시스템, 소프트웨어), 적용 분야(전립선암, 부인암, 유방암, 피부암, 두경부암 등), 최종 사용자(병원, 종양학 센터, 외래 수술 센터), 그리고 지역(북미, 유럽, 아시아-태평양, 중동 및 아프리카, 남미)별로 세분화되어 있으며, 전 세계 17개국의 시장 규모와 동향을 다룹니다.
글로벌 근접치료 기기 시장은 2026년 10억 4천만 달러에서 2031년까지 14억 5천만 달러 규모로 성장하여 연평균 6.98%의 성장률을 기록할 것으로 전망됩니다.
시장 성장의 주요 동인으로는 암 발병률 증가, 방사선 치료 접근성 확대를 위한 정부 및 지불자 이니셔티브, HDR 및 전자 근접치료 시스템으로의 기술 전환, 외래 HDR 시술에 대한 유리한 보험 상환, AI 기반 치료 계획을 통한 워크플로우 효율성 향상, 그리고 장기 보존 구제 치료를 가능하게 하는 나노 스케일 방사성 핵종 운반체 개발 등이 있습니다.
반면, 숙련된 전문 인력(종양 전문의, 의료 물리학자) 부족, 동위원소 공급망 불균형 및 수출 통제, SBRT 및 로봇 수술과의 경쟁 심화로 인한 활용도 감소, 그리고 전자 근접치료 기기에 대한 규제 불확실성 등은 시장 성장을 저해하는 요인으로 작용합니다.
기술적 측면에서는 AI 기반 치료 계획 도구가 치료 시간을 단축하고 품질을 향상시키며, 나노 스케일 방사성 핵종 운반체가 장기 보존 치료에 기여하는 등 중요한 발전이 이루어지고 있습니다.
주요 성장 부문을 살펴보면, 맥동선량률(PDR) 기기가 HDR의 정밀성과 LDR의 생물학적 이점을 결합하여 2031년까지 8.88%의 가장 빠른 CAGR을 보일 것으로 예상됩니다. 최종 사용자 중에서는 외래 수술 센터(ASC)가 유리한 보험 상환, HDR의 단일 방문 프로토콜, 차폐 금고 불필요한 전자 시스템 덕분에 9.24%의 높은 CAGR로 성장할 것입니다. 지역별로는 인프라 확장, 자체 기술 개발, 정부 이니셔티브에 힘입어 아시아-태평양 지역이 2031년까지 9.08%의 CAGR로 가장 높은 성장률을 기록할 전망입니다.
경쟁 환경 분석은 시장 집중도, 시장 점유율, 그리고 Accuray Inc., Elekta AB, Siemens Healthineers AG 등 주요 기업들의 상세 프로필을 포함합니다. 보고서는 또한 시장 기회와 미래 전망, 특히 미개척 영역 및 충족되지 않은 요구에 대한 평가를 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 증가하는 암 발병 부담
- 4.2.2 방사선 치료 접근성 확대를 위한 정부 및 지불자 이니셔티브 증가
- 4.2.3 HDR 및 전자 근접치료 시스템으로의 기술 전환
- 4.2.4 외래 HDR 시술에 대한 재정 지원 증가
- 4.2.5 AI 기반 치료 계획을 통한 워크플로우 효율성 향상
- 4.2.6 장기 보존 구제 치료를 가능하게 하는 나노 스케일 방사성 핵종 운반체
- 4.3 시장 제약
- 4.3.1 숙련된 근접치료 종양 전문의 및 의료 물리학자 부족
- 4.3.2 불균등한 동위원소 공급망 (Ir-192, I-125) 및 수출 통제
- 4.3.3 SBRT 및 로봇 수술과의 경쟁 속에서 활용도 감소
- 4.3.4 전자 근접치료 기기 (Class III)에 대한 규제 불확실성
- 4.4 기술 전망
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 신규 진입자의 위협
- 4.5.2 구매자/소비자의 교섭력
- 4.5.3 공급업체의 교섭력
- 4.5.4 대체 제품의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치, USD)
- 5.1 기술별
- 5.1.1 고선량률 (HDR) 근접치료 기기
- 5.1.2 저선량률 (LDR) 근접치료 기기
- 5.1.3 펄스 선량률 (PDR) 근접치료 기기
- 5.2 제품 유형별
- 5.2.1 시드
- 5.2.2 어플리케이터 & 애프터로더
- 5.2.3 전자 근접치료 시스템
- 5.2.4 소프트웨어 & 치료 계획 솔루션
- 5.3 적용 분야별
- 5.3.1 전립선암
- 5.3.2 부인암
- 5.3.3 유방암
- 5.3.4 피부암
- 5.3.5 두경부암
- 5.3.6 기타
- 5.4 최종 사용자별
- 5.4.1 병원
- 5.4.2 종양학 센터 & 전문 클리닉
- 5.4.3 외래 수술 센터
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 유럽 기타 지역
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 대한민국
- 5.5.3.5 호주
- 5.5.3.6 아시아 태평양 기타 지역
- 5.5.4 중동 및 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카
- 5.5.4.3 중동 및 아프리카 기타 지역
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 남미 기타 지역
- 5.5.1 북미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1 Accuray Inc.
- 6.3.2 Argon Medical Devices Inc.
- 6.3.3 Becton, Dickinson and Company
- 6.3.4 Carl Zeiss Meditec AG
- 6.3.5 CIVCO Medical Solutions
- 6.3.6 Eckert & Ziegler BEBIG
- 6.3.7 Elekta AB
- 6.3.8 iCAD Inc.
- 6.3.9 Isoray Inc.
- 6.3.10 Siemens Healthineers AG
- 6.3.11 Theragenics Corporation
- 6.3.12 ViewRay Inc.
- 6.3.13 Panacea Medical Technologies
- 6.3.14 C4 Imaging LLC
- 6.3.15 Mevion Medical Systems
- 6.3.16 Source Production & Equipment Co.
- 6.3.17 IBt Bebig Belgium
- 6.3.18 Advanced Oncology Solutions
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
근접치료 기기는 방사성 동위원소를 환자의 종양 또는 종양 근처에 직접 삽입하여 고선량의 방사선을 조사하는 근접치료(Brachytherapy)를 수행하는 데 사용되는 모든 장비와 도구를 총칭합니다. 이는 외부 방사선 치료와 달리 방사선 선원을 종양에 매우 가깝게 위치시켜 주변 정상 조직에 대한 방사선 노출을 최소화하면서 종양에 집중적이고 효과적인 방사선 조사를 가능하게 하는 장점을 가집니다.
근접치료 기기의 종류는 크게 선원 삽입 방식과 기기 형태로 구분됩니다. 선원 삽입 방식에 따라서는 저선량률(LDR) 선원을 종양 내에 영구적으로 삽입하는 영구 삽입 방식과 고선량률(HDR) 또는 펄스선량률(PDR) 선원을 일정 시간 동안 삽입 후 제거하는 일시 삽입 방식으로 나뉩니다. 영구 삽입은 주로 요오드-125나 팔라듐-103과 같은 선원을 사용하여 전립선암 치료에 많이 적용되며, 일시 삽입은 이리듐-192와 같은 선원을 사용하여 자궁경부암, 유방암, 피부암 등 다양한 암종에 활용됩니다. 기기 형태로는 특정 신체 부위(예: 자궁, 질, 기관지, 유방)에 맞게 설계되어 선원을 정확히 위치시키는 애플리케이터, 종양 내 또는 주변 조직에 직접 삽입하여 선원을 유도하는 카테터 및 니들, 그리고 방사선 선원을 안전하게 보관하고 치료 계획에 따라 애플리케이터나 카테터로 자동 이송하여 의료진의 방사선 노출을 최소화하는 원격조종 후장전 장치 등이 있습니다.
근접치료 기기는 전립선암, 자궁경부암, 유방암, 피부암, 폐암, 식도암, 담도암, 두경부암, 연조직 육종 등 다양한 고형암 치료에 활용됩니다. 치료 목적은 단독 치료, 외부 방사선 치료(EBRT)와의 병용 치료(Boost therapy), 재발암 치료, 그리고 완화 치료 등 광범위합니다. 특히, 자궁경부암의 경우 근접치료가 표준 치료의 중요한 부분을 차지하며, 유방암에서는 부분 유방 조사(APBI)에 효과적으로 사용됩니다.
관련 기술로는 영상 유도 근접치료(IGBRT)가 핵심적인 역할을 합니다. CT, MRI, 초음파 등 영상 장비를 이용하여 선원 삽입 위치를 실시간으로 확인하고 정밀하게 치료를 계획함으로써 치료의 정확성과 안전성을 크게 향상시킵니다. 또한, 3D 프린팅 기술은 환자 맞춤형 애플리케이터 제작에 활용되어 복잡한 해부학적 구조를 가진 종양에도 최적화된 치료를 가능하게 합니다. 방사선 선량 분포를 계산하고 최적의 선원 배치 및 조사 시간을 결정하는 치료 계획 시스템(TPS)은 몬테카를로 시뮬레이션과 같은 고급 알고리즘을 통해 치료 효과를 극대화합니다. 이 외에도 의료진과 환자의 안전을 위한 방사선 방호 기술 및 장비가 중요하게 다루어집니다.
근접치료 기기 시장은 암 발병률 증가, 고령화 사회 진입, 근접치료의 임상적 유효성 및 안전성 입증, 그리고 최소 침습 치료에 대한 선호도 증가 등이 복합적으로 작용하여 지속적인 성장을 보이고 있습니다. 글로벌 시장에서는 Elekta(스웨덴), Varian Medical Systems(미국, Siemens Healthineers에 인수), Eckert & Ziegler(독일) 등이 주요 플레이어로 활동하고 있습니다. 최근 시장 트렌드는 고선량률(HDR) 근접치료의 보편화, 영상 유도 기술과의 통합, 개인 맞춤형 치료 솔루션 개발, 그리고 인공지능(AI) 기반 치료 계획 및 최적화 연구가 활발히 진행되고 있습니다.
미래 전망에 있어서 근접치료 기기는 더욱 정밀하고 개인화된 치료를 구현하는 방향으로 발전할 것입니다. 영상 유도 기술의 발전과 AI 기반 치료 계획 시스템의 고도화를 통해 종양의 특성과 환자의 상태에 최적화된 치료가 가능해질 것입니다. 또한, 기존 선원의 한계를 극복하고 치료 효과를 높일 수 있는 새로운 방사성 동위원소 및 이를 활용하는 혁신적인 기기 개발이 지속될 것으로 예상됩니다. 현재 주로 사용되는 암종 외에도 다양한 암종 및 비종양성 질환으로의 적용 가능성이 탐색될 것이며, 로봇 기술과의 융합을 통해 선원 삽입 및 위치 제어의 정확성을 더욱 높이고 의료진의 부담을 줄이는 방향으로 발전할 것입니다. 궁극적으로는 치료 비용 효율성을 높이고 더 많은 환자들이 근접치료의 혜택을 받을 수 있도록 경제성 및 접근성 개선 노력이 중요하게 다루어질 것입니다.