❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
자가 발전소 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
1. 시장 개요 및 주요 통계
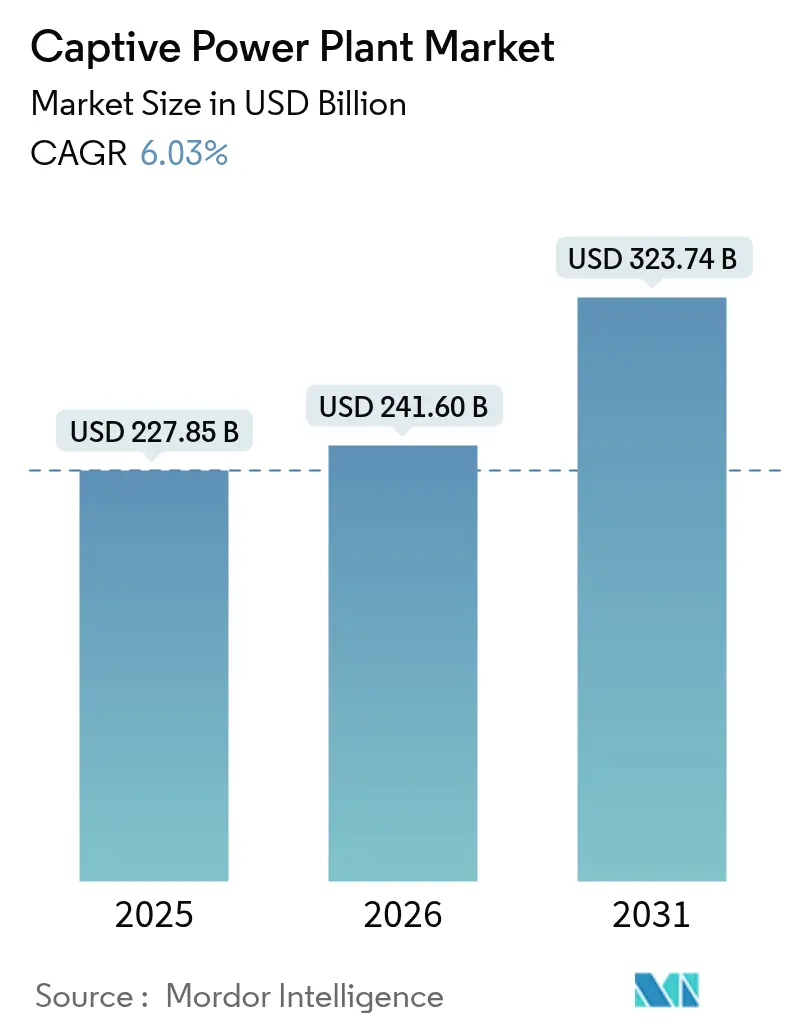
모르도르 인텔리전스(Mordor Intelligence)의 보고서에 따르면, 전 세계 자가 발전소(Captive Power Plant) 시장은 2021년부터 2031년까지의 연구 기간 동안 상당한 성장을 보일 것으로 전망됩니다. 2025년 2,278억 5천만 달러였던 시장 규모는 2026년 2,416억 달러로 성장했으며, 2031년에는 3,237억 4천만 달러에 달하여 예측 기간(2026-2031) 동안 연평균 6.03%의 성장률(CAGR)을 기록할 것으로 예상됩니다. 중동 및 아프리카 지역이 가장 빠르게 성장하는 시장이 될 것이며, 북미 지역은 가장 큰 시장 점유율을 유지할 것으로 보입니다. 시장 집중도는 중간 수준입니다.
이러한 성장은 주로 전기 요금 상승, 잦은 전력망 중단, 데이터 센터 확장에 기인합니다. 산업체들은 이러한 요인들로부터 운영을 보호하고 가격 변동성 및 정전 위험을 줄이기 위해 자체 발전 시스템 도입을 확대하고 있습니다. 또한, 수소 혼소 가스 터빈 및 재생에너지 마이크로그리드와 같은 기술 발전도 시장 성장을 촉진하는 주요 요인으로 작용하고 있습니다. 이러한 자가 발전 시스템은 기업들에게 안정적인 전력 공급을 보장할 뿐만 아니라, 장기적으로 운영 비용을 절감하고 탄소 배출량을 줄이는 데 기여합니다. 특히, 재생에너지 기반의 마이크로그리드는 분산형 전원으로서 전력망의 안정성을 높이고 에너지 효율을 극대화하는 데 중요한 역할을 합니다.
그러나 높은 초기 투자 비용과 복잡한 규제 환경은 시장 성장을 저해하는 요인으로 작용할 수 있습니다. 그럼에도 불구하고, 정부의 지원 정책과 기술 혁신은 이러한 장벽을 극복하고 시장 확대를 가속화할 것으로 기대됩니다. 전 세계적으로 에너지 독립성과 지속 가능성에 대한 인식이 높아지면서, 자가 발전소 시장은 앞으로도 꾸준히 성장할 잠재력을 가지고 있습니다.
이 보고서는 산업 단지, 대형 사무실, 데이터 센터 등 전력 사용자에게 현지화된 에너지원을 제공하는 자가 발전소(Captive Power Plant, CPP) 시장에 대한 포괄적인 분석을 제공합니다. CPP는 계통 병렬 모드로 운영되어 잉여 전력을 지역 배전망으로 수출하거나, 지역 배전 시스템과 독립적으로 운영될 수 있습니다.
보고서에 따르면, 자가 발전소 시장은 2026년 2,416억 달러에서 2031년 3,237억 4천만 달러 규모로 성장할 것으로 예상되며, 해당 기간 동안 연평균 성장률(CAGR)은 6.03%에 달할 것입니다.
시장 성장의 주요 동인으로는 ▲산업용 전력 수요 증가 및 불안정한 전력망 ▲탄소 감축 목표 달성을 위한 가스 및 재생에너지 전환 가속화 ▲개방형 접근 및 휠링(wheeling) 규정의 우호적인 변화 ▲미션 크리티컬 전력을 요구하는 데이터 센터의 급증 ▲미래 규제 위험을 줄이는 수소 혼소(hydrogen-ready) 가스 엔진의 등장 ▲AI 기반 예측 유지보수를 통한 운영 비용(OPEX) 절감 등이 있습니다. 특히 데이터 센터 부문은 14.55%의 CAGR로 성장하며, 2031년까지 수 기가와트 규모의 미션 크리티컬 저탄소 전력 솔루션 수요를 견인할 것으로 전망됩니다.
반면, 시장의 제약 요인으로는 ▲높은 초기 투자 비용(CAPEX) 및 운영 비용(OPEX) ▲화석 연료 기반 CPP에 대한 배출 규제 강화 ▲오프사이트 기업 전력 구매 계약(PPA)의 증가로 인한 자가 발전 필요성 감소 ▲터빈 및 배터리 에너지 저장 시스템(BESS) 공급망 병목 현상으로 인한 리드 타임 증가 등이 있습니다.
연료원별로는 2025년 기준 디젤 및 중유(HFO)가 37.15%의 점유율로 여전히 우위를 차지하고 있으나, 재생에너지 시스템은 2031년까지 12.05%의 가장 높은 CAGR을 기록하며 빠르게 성장할 것으로 예상됩니다. GE Vernova는 100% 수소 연소 가스 터빈을 검증했으며, 2026년까지 상용화를 계획하여 미래 지향적인 옵션을 제공할 것입니다.
지역별로는 중동 및 아프리카 지역이 산업 다각화와 원격지 에너지 수요에 힘입어 2031년까지 10.25%의 가장 빠른 CAGR을 보일 것으로 예측됩니다.
본 보고서는 연료원(석탄, 천연가스, 디젤/HFO, 재생에너지, 하이브리드), 용량 범위(10MW 이하, 10-50MW, 51-150MW, 150MW 초과), 기술(가스 터빈, 왕복 엔진, 열병합 발전, 재생에너지 마이크로그리드, 연료전지/수소), 산업(시멘트, 금속 및 광물, 석유화학, 데이터 센터, 펄프 및 제지 등), 그리고 지리적 위치(북미, 유럽, 아시아-태평양, 남미, 중동 및 아프리카)에 따라 시장을 세분화하여 분석합니다. 또한 General Electric, Siemens, Wärtsilä, Caterpillar 등 주요 기업들의 경쟁 환경, 시장 점유율 및 전략적 움직임을 상세히 다룹니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 증가하는 산업용 전력 수요 및 불안정한 전력망
- 4.2.2 가스 및 재생에너지로의 탄소 감축 추진
- 4.2.3 유리한 개방형 접근 및 송전 규정
- 4.2.4 미션 크리티컬 전력을 요구하는 데이터 센터 붐
- 4.2.5 수소 준비 가스 엔진, 미래 규제 준수 위험 감소
- 4.2.6 AI 기반 예측 유지보수로 OPEX 절감
- 4.3 시장 제약
- 4.3.1 높은 CAPEX 및 OPEX 요구 사항
- 4.3.2 화석 CPP에 대한 배출 기준 강화
- 4.3.3 오프사이트 기업 PPA 증가로 자가 발전 필요성 감소
- 4.3.4 터빈/BESS 공급망 병목 현상으로 리드 타임 증가
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 연료원별
- 5.1.1 석탄
- 5.1.2 천연가스
- 5.1.3 디젤/중유
- 5.1.4 재생에너지 (태양광, 풍력, 바이오매스, 폐열회수)
- 5.1.5 하이브리드 및 기타
- 5.2 용량 범위별
- 5.2.1 10 MW 이하
- 5.2.2 10 ~ 50 MW
- 5.2.3 51 ~ 150 MW
- 5.2.4 150 MW 초과
- 5.3 기술별
- 5.3.1 가스 터빈
- 5.3.2 왕복 엔진
- 5.3.3 열병합 발전 (CHP)
- 5.3.4 재생에너지 마이크로그리드 (태양광/풍력 + BESS)
- 5.3.5 연료전지/수소
- 5.4 산업별
- 5.4.1 시멘트
- 5.4.2 금속 및 광물 (철강 포함)
- 5.4.3 석유화학
- 5.4.4 데이터 센터
- 5.4.5 펄프 및 제지
- 5.4.6 기타
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 러시아
- 5.5.2.6 유럽 기타
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 인도
- 5.5.3.3 일본
- 5.5.3.4 대한민국
- 5.5.3.5 아세안 국가
- 5.5.3.6 아시아 태평양 기타
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 남미 기타
- 5.5.5 중동 및 아프리카
- 5.5.5.1 사우디아라비아
- 5.5.5.2 아랍에미리트
- 5.5.5.3 남아프리카
- 5.5.5.4 이집트
- 5.5.5.5 중동 및 아프리카 기타
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 제품 및 서비스, 최근 동향 포함)
- 6.4.1 제너럴 일렉트릭 컴퍼니
- 6.4.2 지멘스 AG
- 6.4.3 바르질라 Oyj Abp
- 6.4.4 캐터필러 Inc.
- 6.4.5 미쓰비시 중공업 Ltd.
- 6.4.6 바라트 중전기 Ltd.
- 6.4.7 콜러 Co.
- 6.4.8 커민스 Inc.
- 6.4.9 ABB Ltd.
- 6.4.10 슈나이더 일렉트릭 SE
- 6.4.11 INNIO (GE 젠바허)
- 6.4.12 캡스톤 그린 에너지 Corp.
- 6.4.13 타타 파워 재생 에너지
- 6.4.14 AMP 솔라 그룹 Inc.
- 6.4.15 JSW 에너지 Ltd.
- 6.4.16 베단타 Ltd.
- 6.4.17 진다르 스틸 & 파워 Ltd.
- 6.4.18 아르셀로미탈 SA
- 6.4.19 아다니 파워 Ltd.
- 6.4.20 캐피탈 파워 Corp.
- 6.4.21 롤스로이스 홀딩스 plc (mtu)
- 6.4.22 클라크 에너지
- 6.4.23 APR 에너지
- 6.4.24 MAN 에너지 솔루션 SE
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
자가발전소는 전력 생산 주체가 자체적으로 필요한 전력을 생산하여 소비하는 시설을 총칭하는 개념입니다. 이는 외부 전력망에 대한 의존도를 낮추거나 완전히 벗어나 에너지 자립을 실현하고, 안정적인 전력 공급을 확보하며, 전력 비용을 절감하는 것을 주된 목적으로 합니다. 주로 산업체, 대형 건물, 도서 지역, 비상 전력원 등 다양한 환경에서 구축 및 운영되고 있습니다.
자가발전소의 유형은 발전 방식과 규모 및 목적에 따라 다양하게 분류될 수 있습니다. 발전 방식별로는 태양광 발전이 가장 보편적으로 활용되며, 설치 용이성과 친환경성으로 인해 널리 확산되고 있습니다. 바람 자원이 풍부한 지역에서는 풍력 발전이 대규모 자가발전소 형태로 구축되기도 합니다. 고효율과 친환경성을 특징으로 하는 연료전지 발전은 분산 전원으로서 각광받고 있으며, 전기와 열을 동시에 생산하여 에너지 효율을 극대화하는 열병합 발전(CHP)은 산업체 및 지역난방에 효과적으로 활용됩니다. 이 외에도 비상 전원이나 초기 투자 비용이 낮은 경우 디젤, 가스 엔진 등을 사용하는 내연기관 발전 방식이 있으며, 특정 지형 조건에서 소규모로 운영되는 소수력 발전도 자가발전소의 한 형태로 볼 수 있습니다. 규모 및 목적별로는 공장, 데이터센터 등 대규모 전력 소비처를 위한 산업용 자가발전소, 빌딩 및 상업 시설의 에너지 자립을 위한 상업용/건물용 자가발전소, 그리고 주택에 설치되는 소규모 태양광 패널 등이 있습니다. 또한, 독립형 마이크로그리드 형태로 도서나 오지 지역에 전력을 공급하거나, 정전 시 필수 시설 유지를 위한 비상용 자가발전소도 중요한 유형입니다.
자가발전소는 다양한 분야에서 폭넓게 활용되고 있습니다. 산업체에서는 생산 공정의 안정적인 전력 공급을 보장하고, 피크 시간대 전력 요금 절감 및 RE100(재생에너지 100% 사용) 달성을 위한 핵심 수단으로 활용됩니다. 데이터센터와 같이 24시간 무중단 전력 공급이 필수적인 시설에서는 비상 전원뿐만 아니라 주 전원으로서의 역할도 수행합니다. 대형 상업 및 공공 건물에서는 에너지 비용 절감, 친환경 이미지 제고, 그리고 에너지 자립률 향상을 위해 자가발전소를 도입하고 있습니다. 송배전망 구축이 어렵거나 비용이 많이 드는 도서 및 산간 지역에서는 독립형 전력망 구축을 통해 안정적인 전력 공급을 가능하게 합니다. 또한, 군사 시설이나 재난 대비 시설에서는 외부 전력망 마비 시에도 핵심 기능을 유지하기 위한 필수적인 요소로 자리매김하고 있습니다. 스마트팜이나 양식장 등 특정 전력 수요가 있는 농업 및 어업 분야에서도 자가발전소의 활용이 증가하는 추세입니다.
자가발전소의 효율적인 운영과 확산을 위해서는 다양한 관련 기술들이 필수적입니다. 생산된 전력을 저장하여 전력 품질을 안정화하고 피크 시 부하 관리를 가능하게 하는 에너지 저장 장치(ESS)는 자가발전소의 핵심 보완 기술입니다. 여러 분산 전원을 통합하여 독립적인 전력망을 운영하는 마이크로그리드 기술은 자가발전소의 안정성과 효율성을 증대시킵니다. 전력 생산 및 소비를 최적화하고 예측 및 제어하는 에너지 관리 시스템(EMS)은 AI 및 빅데이터 기술과 결합하여 자가발전소의 운영 효율을 극대화합니다. 발전 효율을 높이고 계통 연계 기능을 강화하는 스마트 인버터 기술 또한 중요합니다. 장기적으로는 수소 연료전지 발전의 핵심인 수소 생산 및 저장 기술이 발전하면서 수소 경제와 연계된 자가발전소의 역할이 더욱 커질 것입니다. 나아가, 분산된 소규모 자가발전소를 통합하여 하나의 발전소처럼 운영하고 전력 시장에 참여하는 가상 발전소(VPP) 기술은 자가발전소의 경제성을 높이는 데 기여할 것입니다.
최근 자가발전소 시장은 여러 요인에 힘입어 빠르게 성장하고 있습니다. 전 세계적인 탄소 중립 목표와 재생에너지 확대 정책은 자가발전소 설치를 강력하게 유인하는 배경이 됩니다. 또한, 전력 요금의 지속적인 상승과 변동성은 기업 및 가계의 전력 비용 부담을 가중시키고 있으며, 이는 자가발전의 경제적 매력을 부각시키고 있습니다. 글로벌 기업들을 중심으로 확산되고 있는 RE100 캠페인은 기업들이 재생에너지 사용 목표를 설정하고 자가발전소 구축을 가속화하는 주요 동인이 되고 있습니다. 중앙 집중식 발전의 한계를 극복하고 송배전망 부담을 완화하며 전력망 안정성을 강화하기 위한 분산 전원 확대의 필요성도 자가발전소 시장 성장의 중요한 배경입니다. 마지막으로, 태양광 패널, ESS 등 관련 기술의 지속적인 발전과 단가 하락은 자가발전소 구축에 대한 투자 매력을 더욱 증대시키고 있으며, 기후 변화와 에너지 안보에 대한 인식이 높아지면서 에너지 자립의 중요성이 부각되고 있습니다.
미래 자가발전소 시장은 에너지 전환 가속화, RE100 확산, 그리고 기술 발전 등에 힘입어 지속적으로 성장할 것으로 전망됩니다. 특히, AI 기반의 EMS, VPP, 마이크로그리드 기술과의 융합을 통해 자가발전 시스템은 더욱 지능화되고 통합될 것입니다. 수소 경제와의 연계가 심화되면서 수소 연료전지 자가발전소의 비중이 증가하고, 수소 생산 및 활용 기술과 시너지를 창출할 것으로 예상됩니다. 또한, P2P 전력 거래, DR(수요 반응) 시장 참여 등 자가발전소를 활용한 다양한 비즈니스 모델이 출현하여 새로운 수익 창출 기회를 제공할 것입니다. 중앙 집중식 전력 시스템에서 벗어나 지역 단위, 건물 단위의 에너지 자립이 더욱 중요해지면서 자가발전소는 에너지 분산화의 핵심적인 역할을 수행할 것입니다. 궁극적으로 자가발전소는 탄소 배출 저감 목표 달성에 기여하고, 기업의 ESG(환경, 사회, 지배구조) 경영의 중요한 요소로 자리매김하며 친환경적이고 지속 가능한 에너지 시스템 구축에 핵심적인 역할을 할 것으로 기대됩니다.