❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
차량용 DVR 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
본 보고서는 차량용 DVR(Digital Video Recorder) 시장을 제품 유형(단일 채널 전방, 후방 전용 등), 차량 유형(승용차, 경상용차, 중상용차), 판매 채널(애프터마켓, OEM 설치), 기술 수준(기본 DVR, ADAS 탑재 고급 DVR 등), 비디오 품질(Full HD 1080p, 4K 이상 등) 및 지역별로 세분화하여 분석합니다. 시장 예측은 가치(USD)를 기준으로 제공됩니다.
# 시장 개요
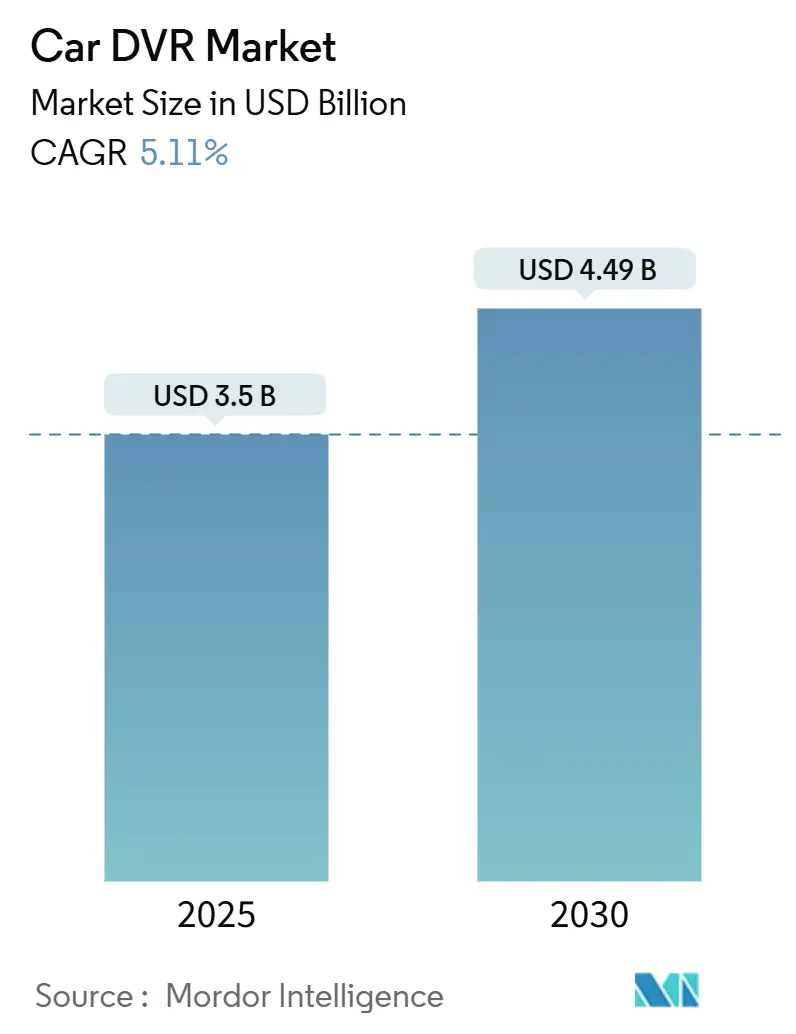
차량용 DVR 시장은 2025년 35억 달러 규모에서 2030년에는 44억 9천만 달러에 이를 것으로 예상되며, 2025년부터 2030년까지 연평균 성장률(CAGR) 5.11%를 기록할 것으로 전망됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 유럽이 가장 큰 시장 점유율을 차지하고 있으며, 시장 집중도는 중간 수준입니다.
eCall 및 ADAS 규제 압력, 보험료 인센티브, 부품 비용 하락 등이 선진국 및 신흥 시장 전반에 걸쳐 두 자릿수 단위 성장을 견인하고 있습니다. 자동차 제조업체들이 대시캠을 광범위한 안전 시스템과 통합하면서 OEM(Original Equipment Manufacturer) 통합이 가속화되고 있으며, 애프터마켓 채널은 설치 유연성과 풍부한 기능 세트를 중시하는 개인 사용자 및 차량 운영자 덕분에 여전히 강세를 보이고 있습니다. AI 기반 비디오 분석의 빠른 채택은 제품 가치를 재정의하며, 카메라를 수동적인 기록 장치에서 능동적인 위험 완화 도구로 변화시키고 있습니다. 주요 전자 기업, 1차 공급업체, 빠르게 성장하는 아시아 브랜드들이 가격 대비 성능 우위와 글로벌 유통 계약을 추구하면서 경쟁 강도가 심화되고 있습니다.
# 주요 보고서 요약
* 제품 유형별: 2024년 단일 채널 전방 장치가 42.57%의 매출 점유율로 시장을 선도했으며, 듀얼 채널 전방+후방 시스템은 2030년까지 5.33%의 CAGR로 성장할 것으로 예상됩니다.
* 차량 유형별: 2024년 승용차가 63.11%의 매출을 차지했으며, 경상용차는 2030년까지 6.15%의 CAGR로 성장할 것으로 전망됩니다.
* 판매 채널별: 2024년 애프터마켓이 67.34%의 점유율을 기록했으며, OEM 설치는 2030년까지 7.24%의 CAGR로 증가할 것으로 예상됩니다.
* 기술 수준별: 2024년 기본 DVR 시스템이 54.32%의 매출을 차지했지만, 스마트 커넥티드 DVR은 2030년까지 6.36%의 CAGR로 확장될 것으로 전망됩니다.
* 비디오 품질별: 2024년 SD/HD(≤720p) 장치가 47.84%의 점유율을 유지했으며, 4K 이상 모델은 2030년까지 6.29%의 CAGR로 성장할 것으로 예상됩니다.
* 지역별: 2024년 유럽이 31.46%의 매출 점유율로 시장을 선도했으며, 아시아 태평양 지역은 2030년까지 5.73%의 CAGR을 기록할 것으로 전망됩니다.
# 글로벌 차량용 DVR 시장 동향 및 통찰력
시장 성장 동인
* 대시캠 장착 차량에 대한 보험료 할인: 주요 보험사들은 인증된 대시캠을 설치한 보험 가입자에게 10~15%의 보험료 할인을 제공합니다. 비디오 기반 운전자 모니터링 시스템을 사용하는 상업용 차량은 연료비를 16%, 사고 관련 비용을 22% 절감합니다. 영상의 증거 가치는 확고하며, 운전자 전방 영상은 사고 및 소송 사례의 약 절반에서 운전자의 무죄를 입증합니다. 이러한 재정적 인센티브는 소매 구매자와 차량 관리자 모두에게 투자 회수 기간을 단축시켜 차량용 DVR 시장을 직접적으로 확대합니다.
* EU, 한국, 일본의 엄격한 ADAS/eCall 규제: 유럽 연합은 2018년부터 신형 승용차에 eCall 기능을 의무화했으며, 이제 고급 카메라 기반 안전 의무를 추가하고 있습니다. 한국은 2025년까지 상업용 차량에 운전자 모니터링 시스템을 의무화할 예정이며, 일본은 다목적 카메라를 암묵적으로 요구하는 충돌 회피 기준을 강화했습니다. 이러한 규제는 하드웨어 사양의 기준을 높여, 규제 대상 클래스에서 차량용 DVR 시장 수요를 재량적 구매에서 필수적 구매로 전환시킵니다.
* 차량 호출 및 물류 운영자의 비디오 텔레매틱스 전면 도입: C.R. England와 같은 대규모 운송업체는 3,500대의 트랙터에 AI 기반 카메라를 장착하여 안전 및 책임 보호를 위한 차량 규모를 보여주었습니다. 호주와 뉴질랜드에서는 책임 연쇄법이 강화됨에 따라 설치된 차량 관리 장치가 2023년 160만 대에서 2028년 270만 대로 증가할 것으로 예상됩니다. 관리자의 75%가 차량 내 비디오 배포 후 사고 감소를 보고하며, 이는 하드웨어 판매를 보완하는 클라우드 구독의 반복 수익 모델을 강화하여 차량용 DVR 시장을 서비스 지향적인 생태계로 확장합니다.
* AI 기반 운전자 모니터링 및 사고 감지 분석 통합: ECARX와 FAW의 파트너십과 같은 사례는 대시캠을 실시간 행동 분석기로 전환하는 AI 기반 인지 모듈을 배포합니다. 고급 알고리즘은 이제 주의 산만, 안전거리 미확보, 안전벨트 미착용 등을 감지하고 즉각적인 코칭 프롬프트를 제공하여 운전 점수를 향상시킵니다. 단순 기록에서 예측적 개입으로의 전환은 구매자들이 하드웨어 사양보다 문서화된 손실률 개선을 더 중요하게 여기기 때문에 차량용 DVR 시장에서 프리미엄 평균 판매 가격(ASP)을 유지시킵니다.
* 솔리드 스테이트 스토리지 및 CMOS 센서 비용 하락: 저장 장치 및 이미지 센서의 비용 하락은 전 세계 제조에 긍정적인 영향을 미쳐 제품 가격 경쟁력을 높입니다.
* 실시간 클라우드 업로드를 가능하게 하는 임베디드 5G/V2X 모듈: 5G 인프라를 갖춘 선진 시장에서 5G 및 V2X 모듈의 통합은 실시간 클라우드 업로드를 가능하게 하여 데이터 활용도를 높입니다.
시장 성장 제약 요인
* 도로 비디오 녹화를 제한하는 파편화된 개인 정보 보호법: 유럽의 GDPR 및 브라질의 LGPD는 식별 가능한 데이터 처리에 대한 명시적 동의를 요구하여 대시캠 제조업체가 온디바이스 마스킹, 짧은 보존 기간, 옵트인 워크플로우를 구현하도록 강제합니다. 미국 12개 주에서는 오디오 캡처에 대한 모든 당사자의 허가를 요구하여, 70mai와 같은 공급업체는 마이크를 기본적으로 비활성화하는 지역별 펌웨어를 제공합니다. 이러한 규제 준수 기능은 엔지니어링 노력과 단위 비용을 증가시켜 배포를 늦춥니다.
* 커넥티드 DVR 펌웨어의 사이버 보안 취약점: DDPAI Z60 Pro 및 Vantrue S1 Pro와 같은 실시간 스트리밍 장치는 4G 또는 Wi-Fi 링크에 의존하며, 암호화 또는 접근 제어가 약할 경우 위치 및 비디오 피드를 노출할 수 있습니다. 공격 표면의 확장은 차량에 대한 책임을 증가시키며, 손상된 비디오는 경로 패턴 또는 개인 데이터를 노출할 수 있습니다. 제조업체는 보안 부팅, 하드웨어 신뢰점, FIPS 준수 암호화에 투자하여 취약점을 줄이고 있으며, 이는 재료비 및 인증 비용을 증가시킵니다.
* 신흥 시장 엔트리 레벨 차량의 초기 비용 민감도: 신흥 시장의 가격에 민감한 부문에서는 초기 구매 비용이 시장 확장에 제약으로 작용할 수 있습니다.
* 프리미엄 차량 부문 외 OEM 표준 장착 제한: 프리미엄 차량 외에는 OEM 표준 장착이 제한적이며, 이는 OEM 전략에 따라 전 세계적으로 다르게 나타납니다.
# 세그먼트 분석
제품 유형별: 듀얼 채널의 포괄적인 커버리지 가속화
단일 채널 전방 장치는 2024년 차량용 DVR 시장 점유율의 42.57%를 차지하며, 낮은 가격과 간단한 배선을 선호하는 고객에게 가치를 제공합니다. 이 구성은 개별 운전자 및 엔트리 레벨 차량의 보험 증거 요구를 충족시킵니다. 그러나 다중 카메라 옵션이 더 저렴해짐에 따라 확장 속도는 완만해지고 있습니다. 듀얼 채널 전방 및 후방 솔루션은 후방 충돌이 도로 사고의 3분의 1을 차지하며 과실 판정을 위해 후방 영상이 필요하다는 주장에 힘입어 2030년까지 5.33%의 CAGR로 성장하고 있습니다.
360도 서라운드 뷰 및 트리플 채널 실내 뷰 시스템에 대한 수요는 프리미엄 차량에만 국한되었던 주변 인지 기능으로의 전환을 시사합니다. CES 2025 프로토타입은 고해상도 광학 장치와 AI 객체 감지를 결합하여 사각지대 경고 및 주차 안내를 제공하는 다중 센서 세트를 선보였습니다. 차량 호출 서비스에서는 실내 카메라가 비행을 억제하고 운전자 행동 점수 산정을 지원하여 운영자가 유리한 보험료를 협상하는 데 도움을 줍니다. 이러한 추세는 ASP를 높이고 칩셋 공급업체가 쿼드-ISP 아키텍처를 통합하도록 장려하여 차량용 DVR 시장 제품 로드맵을 더욱 풍부하게 합니다.
차량 유형별: 상업용 차량의 위험 관리 의제 주도
승용차는 소비자 인식 증가와 가격 하락에 힘입어 2024년 매출의 63.11%를 차지했습니다. 소매 채택은 보험 할인과 증거 가치를 입증하는 바이럴 소셜 미디어 영상의 혜택을 받습니다. 경상용차는 라스트 마일 배송, 현장 서비스, 차량 호출 운영자가 손실 방지 및 서비스 확인을 위해 비디오 텔레매틱스를 제도화하면서 6.15%의 가장 빠른 CAGR을 기록하고 있습니다. 이 부문의 차량용 DVR 시장 규모는 전자상거래 물류 확장과 함께 확대될 것으로 예상됩니다.
중상용차는 규제 의무 및 화물 책임 노출로 인해 견고한 기록 장치를 의무화하므로 꾸준한 구매를 유지합니다. 많은 트럭 운송 회사들은 카메라를 전자 기록 장치와 통합하여 규제 준수 보고를 간소화합니다. 지속 가능성 우선순위는 차량 관리자가 비디오 지원 코칭을 사용하여 공회전 및 공격적인 가속을 줄여 연료 및 배출량 발자국을 줄이는 데 도움이 되므로 추가적인 추진력을 제공합니다. 결과적으로 차량용 DVR 산업은 하드웨어가 기본 SD 카드에서 최신 상업용 차량에 있는 텔레매틱스 게이트웨이를 보완하는 엣지-AI 디자인으로 전환되는 것을 목격하고 있습니다.
판매 채널별: OEM 통합이 유통 경제 재편
애프터마켓 제품은 다양한 SKU, 편리한 전자상거래 접근성, DIY 설치의 매력 덕분에 2024년 차량용 DVR 시장 규모의 67.34%를 지배했습니다. 독립 설치업체와 전문 소매 체인은 반복적인 업그레이드 주기를 통해 강력한 판매를 유지합니다. 그러나 OEM 공장 장착은 고객 수요 및 경쟁적 포지셔닝에 대응하여 브랜드가 안전 번들에 대시캠 라인을 추가함에 따라 2030년까지 7.24%의 CAGR을 보입니다. 토요타가 2024년 4Runner에 대시캠을 통합하기로 결정한 것은 대량 생산 자동차 제조업체들 사이에서 주류 수용을 강조합니다.
OEM 통합은 카메라가 차량 내 전원, CAN-버스 트리거 및 인포테인먼트 디스플레이를 활용하므로 기능적 응집력을 향상시킵니다. 이 접근 방식은 애프터마켓 키트에서는 항상 사용할 수 없는 보증 청구 및 펌웨어 업데이트 물류를 단순화합니다. 이미 ADAS 레이더를 공급하는 1차 공급업체는 카메라 모듈을 교차 판매하여 공급업체 기반을 더욱 통합하고 있습니다. 지역적으로 유럽은 UNECE 규정이 통합 안전 시스템을 장려하기 때문에 OEM 침투를 주도하는 반면, 북미는 차량용 DVR 시장 내에서 기업가적 브랜드를 유지하는 활발한 애프터마켓 판매를 계속해서 보이고 있습니다.
기술 수준별: 스마트 커넥티드 시스템이 가치 프리미엄 확보
기본 레코더는 100달러 미만의 가격대에서 최소한의 증거 요구를 충족시키며 2024년 54.32%의 점유율을 유지합니다. 그러나 LTE, Wi-Fi 및 AI를 탑재한 스마트 커넥티드 변형은 6.36%의 CAGR로 발전하며 클라우드 기반 자동 백업, 운전자 점수화 및 라이브 스트림 기능을 추가합니다. ADAS 오버레이가 있는 고급 장치는 구독료를 지불할 준비가 되지 않은 안전 의식 있는 사용자에게 어필하며 중간 시장을 차지합니다.
70mai Omni 4K는 Sony STARVIS 2 센서와 온보드 신경망을 사용하여 충돌을 예측하고 비상 연락처에 알립니다. 차량 운영자는 기록 공백이 발생하기 전에 SD 카드 문제를 감지하여 서비스 다운타임을 줄이는 OTA(Over-The-Air) 진단 기능을 높이 평가합니다. 모바일 데이터 요금이 하락하고 엣지 컴퓨팅이 저렴해짐에 따라 커넥티드 대시캠은 비디오, 텔레매틱스 및 예측 유지 보수를 융합하는 통합 모빌리티 플랫폼의 핵심이 되어 차량용 DVR 시장 내에서 반복 수익 모델을 강화할 것입니다.
비디오 품질별: 4K 해상도가 법의학적 정확도 향상
SD/HD(≤720p) 장비는 엔트리 레벨 소비자들이 픽셀 세분성보다 경제성을 중요하게 생각하기 때문에 2024년 47.84%의 점유율을 유지했습니다. Full-HD 1080p 장치는 선명도와 저장 요구 사항의 균형을 맞추며 대량 시장의 핵심을 형성합니다. 하이엔드 4K 계층은 NAND 가격 하락과 고비트레이트 영상을 경제적으로 스트리밍하는 고급 압축 기술에 힘입어 6.29%의 CAGR로 성장하고 있습니다.
Sony의 3D 스택 자동차 CMOS 칩은 야간 장면에서 뛰어난 다이내믹 레인지를 제공하여 모션 블러 없이 원거리에서 번호판 인식을 가능하게 합니다. 프리미엄 차량은 이러한 기능을 사용하여 화물 절도를 방지하고 배송 이벤트를 확인합니다. 콘텐츠 제작자들도 사고 영상을 소셜 플랫폼에 게시하여 선명한 이미지에 대한 소비자 기대를 높이고 간접적으로 차량용 DVR 시장의 잠재 고객을 확대합니다.
# 지역 분석
* 유럽: 2024년 31.46%의 매출을 차지했으며, 의무적인 eCall, 다가오는 Euro NCAP 운전자 모니터링 기준, 운전자들 사이의 성숙한 안전 의식에 힘입어 성장했습니다. 독일과 영국과 같은 국가들은 프리미엄 4K 듀얼 채널 키트에 대한 강력한 지출을 유지하며, GDPR 준수는 정교한 공급업체에 유리한 온디바이스 익명화 채택을 촉진했습니다.
* 아시아 태평양: 2030년까지 5.73%의 CAGR로 가장 빠르게 확장되는 지역입니다. 중국의 2024년 NCAP 업데이트는 상업용 차량에 실내 카메라를 의무화하며, 한국의 자율 주행 로드맵과 일본의 K-MP/K-SAFE 표준은 기술 기준을 높입니다. 샤오미의 70mai 및 하이크비전과 같은 현지 선두 기업들은 공격적인 가격 책정과 기능 혁신을 결합하여 판매량 증가를 촉진하고 있습니다.
* 북미: 보험 인센티브와 차량 텔레매틱스 융합에 기반한 꾸준한 채택을 보입니다. 주별 앞유리 장착 규정은 다양하지만, 입법 제안은 명확한 공개와 함께 허용적인 사용을 지향하여 규제 명확성을 제공합니다.
* 중동 및 아프리카: 물류 회랑이 확장되고 정부가 Vision 2030과 같은 프로그램을 통해 도로 사망자 감소를 목표로 함에 따라 새로운 기회 시장으로 부상하고 있습니다.
* 남미: 점차 따라잡고 있으며, 브라질의 LGPD는 규제 준수 비용을 증가시키지만 커넥티드 대시캠 배포를 평가하는 기업 구매자에게 안심할 수 있는 법적 프레임워크를 제공합니다.
# 경쟁 환경
차량용 DVR 시장은 중간 정도로 파편화되어 있습니다. Garmin, Nextbase, BlackVue와 같은 기존 브랜드는 인정받는 품질과 광범위한 소매 유통망을 활용하여 점유율을 방어하는 반면, 70mai 및 Thinkware는 경쟁력 있는 가격 책정과 빠른 반복 주기를 통해 새로운 지역으로 침투하고 있습니다. 기능 경쟁은 AI 알고리즘, 다중 채널 지원, 클라우드 구독 및 5G 연결을 중심으로 전개됩니다. 2024년 9월 Garmin은 네이티브 차량 버스 통합 기능을 갖춘 Dash Cam X 시리즈를 출시하며 기존 기업들의 플랫폼 진화에 대한 의지를 보여주었습니다.
전략적 협력은 수직 통합 야망을 반영합니다. ECARX는 칩셋, 운영 체제 및 대시캠을 단일 콕핏 도메인으로 연결하여 FAW의 Hongqi 라인을 핵심 프로그램으로 확보했습니다. 보험사와의 제휴도 두드러지며, 여러 보험사가 승인된 카메라 브랜드와 프리미엄 할인을 묶어 공급업체 로드맵을 보험 계리 요구 사항과 일치시킵니다. 스타트업은 태양열 주차 모드 모듈 및 AI 기반 개인 정보 마스킹과 같은 틈새 시장을 공략하여 포화된 온라인 시장에서 차별화를 꾀합니다.
글로벌 CMOS 센서 부족 및 메모리 제약으로 인해 리드 타임이 연장될 수 있으므로 공급망 관리가 중요합니다. 여러 파운드리 계약을 통해 헤징하는 공급업체는 재고 부족을 덜 겪으며, 기회주의적인 수요 급증을 포착합니다. 전반적으로 상위 5개 플레이어가 전 세계 매출의 상당 부분을 차지하며, 혁신 속도와 채널 활용이 결과를 좌우하는 경쟁적이지만 통합되는 시장임을 시사합니다.
차량용 DVR 산업 선두 기업
* ABEO Technology Co., Ltd.
* Garmin Ltd.
* Nextbase Limited
* Pittasoft Co., Ltd. (BlackVue)
* Thinkware Corporation
최근 산업 동향
* 2025년 9월: Standard Fleet은 혼합 차량 연결 솔루션을 확장하고 실시간 비디오 모니터링을 통합하는 업그레이드된 디지털 키 플랫폼을 출시하기 위해 시리즈 A 펀딩으로 1,300만 달러를 확보했습니다.
* 2024년 1월: ECARX는 FAW와 전략적 파트너십을 발표하고 AutoGPT와 DeepSeek-R1 통합 기능을 갖춘 최초의 Hongqi 모델을 출시했습니다.
* 2024년 12월: Honda와 Nissan은 전기차 및 통합 카메라 안전 시스템에 중점을 둔 잠재적인 상위 3대 자동차 제조업체를 만들기 위해 운영을 통합하는 MOU를 체결했습니다.
* 2024년 9월: Garmin은 자동차 애플리케이션을 위한 향상된 통합 기능을 추가한 Dash Cam X 시리즈를 공개했습니다.
본 보고서는 글로벌 차량용 DVR(Digital Video Recorder) 시장에 대한 포괄적인 분석을 제공하며, 연구 가정, 시장 정의, 범위 및 방법론을 포함합니다. 시장 개요, 주요 동인, 제약 요인, 산업 가치 사슬, 규제 환경, 기술 전망 및 포터의 5가지 경쟁 요인 분석을 통해 시장 환경을 심층적으로 다룹니다.
시장 성장의 주요 동인으로는 대시캠 장착 차량에 대한 보험료 할인, EU, 한국, 일본 등 주요 지역의 ADAS 및 eCall 규제 강화, 차량 호출 및 물류 운영사의 비디오 텔레매틱스 도입 확대, AI 기반 운전자 모니터링 및 사고 감지 분석 기능의 통합, 저장 장치 및 CMOS 센서 비용 하락, 그리고 5G/V2X 모듈을 통한 실시간 클라우드 업로드 기능 등이 제시됩니다. 반면, 일부 지역의 파편적인 개인 정보 보호법으로 인한 온로드 비디오 녹화 제한, 커넥티드 DVR 펌웨어의 사이버 보안 취약점, 신흥 시장 보급형 차량의 초기 비용 민감도, 그리고 프리미엄 차량 외 OEM 표준 장착의 제한은 시장 성장을 저해하는 요인으로 작용합니다.
시장 규모 및 성장 예측은 제품 유형(예: 단일/듀얼 채널, 360° 서라운드 뷰), 차량 유형(승용차, 상용차), 판매 채널(애프터마켓, OEM 장착),지역(북미, 유럽, 아시아 태평양, 기타 지역) 등으로 세분화하여 제시됩니다. 이 보고서는 또한 시장의 주요 업체들을 분석하고, 이들의 시장 점유율, 제품 포트폴리오, 최신 개발 동향 및 전략적 이니셔티브를 상세히 다룹니다. 주요 업체로는 BlackVue, Garmin, Thinkware, Nextbase, VIOFO 등이 포함됩니다. 전반적으로 이 보고서는 대시캠 및 커넥티드 DVR 시장의 현재 상태와 미래 궤적에 대한 포괄적인 이해를 제공하며, 이해 관계자들이 정보에 입각한 의사 결정을 내릴 수 있도록 돕습니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 대시캠 장착 차량에 대한 보험료 할인
- 4.2.2 EU, 한국, 일본의 ADAS / eCall 규제 강화
- 4.2.3 차량 호출 및 물류 운영업체의 전 차량 비디오 텔레매틱스 도입
- 4.2.4 AI 기반 운전자 모니터링 및 사고 감지 분석 통합
- 4.2.5 솔리드 스테이트 스토리지 및 CMOS 센서 비용 하락
- 4.2.6 실시간 클라우드 업로드를 가능하게 하는 임베디드 5G / V2X 모듈
- 4.3 시장 제약
- 4.3.1 도로 주행 비디오 녹화를 제한하는 단편적인 개인 정보 보호법 (EU, 브라질)
- 4.3.2 연결된 DVR 펌웨어의 사이버 보안 취약점
- 4.3.3 신흥 시장 보급형 차량의 초기 비용 민감도
- 4.3.4 프리미엄 차량 부문 외 OEM 표준 장착 제한
- 4.4 산업 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 공급업체의 교섭력
- 4.7.3 구매자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 제품 유형별
- 5.1.1 단일 채널 (전방)
- 5.1.2 듀얼 채널 (전방 + 후방)
- 5.1.3 360° 서라운드 뷰 시스템
- 5.1.4 트리플 채널 / 실내 뷰
- 5.1.5 후방 전용 대시 카메라
- 5.2 차량 유형별
- 5.2.1 승용차
- 5.2.2 경상용차
- 5.2.3 대형 상용차
- 5.3 판매 채널별
- 5.3.1 애프터마켓
- 5.3.2 OEM 설치
- 5.4 기술 수준별
- 5.4.1 기본 DVR
- 5.4.2 ADAS가 적용된 고급 DVR
- 5.4.3 스마트 연결 DVR (AI/클라우드)
- 5.5 비디오 품질별
- 5.5.1 SD / HD (≤720p)
- 5.5.2 Full HD (1080p)
- 5.5.3 4K 이상
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 러시아
- 5.6.2.5 기타 유럽
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 일본
- 5.6.3.3 인도
- 5.6.3.4 대한민국
- 5.6.3.5 호주
- 5.6.3.6 기타 아시아 태평양
- 5.6.4 중동 및 아프리카
- 5.6.4.1 중동
- 5.6.4.1.1 사우디아라비아
- 5.6.4.1.2 아랍에미리트
- 5.6.4.1.3 기타 중동
- 5.6.4.2 아프리카
- 5.6.4.2.1 남아프리카 공화국
- 5.6.4.2.2 이집트
- 5.6.4.2.3 기타 아프리카
- 5.6.5 남미
- 5.6.5.1 브라질
- 5.6.5.2 아르헨티나
- 5.6.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 ABEO Technology Co., Ltd.
- 6.4.2 Garmin Ltd.
- 6.4.3 Nextbase Limited
- 6.4.4 Pittasoft Co., Ltd. (BlackVue)
- 6.4.5 Thinkware Corporation
- 6.4.6 Xiaomi Corporation (70mai)
- 6.4.7 Panasonic Holdings Corporation (자동차)
- 6.4.8 Koninklijke Philips N.V.
- 6.4.9 Samsung Electronics Co., Ltd.
- 6.4.10 Transcend Information, Inc.
- 6.4.11 VIOFO Ltd.
- 6.4.12 Vantrue Technology Co., Ltd.
- 6.4.13 PAPAGO Inc.
- 6.4.14 Steelmate Co., Ltd.
- 6.4.15 DOD Tech Co., Ltd.
- 6.4.16 Cobra Electronics Corporation
- 6.4.17 Cansonic Inc.
- 6.4.18 Rexing Inc.
- 6.4.19 Qrontech Co., Ltd.
- 6.4.20 Fine Digital Inc.
- 6.4.21 Auto-vox Technology Co., Ltd.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
차량용 블랙박스는 자동차 운행 중 발생하는 영상 및 음성 정보를 기록하는 장치로서, 운전자의 안전과 재산 보호에 필수적인 역할을 수행하고 있습니다. 이는 사고 발생 시 과실 여부를 판단하는 객관적인 증거 자료를 제공하며, 주차 중 발생하는 뺑소니, 차량 파손, 도난 등의 상황에서도 중요한 감시 및 기록 기능을 담당합니다. 최근에는 단순한 기록 장치를 넘어 다양한 첨단 기술이 융합된 스마트 기기로 진화하고 있습니다.
차량용 블랙박스는 그 기능과 형태에 따라 다양하게 분류됩니다. 먼저, 채널 수에 따라 전방만 녹화하는 1채널, 전방과 후방을 동시에 녹화하는 2채널이 가장 보편적이며, 실내 또는 측면까지 녹화하는 3채널 이상 제품도 상용화되어 있습니다. 형태별로는 룸미러 뒤편에 부착하는 거치형이 일반적이며, 순정 룸미러를 대체하거나 덧씌우는 룸미러 일체형, 그리고 차량 내부에 매립하여 순정처럼 깔끔하게 설치하는 매립형 등이 있습니다. 기능적으로는 상시 녹화, 충격 감지 녹화, 수동 녹화 등 기본 기능 외에 주차 중 움직임을 감지하여 녹화하는 모션 감지 녹화, 장시간 녹화를 위한 타임랩스 기능, 그리고 운전자 보조 시스템(ADAS) 기능이 탑재된 고급형 제품들이 시장을 주도하고 있습니다.
차량용 블랙박스의 주요 활용 목적은 첫째, 교통사고 발생 시 객관적인 증거 자료를 확보하여 과실 여부를 명확히 하고 보험 처리 과정을 원활하게 하는 것입니다. 둘째, 주차 중 발생하는 차량 파손이나 뺑소니 사고의 가해자를 식별하는 데 결정적인 역할을 합니다. 셋째, 운전자의 운전 습관을 기록하여 난폭 운전이나 급제동 등의 문제점을 스스로 인지하고 개선하는 데 도움을 줍니다. 넷째, 차량 관련 범죄 예방 및 수사에 기여하며, 일부 보험사에서는 블랙박스 장착 시 보험료 할인 혜택을 제공하여 경제적 이점도 제공합니다. 또한, 아름다운 풍경을 기록하는 드라이브 레코더로서의 역할도 수행합니다.
관련 기술의 발전은 차량용 블랙박스의 성능 향상을 견인하고 있습니다. 고화질 영상 처리 기술은 Full HD를 넘어 QHD, UHD(4K) 해상도를 지원하며, 야간에도 선명한 영상을 제공하는 나이트 비전 및 HDR(High Dynamic Range) 기술이 적용되고 있습니다. 효율적인 영상 저장을 위한 H.264, H.265(HEVC) 등 영상 압축 기술과 안정적인 데이터 저장을 위한 고성능 Micro SD 카드 기술도 중요합니다. 또한, 차량 배터리 방전을 방지하는 저전압 차단 기능과 안정적인 전원 공급을 위한 슈퍼 캐패시터 기술이 필수적입니다. GPS/GNSS 기술을 통해 위치 및 속도 정보를 기록하고, 차선 이탈 경고(LDWS), 전방 추돌 경고(FCWS) 등 ADAS 기능이 통합되어 운전자의 안전을 보조합니다. 최근에는 스마트폰 연동, 원격 모니터링, 사고 알림 등을 제공하는 IoT 및 클라우드 기술이 접목되어 편의성과 활용성을 높이고 있습니다.
차량용 블랙박스 시장은 운전자의 안전 의식 향상과 사고 증거 확보의 중요성 증대로 인해 지속적으로 성장하고 있습니다. 국내외 다양한 제조사들이 고화질, 다채널, ADAS 기능 탑재, 클라우드 연동 등 차별화된 기술과 서비스를 선보이며 경쟁이 심화되고 있습니다. 특히, 2채널 이상의 제품이 보편화되었으며, QHD 및 4K 해상도 제품의 비중이 증가하는 추세입니다. 또한, 차량 출고 시 순정 옵션으로 블랙박스가 장착되는 경우가 늘어나면서 시장의 저변이 확대되고 있습니다. 소비자들은 이제 블랙박스를 단순한 선택 품목이 아닌 필수 안전 장치로 인식하고 있으며, 안정성과 내구성, 그리고 사용자 편의성을 중요하게 고려하고 있습니다.
미래 차량용 블랙박스는 자율주행 기술과의 연동을 통해 더욱 진화할 것으로 전망됩니다. 자율주행 시스템의 보조 센서 역할을 수행하며, 자율주행 중 발생할 수 있는 모든 상황을 기록하는 핵심 장치로 자리매김할 것입니다. 또한, 차량 인포테인먼트 시스템과의 완전한 통합을 통해 더욱 매끄러운 사용자 경험을 제공할 것으로 예상됩니다. 인공지능(AI) 및 딥러닝 기술을 기반으로 운전자 상태 모니터링(졸음, 부주의 감지), 차량 주변 이상 행동 감지, 예측 분석 등 고도화된 지능형 기능을 제공할 것입니다. 주차 중 감시 기능은 더욱 강화되어 드론 연동 감시 시스템 등 혁신적인 보안 솔루션으로 발전할 가능성도 있습니다. 기록된 운전 데이터는 보험 상품 개발, 교통 흐름 분석, 스마트 시티 연동 등 다양한 분야에서 활용될 것이며, 초고화질 및 초저전력 기술의 발전으로 더욱 선명하고 장시간 녹화가 가능한 제품들이 출시될 것입니다. 이와 함께 개인 정보 보호 및 영상 데이터 활용에 대한 법적, 윤리적 논의가 심화되고 관련 표준화 작업이 이루어질 것으로 예상됩니다.