❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
심장 보철 기기 시장은 2025년 84억 9천만 달러에서 2031년 137억 3천만 달러 규모로 성장할 것으로 예상되며, 예측 기간(2026-2031년) 동안 연평균 성장률(CAGR) 8.35%를 기록할 전망입니다. 이 시장은 심장 판막, 인공 심박동기 등 제품 유형, 금속 합금 및 생체 조직 등 재료, 병원 및 외래 수술 센터 등 최종 사용자, 그리고 북미, 유럽, 아시아 태평양 등 지역별로 세분화되어 분석됩니다. 고령화 인구 증가, 최소 침습 시술의 확산, 기술 혁신 및 우호적인 상환 정책이 시장 성장을 견인하는 주요 요인으로 작용하고 있습니다.
시장 규모 및 성장 전망
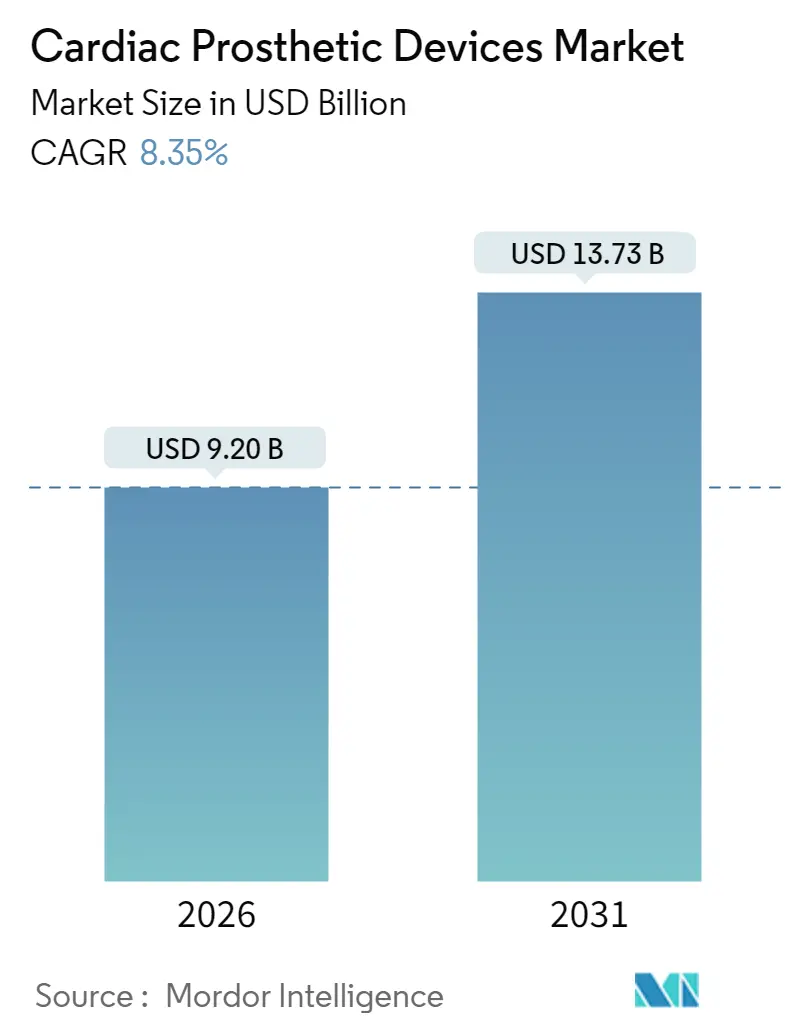
심장 보철 기기 시장은 2026년 92억 달러로 평가되며, 2031년에는 137억 3천만 달러에 도달하여 예측 기간(2026-2031년) 동안 연평균 8.35%의 성장률을 기록할 것으로 전망됩니다. 지역별로는 북미가 가장 큰 시장 점유율을 차지하고 있으며, 아시아 태평양 지역은 연평균 9.39%로 가장 빠르게 성장하는 시장으로 부상하고 있습니다. 시장 집중도는 소수의 주요 기업에 의해 주도되고 있으며, 이들 기업은 연구 개발, 제품 혁신 및 전략적 파트너십을 통해 시장 지위를 강화하고 있습니다. 주요 시장 참여자로는 Medtronic, Edwards Lifesciences, Abbott Laboratories, Boston Scientific Corporation, LivaNova PLC 등이 있습니다. 이들 기업은 신제품 출시, 인수 합병, 협력 및 글로벌 확장을 통해 경쟁 우위를 확보하고 있습니다.
시장 동인
1. 고령화 인구 증가: 전 세계적으로 고령화 인구가 증가함에 따라 심혈관 질환의 유병률이 높아지고 있으며, 이는 심장 보철 기기 수요 증가로 이어지고 있습니다.
2. 최소 침습 시술의 확산: 환자의 회복 시간을 단축하고 합병증 위험을 줄이는 최소 침습 시술에 대한 선호도가 높아지면서 관련 기기 시장의 성장을 촉진하고 있습니다.
3. 기술 혁신: 생체 적합성 재료의 발전, 3D 프린팅 기술의 적용, 스마트 기기 및 원격 모니터링 시스템의 통합 등 지속적인 기술 혁신이 시장 성장을 견인하고 있습니다.
4. 우호적인 상환 정책: 여러 국가에서 심장 보철 시술에 대한 상환 정책이 개선되면서 환자들의 접근성이 높아지고 시장 확대에 기여하고 있습니다.
시장 제약 및 과제
심장 보철 기기 시장은 높은 기기 비용, 엄격한 규제 승인 절차, 숙련된 의료 전문가 부족 등의 제약에 직면해 있습니다. 또한, 제품 리콜 및 부작용에 대한 우려도 시장 성장에 부정적인 영향을 미칠 수 있습니다.
결론
심장 보철 기기 시장은 고령화 인구 증가와 기술 혁신에 힘입어 꾸준히 성장할 것으로 예상됩니다. 특히 아시아 태평양 지역의 빠른 성장이 주목되며, 주요 기업들은 연구 개발과 전략적 제휴를 통해 시장 경쟁력을 강화할 것입니다. 그러나 높은 비용과 규제 문제는 시장 참여자들이 극복해야 할 과제로 남아 있습니다.
본 보고서는 손상되거나 약화된 심장 조직 또는 기관의 기능을 대체하거나 지원하는 데 사용되는 심장 보철 기기 시장에 대한 포괄적인 분석을 제공합니다. 특히 심장 판막 대체 기기와 인공 심박 조율기가 주요 초점이며, 최근 심부전 사례의 급증이 시장 성장을 견인하고 있습니다.
보고서에 따르면, 글로벌 심장 보철 기기 시장 규모는 2026년 92억 달러에 달했으며, 2031년까지 연평균 8.35%의 성장률을 기록하여 137억 3천만 달러에 이를 것으로 전망됩니다. 제품 유형별로는 인공 심박 조율기가 2025년 매출의 59.85%를 차지하며 가장 큰 시장 점유율을 보였습니다. 지역별로는 아시아 태평양 지역이 2031년까지 9.39%의 가장 높은 연평균 성장률을 기록하며 빠르게 확장될 것으로 예상됩니다.
시장의 주요 성장 동인으로는 심장 질환 유병률 증가 및 고령화 인구, 최소 침습 경피적 대동맥 판막 치환술(TAVR) 시술의 빠른 채택, 무선 및 MRI 안전 인공 심박 조율기의 지속적인 기술 업그레이드, 미국, 유럽 및 일본의 우호적인 보험 상환 경로, 인공지능(AI) 기반의 인공 심박 조율기 원격 프로그래밍 및 모니터링, 그리고 25년 이상 내구성을 연장하는 RESILIA 유사 고분자 판막의 개발 등이 있습니다. 특히, 카테터 기반 판막 교체 시술로의 빠른 전환은 시장 연평균 성장률에 2.1%를 추가하는 중요한 동인으로 작용하고 있습니다.
반면, 시장의 제약 요인으로는 여러 지역에 걸친 엄격한 규제 승인 절차, 높은 시술 및 기기 비용으로 인한 저소득 및 중간 소득 국가(LMICs)에서의 접근성 제한, 소 및 돼지 조직 공급망에 대한 의존성, 그리고 카테터 기반 절제술이 임플란트 필요성을 지연시키는 점 등이 언급됩니다.
본 보고서는 제품 유형(심장 판막 – 기계식, 조직, 경피적; 인공 심박 조율기 – 유선, 무선; 기타), 재료(금속 합금, 생체 조직, 고분자 및 하이브리드), 최종 사용자(병원, 전문 클리닉, 외래 수술 센터 등), 그리고 지역(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미)별로 시장을 세분화하여 분석합니다. 또한, 17개 주요 국가에 대한 시장 규모 및 동향을 다루고 있습니다.
경쟁 환경 분석에 따르면, 상위 5개 기업이 전체 매출의 약 72%를 차지하며 시장 집중도가 중간 수준(7점)임을 보여줍니다. Abbott Laboratories, Medtronic plc, Edwards Lifesciences Corporation, Boston Scientific Corporation 등 주요 기업들의 프로필과 전략적 정보도 포함되어 있습니다.
결론적으로, 심장 보철 기기 시장은 심혈관 질환의 증가와 기술 혁신에 힘입어 견고한 성장을 지속할 것으로 예상되며, 특히 최소 침습 시술과 AI 기반 솔루션이 미래 시장을 주도할 주요 기회 요인으로 작용할 것입니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 심장 질환 유병률 증가 및 고령화 인구
- 4.2.2 최소 침습 TAVR 시술의 빠른 채택
- 4.2.3 무선 및 MRI 안전형 심박 조율기의 지속적인 기술 업그레이드
- 4.2.4 미국, EU 및 일본의 유리한 보험 상환 경로
- 4.2.5 AI 기반 심박 조율기 원격 프로그래밍 및 모니터링
- 4.2.6 25년 이상 내구성을 연장하는 고분자 RESILIA 유사 판막
-
4.3 시장 제약
- 4.3.1 엄격한 다지역 규제 승인
- 4.3.2 높은 시술 및 기기 비용, 저소득 및 중간 소득 국가(LMICs)에서의 제한된 접근성
- 4.3.3 소 및 돼지 조직 공급망에 대한 의존성
- 4.3.4 이식 필요성을 지연시키는 카테터 기반 절제술
- 4.4 규제 환경
- 4.5 기술 전망
-
4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 신규 진입자의 위협
- 4.6.2 구매자의 교섭력
- 4.6.3 공급자의 교섭력
- 4.6.4 대체재의 위협
- 4.6.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치, USD)
-
5.1 제품 유형별
- 5.1.1 심장 판막
- 5.1.1.1 기계 판막
- 5.1.1.2 조직 판막
- 5.1.1.3 경피적 판막
- 5.1.2 심박 조율기
- 5.1.2.1 유선형
- 5.1.2.2 무선형
- 5.1.3 기타
-
5.2 재료별
- 5.2.1 금속 합금
- 5.2.2 생체 조직
- 5.2.3 고분자 및 하이브리드
-
5.3 최종 사용자별
- 5.3.1 병원
- 5.3.2 전문 클리닉
- 5.3.3 외래 수술 센터
- 5.3.4 기타
-
5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 독일
- 5.4.2.2 영국
- 5.4.2.3 프랑스
- 5.4.2.4 이탈리아
- 5.4.2.5 스페인
- 5.4.2.6 유럽 기타 지역
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 일본
- 5.4.3.3 인도
- 5.4.3.4 호주
- 5.4.3.5 대한민국
- 5.4.3.6 아시아 태평양 기타 지역
- 5.4.4 중동 및 아프리카
- 5.4.4.1 GCC
- 5.4.4.2 남아프리카
- 5.4.4.3 중동 및 아프리카 기타 지역
- 5.4.5 남미
- 5.4.5.1 브라질
- 5.4.5.2 아르헨티나
- 5.4.5.3 남미 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
-
6.3 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1 Abbott Laboratories
- 6.3.2 Medtronic plc
- 6.3.3 Edwards Lifesciences Corporation
- 6.3.4 Boston Scientific Corporation
- 6.3.5 LivaNova PLC
- 6.3.6 Biotronik SE & Co. KG
- 6.3.7 Lepu Medical Technology
- 6.3.8 Meril Life Sciences
- 6.3.9 Colibri Heart Valve
- 6.3.10 Siemens Healthineers
- 6.3.11 Venus Medtech
- 6.3.12 On-X Life Technologies
- 6.3.13 SynCardia Systems
- 6.3.14 Foldax Inc.
- 6.3.15 CryoLife (Artivion)
- 6.3.16 Terumo Corporation
- 6.3.17 Getinge AB
- 6.3.18 W. L. Gore & Associates
- 6.3.19 MicroPort Scientific
- 6.3.20 Shockwave Medical
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
심장 보철 기기는 손상되거나 질병에 걸린 심장의 기능을 보조하거나 대체, 또는 회복시키기 위해 인체에 삽입되거나 외부에서 사용되는 의료 기기들을 총칭합니다. 이 기기들은 환자의 생명을 연장하고 삶의 질을 향상시키며, 다양한 심혈관 질환으로 인한 심장 기능 부전을 치료하는 데 필수적인 역할을 수행하고 있습니다.
심장 보철 기기의 종류는 매우 다양합니다. 대표적으로는 인공 심장 판막이 있으며, 이는 손상된 심장 판막을 대체하여 혈액의 역류를 방지하고 원활한 흐름을 돕습니다. 인공 판막은 기계식 판막과 생체 조직 판막으로 나뉘는데, 기계식 판막은 내구성이 뛰어나지만 혈전 생성 위험으로 인해 항응고제 복용이 필수적이며, 생체 조직 판막은 항응고제 복용 부담이 적으나 내구성이 상대적으로 짧다는 특징이 있습니다. 다음으로 심박 조율기는 서맥과 같은 부정맥으로 인해 심장 박동이 너무 느리거나 불규칙할 때 정상적인 심박수를 유지하도록 전기적 자극을 제공하는 장치입니다. 삽입형 제세동기는 빈맥성 부정맥이나 급성 심장마비의 위험이 있는 환자에게 삽입되어 위험한 부정맥 발생 시 전기 충격을 가하여 정상 리듬을 회복시키는 역할을 합니다. 심실 보조 장치는 말기 심부전 환자의 심장 기능을 일시적 또는 영구적으로 보조하는 펌프 장치로, 심장 이식을 기다리는 동안 생명을 유지하거나 이식 불가능한 환자의 삶의 질을 개선하는 데 사용됩니다. 더 나아가, 심장 재동기화 치료 기기는 심부전 환자의 심실 수축 비동기화를 개선하여 심장 기능을 향상시키는 데 기여하며, 관상동맥 스텐트는 좁아진 관상동맥을 확장하여 혈액 흐름을 원활하게 하는 데 사용됩니다.
이러한 심장 보철 기기들은 판막 질환, 부정맥, 심부전, 관상동맥 질환 등 다양한 심혈관 질환의 치료에 활용됩니다. 환자의 심장 기능을 개선하고, 치명적인 심장 사건을 예방하며, 증상을 완화하여 궁극적으로는 생존율을 높이고 활동적인 삶을 영위할 수 있도록 돕는 것이 주된 용도입니다. 특히, 심장 이식의 대안이 되거나 이식 대기 기간 동안 환자의 생명을 유지하는 데 결정적인 역할을 합니다.
심장 보철 기기 분야는 다양한 첨단 기술과 밀접하게 연관되어 발전하고 있습니다. 생체 적합성이 우수하고 내구성이 뛰어난 신소재 개발은 기기의 장기적인 안정성과 성능을 보장하는 핵심 요소입니다. 기기의 소형화 및 에너지 효율 증대는 환자의 편의성을 높이고 배터리 교체 주기를 늘리는 데 기여합니다. 무선 통신 및 원격 모니터링 기술은 의료진이 환자의 기기 상태를 실시간으로 확인하고 이상 징후를 조기에 감지하여 신속하게 대응할 수 있도록 합니다. 인공지능(AI)과 머신러닝(ML)은 환자 맞춤형 치료 계획 수립, 기기 최적화, 예측 분석 등에 활용되어 치료 효과를 극대화하고 있습니다. 또한, 3D 프린팅 기술은 환자 개개인의 해부학적 구조에 맞는 맞춤형 임플란트 제작 가능성을 열고 있으며, 로봇 공학은 최소 침습 수술을 가능하게 하여 환자의 회복 속도를 높이고 합병증 위험을 줄이는 데 기여합니다.
심장 보철 기기 시장은 전 세계적으로 고령화 인구 증가와 심혈관 질환 유병률 상승, 그리고 기술 발전이 맞물려 지속적인 성장을 보이고 있습니다. 메드트로닉, 애보트, 보스턴 사이언티픽, 에드워즈 라이프사이언시스 등 글로벌 선도 기업들이 시장을 주도하고 있으며, 이들은 혁신적인 제품 개발과 광범위한 유통망을 통해 경쟁 우위를 확보하고 있습니다. 시장의 주요 트렌드로는 최소 침습 시술로의 전환, 환자 맞춤형 의료의 확대, 스마트 기기 및 원격 모니터링 솔루션의 도입, 그리고 장기적인 임상 결과 개선에 대한 집중이 있습니다. 그러나 높은 기기 비용, 엄격한 규제 승인 절차, 보험 수가 문제, 그리고 시술 관련 합병증 위험 등은 시장 성장의 도전 과제로 남아 있습니다.
미래에는 심장 보철 기기가 더욱 소형화되고 지능화될 것으로 전망됩니다. 생체 적합성과 내구성이 한층 강화된 차세대 소재 개발을 통해 재수술의 필요성을 최소화하고 환자의 삶의 질을 더욱 향상시킬 것입니다. 실시간으로 환자의 생체 신호를 감지하고 이에 반응하여 치료를 조절하는 스마트하고 적응형 기기의 개발이 가속화될 것입니다. 또한, 재생 의학과의 융합을 통해 손상된 심장 조직을 재생시키거나 기기 삽입과 동시에 조직 재생을 유도하는 하이브리드 치료법이 등장할 가능성도 있습니다. 비침습적 모니터링 및 치료 기술의 발전은 환자의 부담을 줄이고 치료 접근성을 높일 것입니다. 궁극적으로는 인공지능 기반의 정밀 진단과 개인 맞춤형 치료가 보편화되어, 각 환자에게 최적화된 심장 보철 솔루션을 제공함으로써 심혈관 질환 치료의 패러다임을 혁신할 것으로 기대됩니다.