❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
세포 및 유전자 치료제 시장 규모 및 점유율 분석 – 성장, 트렌드 및 전망 (2025-2030)
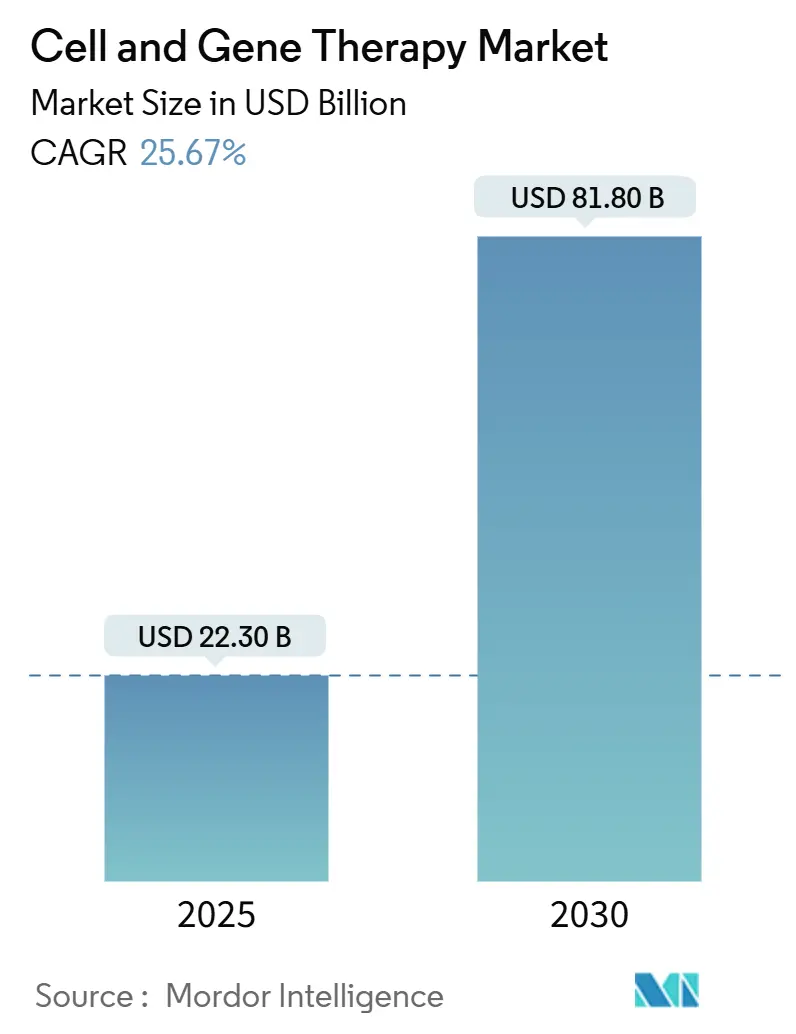
Mordor Intelligence 보고서에 따르면, 세포 및 유전자 치료제 시장은 2025년 223억 달러에서 2030년 818억 달러 규모로 성장할 것으로 예상되며, 예측 기간(2025-2030) 동안 연평균 성장률(CAGR) 25.67%를 기록할 전망입니다. 이 시장은 유전 질환, 암, 희귀 질환 등 광범위한 질병 치료를 위한 혁신적인 솔루션을 제공하며 헬스케어 산업 내에서 변혁적인 부문으로 부상하고 있습니다. 생명공학 기술의 급속한 발전, 투자 증가, 신규 치료제 개발을 위한 임상 시험 수의 증가가 특징입니다. 또한, 미충족 의료 수요 해결을 위한 시장의 잠재력을 반영하여 이러한 치료제의 신속한 승인을 지원하기 위한 규제 환경도 진화하고 있습니다.
시장은 치료 유형(세포 치료, 유전자 치료), 적용 분야(피부과, 근골격계, 종양학, 면역학, 심장학, 신경학 등), 최종 사용자(병원, 클리닉 등) 및 지역(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미)별로 세분화됩니다. 현재 아시아 태평양 지역이 가장 큰 시장을 형성하고 있으며, 북미 지역은 가장 빠르게 성장하는 시장으로 예측됩니다. 시장 집중도는 중간 수준입니다.
# 시장 동인
1. 규제 환경의 변화 및 지원:
규제 환경은 세포 및 유전자 치료제 시장 성장에 중추적인 역할을 합니다. 우호적인 규제는 치료제 개발 및 승인을 촉진하는 반면, 엄격하거나 불분명한 규제는 진행을 저해할 수 있습니다. 미국 식품의약국(FDA)은 현재까지 37개의 세포 및 유전자 치료제를 승인했으며, 2023년에만 7건의 승인이 이루어졌습니다. FDA는 2025년까지 매년 10~20개의 세포 및 유전자 치료제를 승인할 것으로 예상하며, 이러한 신속 승인 노력은 혁신과 상업화를 위한 유리한 환경을 조성하여 시장 확장을 주도하고 있습니다.
2. 치료 적용 분야의 다각화:
치료 적용 분야의 다각화 또한 시장 성장에 크게 기여하는 요인입니다. 연구자와 기업들이 혁신적인 치료법으로 치료할 수 있는 더 넓은 범위의 질병 및 상태를 탐색함에 따라 시장이 확장되고 다양한 이해관계자들의 투자와 관심을 유도하고 있습니다. 예를 들어, 미국 유전자 및 세포 치료 학회(ASGCT)는 2024년 새로 시작된 유전자 치료 임상 시험의 51%가 비종양학 적응증을 대상으로 했으며, 이는 2023년의 39%에 비해 증가한 수치라고 보고했습니다. 이러한 변화는 종양학을 넘어 희귀 유전 질환 및 만성 질환과 같은 분야에서 혁신적인 치료법에 대한 수요 증가를 반영하며 시장 잠재력을 확대하고 있습니다.
3. 투자 및 자금 조달 증가:
시장 참여자들의 투자 및 자금 조달 활동 증가는 세포 및 유전자 치료제 시장을 더욱 활성화하고 있습니다. 2024년 9월, 희귀 소아 유전 질환을 위한 기성 유전자 치료제를 전문으로 하는 이탈리아 생명공학 스타트업 Genespire는 시리즈 B 펀딩 라운드에서 5,200만 달러를 확보했습니다. 또한, 2024년 10월 일본 기업 Celaid Therapeutics는 KUC1 Investment Limited Partnership 및 Techno Science Co., Ltd.로부터 시리즈 A 펀딩으로 1억 4천만 엔을 추가로 유치했습니다. 이러한 투자는 연구 개발 발전, 생산 능력 확장, 혁신적인 치료제의 상업화 가속화에 필수적이며, 투자자들의 시장 성장 잠재력에 대한 신뢰를 보여줍니다.
# 시장 제약 요인
그러나 높은 치료 비용과 복잡성, 그리고 표준화 부족은 예측 기간 동안 시장의 성장 잠재력을 제한할 수 있는 요인으로 작용할 수 있습니다.
# 주요 시장 트렌드 및 통찰력
1. 종양학 부문의 상당한 성장:
전 세계적으로 암 유병률이 증가하고 혁신적인 치료 옵션에 대한 수요가 높아짐에 따라, 글로벌 세포 및 유전자 치료제 시장 내 종양학 부문은 최근 몇 년간 상당한 발전을 이루었습니다. 세포 및 유전자 치료제는 암 치료에 대한 표적화되고 개인화된 접근 방식을 제공하며 변혁적인 솔루션으로 부상하고 있습니다. 이러한 치료제는 미충족 의료 수요를 해결하고 환자 결과를 개선할 잠재력으로 인해 주목받고 있으며, 종양학 부문을 전체 세포 및 유전자 치료제 시장의 핵심 동인으로 자리매김하고 있습니다.
규제 발전은 종양학 부문의 성장을 가속화하는 데 중요한 역할을 합니다. 예를 들어, 2024년 7월 Interius BioTherapeutics는 B세포 악성 종양 치료를 위한 시험용 생체 내 CAR-T 치료제인 INT2104의 첫 인체 임상 시험을 시작하기 위해 호주 인체 연구 윤리 위원회(HREC)의 승인을 받았습니다. 이러한 승인은 혁신적인 치료제에 대한 규제 지원이 증가하고 있음을 보여주며, 종양학 부문의 추가 연구 개발을 장려합니다.
또한, 법률 변경은 종양학 분야에서 첨단 재생 의료 기술의 채택을 촉진하고 있습니다. 2025년 1월, 대한민국 보건복지부는 2025년 2월 21일부터 시행될 개정된 첨단재생바이오법을 도입했습니다. 이 법은 암과 같은 질병에 대한 줄기세포 및 면역세포 치료제를 포함한 세포 및 유전자 치료제의 개발 및 적용을 용이하게 합니다. 이러한 이니셔티브는 지원적인 법적 프레임워크를 구축함으로써 글로벌 세포 및 유전자 치료제 시장의 종양학 부문 성장을 주도할 것으로 예상됩니다.
종양학 부문에서의 전략적 협력은 자원, 전문 지식 및 혁신적인 접근 방식을 공유함으로써 환자 치료를 향상하고 치료 옵션을 확대하고 있습니다. 2024년 3월, 미국 비영리 단체 Caring Cross는 브라질 보건부 산하 재단인 Fundação Oswaldo Cruz(Fiocruz)와 협력하여 브라질에서 CAR-T 세포 및 줄기세포 유전자 치료제의 현지 제조를 설립했습니다. 이 협력은 백혈병, 림프종, HIV뿐만 아니라 종양학, 감염병 및 유전 질환 치료를 위한 CAR-T 치료제 개발을 목표로 합니다. 이러한 파트너십은 접근성을 향상시킬 뿐만 아니라 종양학 중심 세포 및 유전자 치료제의 글로벌 공급망을 강화합니다.
2. 북미 시장의 상당한 성장:
북미 세포 및 유전자 치료제 시장은 투자 증가, 규제 승인, 최첨단 시설 설립에 힘입어 상당한 발전을 보이고 있습니다. 이 지역은 혁신적인 치료제 개발 및 상업화의 글로벌 리더로 부상했으며, 중요한 미충족 의료 수요를 해결하고 있습니다. 강력한 연구 생태계와 학계, 산업계, 정부 간의 긴밀한 협력을 통해 북미는 세포 및 유전자 치료제의 미래를 형성하는 데 중추적인 역할을 계속하고 있습니다.
임상 시험 및 연구 이니셔티브의 증가는 북미 세포 및 유전자 치료제 시장의 주요 동인입니다. 2024년 12월 현재 멕시코는 줄기세포 연구에서 주목할 만한 진전을 이루었으며, 전 세계적으로 6,700개 이상의 활성 중재 임상 연구에 기여했습니다. 멕시코는 43개의 줄기세포 특정 임상 시험을 수행했으며, 이 중 15개는 국제 협력으로 진행되었고, 12개는 완료되었으며 5개는 현재까지 중요한 결과를 보여주었습니다. 이러한 임상 연구의 급증은 치료 혁신을 발전시키려는 이 지역의 노력을 강조하며 시장 성장을 촉진합니다.
또한, 첨단 제조 시설의 설립은 북미 지역의 세포 및 유전자 치료제 생산 능력과 접근성을 크게 향상시키고 있습니다. 2024년 10월, 세포 및 유전자 치료제 전문 계약 개발 및 제조 조직인 OmniaBio Inc.는 온타리오주 해밀턴에 새로운 제조 및 AI 우수 센터를 개설했습니다. 이 시설은 변혁적인 치료제의 생산을 간소화하여 캐나다 및 북미 전역의 접근성을 개선하는 것을 목표로 합니다. 마찬가지로, 2024년 2월, 아스트라제네카(AstraZeneca)는 미국 록빌(Rockville, MD)에 최첨단 시설에 3억 달러를 투자하여 중요한 암 임상 시험 및 향후 미국 내 상업적 공급을 위한 생명 구호 세포 치료 플랫폼을 확장하는 데 주력하고 있습니다.
규제 발전 또한 북미 지역에서 세포 및 유전자 치료제 채택을 가속화하는 데 중요한 역할을 합니다. 2024년 9월, Health Canada는 Vertex Pharmaceuticals와 CRISPR Therapeutics가 개발한 유전자 편집 세포 치료제인 exagamglogene autotemcel (exa-cel, Casgevy로 판매)에 대한 판매 허가를 부여했습니다. 이 치료제는 재발성 혈관 폐쇄 위기를 겪는 12세 이상 겸상 적혈구 빈혈증 환자 및 수혈 의존성 베타 지중해 빈혈 환자 치료에 승인되었습니다. 이러한 규제 지원은 이러한 치료제의 효능과 안전성을 입증할 뿐만 아니라 시장에 대한 추가 혁신과 투자를 장려합니다.
정부 이니셔티브 및 자금 지원은 북미 세포 및 유전자 치료제 시장 성장을 주도하는 데 핵심적입니다. 2024년 10월, 캐시 호철 뉴욕 주지사는 뉴욕 나소 카운티에 4억 3천만 달러 규모의 세포 및 유전자 치료 혁신 허브인 New York BioGenesis Park 개발을 발표했습니다. 이 시설은 미국 전역의 세포 및 유전자 치료제 연구, 개발, 임상 제조 및 상업화를 가속화하도록 설계되었습니다. 이러한 대규모 투자는 혁신과 시장 확장을 위한 유리한 환경을 조성하려는 정부의 의지를 반영합니다.
# 경쟁 환경
세포 및 유전자 치료제 시장은 여러 대규모 기성 기업들이 상당한 시장 점유율을 차지하고 있어 ‘준통합(semi-consolidated)’된 형태를 보입니다. 많은 기업들이 전문 지식을 활용하고 자원을 공유하기 위해 전략적 파트너십, 협력 및 라이선스 계약에 참여하고 있습니다. 주요 기업으로는 Bristol-Myers Squibb Company (Celgene Corporation), Pfizer, Inc., Novartis AG, bluebird bio, Inc., Gilead Sciences, Inc. (Kite Pharma, Inc.) 등이 있습니다.
# 최근 산업 동향
* 2025년 1월: 세포 공학 전문 기업 MaxCyte, Inc.는 세포 및 유전자 치료제를 위한 온타겟 및 오프타겟 편집 평가 서비스를 제공하는 SeQure Dx를 인수했습니다.
* 2024년 8월: 미국 식품의약국(FDA)은 Adaptimmune이 개발한 유전자 치료제 Tecelra (afamitresgene autoleucel)를 절제 불가능하거나 전이성 활막 육종 성인 환자 치료용으로 승인했습니다. 이 승인은 특정 HLA 항원을 보유하고 MAGE-A4 항원을 발현하는 종양을 가진 환자에게 적용됩니다.
* 2024년 5월: Astellas의 전액 출자 자회사인 Xyphos Biosciences, Inc.는 Poseida와 연구 협력을 체결했습니다. 이 협약은 양사의 첨단 세포 치료 플랫폼을 통합하여 새로운 convertibleCAR 프로그램을 개발하는 것을 목표로 합니다.
결론적으로, 세포 및 유전자 치료제 시장은 지원적인 규제 프레임워크, 치료 적용 분야의 다각화, 그리고 증가하는 자금 조달 활동에 힘입어 상당한 성장을 이룰 것으로 예상됩니다. 시장이 계속 진화함에 따라, 미충족 의료 수요를 해결하고 헬스케어 환경을 변화시키는 데 중요한 역할을 할 것으로 기대됩니다.
본 보고서는 세포 및 유전자 치료 시장에 대한 포괄적인 분석을 제공합니다. 보고서의 범위에 따르면, 세포 및 유전자 치료는 유전 질환 및 특정 암과 같은 질병을 치료하거나 예방하기 위해 세포와 유전자를 조작하는 혁신적인 의료 치료법을 의미합니다.
시장 규모 및 예측에 따르면, 2024년 세포 및 유전자 치료 시장 규모는 165.8억 달러로 추정되었으며, 2025년에는 223억 달러에 이를 것으로 예상됩니다. 이 시장은 2025년부터 2030년까지 연평균 성장률(CAGR) 25.67%로 성장하여 2030년에는 818억 달러 규모에 도달할 것으로 전망됩니다.
시장 동인으로는 규제 승인 증가, 임상 연구 및 시험의 급증, 첨단 치료법에 대한 투자 확대가 주요 요인으로 작용하고 있습니다. 반면, 높은 치료 비용, 표준화 부족 및 복잡한 제조 공정은 시장 성장을 저해하는 요인으로 분석됩니다. 보고서는 또한 포터의 5가지 경쟁 요인 분석(신규 진입자의 위협, 구매자/소비자의 교섭력, 공급업체의 교섭력, 대체 제품의 위협, 경쟁 강도)을 통해 시장의 경쟁 환경을 심층적으로 다룹니다.
시장은 치료 유형, 적용 분야, 최종 사용자 및 지역별로 세분화됩니다.
* 치료 유형별: 세포 치료(줄기세포, T세포, 수지상세포, NK세포)와 유전자 치료로 나뉩니다.
* 적용 분야별: 피부과, 근골격계, 종양학, 면역학, 심장학, 신경학 및 기타(망막 질환, 감염성 질환 등 포함)로 분류됩니다.
* 최종 사용자별: 병원, 클리닉 및 기타로 구분됩니다.
* 지역별: 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 러시아, 스페인 등), 아시아 태평양(중국, 일본, 인도, 호주, 한국 등), 중동 및 아프리카(GCC, 남아프리카 등), 남미(브라질, 아르헨티나 등)로 광범위하게 분석되며, 17개국에 대한 시장 규모 및 예측을 제공합니다.
경쟁 환경 분석에서는 Bristol-Myers Squibb Company (Celgene Corporation), Pfizer, Inc., Novartis AG, bluebird bio, Inc., Gilead Sciences, Inc. (Kite Pharma, Inc.) 등을 포함한 주요 시장 참여 기업들의 프로필을 다룹니다. 이들 기업의 사업 개요, 재무, 제품 및 전략, 최근 개발 사항 등이 포함됩니다.
주요 보고서 내용에 따르면, 북미 지역은 예측 기간(2025-2030년) 동안 가장 높은 연평균 성장률을 보일 것으로 예상되며, 2025년에는 아시아 태평양 지역이 가장 큰 시장 점유율을 차지할 것으로 전망됩니다.
본 보고서는 서론, 연구 방법론, 요약, 시장 동향, 시장 세분화, 경쟁 환경, 시장 기회 및 미래 동향 등의 목차로 구성되어 있습니다. 과거 시장 규모는 2019년부터 2024년까지, 예측은 2025년부터 2030년까지 제공됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 규제 승인 증가
- 4.2.2 임상 연구 및 시험의 급증
- 4.2.3 첨단 치료법에 대한 투자 증가
- 4.3 시장 제약
- 4.3.1 높은 치료 비용
- 4.3.2 표준화 부족 및 복잡한 제조 공정
- 4.4 포터의 5가지 경쟁 요인 분석
- 4.4.1 신규 진입자의 위협
- 4.4.2 구매자/소비자의 교섭력
- 4.4.3 공급업체의 교섭력
- 4.4.4 대체 제품의 위협
- 4.4.5 경쟁 강도
5. 시장 세분화 (가치 기준 시장 규모 – USD)
- 5.1 치료 유형별
- 5.1.1 세포 치료
- 5.1.1.1 줄기세포
- 5.1.1.2 T세포
- 5.1.1.3 수지상세포
- 5.1.1.4 NK세포
- 5.1.2 유전자 치료
- 5.2 적용 분야별
- 5.2.1 피부과
- 5.2.2 근골격계
- 5.2.3 종양학
- 5.2.4 면역학
- 5.2.5 심장학
- 5.2.6 신경학
- 5.2.7 기타
- 5.3 최종 사용자별
- 5.3.1 병원
- 5.3.2 클리닉
- 5.3.3 기타
- 5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 독일
- 5.4.2.2 영국
- 5.4.2.3 프랑스
- 5.4.2.4 러시아
- 5.4.2.5 스페인
- 5.4.2.6 기타 유럽
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 일본
- 5.4.3.3 인도
- 5.4.3.4 호주
- 5.4.3.5 대한민국
- 5.4.3.6 기타 아시아 태평양
- 5.4.4 중동 및 아프리카
- 5.4.4.1 GCC
- 5.4.4.2 남아프리카
- 5.4.4.3 기타 중동 및 아프리카
- 5.4.5 남미
- 5.4.5.1 브라질
- 5.4.5.2 아르헨티나
- 5.4.5.3 기타 남미
6. 경쟁 환경
- 6.1 회사 프로필
- 6.1.1 브리스톨-마이어스 스큅 회사 (셀진 코퍼레이션)
- 6.1.2 페링 제약 A/S
- 6.1.3 아이오반스 바이오테라퓨틱스 주식회사
- 6.1.4 오토러스 테라퓨틱스
- 6.1.5 화이자 주식회사
- 6.1.6 존슨앤드존슨
- 6.1.7 버텍스 제약 주식회사
- 6.1.8 노바티스 AG
- 6.1.9 블루버드 바이오 주식회사
- 6.1.10 덴드리온 제약 유한책임회사
- 6.1.11 스템사이트
- 6.1.12 스파크 테라퓨틱스 주식회사
- 6.1.13 길리어드 사이언스 주식회사 (카이트 파마 주식회사)
- 6.1.14 PTC 테라퓨틱스
- *목록은 완전하지 않음
7. 시장 기회 및 미래 동향
세포·유전자 치료는 질병의 근본적인 원인을 해결하고 난치병을 극복하기 위한 혁신적인 바이오 의약 기술 분야입니다. 이는 크게 세포 치료와 유전자 치료로 구분되며, 환자 자신의 또는 타인의 살아있는 세포를 체외에서 배양, 증식, 선별하는 등 물리적, 화학적, 생물학적 방법으로 조작하여 질병 치료, 진단 및 예방 목적으로 사용하는 의학 기술을 세포 치료라 합니다. 반면, 유전자 치료는 질병의 원인이 되는 유전자를 교정하거나, 새로운 유전자를 도입하여 질병을 치료하는 방법으로, 유전자 자체 또는 유전자를 포함하는 바이러스 벡터 등을 이용합니다. 이 두 분야는 밀접하게 연관되어 있으며, 종종 '첨단 바이오의약품'으로 함께 분류되어 인류의 건강 증진에 기여할 잠재력을 가지고 있습니다.
세포 치료의 종류는 사용되는 세포의 기원에 따라 자가 세포 치료, 동종 세포 치료, 이종 세포 치료로 나눌 수 있습니다. 자가 세포 치료는 환자 본인의 세포를 사용하므로 면역 거부 반응의 위험이 적다는 장점이 있으며, 대표적으로 CAR-T 세포 치료나 자가 줄기세포 이식이 이에 해당합니다. 동종 세포 치료는 타인의 세포를 사용하며, 대량 생산 및 표준화 가능성이 높아 상업적 활용도가 높습니다. 이종 세포 치료는 다른 종의 세포를 사용하는 방식으로 아직 연구 단계에 있습니다. 주요 활용 세포로는 배아줄기세포, 유도만능줄기세포, 성체줄기세포와 같은 줄기세포와 T세포, NK세포 등의 면역세포가 있습니다. 유전자 치료는 유전자 전달 방식에 따라 생체 내 유전자 치료(In vivo gene therapy)와 생체 외 유전자 치료(Ex vivo gene therapy)로 구분됩니다. 생체 내 유전자 치료는 유전자 전달체를 직접 환자 몸에 주입하는 방식이며, 생체 외 유전자 치료는 환자 몸에서 세포를 채취하여 체외에서 유전자를 조작한 후 다시 주입하는 방식입니다. 유전자 전달체로는 아데노바이러스, 렌티바이러스, 아데노부속바이러스 등 바이러스 벡터와 리포좀, 나노입자 등 비바이러스 벡터가 활용되며, 유전자 보충, 유전자 침묵, 유전자 편집 등의 방식으로 질병을 치료합니다.
세포·유전자 치료는 다양한 질병 치료에 활용되고 있습니다. 가장 활발한 분야는 암 치료로, CAR-T 세포 치료는 백혈병 및 림프종과 같은 혈액암에서 혁신적인 치료 효과를 보이고 있으며, 종양 용해 바이러스 또한 암 치료에 적용되고 있습니다. 또한 척수성 근위축증(SMA), 혈우병, 망막색소변성증 등 단일 유전자 결함으로 발생하는 희귀 유전 질환의 근본적인 치료법으로 주목받고 있습니다. 이 외에도 파킨슨병, 알츠하이머병과 같은 신경퇴행성 질환, 류마티스 관절염, 크론병 등 자가면역 질환, 그리고 심근경색, 뇌졸중 후유증, 연골 손상 등 손상된 조직 및 장기를 재생하는 재생 의학 분야에서도 활발한 연구가 진행되고 있습니다.
이러한 첨단 치료법의 발전을 가능하게 하는 관련 기술로는 유전자 편집 기술이 핵심적입니다. CRISPR-Cas9, TALEN, ZFN 등은 정밀한 유전자 교정을 가능하게 하여 유전자 치료의 정확성과 효율성을 높이고 있습니다. 또한 안전성과 효율성을 높인 바이러스 벡터 개발 기술, 대량의 고품질 세포를 안정적으로 생산하는 세포 배양 및 증식 기술, 특정 세포 집단을 효율적으로 분리하고 순도를 높이는 세포 분리 및 정제 기술도 중요합니다. 치료 효과를 모니터링하고 세포를 추적하는 생체 내 이미징 기술과 인공지능(AI) 및 빅데이터를 활용한 치료제 개발 및 환자 맞춤형 치료 전략 수립 또한 이 분야의 발전을 가속화하고 있습니다.
세포·유전자 치료 시장은 미충족 의료 수요가 높은 난치병 치료에 대한 기대감 증폭으로 인해 급격한 성장세를 보이고 있습니다. 기술 발전, 각국의 규제 완화, 투자 증가, 고령화 사회 진입 등이 주요 시장 동인으로 작용하고 있으며, 글로벌 제약사 및 바이오텍 기업들의 활발한 투자 및 인수합병이 이루어지고 있습니다. 혁신적인 치료 효과에도 불구하고 높은 치료 비용은 여전히 접근성을 제한하는 요인으로 작용하고 있습니다. 국내 시장 또한 정부의 첨단재생바이오법 제정 등 적극적인 지원 정책과 국내 기업들의 활발한 연구 개발로 성장 잠재력이 매우 높은 것으로 평가됩니다.
미래 전망에 있어서 세포·유전자 치료는 현재 주로 희귀 난치성 질환에 집중되어 있으나, 향후 만성 질환 및 일반 질환으로 적용 범위가 확대될 것으로 예상됩니다. 유전자 편집 기술의 정확성 및 안전성 향상, 비바이러스성 전달체 개발, 스마트 세포 치료제 개발 등 기술 고도화가 지속될 것입니다. 환자 개개인의 유전적 특성 및 질병 상태에 최적화된 개인 맞춤형 치료법 개발이 가속화될 것이며, 대량 생산 기술 발전 및 자동화 시스템 도입을 통한 치료 비용 절감 노력 또한 중요한 과제가 될 것입니다. 새로운 기술에 대한 사회적 합의 및 규제 프레임워크의 지속적인 발전 또한 필수적입니다. 궁극적으로 세포·유전자 치료는 난치병 극복 및 인류 건강 증진에 기여하는 핵심 의료 기술로 자리매김하며, 미래 의학의 패러다임을 변화시킬 것으로 기대됩니다.