❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
시멘트 보드 시장 개요: 성장 동향 및 2026-2031년 예측
# 1. 시장 개요 및 주요 수치
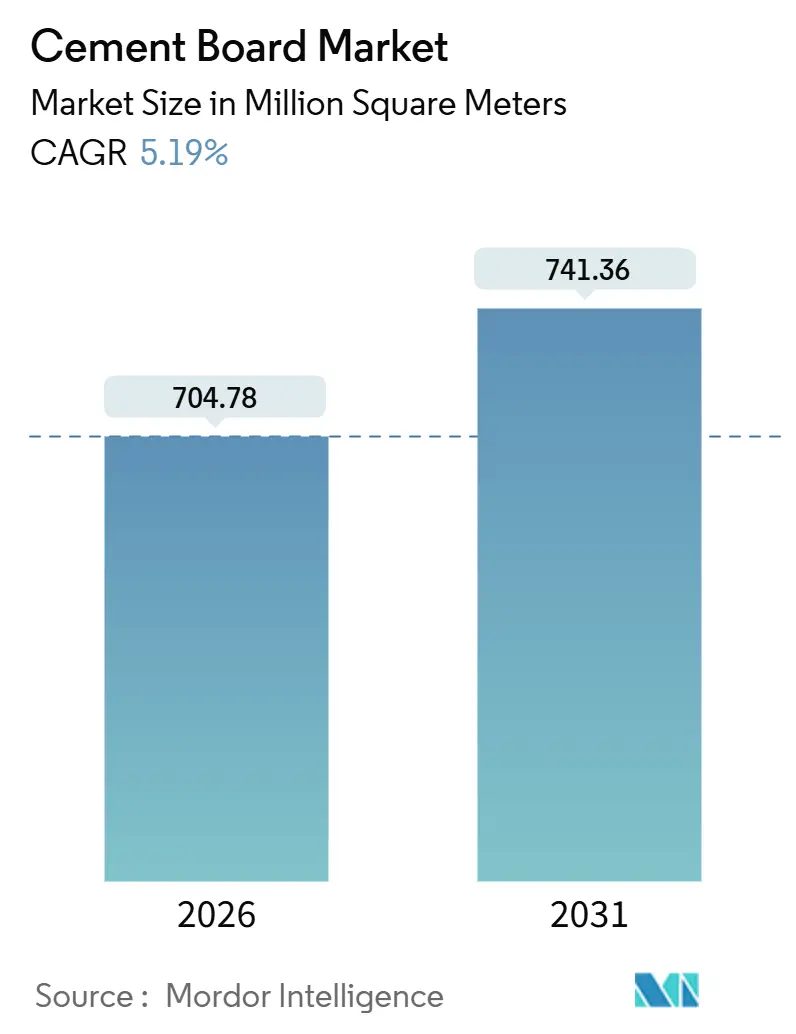
시멘트 보드 시장은 2026년 7억 478만 제곱미터에서 2031년 7억 4,136만 제곱미터에 이를 것으로 예상되며, 예측 기간(2026-2031년) 동안 연평균 5.19%의 성장률(CAGR)을 기록할 것으로 전망됩니다. 이러한 성장은 불연성, 내습성 패널에 대한 수요 증가와 엄격해지는 화재 안전 및 환경 규제 준수 필요성에 기인합니다. 개발업체들은 설치 시간을 단축하고 인건비를 절감하며 내재 탄소를 줄이는 공장 절단 보드를 채택하고 있습니다. 산불 위험 지역의 보험 인센티브, 석면 사용에 대한 엄격한 금지, 모듈러 건축 시스템의 빠른 도입은 장기적인 물량 확대를 뒷받침하고 있습니다. 주요 공급업체들은 에너지 인플레이션과 탄소세를 상쇄하고 마진을 보호하기 위해 오토클레이브(고압 증기 양생), 혼합 시멘트 바인더, 디지털 공정 제어를 지속적으로 개선하고 있습니다.
아시아 태평양 지역은 가장 빠르게 성장하며 가장 큰 시장으로, 시장 집중도는 중간 수준입니다.
# 2. 주요 보고서 요약 (2025년 기준)
* 제품 유형별: 섬유 시멘트 보드(Fiber Cement Board, FCB)가 58.76%의 시장 점유율을 차지하며 지배적입니다. 산화마그네슘 시멘트 보드(MOCB) 및 쌀겨 시멘트 보드와 같은 기타 제품 유형은 2031년까지 5.56%의 CAGR로 성장할 것으로 예상됩니다.
* 적용 분야별: 외벽 및 칸막이벽이 37.10%의 시장 규모를 차지했으며, 조립식 및 내화성 조립체와 같은 기타 적용 분야는 2031년까지 5.79%의 CAGR로 성장할 것으로 전망됩니다.
* 최종 사용자 산업별: 주거용 프로젝트가 45.19%의 소비량을 차지했으며, 산업 및 기관 부문은 2031년까지 5.66%의 CAGR을 기록할 것으로 예상됩니다.
* 지역별: 아시아 태평양 지역이 44.07%의 물량을 차지했으며, 이 지역의 수요는 2031년까지 5.42%의 CAGR로 확대될 것으로 보입니다.
# 3. 글로벌 시멘트 보드 시장 동향 및 통찰력
3.1. 성장 동인 (Drivers)
1. 주거 및 상업용 건축에서의 채택 증가 (+1.4% CAGR 영향):
* 지리적 관련성: 전 세계적, 특히 아시아 태평양 및 북미 지역에서 높음.
* 영향 기간: 중기 (2-4년).
* 강화된 건축 법규와 인력 부족으로 인해 시멘트 보드는 주택 및 비주거용 건축에서 선호되는 자재가 되고 있습니다. 캘리포니아의 2024년 CALGreen 업데이트는 외벽 마감재에 대한 환경성적표지(EPD)를 요구하여 비닐 옵션을 배제하고 섬유 시멘트 사용을 장려합니다. 인도는 2025년에 4억 5천만 제곱피트의 주거용 면적을 추가했으며, 이 중 상당수는 90분 내화 등급 규정을 충족하기 위해 시멘트 보드 소핏(soffit) 및 계단실 라이너를 사용했습니다. 싱가포르와 홍콩의 상업용 건물 개조 프로젝트에서는 그린 마크 플래티넘(Green Mark Platinum) 내충격성 목표를 달성하기 위해 석고보드 대신 12mm 시멘트 보드를 사용하고 있습니다. 현장 작업자들은 미리 재단된 패널을 습식 석고보다 40% 빠르게 고정할 수 있어 중층 건물 공사 일정을 2~3주 단축합니다.
2. 비석면 보드를 선호하는 의무적인 친환경 건축 법규 (+1.2% CAGR 영향):
* 지리적 관련성: 북미, EU, 호주, 일부 아시아 태평양 도시.
* 영향 기간: 장기 (4년 이상).
* 유럽 연합의 2024년 건설 제품 규정(Construction Products Regulation) 개정안은 석면 함유량 제로를 확인하는 성능 선언(Declaration of Performance)을 의무화하여 섬유 시멘트 채택을 가속화하고 있습니다. 호주의 2025년 국가 건축 법규(National Construction Code)는 한때 미인증 보드의 수입을 허용했던 허점을 막았습니다. 뉴욕시의 Local Law 97은 외벽의 내재 탄소 배출량을 제한하여 개발업체들이 알루미늄 복합재를 시멘트 보드로 대체하여 탄소 발자국을 35% 줄이도록 유도하고 있습니다. EPD 라이브러리와 ISO 8336 화재 테스트 데이터를 보유한 제조업체는 신규 진입자보다 6~9개월 빠르게 시장에 진출할 수 있습니다.
3. 내구성 및 내충격성 내부 패널에 대한 수요 (+0.9% CAGR 영향):
* 지리적 관련성: 전 세계적, 특히 고층 건물 및 기관용.
* 영향 기간: 중기 (2-4년).
* 미국 병원들은 복도에 9mm 보드를 지정하고 있는데, 이는 들것 충격에 강하고 1,000제곱피트당 10년간 수리 인건비를 1,200달러 절감하기 때문입니다. 12-18 MPa의 굴곡 강도는 더 얇은 벽을 가능하게 하여 고층 건물에서 바닥 면적을 확보할 수 있습니다. 유럽의 냉장 창고는 HACCP 위생 목표를 충족하기 위해 시멘트 보드를 선호하는데, 이 재료는 동결-해동 주기 동안 곰팡이가 생기지 않기 때문입니다. 데이터 센터 보험사들은 섬유 시멘트와 같은 불연성 칸막이가 케이블 트레이를 보호할 경우 보험료 할증을 5%로 제한합니다.
4. 현장 외 모듈러 건축(Off-site Volumetric Modular Buildings)의 채택 증가 (+0.8% CAGR 영향):
* 지리적 관련성: 북미, 북유럽, 일본.
* 영향 기간: 중기 (2-4년).
* 펜실베이니아와 온타리오의 공장들은 12mm 패널을 외부 피복재와 욕실 백커(backer)로 동시에 통합하여 현장 작업 및 물류를 줄이고 있습니다. 일본의 조립식 건축 선두 기업들은 건축 기준법에 따라 0.4g의 지진 하중을 견딜 수 있는 연성 보드를 설치합니다. 2025년에 발표된 영국 지침은 새로운 모듈러 주택에 대한 선호하는 내화성 클래딩으로 섬유 시멘트를 명시하고 있습니다. 미리 절단된 보드의 중첩 배송은 운송 비용을 12% 절감하고 운송 중 파손을 줄입니다.
5. 내화성 클래딩에 대한 산불 보험 할인 (+0.6% CAGR 영향):
* 지리적 관련성: 캘리포니아, 호주, 지중해 유럽.
* 영향 기간: 단기 (2년 이하).
* 캘리포니아, 호주, 지중해 유럽의 산불 위험 지역에서는 내화성 클래딩을 사용하면 산불 보험료 할인을 받을 수 있어 시멘트 보드 수요를 촉진합니다.
3.2. 제약 요인 (Restraints)
1. 석고보드 및 OSB 대비 높은 초기 비용 (-0.7% CAGR 영향):
* 지리적 관련성: 전 세계적, 가격에 민감한 주택 시장.
* 영향 기간: 단기 (2년 이하).
* 섬유 시멘트 패널은 북미에서 18-24달러에 판매되며, 이는 Type X 석고보드보다 40-60% 높은 가격입니다. 2025년 포틀랜드 시멘트 가격이 12% 인상된 반면 석고보드 가격은 변동이 없어 가격 격차가 더욱 벌어졌습니다. 카바이드 블레이드와 사전 드릴링으로 인해 작업 시간이 10-15% 증가하여 인건비도 추가됩니다. 인도와 동남아시아의 저렴한 주택 예산은 종종 자재 지출을 제한하여 낮은 수명 주기 비용에도 불구하고 단기적인 시장 침투를 제한합니다.
2. 시멘트 및 셀룰로스 섬유 가격 변동성 / CO₂ 세금 (-0.5% CAGR 영향):
* 지리적 관련성: EU 및 북미.
* 영향 기간: 중기 (2-4년).
* 2025년 에너지 시장이 경색되면서 포틀랜드 시멘트 현물 가격은 18-22% 변동했습니다. 주요 셀룰로스 투입물인 연목 펄프는 캐나다 공급 감소 이후 18% 급등했습니다. EU의 탄소 국경 조정 메커니즘(Carbon Border Adjustment Mechanism, CBAM)은 내재 CO₂ 톤당 80-100유로를 추가하여 착륙 비용을 최대 12% 인상합니다. 캘리포니아의 탄소 배출권 가격은 2025년 말 톤당 38달러로 상승하여 주내 생산량에 입방미터당 4-6달러를 추가했습니다.
3. 제한적인 수명 주기 종료 재활용 인프라 (-0.3% CAGR 영향):
* 지리적 관련성: EU, 캘리포니아, 일부 아시아 태평양 지역.
* 영향 기간: 장기 (4년 이상).
* 시멘트 보드의 수명 주기 종료 재활용 인프라는 여전히 미흡합니다. 네덜란드와 일본의 파일럿 프로젝트는 시멘트 미세분을 회수하기 위한 열분해를 테스트하고 있지만, 톤당 1.2-1.5 MWh의 에너지 사용량은 여전히 너무 높습니다.
# 4. 세그먼트 분석
4.1. 제품 유형별: FCB의 선두 유지 및 오토클레이브 규모 확대
섬유 시멘트 보드(FCB)는 2025년 물량의 58.76%를 차지하며, 성숙한 ASTM C1186 준수 라인을 통해 그 위치를 확고히 하고 있습니다. James Hardie의 오토클레이브 보드는 18-22 MPa의 굴곡 강도와 ±0.3%의 치수 공차를 자랑하며, 클래딩 및 구조용 피복재 역할을 모두 충족합니다. 산화마그네슘 및 쌀겨 변형과 같은 기타 제품 유형은 더 비싸지만, 해안 건축에 적합한 우수한 염화물 저항성으로 5.79%의 CAGR로 확장되고 있습니다. 이 중 고성능 FCB 시장 규모는 북미 및 EU와 같은 법규 주도 지역에서 가장 빠르게 확대될 것으로 예상됩니다. 목모(wood wool) 및 스트랜드 보드와 같은 틈새 형식은 최대 0.75의 NRC(소음 감소 계수) 값을 제공하며 음향 천장에 사용됩니다. 인도와 베트남의 생산자들은 현재 셀룰로스의 최대 40%를 쌀겨 섬유로 대체하여 Class A 화재 등급을 희생하지 않고 원가를 제곱미터당 5달러 절감하고 있습니다.
쌀겨 및 마그네슘 보드는 가격에 민감한 시장 및 특수 시장에서 FCB의 작은 점유율을 잠식할 것으로 예상됩니다. 그러나 오토클레이브 FCB의 시멘트 보드 시장 점유율은 지진, 화재 및 보증 기준이 초기 비용 차이보다 우선하는 곳에서 계속 지배적일 것입니다. 사우디아라비아의 해양 프로젝트, 일본의 다세대 주택, 미국 데이터 센터는 모두 검증된 성능을 위해 FCB를 지정합니다. 또한, 건축업자들이 내재 탄소 목표를 달성하는 데 도움이 되는 잘 문서화된 EPD 라이브러리도 FCB의 성장을 뒷받침합니다.
4.2. 적용 분야별: 조립식 및 내화성 조립체의 가속화
외벽 및 칸막이벽은 2025년 적용 분야 물량의 37.10%를 차지하며 수십 년간의 법규 준수를 반영합니다. 그러나 조립식 모듈 및 내화성 인클로저와 관련된 시멘트 보드 시장 규모는 연간 5.79% 성장할 것으로 예측됩니다. 북미의 공장 조립 라인은 12mm 패널을 다이어프램(diaphragm) 및 습식 구역 라이너로 모두 장착하여 모듈당 재료 비용을 200달러 절감합니다. 데이터 센터 및 제약 클린룸은 ISO 834 곡선 하에서 120분 동안 손상되지 않는 불연성 외피를 지정하는데, 이는 석고보드가 따라올 수 없는 장점입니다.
대형 타일을 시공하는 상업용 건물 개조 프로젝트에서 바닥 밑깔개(floor underlayment) 수요가 증가하고 있습니다. 지붕재 사용은 틈새 시장이지만 인도네시아와 필리핀에서 확대되고 있으며, 섬유 시멘트의 단열 특성이 도시 열섬 현상을 완화합니다. 클래딩 마감재는 이제 목재 결이나 석재를 모방하여 중층 건물 외벽의 미적 매력을 넓히고 있습니다. 전반적으로 조립식 건축의 시간 절약 경제성과 화재 안전 요구 사항은 시멘트 보드 시장을 다각화하는 데 도움이 됩니다.
4.3. 최종 사용자 산업별: 기관 프로젝트가 성장을 주도
주거용 건축업자들은 2025년에 보드의 45.19%를 소비했지만, 산업 및 기관 구매자들은 2031년까지 5.66%의 CAGR을 기록할 것입니다. 10MW 데이터 센터 쉘은 일반적으로 불연성 외피에 대한 보험사의 요구 사항을 충족하기 위해 최대 12,000제곱미터의 패널을 설치합니다. 냉장 창고 및 HACCP 규제 식품 공장은 내습성 및 미생물 중립성 때문에 시멘트 보드를 선호합니다. 교육구 및 병원은 충격 손상이 흔한 복도에 이 재료를 선택하여 평생 유지 보수 비용을 절감합니다.
상업용 사무실 개조 프로젝트는 국제 건축 법규(International Building Code)의 Type IIB 구조물에서 90분 복도 등급을 충족하기 위해 12mm 패널을 채택합니다. 동남아시아 호텔들은 조리 기구 3m 이내의 지역 화재 규정을 충족하기 위해 주방 및 욕실 벽에 섬유 시멘트를 사용합니다. 종합적으로 이러한 사양 주도형 부문은 규제가 강화되고 수명 주기 비용이 초기 가격보다 우선시됨에 따라 시멘트 보드 시장을 뒷받침합니다.
# 5. 지역 분석
* 아시아 태평양: 2025년 물량의 44.07%를 차지하며 5.42%의 CAGR이 예상됩니다. 인도의 PMAY 프로그램만으로도 2025년에 해안 주에서 사이클론 방지 클래딩을 의무화하여 1,800만 제곱미터의 수요를 창출했습니다. 베트남의 전자 단지에 대한 360억 달러의 FDI 유입은 2023년 12%에서 2025년 22%로 시장 침투율을 높였습니다. 일본의 조립식 건축 부문은 0.4g의 횡하중을 견딜 수 있는 연성 섬유 시멘트를 계속 설치하고 있습니다.
* 북미: 캘리포니아의 WUI(Wildland-Urban Interface) 코드는 위험 지역에 Class A 클래딩을 요구하여 연간 600만 제곱미터의 추가 수요를 창출합니다. 2025년 HUD(주택도시개발부) 지침은 모듈러 저렴한 주택에 섬유 시멘트를 홍보하여 펜실베이니아 및 온타리오 공장의 주문을 늘렸습니다. 캐나다의 2025년 법규는 추운 기후에서 습기 관리 규정을 강화하여 OSB보다 시멘트 보드를 선호하게 했습니다.
* 유럽: 그렌펠 타워 화재 이후의 법규와 건물 에너지 성능 지침(Energy Performance of Buildings Directive)에 의해 시장 물량이 형성됩니다. 독일의 건물 에너지법은 실내 온도 변동을 안정화하는 높은 열 질량 칸막이에 크레딧을 부여합니다. 영국은 2024년 이후 2,500개 건물의 가연성 외벽을 섬유 시멘트로 교체했습니다. 북유럽의 조립식 건축 벤처는 패시브 하우스(Passive House) 목표를 충족하기 위해 기밀 보드를 지정하며, 남유럽은 산불 방어용으로 이를 배치합니다.
* 남미 및 중동 & 아프리카: 브라질의 2024년 재개된 Minha Casa 프로그램은 흰개미 방지 클래딩을 의무화하여 2025년에 300만 제곱미터의 수요를 추가했습니다. 사우디아라비아의 비전 2030(Vision 2030) 환대 시설 건축은 50°C의 온도 변화를 견디기 위해 시멘트 보드를 사용합니다. UAE의 Estidama 및 Al Sa’fat 하의 친환경 건축 계획은 EPD 인증 보드에 크레딧을 부여하여 투명한 탄소 데이터를 가진 공급업체를 장려합니다.
# 6. 경쟁 환경
시멘트 보드 시장은 중간 정도의 통합을 보입니다. James Hardie는 2027년 가동될 필리핀 공장에 4억 5천만 달러를 투자하여 동남아시아 운송 비용을 30% 절감할 계획입니다. Etex는 2025년 브라질 생산 업체를 인수하여 유칼립투스 펄프를 확보하고 섬유 비용을 10-15% 절감했습니다. Saint-Gobain의 디지털 트윈 플랫폼은 유럽 생산 라인 전반에서 스크랩을 12%, 에너지를 8% 절감했습니다. 수명 주기 종료 재활용은 여전히 미개척 영역입니다. 네덜란드와 일본의 파일럿 프로젝트는 시멘트 미세분을 회수하기 위한 열분해를 테스트하고 있지만, 톤당 1.2-1.5 MWh의 에너지 사용량은 여전히 너무 높습니다.
주요 시장 참여자:
* James Hardie Industries Plc.
* Etex Group
* Saint-Gobain
* Siam Cement Public Company Limited
* ELEMENTIA MATERIALES, S.A.B. DE C.V
# 7. 최근 산업 동향
* 2025년 11월: 건축 자재 및 주택 솔루션 회사인 BirlaNu는 인도 안드라프라데시주 넬로르 지역에 신규 섬유 시멘트 보드 공장을 설립할 계획을 발표했습니다. 이 시설은 석탄 화력 발전소에서 발생하는 비산회(fly ash)를 주요 투입물로 활용하여 산업 폐기물을 줄이고 순환 경제 관행을 촉진할 것입니다.
* 2025년 6월: 네팔 최초의 섬유 시멘트 보드 생산 업체인 IME Group이 시설 운영을 공식적으로 시작했습니다. 이 완전 자동화된 공장은 일일 75,000제곱피트의 생산 능력을 자랑합니다. 4피트 x 8피트 크기이며 4mm에서 30mm 두께로 제공되는 이 보드는 내화성 및 내후성뿐만 아니라 유연하고 내구성이 뛰어나며 친환경적입니다.
본 보고서는 글로벌 시멘트 보드 시장에 대한 심층적인 분석을 제공합니다. 시멘트 보드는 시멘트, 물 및 골재(모래, 실리카 등)의 혼합물로 제조되는 다용도 건축 자재로, 건설, 리노베이션, 장식 등 광범위한 분야에 활용됩니다. 특히, 기존 목재 기반 재료 대비 수축 및 팽창이 적어 온도와 습도 변화가 큰 환경에 매우 적합합니다. 본 보고서는 27개국을 대상으로 시멘트 보드 시장의 규모와 예측을 면적(제곱미터) 기준으로 상세히 다룹니다.
시장 성장을 견인하는 주요 요인으로는 주거 및 상업용 건설 분야에서의 시멘트 보드 채택 증가, 비석면 보드를 선호하는 의무적인 친환경 건축 규정 강화, 내구성과 충격 저항성이 뛰어난 내부 패널에 대한 수요 증대, 모듈러 건축 방식의 확산, 그리고 내화성 외장재 사용 시 제공되는 산불 보험 할인 혜택 등이 있습니다. 예를 들어, 캘리포니아와 호주 등 산불 위험 지역에서는 Class A 내화 등급을 받은 시멘트 보드 사용 시 주택 소유주가 10-20%의 보험료 할인을 받을 수 있어 개조 및 신축 수요를 촉진하고 있습니다. 반면, 시장의 제약 요인으로는 석고 및 OSB(Oriented Strand Board) 대비 높은 초기 비용, 시멘트 및 셀룰로스 섬유 가격의 변동성, CO₂ 부과금, 그리고 제한적인 폐기물 재활용 인프라 등이 지적됩니다.
시멘트 보드 시장은 제품 유형, 적용 분야, 최종 사용자 산업 및 지역별로 세분화되어 분석됩니다.
* 제품 유형별로는 섬유 시멘트 보드(FCB), 목모 시멘트 보드(WWCB), 목재 스트랜드 시멘트 보드(WSCB), 시멘트 결합 파티클 보드(CBPB) 및 기타 유형(산화마그네슘 시멘트 보드, 쌀겨 시멘트 보드 등)으로 구분됩니다. 이 중 섬유 시멘트 보드는 오토클레이브 강도와 우수한 내화 성능을 바탕으로 2025년 기준 58.76%의 가장 큰 시장 점유율을 차지했습니다.
* 적용 분야별로는 바닥재, 외벽 및 칸막이 벽, 지붕재, 기둥 및 보, 파사드, 웨더보드 및 클래딩, 음향 및 단열재, 그리고 기타 응용 분야(조립식 주택, 영구 거푸집, 내화성 건축 등)가 포함됩니다. 특히 데이터 센터, 클린룸, 냉장 보관 시설 등 산업용 사용자들은 시멘트 보드의 불연성, 충격 강도 및 습기 저항성을 높이 평가하여 장기적인 유지보수 비용 절감 효과를 얻고 있습니다.
* 최종 사용자 산업별로는 주거용, 상업용, 산업 및 기관용으로 분류됩니다.
* 지역별로는 아시아 태평양(중국, 인도, 일본, 한국, 베트남 등), 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아, 러시아 등), 남미, 중동 및 아프리카 지역으로 광범위하게 분석됩니다.
시장 규모 및 성장 예측에 따르면, 글로벌 시멘트 보드 시장은 2026년에 7억 478만 제곱미터(m²)에 도달했으며, 2031년까지 연평균 5.19%의 견고한 성장률(CAGR)을 기록할 것으로 전망됩니다. 특히 아시아 태평양 지역은 인도의 PMAY(Pradhan Mantri Awas Yojana) 프로젝트와 베트남의 산업 단지 개발에 힘입어 연간 5.42%로 가장 빠르게 성장할 것으로 예측됩니다.
경쟁 환경 분석에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 및 순위 분석이 이루어집니다. 주요 기업으로는 Allura, Etex Group, James Hardie Industries plc., Saint-Gobain, Siam Cement Public Company Limited 등이 포함됩니다. 향후 시장 기회 및 전망으로는 미개척 시장 및 충족되지 않은 수요에 대한 평가와 미학적인 인테리어에 대한 소비자 선호도 증가 등이 제시됩니다.
1. 서론
- 1.1 연구 가정
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 주거 및 상업용 건설 분야에서의 채택 증가
- 4.2.2 비석면 보드를 선호하는 의무적인 친환경 건축 법규
- 4.2.3 내구성이 뛰어나고 충격에 강한 내부 패널에 대한 수요
- 4.2.4 현장 외 부피 모듈러 건물 채택 증가
- 4.2.5 내화성 클래딩에 대한 산불 보험 할인
- 4.3 시장 제약
- 4.3.1 석고 및 OSB 대비 높은 초기 비용
- 4.3.2 변동성이 큰 시멘트 및 셀룰로스 섬유 가격 / CO₂ 부과금
- 4.3.3 제한적인 수명 종료 재활용 인프라 (알려지지 않은)
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 협상력
- 4.5.2 구매자의 협상력
- 4.5.3 신규 진입자의 위협
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (면적)
- 5.1 제품 유형별
- 5.1.1 섬유 시멘트 보드 (FCB)
- 5.1.2 목모 시멘트 보드 (WWCB)
- 5.1.3 목재 스트랜드 시멘트 보드 (WSCB)
- 5.1.4 시멘트 결합 파티클 보드 (CBPB)
- 5.1.5 기타 제품 유형 (산화마그네슘 시멘트 보드 (MOCB), 쌀겨 시멘트 보드)
- 5.2 용도별
- 5.2.1 바닥재
- 5.2.2 외벽 및 칸막이 벽
- 5.2.3 지붕재
- 5.2.4 기둥 및 보
- 5.2.5 외관, 웨더보드 및 클래딩
- 5.2.6 음향 및 단열
- 5.2.7 기타 용도 (조립식 및 내화 건축)
- 5.3 최종 사용자 산업별
- 5.3.1 주거용
- 5.3.2 상업용
- 5.3.3 산업 및 기관용
- 5.4 지역별
- 5.4.1 아시아 태평양
- 5.4.1.1 중국
- 5.4.1.2 인도
- 5.4.1.3 일본
- 5.4.1.4 대한민국
- 5.4.1.5 베트남
- 5.4.1.6 말레이시아
- 5.4.1.7 인도네시아
- 5.4.1.8 태국
- 5.4.1.9 기타 아시아 태평양
- 5.4.2 북미
- 5.4.2.1 미국
- 5.4.2.2 캐나다
- 5.4.2.3 멕시코
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 프랑스
- 5.4.3.4 이탈리아
- 5.4.3.5 러시아
- 5.4.3.6 튀르키예
- 5.4.3.7 스페인
- 5.4.3.8 북유럽 국가
- 5.4.3.9 기타 유럽
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 콜롬비아
- 5.4.4.4 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 사우디아라비아
- 5.4.5.2 남아프리카
- 5.4.5.3 카타르
- 5.4.5.4 나이지리아
- 5.4.5.5 아랍에미리트
- 5.4.5.6 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율(%)/순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Allura
- 6.4.2 BetonWood SRL
- 6.4.3 Century Ply
- 6.4.4 CONWOOD Co.,LTD
- 6.4.5 CSR
- 6.4.6 ELEMENTIA MATERIALES, S.A.B. DE C.V
- 6.4.7 Etex Group
- 6.4.8 Everest Industries Limited
- 6.4.9 James Hardie Industries plc.
- 6.4.10 Johns Manville
- 6.4.11 National Gypsum Services Company
- 6.4.12 NICHIHA
- 6.4.13 Saint-Gobain
- 6.4.14 Siam Cement Public Company Limited
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
시멘트 보드는 시멘트를 주성분으로 하여 섬유질 보강재, 물, 그리고 기타 첨가제를 혼합한 후 고압으로 압축하고 양생하여 만든 판상형 건축 자재입니다. 이는 뛰어난 내수성, 내화성, 내구성 및 치수 안정성을 특징으로 하며, 습기나 화재에 강한 특성으로 인해 다양한 건축 현장에서 활용되고 있습니다. 주로 건식 공법에 사용되며, 타일 하지재, 외벽 마감재, 내벽 마감재 등 광범위한 용도로 적용됩니다.
시멘트 보드의 종류는 사용되는 보강 섬유와 제조 방식에 따라 다양하게 분류됩니다. 가장 일반적인 형태는 셀룰로스 섬유를 보강재로 사용하는 섬유 시멘트 보드(Fiber Cement Board, FCB)입니다. 이 보드는 밀도와 두께에 따라 내장재, 외장재, 천장재 등 여러 용도로 나뉩니다. 특히 셀룰로스 섬유를 강화재로 사용하여 강도와 유연성을 높인 제품을 CRC 보드(Cellulose Reinforced Cement Board)라고도 하며, 고밀도 제품이 많아 외장재나 고강도를 요구하는 부위에 적합합니다. 시멘트 보드와 유사한 용도로 사용되지만 주성분이 다른 제품으로는 산화마그네슘을 주성분으로 하는 마그네슘 보드(Magnesium Oxide Board, MGO Board)가 있으며, 이는 경량성, 내화성, 방수성이 우수합니다. 또한, 시멘트, 석회, 규사 등을 혼합하여 고온고압 증기 양생한 경량 기포 콘크리트를 판상으로 만든 AAC 보드(Autoclaved Aerated Concrete Board)는 단열성과 경량성이 뛰어납니다. 이 외에도 흡음, 방사선 차폐, 불연 등 특정 기능을 강화한 특수 기능성 시멘트 보드들이 개발되어 건축물의 다양한 요구에 부응하고 있습니다.
시멘트 보드의 용도는 그 우수한 물성 덕분에 매우 광범위합니다. 내장재로는 욕실, 주방 등 습기가 많은 공간의 벽체 및 바닥 타일 하지재로 주로 사용되어 결로 방지 및 곰팡이 억제에 기여합니다. 외장재로는 건물 외벽 마감재, 사이딩, 파사드 등에 적용되어 내후성, 내구성, 내화성이 요구되는 부위에 적합합니다. 천장재로는 습기 및 화재에 강한 마감재로 활용되며, 바닥재로는 고강도 및 내구성이 요구되는 상업 공간이나 산업 시설의 바닥재로 사용됩니다. 또한, 내화 성능이 요구되는 건축물의 방화벽, 방화문 등 방화 구획에도 필수적으로 사용됩니다. 이 외에도 가구 제작, 간판, 조경 시설물 등 다양한 분야에서 그 활용 가치를 인정받고 있습니다.
시멘트 보드와 관련된 기술은 생산 공정부터 표면 처리, 친환경 기술에 이르기까지 다양합니다. 생산 기술로는 시멘트 슬러리를 얇은 층으로 여러 번 감아 올려 판을 형성하는 전통적인 하체크(Hatschek) 공법과 혼합물을 금형에 넣고 고압으로 압축하여 성형하는 유압 프레스 공법이 있습니다. 특히 오토클레이브 양생은 고온고압 증기 양생을 통해 제품의 강도, 치수 안정성, 내구성을 획기적으로 향상시키는 핵심 기술입니다. 표면 처리 기술로는 내오염성, 내후성, 심미성 강화를 위한 다양한 도장 및 코팅 기술이 적용되며, 목재나 석재 등 자연 소재의 질감을 모방하는 패턴 및 질감 구현 기술도 발전하고 있습니다. 친환경 기술 측면에서는 폐기물 재활용 섬유나 산업 부산물을 활용하여 친환경성을 높이고, 에너지 효율을 높여 탄소 배출을 줄이는 저탄소 생산 공정 개발이 활발히 이루어지고 있습니다.
시멘트 보드 시장은 건축물의 고층화, 복합화 추세에 따른 내화성 및 내구성 요구 증대와 함께 성장하고 있습니다. 친환경 및 건강한 주거 환경에 대한 관심이 높아지면서 불연, 무석면 자재 수요가 확대되고 있으며, 건식 공법의 확산 및 시공 편의성 중시 경향도 시장 성장을 견인하는 주요 요인입니다. 또한, 리모델링 및 재건축 시장의 활성화도 시멘트 보드의 수요를 증가시키고 있습니다. 국내외 주요 건축 자재 기업들이 생산 및 유통에 참여하며 경쟁하고 있으며, 석고보드, 합판, 금속 패널 등 다양한 대체 자재와의 경쟁 속에서 시멘트 보드만의 강점인 내수성, 내화성, 내구성을 부각하며 시장을 확대하고 있습니다. 건축법규, 내화 성능 기준, 친환경 인증 등 관련 규제 및 표준 준수는 시장에서 중요한 요소로 작용합니다.
미래 전망에 있어 시멘트 보드는 더욱 기능적이고 지속 가능한 방향으로 발전할 것으로 예상됩니다. 단열, 흡음, 공기 정화, 항균 등 복합 기능을 갖춘 고부가가치 시멘트 보드 개발이 가속화될 것이며, 건축물의 심미적 요구 증대에 따라 다양한 색상, 질감, 패턴을 구현하는 디자인 지향적 제품이 확대될 것입니다. 친환경 및 지속 가능성은 더욱 강조되어 재활용률 증대, 저탄소 생산 공정 도입, 유해 물질 배출 최소화 노력이 지속될 것입니다. 또한, IoT 센서 내장, 에너지 효율 관리 시스템과의 통합 등 스마트 건축 기술과의 접목 가능성도 모색될 수 있습니다. 국내 기술력을 바탕으로 해외 시장 진출 및 수출 확대가 기대되며, 현장 시공 시간 단축 및 품질 향상을 위한 모듈러 건축 및 프리패브 공법에 시멘트 보드의 활용이 더욱 증대될 것으로 전망됩니다.