❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
화학 내성 코팅 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
1. 시장 개요 및 주요 통계
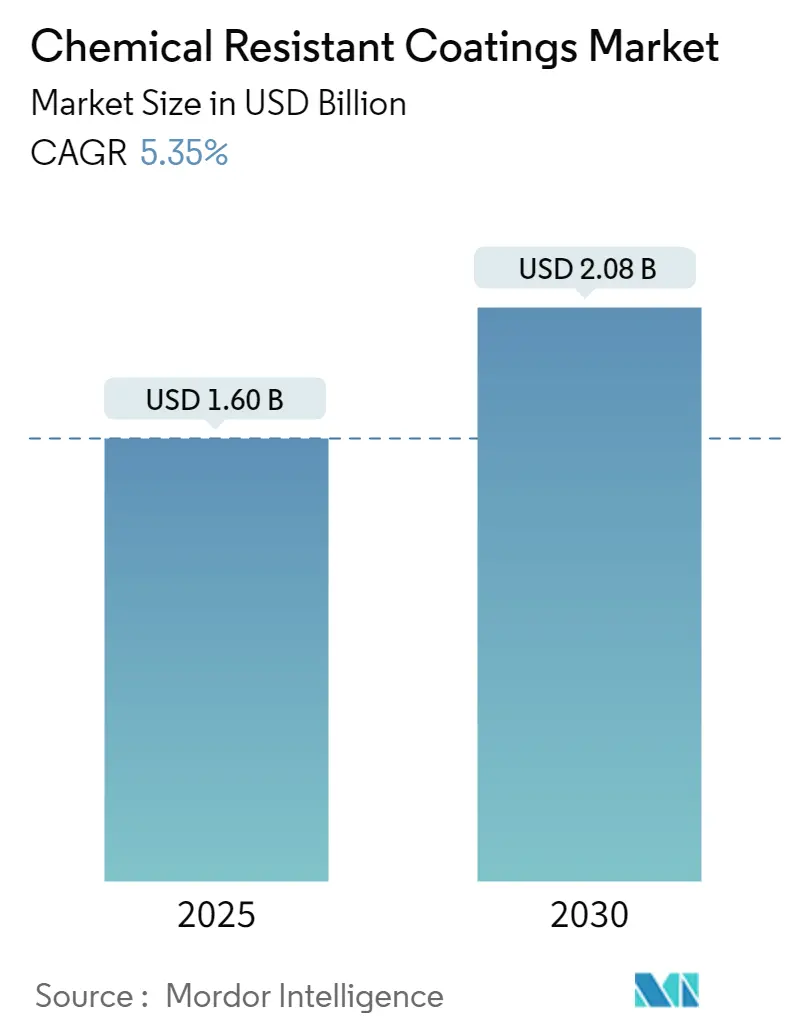
화학 내성 코팅 시장은 2025년 16억 달러 규모로 추정되며, 2030년에는 20억 8천만 달러에 달할 것으로 예상됩니다. 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR)은 5.35%를 기록할 것으로 전망됩니다. 이 시장은 레진(에폭시, 폴리에스터, 불소수지, 폴리우레탄 등), 기술(100% 고형분, 용제형, 분말, 수성), 최종 사용자 산업(화학, 석유 및 가스, 해양, 건설 및 인프라), 그리고 지역(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)으로 세분화됩니다. 아시아 태평양 지역이 가장 빠르게 성장하며 가장 큰 시장 점유율을 차지할 것으로 예상되며, 시장 집중도는 낮은 편입니다.
2. 코로나19 팬데믹의 영향
코로나19 팬데믹은 화학 내성 코팅 시장에 부정적인 영향을 미쳤습니다. 2020년 상반기 동안 시행된 봉쇄 조치와 여행 제한으로 인해 대부분의 산업이 폐쇄되었고, 전 세계 정부의 규제로 인해 석유 및 가스 수요가 급격히 감소했습니다. 그러나 2020년 하반기에는 대부분의 산업이 최소한의 생산 능력으로 가동되었고, 여행 제한 완화 및 봉쇄 해제는 시장에 긍정적인 신호로 작용했습니다.
3. 시장 성장 동력 및 제약 요인
단기적으로 시장 성장을 견인하는 주요 요인은 아시아 태평양 지역의 인프라 및 산업화 활동 증가와 아시아 태평양 및 북미 지역의 석유 및 가스 활동 확장입니다. 반면, 복잡한 생산 공정과 높은 투자 비용은 시장 성장을 저해할 것으로 예상됩니다. 리그닌 기반 폴리우레탄의 개발은 시장에 새로운 성장 기회를 제공할 것으로 기대됩니다.
4. 주요 시장 동향 및 통찰력
4.1. 석유 및 가스 부문의 시장 지배
석유 및 가스 부문은 화학 내성 코팅 시장의 주요 최종 사용자 중 하나입니다. 이 부문은 사업 운영 시 고온 환경에 노출되므로 본질적으로 화학 내성이 필수적입니다. 또한, 코팅은 고온 외에도 습하고 축축한 기후 조건에 노출되는 금속 및 강철 구조물의 부식과 화학 물질로부터 보호하는 데 사용됩니다. 해양 석유 및 가스 생산은 가장 까다로운 조건 중 일부를 포함하므로, 사용되는 코팅 시스템은 이에 상응하는 성능을 갖춰야 합니다. 해양 환경에서는 침투성 자외선(UV)에 장기간 노출되고 거친 해수와 지속적으로 접촉하기 때문에 화학 내성 코팅의 필요성이 더욱 커집니다.
* 미국: 미국은 지난 6년 연속 세계 최대 원유 생산국 지위를 유지하고 있습니다. 2023년에는 일평균 1,290만 배럴(b/d)의 원유 생산량을 기록하며 2019년의 이전 기록을 넘어섰습니다. 2023년 12월에는 월평균 원유 생산량이 일평균 1,330만 배럴을 초과하며 월별 최고 기록을 달성했습니다. 서부 텍사스와 동부 뉴멕시코에 걸쳐 있는 퍼미안 분지(Permian Basin)는 최근 몇 년간 미국 전역의 총 원유 및 천연가스 생산량 급증에 중추적인 역할을 했습니다. 현재 미국은 일평균 약 1,350만 배럴이라는 전례 없는 양의 원유를 생산하고 있습니다. 또한, 주요 에너지 기업들은 텍사스와 뉴멕시코의 퍼미안 분지에서 생산량을 늘리기 위해 사업을 통합하고 있습니다. 엑손모빌(ExxonMobil)은 600억 달러 규모의 셰일 대기업 파이오니어 내추럴 리소스(Pioneer Natural Resources) 인수를 추진하고 있으며, 셰브론(Chevron)은 530억 달러에 헤스(Hess)를 인수할 계획입니다.
* 인도: 2024년 1월, 인도 국영 석유천연가스공사(ONGC)는 벵골만 연안 크리슈나-고다바리 분지의 심해 유전에서 원유 생산을 시작했습니다. 이 유전의 나머지 유가스전은 2024년 중반까지 가동을 시작할 예정이며, 피크 생산량은 일평균 45,000배럴의 원유와 일평균 1,000만 표준 입방미터 이상의 가스로 추정됩니다.
* 사우디아라비아: 세계 석유 매장량의 약 17%를 보유한 사우디아라비아는 세계에서 두 번째로 큰 원유 매장량을 자랑하며 가장 중요한 순 석유 수출국 중 하나입니다. 석유 수출로 발생한 수익은 인프라 현대화, 고용 창출 및 사회 지표 개선에 사용되었습니다. 선도적인 통합 에너지 및 화학 회사인 사우디 아람코(Saudi Aramco)는 업스트림, 미드스트림, 다운스트림 부문 전반에 걸쳐 광범위하게 사업을 운영하고 있습니다. 2023년 3월, 아람코는 2023 회계연도에 450억~550억 달러의 자본 지출 목표를 발표했는데, 이는 가장 큰 규모의 자본 지출 계획이었습니다. 이 계획은 2027년까지 원유 생산량을 일평균 1,300만 배럴로 늘리는 것을 목표로 했습니다. 그러나 2024년 1월 사우디 에너지부의 명령으로 인해 아람코는 원유 생산 능력을 일평균 1,200만 배럴에서 1,300만 배럴로 늘리려는 계획을 중단했습니다.
따라서 성장하는 석유 및 가스 부문은 예측 기간 동안 시장 수요를 촉진할 것으로 예상됩니다.
4.2. 아시아 태평양 시장의 중국 지배
아시아 태평양 지역에서 중국은 GDP 기준으로 가장 큰 경제국입니다. 중국은 주거 및 인프라 프로젝트에 대한 막대한 투자에 힘입어 아시아 태평양 건설 시장에서 지배적인 위치를 차지하고 있습니다. 중국 국가통계국 데이터에 따르면 2023년 건설 부문은 국가 GDP의 약 6.8%를 차지했습니다. 중국 주택도시농촌건설부의 2024년 1월 보고서에 따르면, 2023년 중국은 도시 지역의 노후 주거 단지 53,700곳에 대한 개조 프로젝트를 수행하여 897만 가구에 혜택을 주었습니다. 이러한 개조 사업에는 한 해 동안 약 2,400억 위안(약 337억 8천만 달러)에 달하는 막대한 투자가 유치되었습니다. 최근 몇 년간 유럽 연합의 주요 건설 기업들이 중국 시장에 진출하면서 이 산업의 성장이 더욱 가속화되었습니다. 또한, 중국은 2030년까지 건설에 약 13조 달러를 지출할 것으로 예상됩니다.
국가에너지국에 따르면, 2023년 중국의 원유 및 천연가스 총 생산량은 3억 9천만 톤의 석유 환산량을 초과하여 새로운 역사적 최고치를 기록할 것으로 예측되었습니다. 원유 생산량은 2억 8백만 톤을 초과하여 2022년 대비 3백만 톤 이상 증가했습니다. 또한, 중국의 천연가스 생산량은 지난 7년간 매년 100억 입방미터씩 꾸준히 증가하여 전년도에는 2,300억 입방미터에 달했습니다. 중국의 국영 석유 회사(NOC)들은 2021년부터 2025년까지 5년 동안 시추 및 유정 서비스에 1,200억 달러 이상을 지출할 것으로 예상됩니다. 중국의 석유 및 가스 수요 증가로 인해 향후 몇 년간 높은 수준의 시추 활동이 예상됩니다.
위에서 언급된 요인들로 인해 예측 기간 동안 아시아 태평양 지역의 화학 내성 코팅 수요는 크게 증가할 것으로 예상됩니다.
5. 경쟁 환경
화학 내성 코팅 시장은 파편화되어 있으며, 주로 다국적 기업들이 존재합니다. 주요 기업으로는 PPG Industries Inc., Sika AG, The Sherwin-Williams Company, BASF SE, Jotun 등이 있습니다.
본 보고서는 화학 내성 코팅(Chemical Resistant Coatings) 시장에 대한 포괄적인 분석을 제공합니다. 연구 가정 및 범위, 연구 방법론을 포함하며, 시장의 주요 동향과 미래 전망을 다룹니다.
화학 내성 코팅 시장은 2024년 15.1억 달러, 2025년 16.0억 달러 규모로 추정되며, 2030년에는 5.35%의 연평균 성장률(CAGR)을 기록하며 20.8억 달러에 이를 것으로 전망됩니다.
시장의 주요 성장 동력으로는 아시아 태평양(APAC) 및 북미 지역의 석유 및 가스 활동 확장과 아시아 태평양 지역의 인프라 및 산업화 가속화가 꼽힙니다. 반면, 복잡한 생산 공정과 높은 초기 투자 비용은 시장 성장을 저해하는 요인으로 작용합니다. 보고서는 산업 가치 사슬 분석과 공급업체 및 소비자의 교섭력, 신규 진입자의 위협, 대체 제품 및 서비스의 위협, 경쟁 강도를 포함하는 포터의 5가지 경쟁 요인 분석을 통해 시장 역학을 심층적으로 탐구합니다.
시장은 레진, 기술, 최종 사용자 산업, 그리고 지역별로 세분화되어 분석됩니다.
레진별로는 에폭시, 폴리에스터, 불소수지(Fluoropolymers), 폴리우레탄 및 기타 레진으로 구성됩니다. 기술별로는 100% 고형분(Solids), 용제형(Solvent Borne), 분말형(Powder), 수성(Water-borne) 기술로 나뉩니다. 최종 사용자 산업별로는 화학, 석유 및 가스, 해양, 건설 및 인프라 산업을 포함합니다.
지역별로는 아시아 태평양(중국, 인도, 일본, 한국 등), 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 이탈리아, 프랑스, 스페인 등), 남미(브라질, 아르헨티나 등), 중동 및 아프리카(사우디아라비아, 남아프리카, 카타르 등)의 주요 17개국 시장 규모 및 예측을 다룹니다. 특히 아시아 태평양 지역은 2025년 가장 큰 시장 점유율을 차지하며, 예측 기간(2025-2030년) 동안 가장 높은 CAGR로 성장할 것으로 예상됩니다.
경쟁 환경 분석에서는 합병 및 인수, 합작 투자, 협력 및 계약 등 주요 기업들의 전략과 시장 점유율/순위 분석이 이루어집니다. 주요 시장 참여 기업으로는 PPG Industries Inc., The Sherwin-Williams Company, BASF SE, Jotun, Sika AG 등이 언급됩니다.
시장 기회 및 미래 동향으로는 리그닌 기반 폴리우레탄 개발과 같은 새로운 기회들이 제시됩니다. 본 보고서는 각 세그먼트별 시장 규모 및 예측을 매출(USD) 기준으로 제공하며, 2019년부터 2024년까지의 과거 시장 규모와 2025년부터 2030년까지의 예측을 포함합니다.
1. 서론
- 1.1 연구 가정
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 동인
- 4.1.1 아시아 태평양 및 북미 지역의 석유 및 가스 활동 확장
- 4.1.2 아시아 태평양 지역의 인프라 및 산업화 성장
- 4.2 제약
- 4.2.1 복잡한 생산 공정 및 높은 투자 비용
- 4.2.2 기타 제약
- 4.3 산업 가치 사슬 분석
- 4.4 포터의 5가지 경쟁 요인 분석
- 4.4.1 공급업체의 교섭력
- 4.4.2 소비자의 교섭력
- 4.4.3 신규 진입자의 위협
- 4.4.4 대체 제품 및 서비스의 위협
- 4.4.5 경쟁 강도
5. 시장 세분화 (가치 기준 시장 규모)
- 5.1 수지
- 5.1.1 에폭시
- 5.1.2 폴리에스터
- 5.1.3 불소수지
- 5.1.4 폴리우레탄
- 5.1.5 기타 수지
- 5.2 기술
- 5.2.1 100% 고형분
- 5.2.2 용제형
- 5.2.3 분말
- 5.2.4 수성
- 5.3 최종 사용자 산업
- 5.3.1 화학
- 5.3.2 석유 및 가스
- 5.3.3 해양
- 5.3.4 건설 및 인프라
- 5.4 지리
- 5.4.1 아시아 태평양
- 5.4.1.1 중국
- 5.4.1.2 인도
- 5.4.1.3 일본
- 5.4.1.4 대한민국
- 5.4.1.5 기타 아시아 태평양
- 5.4.2 북미
- 5.4.2.1 미국
- 5.4.2.2 캐나다
- 5.4.2.3 멕시코
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 이탈리아
- 5.4.3.4 프랑스
- 5.4.3.5 스페인
- 5.4.3.6 기타 유럽
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 사우디아라비아
- 5.4.5.2 남아프리카
- 5.4.5.3 카타르
- 5.4.5.4 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 합병 및 인수, 합작 투자, 협력 및 계약
- 6.2 시장 점유율 (%)/순위 분석
- 6.3 선두 기업들이 채택한 전략
- 6.4 기업 프로필
- 6.4.1 BASF SE
- 6.4.2 Akzonobel NV
- 6.4.3 Daikin Industries Ltd
- 6.4.4 Hempel AS
- 6.4.5 Jotun
- 6.4.6 Kansai Paint Co. Ltd
- 6.4.7 PPG Industries Inc.
- 6.4.8 RPM International Inc.
- 6.4.9 Sika AG
- 6.4.10 The Sherwin-Williams Company
- 6.4.11 VersaFlex Incorporated
- *목록은 완전하지 않음
7. 시장 기회 및 미래 동향
- 7.1 리그닌 기반 폴리우레탄 개발
- 7.2 기타 기회
내화학성 코팅은 특정 화학 물질의 부식, 침식, 용해 등으로부터 기판을 보호하기 위해 표면에 도포되는 특수 코팅을 의미합니다. 이는 산, 알칼리, 용제, 염수, 유기화합물 등 다양한 부식성 화학 물질에 대한 저항성을 부여하여 기기 및 설비의 수명을 연장하고 성능을 유지하는 핵심적인 역할을 수행합니다. 주로 금속, 콘크리트, 플라스틱 등 다양한 산업 소재에 적용되어 극한 환경에서의 안정성을 확보하는 데 기여합니다.
내화학성 코팅의 종류는 적용 환경과 요구 성능에 따라 다양하게 분류됩니다. 에폭시 코팅은 우수한 접착력과 기계적 강도, 광범위한 화학 물질에 대한 저항성을 바탕으로 산업용 바닥, 탱크 내부, 파이프 등에 널리 사용됩니다. 우레탄 코팅은 유연성, 내마모성, 내후성이 뛰어나 에폭시 위에 탑코트로 사용되거나 UV 저항성이 필요한 외부 환경에 단독으로 적용됩니다. 불소수지 코팅(PTFE, PFA, FEP 등)은 극심한 화학적 환경, 특히 고농도 산 및 알칼리, 고온 환경에서 탁월한 내화학성과 비점착성 특성을 보여 반도체, 제약, 식품 산업에서 필수적으로 활용됩니다. 비닐 에스테르 코팅은 에폭시보다 우수한 내화학성을 가지며 특히 산성 환경에 강하여 FRP(섬유강화플라스틱) 라이닝과 함께 사용되는 경우가 많습니다. 페놀 코팅은 고온 및 강산성 환경에 강하지만 알칼리에는 취약할 수 있어 주로 저장 탱크 내부 코팅에 적용됩니다. 이 외에도 고온 내화학성 및 내마모성이 우수한 세라믹 코팅 등 특수 목적의 코팅들이 존재합니다.
내화학성 코팅은 다양한 산업 분야에서 광범위하게 활용됩니다. 화학 산업에서는 반응기, 저장 탱크, 파이프라인, 펌프, 밸브 등 화학 물질과 직접 접촉하는 모든 설비에 필수적으로 적용됩니다. 석유화학 및 정유 산업에서는 원유 및 가스 처리 설비, 저장 탱크, 해양 플랫폼 구조물 보호에 사용되며, 발전 산업에서는 발전소의 배관, 냉각탑, 폐수 처리 시설 등 부식성 환경에 노출되는 부위에 적용됩니다. 수처리 및 폐수처리 시설에서는 침전조, 반응조, 배관 등 부식성 환경으로부터 구조물을 보호하는 데 중요한 역할을 합니다. 또한, 반도체 및 디스플레이 산업에서는 고순도 화학 물질 이송 라인 및 공정 장비 내부에, 제약 및 식품 산업에서는 위생과 내화학성이 동시에 요구되는 생산 설비 및 저장 용기에 사용됩니다. 해양 및 선박 산업에서는 선박의 선체, 탱크, 해양 구조물 보호에 기여하며, 건축 및 토목 분야에서는 콘크리트 구조물의 보호 및 산업용 바닥재로 활용됩니다.
내화학성 코팅과 관련된 기술은 코팅 자체의 개발뿐만 아니라 전반적인 공정 기술을 포함합니다. 표면 전처리 기술은 코팅의 접착력과 내구성을 극대화하기 위해 필수적이며, 샌드 블라스팅, 쇼트 블라스팅, 화학적 세척, 프라이머 도포 등이 포함됩니다. 코팅 도포 기술은 스프레이, 롤러, 브러시, 딥 코팅, 파우더 코팅 등 다양한 방법이 있으며, 코팅 종류와 적용 부위에 따라 최적의 방법이 선택됩니다. 최근에는 나노 입자를 코팅 재료에 분산시켜 내화학성, 내마모성, 발수성 등 기능성을 향상시키는 나노 코팅 기술과, 여러 종류의 코팅을 다층으로 적용하여 각 코팅의 장점을 결합하고 단점을 보완하는 복합 코팅 기술이 발전하고 있습니다. 코팅의 품질을 보증하기 위한 검사 및 평가 기술로는 코팅 두께 측정, 접착력 테스트, 경도 테스트, 내화학성 테스트(침지 테스트 등) 등이 중요하게 활용됩니다.
내화학성 코팅 시장은 산업 설비의 노후화 및 교체 수요 증가, 환경 규제 강화에 따른 유해 물질 배출 저감 요구, 고성능 및 고내구성 코팅에 대한 수요 증대, 그리고 반도체, 전기차 배터리 등 신흥 산업의 성장에 힘입어 지속적으로 성장하고 있습니다. AkzoNobel, PPG, Sherwin-Williams, Hempel, Jotun 등 글로벌 화학 기업들과 국내 전문 코팅 기업들이 경쟁하며 시장을 이끌고 있습니다. 최근 시장 트렌드는 VOC(휘발성 유기화합물) 배출이 적은 친환경 코팅(수성 코팅, 고형분 코팅), 자체 치유 및 센싱 기능이 있는 스마트 코팅, 그리고 초내화학성, 내열성, 항균성 등 극한 환경에 대응하는 고기능성 코팅 개발에 집중되고 있습니다.
미래 전망에 따르면, 내화학성 코팅 시장은 산업 전반의 설비 투자 및 유지보수 수요와 맞물려 꾸준히 성장할 것으로 예상됩니다. 특히 환경 규제 강화에 따라 친환경 코팅의 개발 및 적용이 더욱 확대될 것이며, 극한 환경에서도 견딜 수 있는 초고성능 코팅과 스마트 기능이 접목된 코팅 기술 개발이 가속화될 것입니다. 인공지능(AI) 및 빅데이터를 활용한 코팅 공정 최적화, 품질 관리, 예측 유지보수 시스템 도입과 같은 디지털 전환 또한 증가할 것으로 보입니다. 또한, 전기차 배터리 생산 시설, 수소 에너지 관련 설비 등 새로운 산업 분야에서의 수요가 크게 증가할 것으로 전망되며, 특정 산업 및 고객의 요구에 맞춰 최적화된 맞춤형 코팅 솔루션 제공이 더욱 중요해질 것입니다. 이러한 기술 발전과 시장 변화는 내화학성 코팅 산업의 지속적인 혁신과 성장을 견인할 것입니다.