❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
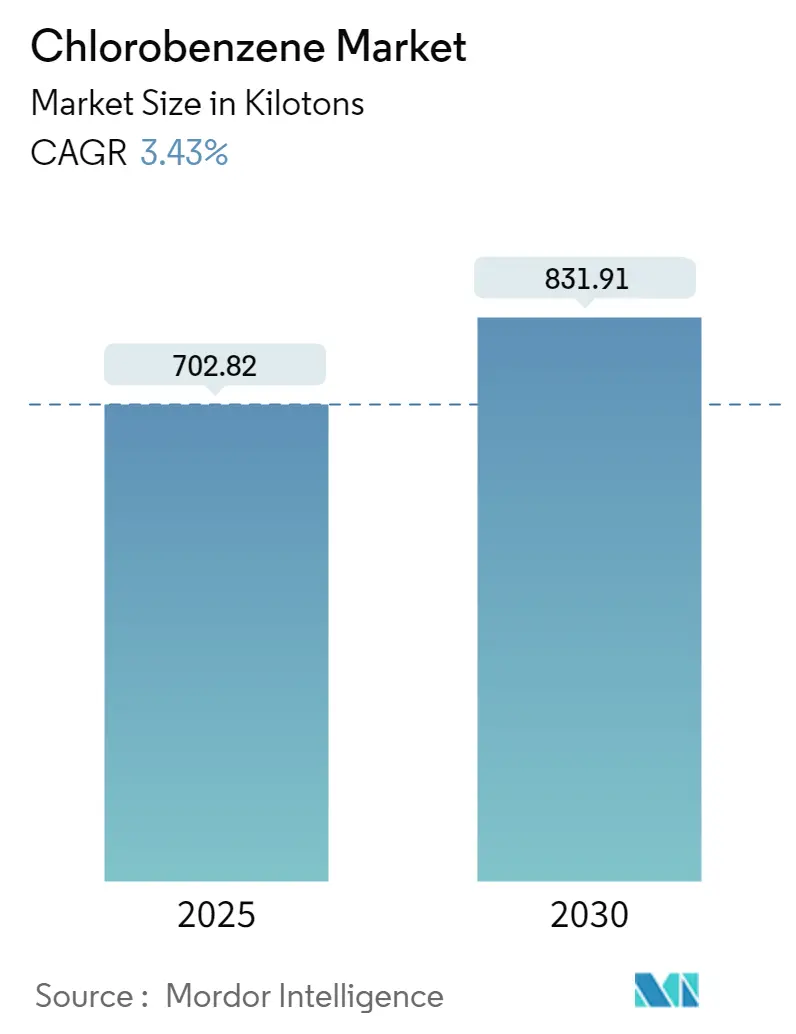
Mordor Intelligence의 보고서에 따르면, 염화벤젠(Chlorobenzene) 시장은 2025년부터 2030년까지의 예측 기간 동안 연평균 3.43%의 성장률을 기록하며 꾸준히 확대될 것으로 전망됩니다. 2025년 시장 규모는 702.82킬로톤으로 추정되며, 2030년에는 831.91킬로톤에 이를 것으로 예상됩니다.
COVID-19 팬데믹은 공급망 중단과 중국 및 인도 등 주요 생산 시설의 가동 중단으로 인해 염화벤젠 시장에 큰 영향을 미쳤습니다. 그러나 팬데믹 이후 산업은 회복세를 보였으며, 예측 기간 동안 꾸준히 성장할 것으로 기대됩니다.
염화벤젠 시장 성장의 주요 동인은 니트로클로로벤젠에 대한 수요 증가와 화학 산업에서의 염화벤젠 적용 확대입니다. 반면, 염화벤젠 노출이 호흡기 및 신경계 문제를 유발할 수 있다는 유해성은 시장 성장을 저해하는 요인으로 작용할 수 있습니다. 그럼에도 불구하고, 살충제 제형을 위한 용매로서 염화벤젠의 새로운 응용 분야는 산업에 새로운 성장 기회를 제공할 것으로 예상됩니다.
본 보고서는 염화벤젠 시장을 유형(모노클로로벤젠, o-디클로로벤젠, p-디클로로벤젠, m-디클로로벤젠, 기타 유형), 적용 분야(나방 방제, 니트로클로로벤젠, 폴리페닐렌 설파이드, 폴리설폰 폴리머, 용매, 실내 및 위생 탈취제, 기타 적용 분야), 그리고 지역(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)별로 세분화하여 분석하고 있습니다.
주요 시장 동향 및 통찰
니트로클로로벤젠의 시장 지배
니트로클로로벤젠은 염화벤젠 시장에서 지배적인 위치를 차지할 것으로 전망됩니다. 니트로클로로벤젠은 고무, 농업 화학 물질, 오일 첨가제, 항산화제, 염료 및 안료 제조의 중간체로 사용됩니다. 또한 p-니트로페놀, p-니트로아닐린, p-아미노페놀, 페나세틴, 아세트아미노펜, 파라티온, 답손(항말라리아제)과 같은 다양한 제품의 제조에도 활용됩니다. 특히 미국, 중국, 일본, 인도 등 여러 국가에서 제약 산업이 성장함에 따라 니트로클로로벤젠의 채택이 증가할 것으로 예상됩니다. 2022년 글로벌 처방 의약품 시장은 공장 출하가 기준으로 약 1조 2,229억 2,100만 유로(1조 2,877억 3,600만 달러)로 평가되었으며, 미국과 캐나다를 포함하는 북미 시장이 52.3%의 상당한 점유율로 세계 최대 시장 지위를 유지했습니다. 독일 연방 통계청(Statistisches Bundesamt)에 따르면, 독일의 의약품 생산 가치는 2021년 346억 유로(375억 5천만 달러)에서 2022년 374억 유로(405억 9천만 달러)로 증가했습니다. 또한 인도는 전 세계 농업 부문의 주요 국가 중 하나이며, 2022년 식량 곡물 수확량은 헥타르당 약 2,419킬로그램이었고 쌀이 가장 많이 생산된 곡물이었습니다. 인도 농업 부문은 2025년까지 240억 달러 규모로 성장할 것으로 예상되며, 2022년 인도 정부는 작물 평가, 토지 기록 디지털화, 살충제 및 영양제 살포를 위한 ‘키산 드론(Kisan Drones)’ 출시를 계획했습니다. 이와 같은 다양한 산업 분야의 추세는 니트로클로로벤젠의 소비를 증대시켜 전체 산업 성장을 촉진할 것으로 보입니다.
아시아 태평양 지역의 시장 지배
아시아 태평양 지역은 글로벌 시장 점유율에서 지배적인 위치를 확고히 했으며, 확장되는 화학 제조 및 제약 부문에 힘입어 예측 가능한 미래에도 이러한 지위를 유지할 것으로 예상됩니다. 중국, 인도, 일본과 같은 국가에서 고무 제품, 살충제 및 수지 생산 공정에서 용매로서 염화벤젠의 활용이 증가하고 있는 것이 이 지역에서 염화벤젠 사용이 늘어나는 데 기여했습니다. 염화벤젠은 합성 고무 생산에 관여하며, 스티렌 및 부타디엔과 같은 단량체의 중합 공정에서 용매 또는 반응 매개체로 사용됩니다. 그러나 고무 생산에서 보다 환경 친화적인 대안을 모색하려는 노력이 진행 중입니다. 세계에서 가장 빠르게 성장하는 경제 중 하나인 중국은 인구 증가, 생활 수준 향상, 1인당 소득 증가에 힘입어 다양한 최종 사용자 산업에서 주목할 만한 성장을 경험하고 있습니다. 중국 국가통계국(National Bureau of Statistics)의 최신 데이터에 따르면, 중국의 합성 고무 총 생산량은 2022년 12월 809킬로톤으로 전년 대비 8.1% 감소했으며, 1월부터 12월까지 누적 생산량은 823만 3천 톤으로 전년 대비 5.7% 감소했습니다. 또한 염화벤젠은 다양한 의약품 화합물 및 활성 성분 합성의 화학 중간체 역할을 하여 제조 공정에서 특정 반응을 촉진함으로써 제약 산업에서 중요한 역할을 합니다. 독성 물질이므로 엄격한 안전 규정 준수가 필수적입니다. 일본 후생노동성(Ministry of Health, Labour and Welfare)에 따르면, 일본의 의약품 생산 가치는 2021년 9조 1,700억 엔(610억 달러)에서 2022년 9조 9,800억 엔(660억 달러)으로 증가했습니다. 처방약은 연간 생산 가치의 거의 92%를 차지하며 의약품 시장의 주요 제품입니다. 인도는 제약 산업의 제형 부문에서 중요한 위치를 차지하며, 부피 기준으로 세계에서 세 번째로 큰 의약품 생산국입니다. 인도는 미국 외 지역에서 가장 많은 FDA 승인 공장을 보유하고 있습니다. 인도 제약 부문은 전 세계적으로 420억 달러 규모이며, 2022년 인도 의약품 수출액은 246억 달러, 2021년에는 244억 4천만 달러를 기록했습니다. 인도는 제네릭 의약품의 주요 글로벌 공급국이며, 비용 효율적인 백신과 제네릭 의약품으로 유명합니다. 위에 언급된 요인들은 예측 기간 동안 다양한 응용 분야에서 염화벤젠 소비를 증가시킬 것으로 예상됩니다.
경쟁 환경
염화벤젠 시장은 부분적으로 통합된 특성을 보입니다. 주요 시장 참여자로는 ITW Reagents Division (PanReac Applichem), China Petrochemical Corporation, Jiangsu Yangnong Chemicals Group Co., Ltd., Kureha Corporation, LANXESS 등이 있습니다. 주요 기업과 관련된 최근 산업 동향은 전체 연구 보고서에서 다루어지고 있습니다.
본 보고서는 글로벌 클로로벤젠(Chlorobenzene) 시장에 대한 포괄적인 분석을 제공합니다. 클로로벤젠은 유기 합성 및 용매로 활용되는 무색, 가연성, 휘발성, 유독성 액체로, 주로 염화황, 염화제2철, 무수염화알루미늄으로부터 생산됩니다.
보고서는 시장을 유형, 적용 분야, 지역별로 세분화하여 분석합니다. 유형별로는 모노클로로벤젠(Monochlorobenzene), o-디클로로벤젠(o-dichlorobenzene), p-디클로로벤젠(p-dichlorobenzene), m-디클로로벤젠(m-Dichlorobenzene) 및 기타 유형(헥사클로로벤젠, 트리클로로벤젠 등)으로 구분됩니다. 적용 분야별로는 나방 방제, 니트로클로로벤젠(Nitrochlorobenzenes), 폴리페닐렌 설파이드(Polyphenylene Sulfide), 폴리설폰 폴리머(Polysulfone Polymers), 용매, 실내 및 위생 탈취제, 그리고 기타 적용 분야(염료 및 안료, 농약 등)로 분류됩니다. 지역별 분석은 아시아 태평양(중국, 인도, 일본, 한국, 말레이시아, 태국, 인도네시아, 베트남 등), 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아, 스페인, 북유럽, 터키, 러시아 등), 남미(브라질, 아르헨티나, 콜롬비아 등), 중동 및 아프리카(사우디아라비아, 남아프리카, 나이지리아, 카타르, 이집트, 아랍에미리트 등)의 주요 27개국 시장 규모 및 예측을 포함하며, 모든 시장 규모 및 예측은 부피(톤)를 기준으로 산정되었습니다.
시장 동인으로는 니트로클로로벤젠 수요 증가와 화학 산업에서의 클로로벤젠 활용 증대가 주요하게 작용하고 있습니다. 반면, 클로로벤젠 노출의 유해한 영향은 시장 성장을 제약하는 요인으로 지목됩니다. 이 외에도 보고서는 산업 가치 사슬 분석, Porter의 5가지 경쟁 요인 분석(신규 진입자의 위협, 구매자 및 공급자의 교섭력, 대체재의 위협, 경쟁 강도), 가격 동향, 기술 현황, 무역 분석, 규제 정책 분석 등 시장의 다양한 측면을 심층적으로 다룹니다.
클로로벤젠 시장은 2024년 678.71킬로톤, 2025년 702.82킬로톤 규모로 추정되며, 2025년부터 2030년까지 연평균 3.43%의 성장률을 기록하여 2030년에는 831.91킬로톤에 이를 것으로 전망됩니다. 특히 아시아 태평양 지역은 예측 기간 동안 가장 높은 성장률을 보이며, 2025년 기준 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.
경쟁 환경 분석에서는 ITW Reagents Division (PanReac Applichem), China Petrochemical Corporation, Jiangsu Yangnong Chemicals Group Co., Ltd., Kureha Corporation, Lanxess 등 주요 시장 참여 기업들을 조명합니다. 이들의 합병 및 인수, 합작 투자, 협력, 시장 점유율 분석 및 주요 전략 등이 보고서에 상세히 기술되어 있습니다.
향후 시장 기회 및 트렌드로는 농약 제형용 용매로서 클로로벤젠의 새로운 응용 분야가 부상하고 있음을 강조합니다. 본 보고서는 2019년부터 2024년까지의 과거 시장 규모 데이터와 2025년부터 2030년까지의 시장 예측을 제공하며, 연구 가정, 연구 범위, 연구 방법론을 명시하여 분석의 신뢰성을 높였습니다.
1. 서론
- 1.1 연구 가정
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 동인
- 4.1.1 니트로클로로벤젠 수요 증가
- 4.1.2 화학 산업에서의 응용 증가
- 4.1.3 기타 동인
- 4.2 제약
- 4.2.1 클로로벤젠 노출의 유해한 영향
- 4.2.2 기타 제약
- 4.3 산업 가치 사슬 분석
- 4.4 포터의 5가지 경쟁 요인 분석
- 4.4.1 신규 진입자의 위협
- 4.4.2 구매자의 교섭력
- 4.4.3 공급업체의 교섭력
- 4.4.4 대체 제품의 위협
- 4.4.5 경쟁 정도
- 4.5 가격 동향
- 4.6 기술 스냅샷
- 4.7 무역 분석
- 4.8 규제 정책 분석
5. 시장 세분화 (물량 기준 시장 규모)
- 5.1 유형
- 5.1.1 모노클로로벤젠
- 5.1.2 o-디클로로벤젠
- 5.1.3 p-디클로로벤젠
- 5.1.4 m-디클로로벤젠
- 5.1.5 기타 유형
- 5.2 적용 분야
- 5.2.1 나방 방제
- 5.2.2 니트로클로로벤젠
- 5.2.3 폴리페닐렌 설파이드
- 5.2.4 폴리설폰 폴리머
- 5.2.5 용매
- 5.2.6 실내 및 위생 탈취제
- 5.2.7 기타 적용 분야
- 5.3 지역
- 5.3.1 아시아 태평양
- 5.3.1.1 중국
- 5.3.1.2 인도
- 5.3.1.3 일본
- 5.3.1.4 대한민국
- 5.3.1.5 말레이시아
- 5.3.1.6 태국
- 5.3.1.7 인도네시아
- 5.3.1.8 베트남
- 5.3.1.9 기타 아시아 태평양
- 5.3.2 북미
- 5.3.2.1 미국
- 5.3.2.2 캐나다
- 5.3.2.3 멕시코
- 5.3.3 유럽
- 5.3.3.1 독일
- 5.3.3.2 영국
- 5.3.3.3 프랑스
- 5.3.3.4 이탈리아
- 5.3.3.5 스페인
- 5.3.3.6 북유럽
- 5.3.3.7 터키
- 5.3.3.8 러시아
- 5.3.3.9 기타 유럽
- 5.3.4 남미
- 5.3.4.1 브라질
- 5.3.4.2 아르헨티나
- 5.3.4.3 콜롬비아
- 5.3.4.4 기타 남미
- 5.3.5 중동 및 아프리카
- 5.3.5.1 사우디아라비아
- 5.3.5.2 남아프리카
- 5.3.5.3 나이지리아
- 5.3.5.4 카타르
- 5.3.5.5 이집트
- 5.3.5.6 아랍에미리트
- 5.3.5.7 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 인수합병, 합작 투자, 협력 및 계약
- 6.2 시장 점유율 (%)/순위 분석
- 6.3 주요 기업의 전략
- 6.4 기업 프로필
- 6.4.1 안후이 바위 화학 산업
- 6.4.2 케마다 정밀 화학
- 6.4.3 중국 석유화학 공사
- 6.4.4 ITW 시약 사업부 (PanReac Applichem)
- 6.4.5 J&K 사이언티픽 Ltd
- 6.4.6 장쑤 양농 화학 그룹 Co., Ltd.
- 6.4.7 쿠레하 코퍼레이션
- 6.4.8 랑세스
- 6.4.9 메리얼 (상하이) 화학 기술 Co. Ltd.
- 6.4.10 톈진 보하이 화학 산업 Co., Ltd.
- *목록은 완전하지 않음
7. 시장 기회 및 미래 동향
- 7.1 살충제 제형 용매로서 클로로벤젠의 새로운 적용 분야
클로로벤젠은 화학식 C6H5Cl을 가지는 유기 화합물로, 벤젠 고리의 수소 원자 하나가 염소 원자로 치환된 형태입니다. 이는 방향족 할로젠화물 중 가장 기본적인 형태 중 하나로, 무색의 휘발성 액체이며 특유의 아몬드와 유사한 냄새를 가집니다. 물에는 거의 녹지 않으나 에탄올, 에테르, 벤젠 등 대부분의 유기 용매에는 잘 녹는 특성을 보입니다. 인화성이 있어 취급에 주의가 필요하며, 흡입, 섭취 또는 피부 접촉 시 인체에 유해할 수 있는 독성 물질로 분류됩니다. 산업적으로는 다양한 화학 물질 합성의 중요한 중간체로 활용됩니다.
클로로벤젠 자체는 이성질체가 존재하지 않는 단일 화합물입니다. 그러나 염소화 정도에 따라 다양한 염소화 벤젠 유도체들이 존재하며, 이들은 클로로벤젠과 밀접한 관련을 가집니다. 예를 들어, 벤젠 고리에 두 개의 염소 원자가 치환된 다이클로로벤젠(o-, m-, p-이성질체), 세 개의 염소 원자가 치환된 트라이클로로벤젠 등이 있습니다. 이들 유도체는 클로로벤젠의 제조 공정에서 부산물로 생성되거나, 클로로벤젠을 원료로 하여 추가적인 염소화 반응을 통해 얻어질 수 있습니다. 각 유도체는 물리화학적 특성과 용도가 상이하며, 예를 들어 파라-다이클로로벤젠은 방충제나 탈취제로 널리 사용됩니다.
클로로벤젠의 주요 용도는 다른 화학 물질의 합성 중간체로서의 역할입니다. 과거에는 페놀(phenol)과 아닐린(aniline) 제조의 핵심 원료로 사용되었으나, 현재 페놀은 큐멘법이 주류를 이루면서 그 비중이 감소하였습니다. 그럼에도 불구하고, 염료, 의약품, 농약(특히 DDT와 같은 살충제 제조에 사용되었으나, 현재는 대부분의 국가에서 사용이 금지되어 있습니다), 고무 화학 물질, 안료 등의 다양한 정밀 화학 제품 합성에 여전히 중요한 중간체로 활용됩니다. 또한, 페인트, 잉크, 접착제, 살충제 등의 용매로도 사용되며, 일부 고온 공정에서는 열 전달 유체로도 응용됩니다.
클로로벤젠의 주요 제조 기술은 벤젠의 염소화 반응입니다. 이 공정은 벤젠과 염소 가스를 루이스 산 촉매(예: 염화철(III), FeCl3) 존재 하에 반응시켜 클로로벤젠과 염화수소를 생성하는 방식입니다. 이 반응은 친전자성 방향족 치환 반응의 대표적인 예시이며, 반응 조건에 따라 다이클로로벤젠과 같은 다중 염소화 부산물이 생성될 수 있습니다. 따라서 고순도 클로로벤젠을 얻기 위해서는 정교한 반응 제어와 효율적인 분리 및 정제 기술(주로 증류 공정)이 필수적입니다. 또한, 벤젠, 염산, 산소를 반응시키는 옥시염소화 공정도 존재하나, 벤젠의 직접 염소화가 더 일반적입니다. 환경 규제 강화에 따라 공정 효율을 높이고 유해 부산물 및 휘발성 유기 화합물(VOC) 배출을 최소화하는 친환경 제조 기술 개발이 중요해지고 있습니다.
클로로벤젠 시장은 주로 화학 중간체로서의 수요에 의해 움직입니다. 아시아 태평양 지역, 특히 중국과 인도 등 신흥국의 화학 산업 성장이 시장의 주요 동력으로 작용하고 있습니다. 농약, 염료, 의약품 등 관련 산업의 성장세에 따라 수요가 변동하며, 원료인 벤젠 및 염소 가격, 에너지 비용 등이 시장 가격에 영향을 미칩니다. 환경 및 보건 규제 강화는 클로로벤젠의 생산 및 사용에 제약을 가할 수 있으며, 특히 과거 DDT 제조에 사용되었던 이력으로 인해 환경적 측면에서의 지속적인 감시를 받고 있습니다. 주요 화학 기업들이 클로로벤젠을 생산하며, 글로벌 공급망은 비교적 안정적인 편입니다.
미래 전망에 있어 클로로벤젠 시장은 성숙 단계에 진입하여 안정적인 성장을 보일 것으로 예상됩니다. 주요 용도인 페놀 제조 방식의 변화와 DDT와 같은 유해 살충제의 사용 금지는 클로로벤젠의 성장 잠재력을 제한하는 요인으로 작용할 수 있습니다. 그러나 염료, 의약품, 특수 화학 물질 등 다양한 분야에서의 중간체 수요는 꾸준히 유지될 것입니다. 환경 규제 강화에 발맞춰 생산 공정의 친환경성 및 효율성을 높이는 기술 개발이 더욱 중요해질 것이며, 이는 지속 가능한 화학 산업으로의 전환을 가속화할 것입니다. 또한, 독성 및 환경 문제를 해결하기 위한 대체 물질 개발 연구가 진행될 수 있으며, 클로로벤젠 자체의 새로운 고부가가치 응용 분야를 탐색하는 노력도 지속될 것으로 보입니다. 전반적으로, 클로로벤젠은 기존 산업에서의 중요성을 유지하면서도 환경적, 기술적 변화에 적응하며 발전해 나갈 것입니다.