❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
크리스마스 트리 시장 규모, 성장, 점유율 및 동향 2031년 전망
# 1. 시장 개요 및 주요 지표
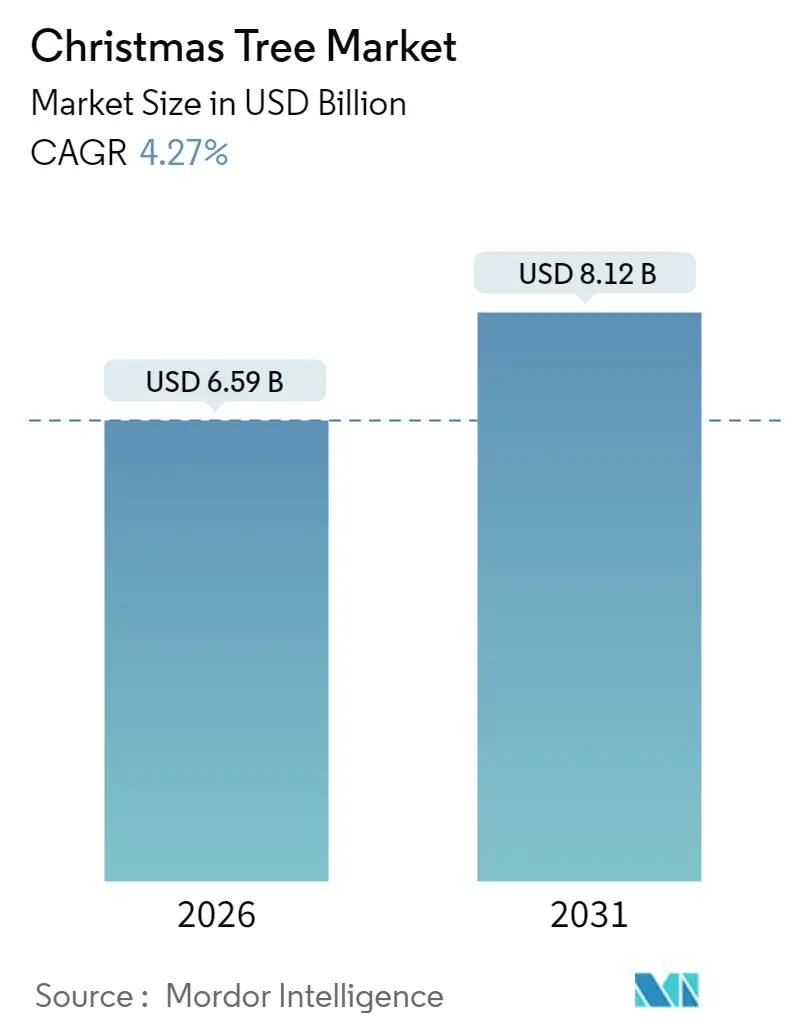
크리스마스 트리 시장은 2025년 63.2억 달러에서 2026년 65.9억 달러로 성장했으며, 2031년에는 81.2억 달러에 도달하여 2026년부터 2031년까지 연평균 성장률(CAGR) 4.27%를 기록할 것으로 전망됩니다. 중동 및 아프리카 지역이 가장 빠르게 성장하며 가장 큰 시장 점유율을 차지하고 있으며, 시장 집중도는 중간 수준입니다.
이 시장은 심해 및 초심해 최종 투자 결정(FID)의 새로운 물결, AI 기반 수중 제어 시스템의 광범위한 채택, 모듈형 하이브리드 트리 설계의 점진적인 표준화에 힘입어 꾸준한 수요를 보이고 있습니다. 운영사들은 20,000psi 시스템이 한때 비경제적이라고 여겨졌던 자원을 활용할 수 있게 하는 고압 유정으로 자본을 재배치하고 있습니다. 동시에, 탄소 포집 및 저장(CCS) 프로젝트의 증가는 트리 기술의 적용 범위를 확장하여 기존 유정을 탄화수소 및 CO₂ 주입 자산으로 전환하고 있습니다. 고강도 단조품의 공급망 마찰과 배럴당 15달러 이상의 유가 변동은 여전히 가장 큰 역풍으로 작용하지만, 수중 연계(subsea tie-backs) 및 브라운필드 최적화로의 근본적인 전환은 크리스마스 트리 시장을 광범위한 에너지 주기 변동성으로부터 보호하고 있습니다.
# 2. 시장 성장 동력 (Drivers)
* 심해 프로젝트 최종 투자 결정(FID)의 부활 (CAGR 영향 +1.20%): 2024년 BP의 Kaskida(50억 달러), TotalEnergies의 수리남 GranMorgu(105억 달러), Shell의 브라질 Gato do Mato 등 심해 프로젝트에 대한 최종 투자 결정이 가속화되면서 향후 5년간 200억 달러 이상의 자본이 수중 하드웨어에 투입될 예정입니다. 특히 20 ksi(킬로파운드/제곱인치) 시스템 채택은 고사양 크리스마스 트리에 대한 다년간의 주문 파이프라인을 강화하고 있습니다. 이는 멕시코만, 브라질 산토스 분지, 서아프리카 지역에서 중기적으로 중요한 동력으로 작용합니다.
* 수중 하드웨어 및 AI 기반 제어 시스템 통합 (CAGR 영향 +0.80%): 인공지능 플랫폼은 밸브 위치, 유량, 압력 이상을 실시간으로 모니터링하여 예측 유지보수를 통해 예기치 않은 가동 중단 시간을 줄입니다. ADNOC은 2023년에 AI를 통해 5억 달러의 가치를 창출하고 CO₂ 배출량을 줄였습니다. 엄빌리컬(umbilical)이 없는 제어 방식은 기존 엄빌리컬이 비용이 많이 드는 초심해 환경에서 자본 지출을 더욱 절감합니다. 원격 운영 센터는 여러 유정을 감독하여 해상 인력 수요를 줄이고 안전성을 높입니다. 머신러닝 알고리즘은 초크 밸브 조정을 정밀화하여 저수지 추출을 극대화하고 장비 수명을 연장합니다. 이러한 AI 기반 트리는 극한의 깊이나 기상 조건으로 인해 수동 개입이 어려운 새로운 해상 개발의 핵심 인프라로 자리매김하고 있습니다. 이는 북미, 유럽, 아시아 태평양 기술 허브에서 장기적인 영향을 미칩니다.
* 라틴 아메리카의 초심해 염하층 프로젝트 파이프라인 (CAGR 영향 +0.90%): Petrobras는 2028년까지 280개의 신규 유정을 계획하고 있으며, 각각 일일 225,000 배럴을 처리할 수 있는 P-84 및 P-85 FPSO(부유식 원유 생산·저장·하역 설비) 계약을 체결했습니다. 염하층의 높은 CO₂ 함량은 내식성 합금 및 고급 밀봉 기술을 요구하며, 이는 재료 과학 혁신을 촉진합니다. 아르헨티나의 Vaca Muerta 해상 확장과 콜롬비아의 카리브해 지역은 장기적인 성장 잠재력을 더하고 있지만, 브라질이 여전히 핵심 시장입니다. 20~25%의 국내 조달을 요구하는 현지 콘텐츠 규정은 공급업체들이 합작 투자를 형성하거나 기술 라이선스를 취득하도록 강제하여 남미 지역의 공급망을 재편하고 있습니다. 이는 중기적인 영향을 미칩니다.
* CCS 및 수중 연계를 통한 기존 유정 재활용 (CAGR 영향 +0.50%): Equinor의 Northern Lights 프로젝트는 전용 CO₂ 주입 트리가 공유 인프라에서 탄화수소 생산과 공존할 수 있음을 보여줍니다. 초임계 CO₂ 폼 기술은 탄소 저장과 동시에 석유 회수를 개선하며, 이중 목적 밸브 블록과 특수 엘라스토머를 필요로 합니다. 브라운필드 연계는 그린필드 자본 지출의 일부만으로 유전 수명을 연장하며, 운영사들은 기존 시설을 재사용하고 기존 트리를 2차 또는 3차 회수를 위해 재구성합니다. 이러한 하이브리드 배치는 에너지 전환 의제와 연계된 새로운 수익 채널을 개척함으로써 크리스마스 트리 시장을 강화합니다. 이는 북해, 멕시코만 및 전 세계적으로 장기적인 영향을 미칩니다.
* 표준화된 모듈형 “하이브리드” 트리 설계로 CAPEX 절감 (CAGR 영향 +0.70%): 모듈형 하이브리드 트리 설계는 자본 지출(CAPEX)을 절감하는 데 기여합니다. 이는 브라질, 노르웨이, 영국 북해 지역에서 단기적인 영향을 미칩니다.
* 국영 석유 회사의 현지 콘텐츠 의무화 (CAGR 영향 +0.40%): 중동, 아프리카, 라틴 아메리카 지역에서 국영 석유 회사들이 현지 콘텐츠 의무화를 시행하면서 지역 공급망 발전을 촉진하고 있습니다. 이는 중기적인 영향을 미칩니다.
# 3. 시장 제약 요인 (Restraints)
* 고강도 단조품 공급망 병목 현상 (CAGR 영향 -0.60%): AerMet 100 또는 MP35N 합금으로 제조되는 핵심 단조품은 12~18개월의 긴 리드 타임을 겪고 있으며, 소수의 공장만이 필요한 비파괴 검사 표준을 충족합니다. 20 ksi 하드웨어의 물량 증가는 단조품이 수소 유발 응력 균열 없이 초고압을 견뎌야 하므로 이러한 병목 현상을 더욱 심화시키고 있습니다. 2024년 해상 EPC 계약 수주액이 520억 달러를 넘어서면서 부품 수요가 자격 있는 생산 능력을 초과하고 있습니다. 따라서 운영사들은 장기 리드 타임 품목을 더 일찍 확보하여 프로젝트 계획의 복잡성을 증가시키고 있습니다. 이는 북미와 유럽에서 단기적인 제약으로 작용합니다.
* 배럴당 15달러 이상의 유가 변동성으로 장기 FID 위축 (CAGR 영향 -0.90%): 2024년에서 2026년 사이에 66달러에서 81달러로 변동하는 유가는 일반적으로 60~70달러의 손익분기점을 요구하는 심해 프로젝트의 경제성을 불확실하게 만듭니다. 금리 불확실성과 미래 유가 변동성 간의 연관성에 대한 연구는 이사회 차원의 신중함을 높이고 있습니다. OPEC+의 감산이 시장 안정화를 목표로 하지만, 규정 준수 위험은 여전히 존재하여 일부 운영사들이 FID를 연기하고 크리스마스 트리 시장의 단기 주문을 줄이도록 유도합니다. 이는 전 세계적으로 중기적인 영향을 미칩니다.
* Scope-1 배출량에 대한 투자자 감시 강화 (CAGR 영향 -0.40%): 북미, 유럽, 아시아 태평양 지역에서 Scope-1 배출량에 대한 투자자 감시가 강화되면서 시장에 장기적인 제약으로 작용합니다.
* 제한된 시추 장비 가용성으로 인한 일일 요금 인상 (CAGR 영향 -0.70%): 전 세계적으로 시추 장비 가용성이 제한되어 일일 요금이 인상되는 것은 단기적인 제약으로 작용합니다.
# 4. 세그먼트 분석
4.1. 유형별 분석: 수직형 트리의 지배와 수평형 트리의 혁신
* 수직형 트리: 2025년 크리스마스 트리 시장 점유율의 84.35%를 차지하며 업계의 기본 형태로 자리 잡고 있습니다. 기존 유정과의 호환성과 수십 년간 축적된 운영 데이터가 꾸준한 수요를 뒷받침합니다. 2031년까지 수직형 시스템 시장 규모는 68.3억 달러에 이를 것으로 예상됩니다.
* 수평형 트리: ESP(전기 수중 펌프) 회수가 잦은 고개입 유정에서 점유율을 확대하며 2031년까지 연평균 4.85%의 성장률을 보일 것으로 전망됩니다. 수평형 구성은 규모는 작지만, 한때 수직형 설계에 국한되었던 고압 서비스 영역으로 진출하고 있습니다.
* 하이브리드 아키텍처: OneSubsea의 모노보어 설계와 같이 수직형 튜빙 헤드 프로파일과 수평형 밸브 블록을 결합한 ‘하이브리드’ 아키텍처에 대한 연구 개발이 진행 중입니다. 측면 장착 밸브를 통합한 스풀 트리는 전체 트리 제거 없이 작업이 가능하며, 전통적인 형태와 기술적 교량 역할을 합니다. 현장에서 입증된 신뢰성과 개입 효율성의 상호 작용은 두 설계 모두의 관련성을 유지하고 최종 사용자에게 선택의 폭을 넓혀줍니다.
4.2. 배치 위치별 분석: 육상(Onshore)의 안정성과 해상(Offshore)의 성장
* 육상 설치: 2025년 크리스마스 트리 시장 규모의 76.45%를 차지하며, 성숙한 인프라와 낮은 물류 복잡성 덕분에 강세를 유지하고 있습니다. 북미의 타이트 오일 및 셰일 가스 유전은 해상 디지털 제어 시스템의 정교함을 반영하는 고급 프로그래밍 가능 트리를 계속 주문하고 있습니다.
* 해상 설치: 기존 허브로의 수중 연계(예: 영국 북해의 Ithaca Energy Cambo)가 비용 경쟁력을 갖추게 되면서 연평균 5.82%의 성장률을 보일 것으로 예상됩니다. 중국과 동남아시아의 심해 프로젝트는 해상 시장의 성장 잠재력을 보여줍니다. 2024년에는 중국 최초의 국내 수중 트리(22톤, 17MPa 등급)가 서비스에 들어갔습니다. 해상 시장의 성장은 또한 고갈된 저수지가 이미 수중 작업용으로 배선된 플랫폼 아래에 위치하는 CCS 계획을 반영하며, 탄소 관리를 주류 크리스마스 트리 시장에 더욱 통합하고 있습니다.
4.3. 수심별 분석: 심해의 리더십과 초심해의 가속화
* 심해 (300m ~ 1,500m): 2025년 크리스마스 트리 시장 규모의 47.60%를 차지하며, 2031년까지 대부분의 자본 지출을 흡수할 것입니다. 관리 가능한 기술적 위험과 매력적인 매장량 규모 사이의 균형이 인기의 비결입니다.
* 초심해 (1,500m 이상): 브라질의 염하층, 수리남의 신흥 분지, Kaskida와 같은 미국 멕시코만의 고압 유망 지역에 힘입어 연평균 5.75%로 더 빠르게 성장하고 있습니다. 초심해 프로그램은 20 ksi 압력 범위와 더 이국적인 합금 선택에 의존합니다. 동적 위치 제어 선박을 통한 설치를 단순화하기 위해 수평형 트리 채택이 특히 활발합니다.
* 천해 브라운필드: 주로 기존 수직형 트리를 현재 API 표준으로 업그레이드하는 강화 회수 연계를 통해 여전히 중요하며, 부품 공통성을 활용하여 제어 시스템 개조를 경제적으로 유지합니다.
# 5. 지역별 분석
* 중동 및 아프리카: 2025년 시장 점유율 42.65%로 가장 큰 비중을 차지하며, 2031년까지 연평균 4.82%의 성장률을 유지할 것으로 예상됩니다. 아라비아만 지역의 국영 석유 회사들은 기존 유정 재완결에 집중하고 있으며, 나미비아 등 서아프리카의 신규 유전 발견은 새로운 그린필드 수요를 창출하고 있습니다. 20~25%의 현지 콘텐츠 규정은 글로벌 OEM들이 지역 업체와 협력하여 기술 이전을 가속화하고 공급망을 구축하도록 유도하며, 이는 시간이 지남에 따라 현지 비용을 완화할 것으로 예상됩니다.
* 북미: 멕시코만 심해 활동을 통해 상당한 지출을 견인합니다. BP의 Paleogene 20 ksi 프로그램 및 Woodside Energy가 Dril-Quip 유정 시스템을 선택한 멕시코의 Trion과 같은 프로젝트는 이 지역의 고압 트리에 대한 수요를 보여줍니다. 캐나다 대서양 연안은 틈새 시장을 추가하며, 미국 셰일 분지는 유가 변동에도 불구하고 육상 물량을 높게 유지합니다. 환경 허가가 엄격하여 운영사들은 누출 감지 센서가 내장되고 낮은 비산 배출 프로파일을 가진 트리를 선호합니다.
* 남미: Petrobras의 280개 유정 프로그램과 각각 일일 225,000 배럴을 처리할 수 있는 FPSO 건설 덕분에 성장 동력으로 작용합니다. 내식성 야금 및 표준화된 커넥터에 대한 강조가 이 지역의 조달 사양을 정의합니다.
* 유럽: 북해에서 꾸준한 주문을 유지하며, 현재 Northern Lights와 같은 CCS 이니셔티브와 점점 더 연계되고 있습니다.
* 아시아 태평양: 필리핀, 말레이시아, 인도네시아 프로젝트가 더 깊은 해역을 탐사하면서 시장 지도를 넓히고 있습니다. 이러한 추세는 수익 흐름을 다각화하여 특정 분지에 대한 과도한 의존도를 줄이고 크리스마스 트리 시장 전반의 회복력을 증진합니다.
# 6. 경쟁 환경
크리스마스 트리 산업은 TechnipFMC, SLB OneSubsea, Baker Hughes, Aker Solutions, Dril-Quip 등 주요 기업들이 주도하는 중간 수준의 집중도를 보입니다. Saipem과 Subsea7의 합병(Saipem7)과 SLB의 ChampionX 인수(연간 4억 달러의 시너지 효과 예상)와 같은 제안된 통합은 시장 규모를 확대하고 석유 및 가스에서 CCS 및 재생 에너지에 이르는 서비스 깊이를 심화시킬 것입니다.
기술은 핵심 차별화 요소입니다. Subsea Integration Alliance(SLB 및 Subsea7)와 같은 통합 동맹은 번들형 EPCI(엔지니어링, 조달, 건설, 설치) 서비스를 제공하여 고객 인터페이스 위험을 줄입니다. Baker Hughes의 Aptara와 같은 모듈형 트리 라인은 제조 주기를 단축하고 표준화를 유도하며, Aker의 ‘전기식’ 개념은 유압 누출 위험을 제거하는 것을 목표로 합니다. 현지 콘텐츠 규정이 보호 장벽을 구축하는 지역에서는 지역 경쟁자들이 부상하여 조립 및 서비스 틈새시장에서 점유율을 확보하고 있습니다.
백지(White-space) 기회는 CCS 전용 트리, 수중 에너지 저장 인터페이스, 후기 유전용 하이브리드 생산-주입 구성에 있습니다. 기존 OEM들은 광범위한 설치 기반과 수명 주기 서비스 포트폴리오를 활용하여 점유율을 보호하지만, 민첩한 지역 플레이어들은 현지 규정과 연계된 전문화된 제품을 통해 시장에 진입할 수 있습니다. 결과적으로, 탈탄소화가 크리스마스 트리 시장의 가용 시장 정의를 넓히면서 경쟁 강도는 더욱 심화될 것으로 예상됩니다.
# 7. 최근 산업 동향
* 2025년 6월: Baker Hughes와 Cactus는 표면 압력 제어 합작 투자를 완료했으며, Cactus가 65%, Baker Hughes가 35%의 지분을 소유하여 국제 유정 시장의 혁신을 목표로 합니다.
* 2025년 4월: EQT는 Olympus Energy를 18억 달러에 인수하여 Marcellus-Utica 지역에서 500 MMscf/d의 생산량과 90,000 에이커의 순면적을 추가하며 업스트림 통합을 지속했습니다.
* 2025년 2월: TechnipFMC는 BP의 Greenfield 20 ksi Paleogene 프로그램에 대한 iEPCI 계약을 체결하여 차세대 고압 트리에 대한 수요를 강화했습니다.
* 2025년 1월: Petrobras는 Seatrium에 P-84 및 P-85 FPSO를 주문했으며, 각 FPSO는 2029년부터 Santos 분지에서 일일 225,000 배럴을 처리할 예정으로, 초심해용 트리가 필요합니다.
크리스마스 트리 시장 보고서 요약
크리스마스 트리(Christmas Tree)는 유정, 가스정, 폐수정, 주수정, 응축수정, 가스 주입정 등 다양한 유형의 유정에서 압력을 제어하고 유지하는 데 사용되는 스풀, 밸브 및 피팅의 조립체입니다. 그 구조가 소나무와 유사하여 이러한 이름이 붙었습니다.
본 보고서에 따르면, 크리스마스 트리 시장은 2026년 65.9억 달러 규모에서 2031년까지 81.2억 달러에 이를 것으로 전망됩니다. 특히 해양(Offshore) 설치 부문은 심해 프로젝트 가속화에 힘입어 2031년까지 연평균 5.82%의 성장률을 보일 것으로 예상됩니다. 2025년 기준, 수직형(Vertical Tree) 시스템이 시장 점유율 84.35%로 지배적인 위치를 차지하고 있으며, 지역별로는 중동 및 아프리카 지역이 2025년 수요의 42.65%를 차지하며 2031년까지 연평균 4.82%로 성장할 것으로 예측됩니다.
시장은 크게 유형, 설치 위치, 수심, 그리고 지역별로 세분화되어 분석됩니다. 유형별로는 수평형(Horizontal Tree)과 수직형(Vertical Tree)으로, 설치 위치별로는 육상(Onshore)과 해양(Offshore)으로 구분됩니다. 수심별로는 천해(300m 미만), 심해(300m~1500m), 초심해(1500m 초과)로 분류되며, 지역별로는 북미, 유럽, 아시아-태평양, 남미, 중동 및 아프리카 등 주요 지역과 각 지역 내 세부 국가별 시장 동향을 다룹니다.
시장의 주요 성장 동력으로는 심해 최종 투자 결정(FID)의 부활로 인한 크리스마스 트리 수요 증가, 해저 하드웨어와 AI 기반 제어 시스템의 통합(예측 유지보수, 인력 감소, 생산 효율성 증대), 라틴 아메리카의 초심해 염하층 프로젝트 파이프라인, 탄소 포집 및 저장(CCS) 및 기존 유정 재활용을 위한 해저 타이백(tie-backs) 활용, 표준화된 모듈형 “하이브리드” 트리 설계 도입을 통한 자본 지출(CAPEX) 절감, 그리고 국영 석유 회사의 현지 콘텐츠 의무화 등이 있습니다.
반면, 시장의 제약 요인으로는 고품질 단조품에 대한 공급망 병목 현상, 배럴당 15달러 이상 변동하는 브렌트유 가격의 불안정성으로 인한 장기 프로젝트 투자 위축, 스코프 1(Scope-1) 배출량에 대한 투자자들의 감시 강화, 그리고 제한적인 시추 장비 가용성으로 인한 일일 임대료 인상 등이 있습니다.
본 보고서는 시장 개요, 시장 동인 및 제약 요인, 공급망 분석, 규제 환경, 기술 전망, 시추 장비 수 및 CAPEX 전망, 브렌트유 및 헨리 허브 가격 전망, 업스트림 프로젝트 파이프라인 추적, 그리고 포터의 5가지 경쟁 요인 분석(공급업체 및 소비자의 교섭력, 신규 진입자의 위협, 대체 제품 및 서비스의 위협, 경쟁 강도)을 포함한 광범위한 시장 환경을 다룹니다. 또한, TechnipFMC PLC, SLB, Baker Hughes Company 등 20개 이상의 주요 기업에 대한 상세한 경쟁 환경 분석 및 기업 프로필을 제공하며, 시장 기회와 미래 전망에 대한 평가도 포함합니다. 특히 AI 기반 제어 시스템은 예측 유지보수를 가능하게 하고, 인력 요구 사항을 줄이며, 생산 효율성을 높여 장기적인 비용 절감에 기여하는 중요한 요소로 강조됩니다.
1. 서론
- 1.1 연구 가정 & 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 심해 최종 투자 결정(FID) 재개로 트리 수요 증가
- 4.2.2 해저 하드웨어 및 AI 기반 제어 통합
- 4.2.3 라틴 아메리카의 초심해 염하층 프로젝트 파이프라인
- 4.2.4 CCS 및 해저 연결을 통한 기존 유정 재활용
- 4.2.5 표준화된 모듈형 “하이브리드” 트리 설계로 CAPEX 절감
- 4.2.6 국영 석유 회사의 현지 콘텐츠 의무화
- 4.3 시장 제약
- 4.3.1 고품질 단조품 공급망 병목 현상
- 4.3.2 배럴당 15달러 이상 변동하는 브렌트유 가격 변동이 장기 사이클 최종 투자 결정(FID)을 저해
- 4.3.3 스코프-1 배출량에 대한 투자자 감시 강화
- 4.3.4 제한된 시추 장비 가용성으로 일일 요금 인상
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 시추 장비 수 및 CAPEX 전망
- 4.8 브렌트유 및 헨리 허브 가격 전망
- 4.9 업스트림 프로젝트 파이프라인 추적기
- 4.10 포터의 5가지 경쟁 요인
- 4.10.1 공급업체의 교섭력
- 4.10.2 소비자의 교섭력
- 4.10.3 신규 진입자의 위협
- 4.10.4 대체 제품 및 서비스의 위협
- 4.10.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 유형별
- 5.1.1 수평형 트리
- 5.1.2 수직형 트리
- 5.2 배치 위치별
- 5.2.1 육상
- 5.2.2 해상
- 5.3 수심별
- 5.3.1 얕은 수심 (300m 미만)
- 5.3.2 심해 (300m ~ 1500m)
- 5.3.3 초심해 (1500m 초과)
- 5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 영국
- 5.4.2.2 독일
- 5.4.2.3 프랑스
- 5.4.2.4 스페인
- 5.4.2.5 북유럽 국가
- 5.4.2.6 러시아
- 5.4.2.7 기타 유럽
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 인도
- 5.4.3.3 일본
- 5.4.3.4 대한민국
- 5.4.3.5 아세안 국가
- 5.4.3.6 기타 아시아 태평양
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 콜롬비아
- 5.4.4.4 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 아랍에미리트
- 5.4.5.2 사우디아라비아
- 5.4.5.3 남아프리카 공화국
- 5.4.5.4 이집트
- 5.4.5.5 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 TechnipFMC PLC
- 6.4.2 SLB (OneSubsea & Cameron)
- 6.4.3 Baker Hughes Company
- 6.4.4 Aker Solutions ASA
- 6.4.5 Dril-Quip Inc.
- 6.4.6 Halliburton Company
- 6.4.7 NOV Inc.
- 6.4.8 Weatherford International plc
- 6.4.9 Yantai Jereh Petroleum Equipment
- 6.4.10 Worldwide Oilfield Machine
- 6.4.11 Shengji Group
- 6.4.12 Oceaneering International
- 6.4.13 Expro Group
- 6.4.14 Forum Energy Technologies
- 6.4.15 Kongsberg Gruppen ASA
- 6.4.16 Siemens Energy AG
- 6.4.17 ABB Ltd (압력 제어)
- 6.4.18 INTERA Ltd
- 6.4.19 GE Vernova (구 GE Oil & Gas 자산)
- 6.4.20 Plexus Holdings plc
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
크리스마스 트리는 크리스마스 축제 기간 동안 가정, 상업 공간, 공공장소 등을 장식하는 데 사용되는 상록수 또는 그 모형을 의미합니다. 주로 전나무, 소나무, 가문비나무와 같은 침엽수를 활용하며, 다채로운 장식볼, 반짝이는 전구, 리본, 별 모양의 꼭대기 장식 등으로 꾸며져 축제 분위기를 고조시키는 핵심적인 상징물로 기능합니다. 본래 기독교 문화에서 유래하였으나, 현대에 이르러서는 종교적 의미를 넘어 전 세계적인 겨울 축제와 연말연시의 희망, 기쁨, 생명력을 상징하는 보편적인 문화 아이콘으로 자리매김하였습니다.
크리스마스 트리는 크게 생나무와 인조나무로 구분됩니다. 생나무 트리는 주로 전나무, 소나무, 가문비나무 등 실제 침엽수를 사용하며, 특유의 자연적인 향과 질감을 제공하여 소비자들에게 진정한 크리스마스 분위기를 선사합니다. 생나무는 지속 가능한 산림 관리 하에 재배되고 수확된 후 재활용되거나 생분해될 수 있어 환경 친화적인 측면이 강조되기도 합니다. 그러나 물 주기, 잎 떨어짐 등의 관리의 어려움과 상대적으로 높은 가격이 단점으로 지적됩니다. 반면, 인조나무 트리는 PVC, PE 등의 합성수지로 제작되며, 반복 사용이 가능하고 관리가 용이하다는 장점을 가집니다. 최근에는 실제 나무와 흡사한 고품질의 인조나무가 다양하게 출시되고 있으며, 사전 장식된(pre-lit) 트리, 접이식 트리 등 기능성과 편의성을 강조한 제품들이 인기를 얻고 있습니다. 이 외에도 공간 활용성을 높인 벽걸이형 트리, 미니 트리, DIY 키트 트리, 그리고 광섬유나 LED를 활용하여 시각적 효과를 극대화한 특수 트리 등 다양한 형태의 제품들이 시장에 공급되고 있습니다.
크리스마스 트리는 다양한 용도로 활용됩니다. 가장 일반적인 용도는 가정 장식으로, 가족 구성원들이 함께 트리를 꾸미며 유대감을 형성하고 축제 분위기를 만끽하는 데 기여합니다. 상업 공간에서는 백화점, 호텔, 카페, 레스토랑 등에서 고객 유치 및 브랜드 이미지 제고를 위한 중요한 마케팅 도구로 사용되며, 특히 대형 트리는 지역의 랜드마크 역할을 하기도 합니다. 또한, 시청 광장이나 공원과 같은 공공장소에 설치되어 시민들에게 축제 분위기를 제공하고 지역 활성화에 기여합니다. 기업들은 사회적 책임(CSR) 활동의 일환으로 대형 트리를 설치하거나 특정 캠페인과 연계하여 활용하기도 하며, 미니 트리나 DIY 키트 형태는 선물용으로도 인기가 많습니다.
크리스마스 트리와 관련된 기술은 지속적으로 발전하고 있습니다. 에너지 효율이 높고 수명이 긴 LED 조명 기술은 트리의 장식 조명으로 필수적이며, 최근에는 색상 변경, 패턴 제어 등 스마트 기능을 탑재한 제품들이 출시되고 있습니다. 스마트폰 앱이나 음성 인식 기술을 활용하여 트리의 조명, 음악 등을 제어하는 스마트 홈 연동 기술도 적용되고 있습니다. 인조나무의 경우, 실제 나무와 유사한 질감과 내구성을 구현하기 위한 PVC, PE 등의 합성수지 가공 기술이 중요하며, 난연성 및 친환경성 소재 개발도 활발히 이루어지고 있습니다. 3D 프린팅 기술은 독특한 디자인의 장식품이나 트리 부품을 맞춤 제작하는 데 활용될 수 있으며, 증강 현실(AR) 및 가상 현실(VR) 기술은 가상으로 트리를 꾸며보거나 실제 공간에 트리를 배치해보는 경험을 제공하는 데 활용될 가능성을 보입니다. 대형 트리의 설치 및 장식에는 자동화 및 로봇 기술이 도입되어 효율성을 높이기도 합니다.
크리스마스 트리 시장은 전 세계적으로 수십억 달러 규모를 형성하고 있으며, 북미와 유럽이 주요 시장을 이루고 있습니다. 아시아 시장 또한 꾸준한 성장세를 보이고 있습니다. 생나무 시장은 농장 기반의 공급업체가 주를 이루며, 인조나무 시장은 대형 유통업체와 전문 제조업체가 경쟁하는 구도입니다. 한국에서는 대형마트, 온라인 쇼핑몰, 생활용품 전문점 등이 주요 유통 채널로 기능합니다. 소비자 트렌드를 살펴보면, 친환경성에 대한 관심이 높아지면서 생나무의 지속 가능한 재배와 인조나무의 재활용 가능성, 친환경 소재 사용이 중요하게 부각되고 있습니다. 자신만의 개성을 표현할 수 있는 개인화된 DIY 장식품이나 키트의 인기가 높으며, 사전 장식된 트리나 조립이 쉬운 트리 등 편의성을 추구하는 제품에 대한 선호도도 높습니다. 스마트 조명, 앱 연동 등 기술이 접목된 스마트 트리에 대한 수요도 증가하고 있으며, 좁은 주거 공간에 어울리는 미니멀한 디자인의 미니 트리나 벽걸이형 트리의 수요도 꾸준합니다. 코로나19 팬데믹 기간 동안에는 '집콕' 문화 확산으로 가정용 트리 및 장식품 판매가 일시적으로 증가하는 현상도 나타났습니다.
미래 크리스마스 트리 시장은 지속 가능성 강화, 스마트화 및 개인화 심화, 다기능성 및 공간 효율성 증대, 경험 중심 소비 확산, 글로벌 문화 융합, 그리고 소재 혁신이라는 방향으로 진화할 것으로 전망됩니다. 환경 문제에 대한 인식이 더욱 높아지면서, 생나무의 책임 있는 산림 관리 인증(FSC 등)과 인조나무의 재활용 및 생분해성 소재 개발이 더욱 중요해질 것입니다. '렌탈 서비스'나 '트리 공유'와 같은 새로운 소비 모델도 확산될 수 있습니다. AI 기반의 맞춤형 장식 추천, 증강 현실을 활용한 가상 트리 꾸미기 경험 제공, 스마트 홈 시스템과의 완벽한 통합이 이루어지며 스마트화 및 개인화가 심화될 것입니다. 좁은 주거 공간을 고려한 접이식, 벽걸이형, 모듈형 트리가 더욱 다양해지고, 크리스마스 시즌 외에도 활용 가능한 다기능성 디자인이 개발될 수 있습니다. 단순히 트리를 구매하는 것을 넘어, 트리를 직접 만들거나 꾸미는 워크숍, 특별한 테마의 트리 전시 등 경험을 제공하는 비즈니스 모델이 성장할 것입니다. 또한, 서구 문화의 상징이었던 크리스마스 트리가 각국의 전통 문화나 미적 감각과 융합되어 더욱 다채로운 형태로 진화할 가능성이 있으며, 빛을 내는 섬유, 온도에 따라 색이 변하는 소재 등 새로운 기술 소재가 트리에 적용되어 시각적인 즐거움을 극대화할 것으로 예상됩니다.