❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
연결형 모터사이클 시장 개요 보고서 요약
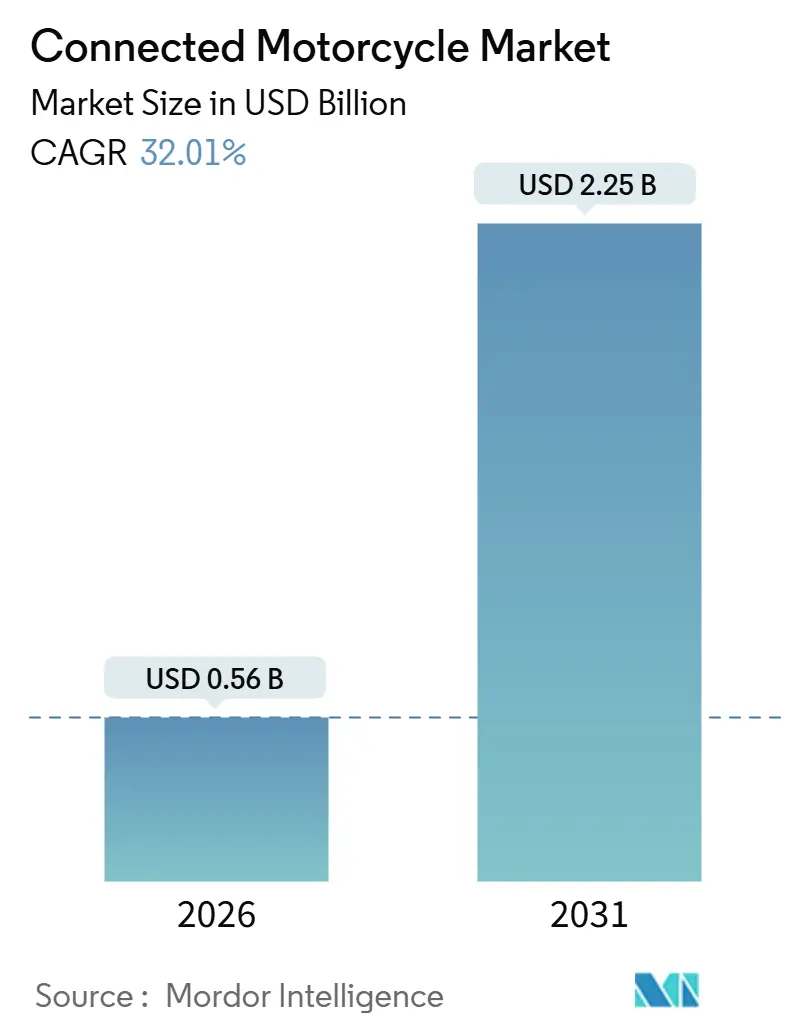
본 보고서는 연결형 모터사이클 시장의 규모, 성장 동향 및 2031년까지의 예측을 상세히 분석합니다. 2026년 0.56억 달러 규모였던 시장은 2031년까지 32.01%의 연평균 성장률(CAGR)을 기록하며 2.25억 달러에 이를 것으로 전망됩니다. 이러한 급격한 성장은 사이버 보안 규제 강화, 5G 네트워크 확산, 프리미엄 이륜차에 대한 텔레매틱스 통합 증가에 기인합니다.
1. 시장 규모 및 주요 통계
* 조사 기간: 2019년 – 2031년
* 2026년 시장 규모: 0.56억 달러
* 2031년 시장 규모: 2.25억 달러
* 성장률 (2026-2031): 32.01% CAGR
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 중간
2. 시장 동인 및 제약 요인
2.1. 주요 시장 동인
* 5G 네트워크 확산 (CAGR에 +7.8% 영향): 5G 네트워크의 초저지연 V2X(Vehicle-to-Everything) 통신 기능은 충돌 경고 및 협력형 적응식 순항 제어와 같은 고급 안전 기능을 가능하게 합니다. 일본의 V2X 전용 주파수 할당 및 미국의 V2X 커버리지 확장 노력은 5G가 연결형 모터사이클 시장의 핵심 기반이 될 것임을 시사합니다.
* 사이버 보안 의무화 (UNECE R155/156) (CAGR에 +6.0% 영향): UNECE 규제 155는 2029년 7월부터 모든 신규 모터사이클 유형 승인에 사이버 보안 관리 시스템을 의무화하며, 규제 156은 소프트웨어 업데이트 로깅 및 검증을 명시합니다. 이는 엔트리 레벨 모델에도 보안 하드웨어 비용을 증가시키며, 제조사들이 텔레매틱스 및 ABS 통합 솔루션에 투자하도록 유도합니다.
* eSIM 기반 텔레매틱스 통합 증가 (CAGR에 +5.5% 영향): eSIM 모듈은 물리적 SIM 카드를 대체하여 모터사이클이 통신사를 원활하게 전환하고 로밍할 수 있도록 합니다. 이는 차량 관리자가 커버리지 및 서비스 요금을 최적화하고, 행동 추적 텔레매틱스를 통해 보험 청구율을 30-40% 감소시키는 데 기여합니다.
* ADAS(첨단 운전자 보조 시스템) 지원 이륜차로의 OEM 전환 (CAGR에 +4.8% 영향): 모터사이클 제조사들은 자동차 안전 로드맵을 따라 적응식 순항 제어, 사각지대 감지, 비상 호출 기능 등을 통합하고 있습니다. 보쉬의 레이더 기반 순항 제어 시스템과 BMW의 ConnectedRide 이니셔티브는 이륜차의 안전성을 높여 보험료 할인으로 이어지고, 시장 확대를 촉진합니다.
* 프리미엄 바이크 판매 증가 (CAGR에 +3.7% 영향): 아시아 태평양 지역을 중심으로 프리미엄 모터사이클 판매가 급증하면서, 연결형 기능에 대한 수요도 함께 증가하고 있습니다.
* 엣지 AI 칩 (CAGR에 +2.5% 영향): 엣지 AI 칩은 전력 소모를 줄여 배터리 부하 문제를 완화하고, OEM이 더 많은 가격대에서 상시 연결 기능을 통합하도록 장려합니다.
2.2. 주요 시장 제약 요인
* 대량 시장 바이크의 높은 증분 BOM(Bill of Materials) 비용 (CAGR에 -3.2% 영향): 텔레매틱스, 디스플레이, 보안 게이트웨이 추가로 인해 엔트리 레벨 모터사이클의 부품 비용이 증가하여 마진 압박을 받고 있습니다. UNECE R155 준수를 위한 사이버 보안 감사 비용도 추가적인 부담입니다.
* 리튬 이온 배터리 열 폭주 리콜 (CAGR에 -2.1% 영향): 2024-2025년 발생한 배터리 화재 사고는 소형 전기 모터사이클의 열 폭주 위험을 부각시켰습니다. 강화된 배터리 테스트 프로토콜은 새로운 모델의 규제 준수 기준을 높였으며, 배터리 근처에 위치한 텔레매틱스 모듈의 전력 소비에 대한 OEM의 면밀한 검토를 요구합니다.
* 라이더 개인 정보 보호 문제 (CAGR에 -1.8% 영향): 텔레매틱스 시스템을 통한 데이터 수집은 라이더의 개인 정보 보호에 대한 우려를 낳고 있으며, 특히 유럽과 북미 지역에서 시장 성장을 저해할 수 있습니다.
* 제한적인 DSRC/5.9 GHz 스펙트럼 (CAGR에 -1.5% 영향): 유럽 지역에서 DSRC(Dedicated Short-Range Communications) 및 5.9 GHz 스펙트럼의 제한적인 가용성은 V2X 통신 기술의 확산을 제약할 수 있습니다.
3. 서비스 부문 분석
* 인포테인먼트: 2025년 매출의 34.31%를 차지하며 현재 시장의 중심을 이루고 있습니다.
* 운전자 지원 (Driver Assistance): 2026년부터 2031년까지 44.21%의 가장 빠른 CAGR로 성장할 것으로 예상됩니다. 유럽 위원회의 의무적인 eCall 기능과 원격 진단, 펌웨어 업데이트, 사용 기반 보험(UBI)의 확산이 성장을 견인합니다. 규제와 보험사의 인센티브가 결합되어 운전자 지원 서비스는 향후 시장 성장의 주요 동력이 될 것입니다.
4. 하드웨어 유형 분석
* 내장형 ECU (Embedded Control Units): 2025년 시장 점유율의 54.82%를 차지하며, 상시 연결성과 원활한 OTA(Over-The-Air) 업데이트를 제공합니다. 프리미엄 브랜드에서 주로 사용됩니다.
* 테더링 스마트폰 솔루션 (Tethered Smartphone Solutions): 2031년까지 37.51%의 CAGR로 성장할 것으로 예상됩니다. 라이더의 스마트폰을 데이터 처리 및 네트워크 액세스에 활용하여 비용에 민감한 구매자들에게 매력적인 대안을 제공합니다.
* 하이브리드 아키텍처: 필수 안전 기능은 소형 내장 모듈로, 인포테인먼트는 스마트폰 앱으로 분리하여 규제 준수와 비용 효율성을 동시에 추구합니다.
* 통합형 콕핏 클러스터: 계기판에 컬러 디스플레이와 텔레매틱스 모뎀을 통합하여 장거리 라이더에게 풍부한 매핑 기능을 제공합니다.
5. 최종 사용자 분석
* 개인 소비자: 2025년 수요의 68.31%를 차지하며, 도난 추적, 내비게이션 지원, 충돌 및 사각지대 경고와 같은 안전 기능에 대한 수요가 높습니다.
* 상업용 차량 (Commercial Fleets): 2031년까지 32.11%의 CAGR로 성장할 것으로 예상됩니다. 배달 플랫폼, 차량 호출 서비스, 렌탈 업체 등은 실시간 차량 데이터를 활용하여 경로 최적화, 무모한 운전 방지, 규제 준수 등을 달성하며 운영 효율성을 높입니다. 사용 기반 보험 할인 또한 상업용 시장의 성장을 촉진합니다.
6. 네트워크 유형 분석
* 셀룰러 (4G/5G) 네트워크: 2025년 시장 점유율의 59.31%를 차지했으며, 2031년까지 41.11%의 CAGR로 성장할 것으로 예상됩니다. 광범위한 가용성, 대역폭, 지연 시간, 비용 간의 균형을 통해 인포테인먼트 스트리밍과 실시간 위험 경고를 모두 지원합니다.
* DSRC (Dedicated Short-Range Communications) 및 위성 IoT (Satellite-IoT): 셀룰러 네트워크의 성능 또는 커버리지 격차를 보완하는 역할을 합니다. DSRC 및 C-V2X는 차량 간 통신을 위한 초저지연 연결을 제공하며, 위성 IoT 모듈은 외딴 지역에서 도난 차량 회수 및 비상 위치 비콘과 같은 비동기 서비스를 위한 대체 옵션을 제공합니다.
7. 지역 분석
* 아시아 태평양: 2025년 매출의 41.73%를 차지했으며, 2031년까지 35.81%의 CAGR로 가장 가파른 성장세를 보일 것으로 예상됩니다. 중국의 V2X 스마트 도로 의무화, 일본과 한국의 높은 스마트폰 보급률로 인한 테더링 아키텍처 선호, 동남아시아의 상업용 차량 텔레매틱스 도입이 성장을 견인합니다.
* 북미: 24.92%의 CAGR이 예측되며, 주(州) 차원의 보험료 할인 정책이 라이더들의 텔레매틱스 수용을 촉진합니다.
* 유럽: 엄격한 GDPR 규제에도 불구하고 23.99%의 성장률을 보일 것으로 예상됩니다. 독일, 프랑스, 영국이 높은 소득과 확립된 투어링 문화로 인해 지역 지출을 주도합니다.
* 남미, 중동, 아프리카: 작은 기반에서 빠르게 성장하는 지역으로, 브라질의 도난 방지 서비스 수요, 걸프 국가의 스마트 시티 투자, 아프리카의 하이브리드 셀룰러-위성 모듈 선호 등이 특징입니다.
8. 경쟁 환경
연결형 모터사이클 시장은 로버트 보쉬(Robert Bosch GmbH), 콘티넨탈(Continental AG), BMW 모토라드(BMW Motorrad)가 전 세계 매출의 대부분을 차지하며 중간 정도의 파편화된 양상을 보입니다.
* 주요 기업: 보쉬는 텔레매틱스, ABS, 레이더를 통합한 번들 제품을 제공하며, 콘티넨탈은 승용차 규모의 경제를 활용하여 경쟁력 있는 가격을 제시합니다. BMW는 독점적인 Connected Ride 소프트웨어를 통합하여 고객 충성도를 높입니다.
* 2차 기업: 파나소닉(Panasonic), 오토톡스(Autotalks) 등은 견고한 디스플레이, 듀얼 모드 V2X 칩셋, 저전력 위성 트랜시버와 같은 전문 기능을 제공합니다.
* 연결 서비스 제공업체: 클라우드 대시보드, eSIM 프로비저닝, 로밍 최적화 등을 제공하여 OEM이 복잡한 네트워크 운영을 아웃소싱할 수 있도록 돕습니다.
* 신흥 혁신 기업: 하이브리드 셀룰러-위성 아키텍처를 사용하여 신뢰할 수 없는 지상 신호가 없는 도로를 공략하며, 헬멧 통신 전문 기업들은 메시 네트워크 제품으로 라이더 간 단거리 V2X 커버리지를 확장합니다.
9. 최근 산업 동향
* 2025년 1월: 혼다(Honda)는 오픈 소스 RTOS 이니셔티브인 Zephyr Project에 참여하여 IEC 61508 안전 인증 획득을 지원했습니다.
* 2025년 1월: CES 2025에서 플라잉 플리(Flying Flea)는 퀄컴 스냅드래곤(Qualcomm Snapdragon) 제품을 차기 모터사이클 라인업에 통합하여 음성 비서, 스마트폰 지원 키, 맞춤형 라이드 모드 등의 기능을 도입할 계획을 발표했습니다.
본 보고서의 시장 규모 및 예측 수치는 2026년 1월 기준 최신 데이터 및 통찰력을 반영하여 Mordor Intelligence의 독점적인 추정 프레임워크를 사용하여 생성되었습니다.
본 보고서는 커넥티드 모터사이클 시장에 대한 심층 분석을 제공합니다.
1. 시장 정의 및 범위
커넥티드 모터사이클 시장은 신규 이륜차(모터사이클, 스쿠터, 모페드)에 공장 출고 시 임베디드, 통합 또는 테더링 제어 장치가 장착되어 안전, 인포테인먼트, 진단, 차량 관리 및 OTA(Over-the-Air) 업데이트 서비스를 위한 상시 데이터 교환을 가능하게 함으로써 발생하는 수익을 의미합니다. 본 연구 범위에서는 개조 텔레매틱스 추가 기능, 독립형 커넥티드 헬멧, 그리고 차량 최초 등록 시 판매되지 않은 애프터마켓 구독 수익은 제외됩니다.
2. 시장 동인
시장 성장을 견인하는 주요 요인으로는 다음과 같습니다.
* 5G 보급을 통한 초저지연 V2X(차량-사물 통신) 구현
* UNECE R155/156과 같은 정부의 사이버 보안 의무화
* eSIM 기반 텔레매틱스 통합의 급증
* OEM(주문자 상표 부착 생산)의 ADAS(첨단 운전자 지원 시스템) 지원 이륜차 개발 추진
* 아시아 태평양 신흥 시장에서의 프리미엄 바이크 판매 호황
* 온보드 전력 소모를 줄이는 엣지 AI 칩의 발전
3. 시장 제약
반면, 시장 성장을 저해하는 요인으로는 다음과 같습니다.
* 대중 시장 바이크의 높은 BOM(자재 명세서) 비용 증가
* 리튬 이온 배터리 열폭주 리콜로 인한 OEM의 투자 심리 위축
* 지속적인 데이터 업로드에 대한 라이더의 개인 정보 보호 우려
* EU-27 지역의 제한적인 DSRC/5.9 GHz 스펙트럼
4. 시장 세분화
본 보고서는 다음 기준에 따라 시장을 세분화하여 분석합니다.
* 서비스별: 운전자 지원, 인포테인먼트, 안전 및 긴급 호출, 차량 관리/OTA 업데이트, 보험 및 UBI(Usage-Based Insurance)
* 하드웨어 유형별: 임베디드 제어 장치, 테더링 스마트폰 기반, 통합 콕핏 클러스터
* 최종 사용자별: 개인 소비자, 상업용/차량 관리(Fleet)
* 네트워크 유형별: 셀룰러(4G/5G), 전용 단거리 통신(C-V2X/802.11p), 위성-IoT 및 LPWAN
* 지역별: 북미(미국, 캐나다 등), 남미(브라질, 아르헨티나 등), 유럽(독일, 영국, 프랑스, 러시아 등), 아시아 태평양(중국, 인도, 일본, 한국 등), 중동 및 아프리카(이집트, 터키, 남아프리카 등)
5. 시장 규모 및 성장 예측
주요 분석 결과에 따르면, 커넥티드 모터사이클 시장 규모는 2026년 0.56억 달러에서 2031년 2.25억 달러에 이를 것으로 전망됩니다. 지역별로는 아시아 태평양 지역이 2025년 전체 수익의 41.73%를 차지하며 시장을 선도했으며, 2031년까지 연평균 35.81%로 전 세계에서 가장 빠르게 성장할 것으로 예측됩니다. 서비스 카테고리 중에서는 충돌 방지 기능이 주류 모델로 확산됨에 따라 운전자 지원 서비스가 2026년부터 2031년까지 연평균 44.21%로 가장 빠르게 성장할 것입니다. 상업용 차량 관리(Fleet) 부문에서는 GPS 추적 및 행동 분석을 통해 연료 사용량 절감, 보험료 인하, 예상치 못한 유지보수 감소 등의 목적으로 텔레매틱스가 활용되고 있습니다.
6. 연구 방법론
본 연구는 OEM, 1차 모듈 공급업체, 공유 모빌리티 차량 관리자 및 규제 기관과의 1차 인터뷰와 IMMA 생산 통계, 국가 교통부 등록 대장, UN Comtrade 무역 흐름 등 공개 출처를 활용한 2차 연구를 결합하여 진행되었습니다. 시장 규모는 국가별 프리미엄 바이크 등록 대수를 기반으로 한 하향식 접근 방식과 공급업체 집계 및 채널 점검을 통한 상향식 검증을 통해 산정되었습니다. 5G 커버리지 확장, eCall 및 UNECE R155 이정표 등 주요 동인을 반영한 다변량 회귀 분석과 시나리오 오버레이를 통해 2030년까지의 가치를 예측했습니다. 데이터는 통신사 SIM 활성화, 세관 신고, OEM 연결 장치 수 등 독립적인 지표를 통해 검증되며 매년 업데이트됩니다.
7. 경쟁 환경
경쟁 환경 분석에서는 BMW Motorrad, Continental AG, Robert Bosch GmbH, Panasonic Corporation, Honda Motor Co., Yamaha Motor Co., Qualcomm Technologies 등 주요 기업들의 프로필, 시장 점유율 및 전략적 움직임이 다루어집니다.
8. 시장 기회 및 미래 전망
보고서는 또한 시장의 잠재적 기회와 미래 전망에 대한 평가를 포함합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 초저지연 V2X를 가능하게 하는 5G 출시
- 4.2.2 정부 사이버 보안 의무 (UNECE R155/156)
- 4.2.3 eSIM 기반 텔레매틱스 통합 급증
- 4.2.4 ADAS 지원 이륜차를 향한 OEM의 추진
- 4.2.5 신흥 아시아 태평양 지역의 프리미엄 자전거 판매 급증
- 4.2.6 온보드 전력 소모를 줄이는 엣지 AI 칩
-
4.3 시장 제약
- 4.3.1 대중 시장 자전거의 높은 증분 BOM 비용
- 4.3.2 리튬 이온 열 폭주 리콜로 인한 OEM의 의욕 저하
- 4.3.3 지속적인 데이터 업로드에 대한 라이더 개인 정보 보호 우려
- 4.3.4 EU-27의 제한된 DSRC/5.9 GHz 스펙트럼
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
-
4.7 포터의 5가지 경쟁 요인
- 4.7.1 구매자의 협상력
- 4.7.2 공급업체의 협상력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체 제품의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치(USD) 및 물량(단위))
-
5.1 서비스별
- 5.1.1 운전자 지원
- 5.1.2 인포테인먼트
- 5.1.3 안전 및 긴급 통화
- 5.1.4 차량 관리 / OTA 업데이트
- 5.1.5 보험 및 UBI
-
5.2 하드웨어 유형별
- 5.2.1 임베디드 제어 장치
- 5.2.2 테더링 스마트폰 기반
- 5.2.3 통합 콕핏 클러스터
-
5.3 최종 사용자별
- 5.3.1 개인 소비자
- 5.3.2 상업용 / 차량 관리
-
5.4 네트워크 유형별
- 5.4.1 셀룰러 (4G/5G)
- 5.4.2 전용 단거리 통신 (C-V2X/802.11p)
- 5.4.3 위성-IoT 및 LPWAN
-
5.5 지역
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 북미 기타 지역
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 러시아
- 5.5.3.5 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 인도
- 5.5.4.3 일본
- 5.5.4.4 대한민국
- 5.5.4.5 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 이집트
- 5.5.5.2 터키
- 5.5.5.3 남아프리카 공화국
- 5.5.5.4 사우디아라비아
- 5.5.5.5 아랍에미리트
- 5.5.5.6 중동 및 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
-
6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, SWOT 분석 및 최근 개발 포함)
- 6.4.1 BMW Motorrad
- 6.4.2 Continental AG
- 6.4.3 Robert Bosch GmbH
- 6.4.4 Panasonic Corporation
- 6.4.5 TE Connectivity
- 6.4.6 Autotalks
- 6.4.7 Aeris Communications
- 6.4.8 Vodafone Group PLC
- 6.4.9 Starcom Systems
- 6.4.10 KPIT Technologies
- 6.4.11 Honda Motor Co.
- 6.4.12 Yamaha Motor Co.
- 6.4.13 Hero MotoCorp
- 6.4.14 NXP Semiconductors
- 6.4.15 Qualcomm Technologies
- 6.4.16 Harman International
- 6.4.17 Telit Cinterion
- 6.4.18 Alpinestars
- 6.4.19 Dainese SpA
- 6.4.20 Sena Technologies
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
커넥티드 모터사이클은 정보통신기술(ICT)을 활용하여 외부 네트워크와 연결되어 다양한 정보를 주고받으며 운전자에게 편의성, 안전성, 엔터테인먼트 기능을 제공하는 모터사이클을 의미합니다. 이는 차량 내부 시스템(엔진, 제동, 서스펜션 등)과 외부 환경(다른 차량, 인프라, 클라우드 서버, 스마트폰 등) 간의 실시간 통신을 통해 주행 경험을 혁신하는 것을 핵심 목표로 합니다.
커넥티드 모터사이클의 유형은 주로 통신 방식과 제공 기능에 따라 분류할 수 있습니다. 첫째, V2X(Vehicle-to-Everything) 통신 기반의 모터사이클입니다. 이는 V2V(차량-차량), V2I(차량-인프라), V2N(차량-네트워크), V2P(차량-보행자) 등 다양한 통신 방식을 포함하며, 주로 안전 기능과 교통 흐름 최적화에 중점을 둡니다. 둘째, 스마트폰 연동 기반의 모터사이클입니다. 블루투스나 Wi-Fi를 통해 스마트폰과 연결되어 내비게이션, 음악 재생, 전화 수신, 차량 상태 모니터링 등의 기능을 제공하며, 현재 가장 보편적인 형태입니다. 셋째, 클라우드 기반 서비스 연동 모터사이클입니다. 차량 데이터를 클라우드에 전송하고 분석하여 원격 진단, 소프트웨어 업데이트(OTA), 개인화된 서비스(예: 주행 경로 추천, 라이딩 그룹 관리) 등을 제공합니다. 넷째, 고급 운전자 보조 시스템(ADAS) 연동 모터사이클입니다. 레이더, 카메라, 센서 등을 활용하여 사각지대 경고, 충돌 방지, 차선 유지 보조 등 안전 기능을 강화하며, 커넥티비티와 결합하여 더욱 정교한 기능을 구현합니다.
커넥티드 모터사이클의 활용 분야는 매우 다양합니다. 첫째, 안전성 향상입니다. V2X 통신을 통해 전방 위험 경고, 교차로 충돌 방지, 사각지대 경고 등 실시간 위험 정보를 제공하여 사고 예방에 기여합니다. 또한, 긴급 상황 발생 시 자동으로 구조 요청을 보내는 eCall 기능도 포함됩니다. 둘째, 편의성 증대입니다. 스마트폰 연동 내비게이션, 음악 및 통화 제어, 차량 원격 제어(시동, 잠금), 주차 위치 확인, 주행 데이터 기록 및 분석 등을 통해 운전자의 편의를 극대화합니다. 셋째, 엔터테인먼트 및 정보 제공입니다. 인포테인먼트 시스템을 통해 다양한 미디어 콘텐츠를 즐기고, 실시간 교통 정보, 날씨 정보 등을 제공받을 수 있습니다. 넷째, 효율적인 차량 관리 및 유지보수입니다. 원격 진단, 소모품 교체 주기 알림, 소프트웨어 무선 업데이트(OTA) 등을 통해 차량의 상태를 최적으로 유지할 수 있습니다. 마지막으로, 라이딩 경험 공유 및 커뮤니티 활성화입니다. 주행 데이터(경로, 속도, 경사도 등)를 공유하고, 라이딩 그룹과의 실시간 소통을 통해 새로운 라이딩 문화를 형성합니다.
커넥티드 모터사이클을 구현하는 주요 관련 기술로는 통신 기술, 센서 기술, 인공지능(AI) 및 빅데이터, 클라우드 컴퓨팅, 그리고 보안 기술이 있습니다. 통신 기술로는 5G, LTE-V2X, DSRC(Dedicated Short Range Communications), Wi-Fi, Bluetooth 등 다양한 무선 통신 기술이 활용됩니다. 특히 5G는 초고속, 초저지연, 초연결성을 바탕으로 V2X 통신의 핵심 기술로 부상하고 있습니다. 센서 기술은 레이더, 카메라, 초음파 센서, GPS, IMU(관성 측정 장치) 등 다양한 센서가 차량 주변 환경 및 운전자 상태를 감지하고 데이터를 수집하는 데 사용됩니다. 인공지능 및 빅데이터 기술은 수집된 방대한 주행 및 환경 데이터를 AI 알고리즘으로 분석하여 운전자 맞춤형 서비스, 예측 유지보수, 자율 주행 보조 기능 등을 구현합니다. 클라우드 컴퓨팅은 차량에서 생성되는 데이터를 저장, 처리, 분석하고 다양한 서비스를 제공하기 위한 핵심 인프라입니다. 마지막으로, 보안 기술은 차량 통신 및 데이터 전송 과정에서 발생할 수 있는 해킹, 데이터 유출 등의 위협으로부터 시스템을 보호하기 위한 암호화, 인증 등의 기술을 포함합니다.
커넥티드 모터사이클 시장은 여러 요인에 의해 성장하고 있습니다. 안전 규제 강화, 소비자들의 스마트 기기 활용 증대, 모빌리티 서비스의 진화, 5G 통신 인프라 확충 등이 시장 성장을 견인하는 주요 동력입니다. 특히 젊은 세대를 중심으로 한 디지털 경험에 대한 요구가 커지면서 커넥티드 기능에 대한 관심이 높아지고 있습니다. BMW, 할리데이비슨, 혼다, 야마하 등 주요 모터사이클 제조사들은 자체적인 커넥티드 시스템을 개발하거나 IT 기업과의 협력을 통해 시장에 진입하고 있으며, 통신사, 소프트웨어 개발사, 센서 제조사 등 다양한 분야의 기업들이 생태계를 형성하고 있습니다. 그러나 높은 시스템 구축 비용, 데이터 보안 및 프라이버시 문제, 표준화 부족, 복잡한 규제 환경, 그리고 모터사이클 특유의 공간 제약 및 전력 소모 문제 등은 시장 확대를 저해하는 도전 과제로 작용하고 있습니다.
미래 전망에 따르면, 커넥티드 모터사이클은 단순한 이동 수단을 넘어선 '스마트 모빌리티 허브'로 진화할 것으로 예상됩니다. 자율 주행 기술과의 융합을 통해 부분 자율 주행 기능(예: 차선 유지, 어댑티브 크루즈 컨트롤)이 더욱 고도화되고, 궁극적으로는 완전 자율 주행 모터사이클의 가능성도 탐색될 것입니다. 또한, 운전자의 라이딩 스타일, 선호도, 건강 상태 등을 분석하여 최적화된 주행 경험과 서비스를 제공하는 개인화 및 맞춤형 서비스가 강화될 것입니다. 공유 모빌리티, MaaS(Mobility as a Service) 플랫폼과의 연동을 통해 더욱 유연하고 효율적인 이동 솔루션의 한 축을 담당할 것이며, 지능형 교통 시스템(ITS)과의 통합을 통해 도시 인프라 및 다른 교통수단과의 긴밀한 연동을 통해 교통 체증 감소, 에너지 효율 증대 등 사회적 가치 창출에 기여할 것입니다. 기술 발전과 함께 데이터 보안 및 프라이버시 보호를 위한 기술적, 제도적 장치 또한 더욱 중요해질 것입니다.