❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
DC 회로 차단기 시장 규모 및 점유율 분석: 성장 동향 및 예측 (2026-2031)
시장 개요
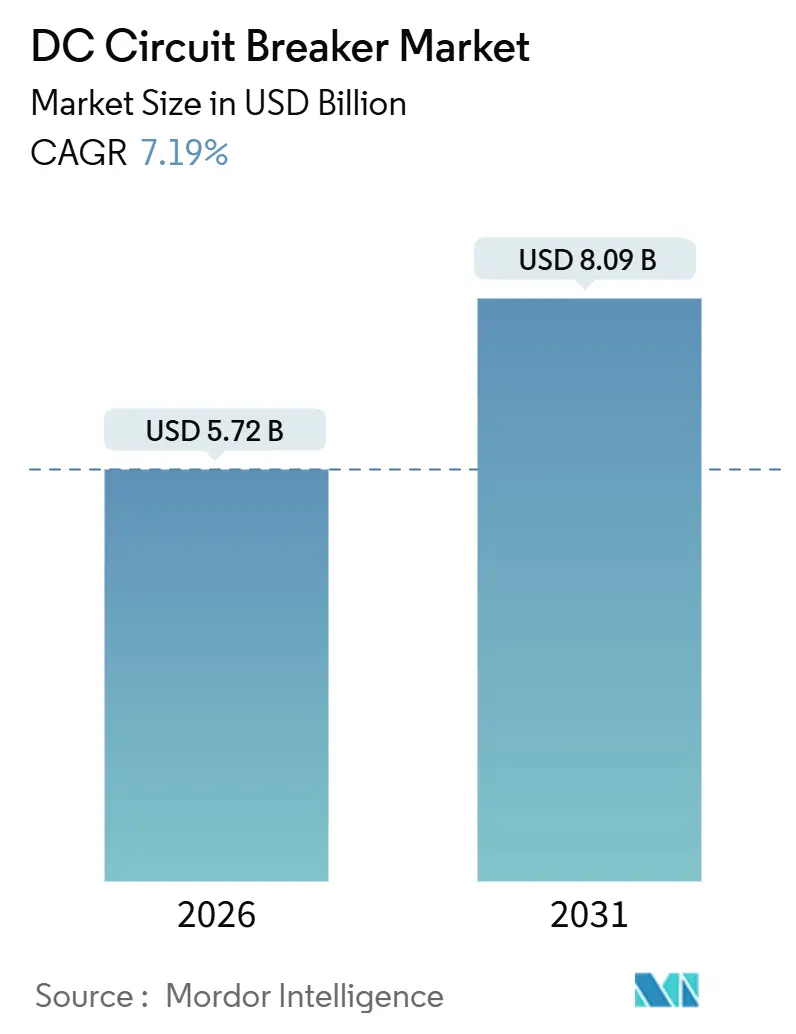
DC 회로 차단기 시장은 2026년 57억 2천만 달러로 추정되며, 2031년에는 80억 9천만 달러에 달할 것으로 예상됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR) 7.19%를 기록할 것으로 전망됩니다. 이러한 성장은 초고전압 직류(HVDC) 송전망의 확장, 급속한 철도 전철화, 그리고 데이터 센터의 800 VDC 버스바 전환 등 다양한 요인에 의해 추진되고 있습니다. 이들 분야는 기존 교류(AC) 장치로는 달성할 수 없는 빠른 고장 제거 속도를 요구합니다. 특히 유럽 연합의 육불화황(SF₆) 절연체 단계적 금지 조치(2026년 1월부터 24kV 이하 장비에 적용)는 진공 및 고체 기술로의 전환을 가속화하고 있습니다. 아시아 태평양 지역은 중국, 인도, 베트남에서 새로운 HVDC 링크 및 지하철 노선이 건설되면서 시장 채택을 주도하고 있으며, 북미와 유럽에서는 유틸리티 기업들이 유입식 개폐 장치를 교체하면서 개조 수요가 증가하고 있습니다. 경쟁 전략은 실리콘 카바이드 웨이퍼 공급 확보, 독점적인 차단기 모듈을 컨버터 스테이션에 내장하는 것, 그리고 SF₆-프리 가스에 대한 IEC 62271-100 인증 획득에 집중되고 있습니다.
주요 보고서 요약
* 유형별: 2025년 고체형 차단기가 매출 점유율 76.3%를 차지했으며, 하이브리드 설계는 2031년까지 8.8%의 CAGR로 성장할 것으로 예상됩니다.
* 절연 매체별: 2025년 진공 차단기가 DC 회로 차단기 시장 점유율의 43.5%를 차지했으며, 2031년까지 7.7%의 CAGR로 성장할 것입니다.
* 전압 등급별: 2025년 중전압 제품이 DC 회로 차단기 시장 규모의 48.1%를 차지하며 선두를 달렸고, 고전압 부문은 2031년까지 10.5%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다.
* 설치 위치별: 2025년 실내형 장치가 60.6%의 점유율로 지배적이었으나, 실외형 모델은 9.2%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
* 작동 메커니즘별: 2025년 기계식 설계가 44.9%의 점유율을 차지했으며, 고체 작동식 차단기는 2031년까지 11.6%의 CAGR을 기록할 것입니다.
* 최종 사용자별: 2025년 송전 및 배전 유틸리티가 매출의 46.8%를 차지했으나, 철도 및 E-모빌리티 부문이 11.1%의 CAGR로 가장 빠르게 성장하는 세그먼트입니다.
* 지역별: 2025년 아시아 태평양 지역이 39.7%의 점유율로 시장을 주도했으며, 2031년까지 9.4%의 가장 높은 지역 CAGR을 유지할 것으로 예상됩니다.
글로벌 DC 회로 차단기 시장 동향 및 통찰력
성장 동력 (Drivers)
* 재생에너지 연계 DC 네트워크의 급증: 유틸리티 규모의 태양광 및 해상 풍력 발전소는 DC 집전망을 통해 전력을 수출하며, 이는 AC 개폐 장치의 용량을 초과하는 고장 전류를 발생시킵니다. 중국은 2025년 가동된 태양광 발전소의 68%가 내장형 차단기가 있는 1,500 VDC 스트링 인버터를 사용하여 시스템 균형 비용을 12% 절감했다고 보고했습니다. 인도와 북해 개발 프로젝트에서도 각각 3kV 진공 차단기와 320kV 하이브리드 차단기가 요구되는 등 DC 회로 차단기 수요가 강화되고 있습니다.
* HVDC 송전망의 빠른 구축: HVDC 송전선은 저항 손실이 적어 장거리 AC 송전망을 대체하고 있습니다. 2024년 가동된 하미-충칭(Hami-Chongqing) ±800kV 링크는 각 터미널에 12개의 하이브리드 차단기를 사용하여 3밀리초 이내에 고장을 격리합니다. 유럽의 켈틱 인터커넥터(Celtic Interconnector)와 브라질의 마데이라(Madeira) 프로젝트와 같은 대규모 HVDC 프로젝트는 DC 회로 차단기 시장 내 고전압 수익 흐름을 뒷받침합니다.
* 노후화된 T&D 설비의 현대화 프로그램: 북미 및 유럽 유틸리티는 1970년대에 설치된 유입식 개폐 장치를 단계적으로 폐지하고 있습니다. 미국 에너지부는 DC 마이크로그리드 업그레이드에 35억 달러를 할당했으며, 독일은 새로운 변전소에서 10kV 이상의 SF₆ 장비 사용을 금지하여 18,000개의 노후 차단기 교체를 가속화하고 있습니다. 이러한 프로그램은 중전압 솔루션에 대한 수요를 갱신하고 장기적인 시장 성장을 강화합니다.
* 철도 및 지하철 DC 전철화 프로젝트: 도시 교통 당국은 유도 부하를 아크 재점화 없이 제거할 수 있는 차단기가 필요한 750 VDC 및 1,500 VDC 시스템을 표준화하고 있습니다. 베트남의 지하철 확장, 인도의 철도 전철화, 일본의 변전소 개조 프로젝트 등은 철도 애플리케이션에서 두 자릿수 성장을 지원합니다.
* 데이터 센터의 온프레미스 LVDC 버스바 전환: 데이터 센터는 전력 효율성 및 공간 활용을 위해 800 VDC 버스바 시스템으로 전환하고 있으며, 이는 저전압 DC 회로 차단기 수요를 증가시킵니다.
* SF₆ 절연체에 대한 정책적 금지: 유럽 연합, 영국, 일본 등에서 SF₆ 절연체 사용을 금지하는 정책은 진공 및 고체 기술 기반의 차단기로의 전환을 촉진하고 있습니다.
시장 제약 요인 (Restraints)
* 고체 및 하이브리드 설계의 높은 초기 투자 비용: 고체 및 하이브리드 차단기는 기계식 진공 장치에 비해 3~5배 높은 비용을 수반하며, 이는 규제 대상 유틸리티의 투자 회수 기간을 12년 이상으로 늘릴 수 있습니다. 실리콘 카바이드 웨이퍼 부족은 리드 타임을 늘리고 현물 가격을 상승시켜 비용 부담을 가중시킵니다.
* 다단자 DC 그리드의 복잡한 고장 제거: 다단자 DC 그리드는 자연적인 고장 격리가 어려워 2밀리초 이내의 보호 작동을 요구합니다. 북해 풍력 발전 허브 프로젝트의 지연과 중국 장베이(Zhangbei) 4단자 그리드의 고장 사례는 복잡한 고장 제거 알고리즘과 높은 엔지니어링 비용을 보여줍니다.
* 범용 DC 보호 표준의 부재: 아직 범용 DC 보호 표준이 부재하여 다중 공급업체 HVDC 프로젝트 및 상호 연결 프로젝트에서 상호 운용성 문제가 발생하고 엔지니어링 비용이 최대 40%까지 증가할 수 있습니다.
* 와이드 밴드갭 반도체 공급 병목 현상: 실리콘 카바이드와 같은 와이드 밴드갭 반도체 공급은 미국, 일본, 유럽의 소수 공급업체에 집중되어 있어 공급 병목 현상과 가격 변동성을 야기합니다.
세그먼트 분석
* 유형별: 고체형 차단기는 HVDC 그리드의 엄격한 요구 사항을 충족하는 서브 마이크로초 단위의 통전 경로 덕분에 2025년 시장의 76.3%를 차지했습니다. 그러나 0.3-0.5%의 연속 전도 손실은 연간 상당한 에너지 낭비로 이어져 대안 모색을 장려합니다. 하이브리드 제품은 정상 상태 전류를 제로 저항 진공 접점을 통해 흐르게 하고 고장 시에만 반도체 경로를 활성화하여 손실을 0.08%로 줄입니다. 하이브리드 설계는 8.8%의 CAGR로 성장할 것으로 예상되며, 현장 업그레이드 가능한 모듈은 초기 비용 장벽을 낮추는 데 기여합니다.
* 절연 매체별: 진공 장치는 2025년 매출의 43.5%를 차지했으며, SF₆ 금지 조치와 함께 7.7%의 CAGR로 성장할 것입니다. 유틸리티는 진공의 유지보수가 필요 없는 설계와 빠른 유전체 복구 능력을 높이 평가합니다. 가스 절연 차단기는 2025년 24.5%를 차지하며 고전압 실외 틈새시장을 유지하고 있으며, 플루오로니트릴 및 케톤 혼합물이 SF₆ 성능에 필적하고 있습니다. 유입식 설계는 화재 위험으로 인해 18%로 감소했으며, 공기 절연 장치는 데이터 센터 개조에서 진공 장치에 밀려났습니다.
* 전압 등급별: 52kV 이하의 중전압 장치는 2025년 48.1%의 점유율을 차지했지만, 52kV 이상의 고전압 장치는 중국의 ±800kV 송전망과 유럽의 해상 상호 연결망에 힘입어 10.5%의 CAGR로 확장될 것입니다. 저전압 장비(1kV 이하)는 데이터 센터의 LVDC 채택으로 인해 6.8%의 꾸준한 CAGR을 보입니다.
* 설치 위치별: 실내 모델은 2025년 60.6%의 점유율로 데이터 센터, 변전소, 철도 시설 등에서 사용되며 지배적이었습니다. 그러나 풍력 발전 단지와 사막 송전망이 확장됨에 따라 실외 설치는 9.2%의 CAGR로 성장할 것입니다.
* 작동 메커니즘별: 기계식 작동기는 스프링 충전 방식의 신뢰성과 낮은 초기 가격 덕분에 2025년 매출 점유율 44.9%를 유지했습니다. 그러나 고체 작동식 하위 세그먼트는 HVDC 그리드가 서브 밀리초 단위의 고장 제거를 요구함에 따라 11.6%의 CAGR로 성장할 것입니다.
* 최종 사용자별: 송전 및 배전 유틸리티는 2025년 매출의 46.8%를 차지하며 DC 회로 차단기 시장을 지탱했습니다. 그러나 철도 및 E-모빌리티 인프라는 베트남 지하철 건설과 인도의 전철화 목표에 힘입어 11.1%의 CAGR로 가장 빠르게 성장할 것입니다. 재생에너지 및 저장 발전소는 DC 결합 배터리의 인기로 22%의 점유율을 차지했습니다.
지역 분석
* 아시아 태평양: 2025년 DC 회로 차단기 시장의 39.7%를 차지했으며, 2031년까지 9.4%의 CAGR을 기록할 것으로 예상됩니다. 중국의 HVDC 송전망, 인도의 재생에너지 목표, 베트남의 지하철 확장, 일본의 변전소 개조 등이 성장을 견인합니다.
* 유럽: 2025년 28%의 점유율을 확보했으며, SF₆ 금지 조치와 해상 풍력 상호 연결망에 따라 7.8%의 CAGR로 성장할 것입니다.
* 북미: 2025년 19%의 점유율을 차지했으며, 6.9%의 CAGR을 기록할 것으로 예상됩니다. 미국의 그리드 복원력 파트너십, 캘리포니아의 SF₆ 제한, 데이터 센터의 800VDC 랙 표준화 등이 수요를 증가시킵니다.
* 남미, 중동 및 아프리카: 합쳐서 13.3%의 점유율을 차지했으며, 브라질의 마데이라 HVDC 프로젝트와 사우디아라비아의 NEOM 재생에너지 허브에 힘입어 8.1%의 CAGR로 성장할 것입니다.
경쟁 환경
혁신과 적응성이 시장 성공을 주도하고 있습니다. ABB, Siemens Energy, Hitachi Energy, Schneider Electric, Eaton 등 상위 5개 공급업체는 2025년 DC 회로 차단기 매출의 약 58%를 차지했습니다. 이들은 전력 반도체, 진공 인터럽터 제조, HVDC 엔지니어링을 아우르는 통합 포트폴리오를 통해 차단기와 컨버터 스테이션을 묶는 턴키 계약을 가능하게 합니다. ABB의 GE Industrial Solutions 인수, Siemens Energy의 GIS 기반 교차 판매, Eaton의 Wolfspeed와의 공급 계약 등은 주요 기업들의 경쟁 전략을 보여줍니다.
와이드 밴드갭 웨이퍼 부족으로 인한 비용 압박이 심화되고 있으며, 중국 경쟁업체들은 저전압 제품을 최대 40% 저렴하게 제공하여 기존 업체들이 고마진의 실외 및 고체 세그먼트에 집중하도록 유도하고 있습니다. Powell과 같은 전문 공급업체는 해상 석유 플랫폼용 견고한 차단기와 같은 틈새시장을 공략하고 있습니다. SF₆-프리 가스 및 2밀리초 미만 하이브리드 차단기에 대한 IEC 개정안 인증 경쟁이 치열해지면서 기술 리더십이 결정적인 요소로 남아 있습니다. 다단자 그리드 보호 및 350kW 급속 충전 스테이션과 같은 미개척 시장 기회도 존재하며, 초기 진입 기업들은 독점적인 통신 링크를 내장하여 고객을 장기 서비스 계약으로 묶어 전환 비용을 높이고 있습니다. 시장 진입자들은 통일된 표준의 부재를 헤쳐나가야 하지만, 성공적인 파일럿 프로젝트는 DC 회로 차단기 시장 내 점유율 재편을 가져올 수 있습니다.
최근 산업 동향
* 2025년 10월: Open Compute Project는 ORv3를 비준하여 800VDC 랙에서 500마이크로초 DC 보호를 의무화했습니다.
* 2025년 7월: ABB는 플루오로니트릴-CO₂ 절연체를 사용한 SafeRing 중전압 개폐 장치를 출시했으며, 5개월 만에 유럽에서 1,800건의 주문을 받았습니다.
* 2025년 6월: Hitachi Energy는 SGCC가 개발한 간쑤-저장(Gansu-Zhejiang) ±800kV UHVDC 송전 프로젝트에 HVDC 회로 차단기를 공급할 예정입니다.
* 2025년 6월: 중국 국가전력망공사(SGCC)는 신장 지역의 10,200MW 풍력 및 태양광 발전을 통합하는 ±800kV 하미-충칭(Hami–Chongqing) UHVDC 프로젝트를 시작했습니다.
이 보고서는 직류(DC) 회로 차단기 시장에 대한 포괄적인 분석을 제공합니다. DC 회로 차단기는 전압 변동 및 기타 전력 품질 문제로 인한 과부하 시 전력을 자동으로 차단하여 민감한 장비를 보호하고 단락을 방지하는 핵심 장치입니다.
2026년 글로벌 DC 회로 차단기 시장 규모는 약 57억 달러에 이를 것으로 추정됩니다. 지역별로는 아시아 태평양 지역이 중국, 인도, 베트남 등에서의 광범위한 HVDC 및 철도 투자에 힘입어 39.7%로 가장 큰 시장 점유율을 차지하며 수요를 주도하고 있습니다.
시장 성장을 견인하는 주요 요인으로는 재생에너지 연계 DC 네트워크의 급증, HVDC 송전망의 신속한 구축, 노후화된 T&D(송배전) 설비의 현대화 프로그램, 철도 및 지하철 DC 전철화 프로젝트 확대, 데이터 센터의 온프레미스 LVDC 버스바 시스템으로의 전환 등이 있습니다. 특히, SF₆ 가스 사용에 대한 정책적 금지 조치는 진공 및 고체 상태 DC 회로 차단기의 채택을 가속화하고 있습니다.
반면, 시장의 제약 요인으로는 고체 상태 및 하이브리드 설계의 높은 초기 투자 비용, 다중 터미널 DC 그리드에서의 복잡한 고장 제거 문제, 보편적인 DC 보호 표준의 부재, 그리고 와이드 밴드갭 반도체 공급망 병목 현상 등이 지적됩니다. 특히, 여러 노드에 걸쳐 2밀리초 이내에 보호 기능을 조정하는 것은 통합 IEC 표준의 부재로 인해 여전히 어려우며, 이는 엔지니어링 비용 증가로 이어집니다.
기술적 측면에서는 고체 상태 및 하이브리드 DC 회로 차단기가 주목받고 있습니다. 하이브리드 설계는 완전 고체 상태 장치에 비해 연속 손실을 줄이면서도 약 3밀리초 내에 고장을 제거하여 성능과 수명 주기 비용 간의 균형을 제공합니다. 데이터 센터 및 HVDC 장치에 사용되는 실리콘 카바이드(SiC) 또는 질화갈륨(GaN) 기반 고체 상태 DC 차단기는 500마이크로초 미만의 빠른 차단 속도를 달성하여 장비 손상 및 정전을 방지합니다. 또한, SF₆ 가스에 대한 규제 강화로 인해 진공 및 불소니트릴 가스 대체재와 같은 친환경 절연 매체의 채택이 증가하고 있습니다.
보고서는 시장을 유형(고체 상태, 하이브리드), 절연 매체(오일, 공기, 진공, 가스), 전압 등급(저전압, 중전압, 고전압), 설치 위치(실내, 실외), 작동 메커니즘(기계식, 고체 상태 작동식, 하이브리드 전기 기계식), 최종 사용자(송배전 유틸리티, 재생에너지 및 에너지 저장 플랜트, 철도 및 E-모빌리티 인프라, 상업 및 산업 시설 등), 그리고 주요 지리적 지역(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카)별로 세분화하여 심층 분석을 제공합니다.
경쟁 환경 분석에서는 시장 집중도, 주요 기업들의 전략적 움직임(M&A, 파트너십), 시장 점유율 및 ABB, Siemens Energy, Mitsubishi Electric, Schneider Electric, Hitachi Energy, LS Electric, Hyundai Electric 등 주요 기업들의 상세 프로필을 다룹니다. 보고서는 또한 시장 기회와 미래 전망, 그리고 미충족 수요에 대한 평가를 포함하여 시장 참여자들에게 전략적 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 재생에너지 연계 DC 네트워크의 급증
- 4.2.2 HVDC 송전 회랑의 빠른 구축
- 4.2.3 노후 T&D 설비의 그리드 현대화 프로그램
- 4.2.4 철도 및 지하철 DC 전철화 파이프라인
- 4.2.5 온프레미스 LVDC 버스바 시스템으로의 데이터센터 전환
- 4.2.6 SF₆ 정책 금지로 인한 진공 및 고체 상태 DC CB 채택 촉진
- 4.3 시장 제약
- 4.3.1 고체 상태 및 하이브리드 설계의 자본 프리미엄
- 4.3.2 다단자 DC 그리드의 복잡한 고장 제거
- 4.3.3 보편적인 DC 보호 표준의 부재
- 4.3.4 와이드 밴드갭 반도체 공급 병목 현상
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 유형별
- 5.1.1 고체형
- 5.1.2 하이브리드
- 5.2 절연 매체별
- 5.2.1 오일
- 5.2.2 공기
- 5.2.3 진공
- 5.2.4 가스 (SF₆ & 대체재)
- 5.3 전압 등급별
- 5.3.1 저전압 (1 kV 이하)
- 5.3.2 중전압 (1 ~ 52 kV)
- 5.3.3 고전압 (52 kV 초과)
- 5.4 설치 위치별
- 5.4.1 실내
- 5.4.2 실외
- 5.5 작동 메커니즘별
- 5.5.1 기계식
- 5.5.2 고체형 구동
- 5.5.3 하이브리드 전기기계식
- 5.6 최종 사용자별
- 5.6.1 송배전 유틸리티
- 5.6.2 재생에너지 및 에너지 저장 발전소
- 5.6.3 철도 및 E-모빌리티 인프라
- 5.6.4 상업 및 산업 시설
- 5.6.5 기타
- 5.7 지역별
- 5.7.1 북미
- 5.7.1.1 미국
- 5.7.1.2 캐나다
- 5.7.1.3 멕시코
- 5.7.2 유럽
- 5.7.2.1 독일
- 5.7.2.2 영국
- 5.7.2.3 프랑스
- 5.7.2.4 이탈리아
- 5.7.2.5 북유럽 국가
- 5.7.2.6 러시아
- 5.7.2.7 기타 유럽
- 5.7.3 아시아 태평양
- 5.7.3.1 중국
- 5.7.3.2 인도
- 5.7.3.3 일본
- 5.7.3.4 대한민국
- 5.7.3.5 아세안 국가
- 5.7.3.6 기타 아시아 태평양
- 5.7.4 남미
- 5.7.4.1 브라질
- 5.7.4.2 아르헨티나
- 5.7.4.3 콜롬비아
- 5.7.4.4 기타 남미
- 5.7.5 중동 및 아프리카
- 5.7.5.1 사우디아라비아
- 5.7.5.2 아랍에미리트
- 5.7.5.3 남아프리카
- 5.7.5.4 이집트
- 5.7.5.5 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 사항 포함)
- 6.4.1 ABB
- 6.4.2 Siemens Energy
- 6.4.3 Eaton
- 6.4.4 Mitsubishi Electric
- 6.4.5 Schneider Electric
- 6.4.6 Hitachi Energy
- 6.4.7 Toshiba Energy Systems
- 6.4.8 Rockwell Automation
- 6.4.9 Larsen & Toubro
- 6.4.10 LS Electric
- 6.4.11 Fuji Electric
- 6.4.12 Hyundai Electric
- 6.4.13 Powell Industries
- 6.4.14 Nader Electric
- 6.4.15 Entec Electric & Electronic
- 6.4.16 GEYA Electrical
- 6.4.17 Chint Group
- 6.4.18 Hughes Power System
- 6.4.19 ABB (Gerapid) Rail Solutions
- 6.4.20 Siemens (DCB series)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
직류(DC) 차단기는 직류 전력 시스템에서 과전류 및 단락 사고로부터 회로와 장비를 보호하는 핵심 스위칭 장치입니다. 교류(AC) 시스템과 달리 직류는 전류 영점 통과가 없어 아크(Arc) 소멸이 매우 어렵습니다. 따라서 직류 차단기는 교류 차단기와는 다른 고유한 설계 및 소호 기술을 요구하며, 시스템 안정성 확보와 전력 설비 보호를 주된 목적으로 합니다.
직류 차단기는 작동 방식에 따라 세 가지 주요 유형으로 분류됩니다. 첫째, 기계식 직류 차단기는 물리적 접점 분리로 전류를 차단합니다. 아크 소호를 위해 자기장(마그네틱 블로우아웃)이나 아크 슈트 기술을 활용하며, 배선용 차단기(MCCB)나 기중 차단기(ACB)의 직류 버전이 이에 해당합니다. 비교적 저렴하고 견고하나, 차단 속도가 느리고 접점 마모가 발생할 수 있습니다. 둘째, 반도체식 직류 차단기(전자식 직류 차단기)는 IGBT, MOSFET 등 전력 반도체 소자를 사용합니다. 기계적 움직임이 없어 차단 속도가 매우 빠르고 아크가 발생하지 않아 수명이 길며 정밀 제어가 가능합니다. 단, 전력 손실과 비용이 높고 발열 관리가 필요합니다. 고속 보호가 요구되는 시스템에 주로 적용됩니다. 셋째, 하이브리드 직류 차단기는 기계식 스위치와 반도체 스위치를 결합합니다. 평상시에는 기계식 스위치가 낮은 손실로 전류를 통전하고, 고장 시 반도체 스위치가 고장 전류를 신속히 차단한 후 기계식 스위치가 개방됩니다. 이는 낮은 전력 손실과 빠른 차단 속도를 동시에 구현하여 고전압 대전류 직류 시스템의 효율성과 신뢰성을 높입니다.
직류 차단기는 다양한 현대 전력 시스템에서 필수적인 역할을 수행합니다. 신재생에너지 시스템에서는 태양광, 풍력 발전 시스템의 직류 링크 및 인버터 단 보호에 사용됩니다. 에너지 저장 시스템(ESS)에서는 배터리 뱅크 및 직류 버스 보호, 과충전 및 과방전 방지에 필수적입니다. 전기차 및 충전 인프라에서는 전기차 배터리 관리 시스템(BMS) 및 급속 충전기 내부 고전압 직류 회로 보호에 활용됩니다. 데이터 센터 및 통신 설비에서는 직류 배전 시스템의 서버 전원 및 직류 마이크로그리드 보호에 기여합니다. 산업용 응용 분야에서는 직류 모터 구동, 전해 공정, 철도 견인 시스템 등 직류 전력을 사용하는 다양한 분야에서 안전 장치로 사용됩니다. 특히 고압 직류 송전(HVDC) 시스템, 그리고 미래의 HVDC 그리드 구축에 있어 고전압 대전류 직류 차단기 기술은 핵심 요소로 연구 개발되고 있습니다.
직류 차단기의 성능과 신뢰성을 향상시키는 데에는 여러 핵심 기술들이 뒷받침됩니다. 기계식 차단기의 경우, 직류 아크의 지속성을 극복하기 위한 자기 소호(Magnetic Blowout), 아크 슈트 설계, 진공 인터럽터(Vacuum Interrupter) 등의 아크 소호 기술이 중요합니다. 반도체식 및 하이브리드 차단기의 핵심 부품인 전력 반도체 소자는 IGBT, MOSFET 외에 실리콘 카바이드(SiC) 및 질화갈륨(GaN)과 같은 차세대 와이드 밴드갭(Wide Bandgap) 반도체가 더 높은 전압, 전류, 스위칭 속도 및 효율을 제공하며 기술 발전을 이끌고 있습니다. 직류 시스템의 고장 전류는 교류와 달리 급격하게 상승하므로, 이를 빠르고 정확하게 검출하고 차단 명령을 내리는 정교한 고장 검출 및 보호 알고리즘이 필수적입니다. 또한, 직류 마이크로그리드 및 HVDC 그리드 기술은 직류 차단기가 이들 시스템의 안정적인 운영과 고장 분리를 위한 핵심 구성 요소임을 강조합니다.
직류 차단기 시장은 전 세계적인 에너지 전환 및 전력 시스템의 직류화 추세에 힘입어 빠르게 성장하고 있습니다. 태양광, 풍력 등 신재생에너지 발전 설비의 확산, 에너지 저장 시스템(ESS)의 보급 확대, 전기차 및 충전 인프라의 급증, 데이터 센터의 직류 배전 시스템 도입, 그리고 HVDC 송전망 구축의 필요성 증대 등이 주요 성장 동력입니다. 직류 시스템은 전력 변환 단계를 줄여 효율을 높이고, 전력 품질을 개선하며, 특정 애플리케이션에서 비용 효율성을 제공합니다. 그러나 교류 차단기에 비해 복잡한 아크 소호 기술, 반도체 소자 사용으로 인한 높은 초기 비용, 그리고 아직은 발전 중인 국제 표준화 노력 등이 시장 확대를 위한 도전 과제로 남아 있습니다. ABB, Siemens, Schneider Electric, Eaton 등 글로벌 전력 장비 제조업체들이 직류 차단기 시장을 주도하고 있습니다.
직류 차단기 시장은 앞으로도 지속적인 성장이 예상되며, 기술 혁신을 통해 더욱 발전할 것입니다. 기계식 차단기의 아크 소호 성능 향상과 함께, SiC, GaN 기반의 차세대 전력 반도체 소자를 활용한 반도체식 및 하이브리드 차단기의 효율성, 소형화, 비용 절감이 가속화될 것입니다. 이는 더 빠르고 안정적인 차단 성능을 제공할 것입니다. 고전압 대전류 직류 차단기 기술의 발전은 대륙 간, 국가 간 전력망을 연결하는 HVDC 슈퍼그리드 구축을 현실화하는 데 결정적인 역할을 할 것입니다. 인공지능(AI) 기반의 고장 예측 및 진단, 사물 인터넷(IoT)을 활용한 원격 모니터링 및 제어 기능이 직류 차단기에 통합되어, 더욱 지능적이고 자율적인 전력 시스템 보호가 가능해질 것입니다. 직류 시스템 및 관련 장비에 대한 국제 표준이 더욱 명확해지고 통일됨에 따라, 시장의 신뢰도가 높아지고 기술 개발 및 보급이 더욱 활성화될 것입니다. 또한, 해상풍력 발전, 우주 항공, 선박 등 극한 환경 및 특수 목적의 직류 시스템에서도 맞춤형 차단기 솔루션의 수요가 증가할 것으로 예상됩니다.