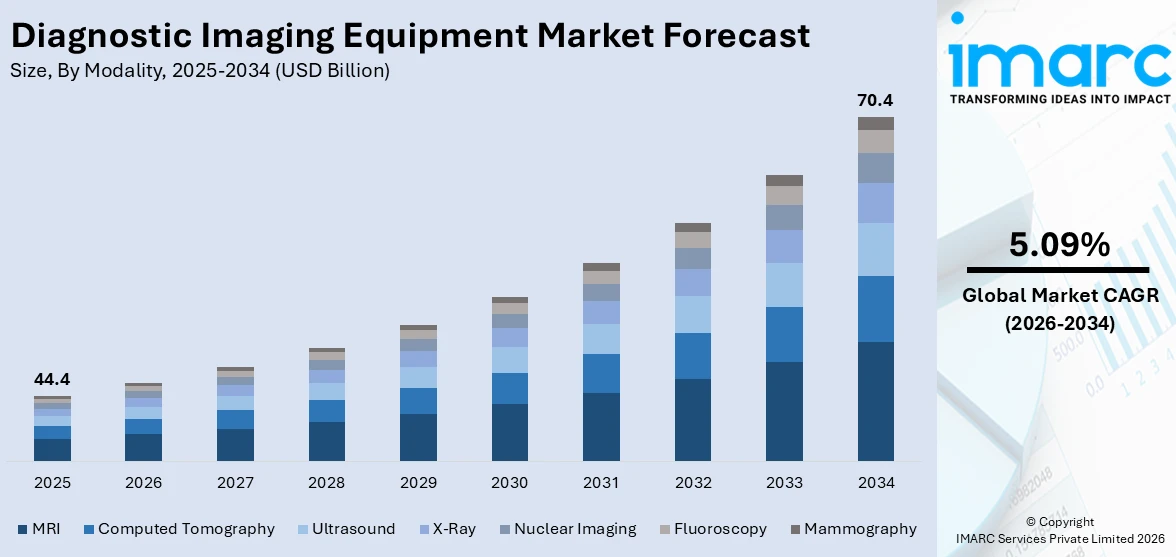
2025년 444억 달러 규모였던 글로벌 진단 영상 장비 시장은 2034년까지 연평균 5.09% 성장하여 704억 달러에 이를 것으로 전망됩니다. 북미 지역은 2025년 시장 점유율 33.7%로 선두를 달리고 있으며, 이는 선진 의료 인프라, 높은 의료 지출, 최첨단 기술 도입, 주요 기업들의 강력한 입지 덕분입니다.
심혈관 질환, 암, 뇌졸중, 신경 질환 등 만성 질환의 전 세계적인 증가는 시장 성장의 주요 동력입니다. 이러한 질환들은 선별, 진단, 치료 전략 수립, 모니터링 등 다양한 단계에서 영상 진단을 필요로 합니다. 또한, 골다공증, 관절염, 연령 관련 암 등 질병에 취약한 고령 인구의 증가는 진단 영상 솔루션에 대한 꾸준한 수요를 창출하고 있습니다.
고화질 3D 및 4D 영상, AI 기반 영상 분석, 조영제 없는 MRI, 저선량 CT, 휴대용 초음파 장치 등 기술 발전은 진단의 정확성과 속도를 혁신하고 있습니다. 이러한 기술은 이상 징후를 더 빠르고 정확하게 식별하고, 진단 신뢰도를 높이며, 검사 시간을 단축하여 병원 및 진단 시설에 매력적인 요소로 작용합니다.
미국은 선진 의료 시스템을 바탕으로 병원, 전문 클리닉, 진단 시설에 대한 광범위한 접근성을 제공하며 시장에서 중요한 역할을 합니다. 이들 시설은 MRI, CT, PET-CT와 같은 최신 영상 기술을 도입하고 통합할 준비가 되어 있습니다. 미국의 주요 제조업체들은 진단 정확도 향상, 검사 시간 단축, 영상 기능 확대를 위해 AI 통합, 자체 혁신, 차세대 하드웨어 개선에 주력하고 있습니다. 캐논 메디컬 USA는 2024년 RSNA에 앞서 AI 기반 Vantage Galan 3T/Supreme Edition MRI 시스템을 출시하여 이미지 품질을 향상시키고 스캔 시간을 단축했습니다.
만성 질환의 유병률 증가는 진단 영상 장비 수요를 촉진합니다. 인구 고령화와 식습관, 운동 부족, 스트레스 증가 등으로 심장병, 당뇨병과 같은 질환이 흔해지면서 시기적절하고 정확한 진단의 중요성이 커지고 있습니다. CT, MRI, PET 스캔과 같은 영상 기술은 이러한 질병 치료에 필수적입니다. 2025년 Ezra는 영국에서 AI 기반 전신 MRI 암 검진 서비스를 시작하여 13개 장기를 60분 만에 검사하고 AI를 활용하여 스캔 시간을 단축하고 진단 효율성을 높였습니다.
지속 가능성과 에너지 효율성 또한 중요한 시장 동향입니다. 의료 시설은 환경 발자국을 최소화하면서 효율성과 비용 효율성을 높여야 하는 압력에 직면해 있습니다. 이에 따라 에너지 소비가 적고 유지보수가 적으며 헬륨 프리 냉각 및 저전력 전자 장치와 같은 자원 효율적인 기술을 통합한 영상 시스템으로의 전환이 이루어지고 있습니다. 2024년 Siemens Healthineers는 헬륨 프리 기술, 에너지 사용량 감소, AI 기반 이미지 재구성을 특징으로 하는 Magnetom Flow MRI 플랫폼을 선보였습니다.
응급 상황, 농촌 지역, 외래 진료 센터 등에서 휴대용 현장 진단(Point-of-Care) 영상 솔루션에 대한 수요 증가는 시장에 긍정적인 전망을 제시합니다. POCUS(Point-of-Care Ultrasound), 휴대용 X-ray 기기, 모바일 CT 스캐너는 사용 편의성, 빠른 처리 시간, 신속한 진단 정보 제공 능력으로 선호됩니다. 2025년 HCAP Partners는 숙련 간호, 장기 요양 및 재택 건강 서비스 제공자를 위한 영상 및 실험실 서비스 접근성을 확대하기 위해 모바일 진단 회사인 Integrated Diagnostic Services를 설립했습니다.
진단 영상 장비 시장은 모달리티, 애플리케이션, 최종 사용자별로 분류됩니다. 모달리티별로는 MRI가 시장 점유율 28.2%로 가장 큰 비중을 차지합니다. MRI는 이온화 방사선 없이 연조직, 장기 및 내부 구조에 대한 상세하고 비침습적인 이미지를 제공하는 탁월한 능력 덕분입니다. 신경 문제, 척추 손상, 근골격계 질환 및 혈관 질환 진단에 필수적이며, 복잡한 해부학적 특징을 가진 시나리오에서 시기적절하고 정확한 진단에 대한 수요 증가가 MRI 시스템의 사용 확대를 뒷받침합니다. 테슬라 전력 증가, 기능성 MRI(fMRI), 실시간 영상 기능과 같은 기술 발전은 MRI의 임상적 유용성을 향상시키고 있습니다. 또한, 이미지 평가 및 프로세스 자동화를 위한 AI 통합은 진단 생산성과 스캔 효율성을 높이고 있습니다.
진단 영상 장비 시장은 기술 발전, 만성 질환 증가, 고령화 인구 증가에 힘입어 지속적으로 성장하고 있습니다. 특히 MRI는 비침습적 특성, 우수한 연조직 대비, 다양한 진단 솔루션을 한곳에 제공하는 능력으로 인해 주요 영상 기술로 부상하고 있습니다. 스캔 시간 단축 및 환자 편의성 향상에 대한 지속적인 연구는 MRI 수요를 더욱 촉진하고 있습니다.
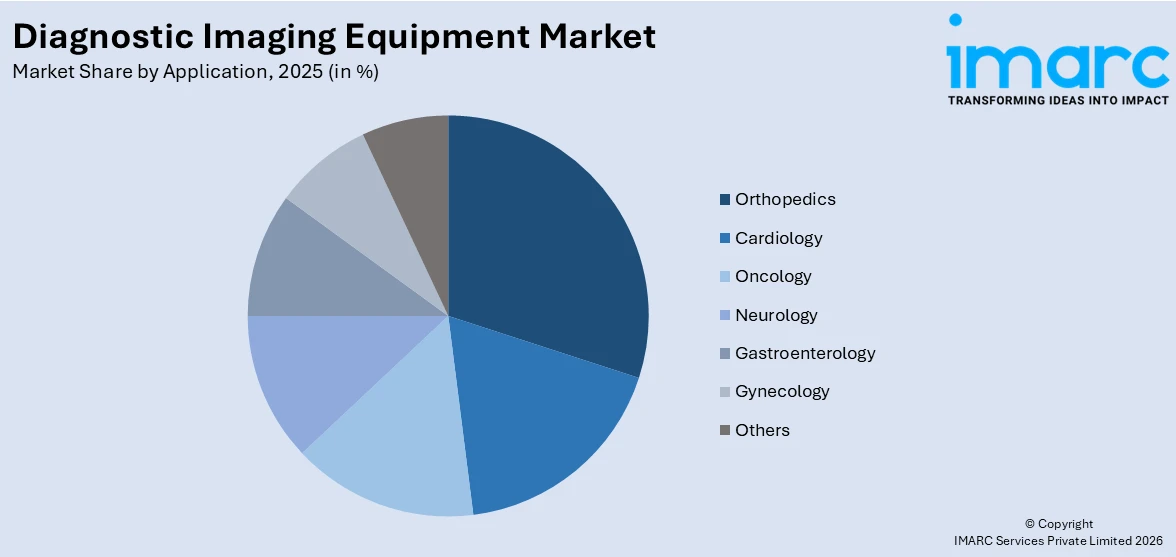
응용 분야별 분석에서 정형외과는 시장을 지배하고 있습니다. 이는 뼈, 관절, 연조직을 포함하는 근골격계의 정밀한 시각화에 대한 필요성이 커지고 있기 때문입니다. 골절, 관절 탈구, 퇴행성 질환, 스포츠 관련 부상 및 수술 후 결과를 평가하는 데 진단 영상이 필수적입니다. X-ray, MRI, CT 스캔과 같은 기술은 정형외과 환경에서 정확한 해부학적 정보를 제공하고 치료 전략을 알리며 회복 진행 상황을 평가하는 데 일반적으로 사용됩니다. 골다공증 및 관절염과 같은 연령 관련 뼈 질환의 발생률 증가와 외상성 부상 및 생활 습관 관련 질병의 빈번한 발생은 정확한 진단 기기에 대한 수요를 촉진하고 있습니다. 정형외과 의사는 수술 전 계획 및 수술 후 평가를 위해 영상에 크게 의존하므로 영상 시스템은 작업 흐름에 필수적입니다. 모바일 및 실시간 영상 기술의 개발은 외상 및 응급 의학에서의 유용성을 더욱 향상시킵니다.
최종 사용자별 분석에서 병원은 43.5%의 시장 점유율을 차지하며 가장 큰 부문을 차지합니다. 이는 광범위한 의료 서비스, 중앙 집중식 환자 치료, 고가의 영상 기술에 자금을 지원할 수 있는 능력 때문입니다. 병원은 복잡한 진단을 위한 의뢰 허브 역할을 자주 수행하며, MRI, CT, PET-CT 및 중재적 방사선 시스템과 같은 정교한 영상 기술이 필요합니다. 병원은 일반적으로 고급 진단 프로세스를 관리할 수 있는 전문 부서와 숙련된 직원을 보유하고 있어 최첨단 영상 기술의 통합을 용이하게 합니다. 많은 수의 환자를 처리할 수 있는 능력은 또한 신뢰할 수 있고 효과적인 영상 장비에 대한 지속적인 필요로 이어집니다. 또한 병원은 의료 교육 및 임상 연구에 필수적이며, 이는 혁신적인 영상 기술의 사용을 더욱 장려합니다. 정부 및 민간 투자는 종종 병원 개선에 중점을 둡니다. 또한 수술 계획 및 치료 감독을 지원하기 위해 병원에서 광범위한 진단 도구에 대한 필요성이 증가함에 따라 지속적인 장비 사용이 보장되어 진단 영상 장비 시장 성장을 뒷받침하고 있습니다.
지역별 분석에서 북미는 33.7%의 시장 점유율을 차지하며 시장을 지배하고 있습니다. 이는 선진 의료 인프라, 광범위한 연구 역량, 혁신적인 의료 기술의 상당한 채택 때문입니다. 이 지역은 정부와 민간 부문 모두의 의료 혁신에 대한 강력한 투자와 진단 장비의 지속적인 개선을 촉진하는 확립된 임상 표준의 혜택을 받습니다. 교육 및 의료 기관의 강력한 존재는 AI 기반 진단 및 정밀 영상과 같은 영상 혁신에서 지속적인 협력을 촉진합니다. 지원적인 상환 시스템은 공급자가 새로운 기술을 채택하도록 동기를 부여하여 장비 수요를 증가시킵니다. 심혈관 및 신경학적 질환을 포함한 만성 질환의 발생률 증가는 정확하고 신속한 영상의 필요성을 더욱 강조합니다. 또한 예방 건강 조치에 대한 인식 증가와 최소 침습 진단 기술에 대한 선호도 증가는 북미를 전 세계 진단 영상 장비 산업의 꾸준한 리더로 확립합니다. 2024년 필립스는 RSNA 2024에서 하드웨어, AI 및 스마트 워크플로 자동화를 통합한 AI 기반 CT 5300 시스템을 북미에 출시했습니다. CT 5300에는 향상된 영상 정확도와 스캔 시간 단축을 위한 Precise Cardiac 및 Precise Brain과 같은 도구가 포함되었습니다.
미국은 북미 시장 점유율의 78.70%를 차지했습니다. 이는 정교한 의료 시스템, 광범위한 영상 서비스 가용성, 기술 발전에 대한 지속적인 노력 때문입니다. MRI, CT, AI 지원 초음파와 같은 고급 양식의 강력한 채택은 유리한 상환 프레임워크와 암, 심장 질환, 신경학적 장애와 같은 만성 질환 치료에서 정확한 진단에 대한 필요성 증가에 의해 뒷받침됩니다. 이 나라의 선도적인 의료 기술 회사 및 교육 기관의 강력한 존재는 최첨단 영상 솔루션의 지속적인 연구, 발전 및 상업화를 촉진합니다. 외래 진단 시설 및 가치 중심 치료 시스템으로의 전환이 증가함에 따라 공급자는 효율적이고 환자 중심적인 장비에 투자하도록 장려하고 있습니다. 이러한 추세에 따라 GE HealthCare는 2024년에 Intelligent Ultrasound의 임상 AI 부문을 5,100만 달러에 인수하여 미국 환경에서 초음파 효율성을 향상시켰습니다. GE의 초음파 제품군에 ScanNav Anatomy 및 ScanNav Assist와 같은 AI 기술이 포함된 것은 영상 프로세스를 간소화하고 임상의 부담을 최소화하는 데 대한 업계의 강조가 증가하고 있음을 강조했습니다. 이러한 발전은 신속하고 정확한 진단에 대한 필요성 증가와 함께 진단 영상에서 미국의 지배력을 뒷받침하고 있습니다.
유럽은 강력한 병원 네트워크, 포괄적인 의료 접근성, 조기 질병 검진 이니셔티브의 광범위한 구현에 힘입어 상당한 시장 점유율을 보유하고 있습니다. 독일, 프랑스, 영국과 같은 국가는 특히 종양학, 신경학 및 근골격계 진단에서 영상 기술 향상에 계속 집중하고 있습니다. 방사선 안전, 임상 데이터 균일성 및 품질 보증을 강조하는 규제 구조는 조달 및 사용 추세에 영향을 미치는 데 중요합니다. 이 지역은 진단 속도와 정확성을 향상시키기 위해 AI 기반 시스템 및 하이브리드 영상 기술을 신속하게 통합하고 있습니다. 예를 들어, 2024년 United Imaging은 함부르크에서 열린 EANM 2024 Congress에서 새로운 PET/CT 시스템인 uMI Panvivo 및 uMI Panorama GS를 공개했습니다. 이 차세대 시스템은 향상된 암 진단을 위한 고해상도 영상 및 AI 기반 도구를 제공했습니다. 이 회사는 또한 유럽 전역에 설치를 확장하고 영국과 스페인에 새로운 사무실을 열었습니다. 이러한 발전은 진단 역량을 개선하고 공공 및 민간 의료 환경 모두에서 고급 영상 기술에 대한 더 넓은 접근성을 보장하려는 유럽의 노력을 강조합니다.
아시아 태평양 지역의 진단 영상 장비 시장은 개선된 의료 인프라, 질병에 대한 인식 증가, 의료 기술에 대한 정부의 목표 자금 지원에 힘입어 성장하고 있습니다. 중국, 인도, 일본, 한국과 같은 국가는 고령화 인구의 의료 요구 사항과 전문 서비스에 대한 필요성 증가를 해결하기 위해 진단 역량을 적극적으로 확장하고 있습니다. 저렴하고 현지에서 조달된 영상 솔루션에 대한 집중은 서비스 부족 지역의 접근성을 향상시키고 있으며, AI 및 원격 방사선학의 구현은 진단 분야의 인력 부족 문제를 해결하는 데 도움이 되고 있습니다. 2024년 Trivitron Healthcare는 인도에서 Terrene CT 스캐너를 출시했으며, 인도 표준국, 원자력 규제 위원회, 중앙 의약품 표준 통제 기구의 승인을 받았습니다. Visakhapatnam에 있는 Trivitron의 인증 시설에서 제조된 이 스캐너는 향상된 이미지 선명도, 낮은 방사선 노출 및 최적화된 워크플로를 제공했습니다.
진단 영상 장비 시장은 2020년부터 2034년까지 지속적인 성장을 보이며, 기술 혁신, 의료 인프라 확장, 그리고 비침습적 진단 수요 증가에 힘입어 발전하고 있습니다. 특히 인공지능(AI)과 머신러닝(ML) 기술의 통합은 영상 정확도와 진단 효율성을 크게 향상시키고 있습니다.
지역별 시장 동향을 살펴보면, 북미는 첨단 의료 기술 도입과 높은 의료 지출로 시장을 선도하고 있으며, 특히 AI 기반 솔루션과 원격 의료 통합이 활발합니다. 유럽은 고령화 인구 증가와 만성 질환 유병률 상승으로 진단 영상 장비 수요가 꾸준히 증가하고 있으며, 지속 가능성과 친환경 기술에 대한 관심이 높습니다. 아시아 태평양 지역은 인도, 중국, 일본 등 주요 국가의 의료 인프라 투자 확대와 현지 제조 역량 강화로 가장 빠르게 성장하는 시장 중 하나입니다. 라틴 아메리카는 의료 시스템 발전과 비침습적 진단 도구 수요 증가에 따라 시장이 확장되고 있으며, 올림푸스(Olympus)와 같은 기업들이 4K 및 형광 유도 수술 기능을 갖춘 내시경 플랫폼을 출시하며 혁신을 주도하고 있습니다. 중동 및 아프리카 지역은 UAE, 사우디아라비아, 남아프리카, 이집트 등 주요 국가의 의료 투자 증가와 의료 관광 활성화로 성장세를 보이고 있으며, 이집트 보건부는 지멘스 헬시니어스(Siemens Healthineers)와 협력하여 지역 최초의 방사선 장비 센터를 설립하는 등 진단 역량 강화에 힘쓰고 있습니다.
경쟁 환경 측면에서 주요 기업들은 기술 발전, 제품 혁신, 포트폴리오 확장에 집중하고 있습니다. 캐논(Canon)은 펜 메디슨(Penn Medicine)과 협력하여 광자 계수 CT(PCCT) 기술을 발전시키고 있으며, 지멘스 헬시니어스, GE 헬스케어(GE HealthCare), 필립스(Philips) 등은 AI 및 ML을 활용한 차세대 진단 기술 개발에 주력하고 있습니다. 또한, 기업들은 전략적 제휴, 인수 합병을 통해 시장 입지를 강화하고 새로운 지역으로 확장하고 있습니다. 자원 제약이 있는 환경을 위한 저렴하고 휴대 가능한 영상 시스템 개발과 규제 준수, 지속 가능성, 맞춤형 진단 솔루션 또한 중요한 전략적 요소로 부상하고 있습니다.
최근 주요 동향으로는 2025년 4월, 지멘스 헬시니어스와 타워 헬스(Tower Health)가 10년간의 파트너십을 통해 펜실베이니아 지역의 영상 시스템을 업그레이드하고 AI 기반 솔루션을 도입하기로 했습니다. 같은 달, 아시아메딕(AsiaMedic)과 선웨이 그룹(Sunway Group)은 싱가포르에 새로운 진단 영상 센터를 개설하여 지역 내 환자 치료 역량을 강화했습니다. 2025년 3월에는 엔비디아(NVIDIA)와 GE 헬스케어가 새로운 아이작 포 헬스케어(Isaac for Healthcare) 플랫폼을 활용하여 자율 진단 영상 시스템을 개발하기 위한 협력을 발표했습니다. 2025년 1월, 프리시전 옵틱스(Precision Optics)는 내시경 영상 장치 개발을 간소화하는 모듈형 CMOS 기반 시스템인 유니티 이미징 플랫폼(Unity Imaging Platform)을 출시했습니다.
이 보고서는 MRI, CT, 초음파, X-레이, 핵 영상, 형광 투시, 유방 촬영술 등 다양한 영상 방식과 심장학, 종양학, 신경학, 정형외과, 위장병학, 부인과 등 다양한 응용 분야를 다루고 있습니다. 병원, 진단 센터 등 최종 사용자별 시장 분석과 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카 등 주요 지역별 시장 동향을 상세히 분석하여 이해관계자들이 시장의 기회와 도전을 파악하고 경쟁 환경을 이해하는 데 도움을 줍니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 글로벌 진단 영상 장비 시장 – 서론
4.1 개요
4.2 산업 동향
4.3 경쟁 정보
5 글로벌 진단 영상 장비 시장 현황
5.1 과거 및 현재 시장 동향 (2020-2025)
5.2 시장 예측 (2026-2034)
6 글로벌 진단 영상 장비 시장 – 양식별 분류
6.1 MRI
6.1.1 개요
6.1.2 과거 및 현재 시장 동향 (2020-2025)
6.1.3 시장 예측 (2026-2034)
6.1.4 응용 분야별 시장 분류
6.1.5 최종 사용자별 시장 분류
6.1.6 주요 업체
6.2 컴퓨터 단층 촬영
6.2.1 개요
6.2.2 과거 및 현재 시장 동향 (2020-2025)
6.2.3 시장 예측 (2026-2034)
6.2.4 응용 분야별 시장 분류
6.2.5 최종 사용자별 시장 분류
6.2.6 주요 업체
6.3 초음파
6.3.1 개요
6.3.2 과거 및 현재 시장 동향 (2020-2025)
6.3.3 시장 예측 (2026-2034)
6.3.4 응용 분야별 시장 분류
6.3.5 최종 사용자별 시장 분류
6.3.6 주요 업체
6.4 X-레이
6.4.1 개요
6.4.2 과거 및 현재 시장 동향 (2020-2025)
6.4.3 시장 예측 (2026-2034)
6.4.4 응용 분야별 시장 분류
6.4.5 최종 사용자별 시장 분류
6.4.6 주요 업체
6.5 핵 영상
6.5.1 개요
6.5.2 과거 및 현재 시장 동향 (2020-2025)
6.5.3 시장 예측 (2026-2034)
6.5.4 응용 분야별 시장 분류
6.5.5 최종 사용자별 시장 분류
6.5.6 주요 업체
6.6 형광 투시
6.6.1 개요
6.6.2 과거 및 현재 시장 동향 (2020-2025)
6.6.3 시장 예측 (2026-2034)
6.6.4 응용 분야별 시장 분류
6.6.5 최종 사용자별 시장 분류
6.6.6 주요 업체
6.7 유방 촬영술
6.7.1 개요
6.7.2 과거 및 현재 시장 동향 (2020-2025)
6.7.3 시장 예측 (2026-2034)
6.7.4 응용 분야별 시장 분류
6.7.5 최종 사용자별 시장 분류
6.7.6 주요 업체
6.8 양식별 매력적인 투자 제안
7 글로벌 진단 영상 장비 시장 – 응용 분야별 분류
7.1 심장학
7.1.1 개요
7.1.2 과거 및 현재 시장 동향 (2020-2025)
7.1.3 시장 예측 (2026-2034)
7.1.4 양식별 시장 분류
7.1.5 최종 사용자별 시장 분류
7.1.6 주요 업체
7.2 종양학
7.2.1 개요
7.2.2 과거 및 현재 시장 동향 (2020-2025)
7.2.3 시장 예측 (2026-2034)
7.2.4 양식별 시장 분류
7.2.5 최종 사용자별 시장 분류
7.2.6 주요 업체
7.3 신경학
7.3.1 개요
7.3.2 과거 및 현재 시장 동향 (2020-2025)
7.3.3 시장 예측 (2026-2034)
7.3.4 양식별 시장 분류
7.3.5 최종 사용자별 시장 분류
7.3.6 주요 업체
7.4 정형외과
7.4.1 개요
7.4.2 과거 및 현재 시장 동향 (2020-2025)
7.4.3 시장 예측 (2026-2034)
7.4.4 양식별 시장 분류
7.4.5 최종 사용자별 시장 분류
7.4.6 주요 업체
7.5 위장병학
7.5.1 개요
7.5.2 과거 및 현재 시장 동향 (2020-2025)
7.5.3 시장 예측 (2026-2034)
7.5.4 양식별 시장 분류
7.5.5 최종 사용자별 시장 분류
7.5.6 주요 업체
7.6 부인과
7.6.1 개요
7.6.2 과거 및 현재 시장 동향 (2020-2025)
7.6.3 시장 예측 (2026-2034)
7.6.4 양식별 시장 분류
7.6.5 최종 사용자별 시장 분류
7.6.6 주요 업체
7.7 기타
7.7.1 과거 및 현재 시장 동향 (2020-2025)
7.7.2 시장 예측 (2026-2034)
7.8 애플리케이션별 매력적인 투자 제안
8 글로벌 진단 영상 장비 시장 – 최종 사용자별 분류
8.1 병원
8.1.1 개요
8.1.2 과거 및 현재 시장 동향 (2020-2025)
8.1.3 시장 예측 (2026-2034)
8.1.4 모달리티별 시장 분류
8.1.5 애플리케이션별 시장 분류
8.1.6 주요 업체
8.2 진단 센터
8.2.1 개요
8.2.2 과거 및 현재 시장 동향 (2020-2025)
8.2.3 시장 예측 (2026-2034)
8.2.4 모달리티별 시장 분류
8.2.5 애플리케이션별 시장 분류
8.2.6 주요 업체
8.3 기타
8.3.1 과거 및 현재 시장 동향 (2020-2025)
8.3.2 시장 예측 (2026-2034)
8.4 최종 사용자별 매력적인 투자 제안
9 글로벌 진단 영상 장비 시장 – 지역별 분류
9.1 북미
9.1.1 미국
9.1.1.1 시장 동인
9.1.1.2 과거 및 현재 시장 동향 (2020-2025)
9.1.1.3 모달리티별 시장 분류
9.1.1.4 애플리케이션별 시장 분류
9.1.1.5 최종 사용자별 시장 분류
9.1.1.6 주요 업체
9.1.1.7 시장 예측 (2026-2034)
9.1.1.8 최근 투자
9.1.2 캐나다
9.1.2.1 시장 동인
9.1.2.2 과거 및 현재 시장 동향 (2020-2025)
9.1.2.3 모달리티별 시장 분류
9.1.2.4 애플리케이션별 시장 분류
9.1.2.5 최종 사용자별 시장 분류
9.1.2.6 주요 업체
9.1.2.7 시장 예측 (2026-2034)
9.1.2.8 최근 투자
9.2 유럽
9.2.1 독일
9.2.1.1 시장 동인
9.2.1.2 과거 및 현재 시장 동향 (2020-2025)
9.2.1.3 모달리티별 시장 분류
9.2.1.4 애플리케이션별 시장 분류
9.2.1.5 최종 사용자별 시장 분류
9.2.1.6 주요 업체
9.2.1.7 시장 예측 (2026-2034)
9.2.1.8 최근 투자
9.2.2 프랑스
9.2.2.1 시장 동인
9.2.2.2 과거 및 현재 시장 동향 (2020-2025)
9.2.2.3 모달리티별 시장 분류
9.2.2.4 애플리케이션별 시장 분류
9.2.2.5 최종 사용자별 시장 분류
9.2.2.6 주요 업체
9.2.2.7 시장 예측 (2026-2034)
9.2.2.8 최근 투자
9.2.3 영국
9.2.3.1 시장 동인
9.2.3.2 과거 및 현재 시장 동향 (2020-2025)
9.2.3.3 모달리티별 시장 분류
9.2.3.4 애플리케이션별 시장 분류
9.2.3.5 최종 사용자별 시장 분류
9.2.3.6 주요 업체
9.2.3.7 시장 예측 (2026-2034)
9.2.3.8 최근 투자
9.2.4 이탈리아
9.2.4.1 시장 동인
9.2.4.2 과거 및 현재 시장 동향 (2020-2025)
9.2.4.3 모달리티별 시장 분류
9.2.4.4 애플리케이션별 시장 분류
9.2.4.5 최종 사용자별 시장 분류
9.2.4.6 주요 업체
9.2.4.7 시장 예측 (2026-2034)
9.2.4.8 최근 투자
9.2.5 스페인
9.2.5.1 시장 동인
9.2.5.2 과거 및 현재 시장 동향 (2020-2025)
9.2.5.3 모달리티별 시장 분류
9.2.5.4 애플리케이션별 시장 분류
9.2.5.5 최종 사용자별 시장 분류
9.2.5.6 주요 업체
9.2.5.7 시장 예측 (2026-2034)
9.2.5.8 최근 투자
9.2.6 기타
9.2.6.1 과거 및 현재 시장 동향 (2020-2025)
9.2.6.2 시장 예측 (2026-2034)
9.3 아시아 태평양
9.3.1 중국
9.3.1.1 시장 동인
9.3.1.2 과거 및 현재 시장 동향 (2020-2025)
9.3.1.3 모달리티별 시장 분류
9.3.1.4 애플리케이션별 시장 분류
9.3.1.5 최종 사용자별 시장 분류
9.3.1.6 주요 업체
9.3.1.7 시장 예측 (2026-2034)
9.3.1.8 최근 투자
9.3.2 일본
9.3.2.1 시장 동인
9.3.2.2 과거 및 현재 시장 동향 (2020-2025)
9.3.2.3 모달리티별 시장 분류
9.3.2.4 애플리케이션별 시장 분류
9.3.2.5 최종 사용자별 시장 분류
9.3.2.6 주요 업체
9.3.2.7 시장 예측 (2026-2034)
9.3.2.8 최근 투자
9.3.3 인도
9.3.3.1 시장 동인
9.3.3.2 과거 및 현재 시장 동향 (2020-2025)
9.3.3.3 모달리티별 시장 세분화
9.3.3.4 애플리케이션별 시장 세분화
9.3.3.5 최종 사용자별 시장 세분화
9.3.3.6 주요 업체
9.3.3.7 시장 예측 (2026-2034)
9.3.3.8 최근 투자
9.3.4 대한민국
9.3.4.1 시장 동인
9.3.4.2 과거 및 현재 시장 동향 (2020-2025)
9.3.4.3 모달리티별 시장 세분화
9.3.4.4 애플리케이션별 시장 세분화
9.3.4.5 최종 사용자별 시장 세분화
9.3.4.6 주요 업체
9.3.4.7 시장 예측 (2026-2034)
9.3.4.8 최근 투자
9.3.5 호주
9.3.5.1 시장 동인
9.3.5.2 과거 및 현재 시장 동향 (2020-2025)
9.3.5.3 모달리티별 시장 세분화
9.3.5.4 애플리케이션별 시장 세분화
9.3.5.5 최종 사용자별 시장 세분화
9.3.5.6 주요 업체
9.3.5.7 시장 예측 (2026-2034)
9.3.5.8 최근 투자
9.3.6 인도네시아
9.3.6.1 시장 동인
9.3.6.2 과거 및 현재 시장 동향 (2020-2025)
9.3.6.3 모달리티별 시장 세분화
9.3.6.4 애플리케이션별 시장 세분화
9.3.6.5 최종 사용자별 시장 세분화
9.3.6.6 주요 업체
9.3.6.7 시장 예측 (2026-2034)
9.3.6.8 최근 투자
9.3.7 기타
9.3.7.1 과거 및 현재 시장 동향 (2020-2025)
9.3.7.2 시장 예측 (2026-2034)
9.4 라틴 아메리카
9.4.1 브라질
9.4.1.1 시장 동인
9.4.1.2 과거 및 현재 시장 동향 (2020-2025)
9.4.1.3 모달리티별 시장 세분화
9.4.1.4 애플리케이션별 시장 세분화
9.4.1.5 최종 사용자별 시장 세분화
9.4.1.6 주요 업체
9.4.1.7 시장 예측 (2026-2034)
9.4.1.8 최근 투자
9.4.2 멕시코
9.4.2.1 시장 동인
9.4.2.2 과거 및 현재 시장 동향 (2020-2025)
9.4.2.3 모달리티별 시장 세분화
9.4.2.4 애플리케이션별 시장 세분화
9.4.2.5 최종 사용자별 시장 세분화
9.4.2.6 주요 업체
9.4.2.7 시장 예측 (2026-2034)
9.4.2.8 최근 투자
9.4.3 기타
9.4.3.1 과거 및 현재 시장 동향 (2020-2025)
9.4.3.2 시장 예측 (2026-2034)
9.5 중동
9.5.1 시장 동인
9.5.2 과거 및 현재 시장 동향 (2020-2025)
9.5.3 모달리티별 시장 세분화
9.5.4 애플리케이션별 시장 세분화
9.5.5 최종 사용자별 시장 세분화
9.5.6 국가별 시장 세분화
9.5.7 주요 업체
9.5.8 시장 예측 (2026-2034)
9.5.9 최근 투자
9.6 아프리카
9.6.1 시장 동인
9.6.2 과거 및 현재 시장 동향 (2020-2025)
9.6.3 모달리티별 시장 세분화
9.6.4 애플리케이션별 시장 세분화
9.6.5 최종 사용자별 시장 세분화
9.6.6 국가별 시장 세분화
9.6.7 주요 업체
9.6.8 시장 예측 (2026-2034)
9.6.9 최근 투자
9.7 지역별 매력적인 투자 제안
10 기술 분석
10.1 다양한 기술 개요
10.2 기술별 진단 영상 장비 애플리케이션
10.3 신제품 출시 기간
10.4 주요 기술 동향
11 정부 규제 및 전략
12 글로벌 진단 영상 장비 시장 – 산업 분석
12.1 동인, 제약 및 기회
12.1.1 개요
12.1.2 동인
12.1.2.1 만성 질환 유병률 증가
12.1.2.2 기술 발전
12.1.2.3 의료비 지출 증가
12.1.3 제약
12.1.3.1 높은 장비 비용
12.1.3.2 규제 문제
12.1.3.3 개발도상국의 제한된 접근성
12.1.4 기회
12.1.4.1 AI 및 IoT 통합
12.1.4.2 원격 의료 및 원격 영상
12.1.5 영향 분석
12.2 포터의 5가지 경쟁 요인 분석
12.2.1 개요
12.2.2 구매자의 교섭력
12.2.3 공급업체의 교섭력
12.2.4 경쟁 강도
12.2.5 신규 진입자의 위협
12.2.6 대체재의 위협
12.3 가치 사슬 분석
13 글로벌 진단 영상 장비 시장 – 경쟁 환경
13.1 개요
13.2 시장 구조
13.3 시장 참여자 포지셔닝
13.4 최고의 성공 전략
13.5 경쟁 대시보드
13.6 기업 평가 사분면
14 주요 기업 프로필
14.1 AGFA HealthCare N.V. (Agfa-Gevaert N.V.)
14.1.1 사업 개요
14.1.2 제공 제품
14.1.3 사업 전략
14.1.4 재무
14.1.5 SWOT 분석
14.1.6 주요 뉴스 및 이벤트
14.2 Canon Medical Systems Corporation
14.2.1 사업 개요
14.2.2 제공 제품
14.2.3 사업 전략
14.2.4 재무
14.2.5 SWOT 분석
14.2.6 주요 뉴스 및 이벤트
14.3 FONAR Corporation
14.3.1 사업 개요
14.3.2 제공 제품
14.3.3 사업 전략
14.3.4 재무
14.3.5 SWOT 분석
14.3.6 주요 뉴스 및 이벤트
14.4 FUJIFILM Holdings Corporation
14.4.1 사업 개요
14.4.2 제공 제품
14.4.3 사업 전략
14.4.4 재무
14.4.5 SWOT 분석
14.4.6 주요 뉴스 및 이벤트
14.5 GE HealthCare Technologies Inc.
14.5.1 사업 개요
14.5.2 제공 제품
14.5.3 사업 전략
14.5.4 재무
14.5.5 SWOT 분석
14.5.6 주요 뉴스 및 이벤트
14.6 Koninklijke Philips N.V.
14.6.1 사업 개요
14.6.2 제공 제품
14.6.3 사업 전략
14.6.4 재무
14.6.5 SWOT 분석
14.6.6 주요 뉴스 및 이벤트
14.7 Shimadzu Corporation
14.7.1 사업 개요
14.7.2 제공 제품
14.7.3 사업 전략
14.7.4 재무
14.7.5 SWOT 분석
14.7.6 주요 뉴스 및 이벤트
14.8 Siemens Healthineers
14.8.1 사업 개요
14.8.2 제공 제품
14.8.3 사업 전략
14.8.4 재무
14.8.5 SWOT 분석
14.8.6 주요 뉴스 및 이벤트
14.9 Carestream Health
14.9.1 사업 개요
14.9.2 제공 제품
14.9.3 사업 전략
14.9.4 SWOT 분석
14.9.5 주요 뉴스 및 이벤트
14.10 Hologic, Inc.
14.10.1 사업 개요
14.10.2 제공 제품
14.10.3 사업 전략
14.10.4 재무
14.10.5 SWOT 분석
14.10.6 주요 뉴스 및 이벤트
14.11 Teknova Medical Systems Limited
14.11.1 사업 개요
14.11.2 제공 제품
14.11.3 사업 전략
14.11.4 재무
14.11.5 SWOT 분석
14.11.6 주요 뉴스 및 이벤트
14.12 J. Morita Corporation
14.12.1 사업 개요
14.12.2 제공 제품
14.12.3 사업 전략
14.12.4 SWOT 분석
14.12.5 주요 뉴스 및 이벤트
15 전략적 권고 사항
16 부록
진단 영상 장비는 인체 내부를 비침습적으로 시각화하여 질병을 진단하고 치료 계획을 수립하며 치료 경과를 추적 관찰하는 데 사용되는 의료 기기입니다. 다양한 물리적 원리를 이용하여 인체 내부의 해부학적 구조나 기능적 정보를 영상화합니다.
주요 유형으로는 X-선을 이용하는 장비들이 있습니다. 일반 X-선 촬영 장비는 뼈와 같은 고밀도 조직을 명확하게 보여주며, 흉부 X-선은 폐 질환 진단에 필수적입니다. 컴퓨터 단층 촬영(CT) 장비는 X-선 튜브와 검출기가 환자 주위를 회전하며 다수의 단면 영상을 얻어 3차원 이미지를 재구성합니다. 이는 종양, 출혈, 골절 등 다양한 병변의 위치와 크기를 정밀하게 파악하는 데 유용합니다. 특히 혈관 조영 CT는 혈관 질환 진단에 활용됩니다.
자기장을 이용하는 장비로는 자기공명영상(MRI) 장비가 있습니다. 강력한 자기장과 고주파를 이용하여 인체 내 수소 원자핵의 반응을 영상화합니다. 연부 조직(뇌, 척수, 근육, 인대 등)의 대조도가 뛰어나 뇌졸중, 디스크, 종양 등 다양한 질환의 진단에 탁월합니다. 기능적 MRI(fMRI)는 뇌 활동을 실시간으로 관찰하여 뇌 기능 연구에도 활용됩니다.
초음파 장비는 고주파 음파를 인체에 보내 반사되는 음파를 영상화합니다. 실시간으로 움직이는 영상을 얻을 수 있어 태아 검사, 복부 장기(간, 담낭, 신장 등), 심장, 갑상선, 유방 등 다양한 부위의 진단에 사용됩니다. 비침습적이고 방사선 노출이 없어 안전하며, 혈류를 측정하는 도플러 초음파는 혈관 질환 진단에 중요합니다.
핵의학 영상 장비는 방사성 동위원소를 체내에 주입하여 방출되는 감마선을 검출하여 영상화합니다. 양전자 방출 단층 촬영(PET) 장비는 암세포의 대사 활동을 영상화하여 암 진단, 병기 결정, 재발 여부 확인에 주로 사용됩니다. 단일 광자 방출 컴퓨터 단층 촬영(SPECT) 장비는 뼈 스캔, 심장 관류 스캔 등 다양한 기능적 정보를 제공합니다.
이러한 장비들은 질병의 조기 진단, 정확한 병변 위치 파악, 치료 효과 모니터링, 수술 전 계획 수립 등 광범위한 의료 분야에서 활용됩니다. 관련 기술로는 인공지능(AI) 기반 영상 분석 소프트웨어가 있습니다. 이는 영상 판독의 정확도를 높이고 시간을 단축하며, 미세한 병변까지 감지하는 데 도움을 줍니다. 또한, 3D 프린팅 기술과 연계하여 환자 맞춤형 수술 가이드를 제작하거나, 가상 현실(VR) 및 증강 현실(AR) 기술을 활용하여 수술 시뮬레이션 및 교육에 적용되기도 합니다. 영상 데이터의 효율적인 저장 및 관리를 위한 의료 영상 저장 전송 시스템(PACS) 또한 중요한 관련 기술입니다.