❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
DNA/RNA 추출 키트 시장 규모 및 점유율 분석: 성장 동향 및 예측 (2026-2031)
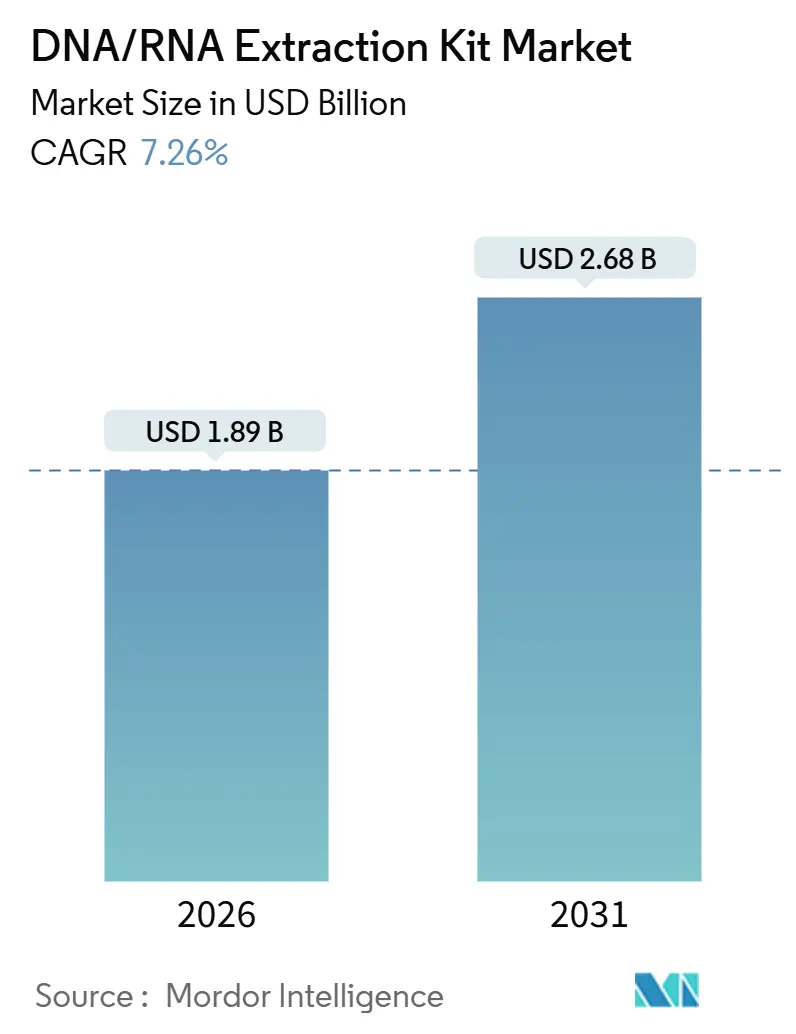
Mordor Intelligence 보고서에 따르면, DNA/RNA 추출 키트 시장은 2026년 18억 9천만 달러에서 2031년 26억 8천만 달러로 성장할 것으로 예상되며, 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 7.26%에 달할 것입니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장이며, 북미가 가장 큰 시장을 차지하고 있습니다. 시장 집중도는 중간 수준으로 평가됩니다.
# 시장 개요 및 주요 동인
이러한 시장 성장은 주로 종양학 분야의 액체 생검(liquid biopsy) 채택 증가, 폐수 병원체 감시 프로그램의 확장, 정밀 의학(precision medicine)에 대한 수요 증가, 그리고 일관되고 신뢰할 수 있는 핵산 정제 필요성에 의해 주도됩니다. 특히, 자기 비드(magnetic-bead) 자동화 기술의 도입은 기술자 시간 단축 및 오류율 최소화로 임상 실험실에서 기존의 시약 기반 프로토콜을 대체하는 속도를 가속화하고 있습니다. 공중 보건 당국은 폐수 내 바이러스 RNA 모니터링을 제도화하여 RNA 키트의 적용 범위를 전통적인 병원 사용을 넘어 확장하고 있습니다. 또한, 제약 회사들은 규제 승인 간소화를 위해 검증된 추출 방법을 약물 및 진단 제출에 포함시키고 있으며, 이는 강력한 공급업체 관계를 구축하고 고객 전환 비용을 높이는 요인으로 작용하고 있습니다.
# 주요 보고서 요약
* 샘플 유형별: 2025년 혈액 및 혈장이 DNA/RNA 추출 키트 시장 점유율의 42.45%를 차지했습니다. 폐수 및 환경 매트릭스는 2031년까지 9.65%의 가장 높은 CAGR로 성장할 것으로 예상됩니다.
* 제품별: 2025년 세포 유리 DNA(cell-free DNA) 키트가 DNA/RNA 추출 키트 시장 규모의 36.43%를 차지했습니다. 전체 RNA(Total RNA) 솔루션은 2026년에서 2031년 사이에 9.54%의 가장 빠른 CAGR을 기록할 것으로 전망됩니다.
* 기술별: 2025년 실리카 컬럼 기반 기술이 48.43%의 매출을 기록했으며, 자동화된 카트리지 기술은 2031년까지 10.01%의 CAGR로 성장할 것으로 예상됩니다.
* 최종 사용자별: 2025년 진단 센터가 41.46%의 매출에 기여했으며, 생명공학 및 제약 회사는 2031년까지 10.34%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다.
* 지역별: 2025년 북미가 42.67%의 매출을 차지했으며, 아시아 태평양 지역은 2031년까지 8.54%의 CAGR로 성장할 것으로 예상됩니다.
# 글로벌 시장 동향 및 통찰력
주요 성장 동인:
1. 종양학 진단에서 액체 생검 채택 증가: 2024년 FDA 승인을 받은 Guardant360 CDx와 같은 액체 생검 기술은 200bp 미만의 혈장 DNA 단편을 보존하는 추출 방법의 검증을 요구합니다. 레퍼런스 센터들은 액체 생검 샘플량이 전년 대비 40% 성장했다고 보고하며, 이는 96웰 자기 플랫폼으로의 업그레이드를 필요로 합니다. Roche의 cfDNA 키트는 2mL 혈장에서 순환 종양 DNA의 85%를 포획하여 0.01%의 낮은 대립유전자 빈도로 미세 잔존 질환을 감지할 수 있습니다. 산전 검사에서도 세포 유리 태아 DNA가 침습적 시술을 대체하며 고소득 시장에서 활용되고 있습니다. 이는 처리량과 순도 요구 사항을 높여 수동 스핀 컬럼 방식으로는 충족하기 어려운 수준을 요구합니다.
2. 자동화된 고처리량 추출 플랫폼의 기술 발전: Thermo Fisher의 KingFisher Apex는 30분 만에 96개 샘플을 처리하며 LIMS(실험실 정보 관리 시스템)와 완벽하게 통합되어 ISO 15189 인증 실험실의 추적성을 향상시킵니다. Beckman Coulter의 액체 핸들러는 자기 프로세서와 결합하여 혈액, 타액, 조직 샘플을 동시에 처리하여 교차 오염 위험을 줄입니다. Tecan의 Fluent 워크스테이션은 추출, 정량화 및 정규화를 통합하여 인건비를 60% 절감하고 변동 계수를 5% 미만으로 유지합니다. 리스 계약 및 공유 서비스 모델은 초기 자본 장벽을 완화하여 중소 병원의 접근성을 확대하고 있습니다. 이러한 자동화는 저마진 수동 프로토콜에서 프리미엄 카트리지로의 키트 전환을 가속화합니다.
3. 정밀 의학 프로그램 및 동반 진단 확장: 2024년 324개 유전자에 대해 승인된 FoundationOne CDx는 FFPE(포르말린 고정 파라핀 포매) 조직에서 10ng/µL 이상의 추출 수율을 요구하며, 페놀-클로로포름 워크플로우를 부적합하게 만듭니다. 제약 스폰서들은 이제 3상 바이오마커 연구에서 특정 추출 시약을 지정하여 공급업체를 약물-진단 패키지에 묶고 있습니다. QIAGEN의 therascreen EGFR 테스트는 추출 키트와 PCR 화학을 번들로 제공하여 전 세계 실험실에서 결과를 표준화합니다. 추출 정확도와 치료 적격성 간의 긴밀한 연관성은 환자당 반복적인 키트 매출을 보장합니다.
4. 바이러스 RNA 감시를 위한 폐수 역학 수요: CDC는 1,200개 이상의 처리 시설을 모니터링하며, 부식산(humic acids)과 같은 억제제를 제거하는 대량 RNA 키트 조달을 주도하고 있습니다. QIAGEN의 폐수 적응형 바이러스 RNA 키트는 일반 옵션에 비해 회수율을 40%에서 70%로 높입니다. WHO 지침은 소아마비 감시를 위한 폐수 감시를 지지하며, 아프리카 및 남아시아에서 UNICEF 배치를 촉진하고 있습니다. 농업 기업의 토양 미생물군 테스트부터 환경 컨설턴트의 침입종 DNA 추적에 이르기까지 민간 부문도 참여하고 있으며, 비임상 구매자들은 비용 효율적인 시약 키트를 선호하여 채널 믹스와 가격대를 다양화하고 있습니다.
주요 제약 요인:
1. 자동화된 추출 시스템의 높은 초기 자본 및 시약 비용: 자동화 장비는 15만~30만 달러에 달하며, Genexus Dx와 같은 시스템의 카트리지는 샘플당 200달러에 달하여 월 1,000개 이상의 샘플을 처리하는 실험실에만 경제성이 있습니다. 수동 스핀 컬럼은 샘플당 2~5달러로 저렴하지만 숙련된 기술자가 필요하고 실패율이 높습니다. 사용량 기반(pay-per-use) 모델은 자본 위험을 공급업체로 이전하지만 테스트당 가격을 15% 인상합니다. 메디케어는 PCR 분석에 18달러를 지불하여 마진을 압박하고 실험실이 가장 저렴한 추출 소모품을 선택하도록 유도합니다. 이러한 가격 격차는 지역 병원 및 신흥 시장에서 자동화 채택을 지연시킵니다.
2. 실리카 및 자기 비드 원자재의 공급망 취약성: 실리카 멤브레인과 자기 비드는 주로 중국과 일본에서 생산됩니다. 2024년 반도체 우선순위 정책으로 인해 비드 배송이 최대 12주 지연되어 키트 배급이 발생했습니다. QIAGEN은 관세로 인해 원자재 비용이 12% 증가했으며, 이 중 일부를 고객에게 전가했습니다. Thermo Fisher는 2024년 멤브레인 공급업체를 인수하여 수직 통합을 통해 공급 안정화를 꾀했습니다. 한편, EU의 일회용 플라스틱 지침은 공급업체가 컬럼을 재활용 가능한 폴리프로필렌으로 전환하도록 유도하여 개발 주기를 최대 9개월 연장하고 있습니다. 이러한 공급 압력은 리드 타임과 가격 책정 규율을 위협합니다.
# 세그먼트 분석
* 제품별: 세포 유리 DNA 키트는 액체 생검 및 산전 검사에 널리 채택되어 2025년 제품 매출의 36.43%를 차지했습니다. 단일 세포 전사체학(single-cell transcriptomics) 및 공간 분석(spatial assays)이 급증하면서 하류 라이브러리 준비를 위해 8.0 이상의 무결성 지수를 요구하는 전체 RNA 키트는 9.54%의 CAGR로 빠르게 성장하고 있습니다. Roche의 MagNA Pure 96, QIAGEN의 RNeasy Plus, Zymo의 Quick-DNA/RNA Miniprep은 자동화, 순도 또는 공동 분리 이점을 통해 공급업체가 차별화하는 방식을 보여줍니다.
* 샘플 유형별: 혈액 및 혈장은 분자 진단을 위한 정맥 천자에 대한 임상의의 의존으로 인해 2025년 매출의 42.45%를 차지했습니다. 폐수 샘플은 제도화된 역학 프로그램에 힘입어 9.65%의 CAGR로 확장되어 PCR 억제제를 처리하는 대용량 RNA 키트에 대한 수요를 높이고 있습니다. 조직 추출은 종양학 병리학에 여전히 중요하며, 타액 및 구강 면봉은 소비자 유전체학 및 원격 테스트 모델을 지원합니다.
* 기술별: 실리카 스핀 컬럼은 샘플당 낮은 비용과 광범위한 친숙성 덕분에 2025년 매출 점유율 48.43%를 유지했습니다. 카트리지 및 랩온어칩(lab-on-chip) 플랫폼은 편리한 비대면 작업과 통합 분석 기능에 힘입어 2021년부터 2031년까지 10.01%의 CAGR을 보일 것으로 예상됩니다. 자기 비드는 대부분의 고처리량 시스템의 기반이 되며, 시약 기반 페놀-클로로포름 프로토콜은 예산 제약이 있는 학술 실험실에서 여전히 사용됩니다. QIAcube Connect와 같은 하이브리드 시스템은 기존 컬럼을 자동화하여 구매자가 장비 교체 없이 더 높은 가격대로 전환하도록 돕습니다.
* 최종 사용자별: 진단 센터 및 임상 실험실은 일상적인 PCR, 종양학 패널 및 유전 질환 검사에서 2025년 매출의 41.46%를 창출했습니다. 생명공학 및 제약 회사는 바이오마커 발견 파이프라인 및 동반 진단에 추출을 통합하면서 10.34%의 가장 빠른 CAGR을 기록하고 있습니다. 병원은 적시에 결과를 얻기 위해 현장 진단 분석기(point-of-care analyzers)와 원활하게 연동되는 카트리지 시스템을 채택하고 있습니다.
# 지역 분석
북미는 높은 액체 생검량, 잘 지원되는 정밀 의학 이니셔티브, 동반 진단을 지원하는 보험 적용에 힘입어 2025년 매출의 42.67%를 차지했습니다. 유럽은 꾸준한 수요를 유지하지만, 더 엄격한 IVDR(체외 진단 의료기기 규정)에도 불구하고 비용 효율적인 컬럼에 대한 선호도를 높이는 예산 제약에 직면해 있습니다. 아시아 태평양 지역은 중국 정부의 유전체학 보조금과 인도의 계약 연구 확장으로 인해 8.54%의 CAGR로 성장할 것으로 예상됩니다. 중동 및 아프리카는 아직 초기 단계이지만, 기부금으로 지원되는 감염병 프로그램의 혜택을 받고 있습니다. 남미는 뎅기열 및 지카 바이러스 분자 감시를 통해 완만한 성장을 보이고 있습니다.
# 경쟁 환경
Thermo Fisher Scientific, QIAGEN, Roche는 전체 매출의 약 55%를 차지하며 시장이 중간 정도로 집중되어 있음을 나타냅니다. Thermo Fisher는 수직적 공급망 통제와 FDA 승인을 받은 Genexus Dx 시스템으로 경쟁 우위를 강화하고 있습니다. QIAGEN은 제약 파트너와의 공동 개발을 통해 자사 키트를 규제 서류에 통합하여 실험실의 전환 비용을 높이고 있습니다. Roche는 MagNA Pure 및 cobas 라인에서 추출과 돌연변이 분석을 통합하여 포괄적인 종양학 솔루션을 제공합니다.
Zymo Research의 FFPE RNA 키트는 보관된 조직 연구에서 30% 더 높은 수율을 제공하고, Promega는 조직 추출에서 자일렌을 제거하여 병리학 분야에서 인기를 얻는 등 틈새 시장 플레이어들도 전문화된 워크플로우에서 점유율을 확보하고 있습니다. Takara Bio는 아시아 리드 타임을 단축하기 위해 일본에서 비드 제조를 5천만 달러 확장하는 등 전략적 움직임을 보이고 있습니다. FDA 및 IVDR 승인은 검증된 추출 프로토콜을 요구하며, 이는 대규모 품질 관리 팀을 갖춘 기존 업체에 유리하게 작용합니다. ISO 13485 인증은 유럽에서 CE 마킹을 지원하며, 2024년 Zymo Research가 이를 획득하여 연구용 공급업체가 임상 채널에 진입할 수 있도록 합니다. 이러한 규제 환경은 프리미엄 가격을 유지하고 빠른 상품화를 제한하는 요인으로 작용합니다.
주요 시장 플레이어: Promega Corporation, F. Hoffmann-La Roche AG, Qiagen N.V., Agilent Technologies, Bio-Rad Laboratories Inc.
# 최근 산업 동향
* 2025년 11월: Novacyt Group의 Primerdesign은 차세대 자기 비드 기반 키트인 exsig Mag RapidBead Pro Extraction 키트를 출시했습니다. 이 키트는 다양한 샘플에서 고품질 DNA 및 RNA를 효율적으로 추출할 수 있습니다.
* 2025년 9월: Xpedite Diagnostics GmbH는 신속한 인체 혈청 및 혈장 핵산 추출을 위한 새로운 원스텝 DNA/RNA 추출 키트인 SwiftX™ Virus의 CE-IVD 인증 및 출시를 발표했습니다.
* 2024년 4월: New England Biolabs (NEB)는 Monarch Mag Viral DNA/RNA Extraction Kit를 출시했습니다. 이 키트는 소량의 바이러스 핵산 회수율을 향상시켜 고감도 검출을 가능하게 하며, 타액, 호흡기 면봉 및 폐수를 포함한 다양한 샘플 유형에 적합한 자기 비드 기반 기술을 활용합니다.
본 보고서는 동물, 미생물, 식물 등 모든 세포에서 DNA 또는 RNA를 분리하는 데 사용되는 DNA/RNA 추출 키트 시장을 분석합니다. 추출된 DNA/RNA는 다양한 유기체의 프로파일링을 통해 이해를 증진하고 미지의 유기체를 식별하는 데 주로 활용됩니다. 시장은 제품, 샘플 유형, 기술, 최종 사용자 및 지역별로 세분화되어 있으며, 전 세계 주요 17개국의 시장 규모와 동향을 다룹니다.
DNA/RNA 추출 키트 시장은 2026년 18억 9천만 달러(USD) 규모에서 2031년까지 26억 8천만 달러로 성장할 것으로 전망됩니다.
시장 성장을 견인하는 주요 요인으로는 ▲종양 진단 분야에서 액체 생검(Liquid Biopsy) 채택 증가 ▲자동화된 고처리량(High-Throughput) 추출 플랫폼의 기술 발전 ▲분자 진단 R&D 투자 확대 ▲정밀 의학 프로그램 및 동반 진단(Companion Diagnostics)의 확장 ▲주거용 현장 유전체 검사 키트(Point-of-Care Genomic Testing Kits) 사용 증가 ▲바이러스 RNA 감시를 위한 하수 역학(Wastewater Epidemiology) 수요 증대가 있습니다.
반면, 시장 성장을 저해하는 요인으로는 ▲자동화된 추출 시스템의 높은 초기 투자 비용 및 시약 비용 ▲저자원 환경(Low-Resource Settings)에서의 숙련된 인력 부족 ▲키트에 사용되는 일회용 플라스틱으로 인한 미세 플라스틱 폐기물에 대한 규제 강화 ▲실리카 및 자성 비드(Magnetic Bead) 원자재 공급망 취약성 등이 지적됩니다. 특히, 자동화 시스템의 높은 초기 투자 비용(장비당 15만~30만 달러)과 프리미엄 카트리지 가격은 소규모 또는 자원 제한적인 실험실에서의 도입을 제한하는 가장 큰 장벽으로 작용합니다.
주요 시장 세그먼트별 성장 동향을 살펴보면 다음과 같습니다.
* 가장 빠르게 성장하는 샘플 유형: 하수 및 환경 샘플 키트 부문은 병원체 감시 프로그램의 공식화에 힘입어 연평균 9.65%의 가장 높은 성장률을 보일 것으로 예상됩니다.
* 가장 빠르게 확장되는 기술: 자동화된 카트리지 및 랩온어칩(Lab-On-Chip) 플랫폼은 실험실의 자동화된 워크플로우 및 오류 감소 요구에 따라 연평균 10.01%로 가장 빠르게 성장할 것으로 전망됩니다.
* 가장 높은 미래 성장 지역: 아시아 태평양 지역은 정부의 유전체학 연구 자금 지원 및 임상시험수탁기관(CRO) 확장에 힘입어 연평균 8.54%로 가장 강력한 성장세를 보일 것으로 예측됩니다.
경쟁 환경에서는 Thermo Fisher Scientific, QIAGEN, Roche가 광범위한 제품 포트폴리오와 규제 승인을 바탕으로 전 세계 매출의 약 55%를 차지하며 시장을 선도하고 있습니다. 이 외에도 Agilent Technologies, Bio-Rad Laboratories Inc., bioMérieux SA, Danaher Corp. (Beckman Coulter), DiaSorin S.p.A., F. Hoffmann-La Roche AG, GenScript Biotech Corp., Illumina Inc., Merck KGaA (MilliporeSigma), New England Biolabs, Omega Bio-Tek Inc., PerkinElmer Inc., Promega Corp., Takara Bio Inc., Tecan Group AG, Zymo Research Corp. 등 다수의 기업들이 경쟁하고 있습니다.
본 보고서는 시장 기회와 미래 전망, 그리고 미충족 수요(Unmet-Need) 평가를 통해 향후 시장의 발전 방향을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 종양 진단에서 액체 생검 채택 증가
- 4.2.2 자동화된 고처리량 추출 플랫폼의 기술 발전
- 4.2.3 분자 진단 R&D 투자 증가
- 4.2.4 정밀 의학 프로그램 및 동반 진단 확대
- 4.2.5 주거용 현장 유전체 검사 키트 사용 증가
- 4.2.6 바이러스 RNA 감시를 위한 하수 역학 수요
- 4.3 시장 제약
- 4.3.1 자동 추출 시스템의 높은 자본 및 시약 비용
- 4.3.2 자원 부족 환경에서의 제한된 숙련 인력
- 4.3.3 키트 내 일회용 플라스틱에서 발생하는 미세 플라스틱 폐기물에 대한 규제 조사
- 4.3.4 실리카 및 자성 비드 원료의 공급망 취약성
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 구매자의 교섭력
- 4.7.2 공급업체의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체 제품의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치, USD)
- 5.1 제품별
- 5.1.1 무세포 DNA
- 5.1.2 서열 특이적 DNA
- 5.1.3 서열 특이적 RNA
- 5.1.4 총 RNA
- 5.1.5 기타 제품
- 5.2 샘플 유형별
- 5.2.1 혈액 & 혈장
- 5.2.2 조직 & FFPE
- 5.2.3 타액 & 구강 면봉
- 5.2.4 폐수 & 환경 샘플
- 5.2.5 기타 샘플
- 5.3 기술별
- 5.3.1 실리카 컬럼 기반
- 5.3.2 자성 비드 기반
- 5.3.3 음이온 교환 수지
- 5.3.4 시약 기반 (페놀-클로로포름, 트라이졸 등)
- 5.3.5 자동 카트리지 & 랩온어칩
- 5.4 최종 사용자별
- 5.4.1 진단 센터 & 임상 실험실
- 5.4.2 병원
- 5.4.3 연구 & 학술 기관
- 5.4.4 생명공학 & 제약 회사
- 5.4.5 CRO & 기타
- 5.5 지역
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 유럽 기타 지역
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 호주
- 5.5.3.5 대한민국
- 5.5.3.6 아시아 태평양 기타 지역
- 5.5.4 중동 및 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카
- 5.5.4.3 중동 및 아프리카 기타 지역
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 남미 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 {(글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)}
- 6.3.1 애질런트 테크놀로지스
- 6.3.2 바이오래드 래버러토리스 Inc.
- 6.3.3 바이오메리유 SA
- 6.3.4 다나허 Corp. (벡맨 콜터)
- 6.3.5 디아소린 S.p.A.
- 6.3.6 F. 호프만-라 로슈 AG
- 6.3.7 젠스크립트 바이오텍 Corp.
- 6.3.8 일루미나 Inc.
- 6.3.9 머크 KGaA (밀리포어시그마)
- 6.3.10 뉴 잉글랜드 바이오랩스
- 6.3.11 오메가 바이오텍 Inc.
- 6.3.12 퍼킨엘머 Inc.
- 6.3.13 프로메가 Corp.
- 6.3.14 퀴아젠 N.V.
- 6.3.15 타카라 바이오 Inc.
- 6.3.16 써모 피셔 사이언티픽 Inc.
- 6.3.17 테칸 그룹 AG
- 6.3.18 자이모 리서치 Corp.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
DNA/RNA 추출 키트는 생체 시료로부터 핵산(DNA 또는 RNA)을 분리 및 정제하는 데 사용되는 시약과 도구의 총칭입니다. 이는 혈액, 조직, 세포 등 다양한 시료에서 고순도, 고수율의 핵산을 얻어 후속 분자생물학적 분석에 적합하도록 준비하는 핵심 단계입니다. 추출된 핵산은 PCR, NGS, 유전자 발현 분석 등 다양한 분자 진단 및 연구에 활용되며, 분석 결과의 정확성과 신뢰성을 결정하는 데 매우 중요합니다.
DNA/RNA 추출 키트는 핵산 분리 원리에 따라 여러 종류로 나뉩니다. 가장 널리 사용되는 고체상 추출법에는 실리카 기반 키트와 자성 비드 기반 키트가 있습니다. 실리카 기반 키트는 핵산이 실리카 막이나 비드에 선택적으로 흡착되는 원리를 이용하며, 세척 후 핵산을 용출합니다. 자성 비드 기반 키트는 자성 비드에 핵산을 흡착시킨 후 자석으로 분리, 세척, 용출하는 방식으로, 자동화 시스템에 적용 용이하여 대량 시료 처리에 효율적입니다. 전통적인 액상 추출법인 페놀-클로로포름 추출법은 유기 용매로 단백질과 지질을 제거하고 핵산을 분리하나, 유해 시약 사용 및 긴 처리 시간이 단점입니다. 시료 종류(예: 혈액, 조직, 바이러스, FFPE 등)와 목적에 따라가장 적합한 추출 키트와 프로토콜을 선택해야 합니다. 올바른 키트와 방법의 선택은 고품질의 핵산을 얻고, 후속 분석의 성공과 신뢰성을 보장하는 데 필수적입니다.