❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
냉동 육류 및 수산물 시장 개요: 성장 동향 및 전망 (2026-2031)
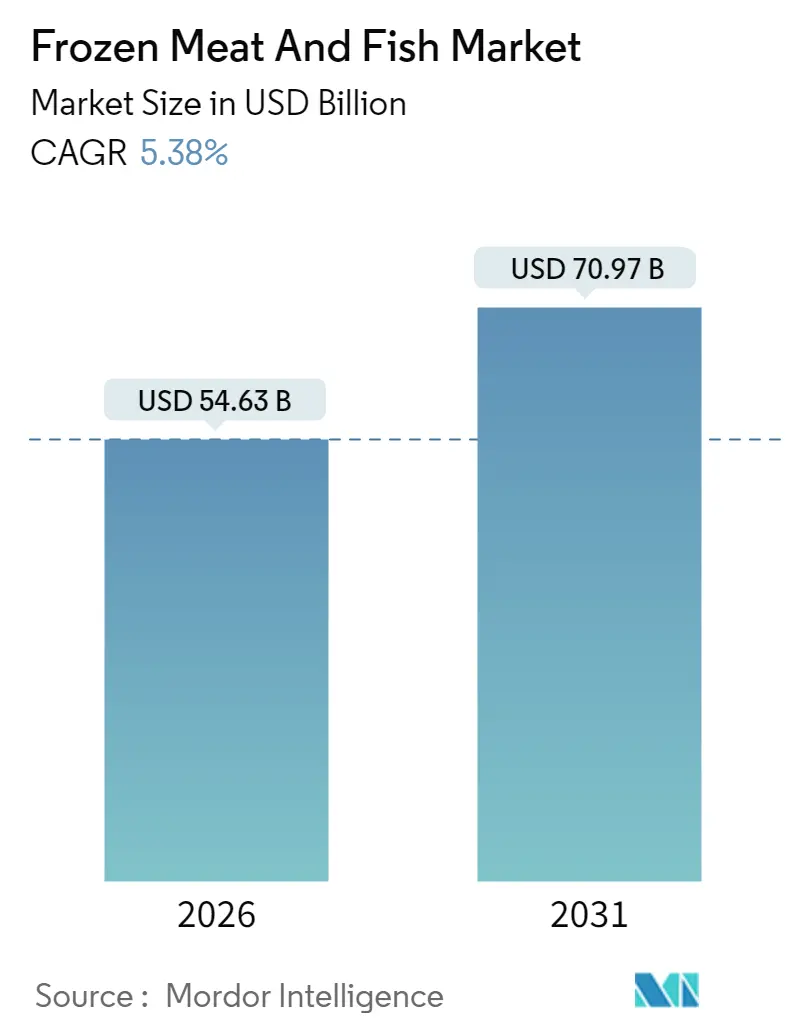
냉동 육류 및 수산물 시장은 소비자 선호도 변화와 유통 전략의 재편에 힘입어 지속적인 성장을 보이고 있습니다. 2025년 518.4억 달러에서 2026년 546.3억 달러로 성장했으며, 2031년에는 709.7억 달러에 도달하여 2026년부터 2031년까지 연평균 성장률(CAGR) 5.38%를 기록할 것으로 전망됩니다. 본 시장은 제품 유형(육류, 해산물), 원산지(양식/방목, 자연산/사육), 유통 채널(푸드서비스, 소매), 그리고 지역(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카)별로 세분화되어 분석됩니다. 시장 규모는 가치(USD) 및 물량(톤) 기준으로 제공됩니다. 특히 북미가 가장 큰 시장 점유율을 차지하고 있으며, 아시아 태평양 지역은 가장 빠른 성장세를 보일 것으로 예상됩니다. 시장 집중도는 중간 수준입니다.
# 주요 시장 동인
냉동 육류 및 수산물 시장의 성장을 견인하는 주요 요인들은 다음과 같습니다.
* 개별 급속 냉동(IQF) 및 극저온 냉동 기술의 채택 증가: IQF 및 극저온 냉동 기술은 제품 품질과 유통 기한을 향상시켜 시장 성장을 견인합니다. 이 기술은 얼음 결정 형성을 최소화하여 해동 후에도 제품의 질감, 풍미, 영양을 유지합니다. IQF 터널 냉동기는 개별 해산물 품목을 냉동하면서도 제품 분리를 유지하여 뭉침을 방지하고 일관된 부분 제어를 가능하게 합니다. BRF SA, Del Pacifico Seafoods, ABZ Frozen Foods와 같은 기업들이 이 기술을 활용하여 식품 품질과 편의성을 유지하고 있습니다.
* 소매업체의 자체 브랜드(Private Label) 침투 확대: 소매업체들은 고품질, 지속 가능한 소싱, 경쟁력 있는 가격을 내세운 자체 브랜드 제품을 통해 시장 점유율을 확대하고 있습니다. ALDI와 같은 소매업체는 책임감 있게 관리되는 어업 및 농장에서 해산물을 조달하며, 소비자 신뢰와 가격 민감도 증가가 이러한 확장을 뒷받침합니다. 투명한 소싱, 품질 관리, 경쟁력 있는 가격 전략은 자체 브랜드 제품에 대한 소비자 신뢰를 높이고 있습니다.
* 전자상거래 기반 D2C(Direct-to-Consumer) 육류 브랜드의 소량 포장 제품 확대: 전자상거래 플랫폼은 D2C 브랜드가 디지털 채널을 통해 고객에게 접근할 수 있도록 하며, 편리함과 음식물 쓰레기 감소를 위한 소량 포장 제품을 제공합니다. Fresh N Frozen과 같은 기업들이 웹사이트를 통해서만 운영하며 전통적인 소매 중개업체를 없애는 등 이러한 디지털 전환을 주도하고 있습니다. 효율적인 콜드체인 물류는 배송 중 제품 품질을 보장합니다.
* 냉동 제품의 긴 유통 기한으로 인한 음식물 쓰레기 감소 및 대량 구매 습관 지원: 냉동 제품의 긴 유통 기한은 음식물 쓰레기를 줄이고 소비자의 대량 구매를 촉진하여 시장 성장에 기여합니다. 이는 특히 선진 시장에서 높은 영향을 미칩니다.
* 단백질 풍부 식단에 대한 인식 증가: 건강에 대한 관심이 높아지면서 근육 발달, 체중 관리 등을 위한 고단백 식품 수요가 증가하고 있으며, 냉동 육류 및 수산물은 편리하고 유통 기한이 긴 대안으로 각광받고 있습니다. FAO에 따르면 2023년 전 세계 영양 부족률은 9.1%로, 냉동 육류 및 수산물이 저렴한 단백질 공급원으로서 중요한 역할을 할 수 있음을 시사합니다.
* 조직화된 소매 및 전자상거래 플랫폼의 확장: 이러한 플랫폼의 확장은 제품 접근성을 향상시키고 시장 성장을 촉진하며, 특히 아시아 태평양 및 라틴 아메리카와 같은 신흥 시장에서 큰 영향을 미칩니다.
# 주요 시장 제약 요인
시장 성장을 저해하는 요인들도 존재합니다.
* 해상 운송 변동성으로 인한 냉동 수산물 공급 차질: 해상 운송의 불안정성은 냉동 해산물 산업의 공급망을 교란하여 제품 가용성과 가격에 영향을 미칩니다. 미국 관세 인상 등으로 인해 중국-미국 무역 경로의 컨테이너 예약이 감소하는 등 물류 문제가 발생하고 있습니다. 이는 아시아 태평양 수출업체에 가장 큰 영향을 미칩니다.
* Z세대 소비자들 사이의 식물성 단백질 선호 문화적 변화: Beyond Meat, Impossible Foods 등 식물성 단백질 대체육 기업들의 성장은 전통적인 냉동 육류 및 해산물 시장의 장기적인 성장 잠재력을 제한할 수 있습니다. 환경 및 건강에 대한 인식이 높아지면서 이러한 변화가 가속화되고 있습니다.
* 식품 안전, 보관 온도 및 취급 요건에 대한 엄격한 규제: 엄격한 규제는 기업의 규정 준수 비용을 증가시켜 시장 성장에 제약이 됩니다. 이는 북미와 유럽에서 특히 높은 영향을 미 미칩니다.
* 냉장 보관 시설의 포장 폐기물 및 에너지 소비에 대한 환경 문제: 포장 폐기물 및 냉장 보관 시설의 에너지 소비에 대한 환경적 우려는 시장 성장에 부정적인 영향을 미칠 수 있으며, 유럽과 북미에서 영향력이 커지고 있습니다.
# 세그먼트 분석
1. 제품 유형별: 육류가 지배적, 해산물은 빠른 성장
* 육류: 2025년 시장 점유율 55.62%로 가장 큰 비중을 차지합니다. 특히 닭고기와 칠면조와 같은 가금류가 넓은 소비자 수용도와 경쟁력 있는 가격으로 시장을 주도합니다. IQF 기술 발전으로 냉동 육류의 질감과 맛이 향상되어 신선 제품과 유사한 품질을 유지합니다. Good Ranchers, Zanchick, JBS SA와 같은 기업들이 소량 포장 및 부가가치 냉동 육류 제품을 통해 시장 성장을 견인하고 있습니다.
* 해산물: 2026년부터 2031년까지 연평균 7.89%의 높은 성장률을 보일 것으로 예상됩니다. 건강 효능에 대한 소비자 인식 증가와 제품 품질을 유지하는 냉동 기술 발전이 성장을 이끌고 있습니다. 참치와 연어가 주요 제품이며, 오메가-3가 풍부한 생선 및 지속 가능한 해산물 옵션에 대한 수요가 증가하고 있습니다.
2. 원산지별: 자연산이 선두, 양식/방목이 성장 가속화
* 자연산/사육(Wild-caught/Caged): 2025년 시장 점유율 53.78%로 지배적입니다. 특히 해산물 부문에서 우수한 맛과 품질에 대한 소비자 인식으로 프리미엄 가격을 형성합니다. 그러나 과도한 어획 및 환경 영향에 대한 우려로 지속 가능성 문제가 제기되고 있습니다. Sea To Table과 같은 기업들은 지속 가능한 어업 관행을 통해 이러한 우려에 대응하고 있습니다.
* 양식/방목(Farm-raised/Free-range): 2026년부터 2031년까지 연평균 8.29%로 성장할 것으로 예상됩니다. 양식 기술 혁신, 지속 가능성 노력 강화, 소비자 수용도 증가에 힘입어 꾸준히 성장하고 있습니다. 동물 복지를 중시하는 건강 의식 소비자들 사이에서 방목 및 윤리적으로 사육된 가축에 대한 수요가 증가하고 있습니다. Verde Farms, Bell & Evans와 같은 생산자들이 이러한 수요에 부응하고 있습니다.
3. 유통 채널별: 푸드서비스가 선두, 온라인 소매 가속화
* 푸드서비스(Foodservice): 2025년 시장 점유율 54.05%로 가장 큰 비중을 차지합니다. 레스토랑, 호텔, 케이터링 서비스 등은 일관된 품질 유지와 긴 유통 기한의 이점을 위해 대량의 냉동 육류 및 해산물을 필요로 합니다. 음식물 쓰레기 감소 및 재고 관리 간소화와 같은 운영상의 이점이 이 부문의 지배력을 강화합니다.
* 소매(Retail): 2026년부터 2031년까지 연평균 9.01%로 성장할 것으로 예상됩니다. 전자상거래 채택 증가, 콜드체인 물류 개선, 소비자 쇼핑 선호도 변화가 성장을 주도합니다. Prime Shrimp와 Whole Foods Market의 파트너십과 같은 사례는 소매 판매 채널 강화를 보여줍니다.
# 지역 분석
* 북미: 2025년 시장 점유율 32.05%로 가장 큰 시장입니다. 잘 구축된 콜드체인 인프라와 강력한 소매 및 푸드서비스 네트워크가 뒷받침합니다. 윤리적 소싱 및 식품 안전 규정 준수에 대한 관심이 높아지고 있으며, 추적 가능성과 지속 가능성 인증을 갖춘 프리미엄 냉동 제품에 대한 선호도가 높습니다.
* 아시아 태평양: 2026년부터 2031년까지 연평균 6.88%로 가장 빠르게 성장할 것으로 예상됩니다. 가처분 소득 증가, 도시화, 중국, 일본, 인도 등 주요 국가의 식단 선호도 변화가 성장을 견인합니다. JD Super와 아르헨티나 육류 진흥 연구소(IPCVA)의 파트너십은 중국 냉동 육류 시장의 전략적 확장을 보여줍니다. 개발도상국 시장의 콜드 스토리지 인프라 개선은 제품 접근성과 유통 효율성을 높이고 있습니다.
* 유럽: 식품 산업에서 상당한 시장 점유율을 유지하며, 지속 가능하고 윤리적으로 조달된 제품에 대한 소비자 수요가 증가하고 있습니다. 건강 및 윤리적 라벨이 부착된 육류 제품에 프리미엄 가격을 지불할 의향이 있으며, 투명성을 중시합니다. Nomad Foods 및 Vion Food Group과 같은 기업들은 책임감 있는 소싱 및 첨단 가공 기술을 채택하여 이러한 소비자 기대에 부응하고 있습니다.
* 중동 및 아프리카: 시장 성장이 고르지 않습니다. GCC(걸프협력회의) 국가에서는 도시화와 외국인 거주자 증가로 냉동 육류 및 해산물, 특히 푸드서비스 부문의 수요가 급증하고 있습니다. 할랄 인증 냉동 제품에 대한 강한 선호도와 같은 종교적, 문화적 특성이 수요 패턴을 형성합니다.
# 경쟁 환경
냉동 육류 및 수산물 시장은 글로벌 기업과 지역 전문 기업들이 제품 부문 및 지역별로 경쟁하는 중간 정도의 파편화된 시장입니다. Nomad Foods Limited, Marfrig Group, Austevoll Seafood ASA 등이 주요 시장 참여자입니다. 이들 기업은 제품 혁신, 지속 가능성 이니셔티브, 디지털 전환 노력을 통해 경쟁 우위를 유지합니다. 콜드체인 인프라 및 유통 네트워크에 대한 투자를 늘려 시장 도달 범위와 운영 효율성을 높이고 있습니다.
지속 가능성은 시장에서 핵심 경쟁 우위가 되고 있습니다. 예를 들어, High Liner Foods는 2023년까지 96%의 책임감 있게 조달된 해산물을 달성했으며, 2030년까지 온실가스 배출량 및 음식물 쓰레기 강도를 50% 줄이는 목표를 설정했습니다. Bumble Bee Seafoods는 2024년 10월 MSC(해양관리협의회) 인증을 받은 야생 분홍 연어 등 11가지 신제품을 출시하며 지속 가능한 해산물 옵션에 대한 소비자 수요에 대응했습니다.
주요 기업:
* Nomad Foods Limited
* M&J Seafood Holdings Limited
* Austevoll Seafood ASA
* Marfrig Group
* Cargill, Inc.
최근 산업 동향:
* 2025년 3월: Deutsche See는 소량 포장된 3가지 신제품을 출시하여 냉동 제품 라인을 확장했습니다.
* 2025년 3월: Birds Eye는 멕시코 및 지중해 요리에서 영감을 받은 ‘Captain’s Discoveries’라는 새로운 생선 제품 라인업을 공개했습니다.
* 2024년 10월: Butterball LLC는 해동 없이 냉동 상태에서 바로 조리할 수 있는 프리미엄 통칠면조 제품을 출시했습니다.
* 2024년 3월: Moy Park는 영국 및 북아일랜드 전역에서 풍미 있고 다양하며 편리한 냉동 빵가루 입힌 닭고기 옵션에 대한 소비자 수요 증가에 대응하여 Asda 매장에 새로운 냉동 닭고기 제품을 선보였습니다.
이러한 시장 동향과 경쟁 환경은 냉동 육류 및 수산물 시장이 소비자 요구 변화와 기술 발전에 발맞춰 지속적으로 진화하고 있음을 보여줍니다.
이 보고서는 전 세계 냉동 육류 및 수산물 시장에 대한 심층적인 분석을 제공합니다.
1. 연구 범위 및 시장 정의
본 연구는 공장 출하 가격을 기준으로 원료 상태의 양념되지 않은 적색육, 백색육 및 어류(영하 18도 이하로 급속 냉동된 제품) 시장을 다루며, 자체 브랜드로 매장 및 레스토랑에 직접 공급하는 통합 가공업체도 포함합니다. 즉석 냉동식품, 튀김 스낵, 냉장 또는 통조림 단백질, 식물성 대체육 등은 연구 범위에서 제외됩니다.
2. 조사 방법론
시장은 제품 유형(육류: 닭고기/칠면조, 소고기, 돼지고기, 양고기 등; 수산물: 참치, 연어, 기타 어종), 공급원(사육/방목, 자연산/양식), 유통 채널(푸드서비스, 소매: 슈퍼마켓/대형마트, 편의점, 온라인 스토어 등), 그리고 북미, 유럽, 아시아-태평양, 남미, 중동 및 아프리카 등 지역별로 세분화하여 분석됩니다.
데이터 수집은 북미, 유럽, 아시아-태평양 지역의 콜드체인 운영자, 수출 대리인, 메뉴 개발자, 소매 구매자들과의 1차 인터뷰를 통해 IQF(개별 급속 냉동) 기술 채택, 냉동고 활용률, 소매 마진 등에 대한 통찰력을 얻었습니다. 2차 조사는 FAO, USDA, Eurostat, OECD 등 신뢰할 수 있는 공공 데이터셋과 기업 재무 보고서, 투자자 자료 등을 활용했습니다.
시장 규모 산정 및 예측은 각국의 도축량, 해양 어획량, 냉동 수출량을 기반으로 한 상향식 접근 방식을 사용하며, 가공업체 출하량 및 공장도 가격으로 검증됩니다. 운송 비용, 단백질 대체, 수입 가격 요인 등을 고려한 다변량 회귀 분석을 통해 2030년까지의 시장 전망을 제시합니다. 모든 데이터는 동료 검토, 자동화된 편차 대시보드, 전문가 재확인 과정을 거쳐 검증되며, 매년 모델을 업데이트하고 주요 사건 발생 시 수시로 갱신됩니다.
Mordor Intelligence 보고서는 명확한 연구 범위, 연간 업데이트, 1차 검증된 변수를 통해 신뢰할 수 있는 시장 기준선을 제공하며, 가공식품 혼합, 소매 마진 적용, 오래된 환율 사용 등으로 인해 다른 보고서와 수치가 다를 수 있는 점을 명확히 합니다.
3. 시장 동향 및 성장 전망
주요 성장 동력: 고부가가치 육류 및 수산물에 대한 IQF 및 극저온 냉동 기술 채택 증가, 유통업체의 자체 브랜드(PB) 침투율 확대, 전자상거래 기반 D2C 육류 브랜드의 소분 포장 제품 증가, 냉동 제품의 유통기한 연장으로 인한 식품 폐기물 감소 및 대량 구매 습관 지원, 단백질 위주 식단에 대한 인식 증가, 조직화된 소매 및 전자상거래 플랫폼 확대로 인한 제품 접근성 향상 등이 시장 성장을 견인하고 있습니다.
주요 제약 요인: 해상 운송 변동성으로 인한 냉동 수산물 공급 차질, Z세대 소비자들 사이에서 식물성 단백질로의 문화적 전환, 식품 안전, 보관 온도, 취급 요건에 대한 엄격한 규제로 인한 규제 준수 비용 증가, 포장 폐기물 및 냉장 보관 시설의 에너지 소비에 대한 환경 문제 등이 시장 성장을 저해하는 요인으로 작용합니다.
시장 규모 및 예측: 2026년 냉동 육류 및 수산물 시장 규모는 546억 3천만 달러이며, 2031년에는 709억 7천만 달러에 이를 것으로 전망됩니다. 제품 유형별로는 육류(특히 가금류)가 2025년 55.62%로 가장 높은 시장 점유율을 차지했습니다. 유통 채널 중 소매 부문은 2031년까지 연평균 9.01%의 가장 빠른 성장률을 보일 것으로 예상됩니다. 수산물은 IQF 기술을 통한 식감 보존과 오메가-3 효능에 대한 건강 인식 증가에 힘입어 연평균 7.89% 성장하여 육류보다 빠른 성장세를 보일 것으로 전망됩니다.
4. 경쟁 환경 및 미래 전망
보고서는 시장 집중도, 주요 기업의 전략적 움직임, 시장 점유율 분석을 포함하며, Nomad Foods Limited, Vion Food Group, BRF S.A., Marfrig Group, NH Foods Ltd., Maple Leaf Foods, Thai Union Group PCL 등 주요 기업들의 프로필을 제공합니다. 또한, 시장 기회와 미래 전망에 대한 심층적인 분석을 담고 있습니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 고부가가치 육류 및 생선에 대한 IQF 및 극저온 냉동 채택 증가
- 4.2.2 소매업체의 자체 브랜드 침투로 냉동 육류 및 생선 판매 증가
- 4.2.3 전자상거래 우선 D2C 육류 브랜드가 소분 포장 주도
- 4.2.4 냉동 제품의 유통기한 연장으로 음식물 쓰레기 감소 및 대량 구매 습관 지원
- 4.2.5 단백질 풍부한 식단에 대한 인식 증가로 냉동 육류 및 생선 제품 소비 촉진
- 4.2.6 조직화된 소매 및 전자상거래 플랫폼 확대로 제품 접근성 향상
-
4.3 시장 제약
- 4.3.1 해상 운송료 변동성으로 냉동 생선 공급 차질
- 4.3.2 Z세대 소비자들 사이에서 식물성 단백질로의 문화적 전환
- 4.3.3 식품 안전, 보관 온도 및 취급 요구 사항에 대한 엄격한 규제로 규정 준수 비용 증가
- 4.3.4 냉장 보관 시설의 포장 폐기물 및 에너지 소비에 대한 환경 문제
-
4.4 포터의 5가지 경쟁 요인
- 4.4.1 신규 진입자의 위협
- 4.4.2 구매자의 교섭력
- 4.4.3 공급자의 교섭력
- 4.4.4 대체 제품의 위협
- 4.4.5 경쟁 강도
- 4.5 규제 전망
- 4.6 기술 전망
5. 시장 규모 및 성장 예측 (가치, 물량)
-
5.1 제품 유형별
- 5.1.1 육류
- 5.1.1.1 닭고기 및 칠면조
- 5.1.1.2 소고기
- 5.1.1.3 돼지고기
- 5.1.1.4 양고기
- 5.1.1.5 기타
- 5.1.2 해산물
- 5.1.2.1 참치
- 5.1.2.2 연어
- 5.1.2.3 기타 어종 (대구, 새우 등)
-
5.2 원산지별
- 5.2.1 양식/방목
- 5.2.2 자연산/사육
-
5.3 유통 채널별
- 5.3.1 푸드서비스 (호레카)
- 5.3.2 소매
- 5.3.2.1 슈퍼마켓/대형마트
- 5.3.2.2 편의점
- 5.3.2.3 온라인 스토어
- 5.3.2.4 기타 소매 형식
-
5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.1.4 북미 기타 지역
- 5.4.2 유럽
- 5.4.2.1 독일
- 5.4.2.2 프랑스
- 5.4.2.3 영국
- 5.4.2.4 스페인
- 5.4.2.5 네덜란드
- 5.4.2.6 이탈리아
- 5.4.2.7 스웨덴
- 5.4.2.8 폴란드
- 5.4.2.9 벨기에
- 5.4.2.10 유럽 기타 지역
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 인도
- 5.4.3.3 일본
- 5.4.3.4 호주
- 5.4.3.5 대한민국
- 5.4.3.6 인도네시아
- 5.4.3.7 태국
- 5.4.3.8 싱가포르
- 5.4.3.9 아시아 태평양 기타 지역
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 칠레
- 5.4.4.4 콜롬비아
- 5.4.4.5 페루
- 5.4.4.6 남미 기타 지역
- 5.4.5 중동 및 아프리카
- 5.4.5.1 아랍에미리트
- 5.4.5.2 남아프리카 공화국
- 5.4.5.3 나이지리아
- 5.4.5.4 사우디아라비아
- 5.4.5.5 이집트
- 5.4.5.6 모로코
- 5.4.5.7 튀르키예
- 5.4.5.8 중동 및 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
-
6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 가용 재무 정보, 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Nomad Foods Limited
- 6.4.2 Vion Food Group
- 6.4.3 BRF S.A.
- 6.4.4 Marfrig Group
- 6.4.5 NH Foods Ltd.
- 6.4.6 Maple Leaf Foods
- 6.4.7 Thai Union Group PCL
- 6.4.8 High Liner Foods Incorporated
- 6.4.9 Maruha Nichiro Corporation
- 6.4.10 Young’s Seafood Ltd.
- 6.4.11 Cargill, Inc. (Primewaters Seafood)
- 6.4.12 Austevoll Seafood ASA
- 6.4.13 JBS S.A. (Pilgrim’s)
- 6.4.14 Trident Seafoods Corp.
- 6.4.15 Sea Harvest Group
- 6.4.16 Verde Farms LLC
- 6.4.17 Seaboard Corporation
- 6.4.18 Trident Seafoods Corp.
- 6.4.19 Allanasons Pvt Ltd
- 6.4.20 Danish Crown
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
냉동 육류 및 수산물은 신선한 상태의 육류와 수산물을 장기간 보존하기 위해 저온에서 동결 처리한 제품을 총칭합니다. 이는 미생물의 번식을 억제하고 효소의 활성을 저하시켜 식품의 부패를 방지하며, 영양소 손실을 최소화하면서 위생적인 안전성을 확보하여 유통기한을 획기적으로 연장하는 것을 주 목적으로 합니다. 현대 식품 산업에서 냉동 육류 및 수산물은 신선 식품의 계절적 한계와 지리적 제약을 극복하고 안정적인 공급을 가능하게 하는 핵심적인 역할을 수행하고 있습니다.
냉동 육류의 종류는 소고기, 돼지고기, 닭고기, 양고기 등 다양한 축종을 포함하며, 스테이크용, 구이용, 다짐육, 가공육(햄버거 패티, 소시지 등)과 같이 용도에 따라 세분화되어 유통됩니다. 냉동 수산물은 고등어, 갈치, 명태, 연어, 참치 등 어류뿐만 아니라 새우, 게, 랍스터와 같은 갑각류, 오징어, 문어, 조개류 등 연체동물, 그리고 미역, 다시마 등의 해조류까지 매우 광범위합니다. 이들은 원물 그대로 동결되거나, 필레나 슬라이스 형태로 손질된 후 동결되기도 하며, 최근에는 조리된 상태로 동결되어 간편식으로 제공되는 경우도 증가하고 있습니다.
이러한 냉동 육류 및 수산물은 다양한 분야에서 활용됩니다. 일반 가정에서는 편리한 보관과 필요시 조리라는 장점 때문에 필수적인 식재료로 자리매김하고 있습니다. 외식 산업에서는 레스토랑, 단체 급식, 호텔 등에서 대량 구매 및 보관의 용이성 덕분에 효율적인 식자재 관리의 핵심으로 활용됩니다. 또한, 햄, 소시지, 만두, 냉동 도시락, 간편식(HMR) 등 다양한 가공식품의 원료로 사용되어 식품 가공 산업의 발전에 크게 기여하고 있습니다. 나아가, 신선 제품의 장거리 운송 한계를 극복하고 전 세계적인 식품 교역을 가능하게 함으로써 글로벌 식량 안보에도 중요한 역할을 담당하고 있습니다.
냉동 육류 및 수산물의 품질과 안전성을 확보하기 위해서는 고도화된 관련 기술이 필수적입니다. 동결 기술로는 개별적으로 빠르게 동결하여 세포 손상을 최소화하고 해동 시 품질 유지가 우수한 급속 동결(IQF: Individual Quick Freezing) 방식이 널리 사용되며, 터널식 동결이나 액체 질소 동결 등이 대표적입니다. 포장 기술은 산소 접촉을 차단하여 산패를 방지하는 진공 포장, 포장 내부 공기 조성을 변경하여 신선도를 유지하는 MAP(Modified Atmosphere Packaging), 그리고 수분 증발 방지 및 자외선 차단 기능을 갖춘 기능성 필름 등이 활용됩니다. 보관 및 유통 과정에서는 생산부터 소비까지 전 과정에서 저온을 유지하는 콜드체인 시스템이 핵심이며, 냉동 창고, 냉동 탑차, 냉동 컨테이너 등을 통해 엄격한 온도 관리가 이루어집니다. 해동 기술 또한 중요한데, 냉장 해동, 유수 해동, 전자레인지 해동 등 다양한 방법이 있으며, 제품의 특성과 용도에 따라 적절한 해동 방식이 권장됩니다.
최근 냉동 육류 및 수산물 시장은 급격한 성장을 보이고 있습니다. 1인 가구 및 맞벌이 가구의 증가로 간편하고 조리 시간이 짧은 냉동식품에 대한 수요가 증대되었으며, 외식 물가 상승으로 집밥을 선호하는 경향이 강해지면서 냉동 식자재 구매가 늘었습니다. 특히 코로나19 팬데믹은 비대면 소비 확산과 가정 내 식사 증가를 촉진하여 냉동식품 시장의 성장을 가속화하는 결정적인 계기가 되었습니다. 식품 안전 및 위생에 대한 소비자들의 관심이 높아지면서 콜드체인 기술의 발전은 냉동 제품에 대한 신뢰도를 향상시켰고, 글로벌 공급망 확대로 다양한 수입 육류 및 수산물이 유입되면서 시장은 더욱 풍성해졌습니다. HMR(Home Meal Replacement) 시장의 확대와 함께 냉동 간편식의 다양화 및 고급화가 이루어지고 있으며, 친환경 및 지속가능성을 고려한 제품에 대한 수요도 증가하는 추세입니다. 온라인 유통 채널의 강화와 새벽 배송, 당일 배송 등 신선 배송 서비스의 발전 또한 시장 성장의 주요 동력입니다. 그러나 해동 과정에서의 품질 변화에 대한 소비자 인식 개선, 냉동 및 콜드체인 유지에 필요한 에너지 소비 문제, 그리고 치열한 시장 경쟁은 여전히 해결해야 할 과제로 남아 있습니다.
미래에는 냉동 육류 및 수산물 시장이 더욱 고도화되고 다변화될 것으로 전망됩니다. 기술 혁신 측면에서는 액체 질소 동결, 자기장 동결 등 더욱 빠르고 세포 손상을 최소화하는 초고속 동결 기술이 발전할 것이며, IoT와 AI 기반의 스마트 콜드체인 시스템 도입으로 온도 모니터링 및 예측 시스템이 고도화되어 효율성과 안전성이 극대화될 것입니다. 또한, 품질 손실을 최소화하는 스마트 해동 기기 및 방법 개발도 활발히 이루어질 것입니다. 제품 측면에서는 특정 식단(비건, 저염식 등)을 위한 맞춤형 냉동 제품 개발이 확대되고, 고급 식재료를 활용한 프리미엄 냉동 간편식 시장이 성장할 것입니다. 식물성 대체육 및 수산물 또한 냉동 형태로 시장에 더욱 다양하게 출시될 것으로 예상됩니다. 지속가능성 측면에서는 플라스틱 사용을 줄이고 생분해성 포장재를 도입하는 친환경 포장재 기술이 발전하며, 냉동 설비 및 운송 시스템의 에너지 효율 개선을 통해 환경 부담을 줄이는 노력이 지속될 것입니다. 냉동 보관을 통한 유통기한 연장은 식품 폐기물 감소에도 크게 기여할 것입니다. 글로벌 시장에서는 국가 간 식품 교역 증가와 콜드체인 인프라 확충으로 냉동 육류 및 수산물의 유통이 더욱 활발해질 것이며, 이는 전 세계적인 식량 공급 안정화에 기여할 것으로 기대됩니다.