❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
가스절연개폐장치(GIS) 시장 개요 및 전망 (2026-2031)
1. 시장 규모 및 성장 전망
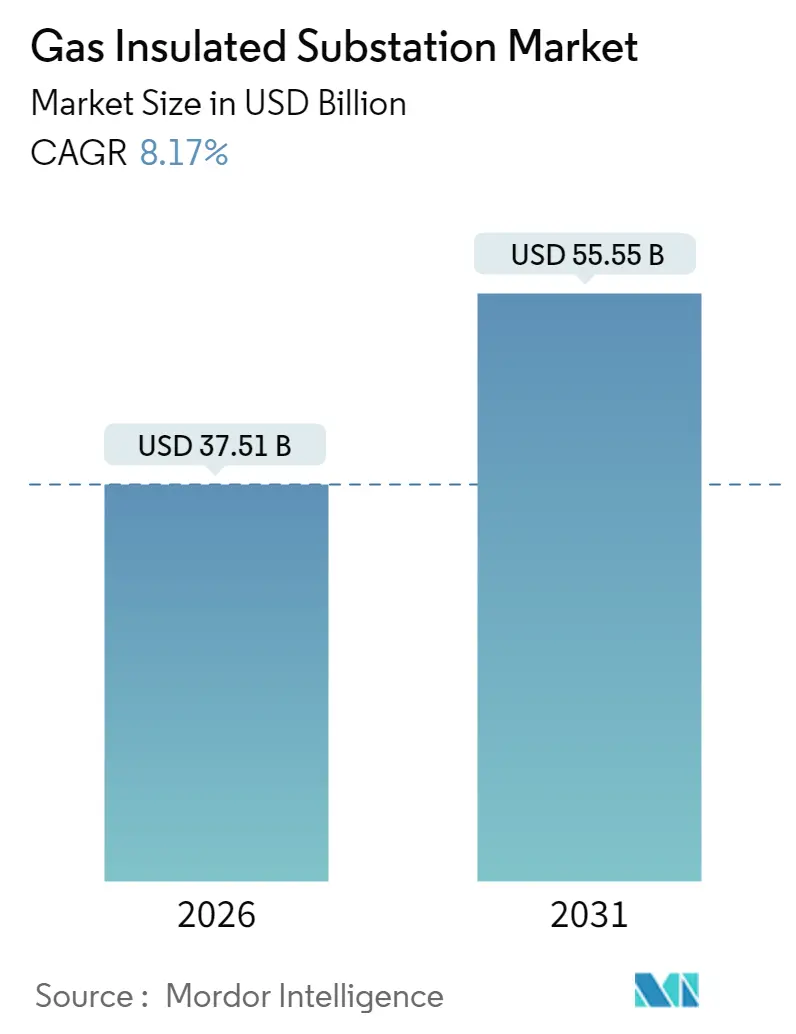
가스절연개폐장치(GIS) 시장은 2025년 346.8억 달러에서 2026년 375.1억 달러로 성장한 후, 2031년에는 555.5억 달러에 이를 것으로 전망됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 8.17%를 기록할 것으로 예상됩니다. 이러한 성장은 가속화되는 도시화, 대규모 재생에너지 통합, 노후화된 공기절연개폐장치(AIS) 자산의 광범위한 교체, 그리고 컴팩트한 설치 공간과 높은 신뢰성 요구 사항을 동시에 충족시키려는 유틸리티 기업의 GIS 채택 증가에 의해 주도되고 있습니다. 특히, 2033년까지 캘리포니아에서, 2030-2032년에는 유럽 연합 전역에서 SF₆ 가스 사용을 단계적으로 중단하는 규제 기한이 다가오면서 기술 선택에 변화를 가져오고 있으며, 이는 시장에 혼란과 동시에 새로운 상업적 기회를 창출하고 있습니다. 아시아 태평양 지역은 중국 State Grid Corporation의 2024년 890억 달러 규모의 전력망 투자에 힘입어 가장 큰 수요 중심지로서의 위치를 유지하고 있습니다.
2. 주요 시장 동향 및 통찰
2.1. 시장 성장 동력
* 도시 토지 이용 제약으로 인한 컴팩트 GIS 채택 촉진: 고밀도 도시 성장은 유틸리티 기업들이 부동산 확보에 어려움을 겪게 하며, GIS는 AIS 대비 약 60% 적은 공간을 차지하여 이러한 문제에 대한 해결책을 제공합니다. 싱가포르의 230kV 지하 GIS 및 캠브리지의 완전 지하 변전소 사례는 수직 적층형 레이아웃이 지상 공간을 보존하면서도 전력망 용량을 유지하는 방법을 보여줍니다. 부동산 가치가 상승함에 따라 주요 아시아 및 유럽 도시들은 신규 또는 교체 변전소에 컴팩트 GIS를 요구하는 추세입니다.
* 재생에너지 통합에 따른 신뢰성 높은 고전압(HV) 인프라 수요 증가: 해상풍력 및 대규모 태양광 발전의 가변적인 전력 생산은 반응성 보상 및 고장 격리를 위한 신속하고 고전압 장비를 필요로 합니다. 후쿠시마 해안의 부유식 풍력 플랫폼에 사용된 GIS는 해양 조건에서의 GIS의 실현 가능성을 입증했으며, 세계은행이 예측하는 400GWp 규모의 부유식 태양광 잠재력은 해양 등급 변전소에 대한 미래 수요를 시사합니다.
* OECD 국가의 노후 AIS 설비 현대화: 1970년대와 1980년대에 설치된 AIS 설비가 북미와 유럽 전역에서 수명 말기에 도달함에 따라, 유틸리티 기업들은 개보수 시 GIS를 선택하고 있습니다. PG&E는 노후 설비를 건조 공기 및 진공 기반 GIS로 교체하며 SF₆ 재고를 절반으로 줄였고, 남부 캘리포니아 정유 공장은 50년 된 변전소를 현대적인 GIS 레이아웃으로 교체하고 있습니다.
* 아시아 태평양 및 북미 지역의 전력망 업그레이드 프로그램: 미국 에너지부의 22억 달러 규모 그리드 복원력 및 혁신 파트너십 보조금은 18개 주 전역 프로젝트에 GIS 장비를 지정하고 있으며, National Grid는 2024년부터 2028년까지 북동부 미국 전력망 강화를 위해 350억 달러를 투자할 계획입니다. 인도, 인도네시아, 필리핀 등 아시아 태평양 지역의 송전망 구축도 시장 성장을 견인하고 있습니다.
* 해상풍력 및 부유식 태양광 발전의 전력화 수요: 북해, 미국 동부 해안, 일본, 네덜란드, 싱가포르 등지에서 해상풍력 및 부유식 태양광 발전 프로젝트가 증가하면서 해양 등급 변전소에 대한 수요가 늘고 있습니다.
* 재난 지역을 위한 기후 복원력 있는 변전소 설계: 허리케인에 취약한 미국 걸프만, 태풍 피해가 잦은 아시아 태평양 지역, 전 세계 홍수 평원 등에서 재난 복구 및 계획된 유지보수를 위한 GIS의 중요성이 부각됩니다.
2.2. 시장 성장 제약 요인
* AIS 대안 대비 높은 초기 자본 지출(CAPEX): GIS는 전압, 인클로저 유형 및 지진 요구 사항에 따라 AIS 설계보다 5-30% 높은 초기 비용이 발생합니다. SF₆-free GIS 기술은 기본 가격에 5-30%를 추가하여 비용 민감도를 높입니다. 그러나 수명 주기 모델은 유지보수 비용 절감이 초기 자본을 상쇄함을 보여주며, 유틸리티 기업들은 탄소세, 누출 벌금, 토지 구매 비용 등을 포함한 총 소유 비용(TCO) 분석을 수행합니다.
* SF₆ 단계적 폐지 규제로 인한 규제 준수 비용 증가: 캘리포니아는 2033년부터 신규 SF₆ 충전 장비를 금지하고, 매사추세츠는 연간 1%의 누출 한도를 시행하며, EU의 개정된 F-가스 규정은 쿼터 경매를 도입하여 장비 가격을 인상시킵니다. 이러한 규제 프레임워크는 유틸리티 기업이 다년간의 요금 인상 사례에 걸쳐 규제 준수 비용을 할당하도록 요구하며, 일시적으로 주문량을 감소시킬 수 있습니다.
* 주요 GIS 부품의 긴 리드 타임: 글로벌 공급망 문제와 아시아 태평양 지역 공장 집중으로 인해 주요 GIS 부품의 조달에 시간이 오래 걸릴 수 있습니다.
* SF₆-free 기술 시운전을 위한 인력 부족: OECD 국가의 숙련된 인력 은퇴와 신흥 시장의 기술 인력 부족은 새로운 SF₆-free 기술 도입에 걸림돌이 될 수 있습니다.
3. 세그먼트별 분석
3.1. 전압별 분석
* 고전압(72.5–245 kV) 시스템: 2025년 GIS 시장 점유율의 51.90%를 차지하며, 지역 네트워크, 서브 송전망 및 중공업 피더의 핵심 역할을 합니다.
* 초고전압(300 kV 이상) 시스템: 2031년까지 연평균 10.15%로 가장 빠르게 성장할 것으로 예상됩니다. 이는 원격 지역의 대규모 재생에너지 전력을 수요 중심지로 전송하는 데 필수적이며, 낮은 선로 손실 프로파일이 국가 효율성 목표와 부합하여 규제 지원을 받고 있습니다. Hitachi Energy가 State Grid에 공급한 세계 최초 SF₆-free 550kV GIS는 초고전압 분야에서 친환경 시스템의 기술적 장벽을 제거하는 중요한 전환점이 되었습니다.
* 중전압(72.5 kV 미만) GIS: 변전소가 주거 또는 상업용 부동산과 공존해야 하는 공간 제약이 있는 배전 노드에 지속적으로 침투하고 있습니다.
3.2. 설치 유형별 분석
* 실내 GIS: 2025년 GIS 시장의 58.74%를 차지하며, 성숙한 엔지니어링 표준과 미관 및 환경 제어를 우선시하는 도시 부하 중심지의 보편성을 반영합니다.
* 이동식 및 스키드 장착형 시스템: 2031년까지 연평균 11.02%로 성장할 것으로 예상됩니다. 이는 극한 기후 복구, 축제 또는 행사 전력 공급, 계획된 장비 정전 시 유연성을 제공합니다. Midwest Energy의 공장 조립식 스키드는 현장 건설 기간을 6개월에서 30일로 단축시켰으며, 중동 걸프 국가들은 정유 공장 가동 중단 시 전력 유지를 위해 트레일러 장착형 GIS 시스템을 채택하고 있습니다.
3.3. 기술별 분석
* SF₆ 기반 장비: 2025년 출하량의 85.10%를 차지하며, 입증된 아크 소호 성능을 제공합니다.
* SF₆-free 대안: 2031년까지 연평균 18.65%로 급증할 것으로 예상됩니다. SF₆ 1kg이 100년 동안 CO₂보다 25,200배 더 지구를 온난화시키는 심각한 환경 문제로 인해 유틸리티 기업들은 규제 압력과 평판 위험에 직면하고 있습니다. 이에 따라 청정 공기, 진공 및 플루오로니트릴 혼합물과 같은 SF₆-free 대안이 유전 강도를 유지하면서 온실가스 배출량을 99% 이상 줄이는 솔루션으로 부상하고 있습니다. General Electric의 420kV g³ 차단기, Siemens Energy의 Clean Air 장치 등이 대표적이며, 30개 이상의 유럽 및 한국 유틸리티 기업들이 이러한 대안에 대한 계약을 체결하고 있습니다.
3.4. 최종 사용자별 분석
* 전력 송전 유틸리티: 2025년 최종 사용자 수요의 45.30%를 차지하며, 국가 전력망의 균형 있고 탄력적인 상태를 유지해야 하는 법적 의무를 반영합니다.
* 재생에너지 발전 사업자 및 독립 전력 생산자(IPP): 2031년까지 연평균 12.14%로 가장 빠르게 성장하는 부문입니다. 기록적인 태양광 및 풍력 프로젝트 파이프라인에 의해 주도되며, 대규모 개발업체는 공장 테스트를 거친 모듈이 인터페이스 위험을 줄여주기 때문에 턴키 GIS를 선호합니다.
* 산업 고객: 화학, 금속, 석유 및 가스 등 산업 고객들은 공간 제약이 있고 주변 미립자가 신뢰성 위험을 초래하는 기존 공장 개조를 위해 GIS를 계속해서 조달하고 있습니다.
* 배전 유틸리티: 특히 동남아시아에서는 지역 밀도에 따라 AIS와 GIS를 혼합하여 사용하며, 가스절연개폐장치가 가공선에 전력을 공급하는 하이브리드 변전소를 선택하여 토지 이용을 최적화하고 있습니다.
4. 지역별 분석
* 아시아 태평양: 2025년 매출의 46.70%를 차지했으며, 2031년까지 연평균 9.47% 성장이 예상됩니다. 중국과 인도는 재생에너지 풍부 지역에서 해안 부하 중심지로 초고압(UHV) 송전 회랑을 개발하고 있으며, 중국 State Grid의 890억 달러 투자, Southern Power Grid의 1,953억 달러 예산 등이 이를 뒷받침합니다. 일본의 부유식 해상 변전소 프로젝트와 아세안 국가들의 태양광 및 저장 하이브리드 시스템도 성장에 기여합니다.
* 북미: 미국 에너지부의 그리드 복원력 보조금(22억 달러)과 National Grid의 350억 달러 투자 계획 등 정책적 지원을 받습니다. 캘리포니아의 SF₆ 규제는 PG&E와 같은 유틸리티 기업들이 친환경 GIS를 표준화하도록 유도하며, 이는 서부 및 캐나다 전역으로 확산될 가능성이 있습니다. 변압기 공급망 문제는 여전히 난관이지만, 다년간의 프레임워크는 OEM이 텍사스와 멕시코에서 생산 능력 확장을 정당화하는 데 도움이 됩니다.
* 유럽: 5,840억 유로 규모의 전력망 투자 목표를 통해 국경 간 연계망 및 해상풍력 허브를 구축하며, 엄격한 환경 기준은 SF₆-free 장비 수요를 높입니다. 독일 TransnetBW, 노르웨이 BKK Nett의 SF₆-free 스위치기어 도입 사례와 스칸디나비아의 해상풍력 클러스터, 이베리아 반도의 태양광 발전 증가는 GIS 시장 성장을 견인합니다.
5. 경쟁 환경
ABB, Siemens, Hitachi Energy와 같은 전통적인 강자들이 글로벌 서비스 네트워크, 자체 센서 생태계 및 수직 통합 제조 라인을 통해 GIS 시장을 주도하고 있습니다. 이들의 통합된 입지는 규모의 경제를 가능하게 합니다. 그러나 친환경 효율성이 마케팅 슬로건에서 유럽 및 일부 미국 주에서 규제 유틸리티의 필수 진입 요건으로 변화하면서 경쟁 구도가 진화하고 있습니다. General Electric의 g³ 포트폴리오가 30개 이상의 유틸리티 기업으로부터 인증을 받은 것은 SF₆-free 솔루션 분야의 선점자 이점이 구매 주문 모멘텀으로 전환됨을 보여줍니다.
전문 공급업체들은 이동식 GIS 및 부유식 변전소와 같은 틈새시장을 공략하고 있으며, 노르딕 엔지니어링 기업들은 조선소와 협력하여 해양 등급 인증을 획득하고 있습니다. 클라우드 기반 상태 모니터링 플랫폼과 같은 디지털 오버레이도 경쟁 입찰에서 중요한 요소가 되고 있습니다. 기존 SF₆ 충전 패널 시장에서는 중국 OEM들이 가격 경쟁력을 앞세우고 있으나, 더 많은 국가들이 누출률 벌금 및 탄소세를 발표함에 따라 총 소유 비용 계산이 친환경 제품으로 기울고 있습니다. 이에 따라 2030년까지 시장 집중도가 다소 약화될 것으로 예상됩니다.
주요 시장 참여 기업: ABB Ltd, Mitsubishi Electric Corporation, General Electric Company, Siemens AG, Hitachi Energy Ltd.
6. 최근 산업 동향
* 2025년 5월: Hitachi Energy, 중국 State Grid에 세계 최초 SF₆-free 550kV 가스절연개폐장치 공급. 이는 지속 가능한 고전압 기술의 돌파구를 마련하고 국가 탄소 중립 목표를 지원합니다.
* 2025년 2월: Siemens Energy, 노르웨이 Norgesnett와 Clean Air 절연 개폐장치 6년 프레임워크 계약 체결. 이 장비는 수명 주기 동안 약 1,200톤의 CO₂ 배출을 방지할 것으로 예상됩니다.
* 2025년 1월: General Electric, SF₆ 대비 지구 온난화 잠재력을 99% 이상 줄인 최초의 420kV g³ 회로 차단기 공개.
* 2024년 8월: 미국 에너지부, 그리드 복원력 및 혁신 파트너십 프로그램에 따라 8개 송전 및 저장 프로젝트에 22억 달러 지원.
이 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독점적인 추정 프레임워크를 사용하여 2026년 1월 기준 최신 데이터 및 통찰력으로 업데이트되었습니다.
본 보고서는 가스 절연 개폐장치(GIS) 시장에 대한 포괄적인 분석을 제공하며, 연구 가정, 시장 정의, 범위 및 방법론을 포함합니다.
시장 현황 및 동인: GIS 시장은 도시 토지 이용 제약으로 인한 소형 GIS 수요 증가, 재생에너지 통합에 따른 신뢰할 수 있는 고전압(HV) 인프라 필요성, OECD 국가의 노후화된 공기 절연 개폐장치(AIS) 현대화, 아시아 태평양 및 북미 지역의 전력망 업그레이드 프로그램, 해상 풍력 및 부유식 태양광 발전의 전력화, 그리고 재난 지역을 위한 기후 탄력적 변전소 설계 등 다양한 요인에 의해 성장이 가속화되고 있습니다.
시장 제약: 그러나 AIS 대안 대비 높은 초기 자본 지출(CAPEX), SF₆(육불화황) 단계적 폐지 규제로 인한 규제 준수 비용 증가, 핵심 GIS 부품의 긴 리드 타임, SF₆-free 기술 시운전을 위한 인력 부족 등이 시장 성장을 저해하는 요인으로 작용합니다.
시장 세분화: 보고서는 시장을 전압(중전압, 고전압, 초고전압), 설치 유형(실내, 실외, 이동식/스키드 장착형), 기술(SF₆ 기반, SF₆-free), 최종 사용자(송전 유틸리티, 배전 유틸리티, 재생에너지 발전사 및 IPP, 산업, 상업 및 주거용 건물), 그리고 지역(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카)별로 상세히 분석합니다.
시장 규모 및 성장 전망: 가스 절연 개폐장치 시장은 2026년 375억 1천만 달러 규모에 달할 것으로 예상되며, 2031년까지 연평균 성장률(CAGR) 8.17%를 기록하며 꾸준히 성장할 전망입니다. 특히, 300kV 이상의 초고전압 GIS 설치는 10.15%의 가장 빠른 CAGR을 보이며, 이동식 및 스키드 장착형 GIS 설치는 신속한 배포 및 재난 복구의 중요성 증대로 인해 11.02%의 CAGR로 빠르게 성장하고 있습니다.
기술 동향: SF₆-free 기술로의 전환은 시장의 핵심 추세입니다. SF₆는 이산화탄소 대비 25,200배 높은 지구 온난화 잠재력을 가진 온실가스로, 캘리포니아(2033년) 및 EU(2030-2032년)의 규제에 따라 SF₆-free 개폐장치 채택이 가속화되고 있습니다. Hitachi Energy, Siemens Energy, General Electric 등 주요 기업들은 2024년에서 2025년 사이에 고전압 SF₆-free 제품을 출시하며 이 분야를 선도하고 있습니다.
지역별 분석: 지역별로는 아시아 태평양 지역이 2025년 매출의 46.70%를 차지하며 2031년까지 지배적인 시장으로 남을 것으로 예상됩니다.
경쟁 환경: 경쟁 환경 분석은 시장 집중도, 인수합병(M&A), 파트너십과 같은 전략적 움직임, 주요 기업의 시장 점유율 및 순위를 다룹니다. ABB, Siemens AG, Hitachi Energy, General Electric, Mitsubishi Electric 등 20개 이상의 주요 기업 프로필이 포함되어 있으며, 각 기업의 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략 및 최근 개발 사항을 제공합니다.
시장 기회 및 미래 전망: 보고서는 또한 미개척 영역 및 충족되지 않은 요구 사항에 대한 평가를 통해 시장 기회와 미래 전망을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 도시 토지 이용 제약으로 인한 소형 GIS 채택 가속화
- 4.2.2 재생 에너지 통합을 위한 신뢰할 수 있는 고전압 인프라 요구
- 4.2.3 OECD 국가의 노후 AIS 설비 현대화
- 4.2.4 아시아 태평양 및 북미 지역의 전력망 업그레이드 프로그램
- 4.2.5 해상 풍력 및 부유식 태양광 전력화 필요성
- 4.2.6 재해 지역을 위한 기후 탄력적인 변전소 설계
- 4.3 시장 제약
- 4.3.1 AIS 대안 대비 높은 초기 CAPEX
- 4.3.2 SF? 단계적 폐지 규제로 인한 규정 준수 비용 증가
- 4.3.3 핵심 GIS 부품의 긴 리드 타임
- 4.3.4 SF?-free 기술 시운전을 위한 인력 부족
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 소비자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 전압별
- 5.1.1 중전압 (72.5 kV 이하)
- 5.1.2 고전압 (72.5 ~ 245 kV)
- 5.1.3 초고전압 (300 kV 초과)
- 5.2 설치 유형별
- 5.2.1 실내 GIS
- 5.2.2 실외 GIS
- 5.2.3 이동식/스키드 장착형 GIS
- 5.3 기술별
- 5.3.1 SF₆ 기반 GIS
- 5.3.2 SF₆-프리 (g³, 청정 공기, 진공) GIS
- 5.4 최종 사용자별
- 5.4.1 전력 송전 유틸리티
- 5.4.2 전력 배전 유틸리티
- 5.4.3 재생 에너지 발전기 및 IPP
- 5.4.4 산업 (석유 및 가스, 광업, 금속, 화학)
- 5.4.5 상업 및 주거용 건물
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 북유럽 국가
- 5.5.2.6 러시아
- 5.5.2.7 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 인도
- 5.5.3.3 일본
- 5.5.3.4 대한민국
- 5.5.3.5 아세안 국가
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 사우디아라비아
- 5.5.5.2 아랍에미리트
- 5.5.5.3 남아프리카
- 5.5.5.4 이집트
- 5.5.5.5 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 제품 & 서비스, 최근 개발 포함)
- 6.4.1 ABB Ltd
- 6.4.2 Siemens AG
- 6.4.3 Hitachi Energy Ltd.
- 6.4.4 General Electric Company
- 6.4.5 Mitsubishi Electric Corporation
- 6.4.6 Schneider Electric SE
- 6.4.7 Larsen & Toubro Ltd
- 6.4.8 CG Power & Industrial Solutions Ltd
- 6.4.9 Hyosung Heavy Industries Co., Ltd
- 6.4.10 Bharat Heavy Electricals Ltd
- 6.4.11 Toshiba Corp
- 6.4.12 Elsewedy Electric S.A.E.
- 6.4.13 Powell Industries, Inc.
- 6.4.14 TBEA Co., Ltd.
- 6.4.15 Eaton Corporation plc
- 6.4.16 Fuji Electric Co., Ltd.
- 6.4.17 Meidensha Corporation
- 6.4.18 Hyundai Electric & Energy Systems Co.
- 6.4.19 Jiangsu Xiangyu Power Co., Ltd
- 6.4.20 ILJIN Electric Co., Ltd
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
가스 절연 변전소(Gas Insulated Substation, GIS)는 전력 시스템의 핵심 설비로서, 개폐기, 차단기, 변류기, 변성기 등 주요 전력 기기를 육불화황(SF6) 가스를 절연 매질로 사용하여 밀폐된 금속 용기 안에 통합 배치한 형태의 변전소를 의미합니다. 기존의 공기 절연 변전소(Air Insulated Substation, AIS)와 비교하여, GIS는 월등히 작은 설치 면적을 요구하며, 외부 환경 요인(염해, 오염, 습기 등)으로부터 기기를 보호하여 높은 신뢰성과 안정적인 운영을 보장합니다. 또한, 밀폐된 구조 덕분에 소음 발생이 적고, 안전성이 뛰어나 도심지나 환경 민감 지역에 특히 적합한 솔루션으로 평가받습니다. 이러한 특성으로 인해 GIS는 현대 전력망 구축에 있어 필수적인 기술로 자리매김하고 있습니다.
가스 절연 변전소는 그 구성 방식과 적용 범위에 따라 다양한 형태로 분류될 수 있습니다. 첫째, 모든 고전압 기기가 SF6 가스 절연으로 구성된 '완전 GIS(Full GIS)'가 있습니다. 이는 가장 일반적인 형태로, 공간 효율성과 환경 보호 측면에서 최대의 이점을 제공합니다. 둘째, 일부 기기는 SF6 가스 절연을 사용하고, 변압기나 일부 개폐장치와 같이 공간 제약이 덜한 기기는 공기 절연을 사용하는 '하이브리드 GIS(Hybrid GIS)'가 있습니다. 이는 비용 효율성과 유연성을 동시에 고려할 때 선택됩니다. 셋째, 표준화된 모듈을 조합하여 건설하는 '모듈형 GIS(Modular GIS)'는 건설 기간 단축과 향후 확장 및 유지보수의 용이성을 제공합니다. 마지막으로, 765kV 이상의 초고압 송전 시스템에 적용되는 '초고압 GIS(UHV GIS)'는 극한의 절연 성능과 안정성을 요구하는 특수 분야에 사용됩니다.
가스 절연 변전소는 그 특장점 덕분에 다양한 환경과 조건에서 폭넓게 활용되고 있습니다. 가장 대표적인 용도는 도심지 및 인구 밀집 지역입니다. 협소한 부지 문제를 해결하고 미관을 해치지 않기 위해 지하 또는 건물 내에 설치되는 경우가 많습니다. 또한, 산업 단지나 대규모 공장에서는 안정적이고 고품질의 전력 공급이 필수적이므로, GIS의 높은 신뢰성과 안전성이 중요한 고려 요소가 됩니다. 해상 풍력 발전소와 같이 염해 및 오염에 취약한 환경에서는 밀폐된 GIS 구조가 외부 환경으로부터 기기를 보호하여 장기적인 운영 안정성을 확보합니다. 이 외에도, 고전압 및 초고압 송전 시스템의 핵심 설비로 사용되어 전력 손실을 최소화하고 전력 계통의 안정성을 높이는 데 기여하며, 지진 다발 지역에서는 견고한 구조로 인해 우수한 내진 성능을 발휘합니다.
가스 절연 변전소의 성능 향상과 지속 가능한 발전을 위해서는 다양한 관련 기술의 발전이 필수적입니다. 핵심적으로는 SF6 가스 관리 기술이 있습니다. 이는 SF6 가스의 누설을 정밀하게 감지하고, 사용 후 안전하게 회수 및 재활용하며, 궁극적으로는 지구 온난화 지수가 낮은 친환경 대체 가스(예: g3, Clean Air, Novec 4710 등)를 개발하고 적용하는 기술을 포함합니다. 또한, 고전압/대전류를 안정적으로 차단하고 절연 성능을 극대화하는 절연 및 차단 기술, 그리고 부분 방전 진단 기술은 GIS의 신뢰성을 높이는 데 기여합니다. 실시간 상태 감시, 예방 진단, 그리고 인공지능(AI) 및 사물 인터넷(IoT) 기반의 유지보수 시스템을 가능하게 하는 센서 및 모니터링 기술은 운영 효율성을 극대화합니다. 마지막으로, IEC 61850과 같은 국제 표준 통신 프로토콜을 기반으로 하는 디지털 변전소 기술은 스마트 그리드와의 연계를 강화하고 전력망의 지능화를 촉진합니다.
글로벌 가스 절연 변전소 시장은 도시화 및 산업화에 따른 전력 수요 증가, 재생에너지 발전원의 계통 연계 확대, 그리고 노후 전력 설비의 교체 수요 증가에 힘입어 꾸준히 성장하고 있습니다. 특히, 아시아 태평양 지역의 신흥 경제국들은 급격한 인프라 투자와 전력망 확충으로 인해 GIS 시장의 주요 성장 동력으로 작용하고 있습니다. 또한, 전 세계적으로 강화되는 환경 규제는 SF6 가스 사용을 줄이고 친환경 대체 가스를 적용한 GIS 기술 개발을 촉진하는 중요한 요인으로 작용하고 있습니다. 주요 시장 참여자로는 ABB, Siemens, GE, Hitachi Energy, Mitsubishi Electric과 같은 글로벌 기업들과 현대일렉트릭, LS일렉트릭 등 국내 기업들이 경쟁하며 기술 혁신을 주도하고 있습니다. 스마트 그리드 및 디지털 변전소로의 전환 추세 또한 GIS 시장의 성장을 가속화하는 배경이 되고 있습니다.
가스 절연 변전소의 미래는 친환경성, 디지털화, 그리고 효율성 증대에 초점을 맞추고 있습니다. 가장 중요한 변화는 SF6 가스를 대체하는 친환경 가스 절연 기술의 상용화 및 확산입니다. 이는 지구 온난화 문제에 대한 전력 산업의 책임 있는 대응을 의미하며, 관련 기술 개발이 활발히 진행되고 있습니다. 또한, 인공지능, 빅데이터, 사물 인터넷 기술이 접목된 디지털 변전소로의 전환은 GIS의 운영 및 유지보수 효율성을 혁신적으로 향상시킬 것입니다. 실시간 데이터 분석을 통한 예방 진단, 자율 운영 시스템 도입, 그리고 사이버 보안 강화는 미래 변전소의 핵심 역량이 될 것입니다. 모듈화 및 표준화된 설계는 건설 기간을 단축하고 비용을 절감하며, 유지보수 편의성을 높일 것입니다. 궁극적으로 GIS는 더욱 안전하고, 친환경적이며, 지능화된 전력 시스템의 핵심 요소로서 지속적인 발전을 거듭할 것으로 전망됩니다.