❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
고셔병 치료제 시장 규모 및 점유율 분석 보고서는 2025년부터 2030년까지의 성장 추세와 시장 전망을 상세히 다루고 있습니다. 이 보고서는 질병 유형(1형, 2형, 3형), 치료 유형(효소 대체 요법, 기질 감소 요법, 기타 요법), 투여 경로(경구, 정맥 주사), 유통 채널(병원 약국, 소매 약국, 온라인 약국) 및 지역(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미)별로 시장을 세분화하여 분석합니다.
시장 개요 및 전망
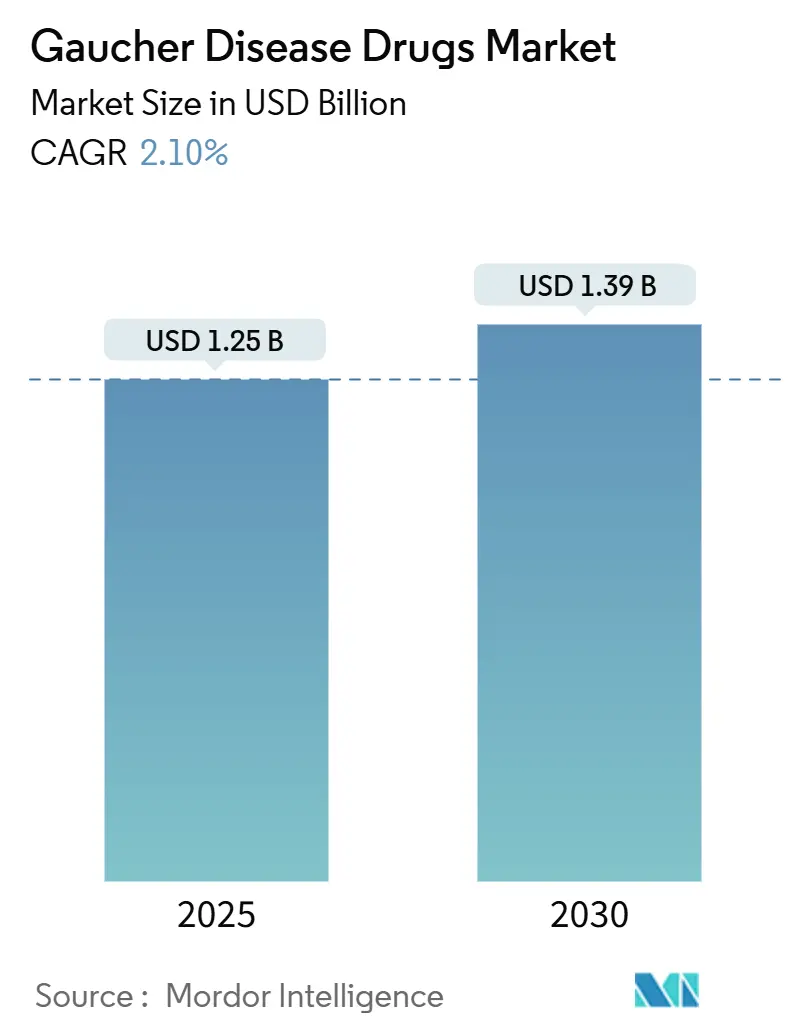
2025년 고셔병 치료제 시장 규모는 12억 5천만 달러로 추정되며, 2030년에는 13억 9천만 달러에 이를 것으로 예상됩니다. 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR)은 2.10%를 기록할 것으로 전망됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 북미 지역은 가장 큰 시장 점유율을 차지할 것으로 예상됩니다. 시장 집중도는 중간 수준입니다.
고셔병 정의 및 시장 성장 동력
고셔병은 글루코세레브로시다아제(GCase) 효소 결핍으로 인해 발생하는 희귀 리소좀 축적 질환입니다. 이 효소의 결핍은 지방의 일종인 글루코세레브로사이드가 대식세포 내에 축적되게 하여 간과 비장 비대, 빈혈, 골 질환, 그리고 일부 경우 신경학적 문제와 같은 다양한 증상을 유발합니다.
고셔병 치료제 시장의 성장은 질병에 대한 인식 증가, 조기 진단 개선, 효소 대체 요법(ERT) 및 기질 감소 요법(SRT)과 같은 치료법의 발전, 그리고 정부 및 규제 기관의 지원 정책에 의해 주도되고 있습니다.
예를 들어, 2023년 11월 캐나다의 13개 희귀 질환 단체는 Takeda Canada Inc.와 협력하여 “I Am Number 12” 캠페인을 시작하며 희귀 질환, 특히 고셔병의 유병률 증가에 대한 인식을 높였습니다. 또한, 2024년 8월 인도 보건가족복지부는 국가 희귀 질환 정책(NPRD)에 따라 고셔병을 포함한 희귀 질환 환자에게 최대 57,514달러(500만 인도 루피)의 재정 지원을 발표하는 등, 전 세계 정부는 환자들이 필요한 치료를 받을 수 있도록 재정 및 정책적 지원을 확대하고 있습니다. 이러한 이니셔티브는 시장 성장에 긍정적인 영향을 미칠 것으로 기대됩니다.
시장 제약 요인
그러나 개발도상국에서의 제한적인 치료 접근성과 가용성, 높은 치료 비용, 그리고 엄격한 규제 승인 절차는 고셔병 치료제 시장의 성장을 저해하는 주요 요인으로 작용하고 있습니다.
주요 시장 동향 및 통찰
1. 효소 대체 요법(ERT) 부문의 높은 점유율 예상:
예측 기간 동안 효소 대체 요법(ERT) 부문이 가장 높은 시장 점유율을 차지할 것으로 예상됩니다. ERT는 결핍된 GCase 효소를 보충하여 리소좀에 축적된 글루코세레브로사이드를 분해하는 고셔병의 표준 치료법입니다.
이 부문의 확장은 고셔병의 유병률 증가, 희귀 질환 연구에 대한 투자 확대, 그리고 의료 보장 및 상환 정책의 확장에 의해 뒷받침되고 있습니다. 국립 고셔 재단(National Gaucher Foundation) 데이터에 따르면, 고셔병은 일반 인구 40,000명당 1명꼴로 발생하지만, 동유럽계 아슈케나지 유대인에게서는 450명당 약 1명꼴로 유병률이 높게 나타납니다.
또한, 전문 약국과 주요 시장 참여자 간의 유통 계약은 치료 옵션의 가용성을 강화하고 시장 내 경쟁을 촉진합니다. 일례로, 2024년 4월 Edenbridge Pharmaceuticals는 Orsini Specialty Pharmacy와 Yargesa(미글루스타트) 캡슐의 유통 계약을 체결했습니다.
신규 치료 옵션 개발을 위한 연구 개발 활동 증가 또한 ERT의 적용 범위를 확대하여 해당 부문의 성장을 강화할 것으로 예상됩니다. 2024년 8월 CANbridge Pharmaceuticals Inc.는 고셔병 1형 및 3형 환자를 대상으로 한 CAN103 핵심 임상 시험에서 긍정적인 결과를 발표하며 새로운 치료 옵션 도입 가능성을 시사했습니다.
2. 북미 시장의 지배력:
북미 지역은 선진 치료법에 대한 임상 시험 증가, 주요 시장 참여자들의 협력 및 인수와 같은 비유기적 성장 전략 채택, 그리고 환자 지원 네트워크의 성장에 힘입어 시장을 지배할 것으로 예상됩니다. 또한, 리소좀 축적 질환의 유병률 증가와 의료 인프라 및 상환 정책의 확대 또한 이 지역 시장 확장을 강화하는 요인입니다.
선진 치료법에 대한 임상 시험 증가는 시장 성장을 크게 견인하고 있습니다. 예를 들어, 2025년 2월 Spur Therapeutics는 고셔병 1형을 표적으로 하는 유전자 치료제 후보인 FLT201의 3상 임상 시험을 위한 FDA 승인을 받았습니다. 2023년 2월 Gain Therapeutics, Inc.는 신경병성 고셔병(nGD) 동물 모델에서 GT-02329가 GCase 활성을 회복시키고 유해 지질 축적을 억제하며 신경 염증을 완화하는 유망한 전임상 결과를 발표했습니다.
더불어, 북미의 주요 기업들은 새로운 치료 옵션 개발을 위한 협력과 같은 비유기적 성장 전략을 적극적으로 채택하고 있습니다. 2023년 9월 Neurocrine Biosciences, Inc.와 Voyager Therapeutics, Inc.는 파킨슨병, 고셔병 및 기타 GBA1 관련 질환을 해결하기 위한 GBA1 유전자 치료법 개발을 위한 전략적 제휴를 맺었습니다. 이러한 요인들로 인해 북미 지역의 고셔병 치료제 시장은 상당한 성장률을 보일 것으로 예상됩니다.
경쟁 환경 및 최근 산업 동향
고셔병 치료제 시장은 전 세계적으로 그리고 지역적으로 여러 기업이 활동하고 있어 분산된(fragmented) 특성을 보입니다. 주요 경쟁 기업으로는 Sanofi, Protalix BioTherapeutics, Takeda Pharmaceutical, CANbridge Life Sciences Ltd., Pfizer Inc., Edenbridge Pharmaceuticals, LLC, Janssen Pharmaceuticals, Inc., Spur Therapeutics, Gain Therapeutics, Inc. 등이 있습니다. 시장 집중도는 중간 수준입니다.
최근 산업 동향으로는 다음과 같은 사례들이 있습니다.
* 2024년 3월: Centogene N.V.는 Takeda와의 파트너십을 확대하여 파브리병, 고셔병, 헌터 증후군과 같은 리소좀 축적 질환(LSD) 환자를 위한 진단을 개선하려는 노력을 발표했습니다.
* 2023년 11월: Freeline Therapeutics Holdings plc는 Syncona Ltd에 인수되어 고셔병을 표적으로 하는 유전자 치료제 후보인 FLT201의 개발을 가속화하게 되었습니다.
이 보고서는 고셔병 치료제 시장에 대한 포괄적인 분석을 제공합니다. 고셔병은 유전성 희귀 질환으로, 세 가지 주요 유형으로 분류되며 각 유형은 고유한 임상적 특징과 영향을 미칩니다. 제1형은 고셔병 중 두 번째로 흔한 유형으로, 주로 비장, 간, 혈액, 뼈에 영향을 미쳐 장기 비대, 혈액학적 이상, 골격계 합병증을 유발합니다. 제2형은 6개월 미만 영아에게 주로 발생하는 희귀하고 심각한 신경병증성 유형입니다. 제3형은 가장 널리 퍼져 있는 유형으로, 뼈와 장기 이상뿐만 아니라 진행성 신경학적 문제를 동반합니다. 본 연구는 이러한 질병의 특성을 바탕으로 시장을 정의하고 분석합니다.
보고서에 따르면, 고셔병 치료제 시장은 2024년 12.2억 달러 규모로 추정되었으며, 2025년에는 12.5억 달러에 도달할 것으로 예상됩니다. 이후 2025년부터 2030년까지 연평균 성장률(CAGR) 2.10%로 꾸준히 성장하여 2030년에는 13.9억 달러 규모에 이를 것으로 전망됩니다.
시장 성장의 주요 동력으로는 효소 대체 요법(ERT) 및 기질 감소 요법(SRT)과 같은 치료법의 지속적인 발전, 전 세계적으로 확대되는 의료 보장 및 상환 정책, 그리고 고셔병 유병률 증가와 함께 질병에 대한 대중적 인식 제고 및 활발한 의학 연구 발전이 꼽힙니다. 반면, 시장 성장을 저해하는 요인으로는 개발도상국에서의 치료제 접근성 및 가용성 제한, 그리고 신약 개발 및 출시를 위한 엄격한 규제 승인 절차가 있습니다. 보고서는 또한 포터의 5가지 경쟁 요인 분석을 통해 시장의 경쟁 강도를 평가합니다.
시장은 질병 유형, 치료 유형, 투여 경로, 유통 채널 및 지역별로 세분화되어 분석됩니다. 질병 유형별로는 제1형, 제2형, 제3형으로 나뉘며, 치료 유형별로는 효소 대체 요법, 기질 감소 요법 및 기타 요법으로 구성됩니다. 투여 경로별로는 경구 및 정맥 투여로 구분되며, 유통 채널별로는 병원 약국, 소매 약국, 온라인 약국을 포함합니다.
지역별 분석에서는 북미, 유럽, 아시아-태평양, 중동 및 아프리카, 남미 등 주요 지역을 다룹니다. 2025년 기준 북미가 가장 큰 시장 점유율을 차지할 것으로 예상되며, 아시아-태평양 지역은 예측 기간(2025-2030년) 동안 가장 높은 연평균 성장률을 보일 것으로 전망됩니다. 보고서는 또한 각 지역 내 17개 주요 국가의 시장 규모 및 예측을 상세히 제공합니다.
주요 시장 참여 기업으로는 Sanofi, Pfizer Inc., Takeda Pharmaceutical, Janssen Pharmaceuticals, Inc., Protalix BioTherapeutics 등이 있으며, 이들 기업은 혁신적인 치료제 개발과 시장 점유율 확대를 통해 경쟁 구도에서 중요한 역할을 합니다. 보고서는 이러한 경쟁 환경 분석과 함께 시장 기회 및 미래 동향에 대한 심층적인 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 효소 대체 및 기질 감소 요법의 발전
- 4.2.2 의료 보장 및 상환 정책 확대
- 4.2.3 고셔병 유병률 증가, 인식 제고 및 의학 연구 발전
- 4.3 시장 제약
- 4.3.1 개발도상국의 제한된 접근성 및 가용성
- 4.3.2 엄격한 규제 승인 절차
- 4.4 포터의 5가지 힘 분석
- 4.4.1 신규 진입자의 위협
- 4.4.2 구매자/소비자의 교섭력
- 4.4.3 공급업체의 교섭력
- 4.4.4 대체 제품의 위협
- 4.4.5 경쟁 강도
5. 시장 세분화 (가치 기준 시장 규모)
- 5.1 질병 유형별
- 5.1.1 유형 1
- 5.1.2 유형 2
- 5.1.3 유형 3
- 5.2 치료 유형별
- 5.2.1 효소 대체 요법
- 5.2.2 기질 대체 요법
- 5.2.3 기타 요법
- 5.3 투여 경로별
- 5.3.1 경구
- 5.3.2 정맥
- 5.4 유통 채널별
- 5.4.1 병원 약국
- 5.4.2 소매 약국
- 5.4.3 온라인 약국
- 5.5 지리
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 호주
- 5.5.3.5 대한민국
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 중동 및 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카
- 5.5.4.3 기타 중동 및 아프리카
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 기타 남미
6. 경쟁 환경
- 6.1 회사 프로필
- 6.1.1 사노피
- 6.1.2 프로탈릭스 바이오테라퓨틱스
- 6.1.3 다케다 제약
- 6.1.4 캔브릿지 라이프 사이언스 Ltd.
- 6.1.5 화이자 Inc.
- 6.1.6 에덴브릿지 파마슈티컬스, LLC
- 6.1.7 얀센 파마슈티컬스, Inc.
- 6.1.8 스퍼 테라퓨틱스
- 6.1.9 게인 테라퓨틱스, Inc.
- *목록은 전부가 아님
7. 시장 기회 및 미래 동향
고셔병 치료제는 리소좀 축적 질환의 일종인 고셔병을 관리하고 증상을 완화하며 질병의 진행을 늦추는 데 사용되는 의약품을 총칭합니다. 고셔병은 글루코세레브로시다아제(glucocerebrosidase)라는 효소의 결핍으로 인해 글루코세레브로사이드(glucocerebroside)라는 지질이 비장, 간, 골수, 폐, 신경계 등 다양한 장기에 축적되어 발생하는 유전 질환입니다. 이 지질 축적은 비장 및 간 비대, 빈혈, 혈소판 감소, 골 통증, 골 괴사, 그리고 일부 유형에서는 심각한 신경학적 증상을 유발합니다. 고셔병 치료제의 주요 목표는 결핍된 효소를 보충하거나 지질 축적을 줄여 환자의 삶의 질을 향상시키고 합병증을 예방하는 것입니다.
고셔병 치료제는 크게 세 가지 주요 유형으로 분류됩니다. 첫째, 효소대체요법(Enzyme Replacement Therapy, ERT)은 가장 표준적이고 효과적인 치료법입니다. 이는 결핍된 글루코세레브로시다아제 효소와 동일한 재조합 효소를 정맥 주사를 통해 환자에게 직접 공급하는 방식입니다. 대표적인 약물로는 이미글루세라제(Imiglucerase), 벨라글루세라제(Velaglucerase alfa), 탈리글루세라제(Taliglucerase alfa) 등이 있습니다. ERT는 주로 비신경병증성 고셔병(Type 1) 환자에게서 비장 및 간 비대 감소, 혈액학적 이상 개선, 골 통증 완화 등 드라마틱한 효과를 보입니다. 그러나 혈뇌장벽(blood-brain barrier)을 통과하기 어렵기 때문에 신경병증성 고셔병(Type 2, 3)의 신경학적 증상 개선에는 제한적인 효과를 보입니다. 둘째, 기질감소요법(Substrate Reduction Therapy, SRT)은 글루코세레브로사이드의 생성을 억제하여 세포 내 지질 축적을 줄이는 경구용 약물입니다. 미글루스타트(Miglustat)와 엘리글루스타트(Eliglustat)가 이에 해당하며, ERT를 받을 수 없거나 정맥 주사에 대한 부담이 있는 환자들에게 대안으로 사용됩니다. 경구 투여의 편리함이 큰 장점입니다. 셋째, 유전자 치료(Gene Therapy)는 아직 연구 및 임상 시험 단계에 있는 혁신적인 접근법입니다. 이는 결함 있는 유전자를 정상 유전자로 대체하여 환자 자신의 세포가 정상 효소를 생산하도록 유도함으로써 질병의 근본적인 원인을 해결하고 장기적인 완치를 목표로 합니다. 이 외에도 결함 있는 효소의 접힘(folding)을 도와 활성을 증가시키는 샤페론 치료(Chaperone Therapy) 등 다양한 치료법이 연구되고 있습니다.
고셔병 치료제는 환자의 비장 및 간 비대를 유의미하게 감소시키고, 빈혈 및 혈소판 감소증과 같은 혈액학적 이상을 개선하며, 골 통증을 완화하고 골 밀도를 증가시키는 데 사용됩니다. 이를 통해 환자의 전반적인 신체 기능과 삶의 질을 크게 향상시킵니다. 특히 ERT는 Type 1 고셔병 환자에게서 질병의 진행을 효과적으로 억제하고 합병증 발생 위험을 줄이는 데 필수적인 역할을 합니다. SRT는 경구 투여의 편리성으로 환자 순응도를 높여 일상생활의 제약을 줄이는 데 기여합니다. 그러나 신경병증성 고셔병의 신경학적 증상에 대한 효과적인 치료제는 여전히 미충족 수요가 큰 분야로 남아있습니다.
고셔병 치료제 개발에는 다양한 첨단 기술이 활용됩니다. ERT 효소 생산의 핵심은 재조합 DNA 기술입니다. 이는 유전공학 기술을 이용하여 대장균이나 CHO(Chinese Hamster Ovary) 세포와 같은 숙주 세포에서 치료용 단백질을 대량으로 발현시키고 정제하는 기술입니다. SRT 약물 개발에는 특정 효소의 활성을 억제하거나 기질 합성을 저해하는 소분자 화합물을 스크리닝하고 최적화하는 소분자 약물 개발 기술이 필수적입니다. 유전자 치료 분야에서는 CRISPR-Cas9과 같은 유전자 편집 기술이 결함 유전자를 정확하게 교정하거나 정상 유전자를 삽입하는 데 사용되며, 아데노 관련 바이러스(AAV)와 같은 바이러스 벡터 기술은 유전자를 효율적으로 세포 내로 전달하는 데 중요한 역할을 합니다. 또한, 신경병증성 고셔병 치료를 위해 혈뇌장벽을 통과할 수 있는 약물 전달 시스템(Drug Delivery System) 개발 연구도 활발히 진행되고 있습니다. 질병 진행도 및 치료 반응을 모니터링하기 위한 바이오마커 발굴 및 진단 기술 역시 중요한 관련 기술입니다.
고셔병은 희귀 질환으로, 고셔병 치료제 시장은 '희귀의약품(Orphan Drug)' 시장의 특성을 가집니다. 이는 높은 약가와 제한된 환자 수가 특징이며, 정부의 희귀의약품 지원 정책(신속 심사, 세금 혜택 등)이 시장 성장에 중요한 영향을 미칩니다. 현재 시장은 사노피 젠자임(Sanofi Genzyme)의 이미글루세라제, 샤이어(Shire)의 벨라글루세라제, 화이자(Pfizer)의 탈리글루세라제 등 ERT 제제가 대부분을 차지하고 있으며, 액텔리온(Actelion)의 엘리글루스타트와 같은 SRT 제제가 그 뒤를 잇고 있습니다. 이들 주요 제약사들이 시장을 주도하고 있으며, 신경병증성 고셔병에 대한 효과적인 치료제는 여전히 미충족 수요가 높아 이 분야의 신약 개발 경쟁이 치열합니다. 높은 약가는 환자와 의료 시스템에 부담으로 작용하며, 이는 바이오시밀러 및 제네릭 개발의 동기가 되기도 합니다.
고셔병 치료제의 미래 전망은 매우 밝고 역동적입니다. 가장 큰 변화를 가져올 잠재력을 가진 분야는 유전자 치료의 상용화입니다. 현재 활발히 진행 중인 임상 시험을 통해 유전자 치료가 장기적인 완치를 제공할 수 있다면, 이는 고셔병 치료의 패러다임을 근본적으로 바꿀 것입니다. 또한, 신경병증성 고셔병 치료제 개발은 여전히 중요한 과제로 남아있습니다. 혈뇌장벽을 효과적으로 통과하여 신경학적 증상을 개선할 수 있는 새로운 ERT 제형, 유전자 치료, 샤페론 치료제 개발에 대한 연구 투자가 지속될 것입니다. 환자의 유전형, 질병 진행도에 따른 최적의 치료법을 선택하는 개인 맞춤형 치료, 즉 정밀 의학 접근이 강화될 것이며, 이는 치료 효과를 극대화하고 부작용을 최소화하는 데 기여할 것입니다. 경구용 SRT 약물의 효능 및 안전성 개선과 새로운 기전의 경구용 약물 개발도 지속될 것으로 예상됩니다. 마지막으로, ERT 바이오시밀러 개발은 약가 인하 압력을 가중시켜 환자들의 치료 접근성을 높이는 데 기여할 수 있으며, 신생아 스크리닝 등을 통한 조기 진단은 치료 효과를 극대화하고 질병 진행을 늦추는 데 중요한 역할을 할 것입니다. 이러한 발전들은 고셔병 환자들에게 더 나은 치료 옵션과 삶의 질 향상을 제공할 것으로 기대됩니다.