❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
해양 헬리콥터 서비스 시장 분석 보고서는 헬리콥터 유형(경량, 중형 및 대형), 최종 사용자 산업(석유 및 가스, 해상 풍력, 기타), 애플리케이션(시추, 생산, 이전 및 해체, 기타), 그리고 지역(북미, 아시아 태평양, 유럽, 남미, 중동 및 아프리카)별로 산업을 세분화하여 분석합니다. 본 보고서는 2026년부터 2031년까지의 성장 추세와 예측을 다루며, 시장의 주요 동인, 제약, 기회 및 경쟁 환경에 대한 심층적인 통찰력을 제공합니다.
1. 시장 규모 및 전망
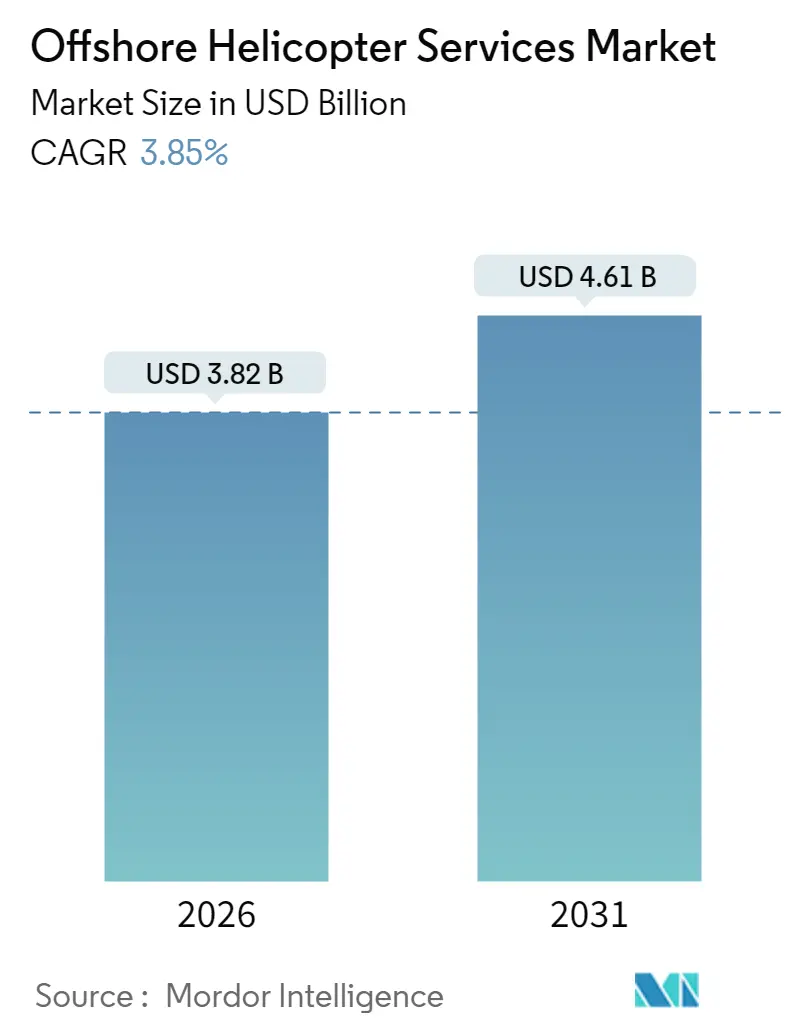
Mordor Intelligence의 분석에 따르면, 해양 헬리콥터 서비스 시장 규모는 2025년에 36억 8천만 달러로 추정되며, 2026년에는 38억 2천만 달러에 이를 것으로 예상됩니다. 2031년에는 46억 1천만 달러에 도달할 것으로 전망되며, 2026년부터 2031년까지 연평균 성장률(CAGR)은 3.85%를 기록할 것으로 보입니다. 또한, 2025년부터 2030년까지의 예측 기간 동안 CAGR은 3.9%로 예상됩니다.
이 시장은 2020년 COVID-19 팬데믹으로 인해 부정적인 영향을 받았으나, 현재는 팬데믹 이전 수준으로 회복되었습니다.
2. 시장 동인 및 제약
시장 동인: 중기적으로 시장 성장을 견인하는 주요 요인은 원유 수요 증가와 육상 및 천해 지역에서의 새로운 발견 가능성이 제한적임에 따라 심해 해양 탐사 및 개발 활동이 증가하고 있다는 점입니다. 또한, 해상 풍력 발전 산업이 더욱 깊고 혹독한 환경으로 확장됨에 따라 풍력 터빈 유지보수 활동 및 이에 따른 해상 풍력 산업을 위한 해양 헬리콥터 서비스 수요가 증가할 것으로 예상됩니다.
시장 제약: 반면, 승무원 이송 선박의 낮은 일일 요금과 해양 석유 및 가스 활동 부족은 헬리콥터 서비스 제공업체들이 일일 요금을 인하하도록 강요하여 연간 수익에 부정적인 영향을 미쳤습니다.
3. 시장 기회
그럼에도 불구하고, 지중해, 가이아나, 동아프리카 지역에서의 최근 발견과 예정된 프로젝트들은 해양 헬리콥터 서비스 시장에 비교적 새롭고 매력적인 시장으로 작용하여 서비스 제공업체들이 시장 입지를 확장할 기회를 창출할 것으로 기대됩니다.
4. 주요 시장 동향 및 통찰
해상 풍력 발전 산업의 가장 빠른 성장:
과거에는 해안에 가까이 설치되어 보트로 쉽게 접근할 수 있었던 해상 풍력 발전소와 달리, 새로 건설되는 해상 풍력 발전소는 해안에서 더 멀리 떨어져 있어 승무원 이송에 헬리콥터가 경제적인 선택지가 되고 있습니다. 이는 해양 헬리콥터 서비스에 새로운 사업 영역을 창출했습니다.
해상 헬리콥터 서비스는 주로 풍력 터빈 유지보수를 위해 플랫폼으로 승무원을 이송하는 데 사용됩니다. 해상 풍력 터빈은 더욱 거칠고 부식성이 강한 환경에 노출되므로 잦은 유지보수가 필요합니다. 해상 풍력 발전 산업이 심해 및 혹독한 환경으로 이동함에 따라 풍력 터빈 유지보수 활동 및 해상 풍력 산업을 위한 해양 헬리콥터 서비스 수요가 증가하고 있습니다.
국제재생에너지기구(IRENA)에 따르면, 2022년 전 세계 해상 풍력 설치 용량은 63,200MW에 달했으며, 이는 2021년 대비 약 16.5%의 연간 성장률을 보였습니다. 이처럼 해상 풍력 설치 용량이 증가함에 따라 풍력 터빈 유지보수 활동이 지속적으로 발생할 것으로 예상되며, 이는 시장 성장을 견인할 것입니다.
역사적으로 덴마크, 독일, 영국과 같은 유럽 국가들이 해상 풍력 발전 산업을 주도했지만, 중국, 대만, 인도와 같은 아시아 국가들도 국내 해상 풍력 부문 개발 계획을 발표하여 예측 기간 동안 풍력 발전소용 헬리콥터 서비스 시장의 지리적 확장을 이끌 것으로 예상됩니다.
또한, 미국 에너지부에 따르면 여러 해상 풍력 발전 프로젝트가 다양한 개발 단계에 있습니다. 예를 들어, 2022년 9월 바이든-해리스 행정부는 새로운 부유식 해상 풍력 플랫폼 개발을 위한 협력 조치를 발표했습니다. 미국은 2030년까지 30기가와트(GW)의 해상 풍력을 배치하는 목표를 설정했으며, 이는 예측 기간 동안 해상 에너지 시장을 활성화할 것으로 보입니다.
최종 사용자 산업 중 해상 풍력 산업은 예측 기간 동안 가장 빠르게 성장할 것으로 예상됩니다.
5. 지역별 시장 분석
유럽 시장의 지배:
유럽은 조사 대상 시장에서 가장 큰 시장으로 평가됩니다. 이는 주로 많은 해양 석유 및 가스 플랫폼, 혹독한 해상 조건, 그리고 헬리콥터 서비스를 통한 운송을 촉진하는 엄격한 안전 규정 때문입니다.
영국(UK)의 생산량 대부분은 북해, 아일랜드해, 서부 셰틀랜드에 걸쳐 있는 풍부한 해양 자원 기반에서 나옵니다. 또한, 영국 정부는 국내 생산량 증대를 위해 수백 개의 추가 북해 석유 및 가스 탐사 라이선스를 발표할 것으로 예상됩니다. 이러한 발표는 영국 대륙붕(UKCS) 전반에 걸친 미래 탐사 및 생산(E&P) 활동을 위한 강력한 기반이 될 것이며, 탐사 활동 수준을 변화시켜 시장 성장에 긍정적인 영향을 미칠 것입니다.
노르웨이 대륙붕(NCS)에서 예상되는 회수 가능 자원의 약 절반만이 생산되었습니다. 동시에, 대륙붕의 많은 시설들이 예상 수명 말기에 접어들고 있습니다. 향후 몇 년 동안 이러한 시설 중 일부는 책임감 있게 폐쇄 및 해체될 가능성이 높으며, 이는 해양 헬리콥터 서비스에 대한 수요를 창출할 수 있습니다.
또한, 2022년 1월 Var Energi와 Equinor는 북해에서 5년간 헬리콥터 공유 계약을 체결했습니다. Var Energi는 주당 12회의 정기 북해 비행을 운영하며 평균 180명의 승객을 수송합니다. 북해에서 Var Energi는 Balder 부유식 생산 장치와 Ringhorne 플랫폼을 운영하며, 반잠수식 West Phoenix는 Balder Future 프로젝트를 위한 추가 유정을 시추합니다. 두 회사는 헬리콥터와 빈 좌석을 조정하고 공유함으로써 상호 이용 가능한 운송 용량을 최대한 활용하는 것을 목표로 합니다.
덧붙여, 2017년부터 2025년까지 북해 전역의 349개 유전에서 해체 작업이 진행될 예정이며, 이 중 약 214개 유전은 UKCS에, 106개 유전은 네덜란드 대륙붕에, 23개 유전은 노르웨이 대륙붕(NCS)에, 6개 유전은 덴마크 대륙붕에 위치합니다. UKCS와 NCS에서 증가하는 해양 해체 활동은 예측 기간 동안 시장 성장을 견인할 것으로 예상됩니다.
가장 빠르게 성장하는 시장: 시장 개요에 따르면, 중동 및 아프리카 지역이 가장 빠르게 성장하는 시장으로 지목되었습니다.
6. 경쟁 환경 및 주요 기업
글로벌 해양 헬리콥터 서비스 시장은 집중도가 높은 편입니다. 주요 기업으로는 CHC Group Ltd, Bristow Group Inc., PHI Inc., Abu Dhabi Aviation, HNZ Group Inc. 등이 있습니다.
7. 최근 산업 동향
* 2023년 4월: 남아프리카 기반의 Ultimate Aviation이 북해 헬리콥터 서비스 제공업체인 Offshore Helicopter Services를 인수했습니다. 양사는 이번 인수가 OHS에 흥미로운 기회를 제공할 것으로 기대하고 있습니다.
* 2023년 3월: Heli-Expo 2023에서 Leonardo는 Abu Dhabi Aviation (ADA)이 AW139 중형 쌍발 엔진 헬리콥터 6대 구매 계약을 체결했다고 발표했습니다. 이 항공기는 2024년부터 2026년 사이에 인도될 예정이며, 주로 해양 운송 임무를 수행하여 ADA의 AW139 함대를 강화하고 에너지 산업을 크게 지원할 것으로 예상됩니다.
* 2022년 7월: 중국의 CITIC Offshore Helicopter Corporation (COHC)이 해양 석유 및 가스 생산을 위해 AW139 헬리콥터 4대를 구매했습니다. 해양 구성의 AW139 헬리콥터 4대는 2023년에 도착할 예정입니다. 이번 인수로 COHC의 Leonardo 함대는 AW139 8대, AW169 1대, AW109 Power 1대를 포함하여 총 10대의 헬리콥터로 늘어났습니다.
이 보고서는 해양 헬리콥터 서비스 시장에 대한 포괄적인 분석을 제공합니다. 해양 헬리콥터 서비스는 해양 유전, 플랫폼, 선박 및 육상 기지 등 해상 위치와 육상 기지 간 인력 및 화물 운송에 헬리콥터를 활용하는 운송 서비스로 정의됩니다. 주로 석유 및 가스, 해상 풍력, 어업, 수색 및 구조 작업 등 다양한 산업에서 전문 헬리콥터 회사에 의해 활용됩니다. 본 연구는 2028년까지의 시장 규모 및 수요 예측, 주요 동인 및 제약 요인, 경쟁 환경, 그리고 미래 기회 및 동향을 심층적으로 다룹니다.
시장 개요 및 예측에 따르면, 해양 헬리콥터 서비스 시장은 2026년에 38.2억 달러 규모에 도달할 것으로 예상되며, 2031년까지 연평균 성장률(CAGR) 3.85%로 성장하여 46.1억 달러에 이를 것으로 전망됩니다. 2025년 기준 유럽이 가장 큰 시장 점유율을 차지하고 있으며, 중동 및 아프리카 지역은 예측 기간(2025-2030년) 동안 가장 높은 CAGR을 기록하며 빠르게 성장할 것으로 예상됩니다.
시장은 여러 핵심 기준으로 세분화됩니다. 유형별로는 경량 헬리콥터와 중형 및 대형 헬리콥터로 나뉩니다. 최종 사용자 산업별로는 석유 및 가스 산업, 해상 풍력 산업, 기타 최종 사용자 산업으로 구분됩니다. 애플리케이션별로는 시추, 생산, 이전 및 해체, 기타 애플리케이션으로 분류됩니다. 지리적으로는 북미(미국, 캐나다 등), 아시아-태평양(중국, 인도, 일본 등), 유럽(독일, 영국, 프랑스 등), 남미(브라질, 아르헨티나 등), 중동 및 아프리카(사우디아라비아, 아랍에미리트 등)로 광범위하게 분석됩니다. 각 세그먼트에 대한 시장 규모 및 예측은 수익(USD)을 기반으로 합니다.
시장의 주요 동인으로는 심해 해양 탐사 및 개발 활동의 증가가 꼽힙니다. 반면, 승무원 수송선(Crew Transfer Vessels)과의 경쟁 심화는 시장 성장을 저해하는 주요 요인으로 작용하고 있습니다. 보고서는 또한 공급망 분석 및 Porter의 5가지 경쟁 요인 분석(공급업체 및 소비자의 교섭력, 신규 진입자의 위협, 대체 제품 및 서비스의 위협, 경쟁 강도)을 통해 시장 역학을 심층적으로 분석합니다.
경쟁 환경 섹션에서는 합병 및 인수, 합작 투자, 협력 및 계약 등 주요 기업들의 전략과 시장 점유율 분석을 다룹니다. 주요 서비스 제공업체로는 Bristow Group Inc., CHC Group Ltd., PHI Inc., Abu Dhabi Aviation, HNZ Group Inc. 등이 있으며, 주요 헬리콥터 제조업체로는 Airbus SE, Leonardo SpA, Textron Inc., Lockheed Martin Corporation 등이 언급됩니다.
미래 동향 및 기회 측면에서는 지중해, 가이아나, 동아프리카 지역에서의 최근 발견 및 예정된 프로젝트들이 시장 성장의 새로운 기회를 제공할 것으로 전망됩니다.
본 보고서는 또한 2028년까지의 해양 시추 장비의 역사적 및 수요 예측(수량), 수심 및 지역별 해양 CAPEX(자본 지출) 예측, 주요 예정된 해양 업스트림 프로젝트, 헬리콥터 유형별 해양 지원 선단, 최신 동향 및 개발, 정부 정책 및 규제 등 광범위한 정보를 포함하여 시장에 대한 다각적인 시각을 제공합니다.
1. 서론
- 1.1 연구 범위
- 1.2 시장 정의
- 1.3 연구 가정
2. 요약
3. 연구 방법론
4. 시장 개요
- 4.1 서론
- 4.2 2028년까지 USD 기준 시장 규모 및 수요 예측
- 4.3 2028년까지 해양 시추 장비 수량의 과거 및 수요 예측
- 4.4 2019-2028년 수심별 해양 CAPEX(USD)의 과거 및 수요 예측
- 4.5 2019-2028년 지역별 해양 CAPEX(USD) 수요 예측
- 4.6 주요 예정 해양 업스트림 프로젝트
- 4.7 헬리콥터 유형별 해양 지원 선단
- 4.8 최근 동향 및 발전
- 4.9 정부 정책 및 규제
- 4.10 시장 역학
- 4.10.1 동인
- 4.10.1.1 심해 해양 탐사 및 개발 활동 증가
- 4.10.2 제약
- 4.10.2.1 승무원 이송 선박과의 경쟁 심화
- 4.11 공급망 분석
- 4.12 포터의 5가지 경쟁 요인 분석
- 4.12.1 공급업체의 협상력
- 4.12.2 소비자의 협상력
- 4.12.3 신규 진입자의 위협
- 4.12.4 대체 제품 및 서비스의 위협
- 4.12.5 경쟁 강도
5. 시장 세분화
- 5.1 유형
- 5.1.1 경량 헬리콥터
- 5.1.2 중형 및 대형 헬리콥터
- 5.2 최종 사용자 산업
- 5.2.1 석유 및 가스 산업
- 5.2.2 해상 풍력 산업
- 5.2.3 기타 최종 사용자 산업
- 5.3 적용 분야
- 5.3.1 시추
- 5.3.2 생산
- 5.3.3 이전 및 해체
- 5.3.4 기타 적용 분야
- 5.4 지리
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 북미 기타 지역
- 5.4.2 아시아 태평양
- 5.4.2.1 중국
- 5.4.2.2 인도
- 5.4.2.3 일본
- 5.4.2.4 아시아 태평양 기타 지역
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 프랑스
- 5.4.3.4 유럽 기타 지역
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 남미 기타 지역
- 5.4.5 중동 및 아프리카
- 5.4.5.1 사우디아라비아
- 5.4.5.2 아랍에미리트
- 5.4.5.3 중동 및 아프리카 기타 지역
6. 경쟁 환경
- 6.1 인수 합병, 합작 투자, 협력 및 계약
- 6.2 주요 기업의 전략
- 6.3 시장 점유율 분석
- 6.4 기업 프로필
- 6.4.1 서비스 제공업체
- 6.4.1.1 브리스토 그룹 Inc.
- 6.4.1.2 CHC 그룹 Ltd
- 6.4.1.3 HNZ 그룹 Inc.
- 6.4.1.4 PHI Inc.
- 6.4.1.5 아부다비 항공 항공사 PJSC (아부다비 항공)
- 6.4.2 헬리콥터 제조업체
- 6.4.2.1 에어버스 SE
- 6.4.2.2 레오나르도 SpA
- 6.4.2.3 텍스트론 Inc.
- 6.4.2.4 록히드 마틴 코퍼레이션
- *목록은 전체가 아님
7. 시장 기회 및 미래 동향
- 7.1 지중해, 가이아나 및 동아프리카의 최근 발견 및 향후 프로젝트
해상 헬리콥터 서비스는 육상에서 접근하기 어려운 해상 시설물이나 선박, 또는 특정 해역으로 인력, 장비, 물자를 수송하거나 특수 임무를 수행하기 위해 헬리콥터를 활용하는 전문 서비스입니다. 이는 광활한 해양 환경에서 신속하고 효율적인 이동 및 지원을 가능하게 하는 핵심적인 운송 수단으로, 주로 석유 및 가스 시추 시설, 해상 풍력 발전소, 해양 연구 시설, 원거리 선박 등에 필수적으로 활용되고 있습니다. 해상 헬리콥터 서비스는 단순히 이동 수단을 넘어, 해상 활동의 안전과 효율성을 보장하는 중요한 인프라 역할을 수행합니다.
해상 헬리콥터 서비스의 유형은 수행하는 임무에 따라 다양하게 분류됩니다. 첫째, 인력 수송 서비스는 해상 플랫폼 근무자 교대, 기술자 파견 등 인력 이동을 목적으로 하며, 안전과 정시성이 가장 중요하게 고려됩니다. 둘째, 물자 및 장비 수송 서비스는 긴급 부품, 식량, 소형 장비 등을 운반하며, 때로는 외부 슬링(external sling)을 이용한 대형 물자 운송도 포함됩니다. 셋째, 수색 및 구조(SAR) 서비스는 해상 사고 발생 시 인명 구조 및 조난자 수색에 투입되며, 특수 장비와 고도로 훈련된 인력이 필수적입니다. 넷째, 의료 후송(MEDEVAC) 서비스는 해상에서 발생한 응급 환자를 육상 병원으로 신속하게 이송하여 골든타임을 확보하는 데 기여합니다. 마지막으로, 해양 감시, 환경 모니터링, 해상 경비, 해양 자원 탐사 지원 등 다양한 목적의 특수 임무 서비스가 있습니다. 최근에는 해상 풍력 발전소 건설 및 유지보수를 위한 인력 및 장비 수송 지원 서비스가 급부상하고 있습니다.
이러한 해상 헬리콥터 서비스는 다양한 산업 분야에서 활용됩니다. 가장 대표적인 분야는 석유 및 가스 산업으로, 시추선, 생산 플랫폼, 부유식 생산 저장 하역 설비(FPSO) 등으로 인력 및 물자를 수송하는 데 필수적입니다. 또한, 해상 풍력 산업에서는 풍력 터빈 건설 및 유지보수 인력과 부품 수송에 핵심적인 역할을 합니다. 해양 연구 및 탐사 분야에서는 연구원 및 장비 수송, 데이터 수집 지원 등에 활용되며, 해운 및 조선 산업에서는 원거리 선박으로의 파일럿, 기술자, 부품 수송 및 선박 간 인력 이동을 지원합니다. 국가 안보 및 해양 경비 측면에서는 해상 감시, 순찰, 특수 작전 지원에 기여하며, 해상 재난 발생 시에는 구호 물품 수송 및 인명 구조 등 재난 구호 활동에도 중요한 역할을 수행합니다.
해상 헬리콥터 서비스의 효율성과 안전성을 뒷받침하는 관련 기술은 지속적으로 발전하고 있습니다. 헬리콥터 자체 기술로는 정밀 GPS, 위성 통신, 자동 조종 장치(Autopilot) 등 고도화된 항법 및 통신 시스템이 적용되어 악천후 속에서도 안정적인 운항을 가능하게 합니다. 기상 레이더, 충돌 방지 시스템(TCAS), 비상 부양 장치(Emergency Flotation System) 등 첨단 안전 시스템은 비상 상황에 대비한 안전성을 강화합니다. 또한, 고성능, 고효율 엔진 및 소음, 진동 저감 기술은 운항 효율성과 승객의 쾌적함을 증대시키며, 해상 환경에 특화된 내구성 및 내염성 소재는 장비의 수명을 연장합니다. 운항 관리 시스템은 실시간 비행 추적, 기상 정보 통합, 연료 관리, 비행 계획 최적화 등을 통해 전반적인 운항 효율을 극대화합니다. 조종사 및 승무원의 숙련도 향상을 위한 훈련 시뮬레이터 기술도 중요하며, 헬리콥터 운항 데이터를 분석하여 유지보수를 예측하고 효율성을 증대시키는 데이터 분석 및 예측 기술도 활용됩니다. 장기적으로는 드론 기술이 소형 물품 운송, 정찰, 감시 등 보조적인 역할로 활용될 가능성도 커지고 있습니다.
해상 헬리콥터 서비스 시장은 여러 성장 동력과 도전 과제를 동시에 안고 있습니다. 성장 동력으로는 에너지 수요 증가에 따른 해상 석유 및 가스 탐사 및 생산 확대, 기후 변화 대응 및 재생에너지 전환 정책에 따른 해상 풍력 발전 산업의 급성장, 해양 관광 및 레저 산업 발전으로 인한 고급 해상 운송 수요 증가, 그리고 국가 안보 및 해양 주권 강화를 위한 해상 감시 및 경비 수요 증가 등이 있습니다. 주요 플레이어로는 Bristow Group, CHC Helicopter, PHI Inc.와 같은 글로벌 대형 헬리콥터 서비스 업체들이 시장을 주도하고 있으며, 각국 지역 업체들도 활발히 활동하고 있습니다. 그러나 높은 헬리콥터 구매 및 유지보수 비용, 연료비, 인건비 등 높은 운영 비용은 시장의 주요 도전 과제입니다. 또한, 해상 환경의 예측 불가능성, 기상 악화, 기술적 결함 등으로 인한 안전 문제와 소음, 탄소 배출 등 환경 규제 강화도 극복해야 할 과제입니다. 숙련된 조종사 및 정비사 등 전문 인력 확보의 어려움과 유가 변동성 또한 시장에 영향을 미치는 요인입니다.
미래 해상 헬리콥터 서비스는 지속적인 기술 발전과 시장 변화에 발맞춰 진화할 것으로 전망됩니다. 친환경 및 저탄소 운항을 위한 전기/하이브리드 헬리콥터 개발 및 지속 가능한 항공 연료(SAF) 도입이 가속화될 것입니다. 장기적으로는 자율 비행 기술이 도입되어 자율 비행 헬리콥터의 개발 및 상용화 가능성도 점쳐지고 있습니다. 도심 항공 모빌리티(UAM)와의 연계를 통해 해상-육상 간 연계 운송 서비스가 확장될 수 있으며, 인공지능(AI) 기반의 운항 최적화 및 예측 유지보수 강화 등 디지털화 및 스마트 운항 시스템이 더욱 고도화될 것입니다. 특히, 해상 풍력 발전소의 대형화 및 원거리화 추세에 따라 해상 풍력 산업의 핵심 지원 수단으로서 헬리콥터 서비스의 중요성은 더욱 증대될 것입니다. 수색 및 구조(SAR), 의료 후송(MEDEVAC), 특수 임무 등 다양한 요구에 대응하는 다목적 임무 수행 능력 강화와 인공지능 기반의 비행 안전 시스템, 실시간 위험 감지 및 회피 기술 발전 등 안전 기술 고도화 또한 미래 해상 헬리콥터 서비스의 주요 방향이 될 것입니다.