❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
하드웨어 암호화 시장 개요: 2031년까지의 성장 동향 및 예측
# 1. 시장 규모 및 성장 전망
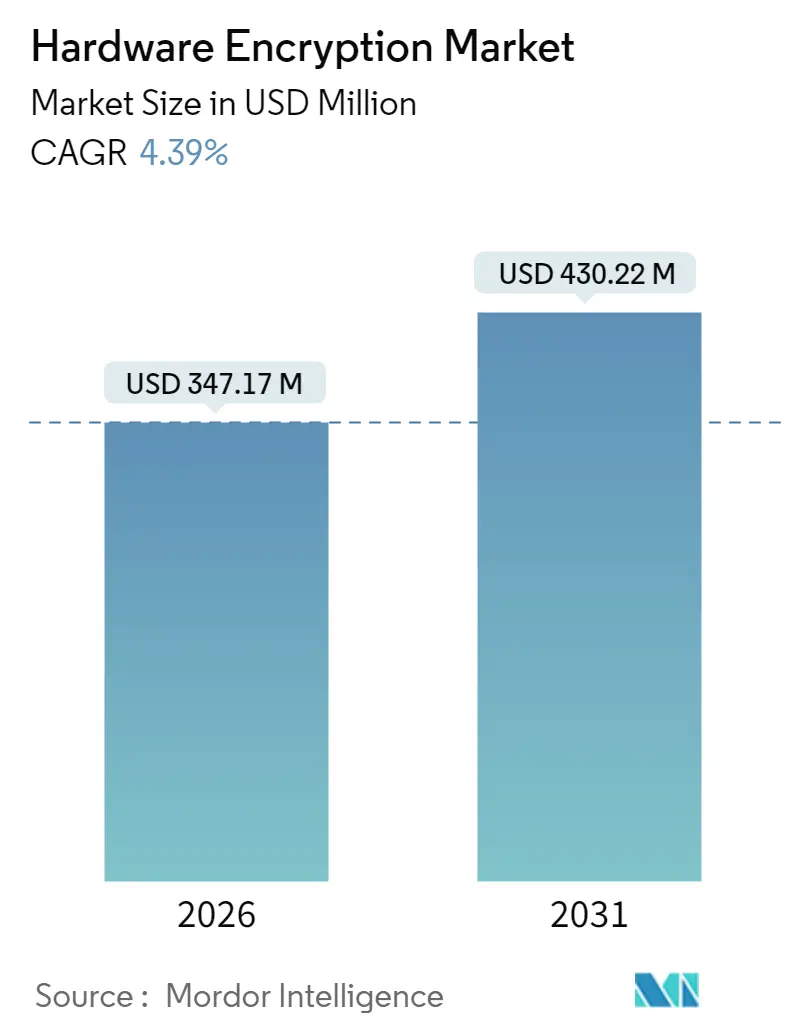
하드웨어 암호화 시장은 2025년 3억 3,257만 달러 규모에서 2026년 3억 4,717만 달러로 성장하여 2031년에는 4억 3,022만 달러에 이를 것으로 전망되며, 예측 기간(2026-2031) 동안 연평균 성장률(CAGR) 4.39%를 기록할 것으로 예상됩니다. 이러한 성장은 양자 컴퓨팅 위협 증가에 대응하여 기존 대칭형 알고리즘에서 양자 내성(quantum-resistant) 접근 방식으로 생태계가 전환되는 가운데 이루어지고 있습니다. 시장 수요를 형성하는 주요 요인으로는 의무적인 연방 규정, 제로 트러스트 프레임워크의 확산, 기업의 위험 완화 프로그램 등이 있습니다. 데이터센터의 SSD(Solid State Drive) 교체 주기 가속화와 엣지 AI 추론 요구사항이 결합되어 스토리지 컨트롤러에 하드웨어 기반 암호화 배포를 촉진하고 있습니다. 또한, 양자 후(post-quantum) 알고리즘 출시와 자동차 산업의 암호화된 전자 아키텍처 의무화가 추가적인 성장 동력을 제공하고 있습니다. 반면, 프리미엄 가격, 첨단 암호화 IP 코어의 공급망 부족, 수출 통제 제약 등은 전반적인 시장 확장을 억제하는 요인으로 작용하고 있습니다.
# 2. 주요 보고서 요약
* 제품 카테고리별: 2025년 SSD가 43.62%의 매출 점유율로 시장을 선도했으며, 2031년까지 20.4%의 가장 높은 CAGR을 기록할 것으로 예상됩니다.
* 알고리즘 표준별: 2025년 고급 암호화 표준(AES)이 하드웨어 암호화 시장 점유율의 61.75%를 차지했으며, 양자 후 알고리즘은 2031년까지 35.1%의 가장 빠른 CAGR을 기록할 것으로 전망됩니다.
* 아키텍처별: 2025년 주문형 반도체(ASIC)가 하드웨어 암호화 시장 규모의 57.05%를 차지했으며, 보안 요소 통합 시스템 온 칩(SoC)은 22.3%의 CAGR로 확장될 것으로 예상됩니다.
* 최종 사용자 산업별: 2025년 가전제품이 하드웨어 암호화 시장 규모의 32.35%를 차지했으며, 자동차 산업은 2031년까지 26.4%의 CAGR로 성장할 것으로 전망됩니다.
* 지역별: 2025년 북미가 37.95%의 매출을 차지했으며, 아시아 태평양 지역은 21.9%의 가장 높은 CAGR을 기록할 것으로 예상됩니다.
# 3. 시장 동향 및 통찰력
3.1. 성장 동력 (Drivers)
* 기업 데이터센터의 SSD 채택 증가: AI 훈련 및 추론 워크로드가 성능과 보안을 동시에 요구함에 따라 기업들은 암호화된 NVMe SSD로 빠르게 전환하고 있습니다. 마이크론은 2024년 한 분기에 데이터센터 SSD 매출이 10억 달러를 초과했으며, 암호화된 드라이브는 표준 모델보다 15-20% 높은 가격에 판매되었습니다. KIOXIA의 CM9 시리즈는 PCIe 5.0 인터페이스가 이전 세대 대비 65% 향상된 무작위 쓰기 처리량으로 실시간 암호화를 제공하여 암호화 오버헤드에 대한 과거의 망설임을 해소했습니다. 이에 따라 하이퍼스케일 제공업체들은 지역별 주권 데이터 보호 프레임워크를 충족하기 위해 암호화된 스토리지를 표준화하고 있습니다.
* 엣지 AI 확산에 따른 온디바이스 보안 가속기 수요: 엣지에서의 추론 하드웨어는 모델 가중치와 입력 데이터를 보호하는 임베디드 암호화 블록을 필요로 합니다. 애플의 Private Cloud Compute는 보안 엔클레이브를 사용하여 실행 중 AI 매개변수를 잠급니다. NXP는 i.MX 프로세서 내부에 EdgeLock Secure Enclave를 통합하여 AI 보드의 키를 관리하고 변조를 감지합니다. Advantech는 TPM 기능을 NVIDIA Jetson 모듈과 결합하여 로봇 및 스마트 카메라 배포의 보안을 강화합니다. 이러한 AI 가속화와 암호화의 긴밀한 결합은 지적 재산 보호가 구매 기준이 되는 새로운 수요 부문을 창출하고 있습니다.
* 공공 클라우드의 국가 제로 트러스트 의무화: 미국 연방 기관들은 행정 명령 M-22-09에 따라 전송 중 및 저장된 데이터를 암호화해야 하며, 특히 민감한 워크로드에 하드웨어 모듈을 명시적으로 선호하고 있습니다. CISA의 BOD 25-01은 연방 클라우드 공급업체에도 유사한 조건을 적용합니다. FedRAMP 현대화는 하드웨어 기반 보안 증거를 제시하는 공급업체에 신속한 승인을 제공하여 상업용 클라우드 서비스 전반에 파급 효과를 일으키고 있습니다. 결과적으로 하드웨어 암호화 시장은 정부 계약 유지를 원하는 클라우드 운영업체의 채택 가속화를 목격하고 있습니다.
* 양자 내성 컨트롤러 칩 출시: SEALSQ의 QS7001 보안 요소는 CRYSTALS-Kyber 및 CRYSTALS-Dilithium 알고리즘을 포함하여 소형 폼팩터에서 양자 후 암호화의 상업적 실현 가능성을 보여줍니다. HP는 전용 ASIC을 통해 기업용 프린터에 유사한 알고리즘을 내장했습니다. 마이크로칩은 2027년 CNSA 2.0 일정에 맞춰 임베디드 컨트롤러에 양자 내성을 추가했습니다. 초기 채택은 장비 제조업체에 브랜딩 이점을 제공하는 동시에 미래 연방 표준과의 장기적인 규정 준수를 가능하게 합니다.
3.2. 제약 요인 (Restraints)
* 소프트웨어 암호화 대비 프리미엄 가격: 하드웨어 솔루션은 소프트웨어 솔루션보다 40-60% 더 비싸 가전제품 및 소규모 기업에서의 보급을 제한합니다. 킹스턴의 암호화된 USB 라인은 89-199달러에 판매되어 암호화되지 않은 옵션(29-49달러)보다 훨씬 비쌉니다. 데이터센터 SSD는 15-20%의 프리미엄을 보이며, 일부 운영업체는 여전히 이를 필수적이지 않다고 간주합니다. 소프트웨어 암호화가 기본 규정 준수를 충족할 수 있지만, 장기적인 성능 저하와 키 관리 복잡성은 운영 비용을 증가시켜 예산이 허용될 경우 대규모 워크로드를 하드웨어로 전환하도록 유도합니다.
* 첨단 암호화 IP 코어의 공급망 부족: 소수의 IP 공급업체만이 최첨단 암호화 코어를 생산하므로, 갑작스러운 수요 급증은 파운드리 슬롯을 압박합니다. 하프늄 가격이 400% 급등하여 암호화 SSD에 사용되는 DRAM 컨트롤러 비용이 상승했습니다. TSMC의 3-6% 웨이퍼 가격 인상은 틈새 보안 칩의 마진을 더욱 압박합니다. 7nm 제조 도구에 대한 수출 제한은 압력을 가중시켜, 확보된 할당량을 가진 기존 업체들에게 구조적 우위를 제공하고 스타트업의 새로운 설계 출시를 지연시킵니다.
* 고등급 알고리즘에 대한 수출 통제 제한: 미국 원산지 기술에 대한 수출 통제는 글로벌 시장 확장에 영향을 미칩니다.
* 펌웨어 수준의 사이드 채널 공격 공개: 펌웨어 수준에서 발생하는 사이드 채널 공격의 공개는 하드웨어 솔루션에 대한 신뢰에 영향을 미칠 수 있습니다.
# 4. 부문별 분석
4.1. 제품별: SSD의 지배력으로 기업 혁신 주도
SSD는 2025년 하드웨어 암호화 시장 점유율의 43.62%를 차지했으며, 2031년까지 20.4%의 CAGR로 확장되어 성능 요구사항과 암호화 의무가 어떻게 수렴하는지를 보여줍니다. SSD 출하량에 따른 하드웨어 암호화 시장 규모는 하이퍼스케일러들이 시스템을 교체함에 따라 2027년 이전에 HDD 출하량을 넘어설 것으로 예상됩니다. 삼성의 PM9C1a는 Device Identifier Composition Engine 표준을 도입하면서 6,000MB/s의 읽기 속도를 유지합니다. HDD는 여전히 아카이브 계층에 사용되며 회전 속도가 느리지만, TB당 비용이 중요한 곳에서는 여전히 관련성이 있습니다. Seagate의 Exos X24는 하이퍼스케일 콜드 스토리지를 위해 드라이브당 24TB와 내장 암호화를 제공합니다. USB 드라이브는 모바일 워크플로우를 충족하며, 인라인 네트워크 암호화 장치는 64GFC를 초과하는 SAN 링크를 보호하고 이제 양자 내성 기능을 통합합니다.
제품 환경은 스토리지 암호화의 긴밀한 결합으로 진화하고 있습니다. 통합 솔루션은 외부 어플라이언스에서 발생하는 지연 시간을 제거하고 키 수명 주기 워크플로우를 단순화합니다. 자동차 분야에서는 암호화된 eMMC 및 UFS 모듈도 동일한 SSD 컨트롤러 설계를 채택하여 부문 간 시너지를 창출합니다. NAND, 펌웨어 및 암호화 IP를 동시에 제어하는 공급업체는 고객이 감사를 간소화하기 위해 단일 공급업체 검증을 추구할 때 가치를 포착할 수 있는 위치에 있습니다.
4.2. 알고리즘 표준별: 양자 후 알고리즘의 부상과 AES 지배력 도전
고급 암호화 표준(AES) 알고리즘은 규제 기관과 산업 단체가 오랫동안 대량 데이터에 대해 AES-128 및 AES-256을 지지해 왔기 때문에 2025년 61.75%의 점유율을 차지했습니다. 그러나 양자 후(post-quantum) 알고리즘은 양자 공격에 대한 긴급한 대비를 반영하여 2031년까지 35.1%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. NIST가 2025년에 초안 표준을 확정하면 양자 후 출하량과 관련된 하드웨어 암호화 시장 규모는 가속화될 것입니다. SEALSQ는 이전 RSA 모듈과 동일한 풋프린트에 맞는 보안 요소 내부에 Kyber 및 Dilithium을 시연했습니다. AES-256과 Kyber-1024를 결합한 하이브리드 모드는 마이그레이션 중 하위 호환성을 제공합니다.
RSA 및 타원 곡선 방식은 인증 체인이 정적인 디지털 서명 워크플로우에 남아 있습니다. 인텔은 연방 구매자의 조달 마찰을 제거하기 위해 신제품 출시 전반에 걸쳐 FIPS 140-3 인증을 약속했습니다. 알고리즘 툴체인이 성숙함에 따라 공급업체 간 상호 운용성이 핵심이 되며, 하드웨어 암호화 시장은 애플리케이션 개발자로부터 알고리즘 변경 사항을 숨기는 개방형 인증 스위트 및 공통 API를 향해 나아가고 있습니다.
4.3. 아키텍처별: SoC 통합으로 보안 패러다임 전환
주문형 반도체(ASIC)는 데이터센터 플래시 어레이의 대량 암호화에 와트 효율적인 처리량을 제공하기 때문에 2025년 57.05%의 매출을 기록했습니다. 보안 요소가 포함된 시스템 온 칩(SoC) 설계로의 전환은 IoT 및 자동차 플랫폼이 단일 패키지 비용 제어를 추구함에 따라 22.3%의 우수한 CAGR을 주도하고 있습니다. 현재 추세가 유지된다면 SoC 기반 설계가 차지하는 하드웨어 암호화 시장 규모는 2029년까지 개별 ASIC 설계를 추월할 것입니다.
NXP는 i.MX9 프로세서 내부에 자율 키 스토리지를 내장하여 게이트웨이 또는 스마트 미터에서 외부 보안 칩의 필요성을 없앴습니다. FPGA는 비트스트림 업데이트를 통해 전체 실리콘 재설계 없이 현장 업그레이드를 허용하므로 양자 후 알고리즘 프로토타이핑에 여전히 관련성이 있습니다. 인텔의 Total Memory Encryption은 서버 CPU 내에서 런타임 메모리 기밀성을 제공하여 일부 보안 부팅 체인에서 마더보드 TPM의 필요성을 없앱니다. 더 많은 암호화가 온다이(on-die)로 이동함에 따라 보드 레이아웃이 단순화되고, 개정판 간에 변경되는 칩이 적기 때문에 공급망 검증이 더 쉬워집니다.
4.4. 최종 사용자 산업별: 자동차 산업의 성장이 가전제품을 능가
가전제품은 기본 스마트폰 암호화 및 개인용 컴퓨터의 보안 엔클레이브 프로세서에 힘입어 2025년 32.35%의 매출을 기록했습니다. 자동차 산업은 규모는 작지만, 소프트웨어 정의 차량이 암호화된 전자 제어 장치와 보호된 무선(OTA) 업데이트에 의존함에 따라 26.4%의 CAGR로 성장하고 있습니다. AUTOSAR의 Secure Hardware Extension은 구동계 안전을 관리하는 마이크로컨트롤러에 균일한 AES-128 요구사항을 설정합니다. 차량 제조업체는 기능 안전 및 FIPS 검증을 동시에 통과하는 하드웨어 모듈을 선택합니다.
정부 및 국방 부문은 엄격한 온도 및 변조 방지 사양을 충족하는 고신뢰성 모듈을 계속 주문하고 있습니다. 은행 및 금융 서비스는 POS 및 토큰화 서버에 하드웨어 기반 암호화를 장려하는 PCI DSS 4.0 규칙에 따라 채택 일정을 조정합니다. 헬스케어는 HIPAA 현대화가 현장 의료 기기에 하드웨어 모듈을 요구함에 따라 환자 기록 암호화를 채택합니다. 제조 공장은 암호화된 PLC 펌웨어를 통해 산업 지적 재산을 보호하며, IT 및 통신 제공업체는 트래픽 검사와 양자 후 업그레이드를 결합한 라인 속도 네트워크 암호화 장치를 선호합니다.
# 5. 지역별 분석
* 북미: 2025년 37.95%의 매출을 차지했습니다. 행정 명령 14028은 연방 시스템 전반에 걸쳐 암호화를 의무화하여 FIPS 검증 모듈 수요를 촉진하고 있습니다. 웨스턴 디지털은 암호화된 SSD가 하이퍼스케일러의 표준이 되면서 클라우드 비즈니스에서 119%의 성장을 기록했습니다. 캐나다의 암호화 모듈 검증 프로그램(CMVP)과의 연계는 유사한 요구사항을 북쪽으로 확장하며, 멕시코의 제조 회랑은 국경 간 무역을 위한 보안 산업 네트워크를 배포합니다.
* 아시아 태평양: 21.9%의 가장 강력한 CAGR을 기록할 것으로 예상됩니다. 삼성의 반도체 사업은 2024년 4분기에 30.1조 원의 매출을 기록했으며, 이는 이제 하드웨어 암호화를 기본으로 하는 고대역폭 메모리 및 서버 SSD 라인에 의해 뒷받침됩니다. 중국의 핵심 인프라 법은 전력 및 통신망에 현지화된 암호화된 스토리지를 요구합니다. 인도의 금융 디지털화 노력은 은행들이 실시간 결제 레일을 위해 FIPS 준수 HSM을 출시하도록 추진합니다. 일본의 기본 사이버 보안법은 핵심 인프라가 인증된 모듈을 채택하도록 의무화하여 국내 수요를 촉진합니다. 한국은 전 세계 하드웨어 암호화 시장에 공급되는 NAND 용량 확장을 주도하고 있습니다.
* 유럽: GDPR 및 NIS 2 지침이 데이터 보호 규범에 암호화를 포함시키면서 꾸준한 견인력을 얻고 있습니다. 독일 자동차 제조업체는 UN R155 규칙에 앞서 암호화된 ECU 통신을 개척하고 있습니다. 영국은 브렉시트 이후 사이버 전략에서 국내 통제 암호화 IP를 강조합니다. 북유럽 정부는 보안 마이크로컨트롤러에 의존하는 완전 디지털 의료 시스템을 운영합니다. 프랑스는 보안 마이크로컨트롤러 개발에 중점을 두는 반면, 스페인과 이탈리아는 스마트 미터 배포에 암호화를 도입하고 있습니다. ETSI 및 ENISA의 조화된 인증 체계는 공급업체 침투를 간소화하고 균형 잡힌 성장을 유지합니다.
# 6. 경쟁 환경
하드웨어 암호화 시장은 다각화된 스토리지 공급업체와 전문 보안 칩 제조업체 간의 균형을 이루고 있습니다. Western Digital, Samsung, Micron, Seagate는 드라이브에 직접 암호화를 내장하여 FIPS 테스트를 신속하게 통과하는 규모의 경제를 활용합니다. Intel, Broadcom, Marvell은 데이터센터 성능 마진을 유지하기 위해 프로세서 및 어댑터 카드에 암호화 오프로드를 추가합니다. Thales와 SEALSQ는 양자 후 기능을 통합한 인증된 고신뢰성 모듈로 국방 및 금융 구매자를 공략합니다.
수직 통합은 지배적인 전략으로 남아 있습니다. 암호화 IP, 펌웨어 스택 및 검증 연구소를 소유한 기업은 인증 시간을 단축하고 프리미엄 가격을 확보합니다. Marvell의 LiquidSecurity 카드는 클라우드 운영업체에 외부 어플라이언스 없이 HSM 기능을 제공합니다. 하이브리드 양자 후 체계에 대한 특허 포트폴리오는 경쟁 방어막 역할을 합니다. 공급망 통제도 중요하며, 현지 7nm 파운드리 계약을 체결한 기업은 수출 통제 중단을 피할 수 있습니다. 자동차 보안 게이트웨이 또는 엣지 AI 코프로세서를 목표로 하는 스타트업은 Tier-1 공급업체와 협력하여 인증 학습 곡선을 극복합니다.
시장 진입자들은 양자 후 대비, 에너지 효율성 및 통합 보안 부팅 프레임워크를 통해 차별화합니다. PQShield와 SiFive와 같은 전략적 제휴는 RISC-V 칩을 보안 영역으로 확장하는 동시에 라이선스 비용을 절감합니다. Cadence와 같은 대형 EDA 제공업체가 임베디드 보안 IP 공급업체를 인수하여 암호화 하드 매크로를 칩 설계 스위트에 번들링하는 등 인수 활동이 계속되고 있습니다. 향후 5년 동안 인증 비용과 파운드리 부족은 통합 모멘텀을 높여 최종 암호화 역량을 갖춘 플레이어로 시장을 좁힐 수 있습니다.
주요 시장 참여자:
* Western Digital Technologies
* Samsung Electronics
* Micron Technology, Inc.
* Kingston Technology Corporation
* Seagate Technology
# 7. 최근 산업 동향
* 2025년 5월: SEALSQ는 양자 공격으로부터 암호화폐 지갑을 보호하기 위해 Kyber 및 Dilithium 알고리즘을 탑재한 QS7001 보안 요소를 공개했습니다.
* 2025년 5월: KIOXIA는 최대 61.44TB의 CM9 시리즈 PCIe 5.0 NVMe SSD를 발표했으며, 이전 제품보다 65% 빠른 무작위 쓰기 속도를 제공합니다.
* 2025년 4월: Seagate는 Mozaic 3+ HAMR을 사용하여 최대 36TB의 Exos M 하드 드라이브를 출시하여 데이터센터 랙에서 TB당 전력을 60% 절감했습니다.
* 2025년 4월: 마이크론은 보안 중심 메모리를 차량 연결성과 연계하기 위해 전용 자동차 및 임베디드 사업부로 재편했습니다.
본 보고서는 하드웨어 암호화 시장에 대한 포괄적인 분석을 제공합니다. 하드웨어 암호화 시장은 저장 장치, 이동식 미디어 및 인라인 네트워크 암호화 장치 내에서 저장되거나 전송 중인 데이터를 암호화하는 전용 실리콘 또는 보드 레벨 구성 요소에서 발생하는 수익을 의미하며, 공장 출하 시부터 자체 암호화 기능을 갖춘 소비자 및 기업용 장치를 포함합니다. 순수 소프트웨어 기반 암호화, 클라우드 키 관리 서비스, 범용 하드웨어 보안 모듈은 본 보고서의 범위에서 제외됩니다.
시장 규모는 2026년 3억 4,717만 달러에서 2031년까지 4억 3,022만 달러로 성장할 것으로 전망됩니다. 주요 성장 동력으로는 기업 데이터센터의 SSD 채택 증가, 자동차 E/E 아키텍처 내 암호화된 스토리지에 대한 규제 강화, 엣지 AI 확산으로 인한 온디바이스 보안 가속기 수요, 공공 클라우드의 국가 제로 트러스트 의무화, 양자 내성 컨트롤러 칩 출시, 드라이브 수준 암호화 삭제에 대한 순환 경제 요구 등이 있습니다. 반면, 소프트웨어 암호화 대비 높은 프리미엄 가격, 고급 암호화 IP 코어의 공급망 부족, 고등급 알고리즘에 대한 수출 통제 제한, 펌웨어 수준의 사이드 채널 공격 공개 등은 시장 성장을 저해하는 요인으로 작용합니다.
시장은 제품(HDD, SSD, USB 드라이브, 인라인 네트워크 암호화 장치), 알고리즘 표준(AES, RSA, ECC, 양자 내성 알고리즘), 아키텍처(ASIC, FPGA, 보안 요소가 포함된 SoC, TPM), 최종 사용자 산업(소비자 가전, 자동차, 정부 및 국방, 헬스케어 및 생명 과학, BFSI, 제조, IT 및 통신 등), 그리고 지역별로 세분화됩니다. 특히 SSD 부문은 데이터센터 채택 증가에 힘입어 20.4%의 가장 빠른 연평균 성장률을 보일 것으로 예상됩니다. 지역별로는 아시아 태평양 지역이 반도체 제조 역량, 새로운 사이버 보안 법규, 클라우드 인프라 확장으로 인해 21.9%의 가장 강력한 성장 잠재력을 가지고 있습니다.
기술적 측면에서는 미래 양자 컴퓨터 공격에 대비하기 위한 Kyber 및 Dilithium과 같은 양자 내성 알고리즘의 중요성이 부각되며, 2025년 출시되는 보안 요소 및 프린터에 이미 적용되고 있습니다. 또한, FIPS 140-3 검증은 연방 및 규제 산업 판매에 있어 가장 중요한 인증으로, 공급업체들이 승인된 알고리즘을 통합하고 엄격한 테스트를 거치도록 유도합니다. 하드웨어 암호화는 소프트웨어 방식보다 최대 60% 높은 비용이 들 수 있으나, 고처리량 워크로드의 성능 및 키 관리 이점으로 인해 투자가 정당화되는 경우가 많습니다.
경쟁 환경 분석에는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석이 포함되며, Western Digital, Samsung Electronics, Micron Technology, Kingston Technology, Seagate Technology, Intel Corporation, Thales Group 등 주요 20개 기업의 프로필을 상세히 다룹니다.
본 보고서는 SSD 공급업체, 데이터센터 운영자, 정보 보안 컨설턴트와의 심층 인터뷰를 통한 1차 연구와 NIST FIPS 140 인증서, 수출 통계, 기업 공시 자료 등을 활용한 2차 연구를 결합한 강력한 연구 방법론을 채택하고 있습니다. 시장 규모 및 예측은 IDC 및 SIA의 출하량 데이터와 암호화 적용률을 기반으로 한 하향식 모델과 공급업체 수익을 통한 상향식 모델을 상호 검증하여 신뢰성을 확보했습니다. Mordor Intelligence의 분석은 엄격한 세분화와 연간 업데이트 주기를 통해 신뢰할 수 있는 시장 기준점을 제공하며, 이는 다른 보고서들과의 차별점입니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 기업 데이터센터에서 SSD 채택 증가
- 4.2.2 자동차 E/E 아키텍처에서 암호화된 스토리지에 대한 규제 강화
- 4.2.3 온디바이스 보안 가속기를 요구하는 엣지 AI 확산
- 4.2.4 공공 클라우드에서 국가 제로 트러스트 의무화
- 4.2.5 양자 내성 컨트롤러 칩 출시
- 4.2.6 드라이브 수준 암호화 삭제에 대한 순환 경제 수요
- 4.3 시장 제약
- 4.3.1 소프트웨어 암호화 대비 프리미엄 가격
- 4.3.2 고급 암호화 IP 코어의 공급망 부족
- 4.3.3 고등급 알고리즘에 대한 수출 통제 제한
- 4.3.4 펌웨어 수준의 사이드 채널 공격 공개
- 4.4 주요 규제 프레임워크 평가
- 4.5 기술 전망
- 4.6 포터의 5가지 경쟁 요인
- 4.6.1 공급업체의 교섭력
- 4.6.2 구매자의 교섭력
- 4.6.3 신규 진입자의 위협
- 4.6.4 대체재의 위협
- 4.6.5 경쟁 강도
- 4.7 주요 이해관계자 영향 평가
- 4.8 주요 사용 사례 및 사례 연구
- 4.9 시장의 거시 경제 요인에 미치는 영향
- 4.10 투자 분석
5. 시장 세분화
- 5.1 제품별
- 5.1.1 하드 디스크 드라이브 (HDD)
- 5.1.2 솔리드 스테이트 드라이브 (SSD)
- 5.1.3 범용 직렬 버스 (USB) 드라이브
- 5.1.4 인라인 네트워크 암호화 장치
- 5.2 알고리즘 표준별
- 5.2.1 고급 암호화 표준 (AES)
- 5.2.2 리베스트-샤미르-애들먼 (RSA)
- 5.2.3 타원 곡선 암호화 (ECC)
- 5.2.4 양자 후 알고리즘
- 5.3 아키텍처별
- 5.3.1 주문형 반도체 (ASIC)
- 5.3.2 필드 프로그래머블 게이트 어레이 (FPGA)
- 5.3.3 보안 요소가 포함된 시스템 온 칩 (SoC)
- 5.3.4 신뢰 플랫폼 모듈 (TPM)
- 5.4 최종 사용 산업별
- 5.4.1 가전제품
- 5.4.2 자동차
- 5.4.3 정부 및 국방
- 5.4.4 의료 및 생명 과학
- 5.4.5 은행, 금융 서비스 및 보험 (BFSI)
- 5.4.6 제조
- 5.4.7 IT 및 통신
- 5.4.8 기타
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 영국
- 5.5.3.2 독일
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 북유럽
- 5.5.3.7 유럽 기타 지역
- 5.5.4 중동 및 아프리카
- 5.5.4.1 중동
- 5.5.4.1.1 사우디아라비아
- 5.5.4.1.2 아랍에미리트
- 5.5.4.1.3 튀르키예
- 5.5.4.1.4 중동 기타 지역
- 5.5.4.2 아프리카
- 5.5.4.2.1 남아프리카 공화국
- 5.5.4.2.2 이집트
- 5.5.4.2.3 나이지리아
- 5.5.4.2.4 아프리카 기타 지역
- 5.5.4.1 중동
- 5.5.5 아시아 태평양
- 5.5.5.1 중국
- 5.5.5.2 인도
- 5.5.5.3 일본
- 5.5.5.4 대한민국
- 5.5.5.5 아세안
- 5.5.5.6 호주
- 5.5.5.7 뉴질랜드
- 5.5.5.8 아시아 태평양 기타 지역
- 5.5.1 북미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 행보
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 사항 포함)
- 6.4.1 Western Digital Technologies
- 6.4.2 Samsung Electronics
- 6.4.3 Micron Technology
- 6.4.4 Kingston Technology
- 6.4.5 Seagate Technology
- 6.4.6 Intel Corporation
- 6.4.7 Thales Group
- 6.4.8 Broadcom Inc
- 6.4.9 IBM Corporation
- 6.4.10 NetApp Inc
- 6.4.11 Toshiba Corporation
- 6.4.12 Microchip Technology
- 6.4.13 Kanguru Solutions
- 6.4.14 Gemalto (Thales DIS)
- 6.4.15 Maxim Integrated (ADI)
- 6.4.16 WinMagic
- 6.4.17 Apricorn
- 6.4.18 Rohde & Schwarz Cybersecurity
- 6.4.19 Futurex
- 6.4.20 SEALSQ (WISeKey)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
하드웨어 암호화는 데이터를 보호하기 위해 소프트웨어 기반이 아닌 물리적인 하드웨어 구성 요소를 활용하는 암호화 방식입니다. 이는 전용 암호화 칩, 프로세서, 또는 보안 모듈 내에서 암호화 및 복호화 연산을 수행함으로써, 소프트웨어 암호화에 비해 더 높은 보안성, 성능, 그리고 무결성을 제공하는 것이 특징입니다. 물리적 변조나 소프트웨어 취약점 공격으로부터 데이터를 더욱 효과적으로 보호할 수 있어, 민감한 정보 보호에 필수적인 기술로 인식되고 있습니다.
하드웨어 암호화의 유형은 다양하게 존재합니다. 첫째, 전체 디스크 암호화(Full Disk Encryption, FDE)는 저장 장치 전체를 암호화하는 방식으로, SSD나 HDD에 내장된 컨트롤러 또는 별도의 암호화 칩을 사용합니다. 이는 운영체제 부팅 전부터 데이터를 보호하여 무단 접근을 차단합니다. 둘째, 보안 모듈로는 TPM(Trusted Platform Module), HSM(Hardware Security Module), SE(Secure Element) 등이 있습니다. TPM은 암호화 키 생성 및 저장, 플랫폼 무결성 검증 등을 수행하는 보안 칩으로, 부팅 프로세스 보호 및 데이터 암호화 키 관리에 활용됩니다. HSM은 고성능 암호화 연산 및 키 관리를 전문으로 하는 장비로, 주로 서버나 클라우드 환경에서 대량의 암호화 작업을 처리하고 민감한 키를 안전하게 보관하는 데 사용됩니다. SE는 스마트카드, 모바일 기기 등에 내장되어 결제 정보나 생체 인식 데이터와 같은 민감한 정보를 안전하게 저장하고 처리하는 독립적인 보안 칩입니다. 셋째, 최신 CPU에 내장된 AES-NI(Intel Advanced Encryption Standard New Instructions)와 같은 암호화 가속 명령어도 하드웨어 암호화의 한 형태로 볼 수 있으며, 이는 소프트웨어 암호화의 성능을 하드웨어적으로 보조하여 효율성을 높입니다. 넷째, 자체 암호화 칩을 내장하여 데이터를 저장 시 자동으로 암호화하는 USB 암호화 드라이브도 널리 사용됩니다.
하드웨어 암호화는 다양한 분야에서 활용되고 있습니다. 기업 및 정부 기관에서는 민감한 데이터 보호, GDPR, HIPAA 등과 같은 규제 준수, 그리고 기밀 유지를 위해 필수적으로 도입하고 있습니다. 개인 사용자들은 노트북, 스마트폰, 외장 하드 드라이브 등 개인 기기의 데이터를 보호하는 데 활용하며, 클라우드 컴퓨팅 환경에서는 데이터의 기밀성과 무결성을 보장하고 고객 데이터를 보호하는 핵심 기술로 자리 잡고 있습니다. 또한, 사물 인터넷(IoT) 기기의 펌웨어 및 통신 데이터 암호화, 기기 인증에도 활용되며, 금융 서비스 분야에서는 결제 시스템, 온라인 뱅킹, 신용카드 정보 보호에 필수적입니다. 최근에는 블록체인 및 암호화폐 분야에서 개인 키 관리 및 트랜잭션 서명 등에도 그 중요성이 부각되고 있습니다.
관련 기술로는 키 관리 시스템(Key Management System, KMS)이 있습니다. 이는 암호화 키의 생성, 저장, 배포, 폐기 등 전체 라이프사이클을 안전하게 관리하는 시스템으로, 하드웨어 암호화의 효과를 극대화하기 위해 필수적입니다. 보안 부팅(Secure Boot)은 시스템 부팅 과정에서 악성 코드나 변조된 펌웨어가 로드되는 것을 방지하여 시스템의 무결성을 보장하며, TPM과 연동되어 작동하는 경우가 많습니다. 원격 증명(Remote Attestation)은 원격에 있는 장치의 보안 상태를 검증하는 기술로, IoT 기기나 클라우드 서버의 신뢰성을 확인하는 데 사용됩니다. 미래의 양자 컴퓨터 공격에 대비하기 위한 양자 내성 암호(Post-Quantum Cryptography, PQC)는 하드웨어 암호화 모듈에 통합되는 연구가 활발히 진행 중이며, 모든 사용자, 장치, 애플리케이션을 신뢰하지 않고 지속적으로 검증하는 제로 트러스트 아키텍처(Zero Trust Architecture)에서 하드웨어 암호화는 장치 및 데이터의 신뢰성을 확보하는 핵심 요소로 기능합니다.
시장 배경을 살펴보면, 사이버 공격의 고도화와 빈번한 데이터 유출 사고로 인해 데이터 보안의 중요성이 더욱 부각되면서 하드웨어 암호화의 수요가 급증하고 있습니다. GDPR, CCPA 등 개인 정보 보호 및 데이터 보안 관련 규제가 전 세계적으로 강화되면서 기업들의 하드웨어 암호화 도입이 가속화되고 있으며, 클라우드 및 IoT 확산으로 인해 방대한 데이터의 보안을 위한 하드웨어 기반의 강력한 암호화 솔루션이 필수적이 되었습니다. 또한, 대량의 데이터를 실시간으로 처리해야 하는 환경에서 소프트웨어 암호화의 성능 한계를 극복하기 위해 하드웨어 가속 암호화의 수요가 증가하고 있으며, 원격 근무 확산과 모바일 기기 사용 증가로 인해 분산된 환경에서의 데이터 보호가 중요해지면서 하드웨어 암호화 솔루션의 필요성이 더욱 커지고 있습니다.
미래 전망에 있어서 하드웨어 암호화는 더욱 강력한 보안 기능을 제공하며, 생체 인식, AI 기반 위협 탐지 등 다양한 보안 솔루션과의 통합이 심화될 것입니다. 양자 컴퓨터의 위협에 대비하여 양자 내성 암호 알고리즘이 하드웨어 암호화 모듈에 점진적으로 통합될 것이며, 엣지 디바이스와 IoT 기기에서 생성되는 데이터의 양이 폭증함에 따라 이들 기기에서의 하드웨어 암호화는 필수적인 보안 요소로 자리매김할 것입니다. 클라우드 서비스 제공업체들은 고객 데이터 보호를 위해 HSM, TPM 등 하드웨어 보안 모듈의 활용을 더욱 확대할 것이며, 보안성은 유지하면서도 사용자 경험을 저해하지 않는 방향으로 기술이 발전하여 투명한 암호화(Transparent Encryption) 기술이 더욱 보편화될 수 있습니다. 궁극적으로 하드웨어 암호화는 시스템의 신뢰성을 보장하고, 제로 트러스트 아키텍처를 구현하는 데 있어 핵심적인 기반 기술로서 그 중요성이 더욱 커질 것으로 예상됩니다.