❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
산업용 원심분리기 시장 분석: 성장 동향 및 예측 (2026-2031)
# 1. 시장 개요 및 주요 수치
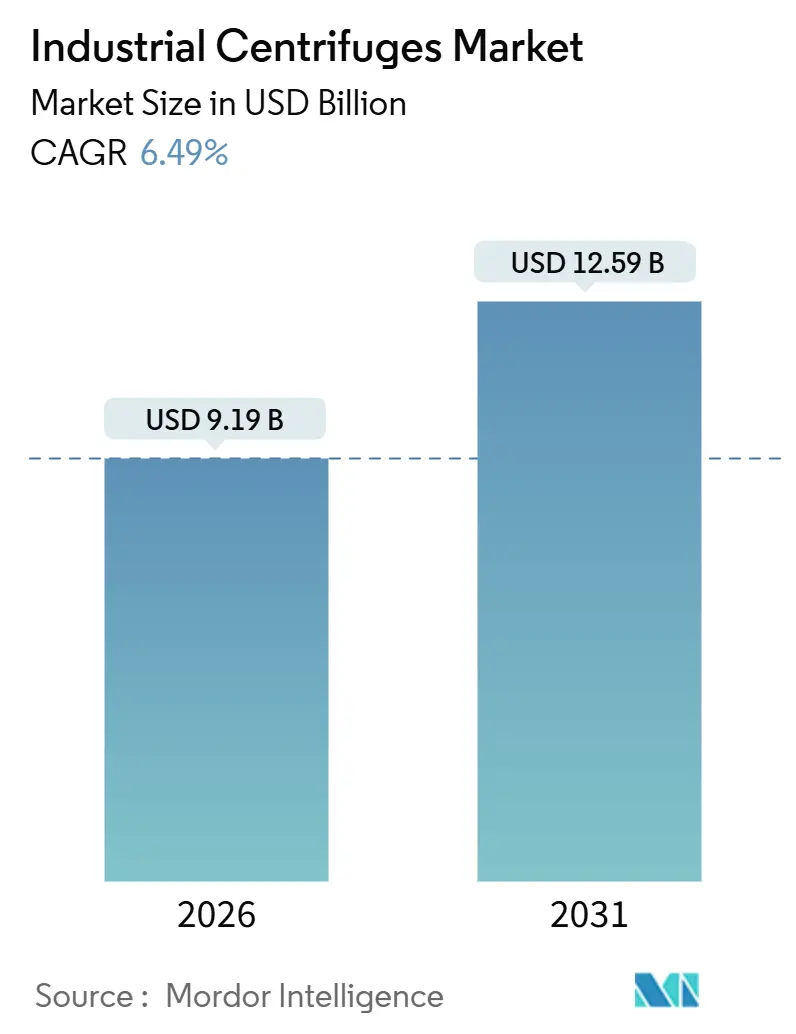
Mordor Intelligence의 보고서에 따르면, 산업용 원심분리기 시장은 2021년부터 2031년까지의 기간을 연구 대상으로 하며, 2026년에는 91억 9천만 달러 규모로 추정되고 2031년에는 125억 9천만 달러에 이를 것으로 전망됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 6.49%를 기록할 것으로 예상됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 북미가 가장 큰 시장 점유율을 차지하고 있으며, 시장 집중도는 중간 수준으로 평가됩니다.
이러한 견고한 성장은 엄격해지는 폐수 방류 규제, 제약 및 생명공학 분야의 생산 능력 증대, 리튬 이온 배터리 재활용 라인의 급속한 확장에 기인하며, 이는 모두 더 높은 처리량과 순도를 요구하는 분리 기술로의 전환을 가속화하고 있습니다. 특히 침전형 장비가 시장을 선도하고 있지만, 의약품 제조업체와 특수 화학물질 생산자들이 순도 목표를 강화함에 따라 여과형 원심분리기의 성장이 빠르게 이루어지고 있습니다. 수직형 설계는 클린룸과 같이 공간 효율성이 중요한 환경에서 점유율을 확대하고 있으며, 연속식 장비가 대량 생산 분야를 지배하는 반면, 규제된 다품종 생산 환경에서는 회분식 장비의 사용이 꾸준히 증가하고 있습니다. 지역적으로는 북미가 연방 인프라 및 리쇼어링 프로그램의 혜택을 받고 있으며, 아시아 태평양 지역은 Zero Liquid Discharge(ZLD) 의무화와 제약 수출 증가에 힘입어 성장을 가속화하고 있습니다.
# 2. 시장 동향 및 통찰력
2.1. 주요 성장 동력 (Drivers)
* 엄격한 폐수 규제 (Stringent Wastewater Regulations): EPA의 40 CFR Part 437과 같은 규제는 중앙 집중식 폐수 처리 시설에서 더 건조한 케이크와 낮은 폐기물 부피를 생성하는 데칸터 원심분리기 채택을 강제하고 있습니다. 중국의 개정된 수질 오염 방지 및 통제법은 화학 단지 내 ZLD 설치를 촉진하며, 염수 처리가 가능한 소형 수직형 설계가 선호됩니다. EU의 산업 배출 지침(Industrial Emissions Directive) 업데이트는 펄프 및 제지 공장의 부유 고형물 감소를 요구하며, 10 NTU 미만의 탁도를 달성하는 디스크 스택 분리기로의 개조를 유도하고 있습니다. 이는 전 세계적으로 CAGR에 1.2%의 긍정적인 영향을 미칩니다.
* 제약 및 생명공학 분야의 생산 능력 확장 (Capacity Expansion in Pharma & Biotech): AGC Biologics의 코펜하겐 공장 확장과 Grifols의 FDA 승인 혈장 라인 사례에서 볼 수 있듯이, 제약 및 생명공학 기업들은 자동화된 디스크 스택 분리기 및 튜블러 볼 원심분리기를 도입하여 수확 주기 시간을 단축하고 높은 순도를 달성하고 있습니다. 모듈형 클린룸과 일회용 바이오리액터는 스키드 장착형 수직 원심분리기에 대한 수요를 촉진하며, 이는 계약 제조업체가 72시간 이내에 생산 캠페인을 전환할 수 있도록 합니다. 인도와 한국의 바이오시밀러 생산 증가는 여과형 원심분리기의 성장을 견인하며, 이는 생체 이용률에 중요한 미세 입자 크기 제어를 제공합니다. 이는 CAGR에 1.4%의 가장 큰 긍정적 영향을 미칩니다.
* 리튬 이온 배터리 재활용 라인의 급증 (Surge in Li-ion Battery-recycling Lines): 북미, 유럽, 중국, 한국 등지에서 리튬 이온 배터리 재활용 라인의 급속한 구축은 산업용 원심분리기에 대한 수요를 크게 증가시키고 있습니다. 이는 CAGR에 1.3%의 긍정적 영향을 미칩니다.
* 산업 폐수 재활용 의무화 (Industrial Wastewater-reuse Mandates): 중국의 2025년까지 산업용수 재활용 30% 목표, UAE의 산업 재활용 법규, 인도의 개정된 섬유 표준 등은 산업 폐수 재활용을 위한 데칸터 및 디스크 스택 분리기 도입을 촉진합니다. 이는 CAGR에 1.1%의 긍정적 영향을 미칩니다.
* 식품 및 음료 정화 수요 (Demand from Food & Beverage Clarification): 주스 및 음료 가공업체들은 콜드 프레스 및 유통기한 연장 제품을 지원하기 위해 침전 탱크 대신 밀폐형 디스크 스택 분리기를 채택하고 있습니다. 유럽의 유제품 협동조합들은 박테리아 수치 규정을 충족하기 위해 2024-2025년에 150개 이상의 정화기를 설치했습니다. 수제 맥주 양조장들은 소형 수평형 데칸터로 효모를 회수하여 폐수 비용을 절감하고 바이오매스 재판매 스트림을 창출합니다. 이는 CAGR에 0.8%의 긍정적 영향을 미칩니다.
* 조류 기반 바이오 연료 플랜트의 규모 확장 (Scale-up of Algae-based Biofuel Plants): 조류 기반 바이오 연료 생산의 증가는 원심분리기에 대한 새로운 수요를 창출합니다. 이는 CAGR에 0.6%의 긍정적 영향을 미칩니다.
2.2. 주요 저해 요인 (Restraints)
* 높은 초기 투자 비용 (High Capital Expenditure): 광산 폐기물 데칸터는 200만 달러 이상이 소요될 수 있으며, 설치 비용이 추가로 40%까지 발생하여 남미 및 동남아시아 지역의 운영자들이 구매를 지연시키는 요인이 됩니다. 유럽 공급업체들은 OEM에게 자본 지출을 전가하는 ‘톤당 지불’ 계약을 제공하지만, 제약 분야 외에서는 채택률이 낮습니다. 이는 CAGR에 -0.9%의 부정적 영향을 미칩니다.
* 높은 운영 및 에너지 비용 (Elevated Operating & Energy Cost): 유럽 유제품 공장의 디스크 스택 분리기는 연간 15,000-25,000달러의 전기료를 발생시킬 수 있습니다. 가변 주파수 드라이브(VFD)를 통한 부하 절감은 가능하지만, 개조 비용이 최대 80,000달러에 달합니다. 마모성 광업 작업에서는 베어링 교체 및 볼 재표면 처리로 연간 30,000-50,000달러의 운영 비용이 추가되어, 일부 사용자는 고형물 함량이 적은 경우 멤브레인 기술로 전환을 고려하게 됩니다. 이는 CAGR에 -0.7%의 부정적 영향을 미칩니다.
* 멤브레인 기술과의 경쟁 (Competition from Membrane Technology): 특히 식품 및 음료, 제약 분야에서 멤브레인 기술의 발전은 원심분리기 시장에 경쟁 압력을 가하고 있습니다. 이는 CAGR에 -0.5%의 부정적 영향을 미칩니다.
* 숙련된 원심분리기 운영자 부족 (Shortage of Skilled Centrifuge Operators): 북미와 유럽을 중심으로 숙련된 운영자 부족은 시장 성장을 저해하는 요인으로 작용하며, 아시아 태평양 지역으로도 파급될 수 있습니다. 이는 CAGR에 -0.4%의 부정적 영향을 미칩니다.
# 3. 세그먼트별 분석
3.1. 유형별 분석: 순도 요구에 따른 여과형의 성장
* 침전형 (Sedimentation): 2025년 산업용 원심분리기 시장 점유율의 56.6%를 차지하며 선두를 유지했습니다. 광업, 도시 슬러지 처리, 식용유 정제 등에서 확고한 사용처를 가지고 있습니다. 구리 광미 연못의 연속식 데칸터는 시간당 100m³를 처리하고 22% 고형물 케이크를 생산하며, 유제품 정화기는 1 NTU 미만의 탁도를 달성합니다. 침전형은 높은 처리량, 견고성, 낮은 운영 비용이 강점입니다.
* 여과형 (Filtering): 2026년부터 2031년까지 연평균 7.2%의 성장률을 보일 것으로 예상됩니다. API 결정화, 탄산리튬 정제, 특수 화학물질 정제 분야에서 빠르게 확장되고 있습니다. 바스켓형은 소량 배치 의약품 중간체에 적합하며, 푸셔형은 연속식 아디프산 결정에 사용됩니다. 배터리 등급 리튬 시설의 필러 원심분리기는 케이크 배출을 자동화하고 부식성 스프레이로부터 작업자를 보호합니다. ISO 14644 클린룸 규제가 강화되면서 CIP(Clean-in-Place) 기능이 통합된 수직형 여과 모델이 Grade C 및 D 스위트의 표준으로 자리 잡고 있습니다.
* 전망: 두 유형 모두 공존하며, 처리량과 견고성, 낮은 운영 비용이 중요한 분야에서는 침전형이, 순도, 세척 효율성, 케이크 건조도가 제품 가치에 직접적인 영향을 미 미치는 분야에서는 여과형이 우위를 점할 것입니다.
3.2. 설계별 분석: 클린룸 시장을 선점하는 수직형
* 수평형 (Horizontal): 2025년 산업용 원심분리기 시장의 60.1%를 차지했습니다. 광업, 폐수 처리, 선박 설치 등 넓은 공간이 확보되고 낮은 무게 중심 설계가 진동을 억제하는 환경에서 주로 사용됩니다. 데칸터는 최소한의 감독으로 24시간 연중무휴 작동하며, 해양 연료유 정화용 수평형 디스크 스택 모델은 슬러지 축적을 방지합니다.
* 수직형 (Vertical): 연평균 7.6%의 성장률을 기록할 것으로 예상됩니다. 클린룸 환경에서 공간 비용이 제곱미터당 5,000-10,000달러에 달하기 때문에 수직형은 공간 효율성 측면에서 큰 이점을 제공합니다. AGC Biologics의 코펜하겐 공장 사례처럼 수직형 디스크 스택을 선택하여 40%의 공간 절약을 달성했습니다. 수직형 필러 원심분리기는 용매 봉쇄 기능을 강화하여 가연성 용매를 사용하는 API 공장에서 폭발 위험을 완화합니다. 배터리 재활용 라인에서는 오버헤드 컨베이어가 슬러리를 상단 입구로 직접 공급하기 때문에 수직형 데칸터가 선호됩니다.
* 전망: 공급업체들이 하이브리드 기하학, 기울어진 볼, 모듈형 프레임 등 수평형과 수직형의 공간 및 유지보수 이점을 결합한 설계를 개발함에 따라 시장은 수렴될 가능성이 높습니다.
3.3. 운영 모드별 분석: 연속식 효율성과 회분식 유연성의 균형
* 연속식 (Continuous): 2025년 시장 점유율의 66.3%를 차지했습니다. 대량 식품, 기초 화학물질, 광업 분야에서 연중무휴 운영의 이점을 활용합니다. 도시 바이오솔리드 처리용 데칸터는 연간 8,000-10,000시간 작동하며, 자동화된 슬러지 배출 기능으로 95% 이상의 가동 시간을 유지합니다.
* 회분식 (Batch): 연평균 7.8%의 성장률로 빠르게 성장할 것으로 예상됩니다. 다품종 의약품 생산 공장 및 특수 화학물질 캠페인에 적합합니다. 바스켓형 및 필러형은 FDA 21 CFR Part 211 및 EU GMP Annex 1 규정 하에서 6시간 이내의 빠른 전환 및 세척 검증이 가능합니다. Grifols는 회분식 튜블러 볼 설계를 통해 개별 기증자 풀을 처리하여 로트 추적성을 유지합니다. 배터리 재활용 파일럿에서는 회분식 여과 원심분리기가 다양한 화학 물질을 처리하며, 캠페인 간 매개변수 조정을 통해 수율을 극대화합니다.
* 전망: 맞춤형 의약품, 세포 치료제, 맞춤형 특수 화학물질 스트림이 증가함에 따라, 산업용 원심분리기 시장은 연속식의 처리량 증가와 회분식의 유연성 사이에서 균형을 유지하며 각자의 틈새시장에서 충성도를 확보할 것입니다.
3.4. 산업별 분석: 수처리 분야의 빠른 성장
* 화학 처리 (Chemical Processing): 2025년 산업용 원심분리기 시장에서 23.4%의 가장 큰 매출 점유율을 차지했습니다. 용매 회수, 고분자 탈수, 촉매 재활용 등에 주로 사용됩니다. 폴리염화비닐(PVC) 수지 스트림의 데칸터는 후속 건조 에너지 소비를 40% 줄이며, 정밀 화학 공장의 디스크 스택은 팔라듐 촉매를 회수합니다.
* 물 및 폐수 처리 (Water and Wastewater Treatment): 8.3%로 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다. 40 CFR Part 437 및 중국의 Zero Liquid Discharge(ZLD) 의무화와 같은 엄격한 규제가 폐기 또는 재활용 전 기계적 탈수를 강제하기 때문입니다. 북미의 도시 시설들은 벨트 프레스를 데칸터로 교체하여 고분자 사용량을 30% 줄이고 더 건조한 케이크를 생산하고 있습니다. 인도의 섬유 공장들은 30mg/L 미만의 고형물 한도를 충족하기 위해 디스크 스택을 개조하여 막대한 방류 벌금을 피하고 있습니다.
* 기타 산업: 제약 및 생명공학 분야는 생산 능력 확장에 따라 성장을 지속하고 있으며, 식품 및 음료 분야는 수제 맥주 효모 회수 및 식물성 단백질 정화 등으로 응용 범위가 확대되고 있습니다. 광업, 펄프 및 제지, 발전 산업은 상품 가격 및 환경 개선에 따라 꾸준하지만 주기적인 수요를 보입니다.
# 4. 지역별 분석
* 북미 (North America): 2025년 매출의 36.7%를 차지하며 선두를 달렸습니다. 연방 인프라 자금, 배터리 기가팩토리 건설, 핵심 의약품 원료의 리쇼어링 등에 힘입은 결과입니다. Li-Cycle의 로체스터 및 BASF의 사우스캐롤라이나 공장과 같은 배터리 관련 시설에서 블랙 매스 및 전구체 처리를 위해 약 20개의 산업용 원심분리기가 필요할 것으로 예상됩니다. 앨버타의 오일샌드 생산자들은 매년 5억 달러를 광미 데칸터에 투자하여 복원 규정을 준수하고 있으며, 멕시코의 API 허브는 FDA 및 EMA 표준을 준수하기 위해 밀폐형 디스크 스택을 추가하고 있습니다.
* 아시아 태평양 (Asia-Pacific): 연평균 7.5%로 가장 빠른 성장률을 보일 것으로 전망됩니다. 중국의 화학 단지들은 ZLD 의무를 충족하기 위해 2024-2025년에 300개 이상의 새로운 데칸터를 배치했습니다. 인도의 하이데라바드-아메다바드 제약 회랑은 서구 수출 시장을 겨냥한 바이오시밀러 생산 라인을 위해 수직형 디스크 스택을 도입하고 있습니다. 일본과 한국은 에너지 절약형 수직 분리기로 도시 및 산업 폐수 처리 시설을 현대화하고 있으며, 아세안(ASEAN) 국가들은 지속 가능성 인센티브에 힘입어 팜유 및 고무 원심분리기 생산 능력을 확장하고 있습니다.
* 유럽 (Europe): 산업 배출 지침(Industrial Emissions Directive) 강화와 개정된 도시 폐수 처리 지침(Urban Wastewater Treatment Directive)이 영양분 상한선을 부과함에 따라 정화기 업그레이드가 필요해져 상당한 시장 점유율을 유지하고 있습니다. 독일과 같은 에너지 집약적인 지역에서는 높은 전기 요금을 상쇄하기 위해 회생 제동 기능이 있는 볼 디자인을 선호합니다.
* 남미 (South America): 칠레 구리 및 브라질 리튬 광산에서 간헐적이지만 고부가가치 주문이 발생합니다.
* 중동 및 아프리카 (Middle East and Africa, MEA): UAE 및 사우디아라비아의 물 재활용 프로젝트에서 담수화 염수 처리를 위해 디스크 스택 분리기를 활용하고 있습니다. 아프리카의 광업 벨트는 외환 문제로 인해 개조된 장비를 선호하여 판매량은 낮지만 애프터마켓 서비스는 활발합니다.
# 5…판매량은 낮지만 애프터마켓 서비스는 활발합니다.
# 55. 시장 전망 및 주요 동향
전반적으로 산업용 원심분리기 시장은 환경 규제 강화와 자원 효율성 증대에 대한 요구가 맞물려 꾸준한 성장을 보일 것으로 예상됩니다. 특히 수처리 및 폐수 처리 분야에서의 수요 증가는 시장 성장의 핵심 동력이 될 것이며, 이는 유럽의 강화된 지침과 중동 지역의 물 재활용 프로젝트에서 이미 나타나고 있습니다. 또한, 에너지 효율성을 높이는 기술, 예를 들어 회생 제동 기능이 있는 볼 디자인과 같은 혁신적인 제품에 대한 선호도가 높아질 것입니다. 광업 분야에서는 원자재 가격 변동성에 따라 간헐적인 수요가 발생하겠지만, 고부가가치 광물 처리에서의 중요성은 유지될 것입니다. 아프리카와 같은 신흥 시장에서는 초기 투자 비용과 외환 문제로 인해 개조 장비 및 애프터마켓 서비스의 중요성이 더욱 부각될 것으로 보입니다. 기술 발전과 함께 자동화 및 스마트 제어 시스템이 통합된 원심분리기의 도입이 가속화되어 운영 효율성을 극대화하고 유지보수 비용을 절감하는 방향으로 시장이 진화할 것입니다.
글로벌 산업용 원심분리기 시장 보고서 요약
본 보고서는 산업용 원심분리기 시장에 대한 포괄적인 분석을 제공합니다. 산업용 원심분리기는 원심력을 활용하여 유체 또는 입자를 분리하는 기계로, 침강형과 여과형의 두 가지 주요 유형으로 분류됩니다. 이 장비는 폐수 처리, 화학 공정, 제약 및 생명공학, 식품 가공, 광업 등 다양한 산업 분야에서 핵심적인 역할을 수행합니다.
시장 규모 및 성장 전망
글로벌 산업용 원심분리기 시장은 2026년 91억 9천만 달러에서 2031년 125억 9천만 달러 규모로 성장할 것으로 전망됩니다. 해당 기간 동안 연평균 성장률(CAGR)은 6.49%에 달할 것으로 예상됩니다.
시장 동인
시장의 성장을 견인하는 주요 요인으로는 다음과 같습니다.
* 엄격해지는 폐수 처리 규제 강화
* 제약 및 생명공학 분야의 생산 능력 확장
* 식음료 산업 내 정화 수요 증가
* 산업 폐수 재활용 의무화
* 리튬 이온 배터리 재활용 라인의 급증
* 조류 기반 바이오 연료 플랜트의 규모 확대
시장 제약
반면, 시장 성장을 저해하는 요인들도 존재합니다.
* 높은 초기 자본 지출
* 높은 운영 및 에너지 비용 (특히 유럽의 높은 전기 요금으로 인한 디스크 스택 장치 운영 비용)
* 막(Membrane) 기술과의 경쟁 심화
* 숙련된 원심분리기 운영 인력 부족
주요 시장 세분화 및 성장 동향
* 유형별: 여과형 원심분리기가 가장 빠르게 성장할 것으로 예상되며, 연간 7.2%의 성장률을 보일 것입니다. 이는 제약 API 결정화 및 배터리 소재 정제 수요 증가에 기인합니다.
* 설계별: 수직형 원심분리기는 클린룸과 같이 공간 효율성이 중요한 환경에서 최대 40%의 바닥 공간을 절약할 수 있어 주목받고 있습니다.
* 운영 모드별: 배치(Batch) 및 연속(Continuous) 방식으로 구분됩니다.
* 산업별: 수처리 및 폐수 처리 부문이 가장 높은 성장률(8.3% CAGR)을 기록할 것으로 전망됩니다. 이는 주요 경제권의 엄격한 방류 규제 강화에 따른 것입니다. 이 외에도 식음료, 제약 및 생명공학, 화학, 금속 및 광업, 발전, 펄프 및 제지 산업 등이 포함됩니다.
* 지역별: 아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카 등 주요 지역별 시장 규모 및 예측이 보고서에 포함되어 있습니다.
경쟁 환경
시장은 Alfa Laval AB, Flottweg SE, Andritz AG, GEA Group AG 등 주요 기업들이 경쟁하고 있습니다. 선도 기업들은 통합 자동화 및 예측 유지보수 플랫폼을 통해 경쟁 우위를 확보하고 있으며, 이는 예기치 않은 가동 중단 시간을 최대 30% 단축하는 효과를 제공합니다. 보고서는 시장 집중도, 전략적 움직임(M&A, 파트너십 등), 주요 기업의 시장 점유율 등을 분석합니다.
결론 및 시사점
글로벌 산업용 원심분리기 시장은 환경 규제 강화와 다양한 산업 분야의 수요 증가에 힘입어 견고한 성장을 지속할 것으로 예상됩니다. 그러나 높은 초기 투자 비용, 운영 비용, 그리고 숙련된 인력 확보는 시장 참여자들이 해결해야 할 주요 과제로 남아 있습니다. 기술 혁신을 통한 효율성 증대와 자동화 시스템 도입이 시장 경쟁력 확보에 중요한 요소가 될 것입니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 엄격한 폐수 규제
- 4.2.2 제약 및 생명공학 분야의 생산 능력 확장
- 4.2.3 식음료 정화 수요
- 4.2.4 산업 폐수 재활용 의무화
- 4.2.5 리튬 이온 배터리 재활용 라인 급증
- 4.2.6 해조류 기반 바이오 연료 플랜트 규모 확대
- 4.3 시장 제약
- 4.3.1 높은 자본 지출
- 4.3.2 높은 운영 및 에너지 비용
- 4.3.3 멤브레인 기술과의 경쟁
- 4.3.4 숙련된 원심분리기 작업자 부족
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 유형별
- 5.1.1 침전
- 5.1.1.1 청징기/농축기
- 5.1.1.2 데칸터
- 5.1.1.3 디스크 스택
- 5.1.1.4 하이드로사이클론
- 5.1.1.5 기타 침전
- 5.1.2 여과
- 5.1.2.1 바스켓
- 5.1.2.2 스크롤 스크린
- 5.1.2.3 필러
- 5.1.2.4 푸셔
- 5.1.2.5 기타 여과
- 5.2 설계별
- 5.2.1 수평형
- 5.2.2 수직형
- 5.3 작동 모드별
- 5.3.1 배치식
- 5.3.2 연속식
- 5.4 산업별
- 5.4.1 식음료
- 5.4.2 제약 및 바이오
- 5.4.3 상하수 처리
- 5.4.4 화학
- 5.4.5 금속 및 광업
- 5.4.6 발전
- 5.4.7 펄프 및 제지
- 5.4.8 기타 산업
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 북유럽 국가
- 5.5.2.7 러시아
- 5.5.2.8 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 인도
- 5.5.3.3 일본
- 5.5.3.4 대한민국
- 5.5.3.5 아세안 국가
- 5.5.3.6 호주 및 뉴질랜드
- 5.5.3.7 기타 아시아 태평양
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 칠레
- 5.5.4.4 콜롬비아
- 5.5.4.5 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 아랍에미리트
- 5.5.5.2 사우디아라비아
- 5.5.5.3 이집트
- 5.5.5.4 남아프리카 공화국
- 5.5.5.5 나이지리아
- 5.5.5.6 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 사항 포함)
- 6.4.1 Alfa Laval AB
- 6.4.2 Flottweg SE
- 6.4.3 Multotec (Pty) Ltd
- 6.4.4 Mitsubishi Kakoki Kaisha Ltd
- 6.4.5 Pieralisi MAIP S.p.A
- 6.4.6 IHI Rotating Machinery
- 6.4.7 Hiller Separation & Process
- 6.4.8 Flsmidth (Escher Wyss)
- 6.4.9 Andritz AG
- 6.4.10 Ferrum Ltd
- 6.4.11 Thomas Broadbent & Sons Ltd
- 6.4.12 Centrisys Corp.
- 6.4.13 G-Tech Separation
- 6.4.14 FLSmidth & Co. A/S
- 6.4.15 Hutchison-Hayes Separation
- 6.4.16 GEA Group AG
- 6.4.17 MSE Hiller
- 6.4.18 HAUS Centrifuge Technologies
- 6.4.19 Siebtechnik Tema
- 6.4.20 SPX FLOW (Seital)
- 6.4.21 Suez Water Technologies
- 6.4.22 Andritz-Frautech
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
산업용 원심분리기는 혼합물 내의 서로 다른 밀도를 가진 성분들을 원심력을 이용하여 효과적으로 분리하는 장치입니다. 이는 중력에 의한 자연 침강보다 훨씬 강력한 원심력을 발생시켜 분리 속도와 효율을 극대화하며, 주로 액체-고체, 액체-액체, 또는 액체-기체 혼합물의 분리에 활용됩니다. 고속으로 회전하는 드럼(볼) 내부에 원료를 투입하면, 밀도가 높은 성분은 원심력에 의해 드럼의 바깥쪽으로 밀려나고, 밀도가 낮은 성분은 안쪽으로 이동하여 분리되는 원리입니다. 이러한 분리 과정은 다양한 산업 분야에서 제품의 순도를 높이거나 폐기물을 처리하는 데 필수적인 역할을 수행합니다.
산업용 원심분리기는 작동 방식과 구조에 따라 다양하게 분류됩니다. 작동 방식에 따라서는 원료가 지속적으로 공급되고 분리된 성분이 연속적으로 배출되는 연속식 원심분리기와, 일정량의 원료를 투입하여 분리한 후 배출하는 회분식 원심분리기로 나눌 수 있습니다. 연속식은 대량 처리에 적합하며, 회분식은 소량의 고부가가치 제품 생산이나 공정 변경이 잦은 경우에 주로 사용됩니다. 구조 및 분리 원리에 따라서는 크게 침강형과 여과형으로 구분됩니다. 침강형 원심분리기는 밀도 차이를 이용한 침강 원리에 기반하며, 대표적으로 디캔터 원심분리기, 디스크 스택 원심분리기, 튜브형 원심분리기 등이 있습니다. 디캔터 원심분리기는 수평형으로 고체-액체 분리에 탁월하며 슬러지 탈수, 곡물 가공 등에 널리 쓰입니다. 디스크 스택 원심분리기는 수직형으로 액체-액체 또는 액체-고체 미세 입자 분리에 효과적이며 유제품, 바이오 산업에서 활용됩니다. 튜브형 원심분리기는 매우 높은 회전 속도로 미세 입자나 세포 분리에 적합합니다. 여과형 원심분리기는 회전하는 스크린이나 필터 매체를 통해 고체를 걸러내는 방식입니다. 푸셔 원심분리기는 결정성 고체와 액체 분리에 주로 사용되며, 스크린 볼 원심분리기는 디캔터의 침강 기능과 여과 기능을 결합한 형태입니다. 바스켓 원심분리기는 회분식으로 제약 및 화학 산업에서 고체 분리에 활용됩니다. 이 외에도 다양한 특수 목적의 원심분리기들이 존재하며, 각 산업의 특성과 분리 대상 물질의 성질에 따라 최적의 모델이 선택됩니다.
산업용 원심분리기는 그 뛰어난 분리 효율성 덕분에 광범위한 산업 분야에서 핵심 장비로 활용됩니다. 화학 산업에서는 촉매 회수, 결정 분리, 폴리머 탈수, 그리고 폐수 처리 공정에서 중요한 역할을 합니다. 식품 산업에서는 우유의 지방 분리, 식용유 정제, 주스 청징, 전분 분리 및 효모 회수 등 다양한 공정에서 제품의 품질과 순도를 높이는 데 기여합니다. 제약 및 바이오 산업에서는 세포 분리, 단백질 정제, 백신 생산, 혈액 분리, 발효액 정제 등 고순도 분리가 요구되는 핵심 공정에 필수적으로 사용됩니다. 환경 산업에서는 하수 슬러지 탈수, 폐유 처리, 산업 폐수 정화 등 환경 오염 물질을 효과적으로 제거하고 자원을 회수하는 데 기여하며, 이는 환경 규제 강화와 맞물려 그 중요성이 더욱 커지고 있습니다. 석유 및 가스 산업에서는 원유 정제, 드릴링 머드 처리, 윤활유 정화 등에 사용되어 생산 효율을 높이고 장비 수명을 연장합니다. 광물 및 광업 분야에서는 광물 농축, 미세 입자 분리, 슬러리 처리 등에 활용되어 자원 회수율을 높이는 데 기여합니다. 이처럼 산업용 원심분리기는 각 산업의 특성에 맞춰 최적화된 솔루션을 제공하며, 생산성 향상과 환경 보호라는 두 가지 목표를 동시에 달성하는 데 중요한 역할을 수행하고 있습니다.
산업용 원심분리기의 성능과 효율을 극대화하기 위해서는 다양한 관련 기술들이 복합적으로 적용됩니다. 분리 기술 측면에서는 원심분리기 외에도 필터 프레스, 막 분리(멤브레인), 증발기, 침강조, 부상 분리 등 다양한 분리 방식들이 존재하며, 원심분리기는 이들과 상호 보완적으로 사용되거나 특정 공정에서 우위를 점합니다. 재료 과학 분야에서는 고속 회전과 부식성 물질에 견딜 수 있는 내마모성 및 내식성 재료 개발이 필수적입니다. 스테인리스 스틸, 특수 합금, 세라믹 코팅 등은 원심분리기의 내구성과 수명을 결정하는 중요한 요소입니다. 자동화 및 제어 기술은 원심분리기의 운전 효율과 안정성을 크게 향상시킵니다. PLC(Programmable Logic Controller) 또는 DCS(Distributed Control System) 기반의 자동 운전 시스템, 원격 모니터링, 공정 최적화 제어, 그리고 인공지능(AI) 기반의 예측 유지보수 시스템은 장비의 가동률을 높이고 운영 비용을 절감하는 데 기여합니다. 에너지 효율성 또한 중요한 기술적 과제입니다. 고효율 모터, 에너지 회수 시스템, 그리고 유체 역학적으로 최적화된 드럼 설계는 에너지 소비를 줄이는 데 필수적입니다. 또한, 진동 감지, 과열 방지, 비상 정지 시스템, 그리고 방폭 설계와 같은 안전 기술은 고속 회전 장비의 안전한 운전을 보장하는 데 매우 중요합니다. 이러한 기술들의 융합은 산업용 원심분리기의 성능을 지속적으로 발전시키고 있습니다.
전 세계 산업용 원심분리기 시장은 환경 규제 강화, 식품 및 제약 산업의 성장, 바이오 기술 발전 등 다양한 요인에 힘입어 꾸준히 성장하고 있습니다. 특히, 폐수 처리 및 슬러지 탈수에 대한 환경 규제가 강화되면서 관련 수요가 크게 증가하고 있으며, 식품 및 제약 산업에서는 제품의 위생과 품질 기준이 높아짐에 따라 고성능 원심분리기의 도입이 필수화되고 있습니다. 바이오 의약품 및 신약 개발의 활성화 또한 고순도 분리 기술을 요구하며 시장 성장을 견인하고 있습니다. 주요 시장 동인으로는 자원 재활용 및 회수 필요성 증대, 생산 공정의 효율화 및 자동화 요구 증가 등이 있습니다. 글로벌 시장에서는 GEA, Alfa Laval, Flottweg, Andritz, Pieralvici와 같은 선도 기업들이 기술 혁신과 광범위한 제품 라인업을 통해 시장을 주도하고 있으며, 국내에서도 여러 전문 기업들이 특정 분야에서 경쟁력을 확보하고 있습니다. 그러나 산업용 원심분리기는 초기 투자 비용이 높고, 유지보수 비용 및 에너지 소비가 상당하다는 도전 과제를 안고 있습니다. 또한, 특정 산업에서는 매우 까다로운 분리 조건을 요구하여 고도의 기술력이 필요합니다. 이러한 도전 과제들은 기술 개발과 효율성 향상을 통해 지속적으로 극복되어야 할 부분입니다.
산업용 원심분리기의 미래는 스마트화, 에너지 효율성 향상, 친환경 기술 접목, 그리고 특수 목적용 개발이라는 방향으로 진화할 것으로 전망됩니다. 사물 인터넷(IoT), 빅데이터, 인공지능(AI) 기술을 활용한 지능형 원심분리기는 장비의 상태를 실시간으로 모니터링하고, 예측 유지보수를 통해 가동 중단 시간을 최소화하며, 공정을 최적화하여 생산 효율을 극대화할 것입니다. 원격 제어 및 자율 운전 기능 또한 더욱 보편화될 것입니다. 에너지 효율성 향상은 지속적인 연구 개발의 핵심 과제입니다. 저전력 설계, 에너지 회수 시스템의 적용 확대, 그리고 유체 역학적 최적화를 통한 친환경 운전은 운영 비용을 절감하고 탄소 배출량을 줄이는 데 기여할 것입니다. 또한, 폐기물 최소화 및 자원 재활용 극대화를 위한 기술 개발은 환경 규제에 부합하며 지속 가능한 산업 발전에 필수적인 요소가 될 것입니다. 소형화 및 모듈화 기술은 공간 효율성을 높이고 다양한 생산 라인에 유연하게 적용될 수 있도록 할 것입니다. 신소재 및 코팅 기술의 발전은 고온, 고압, 부식성 환경 등 극한 조건에서도 안정적으로 작동하는 원심분리기의 개발을 가능하게 할 것입니다. 특히, 바이오 의약품, 나노 소재 등 고부가가치 산업의 고유한 분리 요구에 맞춘 맞춤형 솔루션 개발은 시장의 중요한 성장 동력이 될 것입니다. 장비 판매를 넘어 유지보수, 공정 컨설팅, 최적화 등 토탈 솔루션을 제공하는 서비스 모델의 강화 또한 미래 시장의 중요한 트렌드가 될 것으로 예상됩니다.