❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
통합 해충 관리(IPM) 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
# 시장 개요
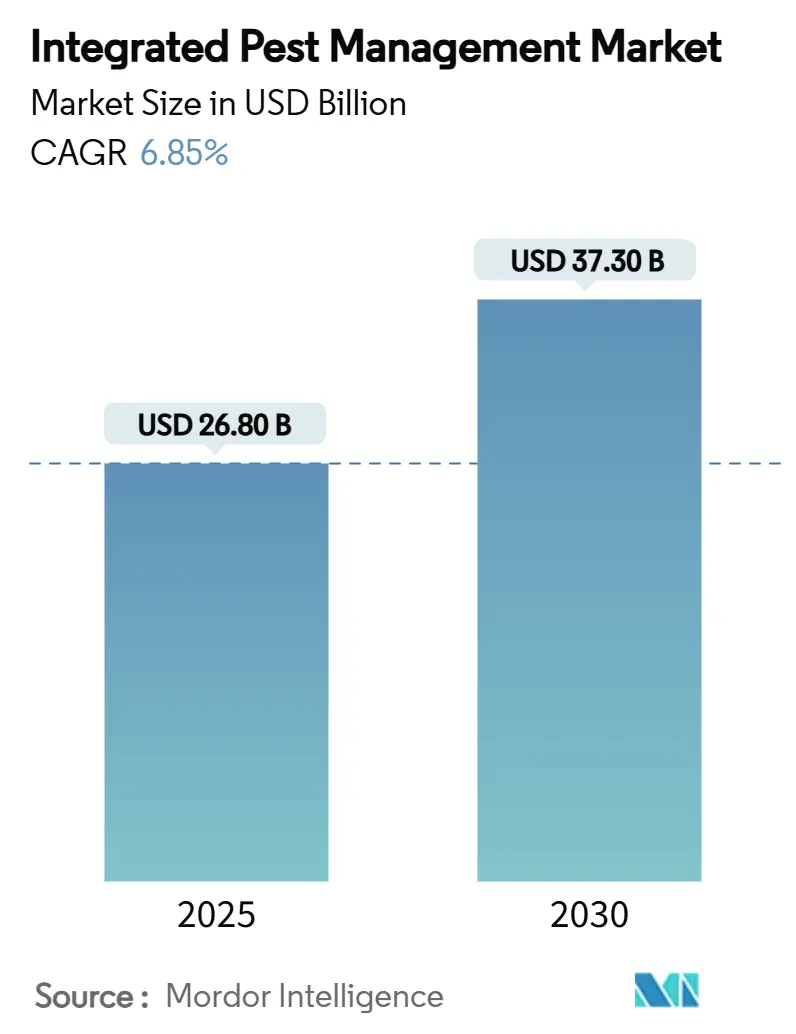
통합 해충 관리(Integrated Pest Management, IPM) 시장은 2025년 268억 달러 규모에서 2030년에는 373억 달러에 이를 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR) 6.85%로 성장할 것으로 전망됩니다. 이 시장은 화학 물질 사용을 줄이고 수출 규정 준수를 개선하는 하이브리드 작물 보호 프로그램으로 수요가 전환되고 있으며, 인공지능(AI) 플랫폼이 정찰과 처리 사이의 시간 격차를 줄이는 데 기여하고 있습니다. 최근 37억 달러에 달하는 벤처 캐피탈 유입은 디지털 및 생물학적 기술의 상업적 모멘텀을 입증하고 있습니다. 유럽 연합과 캘리포니아의 규제 목표는 잔류물 규정을 준수하는 솔루션의 필요성을 증대시키고 있으며, 이는 재배자들이 생물학적 제제, 저위험 화학 물질 및 데이터 분석을 결합한 다각적인 프로그램을 채택하도록 유도하고 있습니다. 경쟁 환경은 AI 의사결정 지원과 현장에서 입증된 생물학적 제제를 묶어 제공하는 기업에 점점 더 유리하게 작용하며, IPM 시장 내에서 새로운 프리미엄 계층을 형성하고 있습니다.
주요 시장 지표:
* 조사 기간: 2020년 – 2030년
* 2025년 시장 규모: 268억 달러
* 2030년 시장 규모: 373억 달러
* 성장률 (2025-2030): 6.85% (CAGR)
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
주요 보고서 요약:
* 제품 유형별: 2024년 기준 화학적 방제 제품이 IPM 시장 점유율의 40.2%를 차지했으며, 생물학적 방제 제품은 2030년까지 8.8%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
* 해충 유형별: 2024년 기준 곤충이 45.5%의 매출 점유율로 가장 큰 비중을 차지했으며, 설치류 방제 애플리케이션은 2030년까지 8.2%의 CAGR로 성장할 것으로 전망됩니다.
* 최종 사용자별: 2024년 기준 농업 부문이 IPM 시장 규모의 52.0%를 차지했으며, 가축 시설은 2030년까지 6.0%의 CAGR로 성장할 것으로 예상됩니다.
* 지역별: 2024년 기준 북미가 36.8%의 점유율로 가장 큰 시장을 유지했으며, 아시아 태평양은 2030년까지 7.5%의 CAGR로 가장 빠른 성장을 보일 것으로 예측됩니다.
# 글로벌 통합 해충 관리 시장 동향 및 통찰력
성장 동인:
1. 수출 작물에 대한 화학 살충제 잔류물 규제 강화: 수입 지역에서 최대 잔류 허용량(MRL)을 강화함에 따라 수출업체들은 통합적인 접근 방식으로 보호 프로그램을 개편해야 합니다. 유럽 연합은 2025년 5월 티아클로프리드, 족사마이드 등 특정 살충제의 MRL을 낮추어 글로벌 가치 사슬 전반의 조달 기준을 변화시켰습니다. 캘리포니아의 네오니코티노이드 규제는 2025년 1월부터 이미다클로프리드 및 관련 화합물의 소매 판매를 금지하여 생물학적 대체제에 21억 달러 규모의 시장 기회를 창출했습니다. 이러한 정책들은 IPM 채택을 틈새 관행이 아닌 필수 요건으로 만들고 있으며, 잔류물 규정을 준수하는 생물학적 제제에 대한 기록적인 수요를 촉발하고 있습니다.
2. 정밀 농업 의사결정 지원 도구의 빠른 채택: 인공지능(AI) 플랫폼은 지속적인 센서 모니터링을 통해 해충 압력을 예측하여 수동 정찰을 대체하고 있습니다. Syngenta의 Cropwise AI는 2024년 9월 출시 이후 미국과 브라질에서 7천만 헥타르를 커버하고 있으며, 유럽 출시도 예정되어 있습니다. FMC는 2024년 CropVue와의 파트너십을 통해 6,000개의 IoT 장치를 배포하여 실시간 침입 경보를 생성하고 있습니다. 정밀 노즐 제어 기술은 살포 비용을 절감하고 드리프트를 억제하며, 분석을 통해 경제적 임계값을 넘기 전에 개입을 권장하여 예측 가능한 수확량 보존을 가능하게 합니다. 노동력 부족은 자동화된 정찰을 더욱 선호하게 하여 대규모 농장에서 소프트웨어 구독 채택을 가속화하고 있습니다.
3. 지속 가능한 작물 보호를 위한 보조금 및 비용 분담 프로그램: 정부 자금 지원은 다각적인 프로그램과 관련된 높은 초기 비용을 상쇄하여 IPM 채택 격차를 줄이고 있습니다. 메릴랜드의 피복 작물 프로그램은 IPM을 포함한 토양 건강 관행에 대해 에이커당 105달러를 보조하며, USDA의 EQIP(환경 품질 인센티브 프로그램)는 고가치 농산물 지역에서 화학 물질 노출을 줄이는 프로젝트를 우선시합니다. 이러한 인센티브는 지역 내 채택을 촉진하고, 인접 농장들이 방제 활동을 조율함에 따라 경관 수준의 생물학적 방제 효과를 증폭시킵니다.
4. 주요 밭작물에서 살충제 저항성 발생 증가: 저항성 증가는 단일 작용 방식 화학 물질에서 통합된 윤작으로의 전환을 가속화하고 있습니다. 유럽 곡물에서 제초제 저항성 잡초는 현재 3천만 헥타르에 영향을 미치고 있으며, 이는 FMC와 Bayer가 2026년까지 Isoflex 활성 성분을 상용화하도록 유도하고 있습니다. Bayer의 Vyconic 콩은 2025년 Commodity Classic에서 소개되었으며, 5가지 제초제 내성을 결합하여 저항성 밭에서도 효능을 유지합니다. 저항성은 작물 손실 위험을 증가시켜 재배자들이 화학 물질의 수명을 연장하기 위해 생물학적 제제 및 경종적 방제로 다각화하도록 설득하고 있습니다.
성장 저해 요인:
1. 통합 방제 관행에 대한 규제 정의의 파편화: 상이한 인증 규칙은 다국적 재배자들이 병렬 규정 준수 시스템을 관리하도록 강요하여 거래 비용을 증가시킵니다. OECD의 조화 노력은 지역 프로토콜을 고수하는 국가 당국에 의해 어려움을 겪고 있습니다. 캘리포니아의 2025년 키토산을 최소 위험 활성 성분으로 분류한 결정은 연방 환경 보호국(EPA)의 지침과 대조되어 단일 시장 내에서도 불일치를 보여줍니다. 이러한 규제 파편화는 생물학적 방제 승인을 지연시키고 IPM 프로그램의 광범위한 채택을 늦춥니다.
2. 소규모 농가에 대한 다각적 구현의 높은 초기 비용: IPM은 모니터링 하드웨어, 생물학적 제제, 서식지 조작 및 교육에 대한 동시 투자를 요구하며, 이는 소규모 농가의 현금 흐름에 부담을 줍니다. 말라위, 우간다, 방글라데시 등지에서의 연구는 초기 비용이 IPM 채택의 주요 장애물임을 확인했습니다. 경제적 수익은 종종 낮은 투입 비용과 토양 건강 혜택을 통해 여러 시즌에 걸쳐 발생하지만, 소규모 농가는 생계 유지를 위해 즉각적인 수익을 필요로 합니다.
3. 열대 및 건조 기후에서의 제한적인 현장 효능 데이터: 사하라 이남 아프리카, 동남아시아, 중동과 같은 지역에서는 열대 및 건조 기후에서 IPM 솔루션의 현장 효능 데이터가 제한적입니다. 이는 특정 지역의 환경 조건에 맞는 효과적인 IPM 전략을 개발하고 구현하는 데 어려움을 초래합니다.
# 부문별 분석
제품 유형별: 화학적 방제의 지배력 유지, 생물학적 제제의 가속화
화학적 방제 제품은 확고한 유통망과 광범위한 효능으로 인해 2024년 IPM 시장 점유율의 40.2%를 차지했습니다. 반면, 생물학적 제제는 EPA가 2024년 Beauveria bassiana, Trichoderma atroviride, Bacillus 균주에 대한 내성 면제를 확대함에 따라 8.8%의 CAGR로 가장 빠른 성장을 보이고 있습니다. 경작 작물용 생물학적 제제 시장은 하이브리드 프로그램이 투여량과 살포 시기를 최적화함에 따라 빠르게 확장될 준비가 되어 있습니다. 기계적 및 물리적 도구는 데이터 기반 일정에 원활하게 통합되는 로봇 제초기 및 UV-C 곰팡이 억제제의 혜택을 받고 있습니다. Bayer의 2세대 생물 살충제와 FMC의 페로몬 기반 교미 방해제는 살아있는 유기체와 반화학 물질로 전환되는 파이프라인을 보여줍니다.
최종 사용자별: 농업 부문 지배, 가축 시설 부문 부상
농업 부문은 2024년 IPM 시장 점유율의 52.0%를 차지하며, 광범위한 곡물 및 고가치 원예 작물을 포함합니다. 온실 채소 및 수직 농업에서의 IPM 배치는 유익한 곤충이 번성하는 밀폐된 환경을 활용합니다. 가축 시설은 시설 관리자들이 통합 위생, 생물학적 살유충제 및 전략적 미끼 스테이션을 통해 파리 방제 및 인수공통전염병 매개체를 다루면서 6.0%의 CAGR을 기록하고 있습니다. 임업 프로그램은 페로몬 트랩 및 드론 기반 생물학적 제제 살포를 통합하여 침입성 나무껍질 딱정벌레를 억제하며, 제어 환경 원예는 연중 포식자 개체군을 유지하는 뱅커 플랜트 시스템을 채택합니다.
해충 유형별: 곤충의 주도, 설치류의 빠른 성장
곤충은 2024년 매출 점유율의 45.5%를 차지하며, 밭작물, 특용 작물 및 영년생 작물 전반에 걸쳐 높은 경제적 피해를 반영합니다. 설치류 IPM 시장은 규모는 작지만 도시 침범과 생물 보안 가축 시설에서 무독성 솔루션에 대한 수요가 증가함에 따라 2030년까지 8.2%의 CAGR을 기록할 것으로 예상됩니다. 정밀 비전 시스템은 이제 임계값 이하 수준에서 나비목 유충을 감지하여 유익한 개체군을 보존하는 기생벌의 시기적절한 방출을 가능하게 합니다. 종 특이적 페로몬은 생산물을 오염시키지 않고 사료 공장에서 쥐 활동을 억제하여 엄격한 식품 안전 감사에 부합합니다.
# 지역별 분석
북미: 2024년 36.8%의 점유율로 가장 큰 시장을 선도하고 있습니다. 이는 통합된 확장 네트워크, 벤처 캐피탈 밀도 및 정책 인센티브에 기인합니다. USDA EQIP는 2024년 IPM 전환을 위해 기록적인 자금을 지원했으며, 캐나다의 대초원 주에서는 카놀라에 유익한 선충을 드론으로 파종하는 시험을 진행하고 있습니다. 캐나다의 해충 관리 센터는 살충제 위험 감소 프로그램을 통해 IPM 전략을 구현하여 재배자들을 지원하고 있습니다. 캘리포니아의 차별화된 네오니코티노이드 규제는 피스타치오와 아몬드 분야에서 혁신을 촉진하여 빠른 생물학적 제제 채택을 강제하고 있습니다.
아시아 태평양: 7.5%의 CAGR로 가장 빠르게 성장하는 지역으로, 공공 및 민간 자본 협력에 기반을 두고 있습니다. 인도의 농업 기술 스타트업 생태계는 수백만 명의 소규모 농가에 저렴한 페로몬 트랩을 공급하여 IPM 루틴 채택을 간소화하고 있습니다. 2025년 4월, CABI와 CIRAD는 동남아시아에서 IPM 관행을 강화하기 위한 MoU를 체결하여 소규모 농가에 지속 가능하고 과학 기반 솔루션을 제공하고 있습니다. 중국은 도시 메가 시장으로 향하는 온실 채소를 보호하기 위해 유익한 곤충 사육장에 보조금을 지원하고 있습니다.
유럽: 정책 주도적 궤적은 화학 물질 사용 상한선을 강화하여 IPM 시장을 자극하고 있습니다. 독일의 니더작센 원예 협동조합은 회원 농장 전반에 걸쳐 생물학적 방제 방출 일정을 표준화하여 조달력을 통합하고 있습니다. 프랑스의 EcoPhyto II+ 계획은 IPM 감사를 의무화하여 보험 할인을 규정 준수 기록과 연계하고 있습니다. 2025년 1월, 유럽 연합의 Horizon Europe 프로젝트 IPMorama는 밀, 감자 및 곡물 콩류에 대한 고급 IPM 전략을 개발하기 위한 시험을 시작했습니다.
# 경쟁 환경
통합 해충 관리 시장은 중간 정도의 집중도를 보이며, Syngenta Group, Bayer AG, BASF SE, Corteva Agriscience, FMC Corporation이 전 세계 매출의 약 50%를 차지하고 있습니다. 이들 기업은 규모를 활용하여 화학, 생물학 및 디지털 분석을 단일 공급업체 패키지로 통합하고 있습니다. Syngenta Group은 Cropwise AI를 통해 이 모델을 주도하며 이미 7천만 헥타르에 걸쳐 처리를 안내하고 자체 생물학 및 화학 R&D 파이프라인에 현장 데이터를 다시 공급하고 있습니다. Bayer는 종자 특성, 2028년까지 경작 작물용 생물 살충제 출시 계획, 그리고 하류 재배자들을 저독성 투입물로 유도하는 30% 온실가스 감축 약속을 연계하고 있습니다.
중견 생물학적 제제 선두 기업과 벤처 지원 혁신 기업들은 빠른 혁신 주기와 현지화된 제조에 집중하여 이러한 격차를 활용하고 있습니다. Koppert는 2024년 1억 4천만 유로(1억 5,120만 달러)를 확보하여 3개 대륙에 걸쳐 곤충 사육 능력을 확장했습니다. 2025년 7월, Biobest의 누적 2억 3,300만 달러 자금은 국가별 등록을 소유한 지역 생물 방제 기업 인수에 사용되어, 글로벌 화학 기업이 규제 지연에 직면하는 시장으로 벨기에 그룹이 진출할 수 있는 길을 열어주고 있습니다. Dilepix 및 CropVue와 같은 초기 단계 기업들은 휴대폰과 IoT 센서를 저비용 정찰 네트워크로 전환하는 소프트웨어 구독을 통해 수익을 창출하며, 고가의 드론이나 위성 이미지를 감당할 수 없는 소규모 농가들을 유치하고 있습니다.
기존 농화학 기업과 기술 스타트업 간의 협력은 경쟁 경계를 재편하고 통합 제품의 시장 출시 시간을 단축하고 있습니다. FMC Corporation과 Bayer AG의 Isoflex 활성 제초제 공동 개발은 유럽 곡물 3천만 헥타르에 걸친 잡초 저항성 문제를 해결하며, 새로운 화학 물질을 CropVue 제휴를 통해 공급되는 페로몬 기반 모니터링과 결합합니다. Syngenta Group은 2024년 FarMore 채소 종자 처리 플랫폼을 Gowan SeedTech에 매각하여 디지털 및 생물학적 투자에 자본을 투입하여 플랫폼 폭을 넓혔습니다. 규제 압력이 심화됨에 따라 경쟁 우위는 재배자의 운영 비용을 부풀리지 않고 실시간 진단, 저항성 다양성 활성 성분 및 검증 가능한 지속 가능성 지표의 턴키 스택을 제공할 수 있는 공급업체로 기울고 있습니다.
주요 시장 참여자:
* Syngenta Group
* Bayer AG
* BASF SE
* Corteva Agriscience
* FMC Corporation
# 최근 산업 동향
* 2025년 7월: Suterra는 CheckMate Grape Mealybug 디스펜서를 출시했습니다. 이 제품은 재배 시즌 내내 페로몬 기반 방제를 제공하여 해충 교미를 방지하고 포도밭의 바이러스 확산을 줄입니다. 화학 잔류물 없이 효과적인 해충 관리를 제공하며 기존 IPM 프로그램과 통합됩니다.
* 2025년 6월: FMC Corporation은 우크라이나에서 Tremisia 살균제에 대한 규제 승인을 획득하여 EMEA 지역에 플루인다피르(fluindapyr) 기술을 도입했습니다. 이 살균제는 해바라기, 유채 및 밀 작물의 질병을 표적으로 하여 1천만 헥타르 이상을 보호합니다.
* 2025년 3월: FMC Corporation과 Bayer AG는 유럽 연합 및 영국에서 Isoflex 활성 제초제를 마케팅하기 위한 파트너십을 체결했습니다. 이 제초제는 곡물 및 유채 작물의 저항성 잡초를 표적으로 합니다.
* 2025년 1월: Bayer AG는 영국 회사 Ecospray와 파트너십을 맺고 2026년부터 유럽, 중동 및 아프리카에서 마늘에서 추출한 생물학적 살선충제인 Velsinum을 유통하기로 했습니다. 이 제품은 화학 잔류물을 남기지 않아 기존 살선충제에 대한 환경적으로 지속 가능한 대안을 제공하며 감자 및 채소 재배에서 뿌리 건강과 토양 상태를 개선합니다.
이 보고서는 통합 해충 관리(Integrated Pest Management, IPM) 시장에 대한 포괄적인 분석을 제공합니다. 시장의 현재 상황, 미래 성장 전망, 주요 동인 및 제약 요인, 기술 동향 및 경쟁 환경을 다룹니다.
통합 해충 관리 시장은 2025년 268억 달러 규모에서 2030년까지 373억 달러에 이를 것으로 전망되며, 이는 견고한 성장세를 나타냅니다.
주요 시장 성장 동인으로는 수출 작물에 대한 화학 살충제 잔류물 규제 강화, 정밀 농업 의사결정 지원 도구의 빠른 도입, 지속 가능한 작물 보호를 위한 보조금 및 비용 분담 프로그램, 주요 작물에서 살충제 저항성 발생 증가, 기업의 탄소 발자국 목표 달성을 위한 저독성 솔루션 수요 증가, 그리고 AI 기반 모니터링 플랫폼에 대한 벤처 캐피탈 투자가 있습니다. 특히 생물학적 솔루션은 규제 잔류물 한도, 기업 탄소 목표 및 합성 화학 물질에 대한 의존성 문제를 해결하며 수요가 증가하고 있습니다.
반면, 시장 성장을 저해하는 요인으로는 통합 관행에 대한 규제 정의의 파편화, 소규모 농가를 위한 다중 전략 구현의 높은 초기 비용, 열대 및 건조 기후에서의 제한적인 현장 효능 데이터, 그리고 연구 기관에서 재배자로의 기술 이전 지연 등이 있습니다.
제품 유형별로는 화학적 방제 제품이 40.2%의 점유율로 글로벌 매출을 주도하고 있으나, 생물학적 방제 제품이 가장 빠르게 성장하는 추세입니다. 문화적 방제 제품, 기계적 및 물리적 방제 도구 또한 중요한 부분을 차지합니다. 해충 유형은 곤충, 잡초, 설치류, 곰팡이 등으로 분류되며, 최종 사용자 산업은 농업, 원예, 임업, 가축 시설 등을 포함합니다.
지역별로는 아시아-태평양 지역이 2030년까지 연평균 7.5%의 가장 높은 성장률을 기록하며 시장 확장을 주도할 것으로 예상됩니다. 북미, 남미, 유럽, 중동, 아프리카 지역 또한 상세하게 분석됩니다.
기술적으로는 인공지능(AI) 플랫폼, IoT 센서, 정밀 분무기 등이 해충 방제 의사결정을 재편하고 있습니다. 이러한 기술은 예측적이고 현장별 맞춤형 개입을 가능하게 하여 비용을 절감하고 잔류물을 줄이는 데 기여합니다.
경쟁 환경 분석에 따르면, 상위 5개 기업이 전 세계 매출의 약 50%를 차지하며 중간 정도의 시장 집중도를 보이고 있어 신규 진입자에게도 기회가 있습니다. Syngenta Group, Bayer AG, BASF SE, Corteva Agriscience, FMC Corporation 등 주요 기업들의 프로필과 전략적 움직임이 상세히 다루어집니다.
종합적으로, 통합 해충 관리 시장은 지속 가능성 요구 증대와 기술 혁신에 힘입어 상당한 성장 기회를 제공하며, 특히 생물학적 솔루션과 AI 기반 정밀 농업 기술이 미래 시장을 주도할 것으로 전망됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 수출 작물에 대한 화학 살충제 잔류물 규제 강화
- 4.2.2 정밀 농업 의사결정 지원 도구의 빠른 채택
- 4.2.3 지속 가능한 작물 보호를 위한 보조금 및 비용 분담 프로그램
- 4.2.4 주요 밭작물에서 증가하는 살충제 저항성 사례
- 4.2.5 저독성 솔루션을 추진하는 기업의 탄소 발자국 목표
- 4.2.6 AI 기반 모니터링 플랫폼에 대한 벤처 캐피탈 자금 지원
- 4.3 시장 제약
- 4.3.1 통합 관행에 대한 파편화된 규제 정의
- 4.3.2 소규모 농가를 위한 다중 전략 구현의 높은 초기 비용
- 4.3.3 열대 및 건조 기후에서 제한적인 현장 효능 데이터
- 4.3.4 연구소에서 재배자로의 느린 기술 이전
- 4.4 규제 환경
- 4.5 기술 전망
- 4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 신규 진입자의 위협
- 4.6.2 공급업체의 교섭력
- 4.6.3 구매자의 교섭력
- 4.6.4 대체 제품의 위협
- 4.6.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 제품 유형별
- 5.1.1 문화적 방제 제품
- 5.1.1 화학적 방제 제품
- 5.1.3 생물학적 방제 제품
- 5.1.4 기계적 및 물리적 방제 도구
- 5.2 해충 유형별
- 5.2.1 곤충
- 5.2.2 잡초
- 5.2.3 설치류
- 5.2.4 곰팡이
- 5.2.5 기타
- 5.3 최종 사용자별
- 5.3.1 농업
- 5.3.2 원예
- 5.3.3 임업
- 5.3.4 가축 시설
- 5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.1.4 북미 기타 지역
- 5.4.2 남미
- 5.4.2.1 브라질
- 5.4.2.2 아르헨티나
- 5.4.2.3 남미 기타 지역
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 프랑스
- 5.4.3.4 스페인
- 5.4.3.5 이탈리아
- 5.4.3.6 러시아
- 5.4.3.7 유럽 기타 지역
- 5.4.4 아시아 태평양
- 5.4.4.1 중국
- 5.4.4.2 인도
- 5.4.4.3 일본
- 5.4.4.4 호주
- 5.4.4.5 대한민국
- 5.4.4.6 뉴질랜드
- 5.4.4.7 아시아 태평양 기타 지역
- 5.4.5 중동
- 5.4.5.1 사우디아라비아
- 5.4.5.2 아랍에미리트
- 5.4.5.3 중동 기타 지역
- 5.4.6 아프리카
- 5.4.6.1 남아프리카 공화국
- 5.4.6.2 이집트
- 5.4.6.3 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 가용 재무 정보, 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 신젠타 그룹
- 6.4.2 바이엘 AG
- 6.4.3 바스프 SE
- 6.4.4 코르테바 아그리사이언스
- 6.4.5 FMC 코퍼레이션
- 6.4.6 UPL 리미티드
- 6.4.7 코퍼트 B.V.
- 6.4.8 서티스 USA L.L.C. (미쓰이 & CO., LTD)
- 6.4.9 스미토모 화학 주식회사
- 6.4.10 누팜
- 6.4.11 러셀 IPM Ltd
- 6.4.12 바이오웍스, Inc. (바이오베스트)
- 6.4.13 ISCA Inc
- 6.4.14 노보네시스
- 6.4.15 수테라 LLC
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
통합 해충 관리는 해충 개체수를 경제적 피해 수준 이하로 유지하기 위해 다양한 관리 전략을 통합적으로 사용하는 지속 가능한 접근 방식입니다. 이는 화학 살충제에 대한 의존도를 최소화하고, 환경 보호 및 인간 건강을 우선시하며, 장기적인 관점에서 해충 문제를 해결하고자 합니다. 예방, 모니터링, 비화학적 방제 방법을 우선적으로 적용하고, 불가피한 경우에만 최소한의 화학적 방제를 신중하게 사용하는 것이 핵심 원칙입니다.
통합 해충 관리의 주요 구성 요소는 다음과 같습니다. 첫째, 예방은 해충의 침입과 발생을 사전에 차단하는 조치로, 위생 관리, 저항성 품종 사용, 작물 윤작, 적절한 재배 환경 조성 등이 포함됩니다. 둘째, 모니터링은 해충의 종류, 밀도, 발생 시기 등을 정기적으로 조사하여 방제 필요성을 판단하고 적절한 시기를 결정하는 과정입니다. 페로몬 트랩, 육안 검사, 예찰 시스템 등이 활용됩니다. 셋째, 생물학적 방제는 해충의 천적(포식자, 기생자, 병원균)을 이용하여 해충 개체수를 억제하는 방법입니다. 넷째, 물리적 및 기계적 방제는 해충을 직접 제거하거나 환경을 조작하여 해충의 활동을 방해하는 것으로, 손으로 잡기, 트랩 설치, 방충망 사용, 온도 및 습도 조절 등이 있습니다. 다섯째, 경종적 방제는 재배 방식 개선을 통해 해충 발생을 줄이는 방법으로, 파종 시기 조절, 적절한 시비, 잡초 제거 등이 해당됩니다. 마지막으로, 화학적 방제는 위의 방법들이 효과적이지 않거나 해충 밀도가 경제적 피해 수준을 넘어설 경우 최후의 수단으로 사용되며, 이때에도 저독성, 선택성 살충제를 최소한으로, 필요한 부위에만 정밀하게 살포하는 것을 원칙으로 합니다.
통합 해충 관리는 농업 분야를 넘어 다양한 환경에서 활용됩니다. 곡물, 과수, 채소 등 모든 작물 재배 농업에서 지속 가능한 식량 생산을 위해 필수적으로 적용되며, 산림 해충 관리에도 중요한 역할을 합니다. 도시 및 주거 환경에서는 바퀴벌레, 쥐, 모기 등 위생 해충 관리에 활용되어 공중 보건 증진에 기여합니다. 또한 식품 가공 및 저장 시설에서는 식품 안전과 위생을 확보하기 위해, 조경 및 골프장에서는 미관 유지와 잔디 보호를 위해 통합 해충 관리 기법이 적용됩니다.
관련 기술의 발전은 통합 해충 관리의 효율성을 크게 높이고 있습니다. 사물 인터넷(IoT) 센서는 온도, 습도, 토양 상태, 해충 트랩 데이터 등을 실시간으로 모니터링하여 해충 발생 예측의 정확도를 높입니다. 드론 및 위성 영상은 광범위한 지역의 작물 건강 상태와 해충 발생 패턴을 분석하는 데 활용됩니다. 인공지능(AI)과 빅데이터 분석은 수집된 데이터를 기반으로 해충 발생 예측 모델을 구축하고 최적의 방제 전략을 제안합니다. 생물학적 방제 기술로는 천적의 대량 사육 및 방사 기술, 그리고 Bt균, 곰팡이, 바이러스 등을 활용한 미생물 살충제 개발이 활발합니다. 페로몬 및 유인제는 해충 모니터링 및 대량 포획에 사용되며, 정밀 살포 기술은 필요한 곳에만 정확히 살충제를 살포하여 환경 부담을 줄입니다. 장기적으로는 유전자 편집 기술을 활용한 해충 저항성 작물 개발이나 해충 불임화 연구도 통합 해충 관리의 한 축을 담당할 잠재력을 가지고 있습니다.
통합 해충 관리 시장은 여러 요인에 의해 성장하고 있습니다. 환경 규제 강화로 화학 살충제 사용이 제한되고 환경 오염에 대한 우려가 커지면서 친환경 방제에 대한 수요가 증가하고 있습니다. 소비자들의 유기농, 친환경 농산물 선호와 식품 안전에 대한 높은 관심 또한 통합 해충 관리의 확산을 촉진합니다. 기존 화학 살충제에 대한 해충의 저항성 증가로 인해 새로운 방제 전략의 필요성이 대두되었으며, 기후 변화로 인한 해충 분포 및 발생 패턴 변화는 더욱 유연하고 지속 가능한 관리 방법을 요구하고 있습니다. 각국 정부와 국제 기구의 지속 가능한 농업 장려 정책 및 통합 해충 관리 도입 지원 또한 시장 성장의 중요한 배경이 됩니다.
미래 전망은 통합 해충 관리의 중요성이 더욱 커질 것임을 시사합니다. 인공지능, 빅데이터, IoT 기반의 예측 및 자동화된 통합 해충 관리 시스템이 보편화되면서 방제 효율성이 극대화될 것입니다. 생물학적 방제 기술은 더욱 발전하여 효과적이고 다양한 천적 및 미생물 제제가 개발될 것이며, 정밀 농업과의 통합이 심화되어 개별 농장 환경에 최적화된 맞춤형 솔루션이 제공될 것입니다. 유전자 기술의 발전은 해충 저항성 작물 개발 및 유전자 변형 해충 관리 기술의 상용화를 가속화할 수 있습니다. 또한, 도시 및 공중 보건 분야로의 확장과 스마트 도시 해충 관리 시스템 구축이 활발해질 것으로 예상됩니다. 전 세계적으로 통합 해충 관리 모범 사례 공유 및 국제 표준 마련을 위한 협력이 강화될 것이며, 이는 환경, 경제, 사회적 측면에서 지속 가능한 식량 시스템을 구축하는 핵심 요소로 자리매김할 것입니다.