❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
IP DECT 폰 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
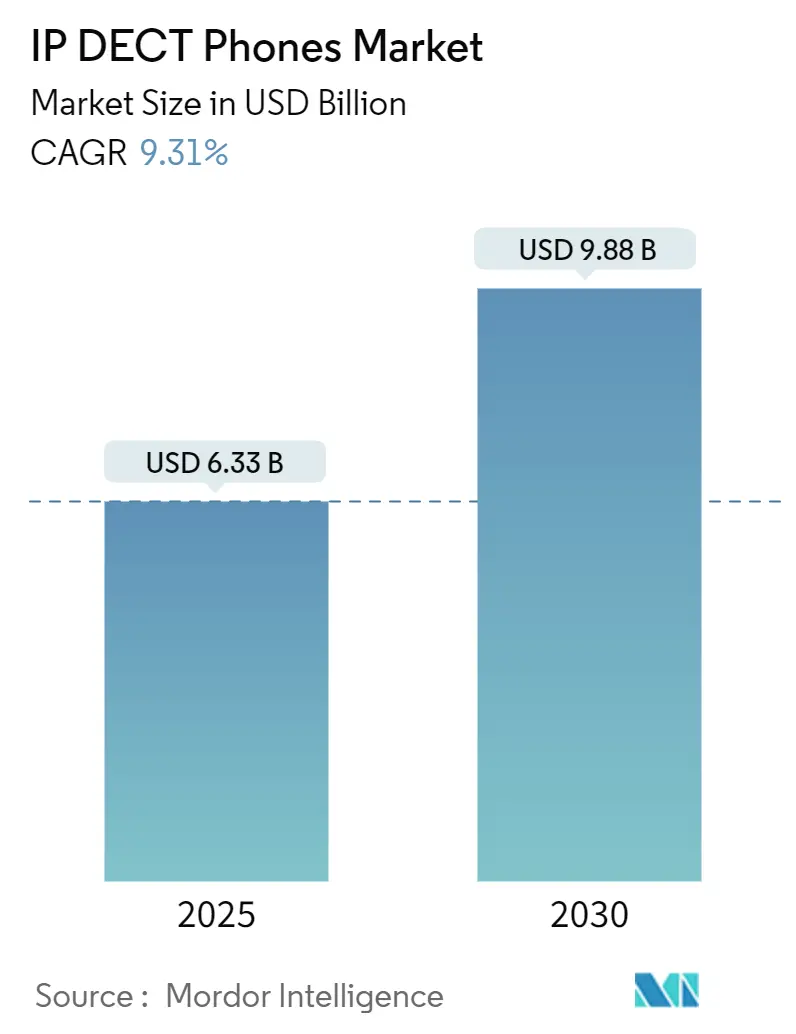
Mordor Intelligence 보고서에 따르면, IP DECT(Digital Enhanced Cordless Telecommunications) 폰 시장은 2025년 63억 3천만 달러에서 2030년 98억 8천만 달러로 성장할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR) 9.31%를 기록할 것입니다.
주요 시장 지표:
* 연구 기간: 2019년 – 2030년
* 2025년 시장 규모: 63억 3천만 달러
* 2030년 시장 규모: 98억 8천만 달러
* 성장률 (2025-2030): 9.31% CAGR
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
시장 개요 및 분석:
IP DECT 폰은 전용 스펙트럼, 낮은 지연 시간, 통신사급 안정성을 바탕으로 기업이 클라우드 통신 플랫폼으로 전환하는 상황에서도 미션 크리티컬 음성 통신에 필수적인 역할을 하고 있습니다. 레거시 PBX(Private Branch Exchange) 하드웨어의 클라우드 IP 인프라로의 교체 가속화, 통합 IoT(사물 인터넷)를 위한 DECT-2020 NR의 등장, 견고한 이동성을 요구하는 스마트 공장 수요 등이 시장 성장의 주요 동력입니다. 하이브리드 Wi-Fi 6 및 프라이빗 5G 지원 핸드셋은 활용 사례를 확장하고 있으며, 항균 장치는 의료 환경에서 전문화된 단말기에 대한 지출을 유지하는 데 기여하고 있습니다. 벤더 간의 통합이 경쟁 역학을 재편하고 있지만, 지역 전문 기업들의 존재로 인해 가격은 합리적으로 유지되고 혁신은 활발하게 이루어지고 있습니다.
주요 보고서 요약:
* 구성 요소별: 2024년 IP DECT 폰 시장 규모에서 제품이 73.49%를 차지했으며, 서비스 부문은 2030년까지 9.37%의 CAGR로 성장할 것으로 예상됩니다.
* 유통 채널별: 2024년 B2B(기업 간 거래) 채널이 IP DECT 폰 시장 규모의 88.38%를 차지했으며, B2C(기업-소비자 거래)는 2030년까지 9.43%의 CAGR로 성장할 것으로 전망됩니다.
* 최종 사용자별: 2024년 대기업이 IP DECT 폰 시장 규모의 60.76%를 차지했으며, 홈 사용자(Home Users)는 2030년까지 9.59%의 CAGR로 가장 빠르게 성장하는 최종 사용자 그룹입니다.
* 애플리케이션별: 2024년 사무실 통신(Office Communication)이 매출의 42.29%를 기여했으며, 헬스케어(Healthcare) 부문은 2030년까지 9.98%의 CAGR로 가속화될 것입니다.
* 지역별: 2024년 북미가 IP DECT 폰 시장 점유율의 38.46%를 차지했습니다. 아시아 태평양 지역은 2030년까지 9.81%의 CAGR로 가장 빠르게 성장할 것으로 예측됩니다.
글로벌 IP DECT 폰 시장 동향 및 통찰력:
주요 성장 동력 (Drivers):
1. 레거시 PBX에서 클라우드 IP 플랫폼으로의 빠른 전환 (+2.1% CAGR 영향): 기업들이 하드웨어 기반 PBX를 클라우드 서비스로 교체하면서, DECT의 강력한 이동성을 유지하면서 Microsoft Teams, Zoom 등 UCaaS(Unified Communications as a Service) 스위트에 등록할 수 있는 단말기에 대한 수요가 증가하고 있습니다. Yealink의 SIP Gateway는 기존 DECT 기지국이 Teams 워크플로우에 참여할 수 있도록 하여, 클라우드 통합 DECT가 새로운 기업 입찰에서 기본 구매 사양이 되고 있습니다. 이는 하드웨어 업그레이드와 클라우드 커넥터의 반복적인 라이선스 수익을 창출하여 시장 확장을 견인합니다.
2. 스마트 공장의 견고한 현장 이동성 수요 (+1.8% CAGR 영향): Industry 4.0 프로그램은 생산 효율성의 핵심으로 이동성을 강조합니다. 소음이 심한 작업 현장에서 Wi-Fi나 셀룰러 신호에 의존하기 어려운 상황에서, IP67 등급의 견고한 핸드셋(예: Yealink W59R)은 먼지, 습기, 온도 변화에 강하며, 안전 규정 준수를 위한 맨다운 알람 및 푸시투톡 기능을 제공합니다. DECT-2020 NR 센서를 동일 네트워크에 통합하는 기능은 케이블링 및 유지보수 비용을 절감하여 공장 현대화에서 DECT 사양을 채택하게 합니다. 특히 중국, 인도, 동남아시아의 산업 단지 확장은 아시아 태평양 지역을 견고한 핸드셋 수요의 중심지로 만들 것입니다.
3. 음성 및 IoT를 융합하는 DECT-2020 NR 출시 (+1.4% CAGR 영향): DECT-2020 NR은 최초의 비셀룰러 5G 기술로 ITU-R 승인을 받아 수십 년간 글로벌 규제 지원과 스펙트럼 보호를 확보했습니다. km²당 4백만 개 이상의 장치 용량과 자체 복구 메쉬 기능을 통해, NR+는 셀룰러와 같은 스펙트럼 라이선스 비용 없이 사설 네트워크를 운영할 수 있게 합니다. 자산 추적 태그, 환경 센서, 음성 핸드셋을 공통 인프라에 통합하여 케이블링 예산을 절감하고 투자 회수 기간을 단축합니다. 2025년부터 NR+를 멀티셀 기지국에 통합한 벤더들의 출하가 시작되어, IP DECT 폰 시장에 강력한 표준 기반 성장 동력을 제공할 것입니다.
4. 하이브리드 Wi-Fi 6 / 프라이빗 5G DECT 핸드셋 (+1.2% CAGR 영향): 대규모 캠퍼스는 단일 무선 기술에 의존하지 않습니다. Zenitel의 SM-HS 스마트폰과 같이 DECT, Wi-Fi, LTE/5G 라디오를 하나의 Android 장치에 통합하여 사용자가 수동 개입 없이 네트워크 도메인 간을 로밍할 수 있게 합니다. Alcatel-Lucent Enterprise와 Celona의 제휴는 프라이빗 5G 슬라이싱을 LAN 및 WLAN을 관리하는 동일한 관리 콘솔로 가져와 커버리지, 지연 시간, 장치 배터리 수명 간의 기존 트레이드오프를 해소합니다. 이러한 융합은 핸드셋이 최적의 베어러를 즉석에서 협상하는 활용 사례를 증가시키며, 초기 채택자들은 이러한 유연성에 프리미엄을 지불하고 있습니다.
5. 감염 관리용 헬스케어 핸드셋 (+0.9% CAGR 영향): 항균 장치는 임상 환경을 보호하고 전문화된 단말기에 대한 의료 지출을 유지합니다. Poly의 Rove 시리즈와 같은 항균 코팅 및 교체 가능한 배터리를 갖춘 장치는 모바일 앱의 확산에도 불구하고 병원에서 입지를 유지하고 있습니다.
6. 초저전력 DECT 칩셋 (+0.7% CAGR 영향): 비용에 민감한 지역에서 초저전력 DECT 칩셋의 도입은 시장 성장에 기여합니다.
주요 제약 요인 (Restraints):
1. UC 소프트폰 모바일 앱의 확산 (-1.9% CAGR 영향): Microsoft Teams, Zoom Phone 등 UCaaS 스위트가 모든 스마트폰을 음성, 영상, 메시징 단말기로 전환하면서 전용 무선 핸드셋의 필요성이 감소하고 있습니다. 특히 견고성이나 위치 기반 알림이 중요하지 않은 사무실 환경에서 영향이 큽니다. 그러나 위생, 배터리 수명, 규제 환경이 개인 장치 사용을 제한하는 곳에서는 DECT가 여전히 우위를 점하고 있습니다.
2. 2024년 이후 중소기업(SMB) IT 예산 축소 (-1.1% CAGR 영향): 인플레이션과 높은 차입 비용으로 인해 중소기업의 현금 흐름이 경색되면서 자본 지출을 동결하고 OpEx(운영 비용) 모델을 선호하게 되었습니다. 멀티셀 DECT 배포는 초기 비용이 많이 들어 기본적인 소프트폰 구독료가 저렴한 상황에서 연기하기 쉬운 항목이 됩니다. 벤더들은 서비스형 장치(DaaS) 계약으로 대응하고 있지만, 채택은 아직 미미합니다.
3. 아시아 태평양/라틴 아메리카 지역의 스펙트럼 재할당 가능성 (-0.8% CAGR 영향): 일부 지역에서 스펙트럼 재할당 가능성은 DECT 채널에 혼란을 줄 수 있으며, 이는 시장 성장에 부정적인 영향을 미칠 수 있습니다. 벤더들은 서비스 연속성을 보호하기 위해 간섭 적응 기능을 강화하고 있습니다.
4. 증가하는 전자 폐기물 및 지속 가능성 감시 (-0.6% CAGR 영향): 전자 폐기물 증가와 지속 가능성에 대한 감시 강화는 특히 유럽을 중심으로 전 세계적으로 DECT 폰 시장에 제약 요인으로 작용할 수 있습니다.
세그먼트별 분석:
* 구성 요소별: 클라우드 전문성이 중요해지면서 서비스 부문 확장
2024년 IP DECT 폰 시장 규모에서 제품이 73.49%를 차지하며 핸드셋 및 기지국의 지속적인 교체를 반영했습니다. 그러나 서비스 부문은 9.37%의 CAGR로 더 빠르게 성장하고 있는데, 이는 조직들이 배포 규모가 커질수록 계획, 스펙트럼 조사, 원격 플릿 관리 등을 요구하기 때문입니다. 벤더들은 무선 펌웨어 배포, KPI 대시보드, ITSM 스위트와의 API 연동 등을 제공하여 하드웨어 마진 침식을 완화하는 연간 수익을 창출하고 있습니다.
* 유통 채널별: 기업 중심의 B2B 채널이 선두 유지
2024년 B2B 채널은 통합업체의 전문성과 대규모 솔루션 판매의 필요성 덕분에 IP DECT 폰 시장 규모의 88.38%를 차지했습니다. 복잡한 현장 조사, PoE(Power over Ethernet) 스위치 업그레이드, VLAN(Virtual Local Area Network) 분할 등으로 인해 기업들은 소매점보다 전문 리셀러나 직접 벤더 참여를 선호합니다. 그러나 원격 근무자들이 전문적인 오디오 품질과 간섭 없는 통화가 재택 생산성을 높인다는 것을 알게 되면서 B2C 수요는 9.43%의 CAGR로 증가하고 있습니다.
* 최종 사용자별: 홈 사용자가 가장 빠른 성장 주도
2024년 대기업이 IP DECT 폰 시장 규모의 60.76%를 차지했습니다. 병원, 공장, 캠퍼스는 한 번에 수천 대의 장치를 구매하고 엄격한 수명 주기 일정에 따라 교체합니다. 그러나 홈 사용자는 9.59%의 CAGR로 가장 빠르게 성장하는 부문입니다. 하이브리드 인력은 개인 통화와 업무 통화를 분리하고, HD 오디오를 제공하며, 가정용 광대역 서비스 중단 시에도 독립적으로 작동하는 전용 음성 장치를 중요하게 생각합니다.
* 애플리케이션별: 헬스케어가 사무실 통신을 능가하며 가속화
사무실 통신은 여전히 42.29%로 가장 큰 비중을 차지하지만, 헬스케어 부문은 엄격한 위생 프로토콜과 생명과 관련된 중요한 통신을 위한 안정적이고 안전한 솔루션의 필요성으로 인해 9.87%의 CAGR로 빠르게 성장하고 있습니다.
* 지역별: 아시아 태평양 지역이 가장 빠르게 성장하는 시장
2024년 북미는 IP DECT 폰 시장의 34.21%를 차지하며 가장 큰 시장이었습니다. 그러나 아시아 태평양 지역은 10.12%의 CAGR로 가장 빠르게 성장하는 지역입니다. 이 지역의 급속한 산업화, 도시화, 그리고 기술 채택 증가는 IP DECT 폰 시장의 성장을 주도하고 있습니다. 특히 중국, 인도, 일본과 같은 국가들은 대규모 제조 시설, 병원, 그리고 기업 사무실을 보유하고 있어 IP DECT 폰에 대한 수요가 높습니다.
주요 시장 참여자
IP DECT 폰 시장은 여러 글로벌 및 지역 플레이어가 경쟁하는 분산된 시장입니다. 주요 시장 참여자들은 다음과 같습니다.
* Poly (HP Inc.)
* Gigaset Communications GmbH
* Mitel Networks Corporation
* Panasonic Corporation
* Yealink Network Technology Co., Ltd.
* Snom Technology GmbH (VTech Holdings Ltd.)
* Ascom Holding AG
* Spectralink Corporation
* Alcatel-Lucent Enterprise
* Grandstream Networks, Inc.
* D-Link Corporation
* Cisco Systems, Inc.
* AVM GmbH
* NEC Corporation
* Unify (Atos SE)
이러한 기업들은 제품 혁신, 전략적 파트너십, 인수합병을 통해 시장 점유율을 확대하고 경쟁 우위를 확보하기 위해 노력하고 있습니다. 특히, 클라우드 기반 서비스와의 통합, 보안 기능 강화, 사용자 친화적인 인터페이스 개발에 중점을 두고 있습니다.
시장 동향 및 기회
IP DECT 폰 시장은 몇 가지 주요 동향과 함께 성장 기회를 맞이하고 있습니다.
* 하이브리드 근무 환경의 확산: 원격 및 하이브리드 근무 모델의 증가는 가정 및 소규모 사무실 환경에서 고품질의 안정적인 통신 솔루션에 대한 수요를 증가시키고 있습니다. IP DECT 폰은 이러한 환경에서 유연성과 이동성을 제공하며, 개인 정보 보호 및 업무 효율성을 높이는 데 기여합니다.
* IoT 및 스마트 빌딩과의 통합: IP DECT 폰은 IoT 장치 및 스마트 빌딩 시스템과의 통합을 통해 더욱 다양한 기능을 제공할 수 있습니다. 예를 들어, 비상 경보 시스템, 출입 통제 시스템, 환경 모니터링 시스템과 연동하여 실시간 알림 및 제어 기능을 제공할 수 있습니다.
* 보안 강화: 통신 보안에 대한 우려가 커지면서, IP DECT 폰 제조업체들은 암호화 및 인증 프로토콜을 강화하여 데이터 유출 및 무단 접근을 방지하는 데 주력하고 있습니다. 이는 특히 헬스케어 및 금융 서비스와 같은 규제가 엄격한 산업에서 중요한 경쟁 우위가 됩니다.
* 5G 기술과의 시너지: 5G 네트워크의 확산은 IP DECT 폰의 성능을 더욱 향상시킬 수 있는 잠재력을 가지고 있습니다. 더 빠른 속도, 낮은 지연 시간, 그리고 향상된 연결성은 IP DECT 폰이 제공하는 음성 및 데이터 서비스의 품질을 높이고 새로운 애플리케이션 개발을 가능하게 할 것입니다.
* 친환경 및 지속 가능성: 환경 문제에 대한 인식이 높아지면서, 에너지 효율적인 제품 및 재활용 가능한 재료를 사용하는 IP DECT 폰에 대한 수요가 증가하고 있습니다. 제조업체들은 제품 수명 주기 전반에 걸쳐 환경 영향을 최소화하기 위한 노력을 기울이고 있습니다.
도전 과제
IP DECT 폰 시장은 성장 잠재력에도 불구하고 몇 가지 도전 과제에 직면해 있습니다.
* 스마트폰 및 UC(통합 커뮤니케이션) 솔루션과의 경쟁: 스마트폰의 보급과 Microsoft Teams, Zoom과 같은 UC 플랫폼의 확산은 IP DECT 폰 시장에 경쟁 압력을 가하고 있습니다. 이러한 솔루션은 다양한 기능을 제공하며, 특히 젊은 세대 사용자들에게 익숙합니다.
* 기술 변화의 빠른 속도: 통신 기술은 매우 빠르게 발전하고 있으며, IP DECT 폰 제조업체들은 최신 기술 동향을 따라잡고 제품을 지속적으로 혁신해야 하는 부담을 안고 있습니다.
* 초기 투자 비용: IP DECT 폰 시스템 구축에는 초기 투자 비용이 발생할 수 있으며, 이는 특히 중소기업에게 부담으로 작용할 수 있습니다. 그러나 장기적인 관점에서 운영 효율성 및 생산성 향상을 고려하면 충분히 상쇄될 수 있습니다.
결론
IP DECT 폰 시장은 하이브리드 근무 환경의 확산, 헬스케어 부문의 성장, 그리고 아시아 태평양 지역의 급속한 발전에 힘입어 꾸준히 성장할 것으로 예상됩니다. 기술 혁신과 전략적 파트너십을 통해 시장 참여자들은 이러한 성장 기회를 포착하고 도전 과제를 극복하며 시장을 더욱 확장해 나갈 것입니다. 특히, 고품질 음성 통신, 이동성, 그리고 보안에 대한 수요는 IP DECT 폰이 미래 통신 환경에서 중요한 역할을 계속 수행할 것임을 시사합니다.
본 보고서는 글로벌 IP DECT 폰 시장에 대한 포괄적인 분석을 제공합니다. 2025년 기준 63.3억 달러 규모의 IP DECT 폰 시장은 2030년까지 연평균 9.31%의 성장률을 기록할 것으로 전망됩니다. 특히 아시아-태평양 지역은 공장 및 스마트 도시 프로젝트의 모빌리티 확장에 힘입어 9.81%의 가장 빠른 연평균 성장률을 보일 것으로 예상됩니다.
시장 성장을 견인하는 주요 요인으로는 레거시 PBX에서 클라우드 IP 플랫폼으로의 빠른 전환, 스마트 공장의 견고한 온프레미스 모빌리티 수요, 음성 및 IoT를 통합하는 DECT-2020 NR의 확산, 하이브리드 Wi-Fi 6/프라이빗 5G DECT 핸드셋의 등장, 감염 통제 규정을 준수하는 헬스케어 핸드셋의 필요성, 그리고 총소유비용(TCO)을 낮추는 초저전력 DECT 칩셋의 발전 등이 있습니다. 반면, UC(통합 커뮤니케이션) 소프트폰 모바일 앱의 확산, 아시아-태평양 및 라틴 아메리카 지역에서의 스펙트럼 재할당 가능성, 증가하는 전자 폐기물 및 지속 가능성 문제에 대한 감시 강화, 그리고 2024년 이후 중소기업(SMB)의 IT 예산 축소 등은 시장 성장을 저해하는 요인으로 작용할 수 있습니다.
보고서는 또한 기술적 전망과 규제 환경을 분석하며, 포터의 5가지 경쟁 요인 분석을 통해 구매자 및 공급자의 교섭력, 신규 진입자의 위협, 대체재의 위협, 그리고 경쟁 강도를 심층적으로 다룹니다.
시장은 구성 요소(제품, 서비스), 유통 채널(B2B, B2C), 최종 사용자(소기업, 대기업, 가정 사용자), 애플리케이션(헬스케어, 소매, 사무실 통신, 주거용, 기타), 그리고 지역(북미, 남미, 유럽, 아시아-태평양, 중동 및 아프리카)별로 세분화되어 상세한 시장 규모 및 성장 예측을 제공합니다.
특히 병원 환경에서 DECT가 Wi-Fi보다 선호되는 이유는 전용 스펙트럼이 의료 기기와의 간섭을 피하고, 항균 핸드셋이 감염 통제 표준을 충족하기 때문입니다. 또한, DECT-2020 NR+ 기술은 기업이 음성 및 IoT 센서를 동일한 비면허 네트워크에서 운영할 수 있게 하여 케이블링 및 라이선스 비용을 절감하는 경제적 이점을 제공합니다.
경쟁 환경 분석에서는 시장 집중도, 주요 전략적 움직임, 시장 점유율 분석이 포함되며, Ascom Holding AG, Spectralink Corporation, Gigaset Communications GmbH, Snom Technology GmbH, Yealink Network Technology Co., Ltd. 등 21개 주요 기업에 대한 상세 프로필을 제공합니다. 2024년 1월 VTech가 Gigaset Communications의 핵심 자산을 인수한 사례와 같은 최근 동향도 다룹니다. 보고서는 또한 시장 기회와 미래 전망, 그리고 화이트 스페이스 및 미충족 수요 평가를 통해 잠재적인 성장 영역을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 레거시 PBX에서 클라우드 IP 플랫폼으로의 빠른 전환
- 4.2.2 스마트 공장의 견고한 온프레미스 모빌리티 수요
- 4.2.3 음성 및 IoT를 융합하는 DECT-2020 NR 출시
- 4.2.4 하이브리드 Wi-Fi 6 / 프라이빗-5G DECT 핸드셋
- 4.2.5 감염 관리 규정을 준수하는 의료용 핸드셋
- 4.2.6 TCO를 낮추는 초저전력 DECT 칩셋
- 4.3 시장 제약
- 4.3.1 UC 소프트폰 모바일 앱의 확산
- 4.3.2 아시아 태평양 및 라틴 아메리카 지역의 스펙트럼 재할당 가능성
- 4.3.3 증가하는 전자 폐기물 및 지속 가능성 조사
- 4.3.4 2024년 이후 중소기업 IT 예산 축소
- 4.4 기술 전망
- 4.5 규제 환경
- 4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 구매자의 교섭력
- 4.6.2 공급업체의 교섭력
- 4.6.3 신규 진입자의 위협
- 4.6.4 대체재의 위협
- 4.6.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 구성 요소별
- 5.1.1 제품
- 5.1.2 서비스
- 5.2 유통 채널별
- 5.2.1 B2B
- 5.2.2 B2C
- 5.3 최종 사용자별
- 5.3.1 소규모 기업
- 5.3.2 대규모 기업
- 5.3.3 가정 사용자
- 5.4 애플리케이션별
- 5.4.1 헬스케어
- 5.4.2 소매
- 5.4.3 사무실 통신
- 5.4.4 주거
- 5.4.5 기타 애플리케이션
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 북미 기타 지역
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 일본
- 5.5.4.3 인도
- 5.5.4.4 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.2 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 행보
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Ascom Holding AG
- 6.4.2 Spectralink Corporation
- 6.4.3 Gigaset Communications GmbH
- 6.4.4 Snom Technology GmbH
- 6.4.5 Yealink Network Technology Co., Ltd.
- 6.4.6 Grandstream Networks, Inc.
- 6.4.7 Fanvil Technology Co., Ltd.
- 6.4.8 RTX A/S
- 6.4.9 VTech Holdings Limited
- 6.4.10 Doro AB
- 6.4.11 Alcatel-Lucent Enterprise
- 6.4.12 Escene Communication Co., Ltd.
- 6.4.13 Jabra (GN Audio A/S)
- 6.4.14 Innovaphone AG
- 6.4.15 Digium Telecomunicaciones S.L.
- 6.4.16 Akuvox (Nexhome Technology Co., Ltd.)
- 6.4.17 Epygi Technologies, LLC
- 6.4.18 Atcom Technology Co., Ltd.
- 6.4.19 ClearOne, Inc.
- 6.4.20 JPL Telecom Ltd.
- 6.4.21 Snom Solutions Pty Ltd.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
IP DECT 폰은 인터넷 프로토콜(IP) 기반의 통신 기술과 디지털 향상 무선 통신(DECT) 기술을 결합하여 기업 환경에 최적화된 무선 전화 시스템을 의미합니다. 이는 기존 유선 전화의 안정적인 통화 품질과 기능을 무선 환경에서 제공하며, VoIP(Voice over IP) 기술을 활용하여 음성 데이터를 IP 네트워크를 통해 전송합니다. DECT 기술은 고품질 음성 통화, 뛰어난 보안성, 그리고 넓은 커버리지 내에서의 끊김 없는 로밍 기능을 보장하여, 직원들의 이동성을 확보하면서도 안정적인 통신 환경을 구축하는 데 핵심적인 역할을 수행합니다.
IP DECT 폰은 다양한 기업 환경의 요구사항에 맞춰 여러 종류로 분류될 수 있습니다. 첫째, 일반 업무용 IP DECT 폰은 기본적인 통화 기능, 주소록 관리, 메시징 등을 제공하며, 사무실이나 일반적인 기업 환경에서 직원들의 효율적인 소통을 지원합니다. 둘째, 산업용 또는 특수 환경용 IP DECT 폰은 방수, 방진, 충격 방지 등 강화된 내구성을 갖추고 있으며, 비상 호출 버튼, 맨다운(man-down) 기능, 위치 추적 기능 등이 추가되어 공장, 병원, 건설 현장 등 열악하거나 안전이 중요한 환경에 적합합니다. 셋째, 일부 고급 모델은 소형 디스플레이를 통해 간단한 화상 통화나 정보 표시 기능을 제공하여, 단순 음성 통화를 넘어선 정보 교환의 가능성을 제시하기도 합니다. 대부분의 IP DECT 시스템은 SIP(Session Initiation Protocol)를 기반으로 하여 다양한 VoIP 시스템 및 IP PBX와의 높은 호환성을 자랑합니다.
이러한 IP DECT 폰은 광범위한 산업 분야에서 활용되고 있습니다. 사무실 및 기업 환경에서는 직원들이 사무실 내에서 자유롭게 이동하며 통화할 수 있도록 하여 생산성을 향상시키고, 회의실, 창고, 생산 라인 등 다양한 공간에서 유연한 커뮤니케이션을 가능하게 합니다. 병원 및 의료 시설에서는 의료진이 환자를 돌보면서도 실시간으로 소통하고, 비상 상황 발생 시 신속하게 대응할 수 있도록 지원하며, 간호사 호출 시스템과 연동되어 효율적인 환자 관리에 기여합니다. 공장 및 제조 시설에서는 넓은 공간에서 작업자들이 이동하며 소통하고, 산업용 모델의 내구성을 바탕으로 비상 상황 발생 시 즉각적인 연락을 취할 수 있도록 합니다. 또한, 유통 및 물류 창고, 호텔 및 리조트 등 이동이 잦고 신속한 고객 서비스가 요구되는 환경에서도 효율적인 의사소통을 지원하여 업무 효율성을 극대화합니다.
IP DECT 폰 시스템의 구현에는 여러 관련 기술들이 복합적으로 작용합니다. 핵심적으로 VoIP(Voice over IP)는 음성 데이터를 IP 네트워크를 통해 전송하는 기반 기술이며, DECT(Digital Enhanced Cordless Telecommunications)는 고품질의 무선 음성 통신을 제공하는 표준 기술로서 보안성, 간섭 회피, 로밍 기능에서 강점을 가집니다. SIP(Session Initiation Protocol)는 VoIP 통화 설정, 관리, 종료를 위한 표준 프로토콜로, 다양한 IP PBX 및 통신 시스템과의 연동을 가능하게 합니다. IP PBX(Internet Protocol Private Branch eXchange)는 기업 내부의 전화 교환 시스템으로, IP DECT 폰은 이 IP PBX에 연결되어 작동합니다. 또한, PoE(Power over Ethernet) 기술은 DECT 기지국(Base Station)에 전원과 네트워크 연결을 동시에 제공하여 설치의 편의성을 높입니다. IP DECT는 Wi-Fi와는 다른 주파수 대역(주로 1.9GHz)을 사용하여 Wi-Fi 네트워크와의 간섭을 최소화하고 음성 통화에 최적화된 안정적인 환경을 제공하는 것이 특징입니다.
현재 IP DECT 폰 시장은 기업의 디지털 전환 가속화, 유연한 근무 환경 요구 증가, 그리고 기존 아날로그 및 레거시 통신 시스템의 노후화 및 교체 수요에 힘입어 꾸준히 성장하고 있습니다. IP DECT 폰은 높은 음성 품질, 뛰어난 보안성, 넓은 커버리지, 그리고 Wi-Fi 네트워크와의 간섭이 적다는 점이 기업 환경에서 큰 장점으로 작용하며, 특히 음성 통화의 안정성과 품질이 중요한 산업군에서 높은 선호도를 보입니다. Wi-Fi 기반의 무선 전화기(Wi-Fi 폰)와 경쟁 관계에 있으나, IP DECT는 음성 통화에 특화된 안정성과 품질로 차별점을 가집니다. Gigaset, Poly (구 Plantronics & Polycom), Yealink, Snom, Mitel 등 다양한 글로벌 및 국내 통신 장비 업체들이 시장에 참여하여 기술 혁신과 제품 다양화를 주도하고 있습니다.
미래 IP DECT 폰 시장은 더욱 고도화된 통합 및 융합 솔루션으로 발전할 것으로 전망됩니다. UC(Unified Communications) 솔루션과의 통합이 더욱 강화되어, 메시징, 화상 회의, 협업 도구 등과의 연동을 통해 더욱 포괄적인 커뮤니케이션 환경을 제공할 것입니다. IoT 기기 증가와 함께 통신 보안의 중요성이 커지면서, IP DECT 폰의 보안 기능도 지속적으로 강화될 것이며, 암호화 및 인증 기술의 발전이 예상됩니다. 특정 산업(예: 헬스케어, 제조)의 요구사항을 반영한 특수 기능(예: 정밀 위치 추적, 환경 센서 연동, AI 기반 음성 비서 기능)이 더욱 다양해질 것입니다. 또한, 5G 네트워크의 확산과 함께, IP DECT 시스템이 5G 기반의 사설망(Private Network) 또는 MEC(Multi-access Edge Computing) 환경과 연동되어 더욱 고도화된 서비스를 제공할 가능성이 있습니다. 클라우드 PBX 및 UCaaS(Unified Communications as a Service) 솔루션과의 연동이 더욱 보편화되어, 기업들이 유연하고 확장 가능한 통신 환경을 구축하는 데 핵심적인 역할을 수행할 것으로 기대됩니다.