❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
무표지 어레이 시스템 시장 개요 및 성장 전망 (2026-2031)
서론
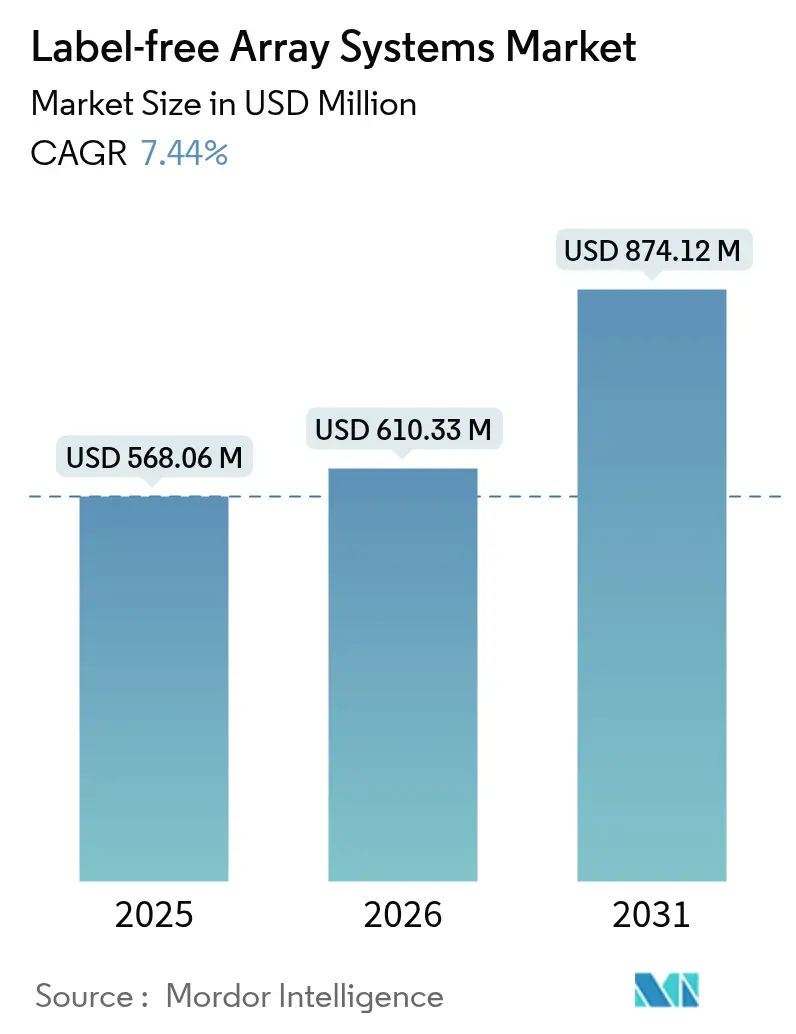
무표지 어레이 시스템 시장은 2025년 5억 6,806만 달러에서 2031년 8억 7,412만 달러 규모로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 성장률(CAGR) 7.44%를 기록할 전망입니다. 이러한 성장은 제약 R&D 예산 증가, 실시간 동역학 데이터에 대한 수요 상승, 복잡한 바이오 의약품으로의 전환 등에 힘입어 가속화되고 있습니다. 특히, 신약 개발 초기 단계부터 무표지 검출 기술이 도입되어 프로젝트 기간을 단축하고 후보 물질의 성공률을 높이는 데 기여하고 있습니다.
시장 주요 지표 (2020-2031)
* 연구 기간: 2020년 – 2031년
* 시장 규모 (2026년): 6억 1,033만 달러
* 시장 규모 (2031년): 8억 7,412만 달러
* 성장률 (2026년 – 2031년): 7.44% CAGR
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
시장 분석 및 주요 동인
무표지 어레이 시스템 시장의 성장을 견인하는 주요 동인은 다음과 같습니다.
1. 표지 기반 검출 기술 대비 장점: 무표지 방식은 형광 또는 방사성 표지를 사용하지 않아 입체 장애나 신호 소멸을 방지하여 결합 동역학 데이터를 왜곡 없이 얻을 수 있습니다. 이는 약물 발견 과정에서 높은 적중률과 결정학적 확인율을 제공하며, 보조 시약이 필요 없어 분석 개발 시간을 40~60% 단축시킵니다. 또한, 기존 센서 대비 긴 신호 유지 기간을 보여 내구성 측면에서도 우수합니다.
2. 제약 및 생명공학 기업의 R&D 지출 증가: 2024년 전 세계 제약 R&D 지출은 전년 대비 1.5% 증가한 2,880억 달러에 달했으며, 이 중 상당 부분이 첨단 분석 플랫폼에 할당되고 있습니다. Merck와 같은 주요 기업들은 무표지 스크리닝 역량을 우선시하며 대규모 투자를 진행하고 있습니다. 다중 특이성 항체, 유전자 편집기, 세포 치료제 등 복잡한 치료제 개발이 증가함에 따라 고함량 동역학 데이터의 중요성이 커지고 있으며, AI 기반 무표지 플랫폼은 임상 1상 성공률을 60~70%에서 80~90%로 향상시키는 데 기여하고 있습니다.
3. SPR, BLI 및 CDS 플랫폼의 신속한 기술 업그레이드: 장비 제조업체들은 민감도, 처리량, 사용 편의성 측면에서 혁신적인 기술 개발 경쟁을 벌이고 있습니다. Sartorius는 샘플 용량을 두 배로 늘린 Octet R8e를 출시했으며, Bruker는 Sierra Sensors 인수를 통해 32채널 Sierra SPR-32 Pro를 선보였습니다. 세포 유전체 유전체 분석(CDS) 시스템은 GMP 규격 세포 치료제 생산에 필수적인 무표지, 비침습적 세포 품질 측정 기능을 제공합니다. 또한, 미세유체 통합 기술은 전체 워크플로우를 일회용 칩으로 소형화하여 오염 위험을 줄이고 일회용 바이오 프로세싱 전략을 가능하게 합니다.
4. 고처리량 무표지 스크리닝에 AI 분석 통합: Weill Cornell Medicine과 AstraZeneca의 PAIRWISE와 같은 딥러닝 모델은 무표지 동역학 데이터를 통해 효과적인 약물 조합을 95%의 정확도로 예측합니다. 머신러닝은 최적의 화합물 농도를 제안하고 비용이 많이 드는 습식 실험 전에 이상 곡선을 식별하는 데 활용됩니다. Charles River는 140만 개 화합물에 AI 클러스터링을 적용하여 고객의 구조-활성 관계 분석을 가속화하고 있습니다.
시장 제약 요인
시장의 성장을 저해하는 주요 제약 요인은 다음과 같습니다.
1. 높은 장비 초기 투자 비용: 프리미엄 SPR 시스템은 20만 달러에서 50만 달러, BLI 장비는 30만 달러를 초과하는 등 초기 투자 비용이 높습니다. 반도체 인력 부족으로 광학 부품 가격이 상승하고 납기가 길어지는 문제도 있습니다. 이로 인해 소규모 바이오 기업이나 학술 기관은 구매를 미루고 공유 시설이나 리스 프로그램을 통해 비용 부담을 분산하는 경향을 보입니다.
2. 사용자 측의 제한된 인식 및 교육 부족: 표면 플라즈몬 공명 또는 바이오 레이어 간섭법을 숙달하는 데는 수 주간의 실습 교육이 필요하지만, 많은 신생 기업들은 이러한 시간을 할애하기 어렵습니다. 아시아 태평양 지역의 급격한 R&D 성장은 교육 인프라의 발전을 앞질러 실험 설계 및 데이터 해석에 격차를 초래하고 있습니다.
세그먼트 분석
1. 기술별:
* 표면 플라즈몬 공명(SPR): 2025년 매출의 41.02%를 차지하며 가장 큰 비중을 차지했습니다. SPR 플랫폼은 나노몰 이하의 검출 한계를 제공하고 최대 32개의 상호작용을 동시에 측정할 수 있는 멀티플렉스 카트리지를 추가하며 선두를 유지하고 있습니다.
* 국소 표면 플라즈몬 공명(LSPR): 9.56%의 가장 빠른 CAGR로 성장할 것으로 예상됩니다. 나노 플라즈몬 메타표면은 우수한 소분자 민감도를 제공하며 휴대용 진단에 적합합니다. 대만 국립대학교의 pH 반응성 DNA 나노스위치는 0.57 pM의 마이크로RNA 검출 한계를 달성하며 LSPR이 임상 적용에 가까워지고 있음을 보여줍니다.
2. 애플리케이션별:
* 신약 개발: 2025년 무표지 어레이 시스템 시장 점유율의 38.11%를 차지하며 핵심 애플리케이션으로 자리 잡았습니다. 플랫폼 공급업체들은 PROTAC 또는 분자 접착제 캠페인에 중요한 약한 상호작용을 탐색할 수 있도록 단편 스크리닝 워크플로우를 최적화했습니다.
* 단백질 복합체 및 캐스케이드 분석: 9.72%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 다중 표적 및 경로 중심 치료제 개발이 증가함에 따라 시스템 수준의 동역학적 통찰력에 대한 수요가 증가하고 있습니다. Lawrence Livermore National Laboratory의 원팟(one-pot) 무세포 합성 및 형광 상관 관계 접근 방식은 단백질 발현 및 결합 분석을 몇 시간 내로 단축시켜 네트워크 약리학에 대한 매력을 높이고 있습니다.
3. 최종 사용자별:
* 제약 및 생명공학 기업: 2025년 매출의 49.12%를 차지하며 시장을 주도했습니다. 이는 자체 스크리닝 인프라에 대한 역사적 투자와 대규모 예산 덕분입니다.
* 계약 연구 기관(CRO): 아웃소싱 전략이 확대됨에 따라 10.18%의 가장 높은 CAGR로 성장할 것으로 예상됩니다. Charles River는 140만 개의 선별된 화합물로 서비스 역량을 확장하여 자원 제약이 있는 혁신 기업들의 신약 개발 프로젝트를 유치하고 있습니다. CN Bio와 Pharmaron의 장기 칩(organ-on-a-chip) 협력은 무표지 검출을 미세 생리 모델과 통합하는 새로운 분석법으로 전문 CRO가 차별화되는 방식을 보여줍니다.
지역 분석
1. 북미: 2025년 매출의 44.09%를 차지하며 무표지 어레이 시스템 시장을 선도했습니다. 풍부한 자본, FDA 승인 경로, Thermo Fisher의 20억 달러 국내 확장 계획 등이 성장을 뒷받침합니다. 보스턴-캠브리지, 샌프란시스코 베이 지역, 롤리-더럼 회랑의 바이오 제약 클러스터는 북미 무표지 설치 기반의 40% 이상을 차지합니다.
2. 아시아 태평양: 8.51%의 CAGR로 가장 빠르게 성장하는 지역입니다. 중국의 정밀 의학 시장은 2023년 2조 4천억 위안을 넘어섰고 연간 12%씩 성장하고 있습니다. 인도의 2024년 BioE3 정책은 바이오 제조를 전략적 기둥으로 지정했으며, 일본의 JST 프로그램은 1조 달러 규모의 멀티플렉스 센싱 시장을 목표로 합니다. Shimadzu의 2027년 완공 예정인 Karnataka 공장은 크로마토그래프 및 질량 분석기 생산을 현지화하여 수입 의존도를 줄일 것입니다.
3. 유럽: 독일, 영국, 스위스의 전통적인 제약 대기업에 힘입어 상당한 시장 점유율을 유지하고 있습니다. Waters Corporation의 새로운 영국 가공 센터는 MS 부품의 현지 생산 능력을 세 배로 늘려 공급망 충격에 대한 회복력을 높이고 있습니다.
경쟁 환경
전 세계 경쟁은 중간 수준이며, 상위 5개 공급업체(Danaher, Bruker, Thermo Fisher, Sartorius, Nicoya Lifesciences)가 2024년 매출의 55~60%를 차지합니다. Bruker는 Sierra 인수를 통해 SPR 포트폴리오를 강화하며 경쟁을 심화시켰고, Danaher는 글로벌 판매 네트워크와 서비스 계약을 활용하여 소모품 매출을 확보하고 있습니다. Sartorius는 BLI 판독값을 광범위한 바이오 프로세스 스위트에 통합하고 있습니다.
신흥 기업들은 틈새시장 차별화에 집중하고 있습니다. Gator Bio는 긴 수명 프로브를 사용하여 소모품 비용을 절감하고, Fox Biosystems는 조악한 샘플 호환성을 위한 광섬유 간섭계를 제공하며, Nicoya의 Alto는 디지털 미세유체 기술을 사용하여 시약 부피를 소형화합니다. AI 파트너십도 증가하고 있으며, Thermo Fisher는 클라우드 기반 머신러닝을 통해 이상 감지를 수행하고, Quanterix는 Akoya 인수를 통해 멀티플렉스 이미징을 추가하여 동역학 데이터를 인실리코 모델에 공급할 계획입니다.
최근 산업 동향
* 2025년 5월: Orionis Biosciences는 Genentech와 1억 5백만 달러의 선불금과 20억 달러의 마일스톤 계약을 체결하여 Allo-Glue™ 분자 접착제 발견 워크플로우를 적용하기로 했습니다.
* 2025년 4월: Thermo Fisher는 미국 제조 및 R&D에 20억 달러를 투자하기로 했으며, 이 중 15억 달러는 생산 능력 확장에, 5억 달러는 혁신 프로그램에 할당했습니다.
* 2025년 4월: CN Bio는 Pharmaron과 장기 파트너십을 맺고 ADME 및 독성 스크리닝 전반에 걸쳐 장기 칩 기술을 확장하기로 했습니다.
* 2025년 2월: Agilent Technologies는 2027년까지 치료용 핵산 생산량을 두 배로 늘리기 위해 7억 2,500만 달러를 투자하기로 했습니다.
* 2024년 1월: Daiichi Sankyo는 AI 기반 분자 설계에 중점을 둔 로봇 기반 샌디에이고 신약 개발 센터를 개설했습니다.
결론
무표지 어레이 시스템 시장은 제약 R&D 투자 증가와 기술 혁신에 힘입어 지속적인 성장을 보일 것으로 전망됩니다. 높은 초기 투자 비용과 전문 인력 부족이라는 과제가 존재하지만, 공유 시설 모델, 리스 프로그램, 교육 이니셔티브 등을 통해 이러한 제약이 완화될 것으로 예상됩니다. 특히 아시아 태평양 지역의 빠른 성장이 주목되며, AI 분석 통합과 같은 기술 발전은 시장의 미래를 더욱 밝게 할 것입니다.
본 보고서는 레이블-프리 어레이 시스템 시장에 대한 심층적인 분석을 제공합니다. 이 시장은 표면 플라즈몬 공명(SPR), 바이오-레이어 간섭법(BLI), 세포 유전체 분광법(CDS) 등 물리화학적 변화를 통해 분자 상호작용을 실시간으로 모니터링하는 장비 및 관련 소모품의 총 수익을 포함합니다. 데이터 서비스, 시약 및 임베디드 소프트웨어는 통합 패키지로 판매될 경우 포함되며, 휴대용 측면 유동 테스트 및 일반 마이크로플레이트 리더는 범위에서 제외됩니다.
시장 규모 및 성장 전망
레이블-프리 어레이 시스템 시장은 2026년 6억 1,033만 달러에서 2031년까지 연평균 성장률(CAGR) 7.44%로 성장하여 8억 7,412만 달러에 이를 것으로 전망됩니다.
시장 동인
시장 성장을 견인하는 주요 요인으로는 ▲기존 레이블링 기반 검출 기술 대비 우수한 장점 ▲제약 및 바이오 기업의 R&D 투자 증가 ▲SPR, BLI, CDS 플랫폼의 급속한 기술 업그레이드 ▲고처리량 레이블-프리 스크리닝에 AI 분석 통합 ▲개인 맞춤형 의학 및 세포 치료제 제조 분야에서의 채택 확대 ▲현장 진단(POC)을 위한 나노 플라즈몬 및 메타표면 소형화 등이 있습니다.
시장 제약 요인
반면, 시장 성장을 저해하는 요인으로는 ▲장비의 높은 초기 투자 비용 ▲사용자 측의 제한적인 인식 및 교육 부족 ▲표현형 분석을 위한 데이터 통합 및 표준화의 어려움 ▲나노 광학 제조 전문가 부족 등이 지적됩니다.
시장 세분화
시장은 다음과 같은 주요 세그먼트로 분류됩니다.
* 기술별: 표면 플라즈몬 공명(SPR), 국소 표면 플라즈몬 공명(LSPR), 바이오-레이어 간섭법(BLI), 세포 유전체 분광법(CDS) 및 기타 기술. 2025년 기준 SPR이 시장 매출의 41.02%를 차지하며 가장 큰 비중을 차지하고 있습니다.
* 애플리케이션별: 신약 개발, 단백질-단백질/인터페이스 분석, 항체 특성 분석 및 개발, 단백질 복합체 및 캐스케이드 분석, 기타 애플리케이션. 레이블-프리 플랫폼은 레이블링 단계를 제거하고 실시간 동역학 데이터를 제공하며 AI 분석과 통합되어 신약 개발 시간을 최대 60% 단축하고 효율성을 향상시킵니다.
* 최종 사용자별: 제약 및 생명공학 기업, 계약 연구 기관(CROs), 학술 및 R&D 연구소, 기타 최종 사용자. CROs는 제약 회사들의 전문 스크리닝 아웃소싱 증가로 인해 10.18%의 가장 높은 CAGR을 보이며 빠르게 성장하고 있습니다.
* 지역별: 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아, 스페인 등), 아시아-태평양(중국, 일본, 인도, 호주, 한국 등), 중동 및 아프리카, 남미. 아시아-태평양 지역은 중국의 정밀 의학 확장, 인도의 BioE3 정책, 일본의 대규모 센싱 프로그램 등으로 인해 2031년까지 8.51%의 가장 높은 CAGR로 급성장할 것으로 예상됩니다.
경쟁 환경
경쟁 환경 섹션에서는 시장 집중도, 시장 점유율 분석 및 주요 기업 프로필을 다룹니다. 주요 기업으로는 Danaher Corporation, Bruker Corporation, Corning Incorporated, Thermo Fisher Scientific, Inc., Sartorius AG, Carterra Inc., GE HealthCare, PerkinElmer, Inc., Waters Corporation, Agilent Technologies 등이 있습니다.
연구 방법론
본 보고서는 1차 및 2차 연구를 통해 데이터를 수집하고 검증했습니다. 1차 연구는 제약 R&D 책임자, CRO 조달 담당자, 학술 연구소 책임자 등과의 인터뷰를 통해 이루어졌으며, 2차 연구는 NIH 보조금 데이터베이스, 특허청 자료, OECD R&D 지출 표, 학술 논문, 주요 장비 공급업체의 연례 보고서 등을 활용했습니다. 시장 규모 및 예측은 설치된 장비 기반, 평균 처리량, 교체 주기 및 제약 R&D 지출을 연계하는 상향식 및 하향식 접근 방식을 통해 이루어졌습니다. Mordor Intelligence는 투명하고 신뢰할 수 있는 시장 기준선을 제공합니다.
시장 기회 및 미래 전망
보고서는 시장의 잠재적 기회와 미래 전망, 특히 미충족 수요 영역에 대한 평가를 포함합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 표지 검출 기술 대비 장점
- 4.2.2 제약 및 바이오 기업의 R&D 지출 증가
- 4.2.3 SPR, BLI 및 CDS 플랫폼의 빠른 기술 업그레이드
- 4.2.4 고처리량 무표지 스크리닝과 AI 분석 통합
- 4.2.5 맞춤형 의약품 및 세포 치료제 제조에서의 채택
- 4.2.6 POC 진단을 위한 나노 플라즈몬 및 메타표면 소형화
- 4.3 시장 제약
- 4.3.1 장비의 높은 초기 투자 비용
- 4.3.2 사용자 측의 제한된 인식 및 교육
- 4.3.3 표현형 분석을 위한 데이터 통합 및 표준화 문제
- 4.3.4 나노 광학 제작 인력 부족
- 4.4 규제 환경
- 4.5 포터의 5가지 경쟁 요인 분석
- 4.5.1 신규 진입자의 위협
- 4.5.2 구매자/소비자의 교섭력
- 4.5.3 공급업체의 교섭력
- 4.5.4 대체 제품의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치, USD)
- 5.1 기술별
- 5.1.1 표면 플라즈몬 공명 (SPR)
- 5.1.2 국소 표면 플라즈몬 공명 (LSPR)
- 5.1.3 바이오 레이어 간섭계 (BLI)
- 5.1.4 세포 유전체 분광법 (CDS)
- 5.1.5 기타 기술
- 5.2 애플리케이션별
- 5.2.1 신약 개발
- 5.2.2 단백질-단백질 / 계면 분석
- 5.2.3 항체 특성화 & 개발
- 5.2.4 단백질 복합체 & 캐스케이드 분석
- 5.2.5 기타 애플리케이션
- 5.3 최종 사용자별
- 5.3.1 제약 & 생명공학 기업
- 5.3.2 임상시험수탁기관 (CRO)
- 5.3.3 학술 & R&D 연구소
- 5.3.4 기타 최종 사용자
- 5.4 지역
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 독일
- 5.4.2.2 영국
- 5.4.2.3 프랑스
- 5.4.2.4 이탈리아
- 5.4.2.5 스페인
- 5.4.2.6 기타 유럽
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 일본
- 5.4.3.3 인도
- 5.4.3.4 호주
- 5.4.3.5 대한민국
- 5.4.3.6 기타 아시아 태평양
- 5.4.4 중동 & 아프리카
- 5.4.4.1 GCC
- 5.4.4.2 남아프리카
- 5.4.4.3 기타 중동 & 아프리카
- 5.4.5 남미
- 5.4.5.1 브라질
- 5.4.5.2 아르헨티나
- 5.4.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 사업 부문, 재무, 인력, 주요 정보, 시장 순위, 시장 점유율, 제품 및 서비스, 최근 개발 분석 포함)
- 6.3.1 다나허 코퍼레이션 (ForteBio / Molecular Devices)
- 6.3.2 브루커 코퍼레이션
- 6.3.3 코닝 인코퍼레이티드
- 6.3.4 써모 피셔 사이언티픽, Inc.
- 6.3.5 사토리우스 AG (Octet BLI)
- 6.3.6 카테라 Inc.
- 6.3.7 GE 헬스케어
- 6.3.8 퍼킨엘머, Inc.
- 6.3.9 워터스 코퍼레이션
- 6.3.10 애질런트 테크놀로지스
- 6.3.11 니코야 라이프사이언스
- 6.3.12 게이터 바이오
- 6.3.13 말번 파나리티컬
- 6.3.14 호리바 Ltd.
- 6.3.15 아타나 AB
- 6.3.16 콴테릭스 Corp.
- 6.3.17 플렉세라 바이오사이언스
- 6.3.18 플루이딕 애널리틱스
- 6.3.19 델타 라이프 사이언스
- 6.3.20 바이오센서 툴스 LLC
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
무표지 어레이 시스템은 생체 분자 간의 상호작용을 형광 표지, 방사성 동위원소 등 별도의 표지 물질 없이 실시간으로 직접 측정하는 첨단 분석 기술입니다. 이 시스템은 분자 결합 시 발생하는 질량, 굴절률, 전기적 임피던스 등 물리적 특성의 변화를 감지하여 분석하며, 이를 통해 단백질-단백질, 단백질-DNA, 항원-항체, 약물-수용체 등 다양한 생체 분자 상호작용의 결합 친화도, 결합 속도론, 농도 등을 정량적으로 분석할 수 있습니다. 표지 물질 사용으로 인한 분자의 변형이나 간섭을 최소화하고, 복잡한 표지 과정 없이 시료를 있는 그대로 분석할 수 있어 분석 시간 단축 및 비용 절감 효과를 제공하며, 고처리량 분석이 가능하다는 장점을 가집니다.
무표지 어레이 시스템의 주요 유형으로는 표면 플라즈몬 공명(Surface Plasmon Resonance, SPR) 기반 시스템이 가장 널리 사용됩니다. SPR은 금속 표면에 유도된 자유 전자의 집단 진동인 플라즈몬이 생체 분자 결합에 의해 변화하는 굴절률을 감지하여 상호작용을 측정합니다. 이 외에도 바이오레이어 간섭계(Bio-layer Interferometry, BLI)는 광학 간섭 현상을 이용하여 센서 표면의 바이오레이어 두께 변화를 측정하며, 수정 진동자 미세저울(Quartz Crystal Microbalance, QCM)은 수정 진동자의 공명 주파수 변화를 통해 질량 변화를 감지합니다. 또한, 미세 캔틸레버(Microcantilever) 기반 센서는 분자 결합에 따른 표면 응력 변화나 질량 변화로 인한 캔틸레버의 휘어짐을 측정하며, 전기화학적 센서는 분자 결합에 따른 전기적 임피던스 변화를 감지하는 등 다양한 원리를 기반으로 한 시스템들이 개발되어 활용되고 있습니다. 각 유형은 측정 원리, 감도, 적용 가능한 시료의 특성 등에서 차이를 보입니다.
이러한 무표지 어레이 시스템은 다양한 분야에서 광범위하게 활용되고 있습니다. 신약 개발 분야에서는 약물 후보 물질과 표적 단백질 간의 결합 친화도 및 속도론 분석, 리드 화합물 최적화, 표적 검증 등에 필수적인 도구로 사용됩니다. 진단 분야에서는 질병 바이오마커의 실시간 검출, 감염성 질환 진단, 현장 진단(Point-of-Care Testing, POCT) 기기 개발에 기여하고 있습니다. 단백질체학 연구에서는 단백질-단백질 상호작용, 단백질-핵산 상호작용 등 복잡한 생체 분자 네트워크를 규명하는 데 활용되며, 면역학 분야에서는 항체 특성 분석 및 항원 검출에 중요한 역할을 합니다. 또한, 식품 안전성 검사, 환경 오염 물질 모니터링, 기초 생명 과학 연구 등 여러 산업 및 학술 분야에서 그 활용 가치를 인정받고 있습니다.
무표지 어레이 시스템과 관련된 기술로는 마이크로유체역학(Microfluidics) 기술이 있습니다. 이는 미세 유체 채널을 통해 시료를 정밀하게 제어하고 자동화된 분석을 가능하게 하여 시스템의 처리량과 효율성을 높입니다. 나노기술은 센서 표면의 민감도를 향상시키고 시스템의 소형화를 가능하게 하며, 인공지능(AI) 및 머신러닝(ML) 기술은 방대한 양의 측정 데이터를 분석하고 패턴을 인식하여 보다 정확하고 신뢰성 있는 결과를 도출하는 데 기여합니다. 고처리량 스크리닝(High-throughput screening, HTS) 기술과의 통합은 대규모 라이브러리 스크리닝을 가능하게 하여 신약 개발 프로세스를 가속화합니다. 또한, 질량 분석법(Mass Spectrometry, MS)과 같은 다른 분석 기술과의 연동을 통해 상호작용하는 분자의 정성적 분석까지 가능하게 하여 연구의 깊이를 더합니다.
무표지 어레이 시스템 시장은 생명 과학 연구 및 신약 개발 분야의 지속적인 성장과 함께 꾸준히 확대되고 있습니다. 특히, 표지 물질 사용의 한계와 복잡성으로 인해 무표지 분석 기술에 대한 수요가 증가하고 있으며, 실시간, 비파괴, 고처리량 분석의 필요성이 시장 성장을 견인하고 있습니다. 주요 시장 참여자들은 SPR, BLI 등 핵심 기술을 기반으로 한 다양한 제품 라인업을 제공하며 경쟁하고 있습니다. 그러나 높은 초기 장비 비용, 복잡한 데이터 해석, 비특이적 결합으로 인한 오류 가능성, 그리고 극미량 시료 분석 시의 감도 한계 등은 시장 성장의 도전 과제로 남아 있습니다. 그럼에도 불구하고, 기술 발전과 함께 이러한 한계점들이 점차 극복되면서 시장은 더욱 활성화될 것으로 전망됩니다.
미래에는 무표지 어레이 시스템의 소형화 및 휴대성 강화가 중요한 트렌드가 될 것입니다. 이는 현장 진단 및 개인 맞춤형 의료 분야에서의 활용 가능성을 크게 확장시킬 것입니다. 또한, 센서 재료 및 표면 화학 기술의 발전, 그리고 정교한 데이터 처리 알고리즘의 개발을 통해 감도와 특이성이 더욱 향상될 것으로 기대됩니다. 단일 칩에서 동시에 더 많은 상호작용을 분석할 수 있는 멀티플렉싱(Multiplexing) 기능의 강화는 고처리량 분석의 효율성을 극대화할 것입니다. 인공지능 및 머신러닝과의 통합은 데이터 분석의 자동화와 예측 정확도를 높여 연구 및 개발 프로세스를 혁신할 것입니다. 궁극적으로 무표지 어레이 시스템은 정밀 의학, 첨단 소재 과학, 환경 모니터링 등 다양한 신규 응용 분야로 확장되며, 생명 과학 및 관련 산업의 발전에 핵심적인 역할을 수행할 것으로 전망됩니다.