❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
Laboratory Developed Tests(LDTs) 시장 개요 (2025-2030)
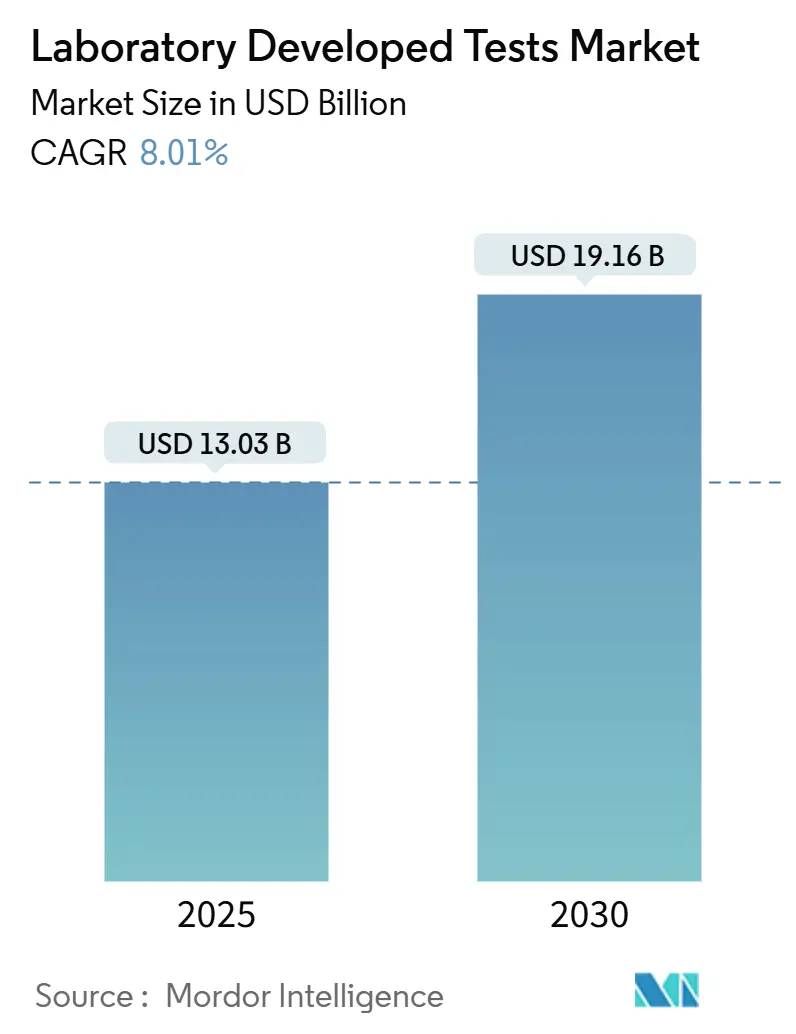
Laboratory Developed Tests(LDTs) 시장은 2025년부터 2030년까지 연평균 8.01%의 견고한 성장률을 기록하며, 2025년 130억 3천만 달러에서 2030년 191억 6천만 달러 규모로 확대될 것으로 전망됩니다. 이러한 성장은 기존 진단 방식에서 신속한 시퀀싱, 클라우드 자동화, 그리고 진화하는 규제 감독에 기반한 정밀 의학 중심의 분석법으로의 구조적 전환을 반영합니다.
시장 성장을 가속화하는 주요 요인:
미국 식품의약국(FDA)이 2024년부터 LDT를 규제 의료기기로 취급하기로 한 결정, 차세대 염기서열 분석(NGS) 비용의 급격한 하락, 그리고 종양학, 약물유전체학, 희귀 질환 치료 분야에서 맞춤형 분석법에 대한 임상 수요 증가가 시장 성장의 핵심 동력입니다. 경쟁 환경에서는 엄격한 규제 준수 비용과 혁신 속도 간의 균형이 중요하며, 이는 AI 기반 워크플로우를 대규모로 배포할 수 있는 연구소에 유리하게 작용하고 있습니다. 또한, 소비자 직접 판매(DTC) 브랜드의 확산과 비대면 건강 관리 서비스의 성장이 맞물려 시장 성장을 더욱 가속화하고 있습니다.
글로벌 체외진단용 맞춤형 검사(LDT: Laboratory Developed Tests) 시장 보고서는 2025년 130.3억 달러 규모로 평가되며, 2030년까지 연평균 8.01%의 견고한 성장률을 기록할 것으로 전망됩니다. 본 보고서는 시장의 주요 동인, 제약 요인, 기술 및 애플리케이션별 세분화, 최종 사용자 및 지역별 분석, 그리고 경쟁 환경에 대한 심층적인 통찰력을 제공합니다.
시장의 주요 성장 동력으로는 정밀 의학의 발전과 유전체 LDT에 대한 수요 증가, 차세대 염기서열 분석(NGS) 및 분자 진단 비용의 급격한 하락, 전문화된 검사를 요구하는 높은 질병 부담, CLIA(Clinical Laboratory Improvement Amendments) 규제 하의 유연성, 클라우드 기반 자동화 및 생물정보학 플랫폼의 확산, 그리고 다중 암 조기 진단을 위한 액체 생검 LDT의 부상이 꼽힙니다.
반면, 시장 성장을 저해하는 요인으로는 FDA(미국 식품의약국) 및 VALID Act 규제 도입에 따른 규제 준수 비용 증가 우려, 복잡한 LDT에 대한 보험 적용 불확실성, 데이터 분석을 위한 생물정보학 인재 부족, 그리고 전문 시약 공급망의 취약성 등이 지적됩니다. 특히, FDA의 새로운 의료기기식 규제는 소규모 연구소에 상당한 규제 준수 비용 부담을 안겨주어, 합병 또는 특정 전문 검사 부문에서의 이탈을 야기할 수 있습니다.
기술/플랫폼별 분석에서는 차세대 염기서열 분석(NGS)이 2024년 기준 46.51%의 가장 높은 매출 점유율을 차지하며, 연평균 12.78%로 가장 빠르게 성장하는 기술로 부각됩니다. NGS는 표적 염기서열 분석, 전장 유전체 염기서열 분석, 전 엑솜 염기서열 분석 등으로 세분화됩니다. 이 외에도 RT-PCR, qPCR, 디지털 PCR을 포함하는 분자 진단, ELISA, 화학발광 면역분석법 등을 포함하는 면역 분석, 질량 분석, 세포 유전학/염색체 분석 등 다양한 기술이 시장에 기여하고 있습니다.
적용 분야는 감염병, 종양학, 유전/유전성 검사, 산전 검사, 약물 유전체학, 희귀 질환 진단 등 광범위하며, 다양한 질병 진단 및 관리에 LDT가 활용되고 있습니다.
샘플 유형별로는 혈액/혈장/혈청, 조직/생검, 타액/구강 면봉, 소변 등이 있으며, 특히 타액(Saliva) 키트는 혈액 채취 대비 200% 높은 기증자 순응도를 보이며 전장 유전체 염기서열 분석에 적합한 DNA 품질을 제공하여 임상 유전체학에서 그 중요성이 강조됩니다.
최종 사용자 측면에서는 병원 기반 연구소, 학술 및 연구 기관, 독립 참조 연구소, 전문 클리닉 및 의사 사무실 연구소, 그리고 DTC(Direct-to-Consumer) 검사 제공업체가 포함됩니다. 이 중 DTC 제공업체는 가정용 채취 키트와 원격 의료 상담의 인기에 힘입어 연평균 10.56%로 가장 빠른 성장세를 보이고 있습니다.
지역별로는 북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미로 구분되며, 아시아 태평양 지역은 규제 개혁과 시퀀싱 비용 하락에 힘입어 연평균 10.89%로 가장 빠르게 성장할 것으로 예상됩니다.
경쟁 환경 분석에서는 시장 집중도와 주요 기업들의 시장 점유율이 다루어지며, ARUP Laboratories, BioReference Laboratories, Eurofins Scientific, Exact Sciences, Foundation Medicine, Guardant Health, Illumina, Invitae, LabCorp, Mayo Clinic Laboratories, Myriad Genetics, Natera, NeoGenomics, Qiagen, Quest Diagnostics, Revvity, Sonic Healthcare, Thermo Fisher Scientific, Veracyte 등 주요 20개 기업의 프로필이 상세히 제시됩니다.
본 보고서는 또한 시장의 기회와 미래 전망, 미충족 수요 평가를 통해 시장 참여자들이 전략적 의사결정을 내릴 수 있도록 지원합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 유전체 LDT를 위한 정밀 의학 추진
- 4.2.2 NGS 및 분자 진단의 급격한 비용 하락
- 4.2.3 전문 검사를 요구하는 높은 질병 부담
- 4.2.4 CLIA에 따른 규제 유연성
- 4.2.5 클라우드 기반 자동화 및 생물정보학 플랫폼
- 4.2.6 다중 암 조기 발견 액체 생검 LDT
- 4.3 시장 제약
- 4.3.1 임박한 FDA/VALID 법 규제 및 규정 준수 비용
- 4.3.2 복잡한 LDT에 대한 불확실한 상환
- 4.3.3 데이터 분석을 위한 생물정보학 인재 부족
- 4.3.4 특수 시약에 대한 공급망 취약성
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치-USD)
- 5.1 기술/플랫폼별
- 5.1.1 분자 진단
- 5.1.1.1 RT-PCR
- 5.1.1.2 qPCR
- 5.1.1.3 디지털 PCR
- 5.1.2 차세대 염기서열 분석 (NGS)
- 5.1.2.1 표적 염기서열 분석
- 5.1.2.2 전장 유전체 염기서열 분석
- 5.1.2.3 전 엑솜 염기서열 분석
- 5.1.3 면역 분석
- 5.1.3.1 ELISA
- 5.1.3.2 화학발광 면역 분석
- 5.1.3.3 측방 유동 분석
- 5.1.4 질량 분석
- 5.1.4.1 MALDI-TOF
- 5.1.4.2 LC-MS
- 5.1.5 세포유전학 / 염색체 분석
- 5.1.5.1 FISH
- 5.1.5.2 핵형 분석
- 5.1.6 기타
- 5.2 적용 분야별
- 5.2.1 감염병
- 5.2.2 종양학
- 5.2.3 유전 / 유전성 검사
- 5.2.4 산전 선별 검사
- 5.2.5 약물유전체학
- 5.2.6 희귀 질환 진단
- 5.2.7 기타
- 5.3 샘플 유형별
- 5.3.1 혈액 / 혈장 / 혈청
- 5.3.2 조직 / 생검
- 5.3.3 타액 / 구강 면봉
- 5.3.4 소변
- 5.3.5 기타 체액
- 5.4 최종 사용자별
- 5.4.1 병원 기반 연구소
- 5.4.2 학술 및 연구 기관
- 5.4.3 독립 참조 연구소
- 5.4.4 전문 클리닉 및 의원 연구소
- 5.4.5 소비자 직접 검사 제공업체
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 호주
- 5.5.3.5 대한민국
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 중동 및 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카
- 5.5.4.3 기타 중동 및 아프리카
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1 ARUP 연구소
- 6.3.2 BioReference 연구소
- 6.3.3 Eurofins Scientific
- 6.3.4 Exact Sciences
- 6.3.5 Foundation Medicine
- 6.3.6 Fulgent Genetics
- 6.3.7 Guardant Health
- 6.3.8 Illumina
- 6.3.9 Invitae
- 6.3.10 LabCorp
- 6.3.11 Mayo Clinic 연구소
- 6.3.12 Myriad Genetics
- 6.3.13 Natera
- 6.3.14 NeoGenomics
- 6.3.15 Qiagen
- 6.3.16 Quest Diagnostics
- 6.3.17 Revvity (PerkinElmer)
- 6.3.18 Sonic Healthcare
- 6.3.19 Thermo Fisher Scientific
- 6.3.20 Veracyte
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
실험실 개발 검사(LDT, Laboratory Developed Test)는 상업적으로 판매되는 기성품 진단 키트와 달리, 개별 임상 실험실에서 자체적으로 개발, 검증 및 수행하는 진단 검사를 의미합니다. 이는 특정 환자 집단이나 희귀 질환 진단 등 상업적 키트가 존재하지 않거나 충분치 않은 미충족 의료 수요를 해결하기 위해 주로 활용됩니다. LDT는 의료기관의 전문성과 유연성을 바탕으로 최신 과학 기술을 임상 현장에 신속하게 적용할 수 있도록 하는 중요한 수단입니다.
LDT는 검사의 목적과 대상에 따라 다양한 유형으로 분류됩니다. 대표적으로는 암 유전자 변이 분석, 유전 질환 진단, 약물 반응성 예측 등을 위한 유전체 검사가 있으며, 이는 차세대 염기서열 분석(NGS) 기술의 발전과 함께 그 활용 범위가 크게 확장되고 있습니다. 또한, 질병 바이오마커 발굴 및 모니터링을 위한 단백질체 검사, 대사 질환 진단 및 약물 대사 분석을 위한 대사체 검사, 그리고 특정 병원균 동정 및 항생제 내성 검사를 위한 미생물 검사 등이 LDT의 주요 유형에 해당합니다. 특히, 상업적 수요가 적어 기성품 키트 개발이 어려운 희귀 질환 진단 분야에서 LDT의 역할은 매우 중요합니다.
LDT는 정밀 의료 시대의 핵심 요소로서 다양한 의료 분야에서 활용됩니다. 환자 개개인의 유전적 특성, 생활 습관 등을 고려한 맞춤형 진단 및 치료 전략을 수립하는 데 필수적입니다. 암 진단 및 치료 모니터링에서는 암 유전자 변이 분석을 통해 표적 치료제 선택을 돕고, 치료 반응을 예측하며, 재발 여부를 조기에 감지하는 데 기여합니다. 희귀 질환의 경우, LDT는 조기 진단을 가능하게 하여 환자의 삶의 질을 향상시키고 적절한 관리를 돕습니다. 신종 감염병 발생 시에는 신속하게 진단법을 개발하여 공중 보건 위기에 대응하는 데 중요한 역할을 수행하며, 약물 유전체학 분야에서는 약물 반응성 예측을 통해 부작용을 최소화하고 치료 효과를 극대화하는 데 활용됩니다.
LDT의 발전은 첨단 생명공학 기술의 발전에 힘입어 이루어지고 있습니다. 핵심 기술로는 대량의 유전체 정보를 빠르고 정확하게 분석하는 차세대 염기서열 분석(NGS)이 있으며, 이는 유전체 LDT의 근간을 이룹니다. 단백질, 대사체 등 다양한 분자를 정성 및 정량 분석하는 질량 분석법(Mass Spectrometry) 또한 LDT의 중요한 기반 기술입니다. 극미량 핵산을 검출하고 정량할 수 있는 디지털 PCR(Digital PCR)은 민감도 높은 진단에 활용되며, 대량의 생물학적 데이터를 분석하고 해석하는 바이오인포매틱스(Bioinformatics)는 LDT 결과의 정확한 해석에 필수적입니다. 최근에는 인공지능(AI) 및 머신러닝(Machine Learning) 기술이 데이터 패턴 인식, 진단 정확도 향상, 신규 바이오마커 발굴 등에 활용되며 LDT의 혁신을 가속화하고 있습니다.
글로벌 LDT 시장은 정밀 의료의 확산, 희귀 질환 진단 수요 증가, 신약 개발 가속화, 그리고 NGS 기술 발전 등에 힘입어 지속적으로 성장하고 있습니다. 그러나 LDT는 상업용 진단 키트와 달리 규제 당국의 승인 절차를 거치지 않고 실험실 자체 검증을 통해 사용되는 특성상, 품질 관리 및 유효성 검증에 대한 규제적 논의가 활발하게 진행되고 있습니다. 미국 FDA는 LDT에 대한 규제 강화를 추진하는 VALID Act와 같은 법안을 논의하고 있으며, 한국 또한 체외진단의료기기법 및 관련 고시를 통해 LDT의 품질과 안전성을 확보하기 위한 노력을 기울이고 있습니다. 이러한 규제 환경의 변화는 LDT 개발 및 운영에 있어 표준화된 절차와 엄격한 품질 관리 시스템의 중요성을 더욱 부각시키고 있습니다. 시장에서는 대형 진단 기업, 전문 LDT 개발 랩, 바이오 벤처 기업들이 경쟁하며 혁신적인 LDT를 선보이고 있으나, 표준화 부족, 보험 수가 문제, 규제 불확실성, 그리고 검증 비용 및 시간 소요는 여전히 해결해야 할 과제로 남아 있습니다.
실험실 개발 검사는 미래 의료의 핵심 축으로서 그 중요성이 더욱 증대될 것으로 전망됩니다. 정밀 의료의 보편화와 함께 환자 개개인에게 최적화된 진단 및 치료를 제공하는 데 필수적인 역할을 수행할 것입니다. 규제 당국의 명확한 가이드라인과 표준화된 검증 절차가 확립된다면, LDT의 신뢰성과 접근성은 더욱 향상될 것입니다. 또한, 인공지능, 빅데이터, 오믹스(Omics) 기술과의 융합을 통해 진단 정확도와 효율성이 극대화될 것이며, 새로운 질병 바이오마커 발굴 및 미충족 의료 수요 해결에 크게 기여할 것입니다. 궁극적으로 LDT는 의료 혁신을 주도하며 환자 중심의 맞춤형 의료 시대를 가속화하는 데 중추적인 역할을 할 것으로 기대됩니다.